Régime des 30 % pour les migrants hautement qualifiés : Guide FAQ 2026 pour les employeurs
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Par Joost Hubregtse, Directeur de la paie
Obtenir un visa de migrant hautement qualifié (kennismigrant) en 2026 exige bien plus que de simplement atteindre un salaire plancher : cela demande un alignement rigoureux avec l'évolution des réglementations fiscales et les nouvelles exigences documentaires. Le marché du travail néerlandais demeure sous tension, et la charge administrative liée à l'intégration des talents internationaux est particulièrement lourde. Entre l'indexation salariale de 2026 et la transition progressive vers un taux d'exonération de 27 %, la gestion de la paie des expatriés est devenue un exercice complexe à forts enjeux. Trouver l'équilibre entre des offres salariales compétitives et le risque de non-conformité auprès de l'IND représente un défi constant pour les recruteurs.
Ce guide vous apporte la clarté nécessaire pour maîtriser les seuils salariaux de 2026 et vous assurer que votre organisation demeure parfaitement conforme aux dernières exigences. Nous examinerons comment un partenariat avec un spécialiste de l'EOR et du régime des 30 % aux Pays-Bas permet de simplifier ces démarches, vous autorisant ainsi à embaucher en toute sérénité avant même d'avoir constitué une entité locale. Du seuil général de 48 013 € aux nouvelles règles de conservation des relevés bancaires, nous détaillons précisément ce que les employeurs doivent mettre en place pour sécuriser et pérenniser ces avantages fiscaux stratégiques.
Points clés à retenir
- Découvrez les seuils salariaux actualisés pour 2026, notamment le montant standard de 48 013 € et le seuil réduit pour les jeunes spécialistes titulaires d'un Master.
- Comprenez l'évolution législative passant d'une indemnité non imposable de 30 % au nouveau taux de 27 %, ainsi que son impact sur votre stratégie de paie néerlandaise.
- Maîtrisez le délai impératif de quatre mois pour le dépôt du dossier afin de garantir la rétroactivité des avantages fiscaux pour vos recrues internationales.
- Découvrez comment le recours à un EOR et à l'application du régime des 30 % aux Pays-Bas facilite une intégration rapide et conforme sans entité juridique locale.
- Identifiez les nouvelles exigences administratives de 2026, telles que la conservation obligatoire des relevés bancaires pour les contrôles d'audit.
Comprendre le régime des 30 % pour les migrants hautement qualifiés en 2026
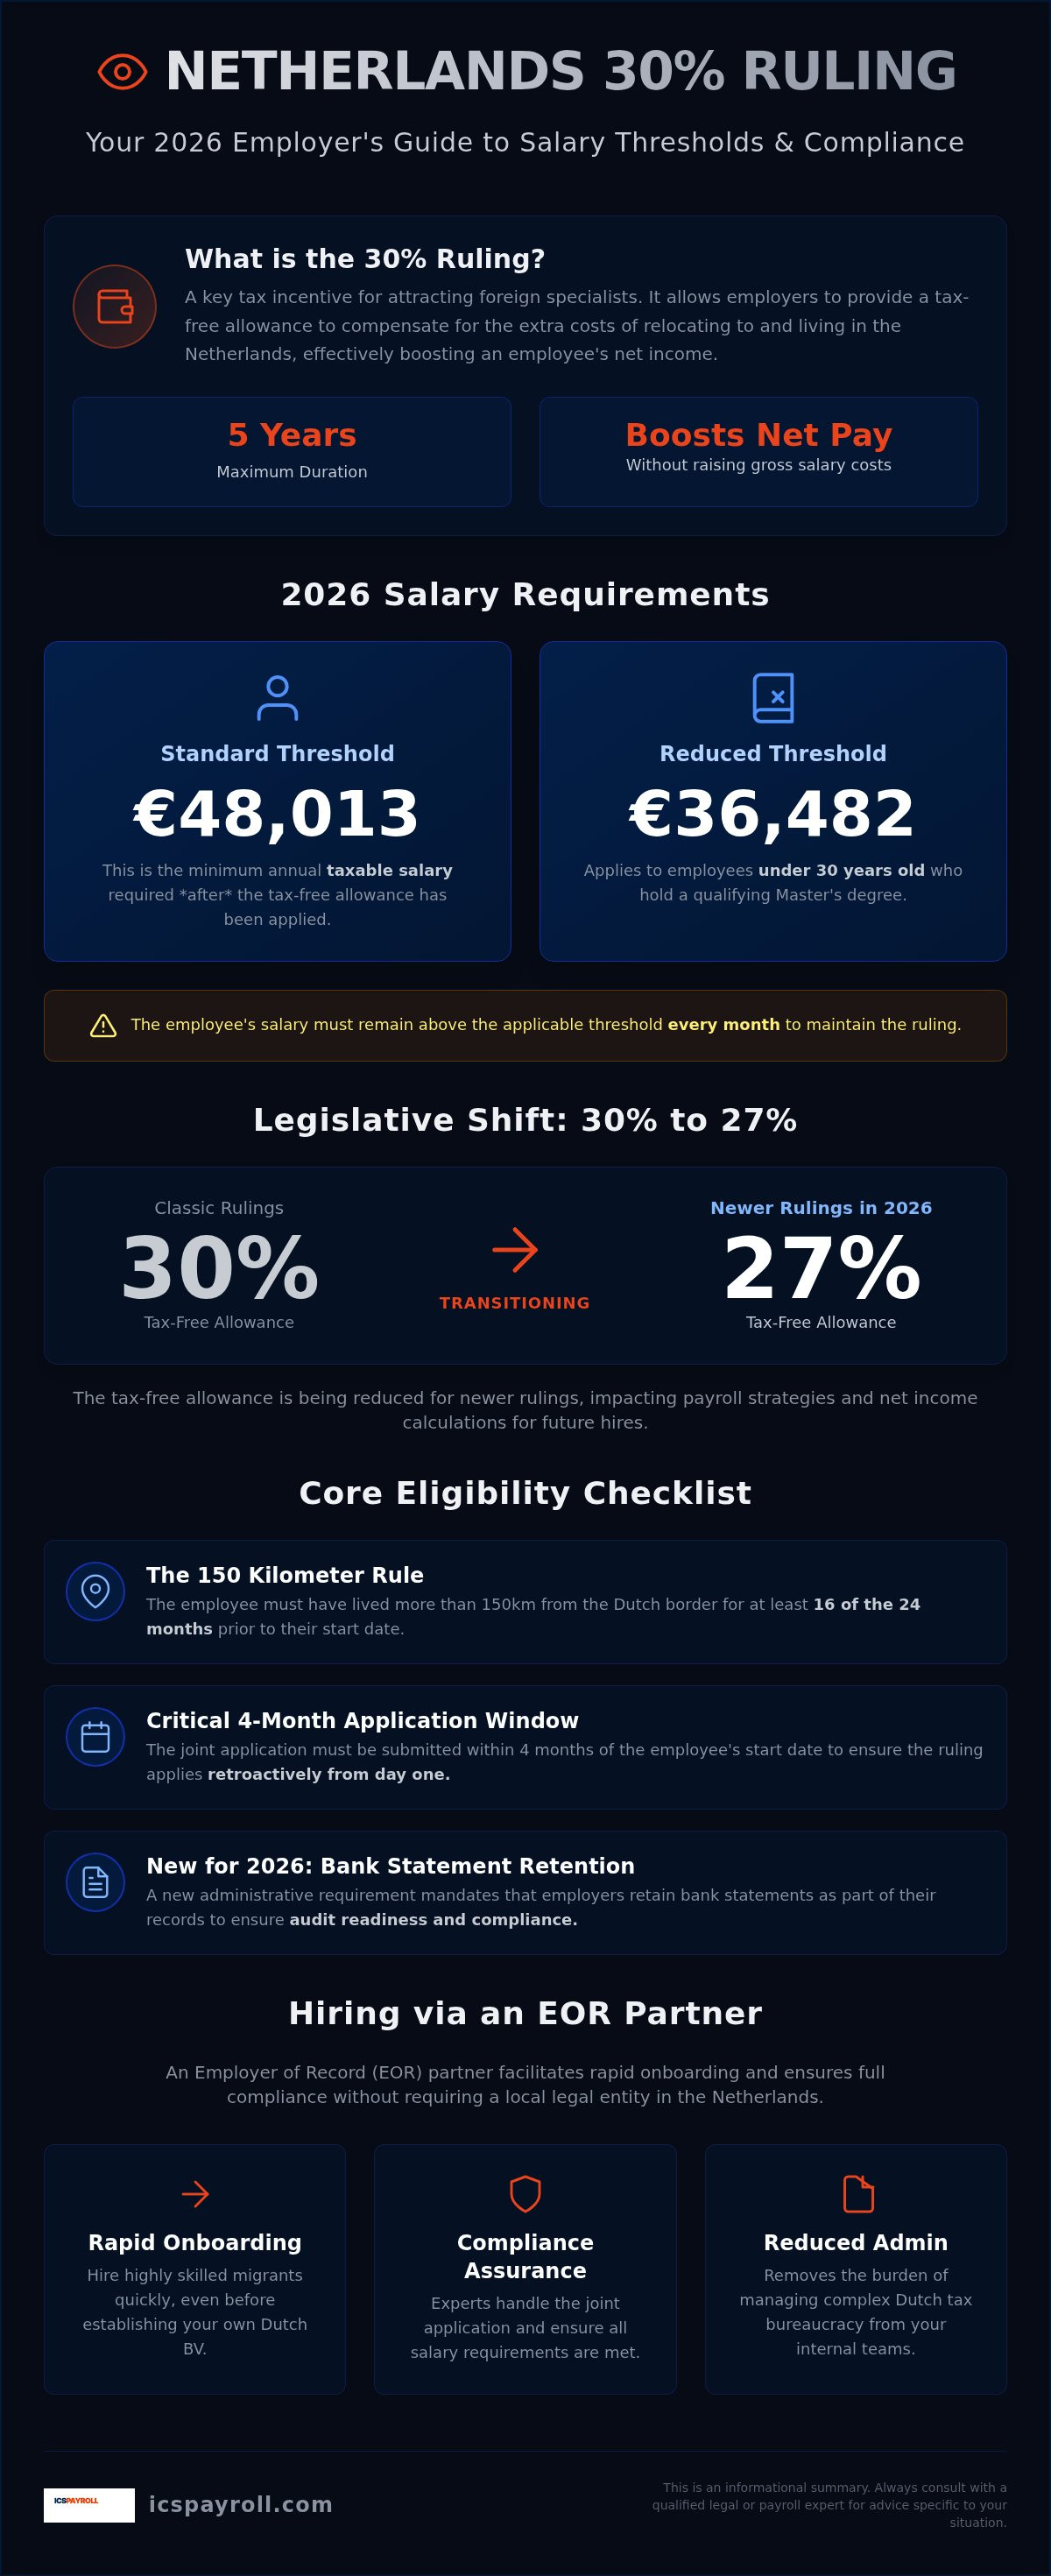
Le régime des 30 % (30%-regeling) constitue une incitation fiscale déterminante pour les entreprises établies aux Pays-Bas qui cherchent à attirer des talents spécialisés de l'étranger. Il s'agit d'un dispositif fiscal conçu pour compenser les coûts extraterritoriaux supportés par les expatriés lorsqu'ils s'installent aux Pays-Bas. Ce système autorise les salariés éligibles à percevoir un pourcentage défini de leur salaire brut sous la forme d'une indemnité exonérée d'impôt, compensant ainsi le différentiel de coût de la vie entre leur pays d'origine et le marché néerlandais. Mettre en place un dispositif d'EOR et de régime des 30 % aux Pays-Bas permet aux entreprises de rationaliser cette gestion tout en restant strictement conformes au droit fiscal local. Ce mécanisme demeure un levier d'embauche fondamental pour attirer des compétences actuellement rares sur le marché du travail national.
Les employeurs doivent garder à l'esprit que cet avantage est strictement limité à une durée maximale de cinq ans. Maîtriser les fondamentaux du régime des 30 % est indispensable pour toute entreprise prévoyant de renforcer ses effectifs avec des spécialistes internationaux. Il s'agit d'un cadre rigoureux qui exige une gestion de la paie méticuleuse afin de rester en conformité avec l'administration fiscale néerlandaise (Belastingdienst). Le non-respect des délais impartis ou des seuils salariaux entraîne la perte immédiate de l'avantage pour le salarié, créant des frictions financières et contractuelles majeures.
La finalité du régime pour les expatriés
L'objectif principal de ce dispositif est de renforcer la compétitivité des entreprises néerlandaises dans des secteurs mondialisés tels que la tech, la science des données ou l'ingénierie. En augmentant le salaire net disponible du candidat sans accroître la masse salariale brute supportée par l'employeur, le régime fait des Pays-Bas une destination particulièrement attractive pour les profils de premier plan. Il compense directement les charges financières liées à l'expatriation, telles que les frais de déménagement ou le maintien temporaire d'un double logement pendant la phase d'installation. Cette optimisation financière permet aux structures locales de rivaliser directement avec les entreprises basées à Londres ou à Berlin. Il s'agit d'un point d'ancrage sécurisant pour les entreprises internationales qui s'implantent pour la première fois sur le sol néerlandais.
Terminologie clé 2026 pour les employeurs
Pour piloter ce processus efficacement, les employeurs doivent maîtriser plusieurs notions réglementaires précises. Les coûts extraterritoriaux correspondent aux dépenses réelles occasionnées par le séjour hors du pays d'origine du salarié. Un salarié entrant (ingekomen werknemer) se définit comme un travailleur recruté à une distance de plus de 150 kilomètres de la frontière néerlandaise pendant au moins 16 des 24 mois précédant sa prise de fonction. Enfin, toute requête prend la forme d'une demande conjointe (gezamenlijk verzoek), ce qui impose que l'employeur et le travailleur signent tous deux le formulaire officiel adressé à l'administration fiscale. S'appuyer sur un spécialiste de l'EOR et du régime des 30 % aux Pays-Bas garantit l'application correcte de ces définitions dès le premier jour de contrat. Cela évite des erreurs administratives coûteuses et décharge vos équipes RH internes de la gestion des formalités bureaucratiques néerlandaises.
Exigences salariales et critères d'éligibilité pour 2026
La conformité repose en premier lieu sur le respect de barèmes financiers stricts définis par les autorités néerlandaises. Pour l'année fiscale 2026, le seuil standard de salaire annuel imposable s'élève à 48 013 €. Ce montant correspond au revenu imposable minimum une fois l'indemnité exonérée déduite du salaire brut. Il ne s'agit pas d'un simple objectif prévisionnel, mais d'un plancher strict conditionnant l'éligibilité. Si le salaire d'un collaborateur tombe sous ce seuil à un moment quelconque de l'année, le bénéfice du régime peut être révoqué avec effet rétroactif. Pour une analyse détaillée de ces montants, consultez notre guide de référence sur les exigences salariales 2026 du régime des 30 %.
Un seuil réduit de 36 482 € s'applique spécifiquement aux collaborateurs de moins de 30 ans titulaires d'un diplôme de Master reconnu. Ce barème allégé favorise l'embauche de jeunes spécialistes à fort potentiel. Les employeurs doivent toutefois contrôler ces montants par rapport au salaire de sécurité sociale (SV-loon) figurant sur chaque fiche de paie mensuelle. Le SV-loon constitue la base de calcul des cotisations sociales néerlandaises et sert de métrique officielle à l'administration fiscale (Belastingdienst). Gérer une structure d'EOR et de régime des 30 % aux Pays-Bas garantit l'automatisation et l'exactitude de ces vérifications mensuelles, préservant votre entreprise de tout risque de non-conformité. Vous pouvez dès à présent demander un devis personnalisé afin d'évaluer l'impact de ces seuils sur vos budgets d'embauche.
La règle des 150 kilomètres
Le régime des 30 % est réservé aux « salariés entrants » qui résidaient à une distance substantielle des Pays-Bas avant leur embauche. Pour être éligible, le candidat doit avoir résidé à plus de 150 kilomètres de la frontière néerlandaise à vol d'oiseau pendant au moins 16 des 24 mois précédant son premier jour de travail. Ce critère géographique est fréquemment source de confusion : il exclut de facto la quasi-totalité des candidats résidant en Belgique ainsi qu'une large part de l'ouest de l'Allemagne et du nord de la France. Pour vérifier précisément les modalités de calcul de cette distance, consultez la page officielle du Belastingdienst sur la règle des 150 km. Les justificatifs prouvant la résidence antérieure, tels que les factures de services publics ou les baux de location, doivent être archivés pendant au moins cinq ans.
Rareté et expertise spécifique
Le fondement juridique du régime réside dans la détention d'une expertise spécifique rare sur le marché du travail néerlandais. En pratique, le Belastingdienst présume que cette expertise est acquise dès lors que les seuils de rémunération obligatoires sont atteints. Ce niveau de rémunération supérieur est considéré comme la preuve par le marché de la valeur ajoutée du profil. Bien que cela rende la procédure prévisible pour la majorité des fonctions en entreprise, certaines exceptions existent. Par exemple, les chercheurs scientifiques et les médecins en formation peuvent en bénéficier quel que soit leur niveau de salaire, sous réserve de remplir d'autres critères institutionnels. Collaborer avec un partenaire d'EOR et de régime des 30 % aux Pays-Bas vous permet d'aborder ces cas spécifiques sans compromettre votre statut auprès de l'IND ou de l'administration fiscale.
La transition 2026 : le passage de 30 % à 27 %
De récentes réformes législatives ont modifié le pourcentage d'exonération fiscale applicable aux décisions accordées après certaines dates charnières. Alors que le taux de 30 % représentait un standard historique, les employeurs doivent désormais distinguer soigneusement les régimes historiques à 30 % des nouvelles demandes soumises au taux à venir de 27 %. La fiche d'information 2026 confirme que la réduction progressive de ce taux se poursuit comme prévu, obligeant les entreprises à adapter leurs logiciels de paie à une gestion à deux vitesses. En pratique, différents salariés au sein d'une même entreprise pourront se voir appliquer des taux distincts selon leur date d'embauche et la date d'octroi de leur décision. Ce point de conformité stratégique exige un suivi rigoureux des dossiers et une communication transparente avec vos collaborateurs. En outre, les expatriés sont désormais pleinement imposables aux Pays-Bas sur leur épargne et leurs investissements mondiaux, marquant ainsi la fin des larges exonérations des années passées.
Impact sur le calcul du salaire net
La réduction du taux à 27 % impose un recalcul immédiat des grilles de rémunération pour toutes les embauches à venir et les exercices budgétaires futurs. Les employeurs ne doivent plus s'appuyer sur leurs anciennes grilles salariales ou simulateurs de paie pour leurs projections 2026 et 2027. Lors des négociations contractuelles avec des talents internationaux, il est capital de présenter des estimations de salaire net établies sur la base confirmée du taux de 27 %, afin d'éviter toute promesse excessive quant au revenu disponible réel. Nous préconisons d'intégrer dans vos modèles de contrats de travail des clauses adaptées stipulant que le salaire net est susceptible d'évoluer en fonction des réformes législatives du régime. Cette démarche proactive protège l'employeur si de nouvelles modifications interviennent durant les cinq ans de validité du dispositif. Pour une analyse complète de ces conditions, consultez notre guide sur les critères d'éligibilité au régime des 30 % en 2026. S'associer à un prestataire d'EOR et de régime des 30 % aux Pays-Bas vous permet d'externaliser ces calculs complexes auprès d'experts locaux qui assurent une veille réglementaire constante.
Suppression du statut de non-résident partiel
La suppression du statut de non-résident partiel (partiële buitenlandse belastingplicht) constitue une réforme majeure qui prend son plein effet pour les nouveaux demandeurs en 2026. Auparavant, les bénéficiaires du régime des 30 % pouvaient opter pour le statut de contribuable non-résident au titre des revenus de la Box 2 (participations substantielles) et de la Box 3 (épargne et investissements), mettant ainsi leur patrimoine mondial à l'abri de l'impôt néerlandais. Cet avantage a été abrogé pour les nouveaux dossiers, ce qui signifie que la totalité des revenus mondiaux provenant de l'épargne, des actions et du patrimoine immobilier est désormais soumise aux barèmes fiscaux néerlandais de droit commun. Cette évolution a un impact sensible sur les professionnels détenant un patrimoine élevé et peut orienter leurs choix d'installation. Les employeurs doivent être prêts à aborder ce sujet dès la phase de recrutement afin de cadrer les attentes. Des précisions officielles sur ces changements sont disponibles sur la page gouvernementale relative aux obligations fiscales. Gérer un dispositif d'EOR et de régime des 30 % aux Pays-Bas par l'intermédiaire d'un partenaire spécialisé garantit que vos recrues reçoivent une information claire et exacte concernant leur statut de résidence et leurs obligations fiscales, un élément fondamental pour instaurer la confiance et favoriser la rétention.
Procédure de demande et calendrier pour les employeurs
Mettre en œuvre une politique d'expatriation efficace exige une organisation rigoureuse en matière de calendrier et de constitution des dossiers. La procédure s'articule autour de quatre grandes étapes qui doivent être coordonnées avec précision afin de sécuriser simultanément le permis de séjour et l'avantage fiscal. Premièrement, vous devez rassembler les diplômes originaux du collaborateur ainsi que les justificatifs de domicile couvrant les 24 mois précédant sa prise de fonction. Ces pièces forment le socle de la demande. Deuxièmement, la demande officielle du régime des 30 % doit être transmise au Belastingdienst dans un délai strict de quatre mois à compter du premier jour de travail. Troisièmement, le visa de migrant hautement qualifié doit être pris en charge via des partenaires agréés pour garantir une arrivée rapide sur le territoire. Enfin, la démarche aboutit à la réception de la notification officielle (beschikking) émise par l'administration fiscale, confirmant l'éligibilité du salarié et la durée de validité du régime.
Gérer les flux de travail via une solution d'EOR et de régime des 30 % aux Pays-Bas simplifie grandement ces étapes opérationnelles. En vous appuyant sur une procédure d'onboarding structurée, vous supprimez les lourdeurs administratives qui ralentissent habituellement les recrutements internationaux. Si vous êtes prêt à démarrer, n'hésitez pas à demander un devis personnalisé pour découvrir comment notre expertise peut accélérer votre déploiement aux Pays-Bas.
Le délai impératif de quatre mois
La fenêtre de dépôt de quatre mois est une règle de conformité stricte et non négociable. Les demandes soumises dans ce délai permettent d'appliquer l'exonération fiscale avec effet rétroactif dès le premier jour de prise de poste du salarié. En cas de dépassement de ce délai, le régime ne s'appliquera qu'à compter du premier jour du mois suivant la date de réception du dossier. Cela entraîne la perte définitive du bénéfice fiscal pour les premiers mois travaillés, ce qui engendre régulièrement de fortes déceptions chez les employés. Pour un inventaire exhaustif des pièces nécessaires, consultez notre guide de demande du régime des 30 %. Un suivi rigoureux des dates d'embauche s'avère indispensable pour préserver la rétroactivité du dispositif.
Traitement accéléré via des partenaires agréés
La réactivité est souvent le critère le plus déterminant pour les entreprises de haute technologie et d'ingénierie qui doivent pourvoir d'urgence des postes de spécialistes. Alors que le traitement classique d'un titre de séjour par l'IND peut nécessiter plusieurs mois, les dossiers introduits par le biais de partenaires agréés (référents reconnus) reçoivent généralement une décision en trois semaines environ. Ce circuit rapide offre un gain de temps considérable par rapport au délai légal standard de 90 jours. Il permet à vos experts de s'installer et de s'investir dans vos projets opérationnels bien plus rapidement. Pour accompagner ce rythme soutenu, ICSPayroll s'engage à vous transmettre un devis détaillé sous 24 heures. Cette réactivité vous permet de passer de la sélection du candidat au dépôt effectif de la demande sans rupture. Recourir à une solution d'EOR et de régime des 30 % aux Pays-Bas vous procure l'infrastructure de gestion nécessaire pour maintenir cette célérité tout en respectant l'ensemble des standards légaux.
Embaucher par le biais d'un partenaire EOR aux Pays-Bas
La constitution d'une société néerlandaise (BV) est une démarche longue et onéreuse qui peut différer votre accès au marché de plusieurs mois. Les services d'Employer of Record (EOR, ou portage salarial international) constituent une alternative stratégique : ils permettent aux sociétés internationales d'embaucher immédiatement des salariés aux Pays-Bas sans devoir y immatriculer une entité juridique. Un partenaire local prend en charge l'ensemble du cycle de vie professionnel, depuis la rédaction de contrats de travail conformes jusqu'à l'exécution de la paie. Surtout, un prestataire spécialisé en EOR et régime des 30 % aux Pays-Bas pilote la demande fiscale ainsi que le parrainage du visa de migrant hautement qualifié via des partenaires agréés. Vos équipes RH internes sont ainsi déchargées de la gestion administrative tout en garantissant un respect scrupuleux des critères de l'IND.
Tous les coûts salariaux sont consolidés au sein d'une facture mensuelle unique reposant sur un coefficient de paie transparent (payroll factor). Ce fonctionnement assure une prévisibilité budgétaire complète en regroupant salaire brut, cotisations patronales et frais de gestion. Le coefficient intègre notamment la cotisation retraite obligatoire de 15,2 % ainsi que l'indemnité légale de congés payés de 8 % (vakantiegeld) prévues par le droit du travail néerlandais. Grâce à cette approche tout compris, vous pouvez estimer avec une parfaite exactitude le coût global de chaque spécialiste international recruté sur le marché néerlandais.
Conformité et gestion du risque maladie
L'un des atouts déterminants du recours à un EOR réside dans la couverture du risque d'incapacité de travail pour maladie. En vertu du droit néerlandais, les employeurs sont tenus de maintenir une part substantielle de la rémunération d'un collaborateur pendant une durée pouvant aller jusqu'à deux ans en cas de maladie de longue durée. Les prestations d'un EOR intègrent une assurance globale contre ce risque afin de préserver votre organisation de dépenses imprévues. Par ailleurs, le partenaire assure l'ensemble des déclarations sociales obligatoires et le versement des cotisations patronales, telles que l'AWf, l'Aof et la Zvw. Pour un aperçu détaillé de ces exigences, consultez notre guide de référence sur l'Employer of Record aux Pays-Bas. Cette maîtrise des règles locales vous garantit de rester parfaitement aligné avec les obligations très strictes de la loi néerlandaise sur l'amélioration du rôle de garde-barrière (Wet Verbetering Poortwachter).
Transparence de la tarification
Le modèle basé sur un coefficient de paie a été pensé pour exclure tout coût caché ou frais de gestion imprévu. Il intègre notamment le provisionnement de l'indemnité légale de licenciement (transitievergoeding), plafonnée à 102 000 € pour l'année 2026. Ainsi, en cas de rupture de contrat, les conséquences financières restent maîtrisées au sein d'un cadre budgétaire prévisible. Au-delà des considérations financières, vos salariés accèdent à un portail en ligne dédié. Cette interface numérique permet aux collaborateurs de consulter leurs bulletins de paie, de suivre l'état d'avancement de leur régime des 30 % et de gérer leurs documents contractuels en toute simplicité. Exploiter une solution d'EOR et de régime des 30 % aux Pays-Bas garantit à vos talents internationaux une expérience professionnelle d'entreprise de premier ordre, pendant que vous restez concentré sur vos objectifs commerciaux stratégiques.
Sécuriser votre stratégie de recrutement aux Pays-Bas pour 2026
Naviguer au sein de l'environnement fiscal néerlandais en 2026 nécessite une démarche proactive quant au paramétrage des salaires et une grande rigueur administrative. Le respect du seuil réglementaire de 48 013 € et l'anticipation du passage au taux d'exonération de 27 % sont primordiaux pour préserver votre pouvoir d'attraction sur le marché mondial des compétences. En vous appuyant sur un partenariat d'EOR et de régime des 30 % aux Pays-Bas, vous évitez les contraintes de création d'une filiale locale tout en vous assurant que chaque exigence formulée par l'IND ou le Belastingdienst est traitée avec une précision absolue. C'est un gage de sérénité qui vous permet de vous focaliser sur votre croissance opérationnelle plutôt que sur des procédures administratives.
Notre approche repose sur un coefficient de paie limpide qui écarte toute mauvaise surprise budgétaire, tandis que nos partenaires agréés permettent l'obtention accélérée des visas de migrants hautement qualifiés en trois semaines environ. Nous délivrons des devis sur mesure sous 24 heures pour vous permettre de concrétiser vos recrutements sans perte de temps. Recrutez aux Pays-Bas en toute sérénité et demandez l'application du régime des 30 % dès aujourd'hui pour doter votre organisation des compétences clés indispensables à sa réussite. Avec une structure administrative robuste, votre développement international s'opérera de manière fluide, pérenne et rigoureusement conforme.
Foire aux questions (FAQ)
Quel est le salaire minimum requis pour le régime des 30 % en 2026 ?
Le seuil standard de salaire annuel imposable pour 2026 est de 48 013 €. Ce chiffre correspond au revenu imposable minimal devant subsister une fois l'indemnité non imposable déduite du salaire brut. Les employeurs doivent s'assurer que la rémunération imposable du salarié reste supérieure à ce montant tout au long de l'année pour préserver l'éligibilité. Si le salaire descend sous ce niveau suite à un congé sans solde ou à un passage à temps partiel, l'avantage fiscal est généralement suspendu pour la période concernée.
Le taux du régime des 30 % est-il toujours de 30 % pour les nouveaux demandeurs en 2026 ?
Oui, le taux de l'indemnité demeure fixé à un maximum de 30 % tout au long de l'année fiscale 2026. Il convient toutefois d'anticiper la réforme législative programmée pour le 1er janvier 2027. À cette date, le taux d'exonération maximal sera ramené à 27 % pour l'ensemble des bénéficiaires pour le reste de leur période d'octroi. Cet ajustement concernera à la fois les titulaires actuels du régime et les nouveaux arrivants recrutés durant la phase de transition en 2026.
Puis-je demander le régime des 30 % pour un travailleur à distance aux Pays-Bas ?
Vous ne pouvez solliciter ce régime que si le travailleur à distance s'installe physiquement aux Pays-Bas spécifiquement pour occuper son poste. Le candidat doit répondre au statut de « salarié entrant », ce qui impose d'avoir résidé à plus de 150 kilomètres de la frontière néerlandaise pendant au moins 16 des 24 mois précédant son embauche. Si la personne réside déjà sur le territoire néerlandais au moment de l'engagement des démarches de recrutement, elle ne sera pas éligible au dispositif.
Combien de temps prend l'instruction d'une demande de régime des 30 % ?
L'administration fiscale néerlandaise (Belastingdienst) met habituellement entre 10 et 13 semaines pour rendre sa décision officielle sur un dossier de régime des 30 %. Bien que ce délai soit conséquent, le dispositif s'applique de façon rétroactive si la demande a été déposée dans les quatre mois suivant le premier jour de travail du salarié. Recourir à un partenaire spécialisé en EOR et régime des 30 % aux Pays-Bas assure la parfaite complétude du dossier, évitant ainsi les blocages administratifs et garantissant les économies fiscales rétroactives.
Que devient le régime des 30 % en cas de changement d'employeur ?
Le bénéfice du régime des 30 % peut être transféré au nouvel employeur, à condition que le collaborateur continue de satisfaire aux critères de rémunération et d'expertise requise. Le nouvel employeur doit soumettre une nouvelle demande conjointe dans un délai maximal de trois mois suivant la rupture du contrat de travail précédent. Si ce délai de trois mois est dépassé, la décision devient caduque de façon irréversible. L'employeur repreneur doit en outre valider que le salarié conserve son statut de migrant hautement qualifié selon les critères 2026.
Le régime des 30 % s'applique-t-il à l'indemnité de congés payés ?
Oui, le régime des 30 % s'applique sur la rémunération brute globale, laquelle comprend l'indemnité légale de congés payés de 8 % (vakantiegeld) ainsi que les éventuelles primes et bonus éligibles. L'employeur calcule la part exonérée sur la totalité du package de rémunération. Toutefois, le salaire imposable résiduel doit obligatoirement demeurer supérieur au plancher 2026 de 48 013 €. Cette assiette globale fait du dispositif un levier très efficace pour maximiser le revenu net perçu par les experts internationaux sans alourdir le coût total employeur.
Un employeur peut-il solliciter le régime des 30 % sans disposer d'une entité juridique néerlandaise ?
Un employeur étranger ne peut pas faire une demande directe sans être doté d'une entité juridique immatriculée aux Pays-Bas ou d'un compte de retenue à la source local. Pour surmonter cette contrainte, de nombreuses entreprises internationales ont recours à une solution d'EOR et de régime des 30 % aux Pays-Bas. L'EOR intervient comme l'employeur légal de référence et gère l'ensemble de la procédure par le biais de partenaires agréés. Cela permet aux entreprises étrangères de recruter des profils basés aux Pays-Bas et de leur faire bénéficier de l'avantage fiscal sans avoir à supporter la création d'une BV locale.
Quels sont les seuils salariaux 2026 pour les migrants hautement qualifiés de moins de 30 ans ?
Pour l'année 2026, le seuil de salaire mensuel brut pour un migrant hautement qualifié de moins de 30 ans s'élève à 4 357 €, hors indemnité de congés payés de 8 %. Si le collaborateur est en outre titulaire d'un Master reconnu, le seuil de salaire imposable pour l'application du régime des 30 % est abaissé à 36 497 € par an. Ces conditions allégées visent précisément à aider les entreprises néerlandaises à attirer de jeunes profils prometteurs à l'international tout en garantissant une conformité totale avec les critères de l'IND.

Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions à l'origine d'ICS Payroll. Il supervise les services d'Employer of Record et de gestion de la paie néerlandaise : contrats de travail, déclarations d'impôt sur les salaires et de sécurité sociale, pécule de vacances, retraite, arrêts maladie et conformité aux conventions collectives (CAO), avec une intégration possible sous 48 heures.
Questions fréquentes
Le seuil standard de salaire annuel imposable pour 2026 est de 48 013 €. Ce chiffre représente le montant imposable minimal requis après application de l'indemnité exonérée. Vous devez comparer ce montant avec le salaire de sécurité sociale (SV-loon) figurant sur la fiche de paie mensuelle afin d'assurer la conformité. Si le salaire imposable passe en dessous de ce niveau au cours de l'année, le bénéfice du dispositif peut être révoqué. Les barèmes détaillés sont consultables sur le site du Belastingdienst.
Les nouveaux demandeurs en 2026 bénéficient toujours d'une indemnité non imposable à hauteur de 30 % pendant l'année en cours. Cependant, les modifications législatives prévoient que ce taux sera ramené à 27 % à compter du 1er janvier 2027. Les employeurs doivent actualiser leurs contrats de travail dès à présent pour refléter ce changement à venir, garantissant ainsi que l'entreprise comme le salarié anticipent cette baisse de salaire net. Les décisions délivrées avant certaines dates charnières demeurent soumises à des dispositions transitoires spécifiques.
Vous pouvez solliciter le régime si le travailleur à distance déménage aux Pays-Bas depuis une localité située à plus de 150 kilomètres de la frontière néerlandaise. Le collaborateur doit impérativement avoir été recruté à l'étranger pour ce poste précis. S'appuyer sur une solution d'EOR et de régime des 30 % aux Pays-Bas via des partenaires agréés vous permet de salarier ces profils en toute conformité, sans nécessiter d'entité locale. Le travailleur doit remplir l'ensemble des critères d'expertise et de rémunération pour être éligible.
L'administration fiscale rend généralement sa décision dans un délai de huit à dix semaines après le dépôt. Toutefois, la constitution du dossier et les démarches de visa sont nettement plus rapides lorsqu'elles sont menées par des partenaires agréés. Par exemple, un visa de migrant hautement qualifié peut être instruit en trois semaines environ. Il est capital d'adresser la demande dans les quatre mois suivant le premier jour de travail du salarié pour garantir la rétroactivité du régime dès sa date d'embauche. Tout retard engendre une perte financière définitive.
Le régime peut être transféré vers un nouvel employeur sous réserve que le collaborateur retrouve un poste dans un délai de trois mois suivant la fin de son contrat initial. Le nouvel employeur doit soumettre une nouvelle demande conjointe auprès de l'administration fiscale. Les deux parties doivent continuer de satisfaire aux exigences d'expertise et aux seuils salariaux de 2026. Si l'interruption entre les deux emplois excède trois mois, l'avantage fiscal prend fin de manière définitive et ne peut plus être réactivé pour ce séjour aux Pays-Bas.
L'indemnité exonérée de 30 % s'applique à l'ensemble du salaire brut, ce qui inclut l'indemnité légale de congés payés de 8 %. Elle s'étend également aux bonus imposables et aux divers avantages en nature. Les employeurs doivent veiller à ce que les 70 % restants de la rémunération globale respectent toujours le seuil standard 2026 de 48 013 €. La rigueur de ces calculs est déterminante pour garantir la conformité et éviter tout redressement fiscal rétroactif lors d'un audit de paie par le Belastingdienst.
Un employeur ne peut pas solliciter directement l'avantage fiscal sans disposer d'une entité juridique néerlandaise ou d'un établissement stable. Il est toutefois possible d'y parvenir en ayant recours à une solution d'EOR et de régime des 30 % aux Pays-Bas. Dans ce schéma, l'EOR agit en tant qu'employeur légal de référence par l'intermédiaire de partenaires agréés. Votre entreprise peut ainsi embaucher des talents et leur faire bénéficier du dispositif sans la lourdeur administrative liée à la constitution d'une BV néerlandaise ou à la gestion locale des paies et assurances.
Les migrants hautement qualifiés de moins de 30 ans possédant un diplôme de Master reconnu délivré par un établissement international bénéficient d'un seuil réduit fixé à 36 497 €. Ce barème préférentiel aide les entreprises à attirer de jeunes talents sur des fonctions innovantes. Dès que le salarié atteint l'âge de 30 ans, sa rémunération doit immédiatement satisfaire au seuil standard 2026 de 48 013 € pour qu'il conserve l'avantage. L'éligibilité du diplôme peut être validée via les ressources officielles de l'IND afin de s'assurer de l'application correcte de ce taux réduit. Joost Hubregtse, Directeur de la paie Joost Hubregtse est le Directeur de la paie chez ICSPayroll, fort de plus de 15 ans d'expérience en droit du travail néerlandais et en mobilité internationale. Il est spécialisé dans l'ingénierie complexe de la paie, la conformité au régime des 30 % et les structures d'emploi transfrontalières pour les groupes internationaux s'implantant sur le marché néerlandais. Recommandé et révisé par Joost Hubregtse, Directeur de la paie, le 24 août 2026.


