Regla del 30% para Migrantes Altamente Cualificados: La Guía de Preguntas Frecuentes para Empleadores en 2026
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
Por Joost Hubregtse, Director de Nóminas
Asegurar un visado para Migrantes Altamente Cualificados en 2026 requiere más que cumplir un salario mínimo; exige una alineación precisa con las regulaciones fiscales en evolución y los rigurosos nuevos estándares de documentación. Es probable que entienda que el mercado laboral holandés sigue siendo ajustado, pero la carga administrativa de incorporar talento internacional se siente cada vez más pesada. Entre la indexación salarial de 2026 y la inminente transición a una tasa libre de impuestos del 27%, la gestión de nóminas para expatriados se ha convertido en un cálculo de alto riesgo. A menudo es difícil equilibrar ofertas competitivas con el temor al incumplimiento de la IND.
Esta guía proporciona la claridad que necesita para dominar los umbrales salariales de 2026 y garantizar que su organización cumpla plenamente con los últimos requisitos. Exploraremos cómo aprovechar una asociación de EOR y la regla del 30% en Países Bajos puede simplificar estas complejidades, permitiéndole contratar con confianza antes de establecer una entidad local. Desde el umbral general de 48.013 € hasta las nuevas reglas de retención de extractos bancarios, desglosamos exactamente lo que los empleadores deben hacer para asegurar y mantener estos vitales beneficios fiscales.
Puntos Clave
- Conozca los umbrales salariales actualizados para 2026, incluyendo el estándar de 48.013 € y la tasa reducida para especialistas más jóvenes con un título de Máster.
- Comprenda el cambio legislativo de una exención fiscal del 30% a la nueva tasa del 27% y cómo afecta a su estrategia de nómina holandesa.
- Domine el crítico plazo de cuatro meses para la solicitud para asegurar beneficios fiscales retroactivos para sus contrataciones internacionales.
- Descubra cómo el uso de una asociación de EOR y la regla del 30% en Países Bajos facilita la incorporación rápida y el cumplimiento sin una entidad legal local.
- Identifique los nuevos requisitos administrativos para 2026, como la retención obligatoria de extractos bancarios para la preparación de auditorías.
Comprensión de la Regla del 30% para Migrantes Altamente Cualificados en 2026
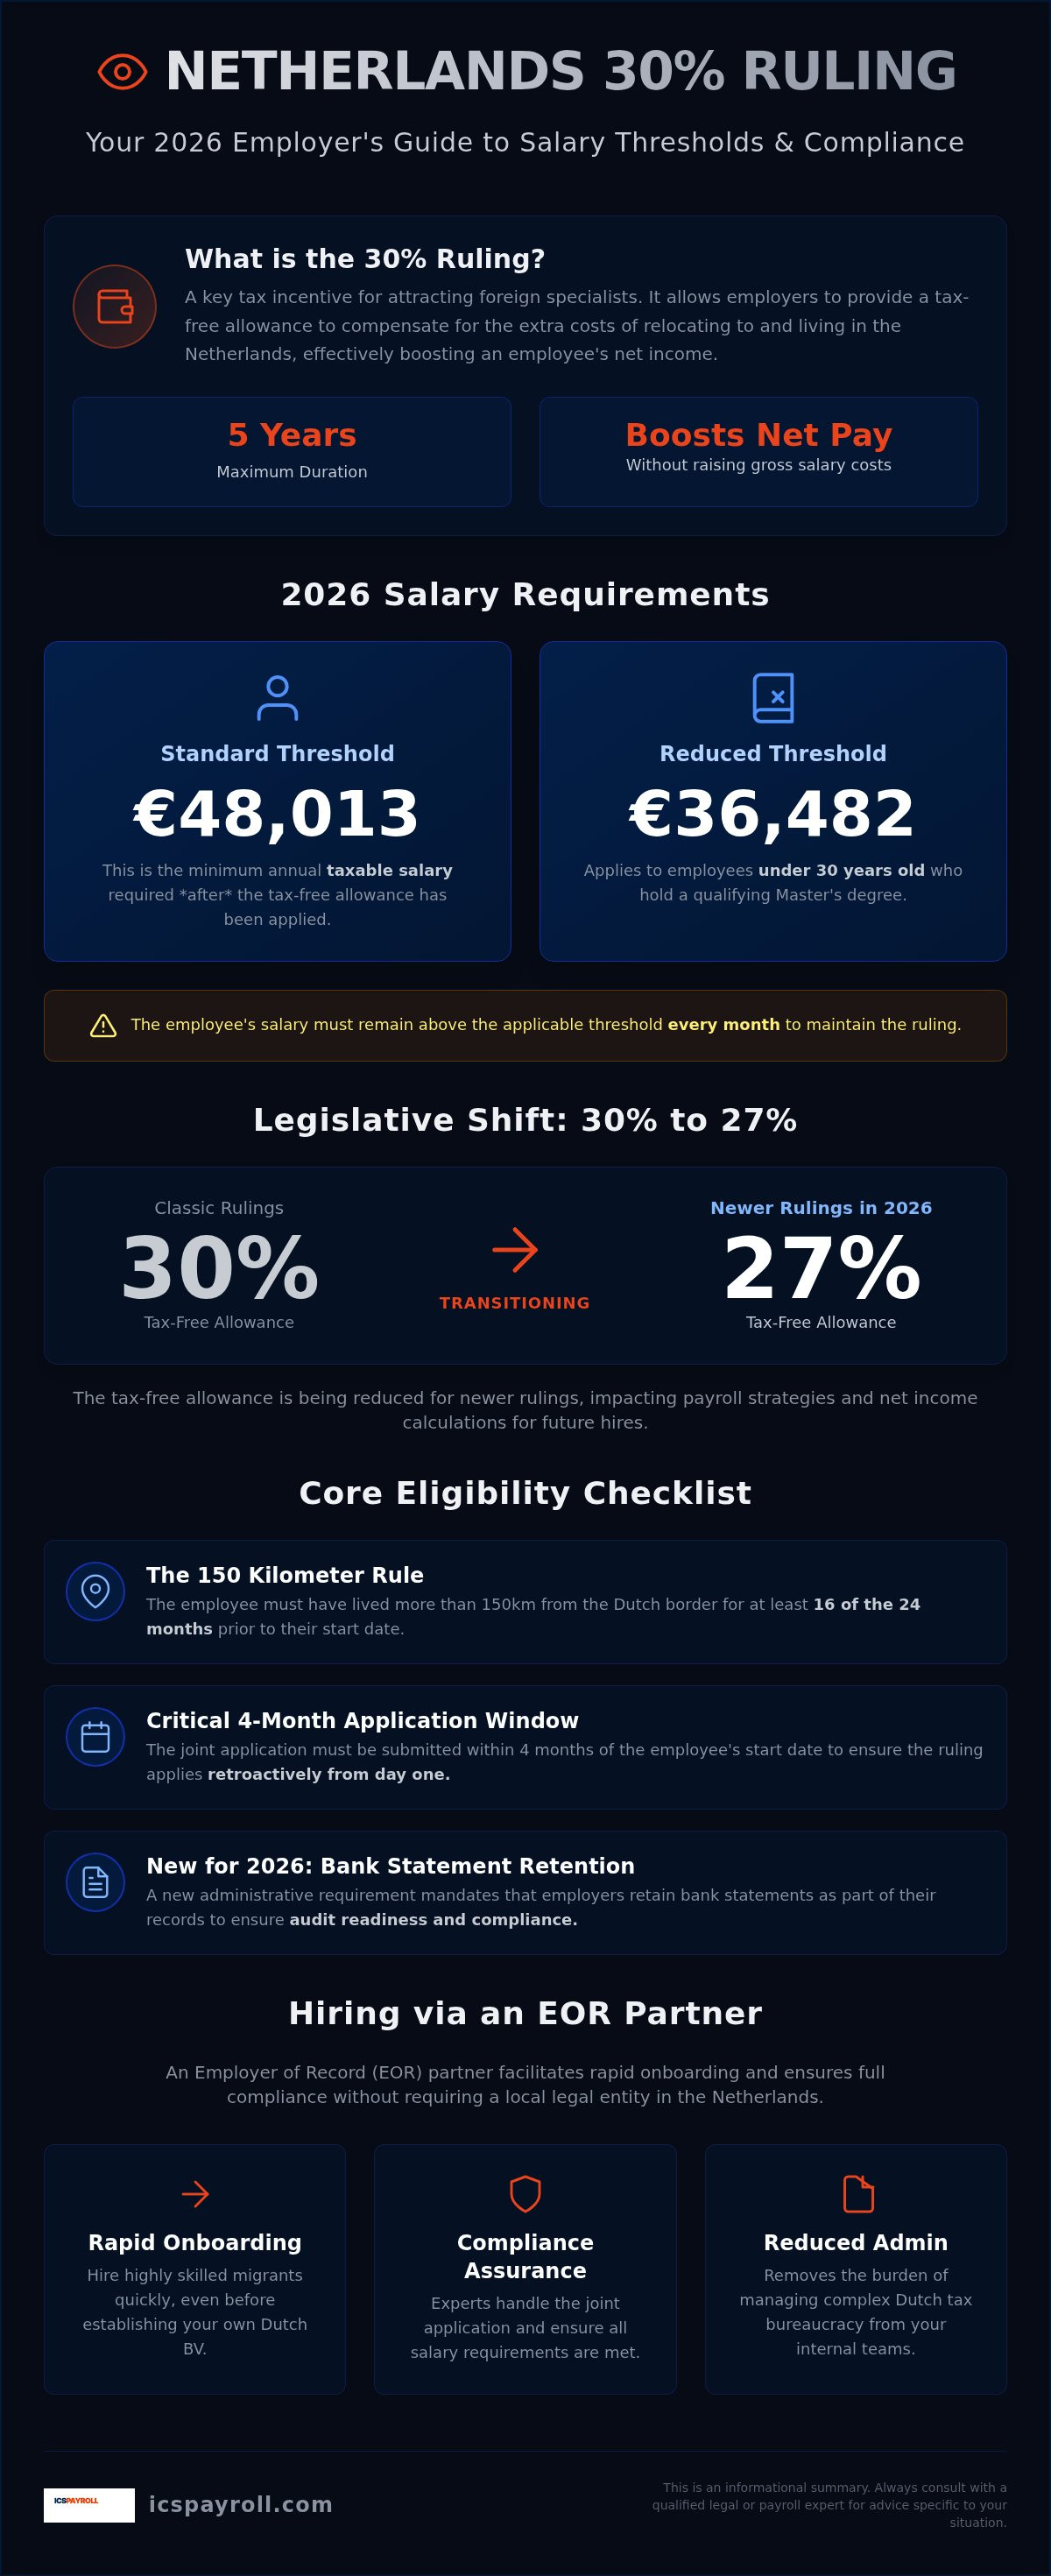
La regla del 30% (30% ruling) sirve como un incentivo fiscal vital para las empresas holandesas que buscan atraer talento especializado del extranjero. Funciona como una facilidad fiscal diseñada para compensar los costes extraterritoriales (extraterritorial costs) incurridos por los expatriados cuando se trasladan a Países Bajos. Este esquema permite a los empleados elegibles recibir un porcentaje específico de su salario bruto como una asignación libre de impuestos; esto cubre efectivamente las significativas diferencias en el coste de vida entre su país de origen y el mercado holandés. La gestión de un acuerdo de EOR y la regla del 30% en Países Bajos permite a las empresas simplificar este proceso manteniendo el pleno cumplimiento de las leyes fiscales locales. La facilidad actúa como una herramienta principal de reclutamiento para asegurar experiencia que actualmente es escasa en el mercado laboral local.
Los empleadores deben comprender que este beneficio está estrictamente limitado a una duración máxima de cinco años. Comprender los conceptos básicos de la regla del 30% es esencial para cualquier empresa que planee expandir su fuerza laboral con especialistas internacionales. Es un proceso estructurado que requiere una administración precisa de la nómina para seguir cumpliendo con la Administración Tributaria Holandesa (Belastingdienst). El incumplimiento de los plazos estrictos o los umbrales salariales puede llevar a la pérdida inmediata del beneficio para el empleado, creando una fricción financiera significativa.
El Propósito del Esquema para Expatriados
El objetivo principal del esquema es reforzar la posición competitiva de las empresas holandesas en sectores globales como la tecnología, la ciencia de datos y la ingeniería. Al aumentar el salario neto de un candidato sin elevar los costes salariales brutos totales del empleador, la regla hace de Países Bajos un destino muy atractivo para profesionales de primer nivel. Aborda específicamente la carga financiera de la reubicación. Esto incluye los gastos de mudanza y los costes de mantener una doble vivienda durante el período de transición inicial. Esta eficiencia financiera garantiza que las empresas locales puedan competir por el mismo talento buscado por empresas en Londres o Berlín. Es una fuerza estabilizadora para las empresas internacionales que entran por primera vez en el mercado holandés.
Terminología Clave de 2026 para Empleadores
Para gestionar este proceso de manera efectiva, los empleadores deben estar familiarizados con términos regulatorios específicos. Los costes extraterritoriales (extraterritorial costs) se refieren a los gastos reales relacionados con la estancia fuera del país de origen de un trabajador. Un empleado entrante (incoming employee) se define como un trabajador reclutado a una distancia de más de 150 kilómetros de la frontera holandesa durante al menos 16 de los 24 meses anteriores a su fecha de inicio. Finalmente, cada solicitud debe ser una solicitud conjunta (joint application). Esto significa que tanto el empleador como el empleado deben firmar la solicitud formal a las autoridades fiscales. La utilización de un especialista en EOR y la regla del 30% en Países Bajos asegura que estas definiciones se apliquen correctamente desde el primer día de empleo. Esto previene errores administrativos costosos y elimina la carga de gestionar la compleja burocracia holandesa de sus equipos internos de RRHH.
Requisitos Salariales y Criterios de Elegibilidad para 2026
El cumplimiento comienza con el cumplimiento de los estrictos puntos de referencia financieros establecidos por las autoridades holandesas. Para el año fiscal 2026, el umbral salarial anual imponible estándar es de 48.013 EUR. Esta cifra representa el importe imponible después de que se haya deducido la exención fiscal. Es vital recordar que esto no es solo un objetivo; es un límite mínimo estricto para la elegibilidad. Si el salario de un empleado cae por debajo de este nivel en cualquier momento durante el año, la regla puede ser revocada retroactivamente. Para una inmersión más profunda en estas cifras, consulte nuestra guía de referencia Requisitos Salariales de la Regla del 30% para 2026.
Un umbral reducido de 36.482 EUR se aplica específicamente a los empleados menores de 30 años que posean un título de Máster cualificado. Este punto de entrada más bajo fomenta la contratación de especialistas jóvenes y con alto potencial. Sin embargo, los empleadores deben verificar estas cifras con el salario de la Seguridad Social (SV-loon) en cada nómina mensual. El SV-loon es la base para las cotizaciones a la seguridad social holandesa y sirve como la métrica oficial para la Administración Tributaria. La gestión de una estructura de EOR y la regla del 30% en Países Bajos garantiza que estas verificaciones mensuales sean automatizadas y precisas, protegiendo su negocio de un incumplimiento accidental. Puede solicitar un presupuesto a medida para ver cómo estos umbrales impactan en su presupuesto de contratación específico.
La Regla de los 150 Kilómetros
La regla del 30% (30% ruling) está reservada para "empleados entrantes" (incoming employees) que vivieron a una distancia significativa de Países Bajos antes de su fecha de inicio. Para calificar, un individuo debe haber residido a más de 150 kilómetros de la frontera holandesa durante al menos 16 de los 24 meses anteriores a su primer día de trabajo. Este requisito geográfico es un punto frecuente de confusión. Excluye efectivamente a la mayoría de los candidatos que viven en Bélgica y a gran parte del oeste de Alemania o del norte de Francia. Para obtener detalles precisos sobre cómo se mide la distancia, consulte la página oficial de la Belastingdienst sobre la regla de los 150 km. La documentación que pruebe la residencia previa, como facturas de servicios públicos o contratos de alquiler, debe conservarse en archivo durante al menos cinco años.
Escasez y Experiencia Específica
La base legal de la regla es la posesión de experiencia específica que es escasa en el mercado laboral holandés. En la práctica, la Administración Tributaria holandesa generalmente asume que esta experiencia existe si se cumplen los umbrales salariales obligatorios. El salario más alto se considera una prueba de mercado del valor especializado del candidato. Si bien esto hace que el proceso sea predecible para la mayoría de los roles corporativos, existen ciertas excepciones. Por ejemplo, los investigadores científicos y los médicos en formación pueden calificar independientemente de su nivel salarial, siempre que cumplan otros criterios institucionales. La utilización de un socio de EOR y la regla del 30% en Países Bajos le ayuda a navegar por estos casos límite sin arriesgar su posición corporativa con la IND o la oficina de impuestos.
La Transición de 2026: Del 30% al 27%
Las recientes actualizaciones legislativas han ajustado fundamentalmente el porcentaje libre de impuestos para las reglas concedidas después de fechas de transición específicas. Si bien la tasa del 30% fue una característica de larga data del mercado laboral holandés, los empleadores ahora deben distinguir cuidadosamente entre las reglas del 30% heredadas y las nuevas solicitudes sujetas a la próxima tasa del 27%. La hoja informativa de 2026 confirma que la eliminación gradual del porcentaje más alto avanza según lo previsto, lo que requiere que las empresas preparen sus sistemas de nómina para un entorno de doble vía. Este período de transición significa que diferentes empleados pueden estar en diferentes tasas dependiendo de su fecha de inicio y estado de regla anterior. Es un punto crítico de cumplimiento que requiere un registro meticuloso y una comunicación clara con su fuerza laboral. Además, los expatriados ahora tributan como residentes plenos sobre los ahorros e inversiones mundiales, lo que marca una desviación de las generosas exenciones de años anteriores.
Impacto en los Cálculos de Salario Neto
La reducción al 27% exige un recálculo inmediato del factor de nómina para todas las próximas contrataciones y ciclos presupuestarios futuros. Los empleadores no deben asumir que las antiguas plantillas salariales o calculadoras de reclutamiento siguen siendo válidas para las proyecciones de 2026 y 2027. Al negociar con talento internacional, es vital presentar proyecciones de salario neto basadas en la tasa confirmada del 27% para evitar prometer demasiado salario a percibir. Recomendamos que las empresas actualicen sus contratos de trabajo estándar para incluir cláusulas que reflejen la posibilidad de futuros ajustes de tasas legislativas. Este enfoque proactivo protege al empleador si se producen más cambios durante el período de cinco años del empleado. Para un desglose completo de estos requisitos, consulte nuestros Criterios de Elegibilidad de la Regla del 30% para 2026. Asociarse con un proveedor de EOR y la regla del 30% en Países Bajos le permite externalizar estos complejos cálculos a expertos locales que supervisan cada cambio legislativo en tiempo real.
Abolición del Estatus de No Residente Parcial
La abolición del estatus de no residente parcial es un cambio trascendental que entra en pleno vigor para los nuevos solicitantes en el panorama de 2026. En años anteriores, los titulares de la regla del 30% podían optar por ser tratados como contribuyentes no residentes para los ingresos de la Box 2 y Box 3, protegiendo efectivamente sus activos globales de la tributación holandesa. Este beneficio se ha eliminado para los nuevos solicitantes, lo que significa que todos los ingresos globales de ahorros, acciones y propiedades están ahora sujetos a las tasas fiscales estándar holandesas. Este cambio afecta significativamente a las personas con un alto patrimonio neto y puede influir en sus decisiones de reubicación a largo plazo. Los empleadores deben estar preparados para discutir estas implicaciones durante la fase de reclutamiento para gestionar las expectativas. Se puede encontrar información detallada sobre estos cambios en la actualización oficial del gobierno sobre responsabilidad fiscal. La gestión de un acuerdo de EOR y la regla del 30% en Países Bajos a través de un socio especializado garantiza que sus empleados reciban información precisa sobre su estado de residencia y sus obligaciones fiscales, lo cual es esencial para mantener la confianza y la retención.
Proceso de Solicitud y Plazos para Empleadores
La ejecución de una estrategia de reubicación exitosa requiere un enfoque metódico de la documentación y los plazos. El proceso implica cuatro etapas principales que deben completarse con precisión clínica para asegurar tanto el visado como los beneficios fiscales. Primero, debe recopilar los diplomas originales del empleado y la prueba de residencia durante los 24 meses anteriores a su fecha de inicio. Esta documentación constituye el núcleo de la solicitud. Segundo, la solicitud formal de la regla del 30% (30% ruling) debe presentarse a la Administración Tributaria dentro de los cuatro meses siguientes al primer día de trabajo del empleado. Tercero, debe gestionar el visado para Migrantes Altamente Cualificados (Highly Skilled Migrant visa) a través de socios autorizados para garantizar una entrada expedita al país. Finalmente, el proceso concluye cuando recibe el beschikking (decisión) oficial de la Administración Tributaria, que confirma la elegibilidad del empleado y la duración de la regla.
La gestión de un flujo de trabajo de EOR y la regla del 30% en Países Bajos simplifica estos pasos operativos. Al utilizar un proceso de incorporación estructurado, puede evitar los cuellos de botella administrativos que a menudo retrasan las contrataciones internacionales. Si está listo para comenzar, puede solicitar un presupuesto a medida para ver cómo nuestra experiencia puede acelerar su expansión en Países Bajos.
El Plazo de Cuatro Meses
La ventana de presentación de cuatro meses es un punto de cumplimiento no negociable. Las solicitudes presentadas dentro de este plazo permiten que la exención fiscal se aplique retroactivamente desde el primer día de trabajo del empleado. Si presenta la solicitud después de esta ventana, la regla solo se aplica a partir del primer día del mes siguiente al mes de la solicitud. Esto resulta en una pérdida permanente de beneficios fiscales para los meses iniciales de empleo, lo que puede causar una frustración significativa para el empleado. Para un desglose detallado de la documentación necesaria, consulte nuestra Guía de Solicitud de la Regla del 30%. El seguimiento meticuloso de las fechas de inicio es esencial para mantener esta elegibilidad retroactiva.
Tramitación Expedita a Través de Socios
La velocidad es a menudo el factor más crítico para las empresas de tecnología e ingeniería que necesitan cubrir roles especializados urgentes. Si bien el procesamiento estándar de la IND para permisos de residencia puede llevar varios meses, las solicitudes gestionadas a través de socios autorizados suelen recibir una decisión en aproximadamente 3 semanas. Esta vía expedita es una ventaja significativa sobre el período legal estándar de 90 días. Permite que su talento se reubique y comience a contribuir a sus proyectos mucho más rápido. Para facilitar esta velocidad, ICSPayroll proporciona un presupuesto a medida en 24 horas. Esta respuesta rápida garantiza que pueda pasar de la aceptación de un candidato a una solicitud presentada sin demoras innecesarias. La utilización de una solución de EOR y la regla del 30% en Países Bajos proporciona la infraestructura administrativa necesaria para mantener este ritmo mientras se garantiza el cumplimiento de todos los estándares legales.
Contratación a Través de un Socio EOR en Países Bajos
Establecer una BV (Besloten Vennootschap) local holandesa es un proceso largo y costoso que a menudo retrasa la entrada al mercado durante meses. Los servicios de Empleador de Registro (EOR, Employer of Record) ofrecen una alternativa estratégica; permiten a las empresas internacionales contratar talento en Países Bajos de inmediato sin una entidad legal local. Un socio local gestiona todo el ciclo de vida del empleo, desde la redacción de contratos conformes hasta la ejecución de complejas nóminas. Lo más importante es que un proveedor especializado de EOR y la regla del 30% en Países Bajos se encarga de la solicitud de la regla del 30% y el patrocinio del visado HSM (Highly Skilled Migrant) a través de socios autorizados. Esto elimina la carga administrativa de sus equipos internos de RRHH al tiempo que garantiza el pleno cumplimiento de los estándares de la IND.
Todos los costes de empleo se consolidan en una factura mensual clara utilizando un factor de nómina transparente. Este modelo proporciona certeza presupuestaria al agregar el salario bruto, las primas sociales y las tarifas de gestión. El factor de nómina cubre específicamente la contribución obligatoria a la pensión del 15,2% y la asignación por vacaciones del 8% requerida por la legislación laboral holandesa. Al utilizar este enfoque todo incluido, puede proyectar con precisión el coste total del empleo para cada especialista internacional que incorpore al mercado holandés.
Cumplimiento y Riesgo de Enfermedad
Una de las ventajas más significativas de utilizar un EOR es la mitigación del riesgo de enfermedad. La ley holandesa exige que los empleadores continúen pagando una gran parte del salario de un empleado durante hasta dos años en caso de enfermedad prolongada. Los servicios de EOR incluyen una cobertura integral del riesgo de enfermedad para proteger su negocio de estos costes impredecibles. Además, el socio gestiona todas las presentaciones obligatorias de la seguridad social y los pagos de primas del empleador, incluidos AWf, Aof y Zvw. Para una descripción completa de estas obligaciones, lea nuestro Pilar de Empleador de Registro en Países Bajos. Esta experiencia localizada garantiza que no incumpla la estricta Ley de Control de Puertas holandesa (Wet Verbetering Poortwachter).
Transparencia en Precios
El modelo de factor de nómina está diseñado para eliminar cargos sorpresa y tarifas administrativas ocultas. Incluye la gestión de la asignación de transición (transition allowance), que está limitada a 102.000 EUR para el año fiscal 2026. Esto asegura que incluso si una relación laboral termina, las implicaciones financieras se gestionen dentro de un marco predecible. Más allá de los beneficios financieros, su fuerza laboral obtiene acceso a un portal de empleados profesional en línea. Esta interfaz digital permite a los empleados rastrear sus nóminas, ver el estado de su regla del 30% y gestionar sus contratos con facilidad. Aprovechar una solución de EOR y la regla del 30% en Países Bajos proporciona a su talento internacional una experiencia corporativa de alto nivel mientras usted se mantiene enfocado en sus objetivos comerciales principales.
Asegurando su Estrategia de Talento Holandés para 2026
Navegar por el panorama fiscal holandés de 2026 requiere un enfoque proactivo para la calibración salarial y la precisión administrativa. Cumplir con el umbral estándar de 48.013 € y gestionar la transición a la tasa libre de impuestos del 27% son esenciales para mantener su ventaja competitiva en el mercado global de talentos. Al utilizar una asociación de EOR y la regla del 30% en Países Bajos, elimina la complejidad del establecimiento de una entidad local al tiempo que garantiza que todos los requisitos de la IND y la Belastingdienst se cumplan con precisión clínica. Es una fuerza estabilizadora que le permite centrarse en el crecimiento en lugar de la burocracia.
Nuestro modelo proporciona un factor de nómina transparente que elimina costes sorpresa; mientras tanto, nuestros socios autorizados facilitan la tramitación expedita del visado HSM en aproximadamente 3 semanas. Proporcionamos presupuestos a medida en 24 horas para ayudarle a pasar de la selección de candidatos a la incorporación a buen ritmo. Contrate en Países Bajos con confianza y solicite la regla del 30% hoy mismo para asegurar la experiencia especializada que su negocio necesita para prosperar. Con la base administrativa adecuada, su expansión internacional puede ser tanto fluida como totalmente conforme.
Preguntas Frecuentes
¿Cuál es el salario mínimo para la regla del 30% en 2026?
El umbral salarial anual imponible estándar para 2026 es de 48.013 €. Esta cifra representa el ingreso imponible mínimo requerido después de que la asignación libre de impuestos haya sido deducida del salario bruto. Los empleadores deben asegurarse de que el salario imponible del empleado se mantenga por encima de este nivel durante todo el año para mantener la elegibilidad. Si el salario cae por debajo de este límite debido a vacaciones no remuneradas o trabajo a tiempo parcial, el beneficio fiscal se pierde típicamente para ese período.
¿La regla del 30% sigue siendo del 30% para nuevos solicitantes en 2026?
Sí, la regla se mantiene en un máximo del 30% durante el año fiscal 2026. Sin embargo, es importante prepararse para un cambio legislativo programado para el 1 de enero de 2027. En esa fecha, la asignación máxima libre de impuestos se reducirá al 27% para todos los usuarios durante el resto de su período. Este ajuste se aplica tanto a los titulares de la regla existentes como a los nuevos solicitantes que se unan durante el período de transición de 2026.
¿Puedo solicitar la regla del 30% si contrato a un trabajador remoto en Países Bajos?
Solo puede solicitar la regla si el trabajador remoto se traslada a Países Bajos específicamente para el puesto. El candidato debe cumplir con los criterios de "empleado entrante" (incoming employee), lo que requiere que haya vivido a más de 150 kilómetros de la frontera holandesa durante al menos 16 de los 24 meses anteriores a la contratación. Si el trabajador ya es residente de Países Bajos cuando comienza el proceso de reclutamiento, generalmente no es elegible para el esquema.
¿Cuánto tiempo tarda el proceso de solicitud de la regla del 30%?
La Administración Tributaria holandesa suele tardar entre 10 y 13 semanas en emitir una decisión formal sobre una solicitud de la regla del 30%. Aunque el tiempo de procesamiento es significativo, el beneficio se puede aplicar retroactivamente si la solicitud se presenta dentro de los cuatro meses siguientes al primer día de trabajo del empleado. La utilización de un socio de EOR y la regla del 30% en Países Bajos garantiza que toda la documentación esté completa y sea precisa, lo que evita retrasos administrativos y protege los beneficios fiscales retroactivos.
¿Qué sucede con la regla del 30% si un empleado cambia de empleador?
La regla del 30% se puede transferir a un nuevo empleador siempre que el empleado siga cumpliendo todos los requisitos de salario y experiencia. El nuevo empleador debe presentar una solicitud conjunta dentro de los tres meses siguientes a la finalización del contrato de trabajo anterior. Si se pierde esta ventana de tres meses, la regla expira y no se puede restablecer. El nuevo empleador también debe verificar que el empleado sigue calificando como migrante altamente cualificado según las regulaciones actuales de 2026.
¿Se aplica la regla del 30% a la paga de vacaciones?
Sí, la regla del 30% se aplica al salario bruto total, que incluye la paga de vacaciones obligatoria del 8% y cualquier bonificación cualificada. El empleador calcula la parte libre de impuestos basándose en el paquete de compensación completo. Sin embargo, el salario imponible restante debe seguir estando por encima del umbral de 48.013 € de 2026. Esta aplicación integral hace que la regla sea una herramienta eficaz para aumentar el salario neto de los especialistas internacionales sin aumentar el coste total para el empleador.
¿Puede un empleador solicitar la regla del 30% sin una entidad legal holandesa?
Un empleador no puede solicitar la regla directamente sin una entidad legal holandesa registrada o una presencia de nómina local. Para resolver esto, muchas empresas internacionales utilizan una solución de EOR y la regla del 30% en Países Bajos. El EOR actúa como el empleador legal registrado y gestiona la solicitud a través de socios autorizados. Esto permite a las empresas extranjeras contratar talento con sede en Países Bajos y ofrecer el beneficio fiscal del 30% sin la sobrecarga de incorporar una BV (Besloten Vennootschap) local.
¿Cuáles son los umbrales salariales de 2026 para migrantes altamente cualificados menores de 30 años?
Para 2026, el umbral salarial bruto mensual para un migrante altamente cualificado menor de 30 años es de 4.357 €, excluyendo la asignación por vacaciones del 8%. Si el empleado también posee un título de Máster cualificado, el umbral salarial imponible de la regla del 30% se reduce a 36.497 € al año. Estos puntos de entrada más bajos están diseñados específicamente para ayudar a las empresas holandesas a atraer especialistas jóvenes y con alto potencial del mercado global, manteniendo al mismo tiempo el pleno cumplimiento de los estándares de la IND.
Artículo de
Joost Hubregtse
Joost Hubregtse es Director de ICS Staffing & Payroll B.V., la filial de Intercompany Solutions de propiedad total detrás de ICS Payroll. Es responsable de los servicios de Empleador de Registro y nóminas holandesas: contratos de trabajo, impuestos sobre salarios y cotizaciones a la seguridad social, paga de vacaciones, pensiones, bajas por enfermedad y cumplimiento de CAO, con incorporación posible en 48 horas.
Preguntas frecuentes
El umbral salarial anual imponible estándar para 2026 es de 48.013 EUR. Esta cifra representa el ingreso imponible mínimo requerido después de que se haya aplicado la asignación libre de impuestos. Debe verificar este monto con el salario de la Seguridad Social (SV-loon) en la nómina mensual para mantener el cumplimiento. Si el salario imponible cae por debajo de este punto de referencia en algún momento durante el año, la facilidad fiscal puede ser revocada. Los requisitos detallados están disponibles en el sitio web de la Belastingdienst.
Los nuevos solicitantes en 2026 todavía reciben una asignación libre de impuestos del 30 por ciento durante el año. Sin embargo, las actualizaciones legislativas confirman que esta tasa se reducirá a un 27 por ciento fijo a partir del 1 de enero de 2027. Los empleadores deben actualizar los contratos de trabajo ahora para reflejar esta próxima transición. Esto asegura que tanto la organización como el empleado estén preparados para la reducción programada del salario neto a percibir. Las reglas heredadas concedidas antes de fechas específicas siguen diferentes reglas de transición.
Puede solicitar la regla si el trabajador remoto se traslada a Países Bajos desde una distancia de más de 150 kilómetros de la frontera holandesa. El empleado debe ser reclutado desde el extranjero específicamente para el puesto. La utilización de una estrategia de EOR y la regla del 30% en Países Bajos a través de socios autorizados le permite contratar a estos especialistas remotos de forma conforme sin una entidad local. El trabajador debe cumplir todos los criterios estándar de salario y experiencia para calificar para la facilidad.
La Administración Tributaria suele emitir una decisión entre ocho y diez semanas después de la presentación. Sin embargo, las fases iniciales de preparación y patrocinio de visado son mucho más rápidas cuando se gestionan a través de socios autorizados. Por ejemplo, un visado HSM puede procesarse en aproximadamente tres semanas. Es fundamental presentar la solicitud dentro de los cuatro meses siguientes al primer día de trabajo del empleado para asegurar que el beneficio se aplique retroactivamente a la fecha de inicio. Retrasar la presentación resulta en una pérdida de ahorros.
La regla puede transferirse a un nuevo empleador si el empleado encuentra un nuevo puesto dentro de los tres meses siguientes a la finalización de su contrato anterior. El nuevo empleador debe presentar una nueva solicitud conjunta a la Administración Tributaria. Ambas partes deben seguir cumpliendo los umbrales salariales y los requisitos de experiencia de 2026. Si la brecha entre trabajos excede los tres meses, la facilidad expira permanentemente y no puede reactivarse para esa estancia específica en Países Bajos según las regulaciones actuales.
La asignación libre de impuestos del 30 por ciento se aplica al salario bruto total, que incluye la asignación obligatoria del 8 por ciento por vacaciones. También cubre bonificaciones imponibles y otros beneficios en especie. Los empleadores deben asegurarse de que el 70 por ciento restante de los ingresos totales siga cumpliendo el umbral estándar de 2026 de 48.013 EUR. La precisión en estos cálculos es esencial para mantener el cumplimiento y evitar responsabilidades fiscales retroactivas durante una auditoría de la Belastingdienst de los registros de nómina de la empresa.
Un empleador no puede solicitar directamente la facilidad fiscal sin una entidad legal holandesa o un establecimiento permanente. Sin embargo, puede lograr esto utilizando una solución de EOR y la regla del 30% en Países Bajos. A través de este modelo, el EOR actúa como el empleador legal registrado a través de socios autorizados. Esto permite a su empresa contratar talento y facilitar la facilidad fiscal sin la carga administrativa de incorporar una BV (Besloten Vennootschap) local holandesa o gestionar complejos trámites de nómina y seguros locales.
Los migrantes altamente cualificados menores de 30 años que posean un título de Máster cualificado de una institución internacional reconocida se enfrentan a un umbral reducido de 36.497 EUR. Este punto de referencia más bajo facilita a las empresas la contratación de especialistas más jóvenes para roles innovadores. Una vez que el empleado cumple 30 años, debe cumplir inmediatamente el umbral estándar de 48.013 EUR de 2026 para mantener el beneficio. Puede verificar la elegibilidad del título a través de los recursos oficiales de la IND para asegurarse de que la tasa reducida se aplique correctamente. Joost Hubregtse, Director de Nóminas Joost Hubregtse es el Director de Nóminas de ICSPayroll con más de 15 años de experiencia en derecho laboral holandés y movilidad internacional. Es especialista en ingeniería compleja de nóminas, cumplimiento de la regla del 30% y estructuras de empleo transfronterizas para entidades globales que ingresan al mercado holandés. Revisado por Joost Hubregtse, Director de Nóminas el 24 de agosto de 2026.
Artículos relacionados