Regime dos 30% para Migrantes Altamente Qualificados: Guia de Perguntas Frequentes do Empregador para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Por Joost Hubregtse, Diretor de Payroll
Garantir um visto de Migrante Altamente Qualificado em 2026 exige mais do que apenas cumprir um patamar salarial mínimo; exige um alinhamento rigoroso com as regulamentações fiscais em evolução e normas documentais novas e exigentes. Provavelmente sabe que o mercado de trabalho neerlandês continua sob grande pressão, contudo a carga administrativa associada à integração de talento internacional parece cada vez mais pesada. Entre a indexação salarial de 2026 e a transição iminente para uma taxa isenta de imposto de 27%, a gestão do processamento salarial para expatriados tornou-se um cálculo de alto risco. É frequentemente difícil equilibrar propostas competitivas com o receio de incumprimento perante o IND.
Este guia fornece a clareza necessária para dominar os limiares salariais de 2026 e assegurar que a sua organização permanece em total conformidade com os requisitos mais recentes. Iremos explorar como tirar partido de uma parceria de EOR and 30% ruling netherlands pode simplificar estas complexidades, permitindo-lhe contratar com confiança antes de ter estabelecido uma entidade local. Desde o limiar geral de 48 013 € até às novas regras de retenção de extratos bancários, explicamos exatamente o que os empregadores devem fazer para garantir e manter estes benefícios fiscais cruciais.
Principais Conclusões
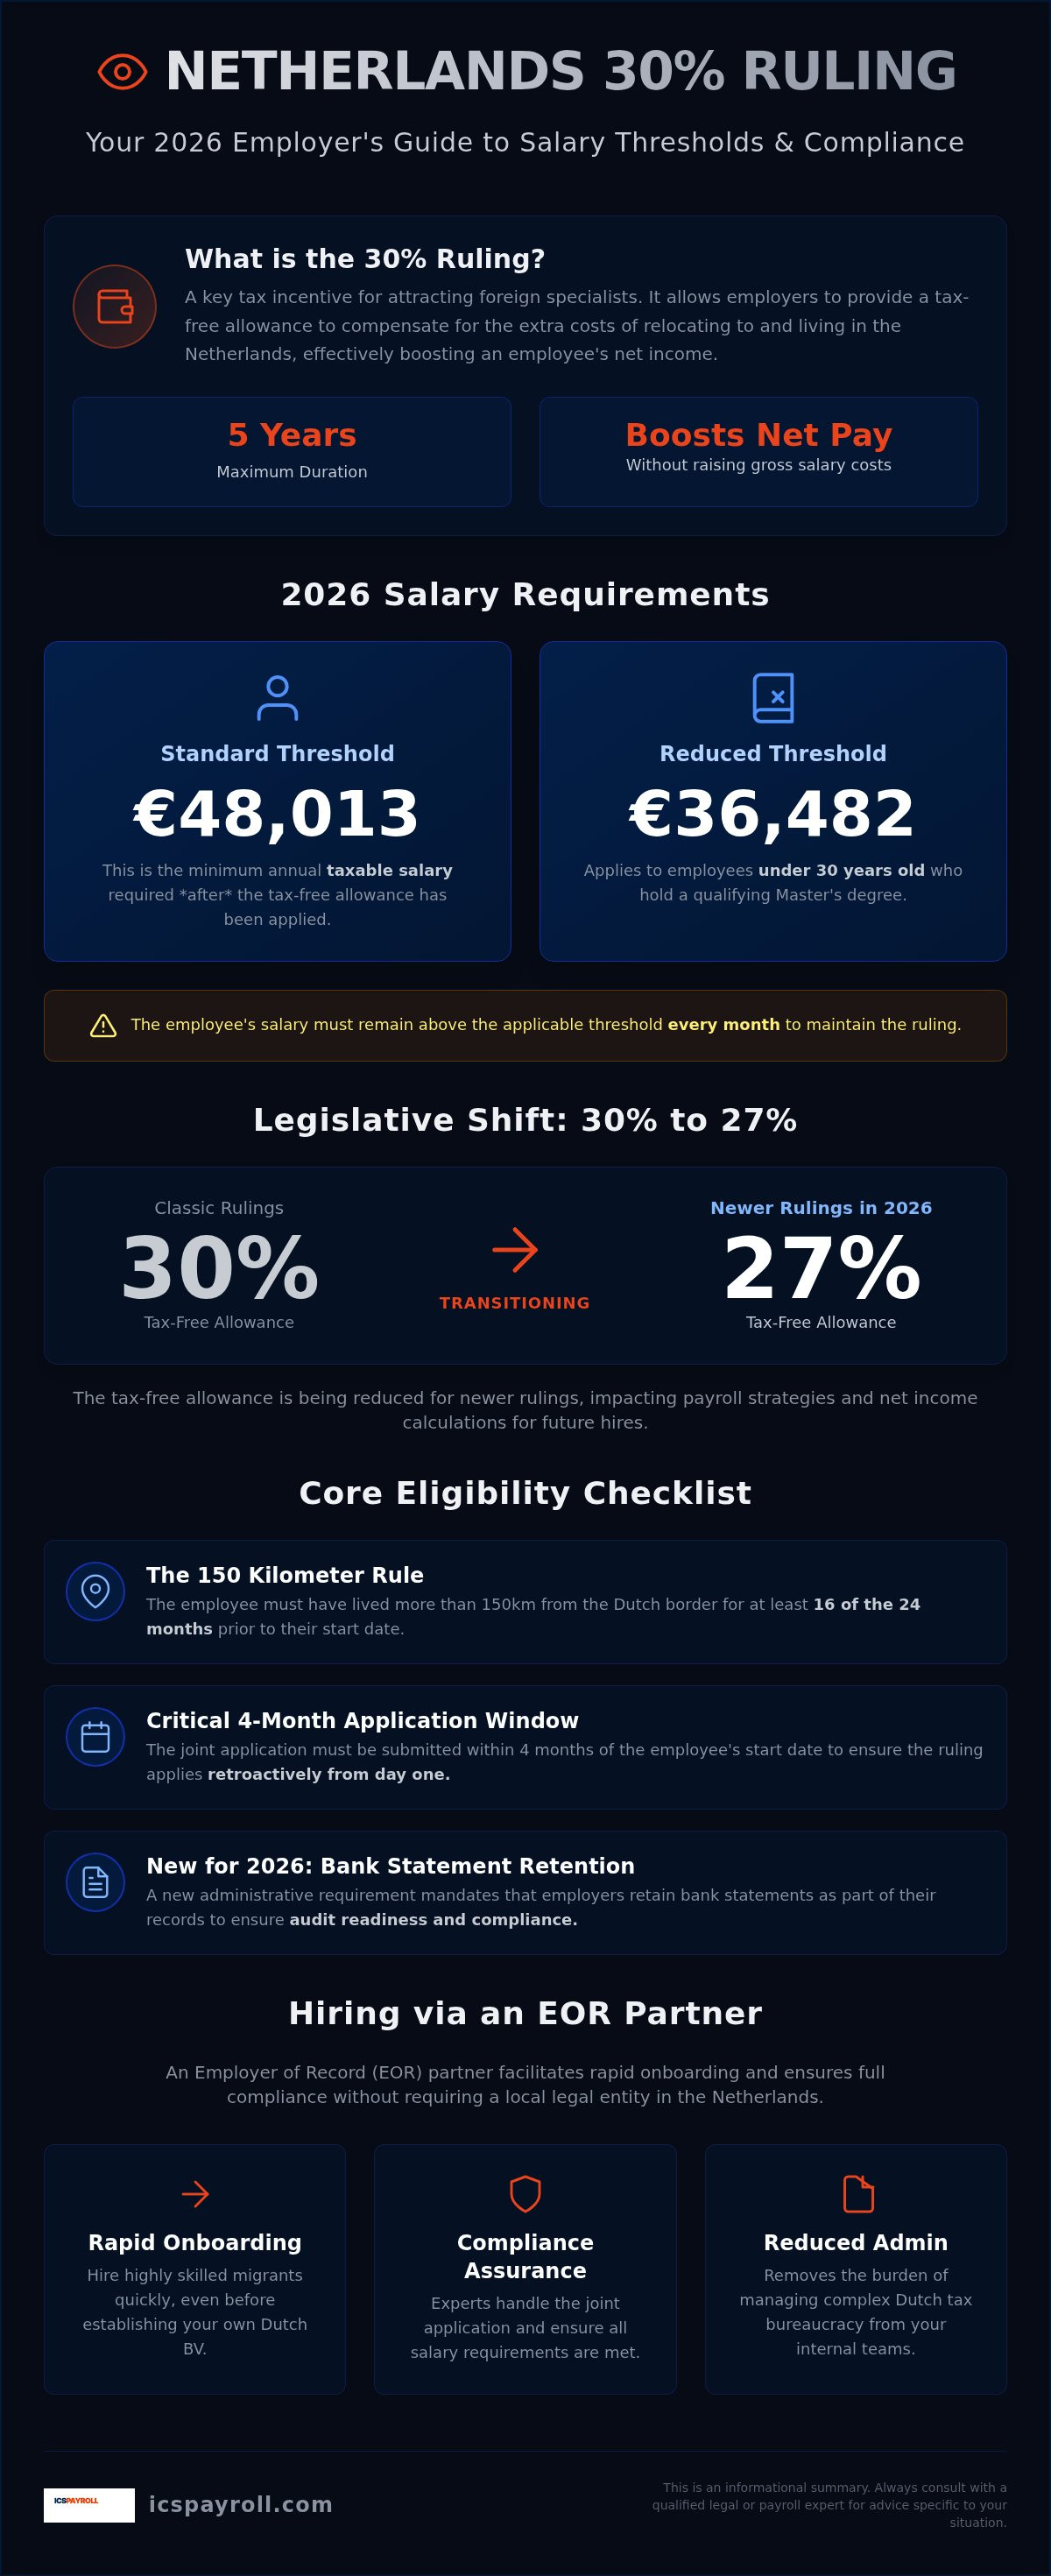
- Conheça os limiares salariais atualizados para 2026, incluindo o padrão de 48 013 € e a taxa reduzida para jovens especialistas com grau de Mestrado.
- Compreenda a transição legislativa de uma isenção fiscal de 30% para a nova taxa de 27% e o seu impacto na sua estratégia de processamento salarial nos Países Baixos.
- Domine o prazo crítico de candidatura de quatro meses para garantir benefícios fiscais retroativos para as suas contratações internacionais.
- Descubra como o recurso a uma parceria de EOR and 30% ruling netherlands facilita uma integração rápida e a conformidade sem uma entidade jurídica local.
- Identifique os novos requisitos administrativos para 2026, tais como a retenção obrigatória de extratos bancários para efeitos de auditoria.
Compreender o Regime dos 30% para Migrantes Altamente Qualificados em 2026
O regime dos 30% (30%-regeling) serve como um incentivo fiscal vital para as empresas neerlandesas que procuram atrair talento especializado do estrangeiro. Funciona como um benefício fiscal concebido para compensar os custos extraterritoriais incorridos pelos expatriados quando se mudam para os Países Baixos. Este esquema permite que colaboradores elegíveis recebam uma percentagem específica do seu salário bruto como uma indemnização isenta de imposto; isto cobre de forma eficaz as diferenças significativas no custo de vida entre o seu país de origem e o mercado neerlandês. Gerir uma solução de EOR and 30% ruling netherlands permite às empresas simplificar este processo, mantendo a plena conformidade com as leis fiscais locais. O benefício atua como uma ferramenta primária de recrutamento para garantir competências que escasseiam atualmente no mercado de trabalho local.
Os empregadores devem ter presente que este benefício está estritamente limitado a uma duração máxima de cinco anos. Compreender as bases do regime dos 30% é essencial para qualquer empresa que planeie expandir a sua equipa com especialistas internacionais. É um processo estruturado que exige uma gestão rigorosa do processamento salarial para manter a conformidade perante a Autoridade Tributária Neerlandesa (Belastingdienst). O incumprimento dos prazos rigorosos ou dos limiares salariais pode ditar a perda imediata do benefício para o colaborador, gerando um atrito financeiro significativo.
O Propósito do Estatuto dos Expatriados
O objetivo principal do regime é reforçar a posição competitiva das empresas neerlandesas em setores globais como a tecnologia, ciência de dados e engenharia. Ao aumentar o salário líquido final de um candidato sem elevar o custo salarial bruto total do empregador, o regime torna os Países Baixos num destino altamente atrativo para profissionais de topo. Visa responder especificamente aos encargos financeiros da mudança. Estes incluem custos de reinstalação e as despesas associadas à manutenção de habitação dupla durante o período inicial de transição. Esta eficiência financeira assegura que as empresas locais conseguem competir pelo mesmo talento disputado por empresas em Londres ou Berlim. É um elemento estabilizador para empresas internacionais que entram no mercado neerlandês pela primeira vez.
Terminologia Essencial para Empregadores em 2026
Para gerir este processo com sucesso, os empregadores devem estar familiarizados com termos regulamentares específicos. Custos extraterritoriais referem-se às despesas reais decorrentes da estadia fora do país de origem do trabalhador. Um colaborador entrante é definido como um trabalhador recrutado a uma distância superior a 150 quilómetros da fronteira neerlandesa durante pelo menos 16 dos 24 meses anteriores à sua data de início. Por fim, cada pedido deve ser uma candidatura conjunta. Isto significa que tanto o empregador como o colaborador devem assinar o requerimento formal dirigido às autoridades fiscais. Recorrer a um especialista em EOR and 30% ruling netherlands garante que estas definições são aplicadas corretamente desde o primeiro dia de trabalho. Isto previne erros administrativos dispendiosos e remove o peso da gestão da complexa burocracia neerlandesa das suas equipas internas de RH.
Requisitos Salariais e Critérios de Elegibilidade para 2026
A conformidade tem início no cumprimento dos rigorosos critérios financeiros definidos pelas autoridades neerlandesas. Para o ano fiscal de 2026, o limiar salarial anual tributável padrão é de 48 013 EUR. Este valor representa o montante tributável após a dedução da parcela isenta de imposto. É vital recordar que este não é apenas um valor indicativo; é um patamar mínimo obrigatório para a elegibilidade. Se o salário de um colaborador descer abaixo deste nível em qualquer momento do ano, o regime pode ser revogado com efeitos retroativos. Para uma análise mais aprofundada destes valores, consulte o nosso guia de referência dos Requisitos Salariais do Regime dos 30% para 2026.
Um limiar reduzido de 36 482 EUR aplica-se especificamente a colaboradores com menos de 30 anos que sejam titulares de um grau de Mestrado qualificado. Este patamar de entrada mais baixo incentiva o recrutamento de jovens especialistas com elevado potencial. Contudo, os empregadores devem verificar estes montantes face ao salário da Segurança Social (SV-loon) em cada recibo de vencimento mensal. O SV-loon constitui a base para as contribuições para a segurança social neerlandesa e serve de métrica oficial para a Autoridade Tributária. A gestão de uma estrutura de EOR and 30% ruling netherlands assegura que estas verificações mensais são automatizadas e precisas, salvaguardando a sua empresa contra situações involuntárias de incumprimento. Pode solicitar uma proposta personalizada para perceber de que forma estes limiares afetam o seu orçamento de contratação específico.
A Regra dos 150 Quilómetros
O regime dos 30% está reservado a "colaboradores entrantes" que residiam a uma distância considerável dos Países Baixos antes da sua data de início de funções. Para se qualificar, a pessoa deve ter residido a mais de 150 quilómetros da fronteira neerlandesa durante pelo menos 16 dos 24 meses anteriores ao seu primeiro dia de trabalho. Este requisito geográfico é uma fonte frequente de equívocos. Exclui eficazmente a maioria dos candidatos residentes na Bélgica e em parcelas significativas do oeste da Alemanha ou do norte de França. Para dados detalhados sobre como é calculada a distância, consulte a página oficial da regra dos 150 km do Belastingdienst. A documentação comprovativa da residência anterior, como faturas de serviços essenciais ou contratos de arrendamento, deve ser arquivada por um período mínimo de cinco anos.
Escassez e Competências Específicas
O fundamento legal do regime assenta na posse de competências específicas escassas no mercado de trabalho neerlandês. Na prática, a Autoridade Tributária Neerlandesa presume geralmente que estas competências existem desde que os limiares salariais obrigatórios sejam satisfeitos. A remuneração mais elevada é encarada como prova de mercado do valor especializado do candidato. Embora tal torne o processo previsível para a maioria dos cargos corporativos, existem certas exceções. Por exemplo, investigadores científicos e médicos em formação podem qualificar-se independentemente do seu nível salarial, desde que cumpram outros critérios institucionais. Ter um parceiro de EOR and 30% ruling netherlands ajuda-o a navegar estes casos particulares sem colocar em risco o estatuto da sua empresa perante o IND ou as finanças.
A Transição de 2026: A Mudança de 30% para 27%
Atualizações legislativas recentes alteraram de forma estrutural a percentagem isenta de imposto para os regimes concedidos após datas de transição específicas. Embora a taxa de 30% tenha sido uma constante durante muitos anos no mercado de trabalho neerlandês, os empregadores devem agora distinguir cuidadosamente entre os regimes dos 30% antigos e os novos pedidos sujeitos à futura taxa de 27%. O Folheto Informativo de 2026 confirma que a eliminação progressiva da percentagem mais elevada está a decorrer como planeado, exigindo que as empresas preparem os seus sistemas de processamento salarial para um modelo duplo. Este período de transição significa que colaboradores diferentes podem estar sob taxas distintas consoante a sua data de início e o histórico prévio do regime. Trata-se de um ponto crítico de conformidade que exige um registo meticuloso e uma comunicação clara com a sua equipa. Adicionalmente, os expatriados são agora tributados como residentes plenos sobre as suas poupanças e investimentos globais, o que marca um afastamento face às isenções generosas dos anos anteriores.
Impacto nos Cálculos do Salário Líquido
A descida para os 27% exige um recálculo imediato do fator de processamento salarial para todas as novas contratações e ciclos orçamentais futuros. Os empregadores não devem presumir que as grelhas salariais antigas ou os simuladores de recrutamento permanecem válidos para as projeções de 2026 e 2027. Ao negociar com talento internacional, é imperativo apresentar projeções de salário líquido baseadas na taxa confirmada de 27% para não defraudar expectativas em relação ao valor líquido auferido. Recomendamos que as empresas atualizem os seus contratos de trabalho padrão de forma a incluir cláusulas que contemplem a possibilidade de futuros ajustes legais das taxas. Esta postura proativa protege o empregador caso surjam novas alterações durante o período de cinco anos do colaborador. Para uma discriminação completa destes requisitos, consulte os nossos Critérios de Elegibilidade do Regime dos 30% para 2026. Estabelecer parceria com um fornecedor de EOR and 30% ruling netherlands permite-lhe subcontratar estes cálculos complexos a especialistas locais que monitorizam cada mudança legislativa em tempo real.
Fim do Estatuto Parcial de Não Residente
O fim do estatuto parcial de não residente constitui uma alteração marcante que entra plenamente em vigor para os novos requerentes no panorama de 2026. Em anos anteriores, os beneficiários do regime dos 30% podiam optar por ser tributados como sujeitos passivos não residentes para os rendimentos do Box 2 e Box 3, blindando com eficácia os seus ativos globais da tributação neerlandesa. Este benefício foi suprimido para novos requerentes, o que significa que todo o rendimento global proveniente de poupanças, ações e imóveis fica agora sujeito às taxas normais de imposto neerlandesas. Esta alteração impacta de forma expressiva pessoas com elevado património líquido e pode influenciar as suas decisões de reinstalação a longo prazo. Os empregadores devem estar preparados para discutir estas implicações na fase de recrutamento para alinhar expectativas. Podem ser encontradas informações detalhadas sobre estas alterações na atualização governamental oficial sobre a responsabilidade fiscal. A gestão de uma solução de EOR and 30% ruling netherlands através de um parceiro especializado assegura que os seus colaboradores recebem aconselhamento rigoroso relativamente ao seu estatuto de residência e obrigações tributárias, algo indispensável para manter a confiança e a retenção.
Processo de Candidatura e Prazos para os Empregadores
Concretizar uma estratégia de mobilidade bem-sucedida requer uma metodologia rigorosa no tratamento da documentação e no controlo dos prazos. O processo envolve quatro fases principais que têm de ser cumpridas com precisão cirúrgica para garantir tanto o visto como os benefícios fiscais. Em primeiro lugar, deve recolher os diplomas originais do colaborador e comprovativos de residência relativos aos 24 meses que antecedem a data de início de funções. Esta documentação constitui o núcleo da candidatura. Em segundo lugar, o pedido formal do regime dos 30% tem de ser submetido à Autoridade Tributária no prazo de quatro meses a contar do primeiro dia de trabalho do colaborador. Em terceiro lugar, deve tratar do visto de Migrante Altamente Qualificado através de parceiros autorizados para assegurar uma entrada acelerada no país. Finalmente, o processo conclui-se quando receber a beschikking (decisão) oficial da Autoridade Tributária, a qual confirma a elegibilidade do colaborador e a duração do benefício.
Gerir um fluxo de trabalho de EOR and 30% ruling netherlands simplifica estes passos operacionais. Ao recorrer a um processo estruturado de integração, evita os estrangulamentos administrativos que tantas vezes atrasam as contratações internacionais. Se estiver pronto para começar, pode solicitar uma proposta personalizada para ver como a nossa experiência pode acelerar a sua expansão nos Países Baixos.
O Prazo Limite de Quatro Meses
A janela de submissão de quatro meses é um ponto de conformidade imperativo. Os pedidos submetidos dentro deste período permitem que a isenção fiscal seja aplicada com efeitos retroativos desde o primeiro dia de trabalho do colaborador. Se submeter o pedido após este prazo, o regime só produzirá efeitos a partir do primeiro dia do mês seguinte ao da candidatura. Isto resulta numa perda definitiva de benefícios fiscais relativamente aos primeiros meses de trabalho, o que pode causar enorme descontentamento no colaborador. Para uma lista pormenorizada da documentação necessária, consulte o nosso Guia de Candidatura ao Regime dos 30%. O acompanhamento rigoroso das datas de início é fulcral para preservar esta elegibilidade retroativa.
Processamento Acelerado Através de Parceiros
A rapidez é muitas vezes o fator mais determinante para empresas de engenharia e tecnologia que precisam de preencher funções especializadas urgentes. Enquanto o processamento normal de autorizações de residência pelo IND pode demorar vários meses, os pedidos geridos por parceiros autorizados obtêm habitualmente uma decisão em cerca de 3 semanas. Esta via rápida representa uma enorme vantagem comparativamente ao período regulamentar padrão de 90 dias. Permite que o seu talento mude de país e comece a contribuir para os seus projetos muito mais depressa. Para proporcionar esta rapidez, a ICSPayroll apresenta uma proposta personalizada em 24 horas. Esta resposta ágil garante que passa da aceitação da proposta pelo candidato à submissão do processo sem atrasos dispensáveis. Recorrer a uma solução de EOR and 30% ruling netherlands disponibiliza a infraestrutura administrativa indispensável para assegurar este ritmo enquanto cumpre cada uma das normas legais.
Contratar Através de um Parceiro EOR nos Países Baixos
Constituir uma BV neerlandesa local é um processo moroso e dispendioso que muitas vezes atrasa a entrada no mercado durante meses. Os serviços de Employer of Record (EOR) oferecem uma alternativa estratégica; permitem a empresas internacionais contratar talento nos Países Baixos de imediato, sem necessitarem de uma entidade jurídica local. Um parceiro local gere todo o ciclo de vida do vínculo laboral, desde a elaboração de contratos em conformidade até à execução de processamentos salariais complexos. E o mais importante: um parceiro especializado em EOR and 30% ruling netherlands trata do pedido do regime dos 30% e do patrocínio do visto de HSM através de parceiros autorizados. Isto retira o peso administrativo das suas equipas internas de RH e garante o cumprimento escrupuloso dos padrões do IND.
Todos os custos de contratação são agregados numa única fatura mensal clara através de um fator de processamento salarial transparente. Este modelo confere previsibilidade orçamental ao juntar o salário bruto, os encargos sociais do empregador e as taxas de gestão. O fator de processamento salarial cobre especificamente a contribuição obrigatória para a pensão de 15,2% e o subsídio de férias de 8% (vakantiegeld) exigidos pela legislação laboral neerlandesa. Ao utilizar esta abordagem abrangente, consegue projetar com rigor o custo total de contratação de cada especialista internacional que trouxer para o mercado neerlandês.
Conformidade e Risco de Doença
Uma das vantagens mais expressivas de recorrer a um EOR reside na mitigação do risco de doença. A lei neerlandesa exige que as entidades empregadoras continuem a pagar uma parte substancial do salário do colaborador durante um período de até dois anos em caso de doença prolongada. Os serviços de EOR englobam uma cobertura abrangente do risco de doença para proteger o seu negócio destes encargos imprevisíveis. Paralelamente, o parceiro gere todas as declarações obrigatórias para a segurança social e o pagamento das contribuições para a segurança social a cargo do empregador, tais como o AWf, o Aof e o Zvw. Para uma visão global destas obrigações, consulte o nosso artigo fundamental sobre Employer of Record nos Países Baixos. Este conhecimento local aprofundado garante que a sua empresa não incorre em incumprimentos da estrita Lei Neerlandesa de Melhoria do Acesso ao Trabalho (Wet Verbetering Poortwachter).
Transparência nos Custos
O modelo assente no fator de processamento salarial foi concebido para erradicar custos surpresa e taxas administrativas ocultas. Abrange a gestão da indemnização por despedimento/compensação de transição (transitievergoeding), cujo teto máximo se fixa em 102 000 EUR para o ano fiscal de 2026. Desta forma, mesmo que uma relação laboral chegue ao fim, as consequências financeiras são enquadradas numa base previsível. Para além dos benefícios económicos, a sua equipa passa a ter acesso a um portal online profissional para colaboradores. Esta plataforma digital permite aos funcionários consultar facilmente os seus recibos de vencimento, verificar o estado do seu regime dos 30% e gerir os respetivos contratos de trabalho. Recorrer a uma solução de EOR and 30% ruling netherlands proporciona ao seu talento internacional uma experiência corporativa de excelência, enquanto mantém o foco nos seus objetivos empresariais nucleares.
Assegurar a Sua Estratégia de Talento nos Países Baixos para 2026
Navegar no contexto fiscal neerlandês de 2026 exige uma postura proativa no ajustamento de remunerações e rigor administrativo. Cumprir o patamar padrão de 48 013 € e gerir a transição para a taxa isenta de 27% são passos essenciais para preservar a sua vantagem competitiva no mercado global de talentos. Ao estabelecer uma parceria de EOR and 30% ruling netherlands, afasta a complexidade inerente à criação de uma entidade local enquanto assegura que todos os requisitos do IND e do Belastingdienst são satisfeitos com precisão cirúrgica. É um elemento estabilizador que lhe permite concentrar-se no crescimento em vez da burocracia.
O nosso modelo disponibiliza um fator de processamento salarial transparente que acaba com custos imprevistos; simultaneamente, os nossos parceiros autorizados agilizam o processamento do visto de HSM em aproximadamente 3 semanas. Entregamos propostas à medida no prazo de 24 horas para o ajudar a passar da escolha do candidato à integração em tempo recorde. Contrate nos Países Baixos com total segurança e peça o regime dos 30% hoje para obter as competências especializadas de que a sua empresa precisa para prosperar. Com a base administrativa adequada, a sua expansão internacional será fluida e integralmente conforme com a lei.
Perguntas Frequentes
Qual é o salário mínimo para o regime dos 30% em 2026?
O limiar salarial anual tributável padrão para 2026 é de 48 013 €. Este valor representa o rendimento tributável mínimo necessário após a dedução da parcela isenta de imposto ao salário bruto. As entidades empregadoras devem certificar-se de que a retribuição tributável do colaborador permanece acima deste patamar ao longo de todo o ano para manter a elegibilidade. Caso o salário baixe deste valor devido a licenças sem vencimento ou trabalho a tempo parcial, o benefício fiscal é habitualmente perdido relativamente a esse período.
O regime dos 30% continuará a ser de 30% para novos candidatos em 2026?
Sim, o regime mantém-se no limite máximo de 30% ao longo de todo o ano fiscal de 2026. Contudo, é fundamental antecipar uma alteração legislativa programada para 1 de janeiro de 2027. A partir dessa data, a isenção fiscal máxima será reduzida para 27% para todos os beneficiários durante o resto do período de concessão. Este ajustamento abrange tanto os beneficiários de regimes em vigor como os novos requerentes que adiram durante o período de transição de 2026.
Posso candidatar-me ao regime dos 30% se contratar um trabalhador remoto nos Países Baixos?
Apenas pode candidatar-se ao regime caso o trabalhador remoto se mude para os Países Baixos especificamente para desempenhar a função. O candidato tem de satisfazer o critério de "colaborador entrante", o que exige que tenha vivido a mais de 150 quilómetros da fronteira neerlandesa durante pelo menos 16 dos 24 meses anteriores à contratação. Se o trabalhador já for residente nos Países Baixos à data de início do recrutamento, fica geralmente excluído do regime.
Quanto tempo demora o processo de candidatura ao regime dos 30%?
A Autoridade Tributária Neerlandesa demora habitualmente entre 10 e 13 semanas a emitir uma decisão formal sobre o pedido do regime dos 30%. Embora o prazo de análise seja expressivo, o benefício pode ter efeitos retroativos caso o requerimento seja submetido no prazo de quatro meses a contar da data de início do colaborador. Trabalhar com um parceiro de EOR and 30% ruling netherlands assegura que toda a documentação é entregue de forma completa e exata, evitando atrasos administrativos e salvaguardando os benefícios fiscais retroativos.
O que acontece ao regime dos 30% se um colaborador mudar de empregador?
O regime dos 30% pode ser transferido para uma nova entidade patronal, desde que o colaborador continue a cumprir todos os requisitos de salário e especialização. O novo empregador deve apresentar uma candidatura conjunta no prazo de três meses após o término do contrato de trabalho anterior. Se este prazo de três meses for ultrapassado, o benefício caduca e não poderá ser restabelecido. A nova entidade patronal terá também de verificar se o colaborador continua a qualificar-se como migrante altamente qualificado segundo as regras vigentes em 2026.
O regime dos 30% aplica-se ao subsídio de férias?
Sim, o regime dos 30% incide sobre a totalidade da remuneração bruta, a qual contempla o subsídio de férias legal de 8% e quaisquer bónus que reúnam os requisitos. O empregador calcula a parcela isenta de imposto com base no pacote remuneratório global. Ainda assim, o salário tributável remanescente terá de ficar acima do limiar de 2026 de 48 013 €. Esta aplicação global torna o regime uma ferramenta altamente eficaz para subir o montante líquido recebido por especialistas internacionais sem fazer disparar o custo total para o empregador.
Pode um empregador candidatar-se ao regime dos 30% sem ter uma entidade jurídica neerlandesa?
Uma entidade patronal não pode solicitar o regime diretamente se não dispuser de uma entidade jurídica neerlandesa registada ou de um registo patronal local para efeitos de processamento salarial. Para ultrapassar este obstáculo, muitas empresas internacionais recorrem a uma solução de EOR and 30% ruling netherlands. O EOR assume o papel de empregador legal e faz a gestão do pedido através de parceiros autorizados. Desta forma, empresas estrangeiras conseguem admitir talento situado nos Países Baixos e conceder o benefício fiscal dos 30% sem a morosidade e os custos de constituir uma BV local.
Quais são os limiares salariais de 2026 para migrantes altamente qualificados com menos de 30 anos?
Em 2026, o salário mínimo bruto mensal para um migrante altamente qualificado com idade inferior a 30 anos é de 4 357 €, excluindo o subsídio de férias de 8%. Caso o profissional possua adicionalmente um diploma de Mestrado qualificado, o patamar salarial tributável para o regime dos 30% desce para 36 497 € anuais. Estes patamares inferiores foram desenhados propositadamente para apoiar as organizações neerlandesas na atração de jovens especialistas de elevado potencial no mercado internacional, garantindo plena conformidade com os critérios do IND.

Artigo escrito por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e de processamento salarial neerlandês: contratos de trabalho, retenções fiscais sobre salários e declarações à segurança social, subsídio de férias, pensões, baixas médicas e conformidade com CAO, com integração realizável em 48 horas.
Perguntas frequentes
O limiar salarial anual tributável padrão para 2026 é de 48 013 EUR. Este valor traduz o rendimento tributável mínimo obrigatório após a aplicação da parcela isenta de imposto. É necessário validar este montante face ao salário sujeito a contribuições para a segurança social (SV-loon) no recibo de vencimento mensal para assegurar a conformidade. Se o salário tributável descer abaixo deste patamar em algum momento do ano, o regime fiscal poderá ser cancelado. As exigências completas encontram-se disponíveis no portal do Belastingdienst.
Os novos requerentes em 2026 continuam a beneficiar de uma isenção fiscal de 30 por cento durante a totalidade do ano. Contudo, atualizações legislativas já aprovadas confirmam que esta taxa descerá para 27 por cento fixos a partir de 1 de janeiro de 2027. As empresas devem atualizar desde já as minutas dos contratos de trabalho para prever esta transição, assegurando que tanto a empresa como o trabalhador estão preparados para a redução programada do salário líquido auferido. Os regimes atribuídos antes de datas específicas seguem regras transitórias distintas.
Pode requerer o regime se o colaborador remoto se mudar para os Países Baixos vindo de uma distância superior a 150 quilómetros da fronteira neerlandesa. O trabalhador tem de ter sido recrutado no estrangeiro especificamente para aquela função. Recorrer a uma estratégia de EOR and 30% ruling netherlands através de parceiros autorizados permite-lhe contratar estes especialistas remotos com total conformidade sem precisar de abrir uma entidade local. O profissional terá de preencher todos os requisitos salariais e de competências padrão para poder beneficiar do regime.
A Autoridade Tributária emite habitualmente uma decisão no prazo de oito a dez semanas após a submissão. Contudo, as fases iniciais de preparação e de obtenção do visto são consideravelmente mais céleres quando efetuadas através de parceiros autorizados. A título de exemplo, um visto de HSM pode ser tratado em aproximadamente três semanas. É imperativo apresentar a candidatura no prazo de quatro meses a contar do primeiro dia de trabalho do colaborador para garantir que o benefício se aplica retroativamente à data de início. O atraso na submissão ditará a perda irrecuperável do benefício fiscal.
O regime pode ser transferido para um novo empregador se o trabalhador encontrar uma nova função no prazo de três meses após o fim do seu contrato anterior. A nova entidade patronal tem de apresentar um novo requerimento conjunto junto da Autoridade Tributária. Ambas as partes continuam obrigadas a satisfazer os limiares salariais e os requisitos de especialização em vigor para 2026. Se o intervalo entre empregos ultrapassar os três meses, o benefício extingue-se definitivamente e não poderá ser reativado para essa estadia nos Países Baixos, segundo as regras atuais.
A isenção fiscal de 30 por cento incide sobre a totalidade do salário bruto, contemplando o subsídio de férias obrigatório de 8 por cento. Aplica-se igualmente a bónus tributáveis e a outras regalias e benefícios em espécie. As entidades empregadoras devem assegurar que os 70 por cento restantes do rendimento global continuam a cumprir o limiar padrão de 2026 de 48 013 EUR. O rigor nestes apuramentos é determinante para preservar a conformidade e afastar contingências fiscais retroativas decorrentes de uma auditoria do Belastingdienst aos registos de salários da empresa.
Uma entidade patronal não pode solicitar diretamente o benefício fiscal sem deter uma entidade jurídica neerlandesa ou um estabelecimento estável. No entanto, consegue alcançá-lo recorrendo a uma solução de EOR and 30% ruling netherlands. Através deste modelo, o EOR atua como a entidade empregadora legal através de parceiros autorizados. Isto possibilita à sua organização admitir talento e enquadrá-lo no regime fiscal sem a sobrecarga burocrática de constituir uma BV neerlandesa local ou de gerir o processamento salarial e as declarações de seguros locais.
Migrantes altamente qualificados com menos de 30 anos que possuam um diploma de Mestrado qualificado emitido por uma instituição internacional reconhecida beneficiam de um limiar reduzido de 36 497 EUR. Este patamar mais acessível simplifica o recrutamento por parte das empresas de talentos mais jovens para funções inovadoras. Assim que o trabalhador atingir os 30 anos de idade, terá de passar de imediato a auferir o montante do limiar padrão de 2026 de 48 013 EUR para conservar o benefício. A elegibilidade do grau académico pode ser aferida através das plataformas oficiais do IND para assegurar a aplicação correta da taxa reduzida. Joost Hubregtse, Diretor de Payroll Joost Hubregtse é o Diretor de Payroll da ICSPayroll, contando com mais de 15 anos de experiência em direito laboral neerlandês e mobilidade internacional. É especialista na estruturação complexa de processamento salarial, conformidade com o regime dos 30% e arquiteturas de contratação internacional para multinacionais em processo de entrada no mercado neerlandês. Revisto por Joost Hubregtse, Diretor de Payroll, a 24 de agosto de 2026.


