高技術移民 30% Ruling:2026 年僱主常見問題指南
作者 Joost Hubregtse, ICS Staffing & Payroll 總監
所有博客文章均已由我們的勞動法律師Zishan Hussain和我們的董事審查並核實。編輯指南
作者:Joost Hubregtse,薪酬總監
在 2026 年為海外人才成功取得高技術移民(Highly Skilled Migrant, HSM)簽證,單靠符合最低薪酬門檻已經唔足夠,僱主仲必須精準配合不斷更新嘅稅務法規同埋嚴格嘅全新文件標準。各位管理層都深知荷蘭就業市場人才競爭激烈,但要引入海外專才,行政手續嘅負擔往往令人卻步。隨住 2026 年薪酬指數調整,加上免稅津貼上限即將轉軌為 27%,外派員工嘅薪酬核算(payroll)已經變成一項不容有失嘅專業運算。要喺提供具市場競爭力待遇同避免觸犯 IND(荷蘭移民歸化局)合規風險之間取得平衡,確實唔容易。
本指南將為您清晰拆解 2026 年最新薪酬門檻,確保貴公司能全面符合各項法定要求。我哋亦會探討如何善用 EOR and 30% ruling netherlands 合作方案簡化繁複程序,令您喺尚未於當地設立法律實體(legal entity)之前,就能安心聘用頂尖人才。由 €48,013 嘅一般薪酬門檻,以至全新嘅銀行月結單保留規定,本文將逐一剖析僱主必須掌握嘅實務步驟,以順利鎖定並維持呢項關鍵嘅稅務優惠。
重點摘要
- 掌握 2026 年最新薪酬門檻,包括 €48,013 標準門檻,以及持有碩士學位嘅 30 歲以下年輕專家適用之寬減門檻。
- 了解免稅津貼由 30% 調整為 27% 嘅法例過渡安排,以及對荷蘭出糧出薪策略嘅實際影響。
- 掌握關鍵嘅 4 個月申請寬限期,確保海外新聘員工享有追溯生效嘅稅務優惠。
- 探索如何利用 EOR and 30% ruling netherlands 合作模式,無需設立荷蘭本地實體即可迅速開展入職與合規流程。
- 釐清 2026 年全新行政要求,例如為配合 Belastingdienst 審查而必須保留銀行轉賬紀錄等規定。
深入了解 2026 年高技術移民 30% Ruling
30% ruling 是荷蘭企業從境外吸引頂尖專業人才嘅一項極其重要嘅稅務優惠政策。其本質係一項稅務豁免機制,旨在補償外派專才移居荷蘭時所產生嘅「治外法權成本」(extraterritorial costs)。符合資格嘅員工可將特定比例嘅毛薪以免稅津貼形式發放,有效補貼原居地同荷蘭當地生活指數嘅顯著差距。透過採用 EOR and 30% ruling netherlands 方案,企業可以在確保完全符合當地稅法嘅前提下,將整體流程大幅簡化。呢項制度一直係荷蘭僱主招攬本地勞動市場稀缺專業人才嘅主要招聘利器。
僱主必須注意,呢項稅務優惠嘅最長享受年期嚴格限制為 5 年。了解 30% ruling 基本原理 對於任何計劃擴充國際專家團隊嘅企業都至關重要。成個流程需要精確嘅薪酬核算管理,以符合 Belastingdienst(荷蘭稅務局)嘅審查標準。如果未能嚴格遵守申請時間表或薪酬門檻,員工將會即時喪失該項優惠,造成巨大嘅勞資財務落差。
外派人員稅務優惠政策宗旨
呢項機制嘅核心目標,係提升荷蘭企業喺科技、數據科學同工程等全球競爭行業中嘅吸才優勢。透過喺不增加僱主總工資開支嘅情況下提升員工嘅淨到手收入(net take-home pay),荷蘭得能成為吸引國際級高層同技術骨幹嘅熱門地點。這項津貼專門用作補貼搬遷開支,以及過渡初期需要同時負擔兩地租金等實際負擔。卓越嘅稅務效率確保荷蘭本地企業能夠同倫敦或柏林嘅跨國名企競逐同級優秀人才,亦為初次進軍荷蘭市場嘅跨國企業提供穩定嘅人才落地基石。
2026 年僱主必讀法規術語
要有效掌握有關審批,僱主必須熟悉相關法規術語。「治外法權成本」(extraterritorial costs)係指員工離開原居地前往荷蘭工作所額外產生嘅實際開銷;「入境僱員」(incoming employee)則指喺入職前 24 個月內,至少有 16 個月居住喺距離荷蘭邊界 150 公里以外嘅海外人才;此外,每一次申請都必須係「共同申請」(joint application),即僱主同僱員雙方均須於遞交 Belastingdienst 嘅正式申請表上簽署。透過配合專業嘅 EOR and 30% ruling netherlands 服務專才,可以確保由入職第一天起精準應用法規定義,避免造成代價高昂嘅行政失誤,減輕內部 HR 團隊應對荷蘭複雜官僚體系嘅負擔。
2026 年薪酬要求與資格準則
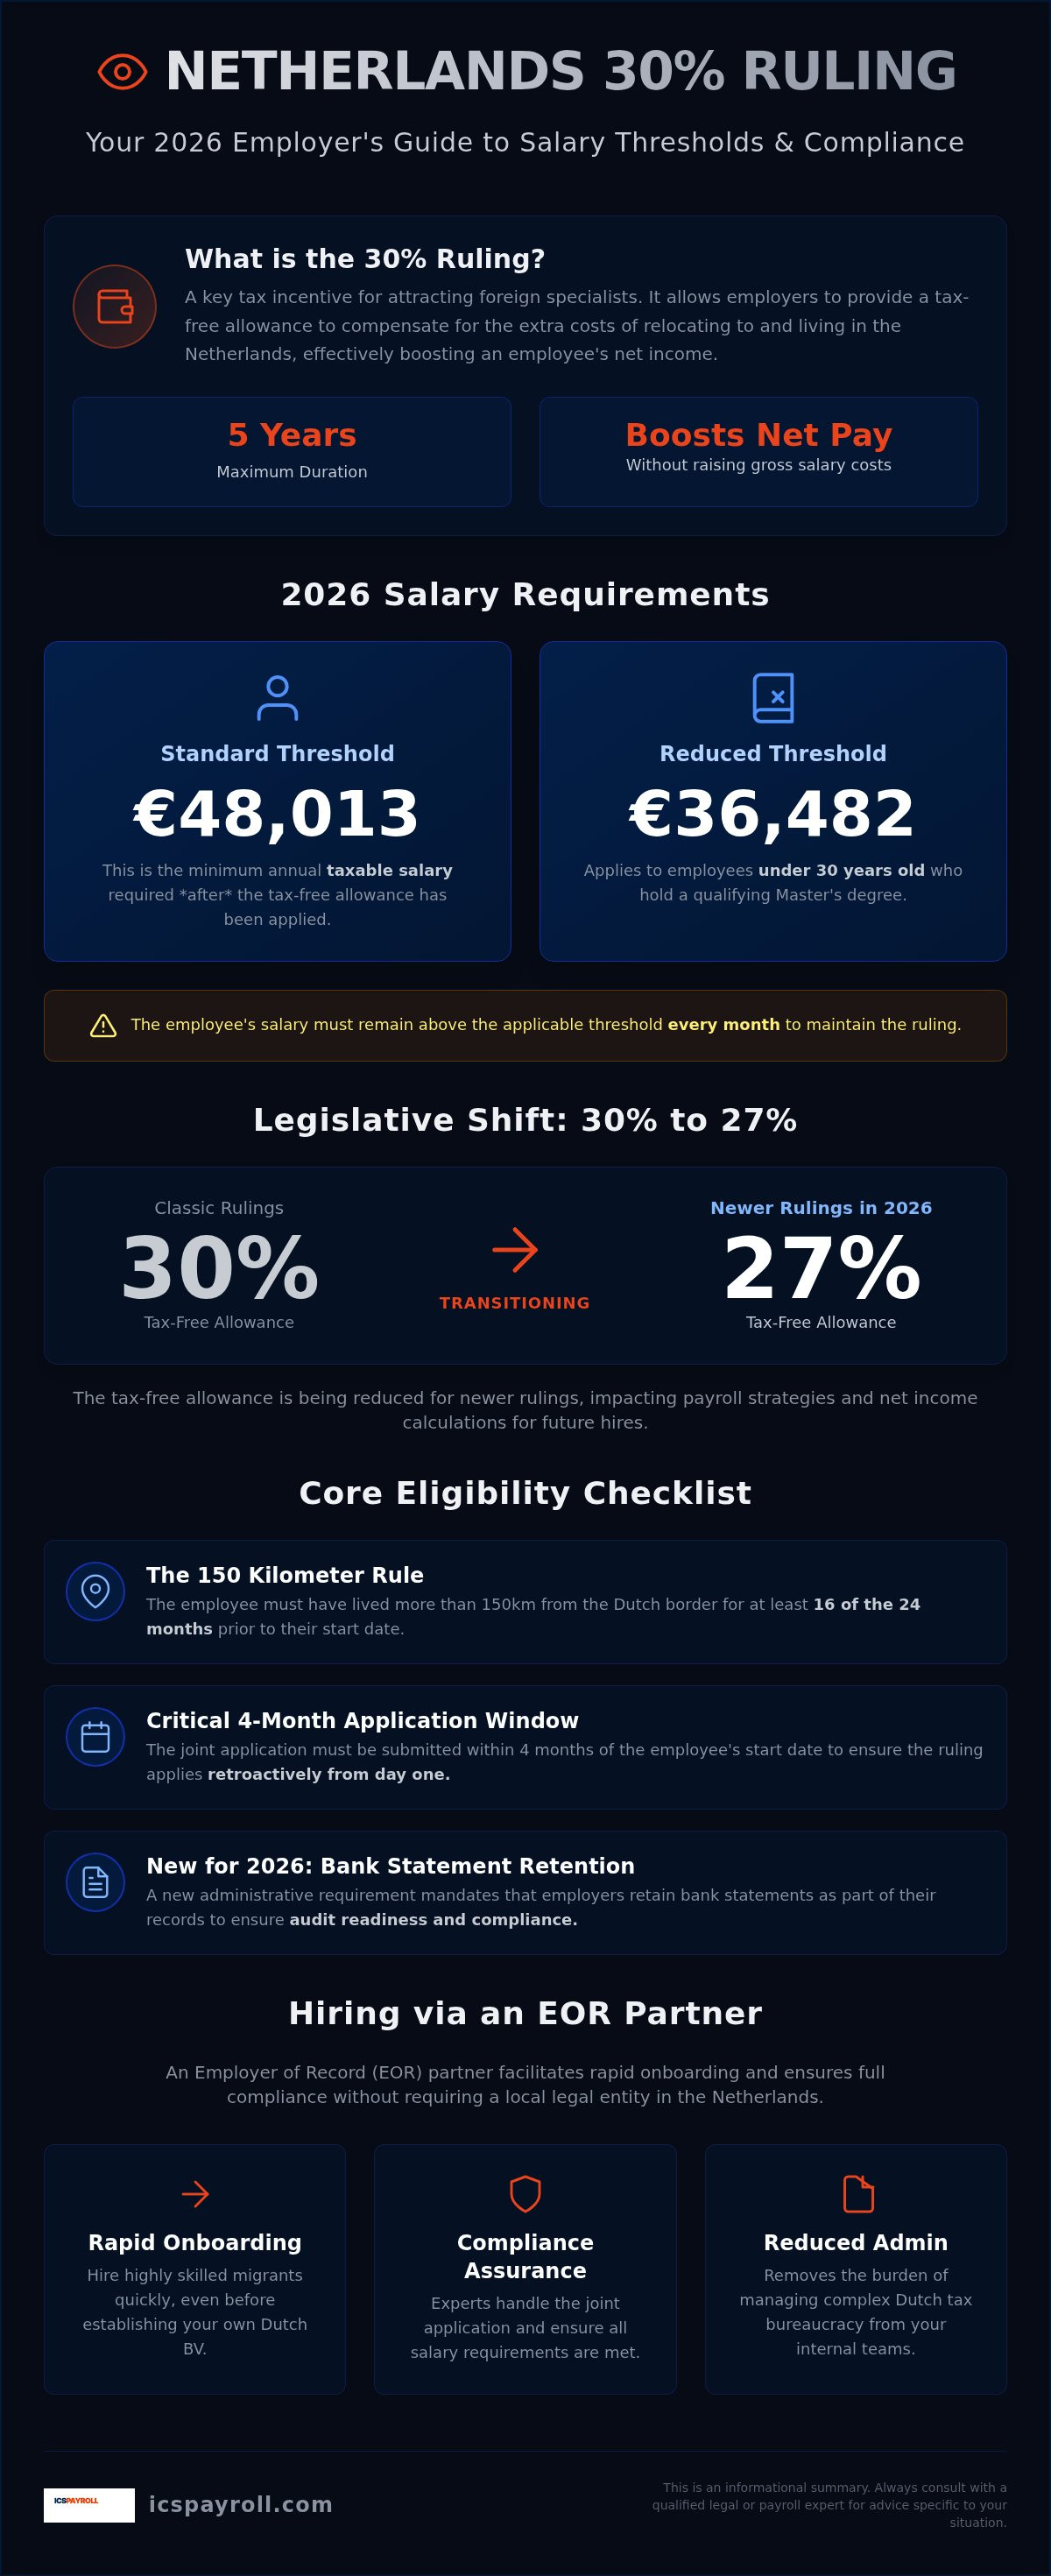
合規嘅第一步係達到荷蘭當局制定嘅嚴格財務指標。針對 2026 納稅年度,標準年度應稅薪酬(taxable salary)門檻為 48,013 歐元。呢個金額係指扣除免稅津貼之後嘅應稅薪資底線。僱主必須謹記,這並非單純嘅預算指標,而係享有資格嘅硬性法定門檻。一旦員工喺年中任何月份嘅折算薪酬跌穿呢個水平,30% ruling 就有可能被即時取消並追溯收回。如需深入了解具體數字計算,可參閱我哋嘅 2026 年 30% Ruling 薪酬要求僱主參考指南。
對於年齡在 30 歲以下、且持有認可碩士學位嘅僱員,則適用寬減門檻 36,482 歐元。呢個較低嘅起步門檻旨在鼓勵企業招攬具備高度潛力嘅年輕專才。不過,僱主每個月出糧時,都必須比對糧單上嘅社會保險薪酬(SV-loon,荷蘭社保計稅工資)。SV-loon 係計算荷蘭社會保險供款嘅基數,亦係 Belastingdienst 評定合規與否嘅法定依據。借助 EOR and 30% ruling netherlands 機制,可以令每月嘅審核自動化兼精準無誤,保護企業免因疏忽招致非合規後果。您亦可以隨時索取專屬報價,了解呢啲門檻對您實際招聘預算嘅影響。
150 公里地理限制規則
30% ruling 嚴格限定只適用於獲聘前居住於離荷蘭有相當距離嘅「入境僱員」。申請人必須喺受聘前 24 個月內,至少有 16 個月居住喺離荷蘭邊境超過 150 公里以外嘅地區。呢項地理要求經常引起誤解,佢實際上將絕大部分居住喺比利時全境、德國西部或法國北部大片地區嘅候選人排除在外。有關距離測量嘅法定標準,請參閱官方 Belastingdienst 150 公里規則專頁。包括水電煤單、租約等證明以往居住地嘅文件,必須妥善歸檔保存至少 5 年以備核查。
稀缺性與特定專業技能
本項稅務優惠嘅法律基石在於候選人擁有荷蘭勞動市場稀缺嘅「特定專業技能」(specific expertise)。在實際操作中,只要員工達到法定嘅最低薪酬門檻,Belastingdienst 一般都會推定其具備相應專業知識,市場薪酬水平就係專才價值嘅最佳佐證。雖然大部分企業職位嘅審批相當清晰,但亦有例外情況,例如大學科研人員同受訓醫生,只要符合學術機構標準,往往不受薪酬門檻限制。善用 EOR and 30% ruling netherlands 夥伴,有助企業妥善處理呢類特殊個案,保障公司於 IND 與稅務局嘅良好信譽。
2026 年法規過渡:由 30% 轉為 27%
近期荷蘭稅法改革對特定過渡期後獲批嘅稅務寬免百分比作出了結構性修訂。雖然 30% 嘅優惠比率喺荷蘭推行多年,但現時僱主必須清晰區分傳統 30% 舊個案,以及即將落實適用 27% 稅率嘅新申請。《2026 年財政法案說明》確認寬免比例將按計劃逐步縮減,企業必須確保薪酬發放系統支援雙軌運行。過渡期內,不同員工會因應入職日期同過往裁決狀況而適用不同稅率。呢個係關鍵嘅合規細節,需要嚴謹嘅人事檔案記錄及與員工保持透明溝通。此外,外派員工現時須就其全球儲蓄及投資以荷蘭全面稅務居民身份報稅,過往寬鬆嘅免稅待遇已告一段落。
對員工淨薪資計算嘅影響
稅率下調至 27% 意味住僱主必須即時為即將入職嘅候選人及未來年度預算重新調整薪酬計算系數(payroll factor)。僱主切忌沿用過往舊有嘅薪資範本或招聘計算機來預測 2026 及 2027 年嘅實際成本。在與海外人才洽談薪酬時,必須以落實嘅 27% 稅率呈現淨收入預算,以免造成到手薪金落差引致爭議。我哋強烈建議企業更新標準僱傭合約條款,加入日後法規稅率調整之相應條款,以保障五年間若法例再生變數時勞資雙方之權益。如欲全面了解合規清單,請參考我哋嘅 2026 年 30% Ruling 資格準則僱主合規清單。與 EOR and 30% ruling netherlands 服務商攜手,可將複雜運算外判予即時緊貼荷蘭法規變更嘅本地專家處理。
局部非居民稅務地位的廢除
廢除「局部非居民稅務地位」(partial non-resident status)係 2026 年稅制環境下對新申請人全面生效嘅重大轉變。往年獲批 30% ruling 嘅外派人員可選擇就荷蘭稅制中嘅 Box 2(實質股權所得)及 Box 3(儲蓄與投資資產所得)被視為非居民納稅人,從而保護其海外個人資產免受荷蘭稅務徵收。新法例已正式剔除新申請人嘅呢項待遇,即員工於全球嘅存款、股票同物業資產均須按照荷蘭常規稅率報稅。對於資產豐厚嘅高級主管而言,這項改變或會影響其長期派駐意欲。僱主於招聘過程中必須作好準備,主動溝通以管理預期。有關變動詳情可參閱 官方稅務責任最新通告。透過具備豐富經驗嘅 EOR and 30% ruling netherlands 夥伴處理,可確保員工獲得清晰準確嘅居留及稅務責任指引,對維持團隊信任與穩定至關重要。
僱主申請流程與時間表
要順利完成跨國調派,必須採取條理分明嘅文件處理與時程管理。整個流程分為四大關鍵階段,每一步都必須精準對接,以確保工作簽證同稅務優惠順利落實:第一,僱主必須收集員工嘅學歷證書正本及入職前 24 個月嘅居住證明,此乃申請核心;第二,正式嘅 30% ruling 申請書必須喺員工正式上班首日起計 4 個月之內遞交至 Belastingdienst;第三,必須透過具備合資格擔保人身份嘅夥伴機構安排高技術移民(HSM)簽證,確保員工迅速獲批入境;最後,當收到 Belastingdienst 發出嘅正式 beschikking(核准通知函),即代表確認員工之資格及有效年期,手續方算大功告成。
採用 EOR and 30% ruling netherlands 工作流程能大幅簡化呢啲繁瑣嘅營運步驟。透過制度化嘅入職流程,您可以有效消除往往拖延海外人才到任嘅行政瓶頸。若您已準備起步,歡迎隨時索取專屬報價,了解我哋如何助您加快荷蘭業務擴展速度。
關鍵的 4 個月法定期限
4 個月嘅遞交寬限期係不容忽視嘅合規紅線。只要喺此期限內遞交申請,稅務寬免就可以追溯自員工首個工作日起生效;倘若超過呢 4 個月先提交,優惠就只能夠由稅務局接獲申請翌月嘅第一日起計算。這意味住頭幾個月嘅稅務優惠將會永久作廢,往往會引起員工極大不滿。如需索取完整所需文件清單,請查閱我哋嘅 30% Ruling 申請指南。嚴謹追蹤每位員工嘅入職首日,係確保稅務追溯權益嘅唯一法門。
透過專業夥伴加速審批
對於急需填補關鍵崗位嘅科技同工程公司而言,時間就係一切。一般情況下,向 IND 申請居留許可嘅常規流程可能耗時數月,但如果經由持牌法定夥伴遞交,通常大約 3 個星期內即可獲得批覆。呢種特快通道比起法定嘅 90 天標準審核期具備顯著優勢,能讓您的專才更快抵埗投入項目。為配合企業高效率運作,ICSPayroll 承諾於 24 小時內提供量身訂造嘅報價方案,確保企業喺候選人接受聘約後第一時間啟動手續,絕無延誤。採用 EOR and 30% ruling netherlands 方案,正好為企業提供穩定嘅行政基建,以維持迅速招攬人才嘅步伐,同時確保合規無虞。
透過荷蘭 EOR 合作夥伴聘用人才
在荷蘭成立本地私人有限公司(BV)既耗時又涉及高昂法律與會計成本,往往令開拓市場嘅計劃推遲幾個月。名義僱主(Employer of Record, EOR)服務正正提供咗一個策略性捷徑:跨國企業無需於荷蘭設立任何本地法人實體,即可即時合法聘用當地優秀人才。本地 EOR 夥伴會全權處理整個僱傭週期,包括草擬合規僱傭合約以至執行複雜嘅薪資試算。最重要嘅係,專業嘅 EOR and 30% ruling netherlands 機構能夠一手包辦 30% ruling 申報,並透過持牌機構辦理 HSM 工作簽證擔保,免除內部 HR 團隊面對 IND 監管嘅壓力。
所有用人成本將會透過透明嘅薪酬系數(payroll factor)整合為一張清晰嘅每月發票。呢種收費模式將員工毛薪、法定僱主社保供款(social premiums)同管理費用合併計算,提供高度嘅預算確定性。該薪酬系數已全面涵蓋荷蘭勞動法硬性規定嘅 15.2% 退休金供款同 8% 度假津貼(holiday allowance)。採取此種全包式成本計法,僱主即可為引進荷蘭市場嘅每一位國際專才精確預算整體用工開支。
合規與長期病假風險防範
採用 EOR 嘅最大優勢之一,在於化解荷蘭沉重嘅病假風險。荷蘭勞工法例規定,僱員在長期病假期間,僱主必須支付高達兩年嘅大部分原薪。專業嘅 EOR 服務方案包含全面嘅疾病風險保險保障,保護貴公司免受突如其來嘅意外支出困擾。此外,EOR 合作夥伴亦會全權代為處理各項法定社保申報同僱主附加費繳納,包括 AWf(失業基金)、Aof(殘疾基金)同 Zvw(醫療保險法費用)。欲全面了解各項僱主責任,歡迎閱覽我哋嘅 荷蘭名義僱主(EOR)2026 年合規聘用核心指引。借助本地專業知識,確保企業完全符合嚴苛嘅荷蘭看門人法案(Wet Verbetering Poortwachter)要求。
透明收費機制
薪酬系數計費模式嘅初衷,就係徹底杜絕任何突如其來嘅雜費同隱藏行政收費。當中亦已涵蓋離職遣散補償金(transition allowance,2026 納稅年度上限已調升至 102,000 歐元)嘅合規提撥與處理,確保日後即使僱傭關係結束,財務支出亦完全處於預算可控範圍之內。除咗財務保障之外,員工亦可使用現代化嘅線上僱員門戶網站(employee portal),隨時查閱每月糧單、掌握 30% ruling 審批進度,並管理僱傭合約文件。引入 EOR and 30% ruling netherlands 方案,既能為海外專才帶來跨國企業級別嘅入職體驗,亦能讓管理層全神貫注拓展核心業務。
完善佈局 2026 年荷蘭人才策略
掌握 2026 年荷蘭稅務環境,關鍵在於主動調準薪酬結構並落實嚴謹嘅行政細節。確保符合 €48,013 標準門檻,妥善應對即將轉軌嘅 27% 免稅比率,係維持企業全球招募競爭力嘅核心基本功。透過建立 EOR and 30% ruling netherlands 合作架構,企業無需花費龐大資金成立當地法人,同時保證百分之百符合 IND 及 Belastingdienst 嘅監管條例。這是讓您能集中精力推動業務增長、免除官僚行政困擾嘅最強後盾。
我哋嘅收費模式採用公開透明嘅薪酬系數,杜絕一切隱藏成本;配合持牌夥伴,更可於約 3 星期內迅速完成 HSM 高技術移民簽證辦理。我哋承諾於 24 小時內為您提供專屬報價,助您由物色人才到順利完成入職步步領先。立即踏出信心第一步,把握荷蘭招聘良機並辦理 30% ruling 申請,為企業吸納關鍵稀缺人才。打穩行政合規根基,國際業務擴張自能暢通無阻。
常見問題解答
2026 年 30% ruling 的最低薪酬要求是多少?
2026 年的標準法定應稅年薪門檻為 48,013 歐元。此數字是指從毛薪中扣除免稅津貼後,員工必須達到的最低應稅收入底線。僱主必須確保員工全年各個月份的應稅薪資均維持在此門檻之上,以維持享有資格。若因放取無薪假或轉為兼職而導致應稅收入跌穿該標準,該段期間的稅務優惠通常會被取消。
2026 年新申請人的 30% ruling 優惠比例依然是 30% 嗎?
是的,在整個 2026 納稅年度期間,獲批人士享有的最高免稅津貼上限依然維持在 30%。然而,企業必須為 2027 年 1 月 1 日起生效的既定修例做好準備。屆時,所有享用該優惠的員工在其剩餘年期內的免稅比例將統一調低至 27%。這項調整同樣適用於現有獲批者以及在 2026 年過渡期內加入的新申請人。
在荷蘭聘用遠程辦公員工,可以申請 30% ruling 嗎?
只有當該名遠程員工是專為履行該職位而搬遷至荷蘭境內生活,僱主才可以為其申請。該名候選人必須符合「入境僱員」資格,即在受聘前 24 個月內,至少有 16 個月居住在離荷蘭邊境 150 公里以外的地區。若在招聘流程展開時,該員工已經是荷蘭的常住居民,則一般不具備申請資格。
30% ruling 的官方審批流程需要多長時間?
Belastingdienst(荷蘭稅務局)一般需要 10 至 13 個星期來就 30% ruling 申請作出正式裁決。雖然官方審批耗時較長,但只要在員工上班首日起計 4 個月之內遞交申請,稅務優惠便可追溯自入職首日起生效。委託 EOR and 30% ruling netherlands 夥伴處理,可確保遞交的所有文件齊全無誤,避免行政延誤,確保享有追溯生效的稅務好處。
員工轉換僱主時,其 30% ruling 會有何變動?
只要員工在新職位中依然符合所有薪酬門檻及專業技能要求,30% ruling 是可以轉移至新僱主的。新僱主必須在上一份僱傭合約正式終止後 3 個月內,向稅務局遞交新的共同申請。一旦錯過這 3 個月的轉職寬限期,該項稅務優惠即告失效且無法重新啟動。新僱主亦必須核實該員工在當前 2026 年法規下依然合乎高技術移民的資格。
30% ruling 是否適用於假期津貼?
是的,30% ruling 適用於員工的全額總毛薪,當中包括法定強制發放的 8% 度假津貼(holiday allowance)以及合資格的工作花紅。僱主會基於一籃子的整體薪酬待遇計算免稅津貼金額。然而,扣除免稅部分後剩餘的應稅工資,仍必須高於 2026 年設定的 48,013 歐元門檻。這項全面的計算方式使該優惠成為一項極其有效的工具,能在不增加僱主總支出之餘,實質增加海外專才的淨到手收入。
僱主沒有荷蘭本地公司,可以申請 30% ruling 嗎?
如果僱主未有在荷蘭註冊法定法人實體或未設有本地出糧稅號,是無法直接申請該稅務優惠的。為解決此難題,許多跨國企業均會採用 EOR and 30% ruling netherlands 方案。EOR 會作為法定名義僱主,透過持牌機構代辦申請及簽證。這使海外企業無需承擔設立本地荷蘭私人有限公司(BV)的營運成本,亦能合法聘用荷蘭人才並提供 30% 稅務優惠待遇。
2026 年 30 歲以下高技術移民的薪酬門檻是多少?
在 2026 年,30 歲以下的高技術移民每月法定最低毛薪門檻為 4,357 歐元(不包括 8% 度假津貼)。如果該名員工同時持有國際認可機構頒發的碩士學位,其適用於 30% ruling 的應稅年薪門檻更可寬減至 36,497 歐元。此較低的門檻專為協助荷蘭企業於全球招攬具備潛力的青年科技才俊而設,同時確保各項程序完全符合 IND 的法定監管要求。

文章作者:
Joost Hubregtse
Joost Hubregtse 現任 ICS Staffing & Payroll B.V. 董事,該公司為 Intercompany Solutions 旗下全資附屬機構,專責營運 ICS Payroll。他全面主管名義僱主(EOR)及荷蘭本土薪酬外判服務,範疇涵蓋僱傭合約制定、工資稅與社會保險申報、假期津貼、退休金安排、病假及勞資集體協議(CAO)合規管理,最快可於 48 小時內完成專才入職支援。
常見問題
2026 納稅年度的標準法定應稅年薪門檻為 48,013 歐元。這個數字代表扣除免稅津貼後必須達到的最低應稅薪金水平。僱主在每月發放工資時,必須對照糧單上的社會保險薪資(SV-loon)進行核實,以維持合規資格。如果在年度內任何時間應稅薪資低於此基準,該項稅務優惠可能會被撤銷。Belastingdienst(荷蘭稅務局)官方網站上載有詳細規範說明。
2026 年的新申請人於該年度內仍可享有最高 30% 的免稅津貼。然而,最新稅務法規已確認自 2027 年 1 月 1 日起,該優惠比例將全面統一下調至 27%。僱主應從現時起修訂標準僱傭合約條款以反映是項過渡安排,確保機構與員工雙方對未來實得薪酬的下調均有充分準備。在特定過渡日期前獲批的舊個案則受相應的過渡條款規管。
只要該名遠程員工是由距離荷蘭邊界超過 150 公里以外的境外地區調遷至荷蘭,即可申請該項稅務優惠。員工必須是為該職位專門從海外招聘入境。透過持牌夥伴採用 EOR and 30% ruling netherlands 策略,可讓貴公司在無需於當地成立實體的情況下,完全合規地聘用這些遠程專家。受聘專才亦必須符合各項法定薪資及專業技術門檻。
Belastingdienst 一般會在收到申請後 8 至 10 個星期內發出官方裁決。然而,如果透過持牌合作夥伴統籌,前期的資料準備及工作簽證擔保流程會大幅加快。舉例而言,高技術移民(HSM)簽證通常約需 3 星期即可辦妥。僱主務必在員工正式上班首日起計 4 個月內遞交申請,以確保稅務優惠追溯自入職首日起生效,逾期申請將會造成稅務減免損失。
只要員工在上一份合約終止後的 3 個月內找到新工作,30% ruling 是可以轉移至新僱主的。新僱主必須向 Belastingdienst 重新提交一份聯合申請。勞資雙方仍須符合 2026 年的薪酬門檻及稀缺技能標準。若兩份工作之間的空檔期超過 3 個月,根據現行荷蘭法規,該項稅務優惠將永久失效,無法就該次荷蘭居留期重新啟動。
30% 免稅津貼適用於員工的整個毛薪總額,當中包含荷蘭法例規定的 8% 度假津貼、應稅花紅及其他實物福利。僱主必須確保在扣除免稅額後,剩餘的 70% 總收入依然高於 2026 年的標準法定門檻 48,013 歐元。精確計算至為關鍵,這有助確保符合稅法,並防止 Belastingdienst 日後稽查公司工資記錄時引發追溯補稅風險。
僱主若無設立荷蘭法律實體或常設機構,是不能直接向當局申請該項稅務優惠的。不過,您可以透過採用 EOR and 30% ruling netherlands 方案解決此痛點。在此運作模式下,EOR 會透過持牌機構擔任法定的名義僱主,讓您的企業無需承擔註冊荷蘭私人有限公司(BV)或自行處理繁複社保與出糧報稅的負擔,即可順利聘用優秀專才並為其落實稅務優惠。
持有獲認可國際高等學府碩士學位且年齡在 30 歲以下的高技術移民,適用於 36,497 歐元的寬減門檻。這項較低的薪酬要求旨在幫助企業引進年輕創新型專才。當該名員工年滿 30 歲時,其薪資必須即時達到 2026 年 48,013 歐元的標準門檻以維持該優惠。您可以透過 IND 官方渠道核實其學歷資格。Joost Hubregtse,薪酬總監。Joost Hubregtse 現任 ICSPayroll 薪酬總監,在荷蘭勞動法及跨國調派領域擁有逾 15 年豐富經驗,專精於複雜薪酬運算、30% ruling 合規審查,以及跨國企業進駐荷蘭的跨境僱傭架構搭建。由薪酬總監 Joost Hubregtse 於 2026 年 8 月 24 日審訂。