
オランダにおける最適な現地Employer of Record(EOR):2026年選定ガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
2026年のオランダ進出において、画一的なグローバルプラットフォームのみに依存することは、規制上および税務上の重大なリスクを伴います。オランダには極めて優秀な人材プールが存在しますが、ketenregeling(有期労働契約の連鎖規制)、継続するWet DBA(労働関係民営化法)の執行、そして2027年から導入される人材供給事業者向けの許可制など、実務上の要件が複雑であり、現地での雇用は高度に専門的な手続きを要します。2026年7月1日以降の法定最低時給14.99ユーロの管理や社会保険料の計算には、単なるソフトウェアインターフェース以上の対応力が求められます。
必要なのは、管理業務の負担を解消しつつ、海外雇用を適法に構築できるパートナーです。本ガイドでは、オランダの現地EORパートナーに求めるべき要素と、確認すべき重要な質問事項を整理しました。2026年の課税対象給与基準額48,013ユーロに基づく30% ruling(30%ルール/外国人専門職向け非課税措置)の申請を現地の専門知識がどのように支援するか、高度外国人材(Highly Skilled Migrant)のスポンサーシップの実態、そしてオランダ法におけるEOR契約の法的区分(Waadi法に基づくペイローリング該当性)が従業員の給与・待遇にどう影響するかについて解説します。また、恒久的施設(PE)リスク、給与税の連鎖責任(chain liability)、さらに2028年以降に適法に事業を行える事業者を決定づける新たな参入許可要件についても取り上げます。
重要ポイント
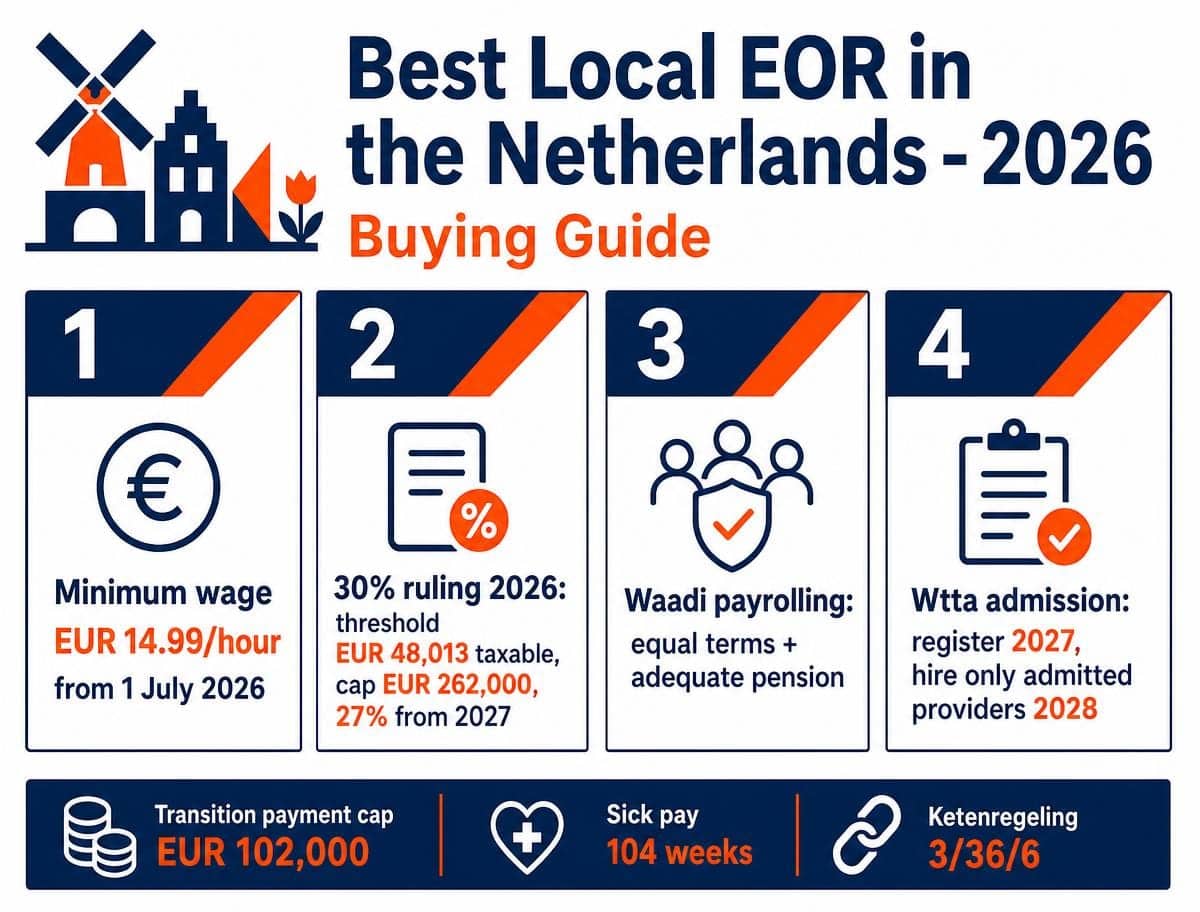
- 2026年の基本基準の把握:2026年7月1日以降の法定最低時給は14.99ユーロ、最低8%の休暇手当、および給与台帳データの7年間の税務保管義務があります。
- 2026年時点の30%ルールの理解:課税対象給与の下限は48,013ユーロ、対象上限額は262,000ユーロであり、2027年以降は27%への引き下げと基準額の引き上げが予定されています。
- オランダ法上、EOR契約はペイローリングに該当します:貴社の同等の自社従業員と同一の雇用条件、ならびに適切な年金制度を提供する権利が労働者に付与されます。
- 2027年1月1日以降、人材供給事業者はWtta(労働者派遣等参入許可法)に基づく許可が必要となり、2028年1月1日以降は許可を取得した事業者を通じてのみ雇用が可能です。委託を検討しているパートナーの現在の対応状況を必ず確認してください。
- EORを利用することで雇用目的でのオランダ現地法人設立は不要になりますが、それ自体で法人税上の恒久的施設(PE)リスクが消滅するわけではなく、給与税の連鎖責任も免除されません。
2026年においてオランダ最適な現地EORを定義する基準とは?
Employer of Record(EOR:登録雇用主)(一次情報源:Wet allocatie arbeidskrachten door intermediairs (Waadi:労働者配分法), wetten.overheid.nl)は、貴社が日々の実務上の指示・監督権を維持しながら、従業員の公式かつ法的な雇用主として機能します。オランダの法律上、これはterbeschikkingstelling van arbeidskrachten(労働者の供給・派遣)に該当します。EORは人材のマッチングや独自配分(アロケーション)を行わず、貴社の同意なしに従業員を他社へ再配置できないため、Wet allocatie arbeidskrachten door intermediairs(Waadi)上の「payrolling(ペイローリング)」と明確に定義されます。
この法的区分は単なる形式的な問題ではありません。全体の雇用コストに直結するため、契約前に理解しておくべき最も重要なポイントです。
ペイローリングの法的地位がコストに意味すること
Waadi第8a条に基づき、ペイローリング契約のもとで派遣・供給される従業員は、貴社の同等または同種の職務に就く自社従業員と少なくとも同等の雇用条件(給与、諸手当、休暇日数、貴社に適用される労働協約[CAO:Collectieve Arbeidsovereenkomst]の条件など)を享受する権利を有します。オランダ国内に比較対象となる自社従業員が存在しない場合は、業界内の一般的な慣行がベンチマークとなります。さらに、ペイローリング雇用主には適切な年金制度の提供が義務付けられています。同等職種の給与水準、事業活動へのCAOの適用有無、想定される年金制度の構成などを事前にヒアリングせずに見積もりを提示する事業者は、法定要件を正しく価格に反映していません。初期の段階でこれらの詳細な確認があることを確認してください。
2027年の参入許可要件(Wtta)
Wet toelating terbeschikkingstelling van arbeidskrachten(Wtta:労働者供給参入許可法)により、人材派遣会社、出向代行業者、ペイローリング企業、オランダで事業を展開する外国籍のプロバイダーを含む、労働者を供給するすべての事業者に対して義務的な許可制度が導入されます。この制度は2027年1月1日に施行され、オランダ労働基準監督署(Netherlands Labour Authority/Nederlandse Arbeidsinspectie)による本格的な法執行は2028年1月1日に開始されます。同日以降、利用企業(派遣先)は公的登録簿に記載された許可事業者からのみ人材の供給を受けることが法的に義務付けられます。現在のスケジュール管理が極めて重要です。事業者は2026年11月1日から12月31日までの間にオランダの労働市場当局に対して経過措置の登録を行うことができ、許可申請は2027年5月1日から6月30日まで受け付けられます。2027年6月30日時点でSNA認証(Stichting Normering Arbeidによる適法性認証)を保持し、期限内に申請を行った事業者は、当初その認証の有効性に基づいて暫定的に参入が認められます。このプロセスに着手していない、あるいは進捗状況を明確に説明できない事業者は、2028年以降に利用できなくなるリスクがあります。
オランダ進出における現地EORの役割
現地のEORを活用することで、オランダの現地法人(BV)設立手続きが完了する前であっても事業活動を開始でき、市場調査や最初の重要ポジションの採用において高い効果を発揮します。提携パートナーは、最低8%の義務的休暇手当の管理、ketenregeling(有期契約の回数・期間制限)の正確な運用、法定有給休暇の管理(年間で週所定労働時間の4倍以上、週5日勤務の場合は20日以上)、および政府公式ガイドラインに沿った初日からの解雇補償金(移行手当:transition payments)の算定などを担います。ただし、グローバルプラットフォームが見落としがちな注意点として、EORの利用は雇用目的の法人設立を不要にするものの、法人税法上の恒久的施設(PE)の認定は実態に基づいて個別に判断されるという点があります。オランダ国内に固定的な事業拠点を有する場合や、従業員が貴社に代わって経常的に契約締結を行っている場合、雇用契約の名義にかかわらずPEリスクが発生する可能性があります。これは税務上の独立した課題として、専門家のアドバイスを受けて対処する必要があります。
優良な現地パートナーを見極める指標
信頼性の高いパートナーは、一般的なサポートチケット窓口ではなく、オランダの給与専門家へ直接アクセスできる体制を提供しています。特に、労働時間、給与等級、年金を業界別CAOが規定している場合はこれが不可欠です。透明性の高さも重要な基準となります。法定の雇用主負担金、失業保険基金(AWf)、障害保険基金(Aof)、Whk差別化保険料(労働能力喪失補償)、国民医療保険法拠出金(Zvw)が明確に記載された単一の一括請求書により、法定費用とサービス手数料の内訳が一目で把握できる必要があります。さらに、連鎖責任(chain liability)への対応も確認してください。Invorderingswet 1990(1990年徴税法)第34条に基づき、供給元企業がBelastingdienst(オランダ税務局)への給与税や社会保険料の納付を怠った場合、利用企業が連鎖して納税責任を問われる可能性があります。信頼できる事業者は、リスクが存在しないと偽るのではなく、g-account(税務専用凍結口座)の活用などによる具体的なリスク軽減策を提示します。
卓越したコンプライアンス:30%ルールと高度外国人材ビザの要件対応
オランダへ国外の優秀な人材を誘致するためには、外国人向け優遇税制と入国管理上のスポンサーシップ制度の双方を熟知している必要があります。オランダ市場への進出には外国人材の採用に伴う固有の課題への対処が伴い、いずれの分野でも誤りがあれば遡及的な是正が発生します。特に税務上の是正は雇用主に直接課されることになります。
2026年における30%ルールの適用基準
2026年現在、この制度(現在は正式にexpatregelingと呼ばれます)では、手当を含む総給与の最大30%を非課税で支給することが認められています。非課税手当を控除した後の従業員の課税対象年間給与は、2026年の基準で48,013ユーロを超えている必要があります。オランダの修士号または承認された同等の学位を保持する30歳未満の従業員の場合、この基準額は36,497ユーロです。実務上、標準基準を満たすには約68,590ユーロの総給与が必要となります。また、非課税措置の適用は公的セクター最高給与基準(WNT基準)、すなわち2026年は262,000ユーロが上限とされ、通年の最大非課税枠は78,600ユーロとなります。2023年以前から本ルールを利用していた従業員に対する経過措置は2026年1月1日に終了したため、現在はすべての対象者にこの上限が適用されます。以前から駐在員や外国人材を雇用している場合、今年度から手取り額が変動している点に留意してください。
従業員は、初勤務日前の24か月間のうち少なくとも16か月間、オランダ国境から150キロメートル以上離れた地域に居住していた実績が求められます。初日から制度の適用を受けるには、就労開始から4か月以内に申請書を提出する必要があり、これを超えて提出された申請は申請四半期からの適用となります。最長適用期間は60か月ですが、過去にオランダ国内での就労や居住歴がある場合はその期間が短縮されます。2027年1月1日以降、非課税割合は全期間一律27%へと引き下げられ、給与要件も大幅に引き上げられる予定です(現時点で標準50,436ユーロ、30歳未満の修士号保持枠38,388ユーロと公表されており、物価スライドの対象となります)。ただし、2024年中にすでに本ルールの適用を受けていた従業員については、30%の比率および従来の給与基準が維持されます。また、部分非居住者納税者制度の選択権は2025年をもって廃止され、経過措置は2026年の申告までしか適用されない点にも注意が必要です。雇用契約書の提示前に対象該当性の事前評価を実施することが不可欠です。当社のチームが雇用前のコンプライアンス評価を提供いたします。
高度外国人材ビザ(HSM)の迅速な発給手続き
高度外国人材(Highly Skilled Migrant)の滞在許可を申請できるのは、IND(オランダ移民帰化局)から公認スポンサー(erkend referent)として認定された組織に限られ、かつその公認スポンサー自身が雇用主でなければなりません。EORを利用する場合、EOR自身が法的な雇用主であり、かつ公認スポンサーである必要があります。この2つの役割を別個の企業に分割することは実務上不可能です。ICS Staffing & Payroll B.V.は現在自社のIND公認スポンサー資格の手続きを進めています。クライアントのスケジュール上、資格取得完了前のスポンサーシップが必要となる場合は、実態を明確に説明した上で認定済みのスポンサーをご紹介し、他社のライセンスを自社のものであるかのように説明することはいたしません。プロバイダーを選定する際は、INDの公認スポンサー公開登録簿における事業者名を確認することを強く推奨します。
誠実な専門家として留意すべき点がさらに2点あります。処理期間について、INDは公認スポンサーからの申請に対して2週間の標準処理目標を設定していますが、法定の決定期限は3か月です。固定の日数での完了を保証する事業者がいるとすれば、それは法的な権利ではなく単なる営業上の目標値にすぎません。政策動向に関しては、公認スポンサーが高度外国人材を第三者へ商業的に供給・派遣することを制限する方向で法改正の議論が進んでおり、例外的なカテゴリは限定的かつ一時的なものとなる見込みです。人材供給事業者を通じたスポンサーシップに依存するモデルを計画している場合は、この選択肢が狭まる可能性を織り込んでおく必要があります。本制度の給与基準は毎年1月1日に改定され、30歳以上、30歳未満、学術研究員の区分ごとに異なります。常に申請時点の最新額を確認してください。法基準の遵守に関する詳細は、当社の記事「Employer of Record Netherlands: The 2026 Guide to Compliant Hiring(オランダにおけるEOR:コンプライアンス遵守雇用のための2026年ガイド)」でご確認いただけます。
現地の専門家とグローバルアグリゲーターの比較
グローバルアグリゲーター(広域展開型プラットフォーム)の多くは仲介業者として機能しています。先進的なソフトウェアを前面に出していますが、実際の法的な雇用関係は現地の提携企業へ再委託されていることが少なくありません。これにより、コンプライアンス上の質問に答える担当者と、法的責任を直接負う主体の間に乖離が生じます。雇用契約の署名者、給与税の源泉徴収義務者、そして労働者供給事業者としてオランダ商業登記簿に登録されている企業が誰であるかを確認することが極めて重要です。Waadi第7a条に基づくこの登記義務に違反した場合、個別に罰金が科される対象となります。
直接的な責任体制が最も問われるのが長期の疾病休業時です。オランダの雇用主には、傷病による休職に対して最長104週間にわたり賃金を支払う義務があり、労働基準監督署の復職計画評価によって雇用主の努力が不十分と判断された場合、UWV(労働者保険機構)によってその義務が最長52週間延長されることがあります。認定産業医(Arbodienst)の関与は法定の義務であり、任意のオプションではありません。病気欠勤リスクがどのように価格設定されているか、保険付保の有無、賃金制裁(wage sanction)発生時の費用負担者は誰になるのかを事前に確認してください。
透明性と説明責任
Wet DBA(偽装自営業防止)の取り締まりが継続する中、契約形態、CAOの適用、社会保障に関して明確な回答を提示できる専任の専門家が必要です。すべての雇用記録は法定期間に沿って適切に保管されなければなりません。Belastingdienst(税務局)が義務付ける給与管理記録の7年間保管、身分証明書類および給与税データに関する退職後5年間の保管、その他の個人データに関するGDPR(一般データ保護規則)に基づく必要最小限の保管期間を遵守することが求められます。
費用対効果と付加価値
多くのグローバルプラットフォームは総給与に対する一定の料率(パーセンテージ)を手数料として設定しており、これは30%ルールの適用基準を大幅に上回る高度外国人材を採用する場合にコストが過大となります。現地の専門事業者であれば、通常、従業員1人あたりの明確な定額手数料を提示できます。見積書において常に確認すべき項目は、総給与、法定雇用主負担(AWf、Aof、Whk、Zvw)、休暇手当の引当、年金、および移行手当(解雇補償金)の引当です。これらの内訳が明示されず「オールインクルーシブ」とのみ記載されている請求は、正当性の検証が困難です。これらのコスト管理の詳細については、「Dutch Payroll Administration: The 2026 Complete Reference Guide(オランダ給与管理:2026年完全リファレンスガイド)」をご参照ください。
オランダEORパートナー選定のためのチェックリスト
適切な現地EORパートナーを選定するには、業務体制と法的基準の厳格な検証が必要です。契約書に署名する前に、以下の各項目を確認してください。
- 参入許可ステータス:その事業者はSNA認証を取得していますか?また、2026年11月1日から12月31日までの間にWttaの経過措置登録を完了させる計画がありますか?Waadi第7a条に基づく労働者供給事業者としての登記を行っていますか?
- 均等・均衡待遇:Waadi第8a条に基づく労働者の待遇基準をどのように確定させていますか?また、どの年金制度を法的に適切とみなして運用していますか?
- 最低賃金コンプライアンス:2026年7月1日以降の最低時給14.99ユーロに基づき計算し、毎年1月1日および7月1日の改定に自動対応していますか?オランダには法定の月給・週給・日給の最低基準はなく、月給は契約労働時間に基づいて算出される点に注意してください。
- 疾病休業と賠償責任:最長104週間の賃金支払義務はどのようにカバーされていますか?産業医サービスは手配されていますか?最長52週間の賃金支払延長制裁が発生した場合、その費用は誰が負担しますか?
- 解雇補償の正確性:UWV(労働者保険機構)の指針に沿い、勤続1年につき月給の3分の1の移行手当を初日から正確に引当計上していますか?(2026年の上限額は102,000ユーロ、または年収がそれより高い場合は年収相当額)
- 有期雇用の連鎖制限:ketenregeling(36か月以内に最大3回までの有期契約、6か月のクーリングオフ期間でリセット、CAOによる別段の定めあり)を管理していますか?また、Wet meer zekerheid flexwerkers(柔軟労働者安定法)による制度改定への準備は整っていますか?
- 試用期間の制限:法定の制限(6か月以下の契約では試用期間設定不可、6か月超2年未満の有期契約では最長1か月、2年以上の契約および無期契約では最長2か月)を厳格に適用していますか?
- 連鎖納税責任:g-account(凍結口座)への分割払いに対応していますか?徴税法第34条に基づくリスクはどのように管理されていますか?
- デジタル基盤:給与明細、年間源泉徴収票、雇用契約書にアクセスできるセキュアな従業員ポータルが整備されていますか?
- 保険と運営責任:職業賠償責任保険に加入し、貴社の案件に対して明確な責任を持つ専任担当者が配置されていますか?
財務および法務デューデリジェンス
信頼のおけるパートナーは、Belastingdienst(税務局)の税務監査において妥協が許されない給与管理記録の7年間の保存義務、ならびに退職後の身分証明データおよび給与税データの5年間の保存義務を徹底しています。また、法定の雇用主負担金に対する貴社のエクスポージャーをどのように管理しているかについて明快に説明できなければなりません。これらの義務の詳細な内訳については、当社のガイド「Dutch Social Security for Employers: The Complete 2026 Compliance Reference(雇用主のためのオランダ社会保障制度:2026年コンプライアンス完全リファレンス)」をご覧ください。
法制度変更への実務的対応
今後の実務において留意すべき重要法案が2つあります。第一に、Wet meer zekerheid flexwerkers(柔軟労働者安定法)が2026年7月7日に上院で可決されました。主要な条項は2028年1月1日に施行され、有期契約の連鎖をリセットするクーリングオフ期間が6か月から3年へと大幅に延長されるほか、ゼロ時間契約が最小労働時間と最大労働時間の差を30%以内に抑える帯域契約(bandwidth contracts)へ置き換わり、派遣労働の最も不安定な雇用フェーズが短縮されます。ただし、供給された労働者に対する同等待遇の要件など一部の規定は先行して2026年12月31日に施行されます。第二に、偽装自営業者(false self-employment)に対する取り締まりが継続しています。2025年1月1日より税務局は執行を再開しており、2026年中は帳簿調査よりも企業訪問を中心とし、過料(verzuimboetes)の即時賦課は行わない方針をとっています。給与税の追徴課税は2025年1月1日より前には遡及せず、2030年に向けて段階的に取り締まりを強化する計画です。Vbar法案(労働関係明確化法案)の判定基準部分は2026年に撤回され、独立したZelfstandigenwet(自営業者法)として再策定中ですが、時給約38ユーロ未満における労働者性の推定(legal presumption of employment)は推進されています。オランダの労働力の一部を個人事業主・業務委託として起用している場合は見直しが必須です。詳細については当社チームまでコンプライアンス監査をご相談ください。
なぜICSPayrollがオランダにおける強力な現地EORパートナーなのか
当社は人を中心に据えたアプローチを重視しています。Joost Hubregtseの指揮のもと、当社の専任チームがすべての雇用契約書および給与税申告を直接監視し、専属の労働法弁護士が契約書テンプレートおよびCAOの適用関係を厳格に精査しています。
当社の単一請求モデルは、法定負担金、AWf、Aof、Whk、Zvwの各保険料拠出、休暇手当の引当、年金、および移行手当の引当を毎月1本の請求書に統合し、各構成要素を明細として表示することで、法定費用と当社サービス料を完全に分離・可視化しています。Waadi第8a条に基づく労働条件はお見積もり提示前に貴社の同等自社従業員と照合して設定するため、提示される金額は法令要件に完全に合致した確実なものとなります。また、公表されたスケジュールに従ってWtta許可制度への対応を進めており、各マイルストーンの達成状況を書面にてクライアントへご報告いたします。
グローバル企業のためのオーダーメイドソリューション
オランダ現地法人(BV)の設立を待つことなく、当社が法的な雇用主となって人事・給与管理を代行することで、数週間以内にオランダでの事業展開を開始できます。4か月の申請期限や2026年基準の控除後課税対象給与額48,013ユーロの確認を含む30%ルールの申請をエンドツーエンドで管理し、給与パッケージが要件を満たさない可能性がある場合は事前に明確にお伝えします。すべてのデータは、Belastingdienst(税務局)が義務付ける7年間の保管期間に則り厳重に管理されます。
オランダ進出の第一歩
当社は、コストおよび雇用主の義務を明確に細分化した個別のお見積もりを1営業日以内にご提示することを目指しています。恒久的施設(PE)、連鎖責任、長期傷病リスクなど、留意すべき残余リスクが存在する場合は、曖昧に「完全リスクフリー」と称することなく、実態を正確にご説明します。オランダにおけるEORの個別お見積もりはいつでもご請求いただけます。
現地の専門知識で確実なオランダ進出を実現
2026年のオランダ労働市場に参入するには、ketenregeling、30%ルールの給与基準、供給労働者に対する均等・均衡待遇規則、そして2027年に施行される参入許可制度の確実な把握が求められます。世界展開する画一的なプラットフォームでは、契約前に後者2点について十分な説明がなされないケースが多々あります。現地の専門性を重視することで、必要な論点をすべて網羅し、Belastingdienst(税務局)の最新要件に完全に準拠した体制を構築できます。
当社チームは、30%ルールの申請支援、Waadiに基づく適法なペイローリング処理、そして公認スポンサーを介した確実なビザ取得体制により、堅実な事業拡大に必要な基盤を提供いたします。
よくあるご質問(FAQ)
2026年のオランダの最低賃金はいくらですか?
21歳以上の従業員に対する法定総額最低時給は、2026年1月1日時点の14.71ユーロから改定され、2026年7月1日以降は14.99ユーロとなります。2024年1月1日以降、法定の月給・週給・日給の最低基準は廃止されており、実際の月額支給額は実労働時間によって決まります。この時給基準は毎年1月1日と7月1日に改定され、15歳から20歳の従業員には年齢別の減額基準が適用されます。
EOR経由で雇用された従業員に30%ルールはどのように適用されますか?
法的雇用主であるEORがオランダ税務局に対して申請を行い、承認後に給与計算上で非課税措置を適用します。EORは150キロメートル以上の居住要件および給与基準を事前に検証し、就労初日からの適用を確保するために開始日から4か月以内に申請を完了させる必要があります。認可が下りると、月々の給与明細に非課税手当として明記されます。
2026年における30%ルールの給与要件は何ですか?
非課税手当を差し引いた後の課税対象年間給与が48,013ユーロを超えている必要があり、これは総給与ベースで概ね68,590ユーロ以上に相当します。特定の修士号を有する30歳未満の従業員の場合、基準額は36,497ユーロです。この非課税計算の対象上限額は262,000ユーロに制限されており、通年での最大非課税枠は78,600ユーロとなります。なお、2027年以降は比率が27%に引き下げられ、基準額が引き上げられます。
現地法人がなくてもオランダで従業員を雇用できますか?
はい、可能です。EOR(登録雇用主)が法的な雇用主となり、給与計算、給与税の源泉徴収、社会保険の処理を代行します。ただし、オランダ法上これはWaadiに基づくペイローリングに該当するため、均等待遇や適切な年金提供の義務が発生する点、また法人税法上の恒久的施設(PE)リスクがEORのみで自動的に解消されるわけではない点にご留意ください。
オランダの雇用契約におけるKetenregeling(連鎖規制)とは何ですか?
有期労働契約は、3回連続して更新されるか、または通算期間が36か月に達した場合、いずれか早い時点で自動的に無期雇用契約へと転換されます。現在の法律では、契約間に6か月を超える空白期間(クーリングオフ)があれば契約期間の通算がリセットされます(CAOによる別段の定めがある場合を除く)。なお、2026年7月に可決された法改正に基づき、この空白期間は2028年1月1日より3年間に延長されます。
新規採用者の高度外国人材(HSM)ビザ取得にはどのくらいの期間がかかりますか?
公認スポンサーからの申請に対し、IND(オランダ移民帰化局)は通常2週間を標準処理の目標としていますが、法律上の最長決定期限は3か月です。雇用主自身がINDの公認スポンサーである必要があります。この所要日数は保証された期限ではなく目標値であり、不備のない完全な申請書類の提出が前提となります。
オランダにおける休暇手当(Holiday Allowance)の要件は何ですか?
年間総賃金の最低8%に相当する額を支給する必要があり、通常は5月または6月に支払われます(支給日は雇用契約またはCAOで定められます)。総報酬が法定最低賃金の108%以上である限り、CAOによって異なる取り決めを行うことも可能です。なお、最低賃金の3倍を超える給与を受け取っている従業員については、手当を減額または不支給とする旨を書面で個別に合意することができます。
オランダにおける従業員の傷病手当(Sick Pay)はどのように管理されますか?
雇用主は、傷病による休業に対して最長104週間にわたり賃金の少なくとも70%(法定最高日額を上限とする)を支払う義務があります。休業開始から最初の52週間は法定最低賃金を下回ってはならず、この最低保障の義務は2年目には適用されません。多くのCAOでは初年度の支給率を100%と定めています。雇用主は産業医のサポート体制を整え、復職支援義務を履行しなければならず、UWVがその取り組みを不十分と判断した場合、賃金支払義務が最長52週間延長される場合があります。
出典および参照元
上記のすべての規則および数値は、法令条文、金額を公表する公的機関のウェブサイト、統計データセット、および論点を明確にした判例に基づいています。貴社の個別の状況に応じて、常に最新の公表情報をご確認ください。
- オランダ民法第7編692条:ペイローリングの法定定義
- オランダ民法第7編690条:労働者派遣契約(uitzend)
- Waadi第8条:派遣労働者の均等待遇原則(loonverhoudingsnorm)
- Stichting Normering Arbeid(労働基準財団):監査済み給与・人材派遣企業のNEN 4400-1登録簿
- Belastingdienst(税務局):失業保険基金(AWf)の高低料率および適用要件
- Nederlandse Arbeidsinspectie(オランダ労働基準監督署):法執行、査察および制裁方針
- CBS(オランダ中央統計局):産業別雇用者報酬および雇用者数(国民経済計算データセット 84165ENG)
- Eurostat(欧州連合統計局):NACE経済活動別時間当たり労働コスト水準(データセット lc_lci_lev)
- 最高裁判所判決 2025年4月11日、ECLI:NL:HR:2025:543:三面関係プラットフォーム労働におけるオランダ民法第7編690条の労働者派遣契約該当年
- 最高裁判所判決 2025年11月21日、ECLI:NL:HR:2025:1733:EU指令2008/104/EC第5条5項およびWaadiにおける継続的人材派遣契約の濫用

著者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.の取締役(Director)を務めています。雇用契約の作成、給与税および社会保険の申告、休暇手当、年金、傷病休暇、CAO(労働協約)の遵守を含むEOR(登録雇用主)およびオランダ給与計算サービスを統括しており、最短48時間でのオンボーディングに対応しています。

よくあるご質問
21歳以上の従業員に対する法定総額最低時給は、2026年1月1日時点の14.71ユーロから改定され、2026年7月1日以降は14.99ユーロとなります。2024年1月1日以降、法定の月給・週給・日給の最低基準は廃止されており、実際の月額支給額は実労働時間によって決まります。この時給基準は毎年1月1日と7月1日に改定され、15歳から20歳の従業員には年齢別の減額基準が適用されます。
法的雇用主であるEORがオランダ税務局に対して申請を行い、承認後に給与計算上で非課税措置を適用します。EORは150キロメートル以上の居住要件および給与基準を事前に検証し、就労初日からの適用を確保するために開始日から4か月以内に申請を完了させる必要があります。認可が下りると、月々の給与明細に非課税手当として明記されます。
非課税手当を差し引いた後の課税対象年間給与が48,013ユーロを超えている必要があり、これは総給与ベースで概ね68,590ユーロ以上に相当します。特定の修士号を有する30歳未満の従業員の場合、基準額は36,497ユーロです。この非課税計算の対象上限額は262,000ユーロに制限されており、通年での最大非課税枠は78,600ユーロとなります。なお、2027年以降は比率が27%に引き下げられ、基準額が引き上げられます。
はい、可能です。EOR(登録雇用主)が法的な雇用主となり、給与計算、給与税の源泉徴収、社会保険の処理を代行します。ただし、オランダ法上これはWaadiに基づくペイローリングに該当するため、均等待遇や適切な年金提供の義務が発生する点、また法人税法上の恒久的施設(PE)リスクがEORのみで自動的に解消されるわけではない点にご留意ください。
有期労働契約は、3回連続して更新されるか、または通算期間が36か月に達した場合、いずれか早い時点で自動的に無期雇用契約へと転換されます。現在の法律では、契約間に6か月を超える空白期間(クーリングオフ)があれば契約期間の通算がリセットされます(CAOによる別段の定めがある場合を除く)。なお、2026年7月に可決された法改正に基づき、この空白期間は2028年1月1日より3年間に延長されます。
公認スポンサーからの申請に対し、IND(オランダ移民帰化局)は通常2週間を標準処理の目標としていますが、法律上の最長決定期限は3か月です。雇用主自身がINDの公認スポンサーである必要があります。この所要日数は保証された期限ではなく目標値であり、不備のない完全な申請書類の提出が前提となります。
年間総賃金の最低8%に相当する額を支給する必要があり、通常は5月または6月に支払われます(支給日は雇用契約またはCAOで定められます)。総報酬が法定最低賃金の108%以上である限り、CAOによって異なる取り決めを行うことも可能です。なお、最低賃金の3倍を超える給与を受け取っている従業員については、手当を減額または不支給とする旨を書面で個別に合意することができます。
雇用主は、傷病による休業に対して最長104週間にわたり賃金の少なくとも70%(法定最高日額を上限とする)を支払う義務があります。休業開始から最初の52週間は法定最低賃金を下回ってはならず、この最低保障の義務は2年目には適用されません。多くのCAOでは初年度の支給率を100%と定めています。雇用主は産業医のサポート体制を整え、復職支援義務を履行しなければならず、UWVがその取り組みを不十分と判断した場合、賃金支払義務が最長52週間延長される場合があります。


