
Bester lokaler Employer of Record (EOR) in den Niederlanden: Einkaufsführer 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
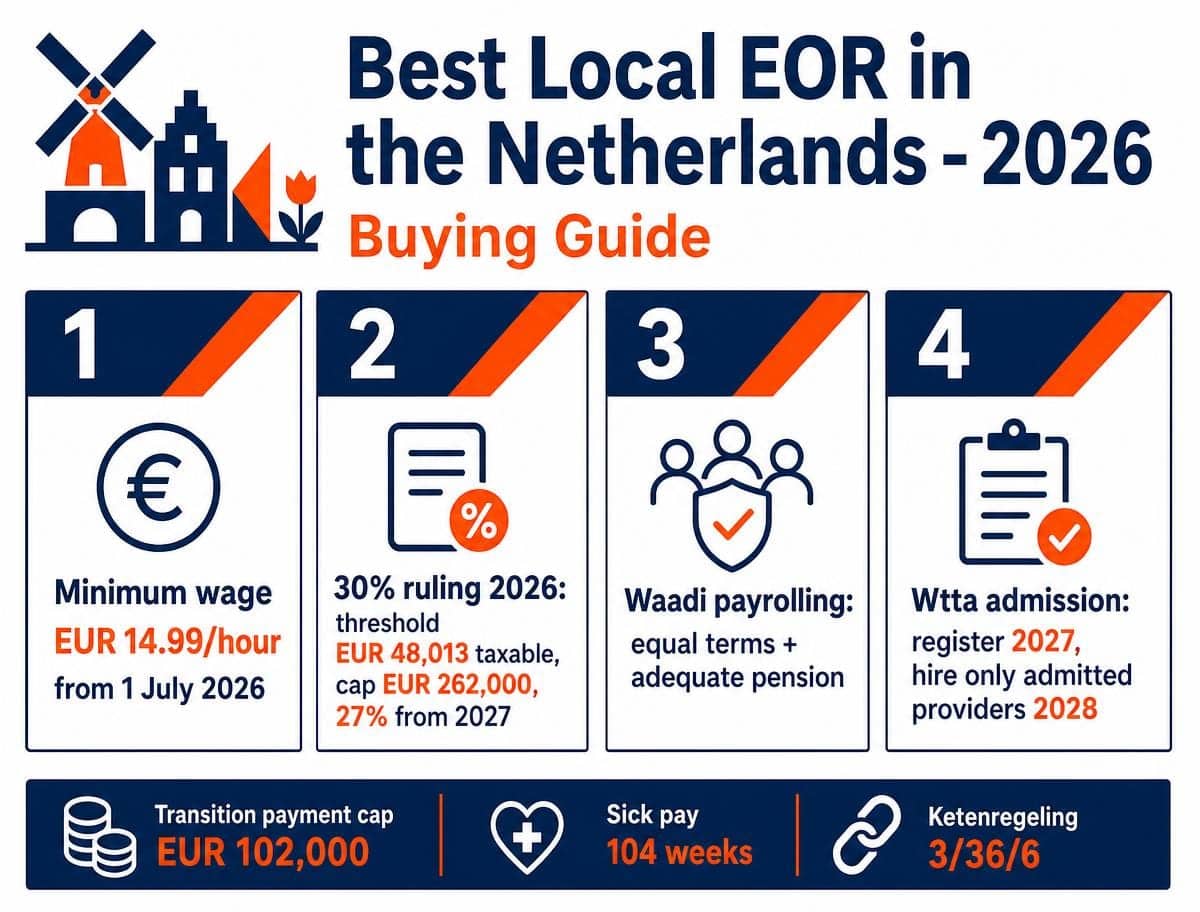
Sich 2026 bei Ihrer Expansion in den Niederlanden auf eine globale „Einheitslösung“-Plattform zu verlassen, birgt echte regulatorische und steuerliche Risiken. Die Niederlande bieten einen erstklassigen Talentpool, aber die administrative Realität der ketenregeling, die fortgesetzte Durchsetzung des Wet DBA und ab 2027 ein Lizenzsystem für alle, die Personal vermitteln, machen die Einstellung hier zu einer wirklich technischen Aufgabe. Die Verwaltung des gesetzlichen Mindeststundenlohns von 14,99 € (ab 1. Juli 2026) zusammen mit den Sozialversicherungsbeiträgen erfordert mehr als nur eine Software-Schnittstelle.
Sie benötigen einen Partner, der den administrativen Aufwand beseitigt und gleichzeitig Ihre internationalen Einstellungen korrekt strukturiert. Dieser Leitfaden zeigt auf, worauf Sie bei einem lokalen EOR-Partner in den Niederlanden achten sollten und, ebenso wichtig, welche Fragen Sie ihm stellen sollten. Wir behandeln, wie lokale Expertise 30%-Regelungsanträge im Hinblick auf den steuerpflichtigen Gehaltsschwellenwert von 48.013 € im Jahr 2026 unterstützt, wie das Sponsoring von Hochqualifizierten Migranten tatsächlich funktioniert und warum die niederländische rechtliche Klassifizierung einer EOR-Vereinbarung (es handelt sich um Payrolling nach dem Waadi) bestimmt, was Ihre Mitarbeiter bezahlt werden müssen. Wir gehen auch auf die Betriebsstätte, die Kettenhaftung für Lohnsteuer und die neue Zulassungsanforderung ein, die ab 2028 entscheidet, welche Anbieter rechtmäßig tätig sein dürfen.
Die wichtigsten Erkenntnisse
- Kennen Sie die Basiswerte für 2026: ein gesetzlicher Mindeststundenlohn von 14,99 € ab dem 1. Juli 2026, mindestens 8 % Urlaubsgeld und eine siebjährige steuerliche Aufbewahrungsfrist für die Lohnbuchhaltung.
- Verstehen Sie die 30%-Regelung, wie sie 2026 gilt: eine steuerpflichtige Gehaltsschwelle von 48.013 €, eine Obergrenze von 262.000 € für die Basis und eine Reduzierung auf 27 % mit höheren Schwellenwerten ab 2027.
- Nach niederländischem Recht ist eine EOR-Vereinbarung ein Payrolling: Ihre Mitarbeiter haben Anspruch auf die gleichen Beschäftigungsbedingungen wie Ihre eigenen vergleichbaren Mitarbeiter sowie auf eine angemessene Altersvorsorge.
- Ab dem 1. Januar 2027 benötigen Anbieter, die Personal vermitteln, eine Zulassung gemäß dem Wtta; ab dem 1. Januar 2028 dürfen Sie nur noch über zugelassene Anbieter Personal einstellen. Fragen Sie jeden potenziellen Partner, wie weit er in diesem Prozess bereits ist.
- Ein EOR macht eine eigene niederländische juristische Person für Beschäftigungszwecke überflüssig, beseitigt jedoch nicht von selbst das Risiko einer körperschaftsteuerlichen Betriebsstätte und entbindet Sie nicht von Ihrer Kettenhaftung für Lohnsteuer.
Was zeichnet den besten lokalen EOR in den Niederlanden für 2026 aus?
Ein Employer of Record (EOR) (primäre Quelle: Wet allocatie arbeidskrachten door intermediairs (Waadi), wetten.overheid.nl) agiert als der formale, rechtliche Arbeitgeber Ihrer Mitarbeiter, während Sie die tägliche operative Führung behalten. Im niederländischen Rechtsverständnis ist dies die terbeschikkingstelling van arbeidskrachten, die Überlassung von Arbeitskräften, und da der EOR keine Vermittlungsfunktion ausübt und die Arbeitskraft ohne Ihre Zustimmung nicht anderweitig platzieren kann, handelt es sich speziell um Payrolling im Sinne des Wet allocatie arbeidskrachten door intermediairs (Waadi).
Diese Klassifizierung ist keine technische Feinheit. Sie ist das Wichtigste, was Sie vor dem Kauf verstehen müssen, denn sie bestimmt die Kosten.
Was der Payrolling-Status für Ihre Kosten bedeutet
Gemäß Artikel 8a des Waadi hat ein Ihnen im Rahmen einer Payrolling-Vereinbarung überlassener Arbeitnehmer Anspruch auf mindestens die gleichen Beschäftigungsbedingungen wie Ihre eigenen Arbeitnehmer in vergleichbaren Positionen: Gehalt, Zulagen, Urlaubsanspruch und alle für Ihr Unternehmen geltenden Tarifvertragsbedingungen (CAO). Wenn Sie keine vergleichbaren Arbeitnehmer in den Niederlanden haben, ist der Maßstab die in Ihrer Branche übliche Vergütung. Separat muss der Payrolling-Arbeitgeber eine angemessene Altersvorsorge anbieten. Ein Anbieter, der Ihnen einen Tarif nennt, ohne zu fragen, was Ihre vergleichbaren Arbeitnehmer verdienen, ob ein CAO auf Ihre Tätigkeit Anwendung findet und wie Ihre Altersvorsorge aussieht, kalkuliert die gesetzliche Position nicht korrekt. Erwarten Sie dieses Gespräch frühzeitig.
Die Zulassungsanforderung für 2027
Die Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) führt ein obligatorisches Zulassungsregime für jedes Unternehmen ein, das Arbeitskräfte überlässt: Zeitarbeitsagenturen, Entsendungsunternehmen und Payroll-Unternehmen, einschließlich ausländischer Anbieter, die in den Niederlanden tätig sind. Das Regime tritt am 1. Januar 2027 in Kraft, und die niederländische Arbeitsbehörde beginnt mit der Durchsetzung am 1. Januar 2028. Ab diesem Datum dürfen Entleiher nur noch Anbieter beauftragen, die im öffentlichen Register der zugelassenen Lieferanten aufgeführt sind. Die Reihenfolge ist jetzt wichtig. Anbieter können sich zwischen dem 1. November und dem 31. Dezember 2026 für die Übergangsregelung bei der niederländischen Liefermarktaufsichtsbehörde anmelden, mit Zulassungsanträgen vom 1. Mai bis zum 30. Juni 2027. Unternehmen, die am 30. Juni 2027 eine SNA-Zertifizierung besitzen und rechtzeitig einen Antrag stellen, werden zunächst aufgrund dieses Zertifikats zugelassen. Ein Anbieter, der diesen Prozess nicht begonnen hat oder Ihnen nicht sagen kann, wo er steht, ist ein Anbieter, den Sie 2028 möglicherweise nicht nutzen können.
Die Rolle eines niederländischen EOR beim Markteintritt
Die Wahl eines lokalen EOR ermöglicht es Ihnen, den Betrieb aufzunehmen, bevor eine niederländische BV gegründet wird, was für die Markterprobung oder eine erste Schlüsselbesetzung effektiv ist. Ihr Partner verwaltet das obligatorische Urlaubsgeld von mindestens 8 %, wendet die ketenregeling korrekt an, verfolgt den gesetzlichen Urlaub (mindestens das Vierfache der wöchentlichen Arbeitszeit pro Jahr, also 20 Tage bei einer Fünf-Tage-Woche) und berechnet Übergangszahlungen, die ab dem ersten Beschäftigungstag gemäß den offiziellen Richtlinien der Regierung anfallen. Eine Warnung, die globale Plattformen selten ansprechen: Die Nutzung eines EOR macht eine niederländische Beschäftigungsgesellschaft überflüssig, aber eine Betriebsstätte für körperschaftsteuerliche Zwecke wird nach ihren eigenen Fakten beurteilt. Wenn Ihre Tätigkeit in den Niederlanden eine feste Geschäftseinrichtung oder eine Person umfasst, die regelmäßig Verträge in Ihrem Namen abschließt, kann ein PE-Risiko entstehen, unabhängig davon, wer im Arbeitsvertrag steht. Betrachten Sie dies als eine separate Steuerfrage und lassen Sie sich dazu beraten.
Wesentliche Merkmale eines Premium-Lokalpartners
Die zuverlässigsten Partner bieten Ihnen direkten Zugang zu niederländischen Lohnbuchhaltungsspezialisten anstelle einer Ticketing-Warteschlange, insbesondere dort, wo sektorale CAOs Arbeitszeiten, Gehaltstabellen und Renten regeln. Transparenz ist das andere Merkmal: eine einzige konsolidierte Rechnung mit den gesetzlichen Arbeitgeberabgaben, dem Arbeitslosenfonds (AWf), dem Invaliditätsfonds (Aof), der differenzierten Whk-Prämie und dem Krankenversicherungsbeitrag (Zvw), klar aufgeschlüsselt, damit Sie sehen können, was gesetzliche Kosten und was Servicegebühren sind. Fragen Sie schließlich nach der Kettenhaftung. Gemäß Artikel 34 des Invorderingswet 1990 kann ein Entleiher für Lohnsteuer und Sozialversicherungsbeiträge haftbar gemacht werden, die der Lieferant nicht an die Belastingdienst abführt. Ein seriöser Anbieter wird erklären, wie er dies mindert, typischerweise durch ein blockiertes G-Konto, anstatt Ihnen zu sagen, dass das Risiko nicht existiert.
Compliance-Exzellenz: Navigation durch die 30%-Regelung und das Sponsoring von Hochqualifizierten Migranten
Die Anziehung internationaler Talente in die Niederlande erfordert eine funktionierende Kenntnis sowohl der Expat-Steuervergünstigung als auch des Einwanderungs-Sponsorings. Die Expansion in den niederländischen Markt erfordert die Bewältigung der Herausforderungen bei der Einstellung internationaler Kandidaten, und Fehler in beiden Bereichen führen zu rückwirkenden Korrekturen. Im Steuerfall landet die Korrektur beim Arbeitgeber.
Die 30%-Steuerregelung im Jahr 2026 meistern
Für 2026 erlaubt die Regelung (jetzt formell expatregeling) immer noch, bis zu 30 % des Gehalts einschließlich der Zulage steuerfrei auszuzahlen. Das steuerpflichtige Jahresgehalt des Arbeitnehmers, gemessen nach der steuerfreien Zulage, muss 2026 48.013 € übersteigen. Für Arbeitnehmer unter 30 Jahren mit einem niederländischen akademischen Masterabschluss oder einem anerkannten Äquivalent beträgt der Schwellenwert 36.497 €. In der Praxis bedeutet dies ein Bruttogehalt von etwa 68.590 € für den Standardschwellenwert. Die Befreiung ist auf die Gehaltsnorm des öffentlichen Sektors begrenzt, 262.000 € für 2026, was eine maximale steuerfreie Zulage von 78.600 € für ein ganzes Jahr ergibt. Die Übergangsregelung für Arbeitnehmer, die die Regelung bereits vor 2023 nutzten, ist am 1. Januar 2026 ausgelaufen, sodass jeder Begünstigte jetzt einer Obergrenze unterliegt. Wenn Sie langjährige Expat-Mitarbeiter haben, hat sich deren Nettoposition in diesem Jahr geändert.
Der Arbeitnehmer muss in den 24 Monaten vor seinem ersten Arbeitstag mindestens 16 Monate lang mehr als 150 Kilometer von der niederländischen Grenze entfernt gewohnt haben. Der Antrag muss innerhalb von vier Monaten nach Arbeitsbeginn eingereicht werden, damit die Regelung ab dem ersten Tag gilt; spätere Anträge treten ab dem Quartal der Antragstellung in Kraft. Die maximale Dauer beträgt 60 Monate, reduziert um frühere Arbeits- oder Aufenthaltszeiten in den Niederlanden. Ab dem 1. Januar 2027 sinkt der Prozentsatz für die gesamte Laufzeit auf pauschal 27 %, und die Gehaltsschwellen steigen erheblich (angekündigt sind 50.436 € Standard und 38.388 € für die unter 30-jährige Master-Kategorie, vorbehaltlich Indexierung). Arbeitnehmer, für die die Regelung bereits 2024 angewandt wurde, behalten den 30%-Satz und die aktuellen Schwellenwerte. Beachten Sie auch, dass die Wahl des Teil-Nichtansässigensteuerpflichtigen mit Wirkung zum 2025 abgeschafft wurde, wobei die Übergangsregelung nur bis zur Steuererklärung 2026 läuft. Eine Eignungsprüfung vor der Einstellung ist vor dem Angebotsschreiben sinnvoll, nicht danach: unser Team kann eine Pre-Hire-Compliance-Prüfung anbieten.
Schnelle Bearbeitung von HSM-Visa
Eine Aufenthaltserlaubnis für einen hochqualifizierten Migranten kann nur von einer Organisation beantragt werden, die der Immigrations- und Einbürgerungsdienst (IND) als Sponsor anerkannt hat (erkend referent), und der anerkannte Sponsor muss der Arbeitgeber sein. Wo ein EOR eingesetzt wird, bedeutet dies, dass der EOR selbst sowohl der rechtliche Arbeitgeber als auch der Sponsor ist; die beiden können nicht sinnvoll zwischen verschiedenen Unternehmen aufgeteilt werden. ICS Staffing & Payroll B.V. ist dabei, seine eigene IND-Anerkennung voranzutreiben; wenn der Zeitplan eines Kunden ein Sponsoring erfordert, bevor dies der Fall ist, werden wir es Ihnen klar mitteilen und Sie an einen anerkannten Sponsor verweisen, anstatt die Lizenz eines anderen als unsere eigene zu bezeichnen. Fordern Sie jeden Anbieter auf, seine eigene Registrierung im öffentlichen Register der IND für anerkannte Sponsoren zu nennen, und überprüfen Sie diese.
Zwei weitere Punkte, die verantwortungsbewusste Berater ansprechen. Bei der Bearbeitungszeit strebt die IND eine Zielzeit von zwei Wochen für Anträge von anerkannten Sponsoren an; die gesetzliche Entscheidungsfrist beträgt drei Monate. Wer eine feste Bearbeitungszeit garantiert, beschreibt ein Serviceziel, kein gesetzliches Recht. Hinsichtlich der politischen Ausrichtung bewegt sich die Regierungspolitik darauf zu, anerkannten Sponsoren die kommerzielle Vermittlung hochqualifizierter Migranten an Dritte zu beschränken, mit begrenzten und temporären Ausnahmekategorien. Wenn Ihr Modell davon abhängt, Migranten über einen Lieferanten zu sponsern, planen Sie die Möglichkeit ein, dass dieser Weg enger wird. Die Gehaltskriterien für das Programm werden jedes Jahr zum 1. Januar indexiert und unterscheiden sich für die Kategorien ab 30, unter 30 und für wissenschaftliche Forschung; überprüfen Sie immer die zum Zeitpunkt der Antragstellung aktuellen Beträge. Weitere Informationen zur Einhaltung gesetzlicher Standards finden Sie in unserem Artikel über Employer of Record Niederlande: Der Leitfaden 2026 zur gesetzeskonformen Einstellung.
Lokaler Spezialist vs. Globaler Aggregator: Ein Vergleich
Globale Aggregatoren agieren typischerweise als Vermittler. Sie werben mit Software, vergeben aber die eigentliche rechtliche Anstellung häufig an einen lokalen Partner. Das schafft eine Lücke zwischen der Partei, die Ihre Compliance-Fragen beantwortet, und der Partei, die das rechtliche Risiko trägt. Fragen Sie, wer den Arbeitsvertrag unterschreibt, wer der Lohnsteuerabzugsverpflichtete ist und wer im niederländischen Handelsregister als Personalvermittler registriert ist – eine Registrierungspflicht gemäß Artikel 7a des Waadi, deren Verstoß separat mit einer Geldbuße belegt werden kann.
Direkte Rechenschaftspflicht ist am wichtigsten bei Langzeiterkrankungen. Niederländische Arbeitgeber müssen den Lohn für bis zu 104 Wochen Krankheit weiterzahlen, und wenn die Reintegrationsprüfung der Arbeitsbehörde die Bemühungen des Arbeitgebers als unzureichend befindet, kann die UWV diese Verpflichtung um weitere bis zu 52 Wochen verlängern. Die Beauftragung eines zertifizierten Arbeitsmedizinischen Dienstes oder Betriebsarztes ist eine gesetzliche Pflicht, kein optionales Extra. Fragen Sie einen potenziellen Anbieter, wie das Krankheitsrisiko bepreist ist, ob es versichert ist und wer die Kosten einer Lohnstrafe trägt.
Transparenz und Rechenschaftspflicht
Sie möchten namentlich genannte Spezialisten, die Ihnen verbindliche Antworten zur Vertragsstruktur, CAO-Anwendung und Sozialversicherung geben können, insbesondere während die Durchsetzung des Wet DBA fortgesetzt wird. Jeder Beschäftigungsnachweis sollte gemäß den gesetzlichen Fristen aufbewahrt werden: sieben Jahre für die Lohnbuchhaltung, wie von der Belastingdienst gefordert, fünf volle Kalenderjahre nach Beendigung des Arbeitsverhältnisses für Ausweisdokumente und Lohnsteuerdaten, und für den Rest nicht länger als nötig gemäß der DSGVO.
Kosteneffizienz und Wert
Viele globale Plattformen berechnen einen Prozentsatz des Bruttogehalts, was für hochqualifizierte Migranten, die weit über dem Schwellenwert der 30%-Regelung verdienen, teuer wird. Ein lokaler Spezialist kann in der Regel eine transparente Gebühr pro Mitarbeiter anbieten. Was im Angebot immer sichtbar sein sollte: Bruttogehalt, die gesetzlichen Arbeitgeberabgaben (AWf, Aof, Whk, Zvw), die Rückstellung für Urlaubsgeld, die Rente und die Rückstellung für die Übergangszahlung. Alles, was als „all-inclusive“ ohne diese Aufschlüsselung präsentiert wird, ist schwer zu überprüfen. Für einen tieferen Einblick in die Verwaltung dieser Kosten konsultieren Sie unseren Niederländische Lohnverwaltung: Der vollständige Referenzleitfaden 2026.
Checkliste zur Bewertung eines niederländischen EOR-Partners
Die Identifizierung des richtigen lokalen EOR-Partners erfordert eine strenge Prüfung der operativen und rechtlichen Standards. Gehen Sie die folgenden Punkte durch, bevor Sie etwas unterschreiben.
- Zulassungsstatus: Ist der Anbieter SNA-zertifiziert und hat er sich zwischen dem 1. November und dem 31. Dezember 2026 für die Wtta-Übergangsregelung registriert oder wird er dies tun? Ist er gemäß Artikel 7a Waadi als Personalvermittler registriert?
- Gleichbehandlung: Wie stellt der Anbieter die Bedingungen fest, auf die Ihre Mitarbeiter gemäß Artikel 8a Waadi Anspruch haben, und welche Altersvorsorge betrachtet er als angemessen?
- Lohnkonformität: Berechnet er den aktuellen Mindeststundenlohn von 14,99 € ab dem 1. Juli 2026 und passt er ihn automatisch zum 1. Januar und 1. Juli an? Beachten Sie, dass es in den Niederlanden keinen gesetzlichen Mindestmonats-, Wochen- oder Tageslohn gibt; die monatliche Vergütung richtet sich nach den vertraglich vereinbarten Stunden.
- Krankheit und Haftung: Wie ist die 104-wöchige Lohnverpflichtung abgedeckt, ist der arbeitsmedizinische Dienst organisiert und wer trägt die Kosten einer Lohnstrafe von bis zu 52 zusätzlichen Wochen?
- Kündigungsgenauigkeit: Berechnet er die Übergangszahlung mit einem Drittel eines Monatsbruttogehalts pro Dienstjahr, beginnend ab dem ersten Tag, begrenzt auf 102.000 € im Jahr 2026 oder ein Bruttojahresgehalt, wenn dies höher ist, gemäß den Richtlinien der UWV?
- Vertragskette: Verfolgt er die ketenregeling, maximal drei befristete Verträge innerhalb von 36 Monaten mit einem Sechs-Monats-Intervall, das die Kette zurücksetzt, vorbehaltlich einer CAO-Ausnahmeregelung, und ist er auf die Änderungen vorbereitet, die unter dem Wet meer zekerheid flexwerkers kommen?
- Probezeit: Wendet er die gesetzlichen Grenzen an: keine Probezeit für Verträge von sechs Monaten oder weniger, maximal einen Monat für befristete Verträge von mehr als sechs Monaten, aber weniger als zwei Jahren, und maximal zwei Monate für Verträge von zwei Jahren oder mehr sowie für unbefristete Verträge?
- Kettenhaftung: Wird ein G-Konto angeboten, und wie wird Ihr Risiko gemäß Artikel 34 Invorderingswet gehandhabt?
- Digitale Infrastruktur: Gibt es ein Mitarbeiterportal mit Gehaltsabrechnungen, Jahreserklärungen und Verträgen?
- Versicherung und Stellung: Berufshaftpflichtversicherung und ein namentlich genannter Ansprechpartner, der für die Akte verantwortlich ist.
Finanzielle und rechtliche Due Diligence
Ein zuverlässiger Partner hält die siebenjährige Aufbewahrungsfrist für die Lohnbuchhaltung ein, eine unerlässliche Anforderung für Prüfungen der Belastingdienst, sowie die fünfjährige Frist für Identitäts- und Lohnsteuerdaten nach Beendigung des Arbeitsverhältnisses. Er sollte auch erklären, wie er Ihr Risiko gegenüber gesetzlichen Arbeitgeberabgaben verwaltet. Eine detaillierte Aufschlüsselung dieser Verpflichtungen finden Sie in unserem Leitfaden Niederländische Sozialversicherung für Arbeitgeber: Der vollständige Compliance-Leitfaden 2026.
Operative Bereitschaft
Behalten Sie zwei Gesetze im Auge. Das Wet meer zekerheid flexwerkers wurde am 7. Juli 2026 vom Senat verabschiedet. Das meiste davon tritt am 1. Januar 2028 in Kraft: Das Intervall, das die Kette befristeter Verträge zurücksetzt, verlängert sich von sechs Monaten auf drei Jahre, Null-Stunden-Verträge werden durch Bandbreitenverträge mit einer maximalen Spreizung von 30 % zwischen Mindest- und Höchststunden ersetzt, und die unsichersten Phasen der Zeitarbeit werden verkürzt. Ein Element tritt früher in Kraft, nämlich die Anforderung, dass überlassene Arbeitskräfte gleichwertige Beschäftigungsbedingungen erhalten, die am 31. Dezember 2026 in Kraft tritt. Separat wird die Durchsetzung gegen Scheinselbstständigkeit fortgesetzt. Seit dem 1. Januar 2025 bewertet die Steuerverwaltung erneut, und 2026 beginnt sie in der Regel mit einem Firmenbesuch statt einer Bücherprüfung und verhängt keine verzuimboetes; Lohnsteuerbescheide reichen nicht vor dem 1. Januar 2025 zurück, mit einem schrittweisen Aufbau der Durchsetzung bis 2030. Der Klarstellungsteil des Vbar-Gesetzes wurde 2026 zurückgezogen und wird durch ein separates Zelfstandigenwet ersetzt; die rechtliche Vermutung der Beschäftigung unter einem Stundensatz von ungefähr 38 € wird fortgesetzt. Wenn ein Teil Ihrer niederländischen Belegschaft als selbstständige Auftragnehmer beschäftigt ist, ist dies der Bereich, den Sie überprüfen sollten, und Sie können unser Team für ein Compliance-Audit kontaktieren.
Warum ICSPayroll ein starker lokaler EOR-Partner für die Niederlande ist
Wir verfolgen einen menschenzentrierten Ansatz. Unter der Leitung von Joost Hubregtse überwacht unser Team direkt jeden Arbeitsvertrag und jede Lohnsteuererklärung, wobei unser Arbeitsrechtsanwalt Vertragsvorlagen und die CAO-Anwendung prüft.
Unser „One-Invoice“-Modell konsolidiert gesetzliche Verpflichtungen, die AWf-, Aof-, Whk- und Zvw-Beiträge, die Rückstellung für Urlaubsgeld, die Altersvorsorge und die Rückstellung für die Übergangszahlung in einer einzigen monatlichen Transaktion, wobei jede Komponente detailliert aufgeführt ist, sodass Sie die gesetzlichen Kosten getrennt von unserer Gebühr sehen können. Wir benchmarken die Bedingungen gemäß Artikel 8a Waadi anhand Ihrer eigenen vergleichbaren Mitarbeiter, bevor wir ein Angebot abgeben, sodass der von Ihnen gesehene Preis der gesetzlich vorgeschriebene Preis ist. Wir bereiten uns auf das Wtta-Zulassungsregime gemäß dem veröffentlichten Zeitplan vor und werden unseren Kunden unseren Registrierungsstatus schriftlich bestätigen, sobald jeder Meilenstein erreicht ist.
Maßgeschneiderte Lösungen für internationale Unternehmen
Sie können den Betrieb in den Niederlanden innerhalb weniger Wochen aufnehmen, noch bevor Ihre eigene niederländische BV gegründet ist, wobei wir als rechtlicher Arbeitgeber fungieren und die Personalverwaltung übernehmen. Wir verwalten 30%-Regelungsanträge von Anfang bis Ende, einschließlich der viermonatigen Einreichungsfrist und des Schwellenwerts von 48.013 € steuerpflichtigem Gehalt nach Abzug der Befreiung für 2026, und wir werden Ihnen im Voraus mitteilen, wenn das Gehaltspaket eines Mitarbeiters den Schwellenwert nicht erreicht. Alle Aufzeichnungen werden für die von der Belastingdienst geforderte siebenjährige Aufbewahrungsfrist gespeichert.
Beginnen Sie Ihre niederländische Expansion
Wir bemühen uns, innerhalb eines Geschäftstages ein maßgeschneidertes Angebot mit einer klaren Aufschlüsselung der Kosten und Arbeitgeberpflichten zu unterbreiten. Wenn eine Vereinbarung Restrisiken birgt, über die Sie Bescheid wissen sollten, wie z. B. eine Betriebsstätte, Kettenhaftung oder Krankheitsrisiko, legen wir diese dar, anstatt den Service als risikofrei zu beschreiben. Sie können jederzeit ein maßgeschneidertes EOR-Angebot für die Niederlande anfordern.
Sichern Sie Ihre niederländische Expansion mit lokaler Expertise
Die Navigation im niederländischen Arbeitsmarkt 2026 bedeutet, die ketenregeling, die Schwellenwerte der 30%-Regelung, die Gleichbehandlungsregeln für überlassene Arbeitskräfte und das 2027 in Kraft tretende Lizenzsystem zu verstehen. Eine globale Plattform wird die letzten beiden Punkte wahrscheinlich nicht ansprechen, bevor Sie unterschreiben. Indem Sie lokale Expertise priorisieren, erhalten Sie einen Anbieter, der dies tut und Sie mit den aktuellen Anforderungen der Belastingdienst in Einklang hält.
Unser Team bietet die notwendige Stabilität für ein maßvolles Wachstum: Unterstützung bei der Beantragung der 30%-Regelung, korrekte Payrolling-Behandlung gemäß Waadi und eine klare Aussage darüber, wo Sponsoring über einen anerkannten Sponsor erfolgen muss.
Holen Sie sich innerhalb eines Geschäftstages ein maßgeschneidertes EOR-Angebot für die Niederlande
Häufig gestellte Fragen
Wie hoch ist der Mindestlohn in den Niederlanden für 2026?
Der gesetzliche Brutto-Mindeststundenlohn für Arbeitnehmer ab 21 Jahren beträgt ab dem 1. Juli 2026 14,99 €, nachdem er ab dem 1. Januar 2026 14,71 € betrug. Seit dem 1. Januar 2024 gibt es keine gesetzlichen Mindestmonats-, Wochen- oder Tageslöhne mehr; der Monatslohn hängt von den geleisteten Stunden ab. Der Satz wird jedes Jahr am 1. Januar und 1. Juli indexiert, und für Arbeitnehmer im Alter von 15 bis 20 Jahren gelten niedrigere Sätze.
Wie funktioniert die 30%-Regelung für über einen EOR eingestellte Mitarbeiter?
Der EOR reicht als rechtlicher Arbeitgeber den Antrag bei der Steuerverwaltung ein und setzt die Befreiung in der Lohnabrechnung um. Er überprüft die 150-Kilometer-Bedingung und die Gehaltsschwelle und muss den Antrag innerhalb von vier Monaten nach Arbeitsbeginn einreichen, damit die Regelung ab dem ersten Tag gilt. Nach Genehmigung wird die steuerfreie Zulage auf der monatlichen Gehaltsabrechnung ausgewiesen.
Welche Gehaltsanforderungen gelten für die 30%-Regelung im Jahr 2026?
Das steuerpflichtige Jahresgehalt nach der Befreiung muss 48.013 € übersteigen, was einem Bruttogehalt von etwa 68.590 € entspricht. Für Arbeitnehmer unter 30 Jahren mit einem qualifizierten akademischen Masterabschluss beträgt der Schwellenwert 36.497 €. Die Befreiung wird auf einer Basis berechnet, die auf 262.000 € begrenzt ist, was eine maximale steuerfreie Zulage von 78.600 € für ein ganzes Jahr ergibt. Ab 2027 sinkt der Prozentsatz auf 27 % und die Schwellenwerte steigen.
Kann ich Mitarbeiter in den Niederlanden ohne lokale Niederlassung einstellen?
Ja. Ein EOR fungiert als rechtlicher Arbeitgeber und kümmert sich um die Lohnabrechnung, Lohnsteuer und Sozialversicherung. Beachten Sie, dass dies Payrolling gemäß Waadi ist, daher gelten die Regeln zur Gleichbehandlung und angemessenen Altersvorsorge, und es löst nicht von selbst Fragen zur Betriebsstätte für Körperschaftsteuerzwecke.
Was ist die Ketenregeling-Regel für niederländische Arbeitsverträge?
Aufeinanderfolgende befristete Verträge werden nach drei Verträgen oder nach 36 Monaten, je nachdem, was zuerst eintritt, in einen unbefristeten Vertrag umgewandelt. Ein Intervall von mehr als sechs Monaten setzt die Kette derzeit zurück; eine CAO kann die Regeln variieren. Gemäß der im Juli 2026 verabschiedeten Gesetzgebung verlängert sich dieses Intervall ab dem 1. Januar 2028 auf drei Jahre.
Wie lange dauert es, ein HSM-Visum für eine Neueinstellung zu erhalten?
Die IND strebt eine Bearbeitungszeit von zwei Wochen für Anträge von anerkannten Sponsoren an, gegenüber einer gesetzlichen Entscheidungsfrist von drei Monaten. Der Arbeitgeber muss selbst ein anerkannter Sponsor sein. Zeitpläne sind Zielvorgaben und keine Garantien und hängen von einem vollständigen Antrag ab.
Was ist die Anforderung für Urlaubsgeld in den Niederlanden?
Mindestens 8 % des jährlichen Bruttolohns, üblicherweise im Mai oder Juni ausgezahlt, wobei der Auszahlungstermin vertraglich oder durch CAO festgelegt wird. Eine CAO kann abweichende Regelungen vorsehen, vorausgesetzt die Gesamtvergütung beträgt mindestens 108 % des Mindestlohns. Wenn ein Arbeitnehmer mehr als das Dreifache des Mindestlohns verdient, kann schriftlich eine geringere oder gar keine Zulage vereinbart werden.
Wie wird die Lohnfortzahlung im Krankheitsfall für Mitarbeiter in den Niederlanden geregelt?
Der Arbeitgeber zahlt für bis zu 104 Wochen mindestens 70 % des Lohns, vorbehaltlich des gesetzlichen Höchsttageslohns; in den ersten 52 Wochen darf die Zahlung den geltenden Mindestlohn nicht unterschreiten, und diese Aufstockung gilt im zweiten Jahr nicht. Die meisten CAOs sehen im ersten Jahr 100 % vor. Arbeitgeber müssen arbeitsmedizinische Unterstützung bereitstellen und Reintegrationspflichten erfüllen; wenn die UWV diese Bemühungen als unzureichend erachtet, kann die Lohnverpflichtung um bis zu 52 Wochen verlängert werden.
Quellen und Referenzen
Jede oben genannte Regel und Zahl ist auf die folgenden Quellen zurückzuführen: die genauen Gesetzesartikel, die Regulierungsseiten, die die Beträge veröffentlichen, die statistischen Datensätze und die spezifischen Gerichtsurteile, die den Sachverhalt klären. Überprüfen Sie immer den aktuellen Text für Ihre eigene Situation.
- Artikel 7:692 niederländisches Zivilgesetzbuch, die gesetzliche Definition von Payrolling
- Artikel 7:690 niederländisches Zivilgesetzbuch, der Zeitarbeitsvertrag (uitzend)
- Artikel 8 Waadi, gleicher Lohn für eingesetzte Arbeitskräfte (loonverhoudingsnorm)
- Stichting Normering Arbeid, das NEN 4400-1 Register der auditierten Lohn- und Zeitarbeitsfirmen
- Belastingdienst, niedrige und hohe AWf-Arbeitslosenbeitragssätze und wann jeder gilt
- Niederländische Arbeitsbehörde, Durchsetzung, Inspektionen und Sanktionspolitik
- CBS, Arbeitnehmerentgelte und Beschäftigung nach Wirtschaftszweigen (national accounts dataset 84165ENG)
- Eurostat, stündliche Arbeitskosten nach NACE-Tätigkeit (dataset lc_lci_lev), zum länderübergreifenden Vergleich
- Oberster Gerichtshof 11. April 2025, ECLI:NL:HR:2025:543: der Zeitarbeitsvertrag von Art. 7:690 BW in einem dreiseitigen Plattformarbeitsverhältnis
- Oberster Gerichtshof 21. November 2025, ECLI:NL:HR:2025:1733: Missbrauch aufeinanderfolgender Zeitarbeitsverträge nach Art. 5(5) Richtlinie 2008/104/EG und dem Waadi
Artikel von
Joost Hubregtse
Joost Hubregtse ist Direktor von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienstleistungen: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Renten, Krankheitsurlaub und CAO-Konformität, wobei die Einarbeitung innerhalb von 48 Stunden möglich ist.

Häufig gestellte Fragen
Der gesetzliche Brutto-Mindeststundenlohn für Arbeitnehmer ab 21 Jahren beträgt ab dem 1. Juli 2026 14,99 €, nachdem er ab dem 1. Januar 2026 14,71 € betrug. Seit dem 1. Januar 2024 gibt es keine gesetzlichen Mindestmonats-, Wochen- oder Tageslöhne mehr; der Monatslohn hängt von den geleisteten Stunden ab. Der Satz wird jedes Jahr am 1. Januar und 1. Juli indexiert, und für Arbeitnehmer im Alter von 15 bis 20 Jahren gelten niedrigere Sätze.
Der EOR reicht als rechtlicher Arbeitgeber den Antrag bei der Steuerverwaltung ein und setzt die Befreiung in der Lohnabrechnung um. Er überprüft die 150-Kilometer-Bedingung und die Gehaltsschwelle und muss den Antrag innerhalb von vier Monaten nach Arbeitsbeginn einreichen, damit die Regelung ab dem ersten Tag gilt. Nach Genehmigung wird die steuerfreie Zulage auf der monatlichen Gehaltsabrechnung ausgewiesen.
Das steuerpflichtige Jahresgehalt nach der Befreiung muss 48.013 € übersteigen, was einem Bruttogehalt von etwa 68.590 € entspricht. Für Arbeitnehmer unter 30 Jahren mit einem qualifizierten akademischen Masterabschluss beträgt der Schwellenwert 36.497 €. Die Befreiung wird auf einer Basis berechnet, die auf 262.000 € begrenzt ist, was eine maximale steuerfreie Zulage von 78.600 € für ein ganzes Jahr ergibt. Ab 2027 sinkt der Prozentsatz auf 27 % und die Schwellenwerte steigen.
Ja. Ein EOR fungiert als rechtlicher Arbeitgeber und kümmert sich um die Lohnabrechnung, Lohnsteuer und Sozialversicherung. Beachten Sie, dass dies Payrolling gemäß Waadi ist, daher gelten die Regeln zur Gleichbehandlung und angemessenen Altersvorsorge, und es löst nicht von selbst Fragen zur Betriebsstätte für Körperschaftsteuerzwecke.
Aufeinanderfolgende befristete Verträge werden nach drei Verträgen oder nach 36 Monaten, je nachdem, was zuerst eintritt, in einen unbefristeten Vertrag umgewandelt. Ein Intervall von mehr als sechs Monaten setzt die Kette derzeit zurück; eine CAO kann die Regeln variieren. Gemäß der im Juli 2026 verabschiedeten Gesetzgebung verlängert sich dieses Intervall ab dem 1. Januar 2028 auf drei Jahre.
Die IND strebt eine Bearbeitungszeit von zwei Wochen für Anträge von anerkannten Sponsoren an, gegenüber einer gesetzlichen Entscheidungsfrist von drei Monaten. Der Arbeitgeber muss selbst ein anerkannter Sponsor sein. Zeitpläne sind Zielvorgaben und keine Garantien und hängen von einem vollständigen Antrag ab.
Mindestens 8 % des jährlichen Bruttolohns, üblicherweise im Mai oder Juni ausgezahlt, wobei der Auszahlungstermin vertraglich oder durch CAO festgelegt wird. Eine CAO kann abweichende Regelungen vorsehen, vorausgesetzt die Gesamtvergütung beträgt mindestens 108 % des Mindestlohns. Wenn ein Arbeitnehmer mehr als das Dreifache des Mindestlohns verdient, kann schriftlich eine geringere oder gar keine Zulage vereinbart werden.
Der Arbeitgeber zahlt für bis zu 104 Wochen mindestens 70 % des Lohns, vorbehaltlich des gesetzlichen Höchsttageslohns; in den ersten 52 Wochen darf die Zahlung den geltenden Mindestlohn nicht unterschreiten, und diese Aufstockung gilt im zweiten Jahr nicht. Die meisten CAOs sehen im ersten Jahr 100 % vor. Arbeitgeber müssen arbeitsmedizinische Unterstützung bereitstellen und Reintegrationspflichten erfüllen; wenn die UWV diese Bemühungen als unzureichend erachtet, kann die Lohnverpflichtung um bis zu 52 Wochen verlängert werden.


