
Meilleur Employer of Record (EOR) local aux Pays-Bas : Guide d'achat 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
S'en remettre à une plateforme mondiale standardisée pour votre expansion aux Pays-Bas en 2026 comporte de réels risques réglementaires et fiscaux. Les Pays-Bas offrent un vivier de talents de classe mondiale, mais la réalité administrative de la réglementation sur les contrats successifs [ketenregeling], l'application continue de la Wet DBA et, à partir de 2027, un régime d'agrément obligatoire pour la mise à disposition de personnel font du recrutement un exercice hautement technique. Gérer le salaire horaire minimum légal de 14,99 € (à compter du 1er juillet 2026) parallèlement aux cotisations de sécurité sociale nécessite bien plus qu'une simple interface logicielle.
Vous avez besoin d'un partenaire qui prend en charge la charge administrative tout en structurant vos recrutements internationaux de manière rigoureuse. Ce guide détaille les critères essentiels pour choisir un partenaire EOR local aux Pays-Bas et, tout aussi important, les questions clés à lui poser. Nous expliquons comment l'expertise locale facilite les demandes du régime des 30 % [30%-regeling] par rapport au seuil de salaire imposable de 48 013 € pour 2026, comment fonctionne réellement le parrainage des travailleurs hautement qualifiés [kennismigranten], et pourquoi la qualification juridique néerlandaise d'un contrat d'EOR (il s'agit de payrolling au sens de la Waadi) détermine la rémunération obligatoire de vos salariés. Nous abordons également l'établissement stable, la responsabilité en chaîne pour l'impôt sur les salaires et la nouvelle obligation d'agrément qui définira les prestataires légalement autorisés à opérer à partir de 2028.
Points clés à retenir
- Maîtrisez les fondamentaux pour 2026 : un salaire horaire minimum légal de 14,99 € à compter du 1er juillet 2026, au moins 8 % d'indemnité de congés payés [vakantiegeld] et une durée légale de conservation fiscale de sept ans pour la gestion de la paie.
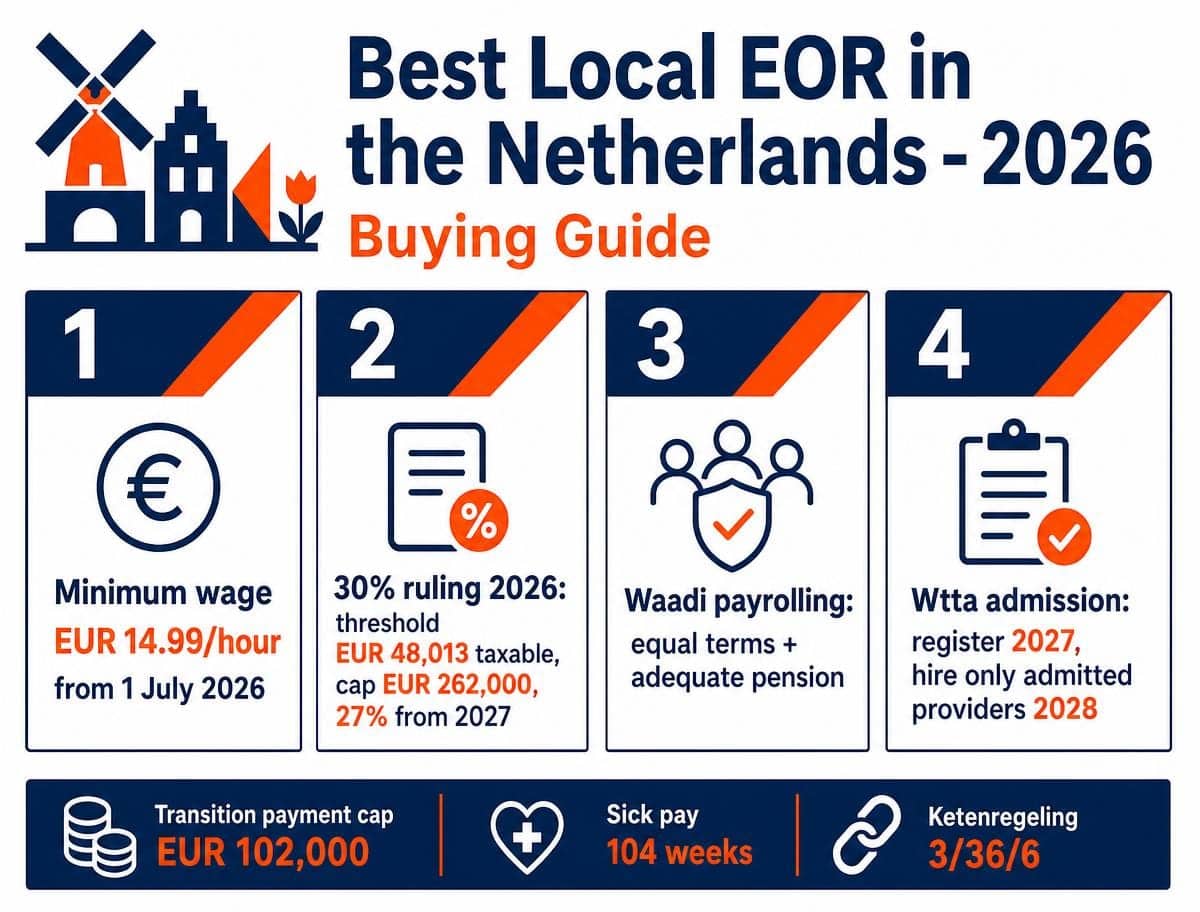
- Comprenez le régime des 30 % applicable en 2026 : un seuil de salaire imposable de 48 013 €, un plafond d'assiette fixé à 262 000 € et une réduction du taux à 27 % assortie de seuils plus élevés à compter de 2027.
- En droit néerlandais, un montage EOR est qualifié de payrolling : vos collaborateurs bénéficient des mêmes conditions de travail que vos propres salariés comparables, ainsi que d'un régime de retraite adéquat.
- À partir du 1er janvier 2027, les prestataires fournissant de la main-d'œuvre doivent obtenir un agrément au titre de la Wtta ; dès le 1er janvier 2028, vous ne pourrez recruter que par l'intermédiaire de prestataires agréés. Demandez à tout prestataire potentiel où il en est dans cette démarche.
- Un EOR dispense de créer votre propre entité néerlandaise sur le plan social, mais il n'élimine pas en soi le risque d'établissement stable au titre de l'impôt sur les sociétés et ne supprime pas votre responsabilité solidaire en chaîne pour l'impôt sur les salaires.
Qu'est-ce qui définit le meilleur EOR local aux Pays-Bas pour 2026 ?
Un Employer of Record (EOR) (source principale : Wet allocatie arbeidskrachten door intermediairs (Waadi), wetten.overheid.nl) agit en tant qu'employeur légal et officiel de votre personnel, tandis que vous conservez la direction opérationnelle quotidienne. En termes juridiques néerlandais, il s'agit d'une mise à disposition de main-d'œuvre [terbeschikkingstelling van arbeidskrachten], et, dans la mesure où l'EOR n'exerce aucune fonction de placement et ne peut détacher le travailleur ailleurs sans votre consentement, il s'agit spécifiquement d'une activité de payrolling au sens de la loi sur la mise à disposition de main-d'œuvre par des intermédiaires [Wet allocatie arbeidskrachten door intermediairs (Waadi)].
Cette qualification juridique n'est pas une simple formalité technique. Il s'agit de l'élément le plus important à intégrer avant toute décision, car il détermine directement le coût global.
Ce que le statut de payrolling implique pour vos coûts
En vertu de l'article 8a de la Waadi, un salarié mis à votre disposition dans le cadre d'un contrat de payrolling a droit au minimum aux mêmes conditions de travail que vos propres salariés occupant des postes identiques ou équivalents : rémunération, primes, droits aux congés et dispositions de toute convention collective de travail (CAO) applicable à votre entreprise. Si vous n'avez pas de salariés comparables aux Pays-Bas, la référence correspond aux conditions d'usage dans votre secteur d'activité. Par ailleurs, l'employeur de payrolling doit impérativement souscrire un régime de retraite adéquat. Un prestataire qui vous transmet un devis sans s'enquérir de la rémunération de vos collaborateurs comparables, de l'application éventuelle d'une CAO ou des modalités de votre régime de retraite ne tarife pas la situation conformément aux exigences légales. Exigez que cette discussion ait lieu d'emblée.
L'obligation d'agrément 2027
La loi sur l'admission de la mise à disposition de main-d'œuvre [Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta)] introduit un régime d'agrément obligatoire pour toute entreprise fournissant des travailleurs : agences d'intérim, sociétés de détachement et prestataires de payrolling, y compris les prestataires étrangers intervenant aux Pays-Bas. Le régime entre en vigueur le 1er janvier 2027, et l'Inspection du travail néerlandaise commencera ses contrôles d'application dès le 1er janvier 2028. À partir de cette date, les donneurs d'ordre ne pourront faire appel qu'à des prestataires inscrits au registre public des fournisseurs admis. Le calendrier actuel est capital. Les prestataires peuvent s'inscrire au régime transitoire auprès de l'autorité néerlandaise de régulation du marché entre le 1er novembre et le 31 décembre 2026, puis déposer leurs demandes d'agrément entre le 1er mai et le 30 juin 2027. Les structures disposant de la certification SNA au 30 juin 2027 et déposant leur dossier dans les délais seront admises initialement sur la foi de cette certification. Un prestataire qui n'a pas amorcé cette procédure, ou qui ne peut justifier de son statut d'avancement, est un prestataire auquel vous ne pourrez potentiellement plus recourir en 2028.
Le rôle d'un EOR néerlandais dans votre implantation sur le marché
Choisir un EOR local vous permet d'initier vos activités avant même la constitution formelle d'une BV néerlandaise, une solution idéale pour sonder le marché ou sécuriser un premier recrutement clé. Votre partenaire prend en charge l'indemnité légale de congés payés d'au moins 8 %, veille à l'application scrupuleuse de la réglementation sur les contrats successifs [ketenregeling], assure le suivi des congés légaux (au minimum quatre fois le volume hebdomadaire de travail par an, soit 20 jours ouvrés pour une semaine de cinq jours) et calcule l'indemnité de transition [transitievergoeding], qui s'accumule dès le premier jour d'embauche conformément aux directives gouvernementales officielles. Une réserve fondamentale est rarement soulevée par les plateformes mondiales : recourir à un EOR supprime le besoin d'une entité employeuse néerlandaise, mais la qualification d'établissement stable au sens fiscal s'évalue au regard des faits matériels. Si votre présence aux Pays-Bas implique une installation fixe d'affaires ou une personne habilitée à conclure habituellement des contrats en votre nom, le risque d'établissement stable peut exister indépendamment de l'entité signataire du contrat de travail. Cette dimension fiscale doit être traitée distinctement et faire l'objet d'un conseil dédié.
Critères clés d'un partenaire local de référence
Les partenaires les plus solides vous garantissent un accès direct à des experts de la paie néerlandaise plutôt qu'à un système d'assistance anonyme par tickets, en particulier lorsque des CAO sectorielles régissent les horaires de travail, les grilles salariales et les cotisations de retraite. La transparence financière constitue un autre indicateur déterminant : une facture mensuelle consolidée unique détaillant lisiblement les charges patronales obligatoires, la cotisation chômage (AWf), le fonds d'invalidité (Aof), la prime différentielle Whk et la contribution à l'assurance santé (Zvw), de manière à distinguer précisément les coûts légaux des honoraires de gestion. Enfin, clarifiez la question de la responsabilité en chaîne [inlenersaansprakelijkheid]. Conformément à l'article 34 de la loi sur le recouvrement [Invorderingswet 1990], un donneur d'ordre peut être tenu solidairement responsable de l'impôt sur les salaires et des cotisations sociales que le fournisseur négligerait de reverser au Belastingdienst. Un prestataire sérieux vous exposera ses mesures de protection, reposant généralement sur un compte bloqué [g-rekening], au lieu d'affirmer à tort que ce risque est inexistant.
Excellence de la conformité : maîtriser le régime des 30 % et le parrainage de visas pour travailleurs hautement qualifiés
Attirer des compétences internationales aux Pays-Bas exige une parfaite maîtrise conjointe du régime fiscal des expatriés et des démarches d'immigration. Développer vos effectifs sur le marché néerlandais nécessite de surmonter les complexités liées au recrutement de talents internationaux, sachant que toute erreur dans ces domaines donne lieu à des redressements rétroactifs. Sur le plan fiscal, ce redressement incombe directement à l'employeur.
Maîtriser le régime fiscal des 30 % en 2026
Pour 2026, ce dispositif fiscal (désormais désigné sous l'appellation expatregeling) permet toujours d'exonérer d'impôt jusqu'à 30 % du salaire brut, indemnité comprise. La rémunération annuelle imposable du salarié, nette de l'abattement exonéré, doit impérativement excéder 48 013 € en 2026. Pour les collaborateurs âgés de moins de 30 ans et titulaires d'un master universitaire néerlandais ou d'un titre équivalent reconnu, ce seuil s'établit à 36 497 €. Dans les faits, cela correspond à un salaire brut global d'environ 68 590 € pour satisfaire au seuil de base. L'exonération est en outre plafonnée au niveau de la norme d'évaluation des rémunérations du secteur public [normering topinkomens], soit 262 000 € en 2026, générant un abattement fiscal maximal de 78 600 € pour une année complète. Les régimes transitoires accordés aux salariés bénéficiant déjà du dispositif avant 2023 ont pris fin au 1er janvier 2026 : l'ensemble des bénéficiaires est donc désormais plafonné. Si vous employez des expatriés de longue date, leur rémunération nette s'en trouve modifiée cette année.
Le collaborateur doit avoir résidé à plus de 150 kilomètres de la frontière néerlandaise pendant au moins 16 des 24 mois précédant son premier jour de travail. La demande doit être déposée dans un délai de quatre mois suivant le début d'activité pour une prise d'effet dès le premier jour ; passé ce délai, le bénéfice ne prend effet qu'à compter du trimestre de la demande. La durée maximale d'octroi est fixée à 60 mois, diminuée des périodes antérieures d'activité ou de résidence aux Pays-Bas. À compter du 1er janvier 2027, le taux d'abattement diminuera à 27 % pour l'ensemble de la période, et les seuils de rémunération feront l'objet d'une hausse sensible (annoncés à 50 436 € pour le seuil standard et 38 388 € pour les diplômés de moins de 30 ans, sous réserve d'indexation). Les salariés pour lesquels le dispositif était déjà appliqué en 2024 conservent le taux de 30 % ainsi que les seuils antérieurs. Notez par ailleurs que l'option de non-résidence fiscale partielle [partiële buitenlandse belastingplicht] a été abolie avec prise d'effet dès 2025, un dispositif transitoire ne subsistant que jusqu'à la déclaration fiscale de 2026. Une évaluation préalable de l'éligibilité doit être menée avant l'émission de la promesse d'embauche : nos spécialistes peuvent réaliser une évaluation de conformité pré-embauche.
Traitement accéléré des visas HSM
Un permis de séjour au titre de travailleur hautement qualifié ne peut être sollicité que par une entité expressément reconnue en qualité de garant agréé [erkend referent] par le Service de l'immigration et de la naturalisation (IND), et ce garant doit être l'employeur légal effectif. En cas de recours à un EOR, celui-ci cumule obligatoirement la qualité d'employeur légal et celle de garant agréé ; ces deux statuts ne peuvent être dissociés juridiquement entre deux entités distinctes. ICS Staffing & Payroll B.V. finalise actuellement sa propre procédure de reconnaissance auprès de l'IND ; lorsque le calendrier d'un client exige un parrainage immédiat, nous vous en informons avec transparence et vous orientons vers un garant agréé plutôt que de prétendre disposer de sa licence. Exigez de tout prestataire qu'il atteste de son inscription nominative au registre public des garants agréés de l'IND et procédez aux vérifications nécessaires.
Deux points complémentaires doivent être soulignés par un conseil avisé. Concernant les délais d'instruction, l'IND vise un délai indicatif de deux semaines pour les requêtes déposées par les garants agréés, alors que le délai de décision légal s'étend sur trois mois. Tout engagement garantissant un délai strict relève de l'engagement commercial et non d'un droit opposable. Sur le plan législatif, la politique gouvernementale tend à encadrer strictement la possibilité pour des garants agréés de mettre des travailleurs hautement qualifiés à la disposition de tiers à des fins commerciales, en ne conservant que des régimes dérogatoires temporaires et limités. Si votre organisation opérationnelle s'appuie sur la fourniture de migrants qualifiés via un tiers, anticipez la possibilité d'un durcissement de cette voie d'accès. Les critères de rémunération du dispositif sont réindexés au 1er janvier de chaque année et diffèrent selon les catégories (30 ans et plus, moins de 30 ans ou chercheurs scientifiques) ; vérifiez toujours les montants applicables à la date exacte du dépôt. Vous trouverez des analyses complémentaires pour garantir votre rigueur légale dans notre article sur Employer of Record Pays-Bas : Le guide 2026 pour des recrutements conformes.
Spécialiste local ou agrégateur mondial : analyse comparative
Les agrégateurs internationaux opèrent le plus souvent comme de simples intermédiaires. Ils valorisent leur interface logicielle, mais sous-traitent fréquemment le statut d'employeur légal effectif à des partenaires locaux. Cela crée une dissociation risquée entre l'entité qui vous renseigne sur les questions juridiques et celle qui endosse la responsabilité légale. Vérifiez systématiquement qui signe le contrat de travail, qui agit en qualité d'agent de retenue à la source [inhoudingsplichtige] pour l'impôt sur les salaires, et qui est déclaré au registre du commerce néerlandais comme fournisseur de main-d'œuvre, cette dernière inscription étant obligatoire en vertu de l'article 7a de la Waadi sous peine de sanctions financières directes.
La responsabilité directe prend toute son importance en cas de maladie de longue durée. Les employeurs néerlandais sont tenus de maintenir le paiement du salaire pendant une période pouvant atteindre 104 semaines en cas d'incapacité de travail, et si le contrôle des mesures de réintégration mené par l'Inspection du travail juge les diligences de l'employeur insuffisantes, l'UWV peut prolonger cette obligation de maintien de salaire jusqu'à 52 semaines additionnelles. L'affiliation à un service de santé au travail agréé [arbodienst] ou le recours à un médecin du travail relève d'une stricte obligation légale. Interrogez tout prestataire pressenti sur la valorisation du risque de maladie dans ses tarifs, la souscription d'une police d'assurance et la charge financière d'une éventuelle sanction d'allongement de maintien de salaire [loonsanctie].
Transparence et responsabilité
Vous devez pouvoir vous appuyer sur des experts désignés, capables de vous apporter des réponses catégoriques sur la rédaction des contrats, l'application des conventions collectives (CAO) et les cotisations sociales, en particulier dans le contexte du contrôle renforcé de la Wet DBA. Chaque dossier de paie doit faire l'objet d'un archivage conforme aux obligations légales : sept ans pour l'ensemble des éléments de gestion de la paie selon les directives du Belastingdienst, cinq années civiles complètes après la rupture du contrat pour les pièces d'identité et justificatifs fiscaux, et une durée strictement proportionnée au titre du RGPD pour les autres données.
Rentabilité et optimisation des coûts
De nombreuses plateformes internationales facturent un pourcentage indexé sur le salaire brut, ce qui se traduit par des coûts exorbitants pour des collaborateurs hautement qualifiés bénéficiant du régime des 30 %. Un spécialiste local applique habituellement un forfait mensuel transparent par collaborateur. Votre proposition tarifaire doit toujours détailler précisément : le salaire brut, les charges patronales légales (AWf, Aof, Whk, Zvw), les provisions de congés payés, la retraite et la provision pour l'indemnité légale de transition. Toute tarification forfaitaire qualifiée de « tout compris » sans ventilation claire est difficilement contrôlable. Pour approfondir la gestion de ces coûts, consultez notre guide Gestion de la paie aux Pays-Bas : Le guide de référence complet 2026.
Grille d'évaluation pour choisir un partenaire EOR néerlandais
Sélectionner le bon partenaire EOR local nécessite un contrôle rigoureux de ses standards opérationnels et légaux. Passez en revue les points suivants avant tout engagement contractuel.
- Statut d'agrément : Le prestataire est-il certifié SNA et s'est-il inscrit, ou prévoit-il de s'inscrire entre le 1er novembre et le 31 décembre 2026, au régime transitoire de la Wtta ? Est-il régulièrement enregistré au titre de l'article 7a de la Waadi pour la fourniture de main-d'œuvre ?
- Égalité de traitement : Comment le prestataire détermine-t-il les conditions de travail applicables en vertu de l'article 8a de la Waadi, et quel régime de retraite applique-t-il pour respecter l'obligation de régime adéquat ?
- Conformité salariale : Les salaires sont-ils calculés sur la base du salaire horaire minimum en vigueur (14,99 € à partir du 1er juillet 2026) avec ajustement automatique chaque 1er janvier et 1er juillet ? Notez qu'il n'existe pas de salaire minimum mensuel, hebdomadaire ou journalier aux Pays-Bas ; la rémunération mensuelle dépend des heures contractuelles.
- Maladie et responsabilité : Comment l'obligation de maintien de salaire sur 104 semaines est-elle assurée, un service de santé au travail est-il formellement mandaté, et qui assume la charge d'une éventuelle sanction financière pouvant aller jusqu'à 52 semaines de maintien supplémentaire ?
- Calcul de rupture : L'indemnité de transition est-elle calculée sur la base d'un tiers de mois de salaire brut par année d'ancienneté, avec acquisition dès le premier jour, dans la limite de 102 000 € en 2026 ou d'un an de salaire brut si ce montant est supérieur, conformément aux directives de l'UWV ?
- Succession de contrats : Le prestataire maîtrise-t-il la ketenregeling (trois contrats à durée déterminée maximum sur une période de 36 mois, une interruption de six mois réinitialisant le décompte sous réserve de dérogations par CAO) et est-il prêt pour les règles issues de la Wet meer zekerheid flexwerkers ?
- Période d'essai : Respecte-t-il les limites légales : interdiction de période d'essai pour les contrats de six mois ou moins, un mois maximum pour les CDD de plus de six mois et de moins de deux ans, et deux mois maximum pour les contrats de deux ans et plus ainsi que pour les CDI ?
- Responsabilité solidaire : Un compte bloqué [g-rekening] est-il proposé pour neutraliser votre exposition au titre de l'article 34 de l'Invorderingswet ?
- Outils numériques : Met-il à disposition un portail salarié sécurisé pour les fiches de paie, déclarations annuelles [jaaropgave] et contrats de travail ?
- Garanties professionnelles : Attestation d'assurance responsabilité civile professionnelle et désignation d'un interlocuteur dédié responsable de votre dossier.
Audit financier et juridique préalable
Un partenaire fiable respecte scrupuleusement la durée d'archivage fiscal de sept ans pour la gestion de la paie, condition impérative lors des contrôles fiscaux du Belastingdienst, ainsi que le délai de cinq ans pour les pièces d'identité et justificatifs fiscaux après la fin de la relation de travail. Il doit également expliciter la gestion de votre exposition aux charges patronales légales. Pour une analyse approfondie de ces cotisations, consultez notre guide sur la Sécurité sociale néerlandaise pour les employeurs : La référence complète de conformité 2026.
Préparation opérationnelle et évolutions législatives
Deux textes majeurs doivent retenir votre attention. La loi sur le renforcement de la sécurité des travailleurs flexibles [Wet meer zekerheid flexwerkers] a été adoptée par le Sénat le 7 juillet 2026. L'essentiel de ses dispositions entrera en vigueur le 1er janvier 2028 : l'intervalle interrompant la chaîne de contrats à durée déterminée passera de six mois à trois ans, les contrats « zéro heure » seront remplacés par des contrats prévoyant une amplitude maximale de 30 % entre heures minimales et maximales, et les phases les plus précaires du travail intérimaire seront écourtées. Une disposition s'appliquera plus tôt : l'obligation d'offrir des conditions d'emploi équivalentes aux travailleurs mis à disposition prendra effet dès le 31 décembre 2026. Parallèlement, le contrôle du faux salariat indépendant se poursuit activement. Depuis le 1er janvier 2025, l'administration fiscale a repris ses vérifications régulières ; en 2026, elle privilégie généralement des visites de contrôle en entreprise plutôt que des vérifications comptables approfondies et ne prononce pas de pénalités de retard [verzuimboetes] ; les redressements fiscaux ne rétroagissent pas avant le 1er janvier 2025, dans le cadre d'une montée en puissance graduelle des sanctions jusqu'en 2030. Le volet clarification du projet de loi Vbar a été retiré en 2026 au profit d'un texte distinct sur les indépendants [Zelfstandigenwet] ; la présomption légale de salariat pour un taux horaire inférieur à environ 38 € reste maintenue. Si une partie de vos effectifs aux Pays-Bas opère sous statut d'indépendant, ce point doit être audité sans attendre : vous pouvez contacter notre équipe pour un audit de conformité.
Pourquoi ICSPayroll est un partenaire EOR local de référence pour les Pays-Bas
Nous privilégions un accompagnement humain et direct. Sous la direction de Joost Hubregtse, notre équipe assure une supervision continue de chaque contrat de travail et de chaque déclaration fiscale, notre juriste spécialisé en droit social validant nos modèles contractuels et l'application des CAO.
Notre principe de facturation mensuelle unique regroupe l'ensemble des cotisations légales (AWf, Aof, Whk, Zvw), les congés payés, la retraite et la provision pour indemnité de transition au sein d'une écriture comptable claire, chaque poste étant individualisé pour séparer les cotisations légales de nos honoraires. Nous effectuons une comparaison rigoureuse des conditions de travail de l'article 8a de la Waadi par rapport à votre personnel comparable avant d'établir nos propositions financières : le montant facturé correspond ainsi exactement aux exigences de la loi. Nous anticipons le régime d'agrément de la Wtta selon le calendrier réglementaire et délivrons à nos clients des attestations écrites lors de chaque étape validée.
Des solutions sur mesure pour les entreprises internationales
Vous pouvez déployer vos opérations aux Pays-Bas en quelques semaines, avant même la constitution de votre propre BV, en nous confiant le rôle d'employeur légal et la gestion administrative RH. Nous assurons la prise en charge intégrale des demandes relatives au régime des 30 %, en veillant au délai d'enregistrement de quatre mois et au respect du seuil 2026 de 48 013 € de salaire net imposable, tout en vous signalant en amont les rémunérations inférieures aux barèmes. Tous les dossiers sont conservés pendant les sept années requises par le Belastingdienst.
Concrétisez votre expansion aux Pays-Bas
Nous nous engageons à vous transmettre un devis personnalisé sous un jour ouvré, détaillant l'ensemble des coûts et des obligations patronales. Lorsqu'un montage comporte des risques résiduels à anticiper – tels que l'établissement stable, la responsabilité en chaîne ou la couverture maladie –, nous les identifions clairement plutôt que de qualifier artificiellement notre offre de « sans risque ». Vous pouvez solliciter un devis personnalisé d'EOR pour les Pays-Bas à tout moment.
Sécurisez votre développement aux Pays-Bas grâce à une expertise locale
S'implanter sur le marché du travail néerlandais en 2026 exige de maîtriser la ketenregeling, les seuils du régime des 30 %, les critères d'égalité de traitement pour les salariés mis à disposition et le futur système d'agrément de 2027. Une plateforme globale omet souvent d'aborder ces deux derniers points avant la conclusion du contrat. En privilégiant l'expertise locale, vous choisissez un partenaire transparent qui sécurise votre conformité auprès du Belastingdienst.
Notre équipe vous apporte la sécurité indispensable à une croissance maîtrisée : traitement des demandes de rescrit pour le régime des 30 %, qualification conforme de payrolling sous la Waadi et orientation rigoureuse lorsque les démarches d'immigration requièrent un garant agréé.
Obtenez un devis personnalisé d'EOR pour les Pays-Bas sous 24 heures
Foire aux questions
Quel est le salaire minimum légal aux Pays-Bas en 2026 ?
Le salaire horaire brut minimum légal pour les salariés âgés de 21 ans et plus est fixé à 14,99 € à compter du 1er juillet 2026, après avoir été de 14,71 € au 1er janvier 2026. Depuis le 1er janvier 2024, il n'existe plus de montant légal mensuel, hebdomadaire ou journalier ; la rémunération mensuelle dépend des heures effectivement travaillées. Le taux est révisé chaque 1er janvier et 1er juillet, des barèmes dégressifs s'appliquant aux jeunes âgés de 15 à 20 ans.
Comment fonctionne le régime des 30 % pour un salarié recruté via un EOR ?
L'EOR, en qualité d'employeur légal, soumet la demande aux services fiscaux et applique l'exonération sur la paie. Il vérifie le critère de distance géographique des 150 kilomètres et le seuil de salaire exigé, et doit impérativement déposer la demande dans les quatre mois suivant l'entrée en fonction pour une application rétroactive dès l'embauche. Une fois l'accord obtenu, la part exonérée d'impôt figure distinctement sur la fiche de paie mensuelle.
Quels sont les seuils salariaux exigés pour le régime des 30 % en 2026 ?
Le salaire annuel net imposable après application de l'abattement doit impérativement excéder 48 013 €, ce qui correspond à une rémunération brute globale d'environ 68 590 €. Pour les collaborateurs de moins de 30 ans détenteurs d'un diplôme universitaire de master éligible, le seuil s'élève à 36 497 €. L'exonération est calculée sur une base plafonnée à 262 000 €, générant une déduction annuelle maximale de 78 600 €. À compter de 2027, le pourcentage d'exonération s'établira à 27 % et les seuils de rémunération seront relevés.
Peut-on recruter des salariés aux Pays-Bas sans créer d'entité locale ?
Oui. Un EOR assure le rôle d'employeur officiel et prend en charge l'édition de la paie, la retenue à la source de l'impôt sur les salaires et le versement des cotisations sociales. Notez que ce montage est qualifié de payrolling en vertu de la Waadi, ce qui entraîne l'application stricte des règles d'égalité de traitement et d'affiliation à un régime de retraite adéquat, sans régler à lui seul la question d'un éventuel établissement stable fiscal.
Qu'est-ce que la règle de la Ketenregeling pour les contrats de travail néerlandais ?
La conclusion de contrats à durée déterminée successifs entraîne leur requalification automatique en contrat à durée indéterminée après trois contrats consécutifs ou au terme d'une durée globale de 36 mois. Un intervalle d'inactivité de plus de six mois remet aujourd'hui ce compteur à zéro, sous réserve de dérogations conventionnelles. Selon les dispositions votées en juillet 2026, ce délai d'interruption passera à trois ans dès le 1er janvier 2028.
Quel est le délai d'obtention d'un visa HSM pour un nouveau recrutement ?
L'IND applique un délai indicatif de deux semaines pour les requêtes déposées par des garants agréés, face à un délai légal d'instruction fixé à trois mois. L'employeur doit lui-même être reconnu comme garant agréé. Ces délais constituent des objectifs de traitement et non des garanties impératives, et supposent le dépôt d'un dossier complet.
Quelles sont les obligations en matière d'indemnité de congés payés aux Pays-Bas ?
Une prime d'au moins 8 % du salaire brut annuel doit être versée, le plus souvent lors des mois de mai ou juin, l'échéance exacte étant définie par le contrat ou la convention collective (CAO). Une CAO peut prévoir des modalités différentes, à condition que la rémunération totale représente au moins 108 % du salaire minimum. Si la rémunération du salarié dépasse le triple du salaire minimum, un accord écrit peut fixer une indemnité inférieure ou l'exclure.
Comment s'organise le maintien de salaire en cas d'arrêt maladie aux Pays-Bas ?
L'employeur est tenu de verser au minimum 70 % de la rémunération pendant une durée maximale de 104 semaines, dans la limite du plafond légal journalier [maximumdagloon] ; durant les 52 premières semaines, l'indemnisation ne peut être inférieure au salaire minimum légal applicable, ce complément n'étant plus obligatoire la deuxième année. La majorité des CAO imposent un maintien à 100 % au cours de la première année. L'employeur doit obligatoirement faire appel à un service de santé au travail et assurer un suivi de réintégration rigoureux ; si l'UWV estime ces démarches insuffisantes, l'obligation de maintien de salaire peut être prolongée jusqu'à 52 semaines additionnelles.
Sources et références juridiques
L'ensemble des règles et des montants mentionnés ci-dessus se fonde sur les sources officielles ci-après : les articles de loi applicables, les publications des organismes de régulation, les bases de données statistiques et les décisions jurisprudentielles de référence. Nous vous invitons à consulter les textes à jour pour l'analyse de votre situation particulière.
- Article 7:692 du Code civil néerlandais, définition légale du payrolling
- Article 7:690 du Code civil néerlandais, contrat de travail temporaire (uitzendovereenkomst)
- Article 8 de la Waadi, égalité de rémunération pour les travailleurs mis à disposition (loonverhoudingsnorm)
- Stichting Normering Arbeid, registre NEN 4400-1 des entreprises de paie et de travail temporaire certifiées
- Belastingdienst, cotisations chômage AWf à taux bas et haut et critères d'application
- Inspection du travail néerlandaise (Nederlandse Arbeidsinspectie), politique de contrôle, d'inspection et de sanctions
- CBS, rémunération des salariés et emploi par secteur d'activité (jeu de données de comptabilité nationale 84165ENG)
- Eurostat, niveaux de coût horaire de la main-d'œuvre par secteur NACE (données lc_lci_lev), pour comparaisons internationales
- Cour suprême des Pays-Bas (Hoge Raad) 11 avril 2025, ECLI:NL:HR:2025:543 : qualification du contrat de travail temporaire de l'art. 7:690 BW dans le cadre d'une relation tripartite de travail via plateforme
- Cour suprême des Pays-Bas (Hoge Raad) 21 novembre 2025, ECLI:NL:HR:2025:1733 : abus de contrats d'intérim successifs au titre de l'art. 5(5) de la Directive 2008/104/CE et de la Waadi

Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions qui gère ICS Payroll. Il pilote les activités d'Employer of Record et de gestion de la paie néerlandaise : contrats de travail, déclarations fiscales et de cotisations sociales, congés payés, retraites, arrêts maladie et conformité aux conventions collectives (CAO), avec une intégration opérationnelle réalisable sous 48 heures.

Questions fréquentes
Le salaire horaire brut minimum légal pour les salariés âgés de 21 ans et plus est fixé à 14,99 € à compter du 1er juillet 2026, après avoir été de 14,71 € au 1er janvier 2026. Depuis le 1er janvier 2024, il n'existe plus de montant légal mensuel, hebdomadaire ou journalier ; la rémunération mensuelle dépend des heures effectivement travaillées. Le taux est révisé chaque 1er janvier et 1er juillet, des barèmes dégressifs s'appliquant aux jeunes âgés de 15 à 20 ans.
L'EOR, en qualité d'employeur légal, soumet la demande aux services fiscaux et applique l'exonération sur la paie. Il vérifie le critère de distance géographique des 150 kilomètres et le seuil de salaire exigé, et doit impérativement déposer la demande dans les quatre mois suivant l'entrée en fonction pour une application rétroactive dès l'embauche. Une fois l'accord obtenu, la part exonérée d'impôt figure distinctement sur la fiche de paie mensuelle.
Le salaire annuel net imposable après application de l'abattement doit impérativement excéder 48 013 €, ce qui correspond à une rémunération brute globale d'environ 68 590 €. Pour les collaborateurs de moins de 30 ans détenteurs d'un diplôme universitaire de master éligible, le seuil s'élève à 36 497 €. L'exonération est calculée sur une base plafonnée à 262 000 €, générant une déduction annuelle maximale de 78 600 €. À compter de 2027, le pourcentage d'exonération s'établira à 27 % et les seuils de rémunération seront relevés.
Oui. Un EOR assure le rôle d'employeur officiel et prend en charge l'édition de la paie, la retenue à la source de l'impôt sur les salaires et le versement des cotisations sociales. Notez que ce montage est qualifié de payrolling en vertu de la Waadi, ce qui entraîne l'application stricte des règles d'égalité de traitement et d'affiliation à un régime de retraite adéquat, sans régler à lui seul la question d'un éventuel établissement stable fiscal.
La conclusion de contrats à durée déterminée successifs entraîne leur requalification automatique en contrat à durée indéterminée après trois contrats consécutifs ou au terme d'une durée globale de 36 mois. Un intervalle d'inactivité de plus de six mois remet aujourd'hui ce compteur à zéro, sous réserve de dérogations conventionnelles. Selon les dispositions votées en juillet 2026, ce délai d'interruption passera à trois ans dès le 1er janvier 2028.
L'IND applique un délai indicatif de deux semaines pour les requêtes déposées par des garants agréés, face à un délai légal d'instruction fixé à trois mois. L'employeur doit lui-même être reconnu comme garant agréé. Ces délais constituent des objectifs de traitement et non des garanties impératives, et supposent le dépôt d'un dossier complet.
Une prime d'au moins 8 % du salaire brut annuel doit être versée, le plus souvent lors des mois de mai ou juin, l'échéance exacte étant définie par le contrat ou la convention collective (CAO). Une CAO peut prévoir des modalités différentes, à condition que la rémunération totale représente au moins 108 % du salaire minimum. Si la rémunération du salarié dépasse le triple du salaire minimum, un accord écrit peut fixer une indemnité inférieure ou l'exclure.
L'employeur est tenu de verser au minimum 70 % de la rémunération pendant une durée maximale de 104 semaines, dans la limite du plafond légal journalier [maximumdagloon] ; durant les 52 premières semaines, l'indemnisation ne peut être inférieure au salaire minimum légal applicable, ce complément n'étant plus obligatoire la deuxième année. La majorité des CAO imposent un maintien à 100 % au cours de la première année. L'employeur doit obligatoirement faire appel à un service de santé au travail et assurer un suivi de réintégration rigoureux ; si l'UWV estime ces démarches insuffisantes, l'obligation de maintien de salaire peut être prolongée jusqu'à 52 semaines additionnelles.


