
Miglior Employer of Record (EOR) locale nei Paesi Bassi: Guida all'acquisto 2026
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
Affidarsi a una piattaforma globale standardizzata per la propria espansione nei Paesi Bassi nel 2026 comporta un'effettiva esposizione normativa e fiscale. I Paesi Bassi offrono un bacino di talenti di livello mondiale, ma la realtà amministrativa della disciplina sulla successione dei contratti a tempo determinato (ketenregeling), la continua applicazione della Wet DBA e, a partire dal 2027, un regime di autorizzazione per chiunque somministri personale rendono l'assunzione in questo Paese un esercizio prettamente tecnico. Gestire il salario orario minimo legale di 14,99 € (dal 1° luglio 2026) unitamente ai contributi previdenziali richiede molto più di una semplice interfaccia software.
Hai bisogno di un partner che elimini l'onere amministrativo strutturando correttamente le tue assunzioni internazionali. Questa guida illustra cosa cercare in un partner EOR locale nei Paesi Bassi e, cosa altrettanto importante, quali domande porre. Spieghiamo come l'esperienza locale supporti le richieste relative al regime del 30% (30%-regeling) rispetto alla soglia di stipendio imponibile per il 2026 pari a 48.013 €, come funziona effettivamente la sponsorizzazione dei migranti altamente qualificati (kennismigranten) e perché la qualificazione giuridica olandese di un accordo EOR (configurato come payrolling ai sensi della Waadi) determina la retribuzione obbligatoria per il tuo personale. Trattiamo inoltre la stabile organizzazione, la responsabilità a catena per l'imposta sui salari e il nuovo requisito di ammissione che stabilirà quali fornitori potranno operare legalmente a partire dal 2028.
Punti chiave
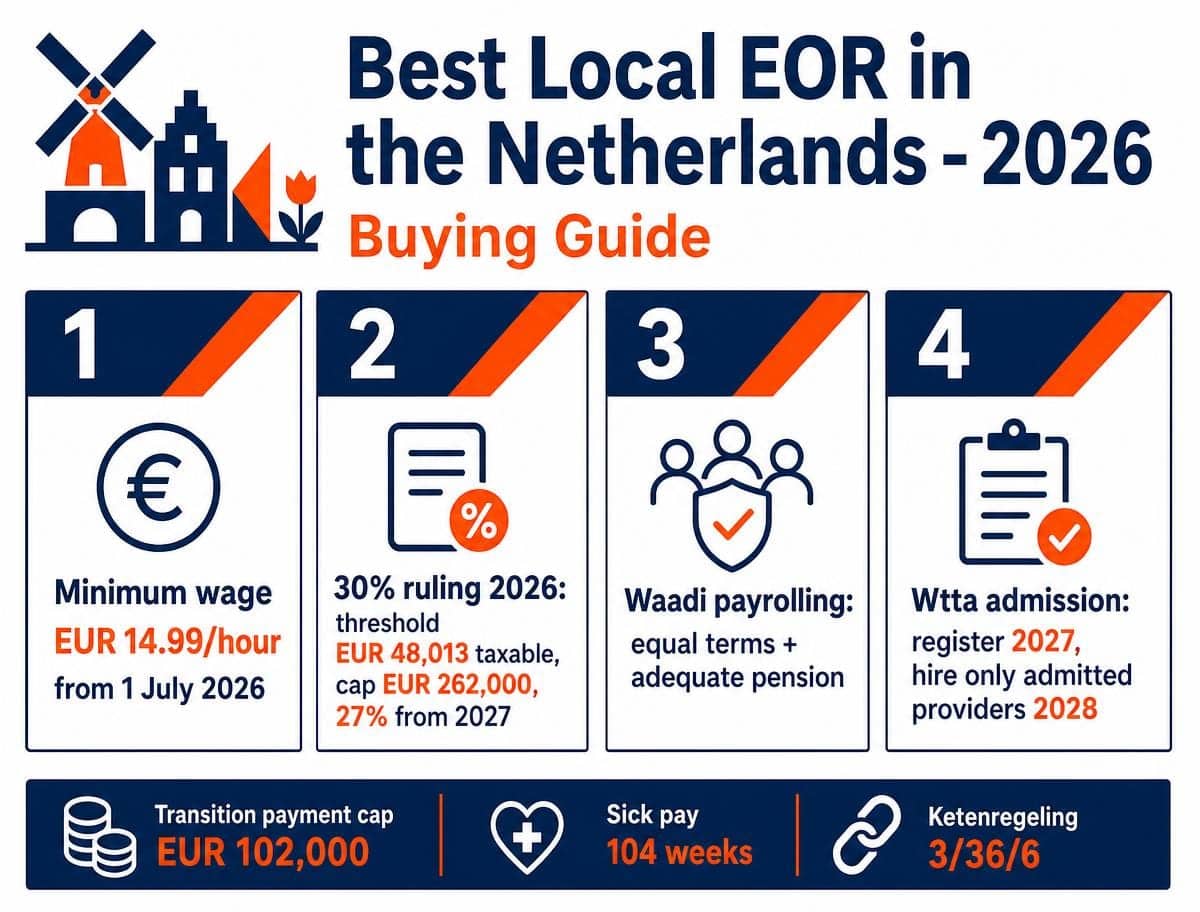
- Conosci i parametri di riferimento per il 2026: salario orario minimo legale di 14,99 € dal 1° luglio 2026, almeno l'8% di indennità di vacanza (vakantiegeld) e un periodo di conservazione fiscale di sette anni per l'amministrazione delle paghe.
- Comprendi il funzionamento del regime del 30% nel 2026: soglia di stipendio imponibile di 48.013 €, un tetto massimo di 262.000 € sulla base imponibile e una riduzione al 27% con soglie più elevate a partire dal 2027.
- Secondo la legge olandese, un accordo con un EOR costituisce payrolling: i tuoi lavoratori hanno diritto alle stesse condizioni di lavoro del personale comparabile già impiegato, oltre a un piano pensionistico adeguato.
- Dal 1° gennaio 2027 i fornitori che somministrano personale devono ottenere l'ammissione ai sensi della Wtta; dal 1° gennaio 2028 potrai assumere esclusivamente tramite fornitori autorizzati. Chiedi a qualsiasi potenziale partner a che punto si trovi attualmente in tale procedura.
- Un EOR elimina la necessità di costituire una propria entità olandese ai fini dell'assunzione, ma non esclude di per sé il rischio di stabile organizzazione ai fini dell'imposta sulle società e non elimina la responsabilità a catena per l'imposta sui salari.
Cosa definisce il miglior EOR locale nei Paesi Bassi per il 2026?
Un Employer of Record (EOR) (fonte primaria: Wet allocatie arbeidskrachten door intermediairs (Waadi), wetten.overheid.nl) agisce in qualità di datore di lavoro formale e giuridico del tuo personale, mentre tu mantieni la direzione operativa quotidiana. Nei termini legali olandesi questa fattispecie è definita come terbeschikkingstelling van arbeidskrachten (somministrazione o messa a disposizione di lavoratori) e, poiché l'EOR non svolge una funzione di collocamento attivo e non può impiegare il lavoratore altrove senza il tuo consenso, rientra nello specifico nell'attività di payrolling ai sensi della Wet allocatie arbeidskrachten door intermediairs (Waadi).
Tale qualificazione non è un mero dettaglio tecnico. È l'aspetto fondamentale da comprendere prima di effettuare una scelta, poiché determina i costi.
Cosa comporta lo status di payrolling per i tuoi costi
In base all'articolo 8a della Waadi, un lavoratore messo a disposizione nell'ambito di un accordo di payrolling ha diritto almeno alle stesse condizioni contrattuali dei dipendenti diretti che svolgono mansioni identiche o equivalenti: retribuzione, indennità, ferie maturate e qualsiasi condizione prevista dal contratto collettivo di lavoro (CAO) applicabile alla tua attività. Se non hai dipendenti comparabili nei Paesi Bassi, il parametro di riferimento corrisponde alle condizioni d'uso consuetudinarie nel tuo settore. Separatamente, il datore di lavoro payroll deve garantire un piano pensionistico adeguato. Un fornitore che formula un preventivo senza verificare cosa guadagnano i tuoi dipendenti comparabili, se alla tua attività si applichi un CAO e quale sia la struttura del tuo piano pensionistico non sta prezzando correttamente i requisiti di legge. Esigi che questo aspetto venga affrontato fin dalle prime fasi.
Il requisito di ammissione per il 2027
La Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) introduce un regime obbligatorio di ammissione per qualsiasi impresa che somministri lavoratori: agenzie di lavoro interinale, società di distacco e società di payrolling, compresi i fornitori esteri operanti nei Paesi Bassi. Il regime entrerà in vigore il 1° gennaio 2027 e l'Ispettorato del Lavoro olandese (Nederlandse Arbeidsinspectie) inizierà l'attività di controllo sanzionatorio dal 1° gennaio 2028. A partire da tale data, le aziende committenti potranno avvalersi esclusivamente di fornitori iscritti nel registro pubblico dei soggetti ammessi. Il calendario delle scadenze è già rilevante fin da ora. I fornitori possono registrarsi per il regime transitorio presso l'autorità olandese competente tra il 1° novembre e il 31 dicembre 2026, con presentazione delle domande di ammissione tra il 1° maggio e il 30 giugno 2027. Le imprese in possesso della certificazione SNA al 30 giugno 2027 che presentino domanda tempestivamente saranno ammesse inizialmente sulla base di tale certificato. Un fornitore che non ha ancora avviato questa procedura, o che non sa riferirti a che punto si trovi, è un operatore di cui potresti non poterti più avvalere nel 2028.
Il ruolo di un EOR olandese nell'ingresso sul mercato
La scelta di un EOR locale consente di avviare le operazioni commerciali prima che una BV olandese sia formalmente costituita, rappresentando una soluzione efficace per testare il mercato o per una prima assunzione strategica. Il tuo partner gestisce l'indennità di vacanza obbligatoria pari ad almeno l'8%, applica correttamente la ketenregeling, monitora le ferie retribuite di legge (almeno quattro volte l'orario di lavoro settimanale all'anno, ossia 20 giorni per una settimana lavorativa di cinque giorni) e calcola le indennità di transizione (transitievergoeding), che maturano a partire dal primo giorno di lavoro in conformità alle linee guida governative ufficiali. Un'avvertenza che le piattaforme globali sollevano raramente: l'utilizzo di un EOR elimina la necessità di un'entità datrice di lavoro olandese, ma la stabile organizzazione ai fini dell'imposta sulle società viene valutata sulla base dei fatti specifici. Se la tua attività nei Paesi Bassi comporta una sede fissa d'affari o la presenza di una figura che conclude abitualmente contratti per tuo conto, il rischio di stabile organizzazione può sussistere a prescindere dal soggetto formalmente intestatario del contratto di lavoro. Tratta questo profilo come una questione fiscale distinta e richiedi una consulenza specifica.
Caratteristiche distintive di un partner locale di alto profilo
I partner più affidabili offrono un contatto diretto con specialisti olandesi nella gestione delle paghe anziché un sistema impersonale di smistamento ticket, soprattutto laddove i CAO di settore regolamentino orari di lavoro, scale retributive e previdenza complementare. La trasparenza è l'altro elemento cruciale: un'unica fattura consolidata in cui gli oneri sociali a carico del datore di lavoro obbligatori per legge - il fondo per la disoccupazione (AWf), il fondo per l'invalidità (Aof), il premio differenziato Whk e il contributo per l'assicurazione sanitaria (Zvw) - siano esposti chiaramente, consentendoti di distinguere con esattezza gli oneri di legge dalla tariffa del servizio. Infine, informati sulla responsabilità a catena. Ai sensi dell'articolo 34 della Invorderingswet 1990, l'utilizzatore può essere ritenuto responsabile in solido per l'imposta sui salari e per i contributi previdenziali che il somministratore ometta di versare alla Belastingdienst. Un fornitore serio spiegherà come mitiga tale rischio, di norma mediante un conto vincolato (g-rekening), invece di affermare che il rischio non esista.
Eccellenza nella conformità: gestire il regime del 30% e la sponsorizzazione dei visti per migranti altamente qualificati
Attrarre talenti internazionali nei Paesi Bassi richiede una conoscenza approfondita sia dell'agevolazione fiscale per espatriati sia della sponsorizzazione in materia di immigrazione. Espandersi sul mercato olandese comporta la gestione delle sfide legate all'assunzione di candidati internazionali, ed eventuali errori in ciascuno dei due ambiti comportano rettifiche retroattive. In ambito fiscale, l'onere della rettifica ricade direttamente sul datore di lavoro.
Padroneggiare il regime fiscale del 30% nel 2026
Per il 2026 l'agevolazione (denominata formalmente expatregeling) consente ancora di erogare in esenzione d'imposta fino al 30% dello stipendio comprensivo dell'indennità. Lo stipendio annuo imponibile del dipendente, calcolato al netto dell'indennità esente, deve superare 48.013 € nel 2026. Per i dipendenti di età inferiore a 30 anni in possesso di un titolo di master universitario olandese o equivalente riconosciuto, la soglia è di 36.497 €. In pratica, ciò si traduce in uno stipendio lordo di circa 68.590 € per raggiungere la soglia ordinaria. L'esenzione è limitata al tetto previsto per il settore pubblico (norma WNT), pari a 262.000 € per il 2026, determinando un'indennità massima non imponibile di 78.600 € su base annua. Il regime transitorio per i dipendenti che già beneficiavano dell'agevolazione prima del 2023 è decaduto il 1° gennaio 2026; pertanto, a tutti i beneficiari si applica ora tale tetto. Se hai personale espatriato assunto da tempo, la loro posizione netta ha subito variazioni quest'anno.
Il dipendente deve aver risieduto a oltre 150 chilometri dal confine olandese per almeno 16 dei 24 mesi precedenti il suo primo giorno di lavoro. La domanda deve essere presentata entro quattro mesi dall'inizio del rapporto di lavoro affinché il regime si applichi retroattivamente dal primo giorno; le domande presentate successivamente hanno efficacia solo dal trimestre di presentazione. La durata massima è di 60 mesi, ridotta degli eventuali periodi pregressi di lavoro o soggiorno nei Paesi Bassi. Dal 1° gennaio 2027 la percentuale scenderà a un valore fisso del 27% per l'intera durata e le soglie salariali aumenteranno in misura sostanziale (annunciate a 50.436 € per la misura ordinaria e a 38.388 € per la categoria under 30 con master, soggette a indicizzazione). I dipendenti per i quali il regime era già applicato nel 2024 manterranno l'aliquota del 30% e le soglie attuali. Si noti inoltre che l'opzione per il regime di imponibilità parziale dei non residenti è stata soppressa con effetto dal 2025, con un regime transitorio valido solo fino alla dichiarazione dei redditi 2026. Una verifica preventiva di idoneità è opportuna prima dell'invio della lettera d'offerta, non dopo: il nostro team può fornirti una valutazione di conformità pre-assunzione.
Elaborazione rapida dei visti per migranti altamente qualificati (HSM)
Il permesso di soggiorno per migranti altamente qualificati può essere richiesto esclusivamente da un'organizzazione riconosciuta come referente (erkend referent) da parte del Servizio Immigrazione e Naturalizzazione (IND), e tale referente riconosciuto deve coincidere con il datore di lavoro. Quando si ricorre a un EOR, ciò implica che l'EOR stesso deve essere contemporaneamente il datore di lavoro legale e il soggetto sponsor; le due funzioni non possono essere scisse tra società distinte. ICS Staffing & Payroll B.V. sta portando a termine il proprio iter di riconoscimento presso l'IND; laddove le tempistiche di un cliente richiedano una sponsorizzazione prima che tale procedura sia conclusa, lo comunicheremo con trasparenza indirizzandoti verso un referente riconosciuto, anziché spacciare la licenza di terzi per nostra. Chiedi a qualsiasi fornitore di indicare il proprio numero di iscrizione nel registro pubblico dei referenti riconosciuti dell'IND e verificalo attentamente.
Due ulteriori aspetti evidenziati dai consulenti più scrupolosi meritano attenzione. Riguardo ai tempi di elaborazione, l'IND adotta un obiettivo indicativo di due settimane per le domande presentate da referenti riconosciuti; il termine di decisione stabilito per legge è di tre mesi. Chiunque garantisca tempistiche fisse sta descrivendo un obiettivo di servizio, non un diritto esigibile per legge. Riguardo agli sviluppi normativi, la politica governativa si sta orientando verso la limitazione della somministrazione a terzi su base commerciale di lavoratori altamente qualificati da parte di referenti riconosciuti, prevedendo categorie di eccezione limitate e transitorie. Se il tuo modello aziendale si basa sulla sponsorizzazione di migranti tramite intermediari, metti in conto la possibilità che questo canale subisca restrizioni. I requisiti retributivi previsti dal programma vengono indicizzati ogni 1° gennaio e differiscono per i lavoratori di età pari o superiore a 30 anni, per quelli di età inferiore a 30 anni e per la categoria della ricerca scientifica; controlla sempre gli importi in vigore alla data della domanda. Puoi approfondire il mantenimento degli standard normativi nel nostro articolo su Employer of Record nei Paesi Bassi: Guida 2026 all'assunzione conforme.
Specialista locale vs. aggregatore globale: un confronto
Gli aggregatori globali operano prevalentemente come intermediari. Si presentano offrendo piattaforme software, ma spesso subappaltano il rapporto di lavoro formale a un partner locale. Ciò crea una discrepanza tra il soggetto che risponde ai tuoi quesiti di conformità e quello che si assume l'effettivo rischio legale. Chiedi chi firma formalmente il contratto di lavoro, chi funge da sostituto d'imposta per l'imposta sui salari e chi risulta iscritto nel registro delle imprese olandese come fornitore di manodopera, requisito di registrazione previsto dall'articolo 7a della Waadi, la cui violazione è autonomamente sanzionabile.
La responsabilità diretta acquisisce la massima rilevanza nei casi di malattia a lungo termine. I datori di lavoro olandesi sono tenuti a garantire la continuazione dell'erogazione della retribuzione fino a 104 settimane di malattia e, se la valutazione di reinserimento dell'Ispettorato del Lavoro rileva che le iniziative del datore di lavoro sono state inadeguate, l'UWV può prorogare tale obbligo fino a ulteriori 52 settimane. Avvalersi di un servizio certificato di medicina del lavoro o di un medico del lavoro (arbo-arts) costituisce un obbligo di legge, non una facoltà discrezionale. Chiedi al potenziale fornitore in che modo viene tariffato il rischio di malattia, se sia coperto da assicurazione e su chi ricada il costo di un'eventuale sanzione retributiva (loonsanctie).
Trasparenza e responsabilità
Hai bisogno di consulenti dedicati e identificabili per nome in grado di fornire risposte definitive sull'inquadramento contrattuale, sull'applicazione dei CAO e sulla previdenza sociale, in particolare nel quadro dei controlli previsti dalla Wet DBA. Tutta la documentazione di lavoro deve essere conservata nel rispetto dei termini di legge: sette anni per la documentazione delle paghe secondo le prescrizioni della Belastingdienst, cinque anni civili completi dopo la cessazione del rapporto di lavoro per i documenti di identità e i dati fiscali sulle retribuzioni, e non oltre il tempo strettamente necessario per le restanti informazioni ai sensi del GDPR.
Efficienza dei costi e valore
Molte piattaforme globali applicano una tariffa calcolata in percentuale sullo stipendio lordo, un modello che risulta oneroso per i lavoratori altamente qualificati che percepiscono retribuzioni ampiamente superiori alla soglia del regime del 30%. Uno specialista locale è solitamente in grado di proporre una commissione fissa trasparente per dipendente. Elementi che devono sempre risultare chiaramente dettagliati nel preventivo: stipendio lordo, oneri sociali a carico del datore di lavoro previsti per legge (AWf, Aof, Whk, Zvw), rateo dell'indennità di vacanza, piano pensionistico e accantonamento per l'indennità di transizione. Qualsiasi preventivo presentato come "tutto compreso" privo di tale dettaglio analitico risulta difficilmente verificabile. Per un quadro approfondito sulla gestione di tali costi, consulta la nostra guida: Amministrazione delle paghe nei Paesi Bassi: La guida di riferimento completa 2026.
Checklist per valutare un partner EOR olandese
L'individuazione del corretto partner EOR locale richiede una scrupolosa verifica degli standard operativi e legali. Analizza i seguenti punti prima di sottoscrivere qualsiasi accordo.
- Stato di ammissione: Il fornitore possiede la certificazione SNA ed è registrato, o si registrerà tra il 1° novembre e il 31 dicembre 2026, per il regime transitorio Wtta? È registrato ai sensi dell'articolo 7a Waadi per la somministrazione di lavoratori?
- Parità di trattamento: In che modo il fornitore determina le condizioni contrattuali spettanti ai tuoi lavoratori ai sensi dell'articolo 8a Waadi e quale regime pensionistico considera adeguato?
- Conformità salariale: I calcoli si basano sul salario orario minimo vigente, pari a 14,99 € dal 1° luglio 2026, con adeguamento automatico a ogni 1° gennaio e 1° luglio? Si ricorda che nei Paesi Bassi non esiste un salario minimo mensile, settimanale o giornaliero previsto per legge; la retribuzione mensile è parametrata alle ore contrattuali.
- Malattia e responsabilità: Come viene garantita la copertura dell'obbligo retributivo per le 104 settimane di malattia, il servizio di medicina del lavoro è formalmente attivato e su chi ricade l'onere economico di una sanzione retributiva fino a ulteriori 52 settimane?
- Accuratezza nelle cessazioni del rapporto: L'indennità di transizione viene calcolata in misura pari a un terzo della retribuzione mensile lorda per ciascun anno di servizio, con maturazione dal primo giorno e con un tetto di 102.000 € nel 2026 (o pari a una retribuzione annua lorda se superiore), in conformità alle indicazioni dell'UWV?
- Successione dei contratti: Il fornitore monitora la ketenregeling (un massimo di tre contratti a tempo determinato entro 36 mesi, con un intervallo di sei mesi per azzerare il computo, fatte salve deroghe del CAO) ed è pronto alle modifiche introdotte dalla Wet meer zekerheid flexwerkers?
- Periodo di prova: Vengono applicati i limiti di legge: nessun periodo di prova per contratti di durata pari o inferiore a sei mesi, un massimo di un mese per contratti a termine superiori a sei mesi ma inferiori a due anni, e un massimo di due mesi per contratti di durata pari o superiore a due anni nonché per contratti a tempo indeterminato?
- Responsabilità a catena: Viene messo a disposizione un conto vincolato (g-rekening) e in che modo viene gestita la tua esposizione ai sensi dell'articolo 34 della Invorderingswet?
- Infrastruttura digitale: È presente un portale per i dipendenti per la consultazione di buste paga, riepiloghi annuali (jaaropgaven) e contratti?
- Copertura assicurativa e solidità: Presenza di assicurazione per responsabilità civile professionale e assegnazione di un referente dedicato responsabile della gestione della pratica.
Due diligence finanziaria e legale
Un partner affidabile rispetta il periodo di conservazione documentale di sette anni per l'amministrazione delle paghe, requisito inderogabile per i controlli della Belastingdienst, e il periodo di cinque anni per i documenti di riconoscimento e i dati fiscali sui salari dopo la conclusione del rapporto di lavoro. Deve inoltre illustrare chiaramente come gestisce la tua esposizione agli oneri sociali datoriali obbligatori. Per un dettaglio approfondito su tali obblighi, consulta la nostra guida su Previdenza sociale olandese per datori di lavoro: Riferimento completo alla conformità 2026.
Preparazione operativa
Monitora con attenzione due specifici provvedimenti legislativi. La Wet meer zekerheid flexwerkers è stata approvata dal Senato il 7 luglio 2026. La maggior parte delle disposizioni entrerà in vigore il 1° gennaio 2028: l'intervallo temporale che azzera la successione dei contratti a tempo determinato passa da sei mesi a tre anni, i contratti a zero ore sono sostituiti da contratti a banda oraria con una variabilità massima del 30% tra ore minime e massime, e le fasi di maggiore precarietà del lavoro interinale vengono accorciate. Una disposizione trova applicazione anticipata: l'obbligo di garantire condizioni di lavoro equivalenti ai lavoratori somministrati decorre dal 31 dicembre 2026. Separatamente, prosegue l'attività ispettiva contro il falso lavoro autonomo. Dal 1° gennaio 2025 l'amministrazione finanziaria ha ripreso le verifiche e, nel 2026, opera generalmente mediante visite aziendali anziché verifiche contabili approfondite, astenendosi dall'irrogare sanzioni per inadempienza (verzuimboetes); gli accertamenti sulle imposte sui salari non hanno efficacia retroattiva anteriore al 1° gennaio 2025, prevedendo una graduale intensificazione delle misure fino al 2030. La parte del disegno di legge Vbar relativa ai chiarimenti qualificatori è stata ritirata nel 2026 ed è in fase di sostituzione con una specifica Zelfstandigenwet; la presunzione legale di subordinazione per compensi orari inferiori a circa 38 € prosegue il suo iter. Se parte del tuo organico nei Paesi Bassi è inquadrata con contratti di prestazione d'opera o lavoro autonomo, questo è l'ambito da verificare prioritariamente; puoi contattare il nostro team per una verifica di conformità.
Perché ICSPayroll è un solido partner EOR locale per i Paesi Bassi
Privilegiamo un approccio basato sulle competenze umane. Guidato da Joost Hubregtse, il nostro team garantisce la supervisione diretta di ogni contratto di lavoro e di ciascun adempimento relativo all'imposta sui salari, con la revisione costante di modelli contrattuali e dell'applicazione dei CAO a cura del nostro avvocato specializzato in diritto del lavoro.
Il nostro modello a fattura unificata raggruppa tutti gli obblighi previsti dalla legge - i contributi AWf, Aof, Whk e Zvw, il rateo dell'indennità di vacanza, la previdenza complementare e l'accantonamento per l'indennità di transizione - in una singola transazione mensile, con ciascuna voce esposta analiticamente per distinguere i costi di legge dalla nostra commissione di gestione. Verifichiamo i parametri dell'articolo 8a Waadi rispetto al personale comparabile già presente prima di emettere un preventivo, garantendo che l'importo indicato corrisponda esattamente a quanto prescritto dalle norme vigenti. Ci stiamo preparando al regime di ammissione Wtta secondo le scadenze ufficiali e confermeremo per iscritto ai clienti il nostro stato di registrazione a ogni fase del percorso.
Soluzioni su misura per imprese internazionali
Puoi iniziare a operare nei Paesi Bassi nel giro di poche settimane, prima ancora della costituzione formale della tua BV olandese, affidando a noi il ruolo di datore di lavoro legale e la gestione delle pratiche HR. Gestiamo le domande per il regime del 30% in ogni fase, compreso il rispetto del termine di presentazione di quattro mesi e della soglia retributiva imponibile per il 2026 pari a 48.013 € al netto dell'esenzione, segnalandoti preventivamente qualora il pacchetto retributivo di un collaboratore non consenta di raggiungere la soglia richiesta. Tutti i documenti sono conservati per il periodo di sette anni previsto dalla Belastingdienst.
Inizia la tua espansione nei Paesi Bassi
Ci impegniamo a fornire un preventivo su misura entro un giorno lavorativo, corredato da un dettaglio trasparente dei costi e degli oneri datoriali. Qualora una determinata struttura comporti rischi residui che è essenziale conoscere - quali profili di stabile organizzazione, responsabilità solidale a catena o oneri legati alla malattia - li indichiamo con chiarezza, evitando di qualificare il servizio come privo di rischi. Puoi richiedere un preventivo EOR su misura per i Paesi Bassi in qualsiasi momento.
Garantisci la sicurezza della tua espansione nei Paesi Bassi con competenze locali
Operare nel mercato del lavoro olandese nel 2026 richiede la piena padronanza della ketenregeling, delle soglie del regime del 30%, delle disposizioni sulla parità di trattamento per i lavoratori somministrati e del regime di autorizzazione previsto a partire dal 2027. È improbabile che una piattaforma globale segnali questi ultimi due aspetti prima della firma del contratto. Dando priorità alle competenze locali, ti assicuri un fornitore che affronta tali tematiche tempestivamente e garantisce il costante allineamento alle disposizioni vigenti della Belastingdienst.
Il nostro team offre la stabilità indispensabile per una crescita strutturata: supporto completo per le istanze del regime del 30%, corretto inquadramento di payrolling ai sensi della Waadi e massima trasparenza sui casi in cui la sponsorizzazione debba essere effettuata tramite un referente formalmente riconosciuto.
Richiedi un preventivo EOR personalizzato per i Paesi Bassi entro un giorno lavorativo
Domande frequenti
Qual è il salario minimo nei Paesi Bassi per il 2026?
Il salario orario minimo lordo previsto per legge per i lavoratori di età pari o superiore a 21 anni è di 14,99 € a partire dal 1° luglio 2026, dopo essere stato pari a 14,71 € dal 1° gennaio 2026. Dal 1° gennaio 2024 non esistono più salari minimi di legge mensili, settimanali o giornalieri; la retribuzione mensile è calcolata in base alle ore effettivamente lavorate. L'importo viene indicizzato ogni 1° gennaio e 1° luglio, mentre per i dipendenti di età compresa tra 15 e 20 anni si applicano tariffe percentuali ridotte.
Come funziona il regime del 30% per i dipendenti assunti tramite un EOR?
L'EOR, agendo in veste di datore di lavoro formale, presenta l'istanza all'amministrazione fiscale (Belastingdienst) e applica l'esenzione direttamente nella gestione delle paghe. L'EOR verifica il requisito della distanza di 150 chilometri e il rispetto della soglia retributiva, ed è tenuto a inoltrare la domanda entro quattro mesi dalla data di assunzione affinché l'agevolazione decorra dal primo giorno. A seguito dell'accoglimento, la quota di indennità esente da imposte viene evidenziata sulla busta paga mensile.
Quali sono i requisiti retributivi per il regime del 30% nel 2026?
Lo stipendio annuo imponibile al netto dell'esenzione deve superare 48.013 €, corrispondente a una retribuzione lorda indicativa di circa 68.590 €. Per i dipendenti di età inferiore a 30 anni in possesso di un titolo di master universitario qualificato, la soglia è di 36.497 €. L'esenzione viene calcolata entro una base massima di 262.000 €, stabilendo un'indennità massima non imponibile di 78.600 € per l'anno intero. A partire dal 2027 la percentuale scenderà al 27% e le soglie subiranno un incremento.
Posso assumere dipendenti nei Paesi Bassi senza una società locale?
Sì. Un EOR opera in qualità di datore di lavoro legale occupandosi della gestione delle buste paga, delle imposte sui salari e dei contributi previdenziali. È fondamentale considerare che tale rapporto si qualifica come payrolling ai sensi della Waadi, comportando l'applicazione delle norme su parità di trattamento e previdenza complementare adeguata, e non risolve automaticamente eventuali profili di stabile organizzazione ai fini dell'imposta societaria.
Cos'è la Ketenregeling per i contratti di lavoro olandesi?
La disciplina stabilisce che una serie di contratti a tempo determinato successivi si converte automaticamente in un contratto a tempo indeterminato al quarto rinnovo contrattuale oppure al superamento dei 36 mesi complessivi. Un intervallo contrattuale superiore a sei mesi azzera attualmente il computo della serie; i contratti collettivi (CAO) possono stabilire regole parzialmente difformi. In base alla normativa approvata a luglio 2026, l'intervallo di interruzione necessario sarà esteso a tre anni con decorrenza dal 1° gennaio 2028.
Quanto tempo occorre per ottenere un visto HSM per una nuova assunzione?
L'IND osserva un termine di elaborazione indicativo di due settimane per le domande trasmesse da referenti riconosciuti (erkend referent), a fronte di un termine legale massimo di decisione pari a tre mesi. Il datore di lavoro deve essere formalmente accreditato come referente riconosciuto. Le tempistiche rappresentano parametri operativi di riferimento e presuppongono la presentazione di una pratica completa.
Quali sono i requisiti per l'indennità di vacanza nei Paesi Bassi?
È obbligatorio corrispondere almeno l'8% della retribuzione annua lorda, di regola liquidata nel mese di maggio o giugno, secondo la data stabilita dal contratto di lavoro o dal CAO. Un CAO può definire modalità differenti, purché la retribuzione complessiva corrisponda ad almeno il 108% del salario minimo. Per i dipendenti che percepiscono una retribuzione superiore al triplo del salario minimo, è consentito concordare per iscritto un'indennità inferiore o la sua totale esclusione.
Come viene gestita la retribuzione per malattia dei dipendenti nei Paesi Bassi?
Il datore di lavoro è tenuto a corrispondere almeno il 70% della retribuzione per un periodo massimo di 104 settimane, nel rispetto del massimale retributivo giornaliero di legge; durante le prime 52 settimane l'importo non può essere inferiore al salario minimo applicabile, integrazione minima che non si applica nel secondo anno. La maggior parte dei CAO garantisce il 100% della retribuzione durante il primo anno. I datori di lavoro devono avvalersi del supporto dei servizi di medicina del lavoro e rispettare gli obblighi di reinserimento; se l'UWV rileva che tali interventi sono stati insufficienti, l'obbligo di corresponsione della retribuzione può essere prorogato fino a ulteriori 52 settimane.
Fonti e riferimenti normativi
Ogni regola e dato statistico sopra riportato è riscontrabile nelle fonti ufficiali indicate di seguito: gli articoli di legge pertinenti, le pagine delle autorità di vigilanza che pubblicano le cifre aggiornate, i dataset statistici e le pronunce giurisprudenziali di riferimento. Si consiglia di verificare sempre il testo vigente applicabile alla propria situazione specifica.
- Articolo 7:692 del Codice Civile olandese, la definizione normativa del payrolling
- Articolo 7:690 del Codice Civile olandese, il contratto di lavoro somministrato (uitzendovereenkomst)
- Articolo 8 Waadi, principio di parità retributiva per i lavoratori somministrati (loonverhoudingsnorm)
- Stichting Normering Arbeid, il registro NEN 4400-1 delle società di payrolling e fornitura di personale certificate
- Belastingdienst, aliquote contributive ordinaria ed elevata per la disoccupazione (AWf) e relative condizioni applicative
- Nederlandse Arbeidsinspectie (Ispettorato del Lavoro olandese), controlli, ispezioni e criteri sanzionatori
- CBS, Retribuzioni dei dipendenti e occupazione per settore economico (serie di contabilità nazionale 84165ENG)
- Eurostat, costo orario del lavoro per settore NACE (dataset lc_lci_lev), per confronti internazionali
- Corte Suprema 11 aprile 2025, ECLI:NL:HR:2025:543: il contratto di lavoro somministrato ex art. 7:690 BW nei rapporti triangolari tramite piattaforma digitale
- Corte Suprema 21 novembre 2025, ECLI:NL:HR:2025:1733: abuso di contratti di somministrazione successivi ai sensi dell'art. 5(5) della Direttiva 2008/104/CE e della Waadi

Articolo a cura di
Joost Hubregtse
Joost Hubregtse è Direttore di ICS Staffing & Payroll B.V., la controllata al 100% di Intercompany Solutions a capo di ICS Payroll. È responsabile delle soluzioni di Employer of Record e dei servizi di gestione paghe nei Paesi Bassi: contratti di lavoro, dichiarazioni per l'imposta sui salari e contributi previdenziali, indennità di vacanza, previdenza complementare, congedi di malattia e conformità ai CAO, con inserimento del personale possibile entro 48 ore.

Domande frequenti
Il salario orario minimo lordo previsto per legge per i lavoratori di età pari o superiore a 21 anni è di 14,99 € a partire dal 1° luglio 2026, dopo essere stato pari a 14,71 € dal 1° gennaio 2026. Dal 1° gennaio 2024 non esistono più salari minimi di legge mensili, settimanali o giornalieri; la retribuzione mensile è calcolata in base alle ore effettivamente lavorate. L'importo viene indicizzato ogni 1° gennaio e 1° luglio, mentre per i dipendenti di età compresa tra 15 e 20 anni si applicano tariffe percentuali ridotte.
L'EOR, agendo in veste di datore di lavoro formale, presenta l'istanza all'amministrazione fiscale (Belastingdienst) e applica l'esenzione direttamente nella gestione delle paghe. L'EOR verifica il requisito della distanza di 150 chilometri e il rispetto della soglia retributiva, ed è tenuto a inoltrare la domanda entro quattro mesi dalla data di assunzione affinché l'agevolazione decorra dal primo giorno. A seguito dell'accoglimento, la quota di indennità esente da imposte viene evidenziata sulla busta paga mensile.
Lo stipendio annuo imponibile al netto dell'esenzione deve superare 48.013 €, corrispondente a una retribuzione lorda indicativa di circa 68.590 €. Per i dipendenti di età inferiore a 30 anni in possesso di un titolo di master universitario qualificato, la soglia è di 36.497 €. L'esenzione viene calcolata entro una base massima di 262.000 €, stabilendo un'indennità massima non imponibile di 78.600 € per l'anno intero. A partire dal 2027 la percentuale scenderà al 27% e le soglie subiranno un incremento.
Sì. Un EOR opera in qualità di datore di lavoro legale occupandosi della gestione delle buste paga, delle imposte sui salari e dei contributi previdenziali. È fondamentale considerare che tale rapporto si qualifica come payrolling ai sensi della Waadi, comportando l'applicazione delle norme su parità di trattamento e previdenza complementare adeguata, e non risolve automaticamente eventuali profili di stabile organizzazione ai fini dell'imposta societaria.
La disciplina stabilisce che una serie di contratti a tempo determinato successivi si converte automaticamente in un contratto a tempo indeterminato al quarto rinnovo contrattuale oppure al superamento dei 36 mesi complessivi. Un intervallo contrattuale superiore a sei mesi azzera attualmente il computo della serie; i contratti collettivi (CAO) possono stabilire regole parzialmente difformi. In base alla normativa approvata a luglio 2026, l'intervallo di interruzione necessario sarà esteso a tre anni con decorrenza dal 1° gennaio 2028.
L'IND osserva un termine di elaborazione indicativo di due settimane per le domande trasmesse da referenti riconosciuti (erkend referent), a fronte di un termine legale massimo di decisione pari a tre mesi. Il datore di lavoro deve essere formalmente accreditato come referente riconosciuto. Le tempistiche rappresentano parametri operativi di riferimento e presuppongono la presentazione di una pratica completa.
È obbligatorio corrispondere almeno l'8% della retribuzione annua lorda, di regola liquidata nel mese di maggio o giugno, secondo la data stabilita dal contratto di lavoro o dal CAO. Un CAO può definire modalità differenti, purché la retribuzione complessiva corrisponda ad almeno il 108% del salario minimo. Per i dipendenti che percepiscono una retribuzione superiore al triplo del salario minimo, è consentito concordare per iscritto un'indennità inferiore o la sua totale esclusione.
Il datore di lavoro è tenuto a corrispondere almeno il 70% della retribuzione per un periodo massimo di 104 settimane, nel rispetto del massimale retributivo giornaliero di legge; durante le prime 52 settimane l'importo non può essere inferiore al salario minimo applicabile, integrazione minima che non si applica nel secondo anno. La maggior parte dei CAO garantisce il 100% della retribuzione durante il primo anno. I datori di lavoro devono avvalersi del supporto dei servizi di medicina del lavoro e rispettare gli obblighi di reinserimento; se l'UWV rileva che tali interventi sono stati insufficienti, l'obbligo di corresponsione della retribuzione può essere prorogato fino a ulteriori 52 settimane.


