
Melhor Employer of Record (EOR) Local nos Países Baixos: Guia de Compra para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
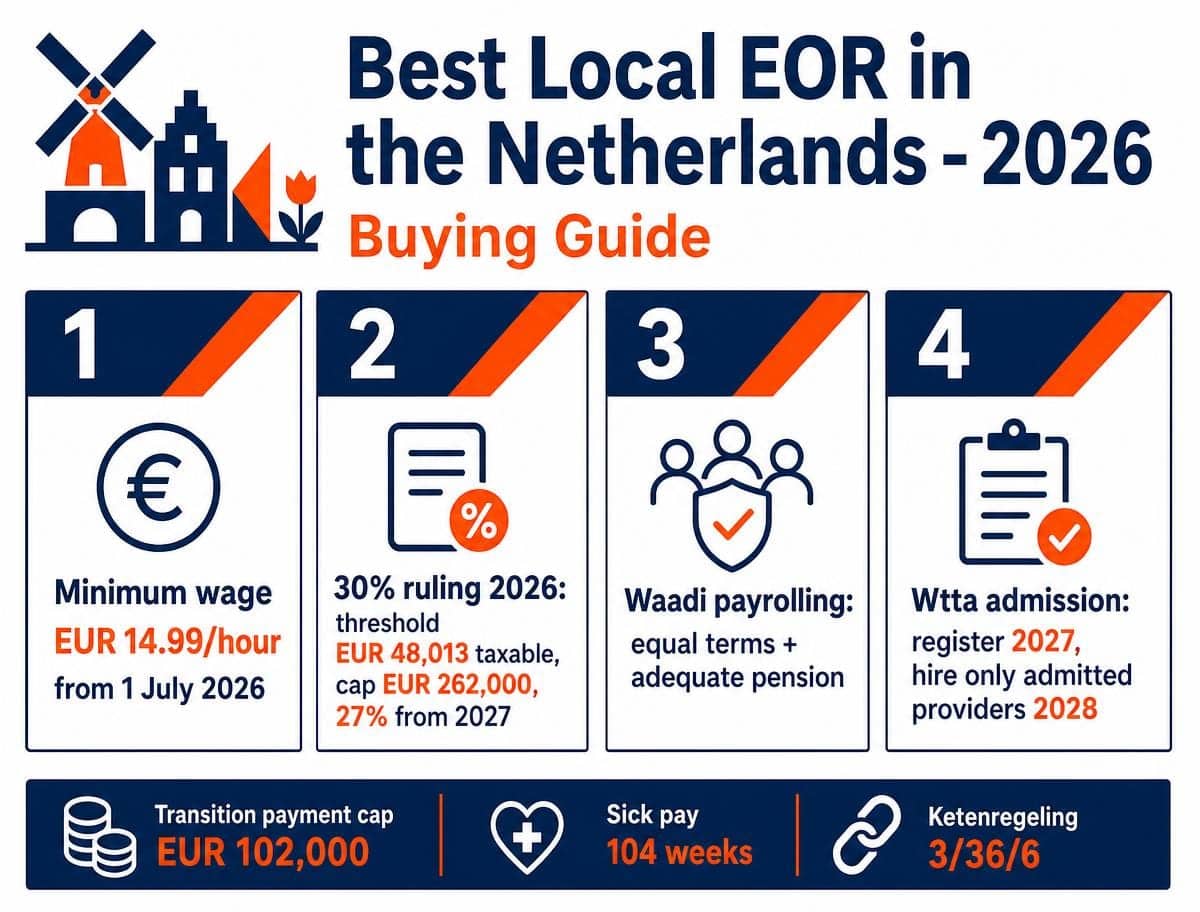
Depender de uma plataforma global com uma abordagem de "tamanho único" para a sua expansão nos Países Baixos em 2026 acarreta uma exposição regulamentar e fiscal real. Os Países Baixos oferecem um conjunto de talentos de classe mundial, mas a realidade administrativa do sistema de sucessão de contratos a termo (ketenregeling), a contínua aplicação da Wet DBA e, a partir de 2027, um regime de licenciamento para qualquer entidade que ceda trabalhadores tornam a contratação aqui num exercício verdadeiramente técnico. Gerir o salário mínimo horário legal de 14,99 € (a partir de 1 de julho de 2026) a par das contribuições para a segurança social exige mais do que uma interface de software.
Necessita de um parceiro que retire o fardo administrativo enquanto estrutura as suas contratações internacionais de forma correta. Este guia define o que procurar num parceiro de EOR local nos Países Baixos e, de igual relevância, o que lhe deve perguntar. Abordamos como a experiência local apoia os pedidos do regime dos 30% (30% ruling) face ao limiar salarial tributável de 48.013 € em 2026, como funciona efetivamente o patrocínio de migrantes altamente qualificados e a razão pela qual a qualificação jurídica neerlandesa de um acordo de EOR (trata-se de payrolling ao abrigo da Waadi) determina a remuneração a pagar aos seus profissionais. Analisamos igualmente o estabelecimento estável, a responsabilidade solidária da cadeia pelo imposto sobre os salários e o novo requisito de admissão que decidirá quais os prestadores que poderão operar legalmente a partir de 2028.
Principais Conclusões
- Conheça a referência de 2026: um salário mínimo horário legal de 14,99 € a partir de 1 de julho de 2026, um subsídio de férias de pelo menos 8% e um período de conservação fiscal de sete anos para a administração do processamento salarial.
- Compreenda o regime dos 30% tal como se encontra em 2026: um limiar de salário tributável de 48.013 €, um teto de 262.000 € na base de cálculo e uma redução para 27% com limiares mais elevados a partir de 2027.
- Ao abrigo do direito neerlandês, um acordo de EOR constitui payrolling: os seus trabalhadores têm direito aos mesmos termos de emprego que o seu próprio pessoal comparável, além de um regime de pensões adequado.
- A partir de 1 de janeiro de 2027, os prestadores que cedem trabalhadores necessitam de admissão ao abrigo da Wtta; a partir de 1 de janeiro de 2028, apenas poderá contratar através de prestadores admitidos. Pergunte a qualquer potencial parceiro em que ponto se encontra nesse processo.
- Um EOR elimina a necessidade de constituir uma entidade neerlandesa própria para fins laborais, mas não elimina por si só o risco de estabelecimento estável em sede de imposto sobre as sociedades, nem afasta a sua responsabilidade solidária pelo imposto sobre os salários.
O Que Define o Melhor EOR Local nos Países Baixos para 2026?
Um Employer of Record (EOR) (fonte primária: Wet allocatie arbeidskrachten door intermediairs (Waadi), wetten.overheid.nl) atua como o empregador formal e legal dos seus colaboradores, enquanto o cliente retém a direção operacional do dia a dia. Em termos jurídicos neerlandeses, isto constitui cedência de trabalhadores (terbeschikkingstelling van arbeidskrachten) e, como o EOR não desempenha uma função de colocação ativa nem pode colocar o trabalhador noutro local sem o seu consentimento, qualifica-se especificamente como payrolling no âmbito da Lei de Cedência de Trabalhadores por Intermediários (Wet allocatie arbeidskrachten door intermediairs - Waadi).
Essa classificação não é uma mera formalidade técnica. É o elemento mais importante a compreender antes de contratar, uma vez que determina os custos.
O que o estatuto de payrolling significa para os seus custos
Ao abrigo do artigo 8.ºa da Waadi, um trabalhador cedido sob um acordo de payrolling tem direito a condições de emprego pelo menos iguais às dos seus próprios colaboradores em funções idênticas ou equivalentes: remuneração, subsídios, direitos a férias e quaisquer termos de contratos coletivos de trabalho (CAO) aplicáveis à sua atividade. Se não tiver trabalhadores comparáveis nos Países Baixos, o padrão de referência passa a ser as condições habituais no seu setor. Em separado, a entidade empregadora de payrolling deve assegurar um regime de pensões adequado. Um prestador que lhe apresente um orçamento sem questionar quanto auferem os seus trabalhadores comparáveis, se é aplicável um CAO à sua atividade e como funciona o seu plano de pensões não está a calcular o enquadramento legal correto. Exija que esta conversa ocorra logo de início.
O requisito de admissão para 2027
A Lei de Admissão de Cedência de Trabalhadores (Wet toelating terbeschikkingstelling van arbeidskrachten - Wtta) introduz um regime de admissão obrigatório para todas as entidades que cedem mão de obra: agências de trabalho temporário, empresas de destacamento e empresas de payrolling, incluindo prestadores estrangeiros a operar nos Países Baixos. O regime entra em vigor a 1 de janeiro de 2027, e a Autoridade do Trabalho dos Países Baixos inicia a fiscalização a 1 de janeiro de 2028. A partir dessa data, os utilizadores só podem recorrer a prestadores inscritos no registo público de cedentes autorizados. O calendário é crucial neste momento. Os prestadores podem registar-se para o regime de transição junto da autoridade neerlandesa reguladora do mercado laboral entre 1 de novembro e 31 de dezembro de 2026, com os pedidos de admissão a decorrerem de 1 de maio a 30 de junho de 2027. As empresas titulares da certificação SNA a 30 de junho de 2027 que submetam o pedido atempadamente são admitidas inicialmente com base nesse certificado. Um prestador que não tenha iniciado este processo, ou não consiga indicar o seu estado atual, é um prestador que poderá não estar autorizado a utilizar em 2028.
O Papel de um EOR Neerlandês na Entrada de Mercado
A escolha de um EOR local permite-lhe iniciar operações antes da constituição de uma BV neerlandesa, o que se revela eficaz para testar o mercado ou realizar uma primeira contratação fundamental. O seu parceiro gere o subsídio de férias obrigatório de pelo menos 8%, aplica a ketenregeling corretamente, acompanha os dias de férias legais (pelo menos quatro vezes as horas de trabalho semanais por ano, ou seja, 20 dias numa semana de cinco dias) e calcula a indemnização por cessação (transitievergoeding), acumulada a partir do primeiro dia de trabalho de acordo com as diretrizes governamentais oficiais. Uma advertência que as plataformas globais raramente mencionam: recorrer a um EOR elimina a necessidade de constituir uma entidade empregadora local, mas o estabelecimento estável para efeitos de imposto sobre as sociedades é avaliado com base nos factos concretos. Se a sua atividade nos Países Baixos envolver uma instalação fixa de negócios ou alguém com poderes para celebrar contratos habitualmente em seu nome, pode surgir o risco de estabelecimento estável, independentemente de quem consta no contrato de trabalho. Trate essa questão fiscal autonomamente e procure aconselhamento especializado.
Indicadores Chave de um Parceiro Local de Excelência
Os parceiros mais fiáveis proporcionam acesso direto a especialistas neerlandeses de processamento salarial em vez de um sistema de suporte por tickets, sobretudo quando convenções coletivas (CAO) setoriais regulam os horários de trabalho, tabelas salariais e pensões. A transparência é o outro fator determinante: uma única fatura consolidada que discrimine com clareza os encargos sociais do empregador previstos por lei - o fundo de desemprego (AWf), o fundo de invalidez (Aof), o prémio diferenciado Whk e a contribuição da lei do seguro de saúde (Zvw) - para que consiga distinguir o custo legal da taxa de serviço. Por fim, consulte-os sobre a responsabilidade solidária da cadeia. Ao abrigo do artigo 34.º da Invorderingswet 1990, quem contrata pode ser responsabilizado pelo imposto sobre os salários e contribuições para a segurança social que a empresa cedente não entregue ao Belastingdienst. Um prestador responsável explicará de que forma mitiga esse risco, habitualmente através de uma conta bloqueada (g-rekening), em vez de alegar que o risco não existe.
Excelência em Conformidade: Navegar pelo Regime dos 30% e pelo Patrocínio de Migrantes Altamente Qualificados
Atrair talento internacional para os Países Baixos exige um domínio prático tanto dos benefícios fiscais para expatriados como do patrocínio de imigração. Expandir para o mercado neerlandês envolve ultrapassar os desafios da contratação de candidatos internacionais, e erros em qualquer uma destas áreas originam correções retroativas. Em matéria fiscal, a liquidação corretiva recai sobre a entidade empregadora.
Dominar o Regime Fiscal dos 30% em 2026
Para 2026, o benefício (agora formalmente designado por expatregeling) continua a permitir que até 30% do salário, incluindo a remuneração acessória, seja pago com isenção de imposto. O salário anual tributável do colaborador, calculado após a dedução da parcela isenta, tem de ultrapassar 48.013 € em 2026. Para trabalhadores com menos de 30 anos titulares de um mestrado universitário neerlandês ou equivalente reconhecido, o limiar é de 36.497 €. Na prática, isto traduz-se num salário bruto aproximado de 68.590 € para o limiar geral. A isenção está limitada à norma remuneratória do setor público (norma Balkenende), de 262.000 € em 2026, resultando numa isenção máxima de 78.600 € para o ano completo. O regime transitório para trabalhadores que já usufruíam do regime antes de 2023 cessou a 1 de janeiro de 2026, pelo que todos os beneficiários estão agora sujeitos a este teto. Caso tenha contratações de expatriados de longa data, a sua posição líquida alterou-se este ano.
O colaborador deve ter residido a mais de 150 quilómetros da fronteira neerlandesa durante pelo menos 16 dos 24 meses anteriores ao seu primeiro dia de trabalho. O pedido deve ser submetido no prazo de quatro meses a contar do início de funções para que o regime produza efeitos desde o primeiro dia; os pedidos submetidos posteriormente produzem efeitos apenas a partir do trimestre do pedido. A duração máxima é de 60 meses, deduzindo-se períodos prévios de trabalho ou residência nos Países Baixos. A partir de 1 de janeiro de 2027, a percentagem reduz-se para uma taxa fixa de 27% para todo o período remanescente, e os limiares salariais sobem significativamente (anunciados como 50.436 € para o geral e 38.388 € para a categoria de mestrado abaixo dos 30 anos, sujeitos a indexação). Os trabalhadores a quem o regime já se aplicava em 2024 mantêm a taxa de 30% e os limiares atuais. Refira-se igualmente que a opção pelo regime de tributação como não residente parcial foi abolida com efeitos a partir de 2025, vigorando o regime de transição apenas até à declaração fiscal de 2026. Vale a pena realizar uma avaliação prévia de elegibilidade antes do envio da proposta de trabalho, e não depois: a nossa equipa pode disponibilizar uma avaliação de conformidade prévia à contratação.
Processamento Rápido de Vistos de Migrante Altamente Qualificado (HSM)
Uma autorização de residência para um migrante altamente qualificado só pode ser solicitada por uma entidade que o Serviço de Imigração e Naturalização (IND) tenha reconhecido como patrocinador (erkend referent), e o patrocinador reconhecido deve ser a entidade empregadora. Quando se recorre a um EOR, isso significa que o próprio EOR é tanto o empregador legal como o patrocinador; não é viável separar estas funções por empresas distintas. A ICS Staffing & Payroll B.V. está a avançar com o seu próprio reconhecimento junto do IND; caso o calendário do cliente exija o patrocínio antes da conclusão desse processo, informá-lo-emos com total transparência e encaminhá-lo-emos para um patrocinador reconhecido, em vez de nos apropriarmos de licenças alheias. Exija a qualquer prestador a indicação do seu próprio registo no diretório público de patrocinadores reconhecidos do IND e valide essa informação.
Importa considerar outros dois aspetos destacados por consultores prudentes. Quanto ao tempo de processamento, o IND aplica um prazo indicativo de duas semanas para pedidos de patrocinadores reconhecidos; o prazo legal de decisão é de três meses. Qualquer garantia de prazos fixos reflete uma meta comercial de serviço e não um direito legal. No que toca à orientação política, o governo prepara restrições à cedência comercial de migrantes altamente qualificados a terceiros por parte de patrocinadores reconhecidos, prevendo-se apenas exceções limitadas e temporárias. Se o seu modelo depender do patrocínio de migrantes através de um intermediário, considere a possibilidade de este mecanismo vir a ser restringido. Os requisitos salariais do programa são atualizados anualmente a 1 de janeiro e diferem para profissionais com 30 ou mais anos, menores de 30 anos e investigadores científicos; confira sempre os valores em vigor à data da candidatura. Descubra mais detalhes sobre a manutenção dos padrões legais no nosso artigo sobre Employer of Record nos Países Baixos: O Guia de 2026 para Contratação Conforme.
Especialista Local vs. Agregador Global: Uma Comparação
Os agregadores globais operam tipicamente como intermediários. Destacam-se pela sua componente de software, mas subcontratam frequentemente o emprego legal a um parceiro local. Esta abordagem cria uma barreira entre a entidade que esclarece as suas dúvidas de conformidade e aquela que assume os riscos jurídicos. Averigue quem assina formalmente o contrato de trabalho, quem é a entidade retentora do imposto sobre os salários e quem se encontra registado no registo comercial neerlandês (KvK) para a cedência de trabalhadores - uma exigência de registo sob o artigo 7.ºa da Waadi, cuja violação é passível de coima autónoma.
A responsabilidade direta é fundamental nos casos de doença prolongada. As entidades empregadoras neerlandesas têm de manter o pagamento dos salários durante até 104 semanas de baixa médica. Se a avaliação de reintegração da Autoridade do Trabalho considerar que as diligências da empresa foram insuficientes, o UWV pode prorrogar essa obrigação remuneratória por um período adicional de até 52 semanas. A contratação de um serviço certificado de medicina do trabalho ou médico de empresa (bedrijfsarts) constitui uma imposição legal e não uma opção acessória. Questione o potencial prestador sobre como o risco de doença é precificado, se está coberto por seguro e quem assume os custos perante uma sanção salarial (loonsanctie).
Transparência e Responsabilidade
Necessita de especialistas identificados e aptos a prestar respostas inequívocas sobre enquadramento contratual, aplicação de CAO e segurança social, nomeadamente durante a atual fiscalização da Wet DBA. Todos os registos laborais devem ser conservados segundo os prazos legais: sete anos para a documentação de processamento salarial, conforme exigido pelo Belastingdienst, cinco anos civis completos após a cessação do contrato para documentos de identificação e dados relativos ao imposto sobre os salários, e não mais do que o estritamente necessário para os restantes dados sob o RGPD.
Eficiência de Custos e Criação de Valor
Várias plataformas globais cobram uma percentagem do salário bruto, o que se torna oneroso para migrantes altamente qualificados com remunerações substancialmente acima do limiar do regime dos 30%. Um especialista local consegue habitualmente faturar uma tarifa fixa e transparente por colaborador. O orçamento deve expor de forma detalhada: salário bruto, encargos sociais legais do empregador (AWf, Aof, Whk, Zvw), provisão para subsídio de férias, pensão e a reserva da indemnização por cessação (transitievergoeding). Qualquer proposta que se apresente como "tudo incluído" sem esta discriminação é difícil de auditar. Para uma análise pormenorizada da gestão destes encargos, consulte o nosso guia Administração de Processamento Salarial Neerlandesa: Guia de Referência Completo para 2026.
Lista de Verificação para Avaliar um Parceiro de EOR Neerlandês
A identificação do parceiro de EOR local adequado requer uma auditoria rigorosa às suas práticas operacionais e jurídicas. Analise os seguintes pontos antes de qualquer assinatura contratual.
- Estatuto de admissão: O prestador dispõe de certificação SNA e efetuou, ou irá efetuar entre 1 de novembro e 31 de dezembro de 2026, o registo no regime de transição da Wtta? Encontra-se registado ao abrigo do artigo 7.ºa da Waadi para a cedência de trabalhadores?
- Igualdade de tratamento: De que forma define o prestador as condições a que os seus trabalhadores têm direito nos termos do artigo 8.ºa da Waadi e que regime de pensões considera legalmente adequado?
- Conformidade salarial: Os cálculos baseiam-se no salário mínimo horário em vigor - 14,99 € a partir de 1 de julho de 2026 - com atualização automática a cada 1 de janeiro e 1 de julho? Recorde-se de que não existe salário mínimo mensal, semanal ou diário legal nos Países Baixos; o valor mensal decorre das horas acordadas.
- Doença e responsabilidade: Como é assegurada a obrigação de pagamento do salário durante as 104 semanas, o serviço de medicina do trabalho está estruturado e quem assume os custos perante uma sanção salarial de até 52 semanas adicionais?
- Cálculo de cessação contratual: Calcula a indemnização por cessação (transitievergoeding) à razão de um terço do salário mensal bruto por ano de serviço, com cálculo pro rata desde o primeiro dia, limitada a 102.000 € em 2026 ou a um salário anual bruto se superior, segundo as diretrizes do UWV?
- Cadeia de contratos a termo: Faz a gestão da ketenregeling - um teto de três contratos a termo no período de 36 meses, onde um intervalo superior a seis meses reinicia a contagem, ressalvadas as disposições de CAO - e está preparado para as futuras exigências da Wet meer zekerheid flexwerkers?
- Período experimental: Aplica as limitações legais: exclusão de período experimental para contratos com duração igual ou inferior a seis meses, limite máximo de um mês para contratos a termo entre seis meses e dois anos, e limite de dois meses para vínculos com duração igual ou superior a dois anos e contratos sem termo?
- Responsabilidade solidária da cadeia: É disponibilizada uma conta bloqueada (g-rekening) e como é gerida a exposição ao artigo 34.º da Invorderingswet?
- Infraestrutura digital: Disponibiliza um portal do colaborador para acesso a recibos de vencimento, declarações fiscais anuais e contratos de trabalho?
- Seguros e idoneidade: Dispõe de seguro de responsabilidade civil profissional e de um gestor de conta especificamente responsável pelo processo.
Auditoria Legal e Financeira
Um parceiro fidedigno cumpre escrupulosamente a obrigação de arquivo de sete anos para a documentação de processamento salarial, um critério mandatório nas inspeções do Belastingdienst, bem como o prazo de conservação de cinco anos para documentos de identificação e ficheiros fiscais após a cessação do contrato de trabalho. Deve igualmente clarificar como gere o seu encargo relativo às contribuições patronais obrigatórias. Para um esclarecimento minucioso sobre estas obrigações, consulte o nosso guia sobre Segurança Social Neerlandesa para Empregadores: Referência Completa de Conformidade para 2026.
Prontidão Operacional
Mantenha duas alterações legislativas cruciais sob monitorização. A Wet meer zekerheid flexwerkers foi aprovada pelo Senado a 7 de julho de 2026. A maioria das suas disposições produz efeitos a 1 de janeiro de 2028: o intervalo mínimo que reinicia a contagem da sucessão de contratos a termo passa de seis meses para três anos, os contratos de zero horas são substituídos por contratos com bandas horárias (com uma variação máxima de 30% entre as horas mínimas e máximas) e as etapas mais precárias do trabalho temporário sofrem uma redução de duração. Um dos requisitos entra em vigor mais cedo: a exigência de termos e condições de trabalho equivalentes para trabalhadores cedidos vigora a partir de 31 de dezembro de 2026. Em paralelo, mantém-se a fiscalização apertada sobre a falsa prestação de serviços independentes (falsos recibos verdes). Desde 1 de janeiro de 2025, a administração fiscal retomou as avaliações e, em 2026, intervém sobretudo por visitas instrutórias em detrimento de inspeções contabilísticas exaustivas, dispensando coimas por negligência simples (verzuimboetes); as liquidações do imposto retido sobre o trabalho não retroagem a datas anteriores a 1 de janeiro de 2025, seguindo um plano de intensificação gradual de fiscalização até 2030. As medidas de clarificação da proposta de lei Vbar foram retiradas em 2026, sendo reconduzidas para uma lei autónoma sobre o trabalho independente (Zelfstandigenwet); contudo, a presunção jurídica de laboralidade para valores inferiores a uma tarifa horária de cerca de 38 € mantém-se em curso. Se parte da sua força de trabalho nos Países Baixos atua sob o estatuto de trabalhador independente, esta é a área primordial a auditar; sinta-se à vontade para contactar a nossa equipa para uma auditoria de conformidade.
Por Que Razão a ICSPayroll É um Forte Parceiro de EOR Local para os Países Baixos
Assumimos uma abordagem assente na proximidade humana. Sob a liderança de Joost Hubregtse, a nossa equipa assegura a supervisão direta de cada contrato de trabalho e de todas as declarações de imposto sobre os salários, contando com o acompanhamento do nosso jurista de direito laboral na revisão de minutas e na aplicação dos CAO.
O nosso modelo de fatura única reúne os encargos legais - contribuições AWf, Aof, Whk e Zvw, acréscimo de subsídio de férias, pensão e a reserva da indemnização por cessação - num pagamento mensal único e consolidado. Cada componente é discriminada detalhadamente para que consiga distinguir o custo legal das nossas taxas de serviço. Avaliamos e comparamos previamente as condições exigidas pelo artigo 8.ºa da Waadi face aos seus próprios trabalhadores equivalentes antes de enviar uma cotação, garantindo que o valor apresentado reflete rigorosamente o imperativo legal. Estamos a preparar-nos para o enquadramento de admissão da Wtta consoante os prazos oficiais estipulados e confirmaremos o estado do nosso registo aos clientes, por escrito, à medida que cada etapa for cumprida.
Soluções Personalizadas para Empresas Internacionais
Pode iniciar as suas operações nos Países Baixos numa questão de semanas, antes mesmo da abertura da sua própria BV neerlandesa, atuando nós como entidade empregadora legal e assumindo a administração de RH. Coordenamos integralmente os pedidos do regime dos 30%, assegurando o cumprimento do prazo limite de submissão de quatro meses e o limiar salarial de 48.013 € de rendimento coletável após a isenção em 2026. Avisá-lo-emos de imediato se o pacote de remuneração do profissional não atingir o patamar exigido. Todos os processos são conservados pelo período de arquivo obrigatório de sete anos estipulado pelo Belastingdienst.
Dê Início à Sua Expansão para os Países Baixos
O nosso compromisso é apresentar-lhe uma proposta personalizada no prazo de um dia útil, acompanhada de um quadro claro dos custos e das obrigações da empresa. Sempre que uma estrutura envolva um risco residual que mereça a sua atenção - como estabelecimento estável, responsabilidade solidária da cadeia ou contingências decorrentes de baixa médica - , apresentamos os factos com franqueza em vez de divulgar o serviço como isento de riscos. Pode solicitar uma proposta de EOR personalizada para os Países Baixos a qualquer altura.
Garanta a Segurança da Sua Expansão Neerlandesa com Especialistas Locais
Conduzir contratações no mercado laboral neerlandês em 2026 exige conhecimento prático sobre a ketenregeling, os limites do regime dos 30%, as exigências de igualdade de tratamento para trabalhadores cedidos e o regime de licenciamento que entra em vigor em 2027. Dificilmente uma plataforma global abordará estes dois últimos pontos antes de assinar contrato. Ao priorizar o conhecimento local, assegura a cooperação de um parceiro informado que mantém a sua atividade em estrita conformidade com os regulamentos vigentes do Belastingdienst.
A nossa equipa garante a estabilidade de que necessita para um crescimento seguro: suporte a candidaturas ao regime dos 30%, enquadramento correto de payrolling ao abrigo da Waadi e total clareza processual nos casos em que a contratação de migrantes tenha de envolver um patrocinador reconhecido.
Obtenha uma proposta personalizada de EOR para os Países Baixos no prazo de um dia útil
Perguntas Frequentes
Qual é o salário mínimo nos Países Baixos para 2026?
O salário mínimo horário bruto obrigatório para colaboradores com 21 ou mais anos é de 14,99 € a partir de 1 de julho de 2026, fixando-se em 14,71 € desde 1 de janeiro de 2026. Desde 1 de janeiro de 2024 que não existem valores mínimos mensais, semanais ou diários fixados por lei; a remuneração mensal resulta diretamente do total de horas contratadas. O valor é atualizado a cada 1 de janeiro e 1 de julho, existindo escalões inferiores para trabalhadores entre os 15 e os 20 anos.
Como se processa o regime dos 30% para trabalhadores admitidos através de um EOR?
O EOR, assumindo a qualidade de empregador legal, submete o pedido perante a administração fiscal e aplica a respetiva isenção no processamento salarial mensal. Tem a seu cargo a validação do requisito da distância de 150 quilómetros e do patamar salarial legal, devendo formalizar a candidatura no prazo de quatro meses a contar da data de admissão para assegurar a retroatividade ao primeiro dia de trabalho. Após aprovação, a parcela isenta é refletida mensalmente no recibo de vencimento.
Quais são os requisitos salariais para o regime dos 30% em 2026?
O salário anual sujeito a imposto após a dedução da parcela isenta deve exceder 48.013 €, o que corresponde a um salário ilíquido anual de sensivelmente 68.590 €. Para trabalhadores com menos de 30 anos que possuam um mestrado académico elegível, o valor de referência é de 36.497 €. O cálculo da isenção está sujeito a um teto remuneratório de 262.000 €, proporcionando uma isenção fiscal anual máxima de 78.600 €. A partir de 2027, a percentagem diminui para 27% e os valores mínimos de remuneração são revistos em alta.
Posso admitir colaboradores nos Países Baixos sem criar uma sociedade local?
Sim. Um EOR atua na qualidade de empregador legal, assumindo o processamento salarial, a retenção do imposto sobre os salários e as contribuições para a segurança social. Deve ter presente que este mecanismo é enquadrado como payrolling nos termos da Waadi, aplicando-se integralmente os requisitos de equiparação de condições e de garantia de plano de pensões adequado, não resolvendo por si só eventuais contingências de estabelecimento estável em sede de IRC.
Em que consiste a Ketenregeling nos contratos de trabalho neerlandeses?
A sucessão de contratos a termo certo converte-se automaticamente num contrato sem termo ao fim de três contratos sucessivos ou logo que a duração total acumulada ultrapasse 36 meses. Um interregno superior a seis meses reinicia presentemente a contagem do ciclo, podendo vigorar regras distintas por instrumento de CAO. Por via das alterações legislativas de julho de 2026, esse período de descontinuidade passará para três anos a partir de 1 de janeiro de 2028.
Quanto tempo demora a concessão de um visto de migrante altamente qualificado (HSM)?
O IND prevê um prazo médio de análise de duas semanas para processos instaurados por entidades com estatuto de patrocinador reconhecido, face ao prazo legal concedido de três meses. A entidade contratante terá de deter necessariamente esse reconhecimento formal. Estes prazos funcionam como estimativas e dependem da entrega regular e completa de toda a documentação.
Qual é o valor legal do subsídio de férias nos Países Baixos?
O subsídio corresponde a, no mínimo, 8% do total dos rendimentos brutos anuais, sendo habitualmente liquidado em maio ou junho, com o calendário de pagamento definido por contrato ou disposição do CAO. Uma convenção coletiva pode estipular condições diferentes, desde que a remuneração global assegure pelo menos 108% do salário mínimo em vigor. Quando a remuneração auferida superar o triplo do salário mínimo, é lícito fixar por escrito a redução ou até a exclusão deste subsídio.
Como se processa a remuneração por doença dos trabalhadores nos Países Baixos?
A empresa é responsável por assegurar pelo menos 70% da remuneração base ao longo de um período de até 104 semanas, com observância do teto máximo legal de remuneração diária; nas primeiras 52 semanas, o montante pago não pode ser inferior ao salário mínimo aplicável, extinguindo-se essa obrigação de acerto no segundo ano. Grande parte dos acordos de CAO assegura a totalidade do salário (100%) durante o primeiro ano. A entidade patronal é obrigada a providenciar acompanhamento de medicina do trabalho e a conduzir o processo formal de reintegração; caso o UWV avalie as diligências adotadas como insuficientes, poderá ordenar o prolongamento do encargo de pagamento salarial por mais 52 semanas.
Fontes e referências
Todas as disposições e valores supramencionados assentam nas referências jurídicas e documentais indicadas abaixo: diplomas legais aplicáveis, páginas oficiais dos organismos reguladores, plataformas de dados estatísticos e arestos jurisprudenciais pertinentes. Recomenda-se a validação das normas específicas em função de cada caso concreto.
- Artigo 7:692 do Código Civil Neerlandês, definição legal de payrolling
- Artigo 7:690 do Código Civil Neerlandês, regime do contrato de trabalho temporário (uitzendovereenkomst)
- Artigo 8.º da Waadi, equiparação remuneratória para trabalhadores cedidos (loonverhoudingsnorm)
- Stichting Normering Arbeid, registo NEN 4400-1 de entidades auditadas de cedência e gestão salarial
- Belastingdienst, taxas de contribuição para o fundo de desemprego (AWf) baixa e alta e regras de aplicação
- Autoridade do Trabalho dos Países Baixos, inspeções, fiscalização e regime sancionatório
- CBS, Remuneração de trabalhadores e emprego por ramo de atividade económica (série estatística 84165ENG)
- Eurostat, custo horário da mão de obra por atividade NACE (série lc_lci_lev), para termos comparativos internacionais
- Supremo Tribunal 11 de abril de 2025, ECLI:NL:HR:2025:543: contrato de cedência temporária do art. 7:690 BW nas relações triangulares de trabalho em plataformas
- Supremo Tribunal 21 de novembro de 2025, ECLI:NL:HR:2025:1733: uso abusivo de contratos de trabalho temporário sucessivos sob a Diretiva 2008/104/CE art. 5(5) e a Waadi

Artigo por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. Supervisiona as operações de Employer of Record e serviços de processamento salarial nos Países Baixos: contratos de trabalho, entrega de declarações de segurança social e imposto sobre os salários, subsídios de férias, fundos de pensões, gestão de baixas médicas e enquadramento em CAO, assegurando a admissão de novos trabalhadores num prazo de 48 horas.

Perguntas frequentes
O salário mínimo horário bruto obrigatório para colaboradores com 21 ou mais anos é de 14,99 € a partir de 1 de julho de 2026, fixando-se em 14,71 € desde 1 de janeiro de 2026. Desde 1 de janeiro de 2024 que não existem valores mínimos mensais, semanais ou diários fixados por lei; a remuneração mensal resulta diretamente do total de horas contratadas. O valor é atualizado a cada 1 de janeiro e 1 de julho, existindo escalões inferiores para trabalhadores entre os 15 e os 20 anos.
O EOR, assumindo a qualidade de empregador legal, submete o pedido perante a administração fiscal e aplica a respetiva isenção no processamento salarial mensal. Tem a seu cargo a validação do requisito da distância de 150 quilómetros e do patamar salarial legal, devendo formalizar a candidatura no prazo de quatro meses a contar da data de admissão para assegurar a retroatividade ao primeiro dia de trabalho. Após aprovação, a parcela isenta é refletida mensalmente no recibo de vencimento.
O salário anual sujeito a imposto após a dedução da parcela isenta deve exceder 48.013 €, o que corresponde a um salário ilíquido anual de sensivelmente 68.590 €. Para trabalhadores com menos de 30 anos que possuam um mestrado académico elegível, o valor de referência é de 36.497 €. O cálculo da isenção está sujeito a um teto remuneratório de 262.000 €, proporcionando uma isenção fiscal anual máxima de 78.600 €. A partir de 2027, a percentagem diminui para 27% e os valores mínimos de remuneração são revistos em alta.
Sim. Um EOR atua na qualidade de empregador legal, assumindo o processamento salarial, a retenção do imposto sobre os salários e as contribuições para a segurança social. Deve ter presente que este mecanismo é enquadrado como payrolling nos termos da Waadi, aplicando-se integralmente os requisitos de equiparação de condições e de garantia de plano de pensões adequado, não resolvendo por si só eventuais contingências de estabelecimento estável em sede de IRC.
A sucessão de contratos a termo certo converte-se automaticamente num contrato sem termo ao fim de três contratos sucessivos ou logo que a duração total acumulada ultrapasse 36 meses. Um interregno superior a seis meses reinicia presentemente a contagem do ciclo, podendo vigorar regras distintas por instrumento de CAO. Por via das alterações legislativas de julho de 2026, esse período de descontinuidade passará para três anos a partir de 1 de janeiro de 2028.
O IND prevê um prazo médio de análise de duas semanas para processos instaurados por entidades com estatuto de patrocinador reconhecido, face ao prazo legal concedido de três meses. A entidade contratante terá de deter necessariamente esse reconhecimento formal. Estes prazos funcionam como estimativas e dependem da entrega regular e completa de toda a documentação.
O subsídio corresponde a, no mínimo, 8% do total dos rendimentos brutos anuais, sendo habitualmente liquidado em maio ou junho, com o calendário de pagamento definido por contrato ou disposição do CAO. Uma convenção coletiva pode estipular condições diferentes, desde que a remuneração global assegure pelo menos 108% do salário mínimo em vigor. Quando a remuneração auferida superar o triplo do salário mínimo, é lícito fixar por escrito a redução ou até a exclusão deste subsídio.
A empresa é responsável por assegurar pelo menos 70% da remuneração base ao longo de um período de até 104 semanas, com observância do teto máximo legal de remuneração diária; nas primeiras 52 semanas, o montante pago não pode ser inferior ao salário mínimo aplicável, extinguindo-se essa obrigação de acerto no segundo ano. Grande parte dos acordos de CAO assegura a totalidade do salário (100%) durante o primeiro ano. A entidade patronal é obrigada a providenciar acompanhamento de medicina do trabalho e a conduzir o processo formal de reintegração; caso o UWV avalie as diligências adotadas como insuficientes, poderá ordenar o prolongamento do encargo de pagamento salarial por mais 52 semanas.


