
El mejor Employer of Record (EOR) local en los Países Bajos: Guía de compra 2026
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
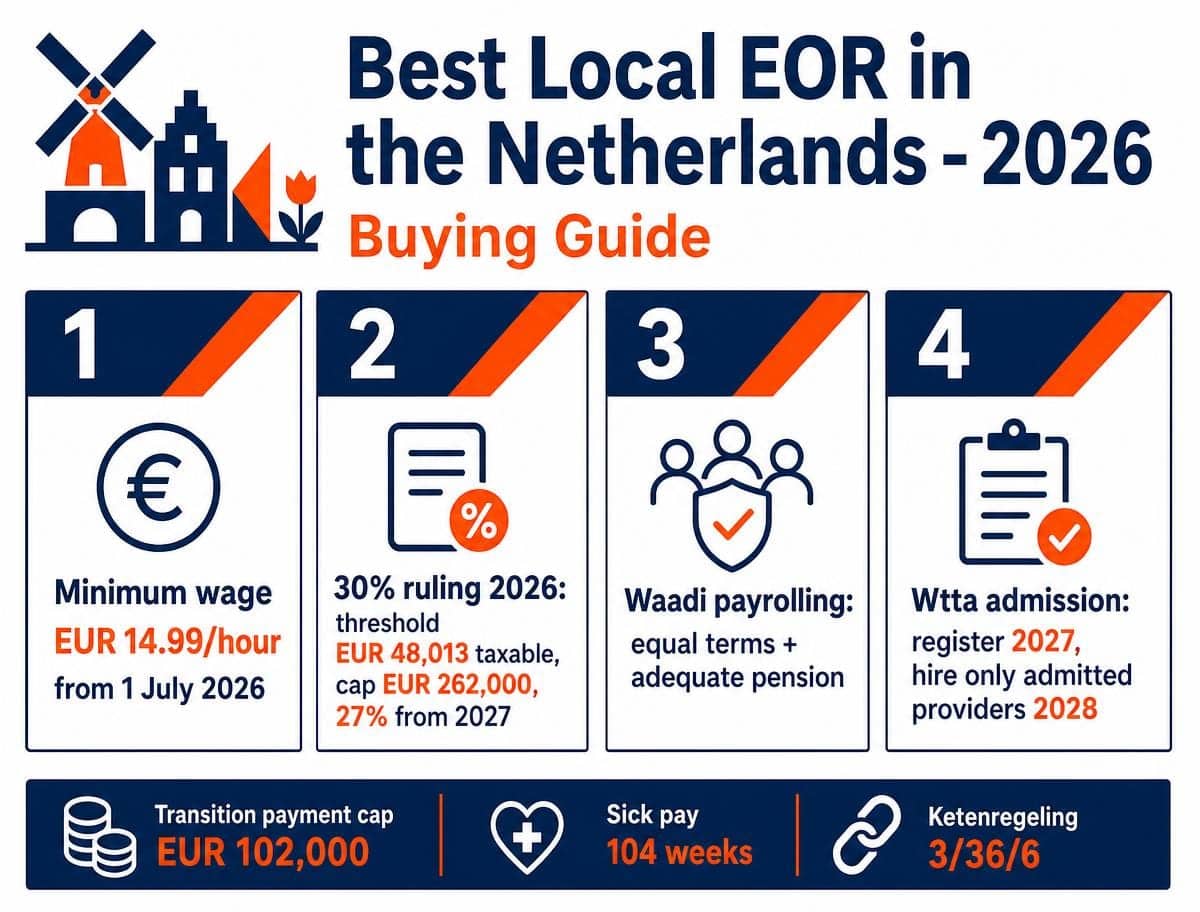
Confiar en una plataforma global de «talla única» para su expansión en los Países Bajos en 2026 conlleva una auténtica exposición normativa y fiscal. Los Países Bajos ofrecen un grupo de talento de primer nivel, pero la realidad administrativa de la regulación de contratos sucesivos (ketenregeling), la continua aplicación de la Wet DBA y, a partir de 2027, un régimen de licencias para cualquiera que suministre personal, convierten la contratación aquí en un ejercicio genuinamente técnico. Gestionar el salario mínimo legal por hora de 14,99 € (a partir del 1 de julio de 2026) junto con las cotizaciones a la seguridad social exige mucho más que una simple interfaz de software.
Necesita un socio que elimine la carga administrativa mientras estructura adecuadamente sus contrataciones internacionales. Esta guía detalla qué buscar en un socio local de EOR en los Países Bajos y, lo que es igual de importante, qué preguntarle. Analizamos cómo el conocimiento especializado local respalda las solicitudes del régimen del 30 % (30%-regeling) frente al umbral de salario imponible de 2026 de 48.013 €, cómo funciona realmente el patrocinio de migrantes altamente cualificados y por qué la calificación jurídica neerlandesa de un acuerdo de EOR (se considera payrolling con arreglo a la Waadi) determina lo que se debe abonar a sus trabajadores. También abordamos el establecimiento permanente, la responsabilidad en cadena por las retenciones salariales y el nuevo requisito de autorización que decidirá qué proveedores podrán operar legalmente a partir de 2028.
Puntos clave
- Conozca la base de referencia para 2026: un salario mínimo legal por hora de 14,99 € a partir del 1 de julio de 2026, al menos un 8 % de paga de vacaciones (vakantiegeld) y un período de retención fiscal de siete años para la administración de nóminas.
- Comprenda el régimen del 30 % tal como se aplica en 2026: un umbral de salario imponible de 48.013 €, un tope de 262.000 € en la base imponible y una reducción al 27 % con umbrales más elevados a partir de 2027.
- Según la legislación neerlandesa, un acuerdo de EOR constituye un contrato de payrolling: sus trabajadores tienen derecho a las mismas condiciones laborales que su propio personal en puestos comparables, además de un plan de pensiones adecuado.
- A partir del 1 de enero de 2027, los proveedores que suministren personal necesitarán una autorización bajo la Wtta; a partir del 1 de enero de 2028, solo podrá contratar a través de proveedores autorizados. Pregunte a cualquier socio potencial en qué punto de ese proceso se encuentra actualmente.
- Un EOR elimina la necesidad de contar con una entidad neerlandesa propia a efectos de contratación, pero no suprime por sí mismo el riesgo de establecimiento permanente en el impuesto sobre sociedades, ni elimina su responsabilidad solidaria en cadena por las retenciones salariales.
¿Qué define al mejor EOR local en los Países Bajos para 2026?
Un Employer of Record (EOR) (fuente principal: Wet allocatie arbeidskrachten door intermediairs (Waadi), wetten.overheid.nl) actúa como el empleador formal y legal de su personal mientras usted conserva la dirección operativa del día a día. En términos jurídicos neerlandeses, esto constituye la puesta a disposición de trabajadores (terbeschikkingstelling van arbeidskrachten) y, dado que el EOR no desempeña una función de colocación laboral activa y no puede destinar al trabajador a otra empresa sin su consentimiento, se clasifica específicamente como payrolling en el sentido de la Wet allocatie arbeidskrachten door intermediairs (Waadi).
Esta calificación no es un simple tecnicismo. Es el aspecto más relevante que debe comprender antes de contratar el servicio, ya que determina el coste final.
Qué implica el estatus de payrolling para sus costes
En virtud del artículo 8a de la Waadi, un empleado puesto a su disposición bajo un acuerdo de payrolling tiene derecho a, como mínimo, las mismas condiciones de empleo que sus propios empleados en funciones idénticas o equivalentes: remuneración, complementos salariales, días de vacaciones y cualesquiera condiciones del convenio colectivo de trabajo (CAO) que resulten aplicables en su empresa. Si no cuenta con empleados comparables en los Países Bajos, el punto de referencia serán las condiciones habituales en su sector. Asimismo, el empleador de payrolling debe proporcionar un plan de pensiones adecuado. Un proveedor que le presente una tarifa sin preguntarle cuánto ganan sus empleados comparables, si se aplica un CAO a su actividad y cómo está estructurado su plan de pensiones, no está valorando adecuadamente la exigencia legal. Anticipe esta conversación desde el inicio.
El requisito de autorización para 2027
La Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) introduce un régimen de autorización obligatoria para toda empresa que suministre trabajadores: agencias de trabajo temporal, empresas de cesión y empresas de payrolling, incluidos los proveedores extranjeros que operen en los Países Bajos. El régimen entrará en vigor el 1 de enero de 2027, y la Inspección de Trabajo de los Países Bajos (Nederlandse Arbeidsinspectie) comenzará su aplicación coercitiva el 1 de enero de 2028. A partir de esa fecha, las empresas usuarias solo podrán contratar a proveedores inscritos en el registro público de suministradores autorizados. El calendario reviste suma importancia ahora mismo. Los proveedores pueden inscribirse en el régimen transitorio ante la autoridad neerlandesa del mercado de suministro de mano de obra entre el 1 de noviembre y el 31 de diciembre de 2026, debiendo presentarse las solicitudes de admisión entre el 1 de mayo y el 30 de junio de 2027. Las empresas que posean la certificación SNA a 30 de junio de 2027 y que presenten su solicitud a tiempo serán admitidas inicialmente en virtud de dicho certificado. Un proveedor que no haya iniciado este proceso, o que no pueda indicarle en qué fase se encuentra, es un proveedor que probablemente no podrá utilizar en 2028.
El papel de un EOR neerlandés en la entrada al mercado
Optar por un EOR local le permite iniciar sus operaciones antes de constituir una BV neerlandesa, lo que resulta sumamente eficaz para testar el mercado o formalizar una primera contratación estratégica. Su socio gestiona la paga de vacaciones obligatoria de al menos el 8 %, aplica de manera correcta la regulación de contratos sucesivos (ketenregeling), supervisa las vacaciones obligatorias por ley (al menos cuatro veces las horas de trabajo semanales al año, es decir, 20 días en una jornada de cinco días semanales) y calcula las indemnizaciones por despido o transición (transitievergoeding), que se devengan desde el primer día de empleo de conformidad con las directrices oficiales del gobierno. Una advertencia que las plataformas globales rara vez mencionan: recurrir a un EOR suprime la necesidad de crear una entidad empleadora neerlandesa, pero el establecimiento permanente a efectos del impuesto sobre sociedades se evalúa según los hechos propios de cada caso. Si su actividad en los Países Bajos conlleva un lugar fijo de negocios, o una persona que formaliza habitualmente contratos en su nombre, puede surgir un riesgo de establecimiento permanente con independencia de quién figure en el contrato de trabajo. Trate este punto como una cuestión tributaria independiente y solicite asesoramiento experto.
Criterios distintivos de un socio local de primer nivel
Los socios más fiables ofrecen acceso directo a especialistas en la gestión de nóminas neerlandesas en lugar de una cola de soporte por tickets, especialmente cuando los convenios sectoriales (CAO) regulan los horarios de trabajo, las escalas salariales y las pensiones. La transparencia es el otro factor diferencial: una factura única y consolidada donde las cargas sociales obligatorias del empleador - el fondo de desempleo (AWf), el fondo de incapacidad laboral (Aof), la prima diferenciada Whk y la cotización a la ley del seguro de salud (Zvw) - se desglosen claramente, permitiéndole distinguir con precisión el coste legal de los honorarios por servicio. Por último, consulte sobre la responsabilidad solidaria en cadena. En virtud del artículo 34 de la Ley de Recaudación de 1990 (Invorderingswet 1990), una empresa usuaria puede ser declarada responsable de las retenciones salariales y cotizaciones a la seguridad social que el suministrador no ingrese a la Belastingdienst. Un proveedor serio explicará cómo mitiga esta contingencia, habitualmente a través de una cuenta bloqueada (g-rekening), en lugar de asegurarle que dicho riesgo no existe.
Excelencia en cumplimiento: navegando el régimen del 30 % y el patrocinio de visados HSM
Atraer talento internacional a los Países Bajos requiere un dominio exhaustivo tanto de la ventaja fiscal para expatriados como del patrocinio de visados. Expandirse en el mercado neerlandés implica sortear los retos asociados a la contratación de candidatos internacionales, y cualquier error en cualquiera de estas áreas genera regularizaciones retroactivas. En el ámbito fiscal, la sanción y el ajuste recaen sobre el empleador.
Dominar el régimen fiscal del 30 % en 2026
Para 2026, este incentivo (formalmente denominado expatregeling) todavía permite percibir hasta el 30 % del salario, incluida la asignación, libre de impuestos. El salario anual imponible del empleado, evaluado tras aplicar la deducción exenta, debe superar los 48.013 € en 2026. Para empleados menores de 30 años en posesión de un título de máster universitario neerlandés o un título extranjero oficialmente convalidado, el umbral se sitúa en 36.497 €. En la práctica, esto exige un salario bruto aproximado de 68.590 € para el umbral general. La exención está sujeta al tope salarial del sector público (norma Balkenende), fijado en 262.000 € para 2026, lo que arroja una asignación máxima libre de impuestos de 78.600 € para un año completo. El régimen transitorio para los empleados que ya disfrutaban del beneficio antes de 2023 venció el 1 de enero de 2026, de modo que todos los beneficiarios están ahora sujetos al límite máximo. Si cuenta con expatriados contratados desde hace tiempo, su retribución neta habrá experimentado cambios este año.
El empleado debe haber residido a más de 150 kilómetros de la frontera neerlandesa durante al menos 16 de los 24 meses inmediatamente anteriores a su primer día de trabajo. La solicitud debe presentarse dentro de los cuatro meses siguientes al inicio del contrato para que la resolución aplique con efectos retroactivos desde el primer día; las solicitudes posteriores solo surtirán efecto a partir del primer día del trimestre siguiente a la solicitud. La duración máxima es de 60 meses, reduciéndose en función de los periodos previos de trabajo o residencia en los Países Bajos. A partir del 1 de enero de 2027, el porcentaje descenderá a un tipo fijo del 27 % durante todo el periodo, y los umbrales salariales aumentarán de manera sustancial (anunciados en 50.436 € con carácter general y 38.388 € para menores de 30 años con máster, sujetos a indexación). Los empleados a quienes ya se les aplicaba el régimen en 2024 conservarán el tipo del 30 % y los umbrales vigentes. Cabe señalar asimismo que la opción de tributación parcial como no residente se eliminó con efectos desde 2025, extendiéndose el régimen transitorio exclusivamente hasta la declaración fiscal de 2026. Es imprescindible realizar una evaluación previa de elegibilidad antes de formalizar la carta de oferta, nunca después: nuestro equipo puede facilitarle una evaluación de cumplimiento previa a la contratación.
Tramitación ágil del visado para migrantes altamente cualificados (HSM)
El permiso de residencia para un migrante altamente cualificado (kennismigrant) solo puede ser solicitado por una entidad que el Servicio de Inmigración y Naturalización (IND) haya reconocido formalmente como patrocinador (erkend referent), y dicho patrocinador acreditado debe ser contractualmente el empleador. En caso de utilizar un EOR, esto significa que el propio EOR asume la doble condición de empleador legal y de patrocinador de la visa; ambas funciones no pueden desglosarse contractualmente entre compañías independientes. ICS Staffing & Payroll B.V. está avanzando en su propio proceso de acreditación ante el IND; si el calendario de un cliente exige el patrocinio antes de que concluya este procedimiento, se lo comunicaremos con total franqueza y le derivaremos a un patrocinador autorizado en lugar de atribuirnos indebidamente una licencia externa. Exija a cualquier proveedor su número de inscripción en el registro público de patrocinadores autorizados del IND y verifíquelo.
Dos consideraciones adicionales que los consultores responsables deben advertir. Respecto a los plazos de tramitación, el IND maneja un objetivo interno de dos semanas para solicitudes tramitadas por patrocinadores autorizados; sin embargo, el plazo legal de resolución es de tres meses. Quien garantice un plazo cerrado está expresando una aspiración comercial, no una garantía legal. En cuanto a la evolución regulatoria, la política gubernamental tiende a restringir que los patrocinadores autorizados suministren comercialmente migrantes cualificados a terceros, permitiendo únicamente excepciones muy limitadas y temporales. Si su modelo de negocio depende del patrocinio de migrantes mediante un intermediario, prevea la posibilidad de que esta vía se reduzca considerablemente. Los criterios salariales exigidos se indexan cada 1 de enero y varían para mayores de 30 años, menores de 30 y personal de investigación científica; verifique siempre los importes vigentes a la fecha exacta de solicitud. Encontrará información adicional sobre el mantenimiento de los estándares normativos en nuestro artículo sobre el Employer of Record en los Países Bajos: Guía 2026 para una contratación conforme a la ley.
Especialista local frente a agregador global: una comparativa
Los agregadores globales suelen operar como intermediarios. Su propuesta se centra en el software, pero subcontratan de forma habitual el vínculo contractual de empleo a un socio local. Esto abre una brecha entre la parte que responde a sus dudas de cumplimiento y la parte que asume el riesgo jurídico real. Pregunte siempre quién firma el contrato de trabajo, quién actúa como agente de retención tributaria ante la hacienda neerlandesa y quién figura inscrito en el registro mercantil neerlandés (Kamer van Koophandel) como empresa suministradora de mano de obra, una obligación registral conforme al artículo 7a de la Waadi cuyo incumplimiento conlleva sanciones administrativas específicas.
La asunción directa de responsabilidades cobra la máxima relevancia durante la incapacidad temporal de larga duración. Los empleadores en los Países Bajos deben mantener el pago del salario durante un máximo de 104 semanas de enfermedad. Además, si la evaluación de reintegración laboral determina que los esfuerzos del empleador fueron insuficientes, el UWV (organismo de gestión de seguros sociales) puede prorrogar esa obligación de abono hasta 52 semanas adicionales. Contratar un servicio certificado de salud laboral (arbonotdienst) o un médico de empresa es un mandato legal estricto, nunca un servicio optativo. Pregunte a cualquier proveedor potencial cómo se calcula el coste del riesgo por enfermedad, si dispone de una póliza de seguro y quién asume la carga económica en caso de una sanción de prolongación salarial (loonsanctie).
Transparencia y exigibilidad
Usted necesita interlocutores especializados asignados que brinden respuestas certeras sobre la estructuración de contratos, la aplicación de convenios (CAO) y la seguridad social, máxime mientras siga vigente el plan de control de la Wet DBA. Todo expediente laboral debe conservarse conforme a los plazos legales: siete años para la administración contable de nóminas según exige la Belastingdienst, cinco años naturales completos tras la extinción de la relación laboral para documentos identificativos y datos de retenciones fiscales, y no más tiempo del necesario para el resto de la documentación bajo el RGPD.
Eficiencia de costes y valor añadido
Muchas plataformas internacionales cobran un porcentaje sobre el salario bruto, un esquema que resulta desproporcionadamente caro al contratar a migrantes altamente cualificados que superan con creces el umbral del régimen del 30 %. Un especialista local suele cotizar una tarifa fija transparente por empleado. Lo que siempre debe figurar explícito en el presupuesto: salario bruto, cargas sociales legales a cargo del empleador (AWf, Aof, Whk, Zvw), devengo de la paga de vacaciones, planes de pensiones y la provisión obligatoria para la indemnización por transición (transitievergoeding). Cualquier propuesta calificada como «todo incluido» que omita este desglose es prácticamente imposible de verificar y auditar. Para profundizar en el control de estos gastos, consulte nuestra Administración de nóminas en los Países Bajos: Guía de referencia completa 2026.
Lista de verificación para evaluar a un socio de EOR neerlandés
Identificar al socio de EOR local adecuado exige una auditoría rigurosa de sus estándares jurídicos y operativos. Verifique los siguientes puntos antes de firmar cualquier propuesta.
- Estado de autorización: ¿Cuenta el proveedor con certificación SNA y se ha registrado, o se registrará entre el 1 de noviembre y el 31 de diciembre de 2026, en el régimen transitorio de la Wtta? ¿Está debidamente inscrito en el registro mercantil conforme al artículo 7a de la Waadi para suministrar trabajadores?
- Igualdad de trato: ¿Cómo determina el proveedor las condiciones a las que tienen derecho sus trabajadores según el artículo 8a de la Waadi y qué plan de pensiones clasifica como adecuado?
- Cumplimiento salarial: ¿Calcula las retribuciones tomando como base el salario mínimo legal por hora en vigor (14,99 € desde el 1 de julio de 2026) y lo actualiza automáticamente cada 1 de enero y 1 de julio? Tenga presente que en los Países Bajos no existe un salario mínimo mensual, semanal o diario legalmente fijado; el salario mensual se deriva de las horas pactadas en contrato.
- Incapacidad temporal y responsabilidad: ¿Cómo se cubre la obligación salarial obligatoria de 104 semanas en caso de enfermedad, está concertado el servicio de salud laboral (arbonotdienst) y quién asume el coste si el UWV impone una sanción salarial de hasta 52 semanas adicionales?
- Cálculo de extinciones: ¿Calcula la indemnización por transición (transitievergoeding) aplicando un tercio del salario mensual bruto por año de servicio, devengado desde el primer día y con el tope fijado en 102.000 € en 2026 (o una anualidad bruta si esta fuera superior), conforme al criterio del UWV?
- Encadenamiento contractual: ¿Controla con precisión la ketenregeling (máximo de tres contratos de duración determinada dentro de un periodo de 36 meses, donde una interrupción de más de seis meses reinicia el cómputo, salvo disposición distinta del CAO aplicable), y está preparado para las modificaciones que introduce la Wet meer zekerheid flexwerkers?
- Periodo de prueba: ¿Respeta estrictamente los límites legales: sin periodo de prueba en contratos de duración igual o inferior a seis meses; máximo de un mes para contratos temporales de más de seis meses y menos de dos años; y máximo de dos meses para contratos de dos años o más o contratos indefinidos?
- Responsabilidad en cadena: ¿Ofrece la posibilidad de operar mediante una cuenta bloqueada (g-rekening) y cómo gestiona su exposición al artículo 34 de la Invorderingswet?
- Infraestructura digital: ¿Dispone de un portal del empleado seguro con acceso a nóminas, resúmenes fiscales anuales (jaaropgave) y contratos?
- Seguros y solvencia: ¿Cuenta con seguro de responsabilidad civil profesional y asigna un interlocutor nominal responsable de su expediente?
Diligencia debida financiera y legal
Un socio de confianza cumple rigurosamente el periodo de conservación documental de siete años para los registros contables y de nómina, un requisito ineludible en las inspecciones de la Belastingdienst, y el periodo de cinco años para documentos de identidad y registros tributarios tras el cese de la relación laboral. Asimismo, debe detallar con absoluta transparencia cómo gestiona la exposición de su empresa a las cotizaciones patronales obligatorias. Si desea un análisis pormenorizado de estos conceptos, examine nuestra guía sobre Seguridad social neerlandesa para empleadores: Manual completo de cumplimiento 2026.
Preparación operativa
Mantenga en su radar dos desarrollos normativos cruciales. La Ley sobre mayor seguridad para los trabajadores flexibles (Wet meer zekerheid flexwerkers) fue aprobada por el Senado neerlandés el 7 de julio de 2026. La mayor parte de su articulado entra en vigor el 1 de enero de 2028: el periodo de interrupción exigido para reiniciar la cadena de contratos temporales se amplía de seis meses a tres años, los contratos de cero horas se sustituyen por contratos de ancho de banda (con una variación máxima permitida del 30 % entre horas mínimas y máximas) y se acortan significativamente las fases de mayor precariedad en el trabajo por agencia. No obstante, una disposición se aplica con anterioridad: la obligación de que los trabajadores cedidos perciban condiciones retributivas y de empleo equivalentes entra en vigor el 31 de diciembre de 2026. Paralelamente, continúa la campaña de inspección contra los falsos autónomos. Desde el 1 de enero de 2025, la administración tributaria ha reanudado sus inspecciones; a lo largo de 2026 suele iniciar las actuaciones mediante visitas corporativas de orientación en lugar de auditorías contables plenas y no impone multas por incumplimiento leve (verzuimboetes); las liquidaciones tributarias de nómina no se retrotraen a fechas anteriores al 1 de enero de 2025, previéndose una intensificación escalonada del régimen sancionador hasta 2030. La parte relativa a la clarificación contractual del proyecto de ley Vbar fue retirada en 2026 y está siendo reemplazada por una Ley de Trabajadores Autónomos (Zelfstandigenwet) específica; prosigue, sin embargo, la tramitación de la presunción legal de laboralidad cuando la tarifa horaria se sitúa por debajo de aproximadamente 38 €. Si parte de su plantilla en los Países Bajos colabora bajo la condición de contratista independiente o autónomo (zzp'er), este es el momento oportuno para auditar su estructura; puede contactar con nuestro equipo para una auditoría de cumplimiento.
Por qué ICSPayroll es un sólido socio local de EOR para los Países Bajos
Priorizamos un trato directo, especializado y humano. Liderado por Joost Hubregtse, nuestro equipo mantiene un control directo y continuo sobre cada contrato laboral y liquidación tributaria, contando con la supervisión de nuestro abogado laboralista para la redacción de modelos contractuales y el encuadramiento en los convenios sectoriales (CAO).
Nuestro modelo de factura única consolida todas las obligaciones legales - las cotizaciones al AWf, Aof, Whk y Zvw, el devengo de la paga de vacaciones, el régimen de pensiones y la reserva para la indemnización por transición - en una sola liquidación mensual, con cada partida claramente desglosada para diferenciar el coste estrictamente legal de nuestros honorarios de gestión. Antes de emitir cualquier cotización, cotejamos las condiciones exigidas por el artículo 8a de la Waadi con respecto al personal comparable de su empresa, garantizando que el importe presupuestado sea exactamente el que exige el marco jurídico. Asimismo, nos estamos preparando activamente para el régimen de autorización de la Wtta con arreglo a los plazos publicados, y acreditaremos nuestro estado de inscripción documentalmente a nuestros clientes a medida que se cumpla cada fase.
Soluciones a medida para empresas internacionales
Su empresa puede estar plenamente operativa en los Países Bajos en cuestión de semanas, incluso antes de formalizar la constitución de una BV neerlandesa, asumiendo nosotros la condición de empleador legal y coordinando de forma integral la gestión de recursos humanos. Gestionamos las solicitudes del régimen del 30 % de extremo a extremo, controlando el plazo de presentación de cuatro meses y el umbral de salario imponible fijado para 2026 en 48.013 € tras la exención; además, le alertaremos por anticipado si el paquete retributivo de un candidato no alcanza las cifras requeridas. Toda la documentación se custodia durante el periodo legal de retención de siete años exigido por la Belastingdienst.
Inicie su expansión en los Países Bajos
Nos comprometemos a facilitarle una propuesta económica personalizada en el plazo de un día laborable, acompañada de un desglose minucioso de los costes y de las obligaciones patronales. Si una modalidad contractual conlleva riesgos residuales de los que debe estar informado - tales como la configuración de un establecimiento permanente, la responsabilidad en cadena o la asunción de bajas médicas prolongadas - , se los expondremos con claridad técnica en lugar de comercializar el servicio como una solución «exenta de riesgo». Puede solicitar una cotización personalizada de EOR para los Países Bajos en cualquier momento.
Asegure su expansión neerlandesa con respaldo técnico local
Gestionar la contratación laboral en los Países Bajos en 2026 exige comprender en profundidad la regulación de contratos sucesivos (ketenregeling), los umbrales del régimen del 30 %, las normas de igualdad salarial aplicables a los trabajadores puestos a disposición y el sistema obligatorio de licencias que entra en juego en 2027. Es muy improbable que una plataforma global aborde estos dos últimos puntos antes de que usted estampe su firma. Al apoyarse en la experiencia técnica local, se asegura de trabajar con un socio que sí lo hace, manteniendo sus operaciones en estricta conformidad con los criterios de la Belastingdienst.
Nuestro equipo aporta la estabilidad indispensable para un despliegue corporativo estructurado: gestión técnica del régimen del 30 %, tramitación impecable de payrolling bajo el marco de la Waadi y orientación clara sobre los casos en que la tramitación de visados requiere un patrocinador legalmente acreditado.
Obtenga una cotización a medida de EOR para los Países Bajos en un día laborable
Preguntas frecuentes
¿Cuál es el salario mínimo legal en los Países Bajos en 2026?
El salario mínimo legal bruto por hora para trabajadores a partir de 21 años de edad es de 14,99 € a partir del 1 de julio de 2026, tras haberse situado en 14,71 € desde el 1 de enero de 2026. Desde el 1 de enero de 2024 no existen cuantías mínimas obligatorias a nivel mensual, semanal o diario; la retribución mensual efectiva depende de las horas de trabajo acordadas por contrato. La tarifa horaria se indexa semestralmente (cada 1 de enero y 1 de julio), aplicándose escalas porcentuales reducidas para trabajadores de 15 a 20 años.
¿Cómo opera el régimen del 30 % para empleados contratados mediante un EOR?
El EOR, en calidad de empleador legal, tramita la solicitud ante la administración tributaria (Belastingdienst) y refleja la exención técnica en la liquidación de la nómina. Verifica previamente el requisito de distancia fronteriza de los 150 kilómetros y el cumplimiento del umbral salarial mínimo, debiendo registrar el expediente dentro de los cuatro meses siguientes a la incorporación para que aplique con retroactividad al primer día de contrato. Una vez concedido el dictamen favorable, la asignación exenta de tributación se desglosa mensualmente en la nómina.
¿Cuáles son los requisitos de salario exigidos para el régimen del 30 % en 2026?
El salario imponible anual, calculado con posterioridad a la deducción exenta, debe superar obligatoriamente los 48.013 €, lo que equivale aproximadamente a una retribución bruta total de unos 68.590 €. En el caso de profesionales menores de 30 años que acrediten un máster universitario oficial homologado, el umbral se sitúa en 36.497 €. La exención se computa sobre una base salarial con un límite máximo fijado en 262.000 €, lo que arroja una ventaja fiscal anual máxima exenta de 78.600 €. A partir de 2027, la exención se reducirá con carácter general al 27 % y los importes de referencia se incrementarán.
¿Es posible contratar trabajadores en los Países Bajos sin constituir una entidad mercantil local?
Sí. La figura de un Employer of Record (EOR) interviene como empleador legal formal, asumiendo la confección de las nóminas, el cálculo y retención de tributos salariales y el pago de las cotizaciones sociales. Debe considerarse que este esquema se enmarca estrictamente como payrolling conforme a la ley Waadi, por lo que resultan vinculantes las obligaciones de equiparación de condiciones laborales y dotación de un plan de pensiones suficiente, sin que esta figura exima por sí misma de posibles contingencias ligadas al establecimiento permanente en el impuesto sobre sociedades.
¿Qué establece la regla de encadenamiento de contratos (Ketenregeling) en el Derecho laboral neerlandés?
Los contratos sucesivos de duración determinada adquieren de forma automática la condición de contratos indefinidos tras suscribirse el cuarto contrato o una vez transcurridos 36 meses de relación laboral acumulada, lo que ocurra primero. En la actualidad, un intervalo de interrupción contractual superior a seis meses restablece íntegramente la cadena temporal, si bien determinados convenios colectivos (CAO) pueden estipular condiciones distintas. De conformidad con la ley aprobada en julio de 2026, el periodo de interrupción exigido para reiniciar el cómputo pasará a ser de tres años a partir del 1 de enero de 2028.
¿Cuál es el tiempo medio de tramitación de un visado HSM para un nuevo empleado?
El IND establece un plazo de resolución orientativo de dos semanas para aquellas solicitudes cursadas por empleadores acreditados formalmente como patrocinadores de referencia (erkend referent), frente a un plazo legal máximo de tramitación de tres meses. El empleador contractual directo debe ostentar obligatoriamente dicha homologación. Estos periodos constituyen objetivos de gestión administrativa y no compromisos legalmente vinculantes, encontrándose supeditados a la aportación íntegra y correcta del expediente.
¿Qué requisitos regulan la paga de vacaciones (Vakantiegeld) en los Países Bajos?
La legislación exige un devengo mínimo equivalente al 8 % del salario bruto anual percibido, abonándose habitualmente en una liquidación extraordinaria durante los meses de mayo o junio, según lo disponga el contrato individual o el CAO aplicable. El convenio puede acordar modulaciones alternativas, a condición de que la retribución global alcance al menos el 108 % del salario mínimo interprofesional. En contratos en los que el salario pactado supere el triple del salario mínimo legal, es jurídicamente válido pactar por escrito la minoración o la exclusión completa de este concepto.
¿Cómo se gestiona el abono de salarios en situaciones de incapacidad temporal en los Países Bajos?
El empleador viene obligado a sufragar al menos el 70 % de la retribución ordinaria durante un periodo máximo de hasta 104 semanas consecutivas de incapacidad laboral, con sujeción a la base máxima diaria regulada por ley. Durante las primeras 52 semanas, la cantidad a satisfacer no puede ser inferior al salario mínimo interprofesional de aplicación, no existiendo la exigencia legal de dicho complemento mínimo durante el segundo año. La inmensa mayoría de convenios (CAO) imponen la cobertura del 100 % del salario durante el primer año de baja. Los empleadores deben contratar obligatoriamente servicios médicos de salud laboral e impulsar medidas activas de reinserción laboral; si el UWV dictamina que las actuaciones empresariales han sido deficientes, está facultado para prorrogar la obligación patronal de pago salarial hasta un periodo adicional de 52 semanas.
Fuentes y referencias normativas
Todas las reglas y cifras señaladas en este documento han sido cotejadas conforme a los textos legales y referencias oficiales que se indican a continuación: artículos normativos vigentes, publicaciones de organismos reguladores oficiales, series estadísticas y jurisprudencia judicial vinculante. Recomendamos consultar permanentemente el marco legal aplicable a su supuesto fáctico concreto.
- Artículo 7:692 del Código Civil de los Países Bajos (Burgerlijk Wetboek), definición legal de la cesión bajo payrolling
- Artículo 7:690 del Código Civil de los Países Bajos, el contrato de trabajo temporal a través de agencia (uitzendovereenkomst)
- Artículo 8 de la Waadi, equiparación salarial y de condiciones para trabajadores puestos a disposición (loonverhoudingsnorm)
- Stichting Normering Arbeid, registro oficial NEN 4400-1 de entidades y empresas de gestión de nóminas y provisión laboral certificadas
- Belastingdienst, tipos de cotización por desempleo del fondo AWf (escala baja y alta) y supuestos de aplicación técnica
- Nederlandse Arbeidsinspectie (Inspección de Trabajo de los Países Bajos), criterios de supervisión inspectora y política de sanciones
- CBS (Oficina Central de Estadística), costes de remuneración de personal y ocupación sectorial (serie contable nacional 84165ENG)
- Eurostat, costes laborales medios por hora y actividad económica NACE (serie lc_lci_lev), para análisis comparativo transfronterizo
- Tribunal Supremo de los Países Bajos (Hoge Raad), sentencia de 11 de abril de 2025, ECLI:NL:HR:2025:543: calificación del contrato de trabajo por agencia del art. 7:690 BW en relaciones triangulares en plataformas laborales
- Tribunal Supremo de los Países Bajos (Hoge Raad), sentencia de 21 de noviembre de 2025, ECLI:NL:HR:2025:1733: uso indebido de contratos sucesivos de agencia laboral bajo el art. 5(5) de la Directiva 2008/104/CE y la Waadi

Artículo elaborado por
Joost Hubregtse
Joost Hubregtse es Director de ICS Staffing & Payroll B.V., filial íntegramente participada por Intercompany Solutions responsable operativa de los servicios de ICS Payroll. Coordina las soluciones de Employer of Record y gestión de nóminas en los Países Bajos: formalización de contratos laborales, liquidaciones tributarias y cotizaciones sociales, supervisión de pagas de vacaciones, planes de pensiones, tramitación de incapacidad temporal y cumplimiento de convenios colectivos (CAO), con capacidad de integración e incorporación técnica en 48 horas.

Preguntas frecuentes
El salario mínimo legal bruto por hora para trabajadores a partir de 21 años de edad es de 14,99 € a partir del 1 de julio de 2026, tras haberse situado en 14,71 € desde el 1 de enero de 2026. Desde el 1 de enero de 2024 no existen cuantías mínimas obligatorias a nivel mensual, semanal o diario; la retribución mensual efectiva depende de las horas de trabajo acordadas por contrato. La tarifa horaria se indexa semestralmente (cada 1 de enero y 1 de julio), aplicándose escalas porcentuales reducidas para trabajadores de 15 a 20 años.
El EOR, en calidad de empleador legal, tramita la solicitud ante la administración tributaria (Belastingdienst) y refleja la exención técnica en la liquidación de la nómina. Verifica previamente el requisito de distancia fronteriza de los 150 kilómetros y el cumplimiento del umbral salarial mínimo, debiendo registrar el expediente dentro de los cuatro meses siguientes a la incorporación para que aplique con retroactividad al primer día de contrato. Una vez concedido el dictamen favorable, la asignación exenta de tributación se desglosa mensualmente en la nómina.
El salario imponible anual, calculado con posterioridad a la deducción exenta, debe superar obligatoriamente los 48.013 €, lo que equivale aproximadamente a una retribución bruta total de unos 68.590 €. En el caso de profesionales menores de 30 años que acrediten un máster universitario oficial homologado, el umbral se sitúa en 36.497 €. La exención se computa sobre una base salarial con un límite máximo fijado en 262.000 €, lo que arroja una ventaja fiscal anual máxima exenta de 78.600 €. A partir de 2027, la exención se reducirá con carácter general al 27 % y los importes de referencia se incrementarán.
Sí. La figura de un Employer of Record (EOR) interviene como empleador legal formal, asumiendo la confección de las nóminas, el cálculo y retención de tributos salariales y el pago de las cotizaciones sociales. Debe considerarse que este esquema se enmarca estrictamente como payrolling conforme a la ley Waadi, por lo que resultan vinculantes las obligaciones de equiparación de condiciones laborales y dotación de un plan de pensiones suficiente, sin que esta figura exima por sí misma de posibles contingencias ligadas al establecimiento permanente en el impuesto sobre sociedades.
Los contratos sucesivos de duración determinada adquieren de forma automática la condición de contratos indefinidos tras suscribirse el cuarto contrato o una vez transcurridos 36 meses de relación laboral acumulada, lo que ocurra primero. En la actualidad, un intervalo de interrupción contractual superior a seis meses restablece íntegramente la cadena temporal, si bien determinados convenios colectivos (CAO) pueden estipular condiciones distintas. De conformidad con la ley aprobada en julio de 2026, el periodo de interrupción exigido para reiniciar el cómputo pasará a ser de tres años a partir del 1 de enero de 2028.
El IND establece un plazo de resolución orientativo de dos semanas para aquellas solicitudes cursadas por empleadores acreditados formalmente como patrocinadores de referencia (erkend referent), frente a un plazo legal máximo de tramitación de tres meses. El empleador contractual directo debe ostentar obligatoriamente dicha homologación. Estos periodos constituyen objetivos de gestión administrativa y no compromisos legalmente vinculantes, encontrándose supeditados a la aportación íntegra y correcta del expediente.
La legislación exige un devengo mínimo equivalente al 8 % del salario bruto anual percibido, abonándose habitualmente en una liquidación extraordinaria durante los meses de mayo o junio, según lo disponga el contrato individual o el CAO aplicable. El convenio puede acordar modulaciones alternativas, a condición de que la retribución global alcance al menos el 108 % del salario mínimo interprofesional. En contratos en los que el salario pactado supere el triple del salario mínimo legal, es jurídicamente válido pactar por escrito la minoración o la exclusión completa de este concepto.
El empleador viene obligado a sufragar al menos el 70 % de la retribución ordinaria durante un periodo máximo de hasta 104 semanas consecutivas de incapacidad laboral, con sujeción a la base máxima diaria regulada por ley. Durante las primeras 52 semanas, la cantidad a satisfacer no puede ser inferior al salario mínimo interprofesional de aplicación, no existiendo la exigencia legal de dicho complemento mínimo durante el segundo año. La inmensa mayoría de convenios (CAO) imponen la cobertura del 100 % del salario durante el primer año de baja. Los empleadores deben contratar obligatoriamente servicios médicos de salud laboral e impulsar medidas activas de reinserción laboral; si el UWV dictamina que las actuaciones empresariales han sido deficientes, está facultado para prorrogar la obligación patronal de pago salarial hasta un periodo adicional de 52 semanas.
Artículos relacionados


