Hoe de totale kosten van werkgelegenheid in Nederland te berekenen: Werkgeversgids 2026
Door Joost Hubregtse, Directeur, ICS Staffing & Payroll
Alle blogartikelen worden gecontroleerd en op feiten getoetst door onze arbeidsrechtjurist Zishan Hussain en onze directeur. Redactiestatuut
Budgetteren voor een Nederlandse werknemer uitsluitend op basis van het overeengekomen brutosalaris is de snelste manier om een internationaal wervingsplan te laten ontsporen. Tussen wettelijke vakantietoeslagen, verplichte werknemersverzekeringen en gemaximeerde grondslagen voor sociale premies, lopen uw werkelijke werkgeversverplichtingen routinematig 20% tot 35% boven de basiscompensatie uit. Als u niet vooraf rekening houdt met deze regels, zullen wettelijke toeslagen uw bedrijfskosten snel opdrijven. Weten hoe u de totale kosten van werkgelegenheid in Nederland berekent, is essentieel voor het nauwkeurig voorspellen van marges, terwijl u volledig voldoet aan de lokale arbeidsautoriteiten.
Het beheren van Nederlandse arbeidsnormen hoeft geen financieel giswerk te zijn, maar het balanceren van variabele werkloosheidspremies, zorgverzekeringsheffingen en pensioenvereisten veroorzaakt vaak grote administratieve frictie. Deze gids beschrijft de exacte wiskundige formules voor 2026, met een uitsplitsing van verplichte sociale premies voor werkgevers, de wettelijke 8% vakantietoeslag en langetermijnverplichtingen zoals de tweejarige loondoorbetalingsplicht bij ziekte. We zullen stap voor stap het kostenmodel voor werkgevers doorlopen, zodat u precieze wervingsbudgetten kunt opstellen en de meest kostenefficiënte route voor uw bedrijf kunt kiezen.
Belangrijkste Punten
- Nederlandse wervingsverplichtingen variëren doorgaans tussen de 125% en 135% van het bruto basissalaris, zodra wettelijke bijdragen en voordelen in de loonadministratie zijn opgenomen.
- Om te bepalen hoe u de totale kosten van werkgelegenheid in Nederland berekent, moet u de verplichte 8% vakantietoeslag combineren met sociale werkgeverslasten die voor 2026 gemaximeerd zijn op EUR 79.409.
- Wettelijke werknemersverzekeringen vereisen variabele bijdragen, inclusief gedifferentieerde werkloosheidspremies en toewijzingen aan het arbeidsongeschiktheidsfonds op basis van bedrijfsparameters.
- Langetermijnverplichtingen zoals de wettelijke tweejarige loondoorbetalingsplicht bij ziekte en bedrijfseigen pensioenregelingen moeten vooraf worden gebudgetteerd om cashflowschokken te voorkomen.
- Het evalueren van directe Nederlandse BV-oprichting tegenover een Employer of Record-model onthult de meest kosteneffectieve structuur voor internationale wervingsactiviteiten.
Uitsplitsing van Brutosalaris en Verplichte Nederlandse Toeslagen
Basissalaris vertegenwoordigt slechts de basis van de totale arbeidsbeloning in Nederland. Buitenlandse werkgevers gaan er vaak van uit dat het onderhandelde jaarsalaris hun primaire financiële verplichting is, maar de lokale wetgeving legt extra wettelijke lagen direct bovenop de brutolonen. De totale Nederlandse arbeidskosten worden gedefinieerd als het bruto basissalaris plus verplichte wettelijke toeslagen, door de werkgever betaalde sociale premies, verplichte pensioenbijdragen en opgebouwde reserves voor verlof- en ontslagvergoedingen. Het begrijpen van deze afzonderlijke wettelijke lagen is de eerste cruciale stap om te leren hoe u de totale kosten van werkgelegenheid in Nederland berekent zonder onverwachte balanscorrecties.
De wettelijke loonvloeren verschuiven tweemaal per jaar in het hele land. Volgens officiële cijfers gepubliceerd op business.gov.nl bedraagt het Nederlandse wettelijke minimumloon voor werknemers van 21 jaar en ouder EUR 14,71 per uur per 1 januari 2026, stijgend naar EUR 14,99 per uur op 1 juli 2026. Omdat Nederlandse loonstructuren werknemersbetaalde volksverzekeringen binnen de persoonlijke inkomstenbelastingen omvatten, moeten werkgevers duidelijk onderscheid maken tussen werknemersinhoudingen en de afzonderlijke verplichte toeslagen die zij rechtstreeks moeten financieren, zoals gedocumenteerd in dit overzicht van het Nederlandse belastingstelsel.
De 8 Procent Wettelijke Vakantietoeslag (Vakantiegeld)
Het Nederlandse arbeidsrecht vereist een wettelijke vakantietoeslag van 8 procent, direct berekend over de bruto jaarlijkse basiscompensatie van de werknemer. Werkgevers moeten deze verplichting gedurende elke looncyclus budgetteren, door het saldo maandelijks op te bouwen of als een traditioneel forfaitair bedrag in mei uit te keren. Dit geldt voor alle standaard arbeidsovereenkomsten, tenzij een toepasselijke Collectieve Arbeidsovereenkomst (CAO) expliciet voorziet in alternatieve compensatiebepalingen die de wettelijke basislijnen overschrijden. Bij het evalueren van hoe de totale kosten van werkgelegenheid in Nederland te berekenen, vergroot deze toeslag de basisbeloning onmiddellijk met een factor 1,08 voordat eventuele sociale zekerheidslasten worden beoordeeld.
Wettelijke Minima en Contractuele Verplichtingen voor Betaald Verlof
Betaald verlof introduceert een aparte operationele kostenpost die werkgevers moeten opvangen door middel van doorlopende loonbetalingen tijdens niet-productieve perioden. Wettelijke voorschriften stellen duidelijke benchmarks voor vakantieverlof:
- Wettelijke minimale vakantietoeslag: Gelijk aan 4 keer de overeengekomen wekelijkse arbeidsuren, wat precies 20 betaalde verlofdagen per jaar oplevert voor een standaard werkweek van 40 uur.
- Gangbare marktstandaarden: Concurrerende commerciële aanbiedingen in Nederland kennen doorgaans 25 betaalde vakantiedagen per jaar toe.
- Overdraag- en vervalparameters: Wettelijke dagen vervallen zes maanden na het kalenderjaar waarin ze zijn opgebouwd, terwijl niet-wettelijke dagen een wettelijk vervalvenster van vijf jaar hebben.
Sociale Zekerheidsbijdragen Werkgever en Wettelijke Premies in 2026
Nederlandse werkgevers financieren verplichte werknemersverzekeringen (werknemersverzekeringen) voor werkloosheid, arbeidsongeschiktheid en nationale gezondheidszorg. Deze wettelijke heffingen worden direct beoordeeld over het brutoloon van de werknemer tot een wettelijk vastgestelde inkomensdrempel. Zoals bevestigd in de officiële Staatscourant-berichten voor 2026, is de maximale jaarlijkse premiegrondslag gemaximeerd op EUR 79.409. Inkomsten boven dit wettelijke plafond genereren geen extra sociale premies, wat een effectieve vermindering van de totale belastingdruk creëert voor hoger verdienende professionals, zoals geanalyseerd in het OECD Taxing Wages rapport. Deze bovengrens kennen is essentieel bij het bepalen hoe u de totale kosten van werkgelegenheid in Nederland voor management- en technisch personeel berekent.
Het niet verklaren van fondsdifferentiaties leidt tot onnauwkeurige budgetprognoses. Gedetailleerde maandelijkse deadlines voor deze afdrachten staan beschreven in onze referentiegids over Nederlandse loonadministratie.
Werkloosheids- en Arbeidsongeschiktheidsfondsen (AWf en Aof)
Bijdragen aan wettelijke vangnetten zijn sterk afhankelijk van de structuur van de arbeidsovereenkomst en de omvang van de loonadministratie van de onderneming:
- Algemeen Werkloosheidsfonds (AWf): Beoordeeld tegen een laag tarief van 2,74% of een hoog tarief van 7,74%. Het gunstige tarief van 2,74% geldt strikt voor schriftelijke, onbepaalde arbeidsovereenkomsten met vaste arbeidsuren. Tijdelijke contracten, mondelinge afspraken en oproepcontracten activeren onmiddellijk het hoge tarief van 7,74%.
- Arbeidsongeschiktheidsfonds (Aof): Geheven tegen 6,27% voor kleine bedrijven (totale loonsom van de onderneming tot 25 keer het gemiddelde werknemersloon) en 7,63% voor grote organisaties.
- Werkhervattingskas (Whk): Een door de werkgever gedifferentieerde premie die ziekte- en arbeidsongeschiktheidsreserves dekt, met een nationaal rekenkundig gemiddelde van 1,52% voor 2026.
Bijdrage Zorgverzekeringswet (Zvw)
De Nederlandse Zorgverzekeringswet vereist een werkgeversheffing (Zvw) die voor 2026 is vastgesteld op 6,10%. Werkgevers dragen deze bijdrage maandelijks af via de uniforme loonaangifte direct aan de Belastingdienst. Net als bij de lasten voor arbeidsongeschiktheid en werkloosheid, is de Zvw-heffing strikt van toepassing tot de maximale premiegrondslag van EUR 79.409.
Gecombineerde sociale verzekeringspremies voegen doorgaans 17% tot 19% aan overhead toe aan in aanmerking komende salarissen onder de bovengrens. Het beheren van deze variabele percentages bij veranderende loonlijsten vereist nauwgezet toezicht. Samenwerken met een gespecialiseerde partij zoals ICSPayroll zorgt ervoor dat elk sociaal zekerheidspercentage nauwkeurig wordt toegepast zonder herberekeningen van belastingen of nalevingsboetes te veroorzaken.
Verplichte Secundaire Arbeidsvoorwaarden, Ziekteverplichtingen en Verborgen Reserves
Wettelijke loonheffingen dekken slechts een deel van uw juridische blootstelling. In Nederland voegen secundaire arbeidsvoorwaarden, beroepspensioenvoorzieningen en werknemersgezondheidsverplichtingen aanzienlijke verplichtingen toe die direct van invloed zijn op uw maandelijkse cashflow. De standaard marktpraktijk vereist doorgaans aanvullende pensioendekking, waarbij bedrijfspremies gemiddeld 15,2% van het pensioengevend salaris (brutoloon minus de wettelijke staatspensioenfranchise) bedragen. Bij het bepalen hoe u de totale kosten van werkgelegenheid in Nederland berekent, zal het weglaten van verplichte ziektereserves of wettelijke ontslagregels leiden tot aanzienlijke budgettekorten.
Nederlandse ontslagbeschermingswetten beperken eenzijdige beëindigingen strikt en vereisen langdurige werkgeversfinanciering tijdens gezondheidscrises. Internationale leidinggevende teams dienen onze gedetailleerde gids over arbeidsrecht Nederland voor buitenlandse werkgevers te raadplegen om intern wervingsbeleid af te stemmen op Nederlandse wettelijke normen.
De 104-weken Wettelijke Loondoorbetalingsplicht bij Ziekte (Art. 7:629 BW)
Volgens artikel 7:629 van het Burgerlijk Wetboek (BW) moeten werkgevers bij ziekte minimaal 70% van het salaris van een werknemer doorbetalen gedurende maximaal 104 weken (twee volle jaren). Gedurende de eerste 52 weken mag het uitgekeerde bedrag niet onder het wettelijk minimumloon dalen. Tegelijkertijd legt de Wet verbetering poortwachter strikte procedurele taken op:
- Week 6 probleemanalyse: Verplichte bedrijfsgezondheidsevaluatie uitgevoerd via een gecertificeerde Arbodienst.
- Week 8 plan van aanpak: Formeel re-integratieplan overeengekomen tussen werkgever en werknemer.
- Re-integratietrajecten: Actieve interne plaatsing (Spoor 1) of externe arbeidsmarktplaatsing (Spoor 2), waarbij nalatigheid kan leiden tot een loonsanctie van maximaal 52 weken van het UWV.
De meeste buitenlandse bedrijven sluiten een commerciële ziekteverzuimverzekering af (ziekteverzuimverzekering) om deze zware cashflow-blootstelling op te vangen.
Wettelijke Transitievergoeding
Ontslagwetten verplichten een ontslagvergoeding, bekend als de transitievergoeding, volgens officiële regels op rijksoverheid.nl. Belangrijke juridische benchmarks zijn onder meer:
- Opbouw vanaf dag één: Bouwt onmiddellijk op bij indiensttreding, berekend als een derde van een maandsalaris per dienstjaar, inclusief wettelijke proeftijden.
- Wettelijke grenzen: Gemaximeerd op EUR 102.000 voor 2026, of één volledig bruto jaarsalaris als de reguliere compensatie van de werknemer deze drempel overschrijdt.
- Compensatieverschuiving bij ziekte: Met ingang van 1 juli 2026 verliezen ondernemingen met 25 of meer werknemers de UWV-vergoeding voor transitievergoedingen die zijn betaald na twee jaar ziekte van de werknemer; kleinere bedrijven behouden toegang tot deze subsidie.
Werkkostenregeling (WKR) en Secundaire Toeslagen
De Werkkostenregeling (WKR) stelt werkgevers in staat belastingvrije vergoedingen uit te keren voor thuiswerkplekken, mobiele apparaten en zakelijke reiskosten zonder loonbelasting te activeren. Het meenemen van deze gestructureerde vergoedingen naast uw pensioenopbouw van 15,2% geeft een nauwkeurig beeld van de werkelijke personeelsuitgaven in heel Nederland.
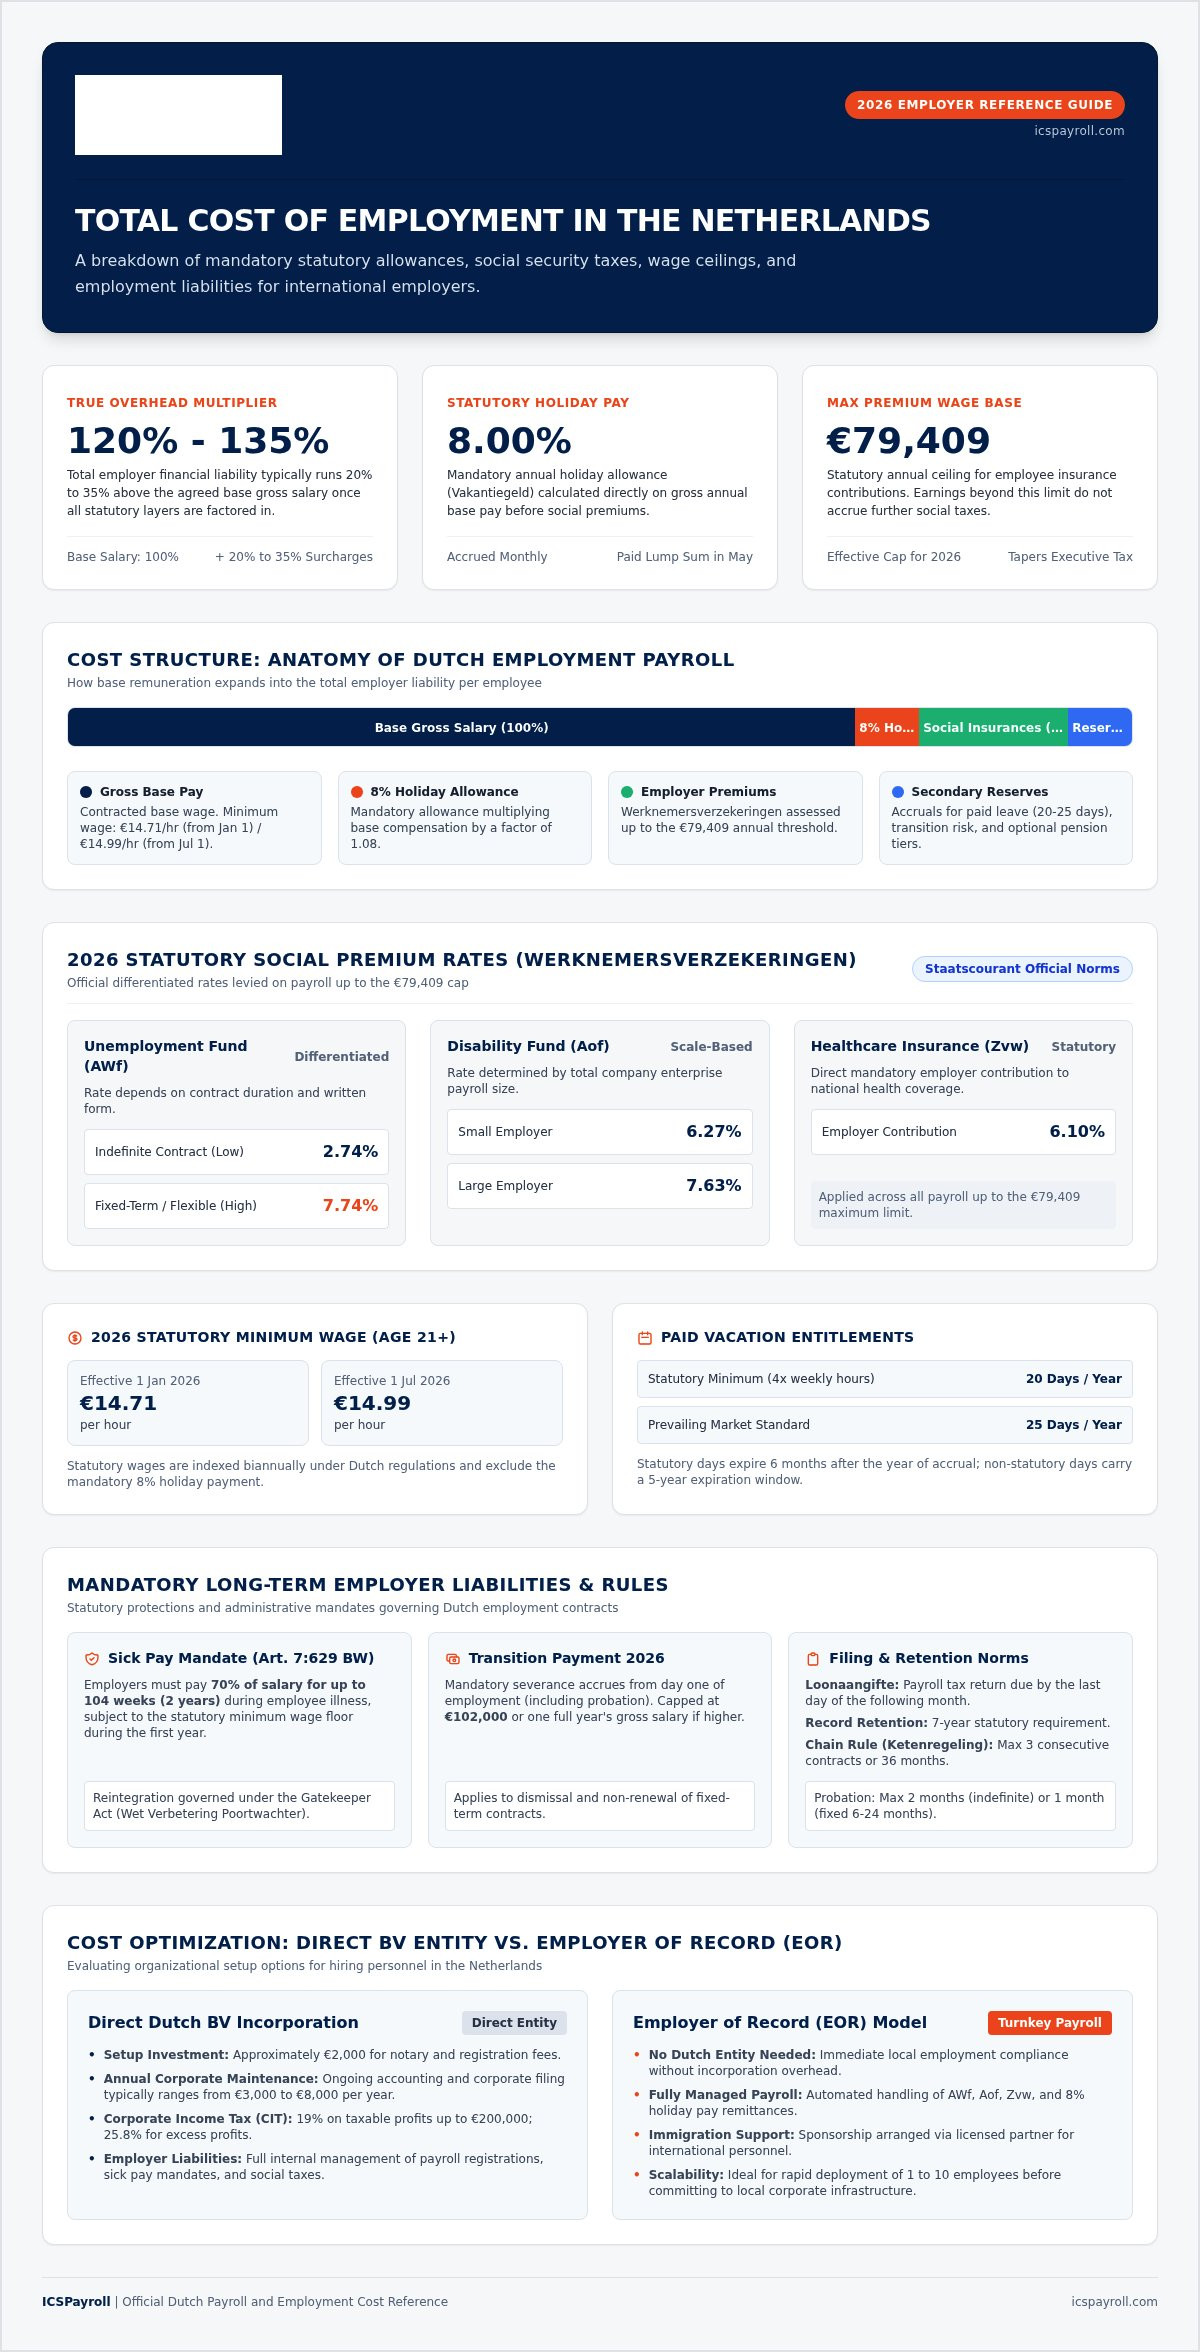
Stap-voor-stap Formule: Hoe de totale kosten van werkgelegenheid in Nederland te berekenen
Nauwkeurige financiële modellering vereist een methodische aanpak die directe betaling, wettelijke toeslagen, gemaximeerde belastingen en reserveringen voor onvoorziene uitgaven omvat. Als praktische vuistregel liggen de werkelijke jaarlijkse verplichtingen van een werkgever tussen 1,25 en 1,35 keer het bruto basissalaris van de werknemer. De standaard wiskundige relatie volgt deze volgorde:
Totale Kosten = Bruto Basissalaris + Vakantietoeslag (8%) + Gemaximeerde Sociale Premies + Pensioenopbouw (15,2%) + Ziekte- en Ontslagreserves
Het methodisch toepassen van dit model elimineert financiële verrassingen bij het plannen van uitbreidingsbudgetten.
De Uitgebreide Nederlandse Kostenberekeningsformule voor Werknemers
Het opstellen van een nauwkeurige balans vereist vier opeenvolgende stappen bij het bepalen hoe u de totale kosten van werkgelegenheid in Nederland berekent:
- Stap 1: Bruto Basissalaris: Bevestig het contractuele bruto jaarsalaris en zorg ervoor dat het voldoet aan de wettelijke uurminimums.
- Stap 2: Vakantietoeslag (Vakantiegeld): Vermenigvuldig het bruto basissalaris met 8% (salaris × 0,08). Dit stelt de totale bruto beloning vast.
- Stap 3: Sociale Premies Werkgever: Bereken AWf (2,74% vast of 7,74% flexibel), Aof (6,27% klein of 7,63% groot), Zvw (6,10%) en Whk (gemiddeld 1,52%). Pas deze tarieven uitsluitend toe op inkomsten tot het wettelijke plafond van EUR 79.409. Elk salaris boven dit bedrag draagt 0% sociale verzekeringspremies.
- Stap 4: Pensioen en Reserves: Pas het sectorale pensioentarief toe (gemiddeld 15,2% op pensioengevend salaris) en voeg reserveringen toe voor ziekteverzuimdekking en transitievergoedingverplichtingen.
De Impact van de 30 Procentregeling op de Totale Beloningskosten
Het werven van internationaal talent verandert de bruto-netto dynamiek door de expat-belastingfaciliteit. Volgens Belastingdienst-regels vrijstelt de 30%-regeling tot 30% van het bruto inkomen van Nederlandse loonbelasting. Er gelden echter wettelijke salarisminimums:
- Standaard belastbare vloer: Het belastbare salaris van de werknemer na aftrek moet minimaal EUR 48.013 bedragen in 2026.
- Wetenschappelijke en Mastercriteria: Werknemers onder de 30 jaar met een kwalificerend masterdiploma vereisen een belastbaar salaris van EUR 36.497.
- Volledige voordeel bruto drempel: Om de volledige 30% aftrek te benutten, is een jaarlijks brutosalaris van ongeveer EUR 68.590 vereist.
- Wettelijke grenzen en afbouw: Het voordeel is gemaximeerd op de WNT-norm van EUR 262.000 voor 2026. Bovendien nemen regelingen die vanaf 2024 zijn toegekend af tot een belastingvrij vergoedingspercentage van 27% vanaf 1 januari 2027.
Om managementpakketten af te stemmen op deze complexe beloningsregels, raadpleegt u onze uitgebreide werkgeversgids over de 30%-regeling Nederland. Als u direct duidelijkheid nodig heeft over aanstaande aanwervingen, vraag dan een op maat gemaakte Nederlandse kostenberekening aan bij ICSPayroll om binnen 24 uur een volledig gespecificeerde begrotingsuitsplitsing te ontvangen.
Kostenoptimalisatie: Directe Nederlandse BV-oprichting vs. Employer of Record (EOR)
Buitenlandse bedrijven die een vestiging in Nederland willen opzetten, staan voor een cruciale structurele beslissing: een lokale besloten vennootschap (BV) oprichten of samenwerken met een gespecialiseerde Employer of Record (EOR). Naast de wettelijke loonformules introduceert entiteitsinfrastructuur vaste bedrijfskosten die uw operationele resultaat aanzienlijk beïnvloeden. Het evalueren van deze structurele uitgaven naast de wettelijke loonlasten toont hoe u de totale kosten van werkgelegenheid in Nederland vanuit een echt bedrijfsperspectief kunt berekenen.
De Werkelijke Overhead van het Oprichten van een Nederlandse BV
Directe oprichting biedt volledige lokale aanwezigheid, maar vereist aanzienlijk kapitaal, operationele opzet en doorlopend administratief beheer:
- Oprichtings- en onderhoudskosten: Het oprichten van een Nederlandse BV brengt ongeveer EUR 2.000 aan initiële notaris-, vertaal- en Kamer van Koophandel (KvK) oprichtingskosten met zich mee. Doorlopende jaarlijkse bedrijfsboekhouding, publicatie van jaarverslagen en aangifte van vennootschapsbelasting vereisen doorgaans tussen EUR 3.000 en EUR 8.000 per jaar.
- Vennootschapsbelasting: Als Nederlandse ingezeten belastingplichtige betaalt een BV vennootschapsbelastingtarieven van 19% over belastbare winsten tot EUR 200.000 en 25,8% over winsten die deze drempel overschrijden. Omgekeerd lopen buitenlandse entiteiten die zonder entiteit opereren, het risico op onbedoelde vaste inrichting.
- Directe leveranciersverplichtingen: Directe werkgevers moeten onafhankelijk verplichte contracten onderhandelen met een gecertificeerde Arbodienst, bedrijfspensioenfondsen en commerciële verzekeraars om ziekteblootstelling te dekken.
Het Transparante Payroll Factor Model met een EOR
Voor organisaties die slanke teams inzetten of de Nederlandse markt testen, elimineert een Employer of Record juridische oprichtingshindernissen door op te treden als de geregistreerde juridische werkgever. EOR-diensten hanteren een transparante loonfactor die direct wordt toegepast op de overeengekomen bruto beloning, waarbij alle arbeidsrechtelijke verplichtingen worden geconsolideerd in één maandelijkse factuur.
Deze geconsolideerde factor verenigt de 8% vakantietoeslag, standaard 15,2% pensioenopbouw, gemaximeerde sociale premies en uitgebreide ziektekostenverzekering zonder dat afzonderlijke verzekeringspolissen nodig zijn. Het omvat ook reserves voor transitievergoedingen, volledige loonbelastingaangiften en uitgebreide 30%-regelingadministratie. Wanneer internationale verhuizing noodzakelijk is, wordt immigratiesponsoring geregeld via onze erkende partner, waardoor erkende sponsorvisumaanvragen in ongeveer drie weken kunnen worden verwerkt.
Het evalueren van dit kant-en-klare model ten opzichte van directe operationele opstartkosten helpt groeiende bedrijven veilig op te schalen. Ontdek implementatietijdlijnen en nalevingskaders in onze speciale gids over het kiezen van een Employer of Record Nederland.
Schaal uw Nederlandse team met complete kostenzekerheid
Nauwkeurige personeelsprognoses vereisen rekening te houden met verplichte toeslagen, van de 8% vakantietoeslag tot gemaximeerde werknemersverzekeringen en tweejarige ziekteverzuimreserves. Uitsluitend vertrouwen op bruto salariscijfers stelt internationale werkgevers bloot aan aanzienlijke budgetoverschrijdingen. Het beheersen van hoe de totale kosten van werkgelegenheid in Nederland te berekenen, zorgt ervoor dat uw uitbreidingsplannen financieel solide, volledig compliant en vrij van administratieve verrassingen blijven.
In plaats van EUR 2.000 aan oprichtingskosten en doorlopend bedrijfsonderhoud van EUR 3.000 tot EUR 8.000 per jaar te absorberen, stroomlijnt een Employer of Record-model uw uitbreiding. U kunt personeel binnen enkele weken compliant in dienst nemen onder een geconsolideerde maandelijkse factuur die alle wettelijke toeslagen, pensioenopbouw en vereiste verzekeringen dekt. Bereken uw Nederlandse arbeidskosten met ICSPayroll om binnen 24 uur na het indienen van uw kandidaatgegevens een op maat gemaakte offerte te ontvangen, waardoor uw organisatie onmiddellijke duidelijkheid en volledig vertrouwen in de Nederlandse markt krijgt.
Veelgestelde Vragen
Hoeveel kost een werknemer in Nederland bovenop het brutosalaris?
Een werknemer in Nederland kost doorgaans tussen de 25% en 35% bovenop het overeengekomen bruto basissalaris. Deze overhead omvat de verplichte 8% vakantietoeslag, wettelijke werknemersverzekeringspremies (AWf, Aof, Zvw), pensioenopbouw van gemiddeld 15,2% en verplichte ziektereserves. Door te weten hoe u de totale kosten van werkgelegenheid in Nederland berekent, zorgt u ervoor dat uw operationele budget deze wettelijke toeslagen nauwkeurig opvangt in plaats van de werkelijke arbeidskosten te onderschatten.
Is de 8 procent vakantietoeslag verplicht voor alle Nederlandse werknemers?
Ja, de 8% vakantietoeslag is een wettelijke vereiste volgens het Nederlandse arbeidsrecht voor alle standaardcontracten. Werkgevers moeten dit bedrag uitbetalen als een jaarlijkse forfaitaire som, traditioneel in mei, of maandelijks opbouwen en uitbetalen via de loonadministratie. De enige wettelijke uitzondering doet zich voor als een toepasselijke Collectieve Arbeidsovereenkomst (CAO) expliciet voorziet in een alternatieve compensatiestructuur die voldoet aan of hoger is dan de wettelijke basislijn.
Wat is de maximale premiegrondslag sociale zekerheid in Nederland voor 2026?
Voor 2026 is de maximale jaarlijkse premiegrondslag gemaximeerd op EUR 79.409. Door de werkgever betaalde werknemersverzekeringen, zoals het AWf-werkloosheidsfonds, de Aof-arbeidsongeschiktheidsheffing en de Zvw-zorgverzekeringsbijdrage, zijn uitsluitend van toepassing op brutolonen tot deze grens. Compensatie boven EUR 79.409 brengt geen wettelijke sociale verzekeringspremies met zich mee, waardoor de incrementele procentuele kosten voor hogerbetaalde professionele personeel effectief worden verlaagd.
Wat gebeurt er als een werknemer langdurig ziek is in Nederland?
Op grond van artikel 7:629 van het Burgerlijk Wetboek moeten werkgevers bij ziekte minimaal 70% van het salaris van een werknemer doorbetalen gedurende maximaal 104 weken. Het uitgekeerde bedrag mag gedurende het eerste jaar niet onder het wettelijk minimumloon dalen. Werkgevers moeten ook de wettelijke re-integratieprotocollen volgens de Wet verbetering poortwachter strikt volgen, wat de meeste internationale bedrijven ertoe aanzet een commerciële ziekteverzuimverzekering af te sluiten om deze financiële blootstelling te beperken.
Kan een werkgever pensioenbijdragen in Nederland beperken of vermijden?
Werkgevers kunnen pensioenbijdragen niet vermijden als hun bedrijfstak onder een verplicht bedrijfstakpensioenfonds (BPF) valt via een toepasselijke Collectieve Arbeidsovereenkomst. In niet-verplichte sectoren hebben werkgevers flexibiliteit bij het opzetten van vrijwillige bedrijfspensioenregelingen. Het aanbieden van een concurrerend bedrijfspensioenplan van gemiddeld ongeveer 15,2% van het pensioengevend salaris blijft echter een standaardpraktijk om geschoold talent op de Nederlandse arbeidsmarkt aan te trekken en te behouden.
Hoe beïnvloedt de 30%-regeling de totale arbeidskosten voor werkgevers?
De 30%-regeling functioneert voornamelijk als een belastingvrijstelling voor in aanmerking komend expat-talent, waardoor de Nederlandse loonbelasting op maximaal 30% van hun bruto inkomen wordt verlaagd. Hoewel het de door de werkgever betaalde sociale premies niet direct verlaagt, verbetert het uw netto compensatieaanbod zonder het basissalarisbudget op te blazen. Door te weten hoe u de totale kosten van werkgelegenheid in Nederland berekent naast de regeling, kunt u concurrerende internationale wervingspakketten in balans brengen met wettelijke salarisvloeren.
Is het oprichten van een Nederlandse BV vereist om iemand compliant in Nederland in dienst te nemen?
Nee, het oprichten van een Nederlandse BV is niet vereist om werknemers compliant in dienst te nemen. In plaats van EUR 2.000 te besteden aan oprichting en EUR 3.000 tot EUR 8.000 aan jaarlijkse bedrijfsboekhouding, kunnen bedrijven gebruikmaken van een Employer of Record (EOR). Een EOR treedt op als de juridische werkgever, beheert loonbelastingen, pensioenen en lokale compliance onder een geconsolideerde maandelijkse factuur, waardoor organisaties binnen enkele weken kunnen starten met hun activiteiten.
Artikel door
Joost Hubregtse
Joost Hubregtse is Directeur van ICS Staffing & Payroll B.V., de volledige dochteronderneming van Intercompany Solutions achter ICS Payroll. Hij is verantwoordelijk voor Employer of Record en Nederlandse payroll services: arbeidsovereenkomsten, loonbelasting en sociale zekerheidsaangiften, vakantietoeslag, pensioen, ziekteverlof en CAO-naleving, met onboarding mogelijk binnen 48 uur.
Veelgestelde vragen
Een werknemer in Nederland kost doorgaans tussen de 25% en 35% bovenop het overeengekomen bruto basissalaris. Deze overhead omvat de verplichte 8% vakantietoeslag, wettelijke werknemersverzekeringspremies (AWf, Aof, Zvw), pensioenopbouw van gemiddeld 15,2% en verplichte ziektereserves. Door te weten hoe u de totale kosten van werkgelegenheid in Nederland berekent, zorgt u ervoor dat uw operationele budget deze wettelijke toeslagen nauwkeurig opvangt in plaats van de werkelijke arbeidskosten te onderschatten.
Ja, de 8% vakantietoeslag is een wettelijke vereiste volgens het Nederlandse arbeidsrecht voor alle standaardcontracten. Werkgevers moeten dit bedrag uitbetalen als een jaarlijkse forfaitaire som, traditioneel in mei, of maandelijks opbouwen en uitbetalen via de loonadministratie. De enige wettelijke uitzondering doet zich voor als een toepasselijke Collectieve Arbeidsovereenkomst (CAO) expliciet voorziet in een alternatieve compensatiestructuur die voldoet aan of hoger is dan de wettelijke basislijn.
Voor 2026 is de maximale jaarlijkse premiegrondslag gemaximeerd op EUR 79.409. Door de werkgever betaalde werknemersverzekeringen, zoals het AWf-werkloosheidsfonds, de Aof-arbeidsongeschiktheidsheffing en de Zvw-zorgverzekeringsbijdrage, zijn uitsluitend van toepassing op brutolonen tot deze grens. Compensatie boven EUR 79.409 brengt geen wettelijke sociale verzekeringspremies met zich mee, waardoor de incrementele procentuele kosten voor hogerbetaalde professionele personeel effectief worden verlaagd.
Op grond van artikel 7:629 van het Burgerlijk Wetboek moeten werkgevers bij ziekte minimaal 70% van het salaris van een werknemer doorbetalen gedurende maximaal 104 weken. Het uitgekeerde bedrag mag gedurende het eerste jaar niet onder het wettelijk minimumloon dalen. Werkgevers moeten ook de wettelijke re-integratieprotocollen volgens de Wet verbetering poortwachter strikt volgen, wat de meeste internationale bedrijven ertoe aanzet een commerciële ziekteverzuimverzekering af te sluiten om deze financiële blootstelling te beperken.
Werkgevers kunnen pensioenbijdragen niet vermijden als hun bedrijfstak onder een verplicht bedrijfstakpensioenfonds (BPF) valt via een toepasselijke Collectieve Arbeidsovereenkomst. In niet-verplichte sectoren hebben werkgevers flexibiliteit bij het opzetten van vrijwillige bedrijfspensioenregelingen. Het aanbieden van een concurrerend bedrijfspensioenplan van gemiddeld ongeveer 15,2% van het pensioengevend salaris blijft echter een standaardpraktijk om geschoold talent op de Nederlandse arbeidsmarkt aan te trekken en te behouden.
De 30%-regeling functioneert voornamelijk als een belastingvrijstelling voor in aanmerking komend expat-talent, waardoor de Nederlandse loonbelasting op maximaal 30% van hun bruto inkomen wordt verlaagd. Hoewel het de door de werkgever betaalde sociale premies niet direct verlaagt, verbetert het uw netto compensatieaanbod zonder het basissalarisbudget op te blazen. Door te weten hoe u de totale kosten van werkgelegenheid in Nederland berekent naast de regeling, kunt u concurrerende internationale wervingspakketten in balans brengen met wettelijke salarisvloeren.
Nee, het oprichten van een Nederlandse BV is niet vereist om werknemers compliant in dienst te nemen. In plaats van EUR 2.000 te besteden aan oprichting en EUR 3.000 tot EUR 8.000 aan jaarlijkse bedrijfsboekhouding, kunnen bedrijven gebruikmaken van een Employer of Record (EOR). Een EOR treedt op als de juridische werkgever, beheert loonbelastingen, pensioenen en lokale compliance onder een geconsolideerde maandelijkse factuur, waardoor organisaties binnen enkele weken kunnen starten met hun activiteiten.