Nederlandse payroll voor buitenlandse werkgevers: Compliancegids 2026
Door Joost Hubregtse, Directeur, ICS Staffing & Payroll
Alle blogartikelen worden gecontroleerd en op feiten getoetst door onze arbeidsrechtjurist Zishan Hussain en onze directeur. Redactiestatuut
Door Joost Hubregtse, Payroll Directeur
Joost Hubregtse is Payroll Directeur bij ICSPayroll, de Nederlandse payroll- en EOR-specialist van Intercompany Solutions. Als ervaren payroll specialist en voormalig Hoofd Payroll overziet hij aangiften loonheffingen, 30%-regeling aanvragen en naleving van arbeidswetten voor internationale werkgevers.
Het tijdperk van de "zachte landing" voor Nederlandse arbeidscompliance eindigt, en buitenlandse werkgevers die zich niet aanpassen vóór 2027 lopen aanzienlijke financiële risico's. Het beheren van een payroll buitenlandse werkgever was voorheen een kwestie van eenvoudige belastingregistratie. In 2026 is het landschap verschoven naar strengere handhaving van de Wet DBA en complexe nieuwe drempels voor de 30%-regeling. U begrijpt waarschijnlijk dat Nederland een talentenpool van wereldklasse biedt, maar de administratieve last van risico's met betrekking tot de vaste inrichting en de evoluerende arbeidswetgeving kan aanvoelen als een barrière.
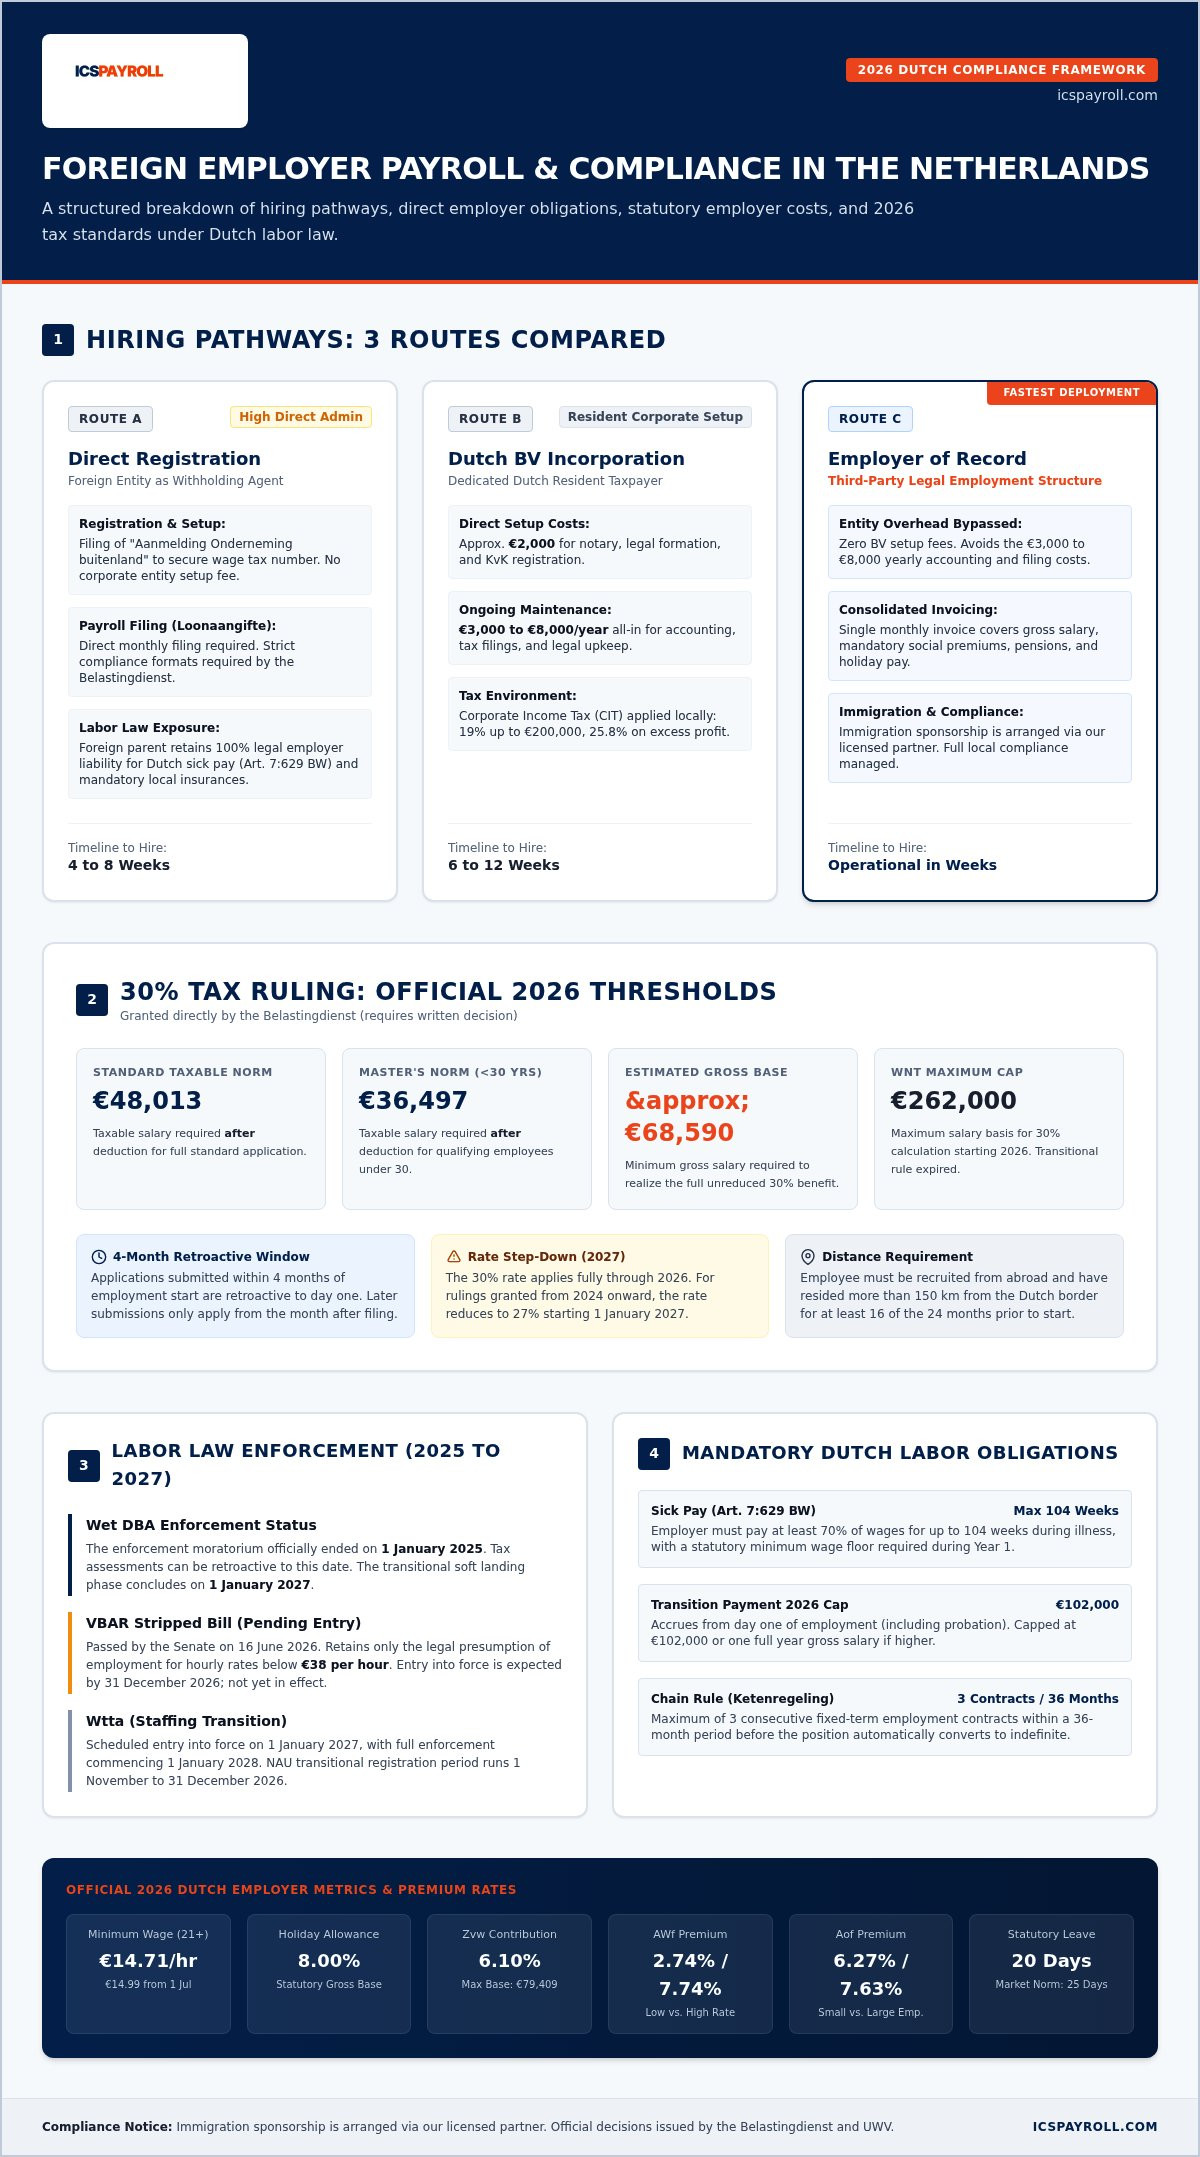
Deze gids zorgt ervoor dat uw uitbreiding veilig en efficiënt blijft. U leert hoe u als buitenlandse entiteit compliant Nederlandse payroll beheert door gebruik te maken van een Employer of Record (EOR) en lokale expertise. We bieden een methodische uiteenzetting van de arbeidswethervormingen van 2026, inclusief de nieuwste salarisnormen voor de 30%-regeling van €48.013 en de VBAR wettelijke vermoedens. Door dit kader te volgen, kunt u binnen enkele weken een conforme payroll-opzet realiseren, uw bedrijf beschermen tegen belastingcontroles en ervoor zorgen dat uw internationale werknemers hun volledige belastingvoordelen ontvangen zonder dat onmiddellijke BV-oprichting nodig is.
Belangrijkste Punten
- Begrijp de strategische verschillen tussen directe registratie en een EOR-model om uw payroll buitenlandse werkgever te beheren met volledige compliance en minimaal risico.
- Leer hoe u €2.000 aan opstartkosten en €3.000 tot €8.000 aan jaarlijkse BV-boekhoudkosten kunt omzeilen door talent in slechts enkele weken via een gelokaliseerde payroll-infrastructuur in te zetten.
- Identificeer de operationele risico's die verband houden met de handhaving van de Wet DBA en de aanstaande VBAR-wetgeving die een wettelijk vermoeden van arbeidsovereenkomst instelt voor tarieven onder de €38 per uur.
- Pas de juiste salarisdrempels van 2026 toe voor de 30%-regeling, zodat internationale werknemers voldoen aan de norm van €48.013 of de norm van €36.497 voor masterstudenten onder de 30 jaar.
- Versnel uw uitbreiding met versnelde HSM-visumverwerking via erkende partners en een geconsolideerde maandelijkse factuur die alle verplichte Nederlandse sociale premies, pensioenen en vakantietoeslagen dekt.
Payroll Opties voor Buitenlandse Werkgevers in Nederland
Buitenlandse entiteiten die uitbreiden naar de Nederlandse markt beginnen vaak met één externe medewerker. Dit creëert een specifiek juridisch scenario: een buitenlandse werkgever met Nederlands personeel. Terwijl de werknemer lokaal woont en werkt, blijft de bedrijfsentiteit in het buitenland. Dit vereist een robuuste payroll buitenlandse werkgever strategie om de lokale loonbelasting en sociale zekerheidsverplichtingen vanaf dag één te beheren.
Het management moet zorgvuldig het risico op een Vaste Inrichting (VI) evalueren. Als uw Nederlandse personeel inkomstengenererende activiteiten uitvoert of bevoegd is om contracten te ondertekenen, kan de Belastingdienst bepalen dat uw bedrijf een belastingplichtige aanwezigheid heeft. Het oprichten van een Nederlandse BV is een veelvoorkomende oplossing om dit te beperken, aangezien een BV een ingezeten belastingplichtige is en geen VI. Echter, met opstartkosten van €2.000 en jaarlijkse indieningskosten die doorgaans tussen €3.000 en €8.000 liggen, is een BV vaak niet het meest efficiënte startpunt voor een klein of groeiend team. In plaats daarvan kiezen bedrijven tussen directe registratie of een derdenmodel.
Directe Payroll Registratie als Niet-ingezeten Werkgever
Een buitenlands bedrijf kan ervoor kiezen zich direct te registreren als inhoudingsplichtige zonder een lokale entiteit op te richten. U dient het formulier "Aanmelding Onderneming buitenland" in te dienen om een Nederlands loonheffingennummer te verkrijgen. Dit stelt u in staat om loonbelasting en sociale premies direct in te houden. Deze route brengt echter aanzienlijke administratieve lasten met zich mee. U blijft volledig aansprakelijk voor complexe Nederlandse arbeidswetten, inclusief de verplichting om ten minste 70% van het loon te betalen gedurende maximaal 104 weken bij ziekte van de werknemer volgens art. 7:629 BW.
Het beheren van lokale verzekeringen (Arbodienst) en verplichte pensioenfondsdeelname vanuit het buitenland is notoir moeilijk. Buitenlandse entiteiten worstelen vaak met de technische vereisten van de maandelijkse loonaangifte. De meeste buitenlandse banken kunnen de specifieke betaalformaten die Nederlandse autoriteiten vereisen niet faciliteren, wat kan leiden tot te late indieningen en vermijdbare boetes.
Het Lokale Employer of Record (EOR) Model
Het EOR-model biedt een veilige brug tussen uw buitenlandse entiteit en het lokale systeem. In deze constructie fungeert de EOR als de juridische werkgever op papier, terwijl u de dagelijkse aansturing van de werknemer behoudt. Dit is de voorkeurskeuze voor bedrijven die volledige compliance nodig hebben zonder de overhead van een lokale entiteit. Het zorgt ervoor dat verplichte pensioenbijdragen en vakantietoeslagen automatisch worden afgehandeld via een geconsolideerde maandelijkse factuur.
Voor een diepere blik op de werking hiervan, zie onze Employer of Record Nederland: De 2026 Gids voor Compliance bij Aannemen. Dit model maakt een operationele opzet in slechts enkele weken mogelijk. Het biedt de zekerheid van een lokale expert die de administratieve last op zich neemt, inclusief het beheer van 30%-regeling aanvragen en arbeidsovereenkomsten die voldoen aan de nieuwste arbeidsstandaarden van 2026.
EOR vs. Directe Registratie: Een Strategische Vergelijking voor 2026
De keuze tussen directe registratie en een Employer of Record (EOR) bepaalt uw operationele snelheid en risicoprofiel in Nederland. Een payroll buitenlandse werkgever registratie stelt u in staat om de primaire werkgever te blijven, maar het maakt uw bedrijf verantwoordelijk voor elke technische indiening en elk lokaal arbeidsrisico. Een EOR daarentegen neemt de rol van juridische werkgever op zich. Deze structuur biedt een professionele aansprakelijkheidsschild, waardoor uw bedrijf compliant blijft zonder de maandenlange vertraging die doorgaans nodig is voor de oprichting van een BV.
Kosten- en Tijdefficiëntie
Het oprichten van een Nederlandse BV brengt ongeveer €2.000 aan initiële opstartkosten met zich mee. Daarnaast moet u jaarlijks tussen €3.000 en €8.000 budgetteren voor verplichte bedrijfsboekhouding, juridische indieningen en jaarlijkse compliance. EOR-onboarding omzeilt deze hindernissen. Het brengt uw team binnen enkele weken van werving naar operationele status, in plaats van maanden. We gebruiken een transparant "payrollfactor"-model om uw financiële planning te vereenvoudigen. Dit model bundelt het brutoloon, de verplichte 8% vakantietoeslag en de 15,2% pensioenbijdrage in één voorspelbare maandelijkse factuur. Als u direct duidelijkheid over deze cijfers nodig heeft, kunt u binnen 24 uur een offerte op maat aanvragen om precies te zien hoe de kosten aansluiten bij uw uitbreidingsbudget.
Compliance en Aansprakelijkheidsbescherming
Het EOR-model beschermt uw buitenlandse entiteit tegen de ingewikkelde complexiteit van het Nederlandse ontslagrecht. In 2026 is de wettelijke transitievergoeding gemaximeerd op €102.000 of één jaarsalaris bruto, indien hoger. Een EOR beheert deze opbouw en zorgt ervoor dat elke arbeidsovereenkomst de nodige lokale bepalingen bevat, zoals geldige proeftijden en specifieke non-concurrentiebedingen. Deze administratieve precisie strekt zich uit tot werknemershandboeken en lokale HR-standaarden, wat het risico op UWV-sancties wegens non-compliance wegneemt.
Het beheren van deze variabelen vanuit het buitenland leidt vaak tot administratieve lacunes. Door een lokale expert in te schakelen, zorgt u ervoor dat verplichte sociale verzekeringspremies (zoals de 6,10% Zvw-heffing) en maandelijkse loonaangiften met klinische precisie worden afgehandeld. Voor bedrijven die een bredere administratieve samenwerking zoeken, verduidelijkt PEO Diensten in Nederland: De 2026 Gids voor Compliance bij Aannemen hoe deze oplossingen integreren met uw langetermijnstrategie. Deze aanpak stelt u in staat zich te richten op talentmanagement, terwijl wij de technische juridische standaarden van de Nederlandse markt voor onze rekening nemen.
Compliance Nederlandse Arbeidswetgeving: Navigeren door de Hervormingen van 2026
Beoordeeld door Joost Hubregtse, Payroll Directeur, op 15 september 2026.
Het regelgevende klimaat in Nederland ondergaat momenteel een periode van intense transitie. Voor een payroll buitenlandse werkgever is de meest kritieke verschuiving het einde van het handhavingsmoratorium op de Wet DBA. Hoewel er nog een "zachte landing"-venster openstaat tot 1 januari 2027, heeft de Belastingdienst de controles hervat en kan zij belastingaanslagen met terugwerkende kracht tot 1 januari 2025 handhaven. Dit betekent dat buitenlandse bedrijven er niet langer van uit kunnen gaan dat contractuele relaties zijn vrijgesteld van toezicht. Als een controle bepaalt dat er sprake is van een "fictieve dienstbetrekking", is de buitenlandse entiteit aansprakelijk voor terugwerkende belasting en sociale premies.
De VBAR en Wettelijk Vermoeden van Arbeidsovereenkomst
De Eerste Kamer heeft op 16 juni 2026 een uitgeklede versie van het VBAR-wetsvoorstel aangenomen. Deze wet introduceert een wettelijk vermoeden van arbeidsovereenkomst voor elke werknemer die minder dan €38 per uur verdient. Als uw Nederlandse personeel onder deze drempel valt, verschuift de bewijslast naar de werkgever om aan te tonen dat de relatie geen traditionele dienstbetrekking is. Buitenlandse entiteiten vertrouwen vaak op freelancecontracten om lokale payroll te vermijden, maar deze strategie wordt steeds kwetsbaarder. Een gedetailleerde uiteenzetting van deze risico's vindt u in onze Arbeidswetgeving in Nederland voor Buitenlandse Werkgevers: Compliancegids 2026. Hoewel het wetsvoorstel nog niet van kracht is, wordt het uiterlijk 31 december 2026 verwacht, waardoor het essentieel is om kwetsbare functies nu al over te zetten naar een formele payrollstructuur.
De Nederlandse wet vereist dat werkgevers ten minste 70% van het brutoloon van een werknemer gedurende 104 weken betalen bij ziekte. Een belangrijke verandering vond plaats op 1 juli 2026 met betrekking tot de wettelijke transitievergoeding, die momenteel is gemaximeerd op €102.000. Voorheen compenseerde het UWV werkgevers voor deze vergoeding als een contract werd beëindigd na twee jaar ziekte. Vanaf juli 2026 hebben werkgevers met 25 of meer werknemers dit recht op compensatie verloren. Alleen kleine werkgevers behouden dit financiële vangnet. Dit maakt het beheer van langdurige ziekte een aanzienlijke financiële aansprakelijkheid voor middelgrote en grote internationale bedrijven die in Nederland actief zijn.
Poortwachter en Ziekteverzuimverplichtingen
Compliance gaat niet alleen over betaling; het gaat over actieve re-integratie. Het Poortwachter-kader vereist een specifieke tijdlijn van acties. Een bedrijfsarts moet uiterlijk in week 6 van de ziekte een probleemanalyse uitvoeren. Uiterlijk in week 8 moeten werkgever en werknemer een formeel Plan van Aanpak opstellen. Het niet volgen van deze stappen kan leiden tot een loonsanctie van het UWV in het derde ziektejaar, waardoor uw betalingsverplichting wordt verlengd tot 156 weken. Poortwachter is het wettelijke kader voor Nederlandse re-integratie bij ziekte. Ons EOR-model neemt deze risico's over en zorgt ervoor dat elke stap wordt gedocumenteerd om uw organisatie te beschermen tegen deze zware administratieve sancties.
Maximale Benutting van de 30% Belastingregel voor Internationaal Talent
Beoordeeld door Joost Hubregtse, Payroll Directeur, op 15 september 2026.
De 30%-regeling blijft een primair instrument voor een payroll buitenlandse werkgever die toptalent naar Nederland wil trekken. Deze belastingstimulans stelt werkgevers in staat een belastingvrije vergoeding van maximaal 30% van het brutoloon van een werknemer te bieden ter dekking van extraterritoriale kosten. Echter, voor werknemers die in 2026 worden aangenomen, is het landschap veranderd. Het is niet langer een vast 30%-voordeel voor de volledige duur van vijf jaar. Voor regelingen die op of na 1 januari 2024 voor het eerst zijn toegekend, wordt het belastingvrije tarief met ingang van 1 januari 2027 verlaagd naar 27%. Alleen degenen die de regeling vóór 2024 hadden, vallen onder de oorspronkelijke 30% voor hun volledige termijn.
De Salaris- en Capvereisten voor 2026
De geschiktheid voor de regeling hangt strikt af van de drempels voor het belastbaar salaris, die jaarlijks door de Belastingdienst worden geactualiseerd. Voor 2026 bedraagt de standaard jaarlijkse drempel voor het belastbaar salaris na aftrek €48.013. Voor werknemers onder de 30 jaar met een wetenschappelijke mastertitel is de drempel lager, namelijk €36.497. Het is een veelvoorkomende misvatting dat deze cijfers het brutoloon vertegenwoordigen. Om het volledige belastingvrije voordeel te benutten, heeft een werknemer doorgaans een brutoloon van ongeveer €68.590 nodig. Bovendien is het voordeel nu gemaximeerd op de WNT topinkomensnorm, bekend als de Balkenendenorm, die voor 2026 €262.000 bedraagt. Elk salaris dat dit maximum overschrijdt, komt niet in aanmerking voor de belastingvrije vergoeding. Voor een diepgaande analyse van deze berekeningen, lees De 30%-regeling in Nederland: Een Uitgebreide Werkgeversgids 2026.
Wijzigingen in het Partiële Buitenlandse Belastingplicht Status
De structurele voordelen van de 30%-regeling zijn ook ingeperkt met betrekking tot de vermogensbelasting. De partiële buitenlandse belastingplicht, die houders in staat stelde als niet-ingezetenen te worden behandeld voor Box 2- en Box 3-belasting, is afgeschaft voor alle nieuwe houders. Alleen personen die de regeling vóór 1 januari 2024 hadden, behouden dit recht, en zelfs dan vervalt de overgangsregeling definitief op 31 december 2026. Het is ook cruciaal om onderscheid te maken tussen immigratie- en belastingvoordelen. Hoewel immigratiesponsoring via onze erkende partner wordt geregeld, heeft het hebben van een IND-erkende sponsorstatus geen invloed op de aanvraag van de 30%-regeling. De regeling is een puur fiscale beslissing die uitsluitend door de Nederlandse belastingautoriteiten wordt toegekend.
Om in aanmerking te komen, moet de werknemer uit het buitenland zijn geworven en minimaal 16 van de 24 maanden voorafgaand aan de startdatum meer dan 150 km van de Nederlandse grens hebben gewoond. Timing is cruciaal: aanvragen die binnen 4 maanden na de startdatum worden ingediend, zijn met terugwerkende kracht geldig vanaf dag één. Als u dit venster mist, is de regeling alleen van toepassing vanaf de eerste dag van de maand volgend op de indiening. U kunt de 30%-regeling aanvraag van uw werknemer vandaag nog veiligstellen om volledige terugwerkende kracht te garanderen en hun netto-inkomen te maximaliseren.
Aannemen in Nederland met Vertrouwen via ICSPayroll
Uitbreiden naar een nieuw grondgebied vereist een partner die als beschermende bewaker optreedt voor uw bedrijfsbelangen. ICSPayroll stelt u in staat om binnen enkele weken Nederlands talent aan te nemen zonder de €2.000 opstartkosten of de €3.000 tot €8.000 jaarlijkse boekhoudkosten van een lokale BV. Voor een payroll buitenlandse werkgever betekent dit directe markttoetreding zonder administratieve frictie. Als u niet-EU-talent moet werven, faciliteren wij versnelde HSM-visumverwerking (Highly Skilled Migrant) in ongeveer 3 weken via onze erkende partners. Dit stelt uw team in staat om de volledige productiviteit te bereiken terwijl wij de technische complexiteit van het Nederlandse arbeidsrecht afhandelen.
Onze "één factuur"-belofte is de basis van onze service. We consolideren elke verplichte bijdrage in één enkele, transparante maandelijkse factuurregel. Dit omvat sociale zekerheidspremies, verplichte pensioenbijdragen en opgebouwde vakantietoeslagen. Uw financiële team ontvangt een voorspelbaar document dat wereldwijde budgettering vereenvoudigt en de noodzaak voor meerdere lokale bankoverschrijvingen wegneemt. Dit niveau van consolidatie is essentieel voor het bijhouden van een schone financiële administratie en het garanderen dat aan elke lokale verplichting met klinische precisie wordt voldaan. Onze service biedt een uitgebreide payroll buitenlandse werkgever oplossing die naadloos integreert met uw bestaande wereldwijde activiteiten.
De Payroll Factor: Transparante Prijsstelling
We gebruiken een specifiek "payrollfactor"-model om totale financiële transparantie te garanderen. Deze enkele vermenigvuldigingsfactor dekt alle werkgeverspremies en onze uitgebreide HR-administratie services. Het omvat de verplichte 15,2% pensioenbijdrage en de wettelijke 8% vakantietoeslag. Er zijn geen verborgen kosten of verrassende eindejaarsaanpassingen. Dit model creëert een stabiliserende kracht voor internationale bedrijven, waardoor nauwkeurige langetermijnprognoses mogelijk zijn. Om precies te zien hoe dit past bij uw uitbreidingsstrategie, bieden wij een op maat gemaakte offertedienst met een doorlooptijd van 24 uur.
Deskundige Ondersteuning voor Buitenlandse Werkgevers
Compliance is een mensgedreven proces ondersteund door moderne technologie. Uw werknemers krijgen toegang tot een beveiligd online portaal waar ze loonstroken kunnen bekijken, contracten kunnen downloaden en vakantiesaldi kunnen beheren. Deze professionele interface weerspiegelt de toewijding van uw bedrijf aan een hoogwaardige werknemerservaring, terwijl alle gegevens worden opgeslagen volgens de verplichte bewaarplicht van 7 jaar. Het ontlast uw interne HR-team van handmatig documentbeheer.
Naast de digitale tools biedt ons team directe begeleiding bij gevoelige kwesties zoals transitievergoedingen, die in 2026 zijn gemaximeerd op €102.000, en de complexe Poortwachter re-integratiestappen. Wij fungeren als de brug tussen uw buitenlandse entiteit en het lokale systeem, waardoor de administratieve last van uw schouders wordt genomen. Wij zorgen ervoor dat uw bedrijf volledig beschermd blijft tegen de risico's van de Wet DBA en de evoluerende normen van de 30%-regeling. Voor een conforme Nederlandse opzet die is afgestemd op uw specifieke behoeften, neemt u contact op met Joost Hubregtse en ons specialistenteam om met vertrouwen aan uw uitbreiding te beginnen.
Strategiseer uw Nederlandse Markttoetreding met Compliance en Snelheid
Het regelgevingsklimaat van 2026 vereist meer dan alleen administratieve registratie. Met het einde van het Wet DBA-moratorium en de introductie van het VBAR wettelijk vermoeden voor tarieven onder de €38 per uur, zijn de risico's van verkeerde classificatie hoger dan ooit. Het succesvol beheren van een payroll buitenlandse werkgever hangt nu af van proactieve compliance en deskundig lokaal beheer. U heeft gezien hoe de drempels van de 30%-regeling van €48.013 en €36.497 precieze bruto-netto berekeningen vereisen om ervoor te zorgen dat uw internationale talent tevreden en wettelijk beschermd blijft.
ICSPayroll biedt de stabiliteit die uw bedrijf nodig heeft om te groeien. Wij bieden een operationele opzet in weken en een enkele, transparante maandelijkse factuur die elke lokale verplichting dekt, van pensioen tot vakantietoeslag. Ons team neemt de technische last van 30%-regeling aanvragen en ziekteverzuimbeheer op zich, zodat u zich kunt richten op uw kerndoelen. Aannemen in Nederland met vertrouwen - Ontvang binnen 24 uur een offerte op maat. Wij kijken ernaar uit om uw betrouwbare partner op de Nederlandse markt te worden.
Veelgestelde Vragen
Kan ik de salarisadministratie voeren voor een Nederlandse werknemer als mijn bedrijf in het buitenland gevestigd is?
Ja, u kunt zich registreren als een buitenlandse inhoudingsplichtige door het formulier "Aanmelding Onderneming buitenland" in te dienen bij de Belastingdienst. Dit stelt u in staat om een payroll buitenlandse werkgever rechtstreeks vanuit uw thuisland te beheren. Hoewel het een loonheffingennummer toekent, biedt het niet de mogelijkheid om niet-EU-personeel te sponsoren. U blijft ook verantwoordelijk voor het beheren van complexe Nederlandse ziektegelden en pensioenfondsdeelname zonder lokale administratieve ondersteuning of een juridische aanwezigheid in Nederland.
Hoeveel kost het om een Nederlandse salarisadministratie op te zetten voor een buitenlandse werkgever?
Het oprichten van een Nederlandse BV kost doorgaans €2.000 voor de initiële opzet, gevolgd door €3.000 tot €8.000 per jaar voor verplichte boekhouding en juridische indieningen. Het kiezen voor een Employer of Record-model omzeilt deze vaste oprichtingskosten. In plaats daarvan betaalt u één maandelijkse factuur op basis van een transparante payrollfactor. Deze factor dekt alles, van de 15,2% pensioenbijdrage tot de 8% vakantietoeslag, en biedt zo een voorspelbare budgettering voor internationale expansie.
Wat zijn de salarisvereisten voor de 30%-regeling in 2026?
Voor 2026 is de standaard belastbare salarisdrempel €48.013 na de 30%-aftrek. Werknemers onder de 30 jaar met een wetenschappelijke mastertitel moeten voldoen aan een lagere belastbare drempel van €36.497. Om het volledige 30%-voordeel te benutten, moet het brutoloon ongeveer €68.590 bedragen. Het voordeel is nu gemaximeerd op de WNT-norm van €262.000, en de partiële buitenlandse belastingplicht is niet langer beschikbaar voor nieuwe houders die starten na 1 januari 2024.
Hoe snel kan ik personeel aannemen in Nederland zonder een BV?
U kunt binnen enkele weken in plaats van maanden beginnen met aannemen door gebruik te maken van een gelokaliseerde Employer of Record. Wij bieden offertes op maat binnen 24 uur na ontvangst van werknemersgegevens, met serviceovereenkomsten die binnen enkele dagen klaar zijn. Als uw kandidaat een HSM-visum nodig heeft, duurt het proces via onze erkende partners doorgaans ongeveer 3 weken. Deze snelheid stelt uw bedrijf in staat om direct toptalent in Nederland te werven zonder te wachten op de langdurige oprichting van een lokale juridische entiteit.
Wat gebeurt er als mijn Nederlandse werknemer langdurig ziek wordt?
Werkgevers moeten ten minste 70% van het brutoloon betalen gedurende maximaal 104 weken op grond van artikel 7:629 van het Burgerlijk Wetboek. U moet ook het Poortwachter re-integratietraject volgen, beginnend met een probleemanalyse in week 6 en een plan van aanpak in week 8. Vanaf 1 juli 2026 ontvangen werkgevers met 25 of meer werknemers geen UWV-compensatie meer voor transitievergoedingen die zijn betaald na twee jaar ziekte.
Heb ik een Nederlandse bankrekening nodig om mijn Nederlandse werknemers te betalen?
Technisch gezien heeft u geen Nederlandse bankrekening nodig, maar buitenlandse banken verwerken vaak niet de specifieke XML-formaten die vereist zijn voor Nederlandse loonheffingen. Dit leidt vaak tot te late betalingen en boetes van de Belastingdienst. Een EOR-oplossing elimineert deze technische hindernis volledig. Wij verzorgen alle lokale betalingen en aangiften namens u, waarbij uw totale arbeidskosten worden geconsolideerd in één duidelijke maandelijkse factuur die u kunt betalen vanaf uw bestaande bedrijfsrekeningen.
Is de transitievergoeding verplicht voor buitenlandse werkgevers in 2026?
De transitievergoeding is een wettelijke verplichting voor alle werkgevers, inclusief buitenlandse entiteiten. Deze bouwt op vanaf de eerste dag van het dienstverband, zelfs tijdens de proeftijd. In 2026 is deze vergoeding gemaximeerd op €102.000 of één jaarsalaris bruto als dat bedrag hoger is. Het beheren van deze reserves is een standaard onderdeel van onze payroll buitenlandse werkgever service, zodat u geen onverwachte financiële verplichtingen heeft wanneer een arbeidsovereenkomst eindigt.
Hoe beïnvloedt het VBAR-wetsvoorstel het aannemen van externe werknemers in Nederland?
Het VBAR-wetsvoorstel, aangenomen door de Eerste Kamer op 16 juni 2026, introduceert een wettelijk vermoeden van arbeidsovereenkomst voor iedereen die minder dan €38 per uur verdient. Hoewel het nog niet van kracht is, wordt verwacht dat het uiterlijk 31 december 2026 in het Staatsblad zal worden gepubliceerd. Dit betekent dat buitenlandse werkgevers niet langer veilig freelancecontracten kunnen gebruiken voor fulltime Nederlandse functies. Het overzetten van deze werknemers naar een formele payrollstructuur is de enige manier om terugwerkende sociale zekerheids- en belastingaanslagen te voorkomen.
Artikel door
Joost Hubregtse
Joost Hubregtse is Directeur van ICS Staffing & Payroll B.V., de volledige dochteronderneming van Intercompany Solutions achter ICS Payroll. Hij is verantwoordelijk voor Employer of Record en Nederlandse payroll services: arbeidsovereenkomsten, loonheffingen en sociale premies, vakantietoeslag, pensioen, ziekteverlof en CAO-compliance, met onboarding mogelijk binnen 48 uur.
NEN 4400-compliant. SNA-gecertificeerd.
ICS Staffing and Payroll B.V. staat in het SNA-register van Stichting Normering Arbeid. Inlenen via een SNA-gecertificeerde partij beperkt uw ketenaansprakelijkheid voor niet-afgedragen loonheffingen en premies.
Veelgestelde vragen
Ja, u kunt zich registreren als een buitenlandse inhoudingsplichtige door het formulier "Aanmelding Onderneming buitenland" in te dienen bij de Belastingdienst. Dit stelt u in staat om een payroll buitenlandse werkgever rechtstreeks vanuit uw thuisland te beheren. Hoewel het een loonheffingennummer toekent, biedt het niet de mogelijkheid om niet-EU-personeel te sponsoren. U blijft ook verantwoordelijk voor het beheren van complexe Nederlandse ziektegelden en pensioenfondsdeelname zonder lokale administratieve ondersteuning of een juridische aanwezigheid in Nederland.
Het oprichten van een Nederlandse BV kost doorgaans €2.000 voor de initiële opzet, gevolgd door €3.000 tot €8.000 per jaar voor verplichte boekhouding en juridische indieningen. Het kiezen voor een Employer of Record-model omzeilt deze vaste oprichtingskosten. In plaats daarvan betaalt u één maandelijkse factuur op basis van een transparante payrollfactor. Deze factor dekt alles, van de 15,2% pensioenbijdrage tot de 8% vakantietoeslag, en biedt zo een voorspelbare budgettering voor internationale expansie.
Voor 2026 is de standaard belastbare salarisdrempel €48.013 na de 30%-aftrek. Werknemers onder de 30 jaar met een wetenschappelijke mastertitel moeten voldoen aan een lagere belastbare drempel van €36.497. Om het volledige 30%-voordeel te benutten, moet het brutoloon ongeveer €68.590 bedragen. Het voordeel is nu gemaximeerd op de WNT-norm van €262.000, en de partiële buitenlandse belastingplicht is niet langer beschikbaar voor nieuwe houders die starten na 1 januari 2024.
U kunt binnen enkele weken in plaats van maanden beginnen met aannemen door gebruik te maken van een gelokaliseerde Employer of Record. Wij bieden offertes op maat binnen 24 uur na ontvangst van werknemersgegevens, met serviceovereenkomsten die binnen enkele dagen klaar zijn. Als uw kandidaat een HSM-visum nodig heeft, duurt het proces via onze erkende partners doorgaans ongeveer 3 weken. Deze snelheid stelt uw bedrijf in staat om direct toptalent in Nederland te werven zonder te wachten op de langdurige oprichting van een lokale juridische entiteit.
Werkgevers moeten ten minste 70% van het brutoloon betalen gedurende maximaal 104 weken op grond van artikel 7:629 van het Burgerlijk Wetboek. U moet ook het Poortwachter re-integratietraject volgen, beginnend met een probleemanalyse in week 6 en een plan van aanpak in week 8. Vanaf 1 juli 2026 ontvangen werkgevers met 25 of meer werknemers geen UWV-compensatie meer voor transitievergoedingen die zijn betaald na twee jaar ziekte.
Technisch gezien heeft u geen Nederlandse bankrekening nodig, maar buitenlandse banken verwerken vaak niet de specifieke XML-formaten die vereist zijn voor Nederlandse loonheffingen. Dit leidt vaak tot te late betalingen en boetes van de Belastingdienst. Een EOR-oplossing elimineert deze technische hindernis volledig. Wij verzorgen alle lokale betalingen en aangiften namens u, waarbij uw totale arbeidskosten worden geconsolideerd in één duidelijke maandelijkse factuur die u kunt betalen vanaf uw bestaande bedrijfsrekeningen.
De transitievergoeding is een wettelijke verplichting voor alle werkgevers, inclusief buitenlandse entiteiten. Deze bouwt op vanaf de eerste dag van het dienstverband, zelfs tijdens de proeftijd. In 2026 is deze vergoeding gemaximeerd op €102.000 of één jaarsalaris bruto als dat bedrag hoger is. Het beheren van deze reserves is een standaard onderdeel van onze payroll buitenlandse werkgever service, zodat u geen onverwachte financiële verplichtingen heeft wanneer een arbeidsovereenkomst eindigt.
Het VBAR-wetsvoorstel, aangenomen door de Eerste Kamer op 16 juni 2026, introduceert een wettelijk vermoeden van arbeidsovereenkomst voor iedereen die minder dan €38 per uur verdient. Hoewel het nog niet van kracht is, wordt verwacht dat het uiterlijk 31 december 2026 in het Staatsblad zal worden gepubliceerd. Dit betekent dat buitenlandse werkgevers niet langer veilig freelancecontracten kunnen gebruiken voor fulltime Nederlandse functies. Het overzetten van deze werknemers naar een formele payrollstructuur is de enige manier om terugwerkende sociale zekerheids- en belastingaanslagen te voorkomen.