Nederlandse Payroll Compliance: Werkgeversgids 2026
Door Joost Hubregtse, Directeur, ICS Staffing & Payroll
Alle blogartikelen worden gecontroleerd en op feiten getoetst door onze arbeidsrechtjurist Zishan Hussain en onze directeur. Redactiestatuut
Door Joost Hubregtse, Payroll Director.
Beoordeeld door Joost Hubregtse, Payroll Director, op 12 juni 2025.
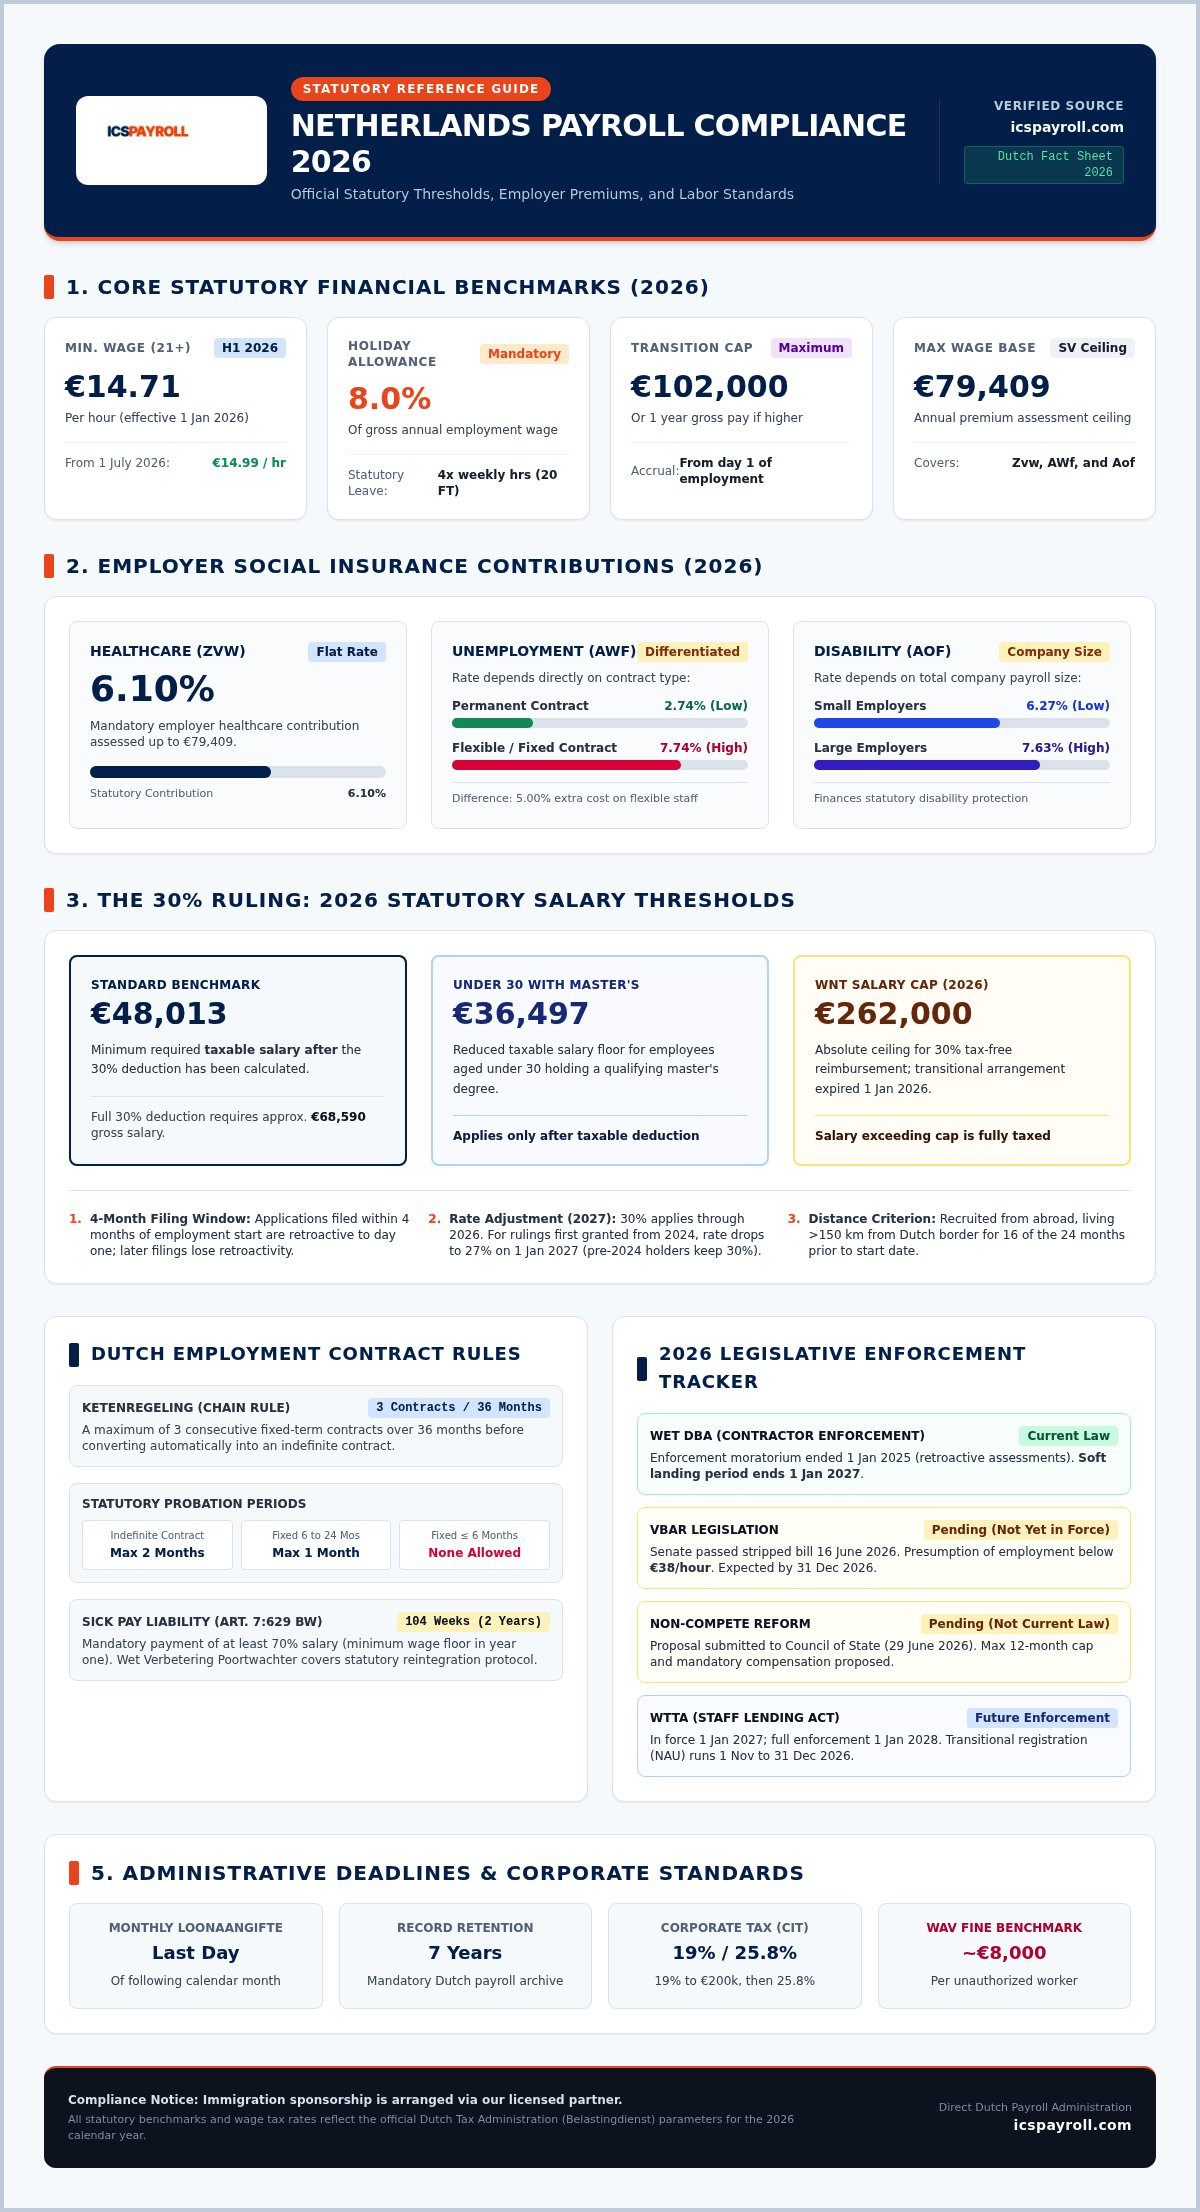
In 2026 kan één verkeerde berekening in de Nederlandse sociale premies of een verkeerd begrepen drempel voor de 30%-regeling leiden tot administratieve sancties die de initiële kosten van deskundig toezicht ver overtreffen. Uitbreiding naar de Nederlandse markt biedt een enorm potentieel, maar de administratieve last van het beheren van verplichte vakantietoeslagen, complexe pensioenregelingen en veranderende arbeidswetgeving voelt vaak als een barrière voor groei. Het handhaven van volledige Nederlandse payroll compliance vereist meer dan alleen het verwerken van salarissen. Het is een proces dat een diepgaand begrip vraagt van het evoluerende wettelijke landschap en de precieze belastbare drempels, zoals de EUR 48.013 norm voor de 30%-regeling.
U vindt hier een duidelijk pad door deze complexiteit, zodat u zich kunt richten op het opschalen van uw activiteiten. Deze gids biedt een definitieve routekaart om ervoor te zorgen dat uw Nederlandse activiteiten volledig voldoen aan de wettelijke vereisten van 2026. We zullen de geactualiseerde belastingdrempels onderzoeken, de verplichte arbeidskosten, inclusief vakantiegeld en verzekeringspremies, verduidelijken en een checklist bieden voor de efficiënte afhandeling van kennismigrantenvisa en de classificatie van contractanten onder de nieuwste handhavingsnormen.
Belangrijkste punten
- Werk uw financiële planning bij om het minimumloon van EUR 14,71 per uur voor 2026 en de verplichte 8% vakantietoeslag voor alle werknemers te weerspiegelen.
- Verifieer de geschiktheid voor de 30%-regeling met behulp van de standaard belastbare drempel van EUR 48.013 om concurrerende en conforme internationale beloningspakketten te handhaven.
- Versterk uw Nederlandse payroll compliance door u te houden aan de Ketenregeling limieten van drie opeenvolgende contracten over een periode van 36 maanden.
- Beperk de risico's van een Vaste Inrichting door gebruik te maken van een Employer of Record-model om legale aanwerving mogelijk te maken zonder de onmiddellijke noodzaak van een lokale Nederlandse BV.
- Bereid u voor op de transitievergoeding van EUR 102.000 en het einde van de Wet DBA soft landing fase om administratieve sancties te voorkomen.
Navigeren door het Nederlandse payroll compliance landschap in 2026
De Nederlandse regelgevingsomgeving wordt gekenmerkt door haar digitale precisie en strikte indieningstermijnen. Centraal in dit kader staat de Loonaangifte, de maandelijkse aangifte loonheffingen die elke werkgever bij de autoriteiten moet indienen. Deze aangifte is het primaire mechanisme waarmee de Belastingdienst de inhouding van loonbelasting, nationale verzekeringspremies en werknemersverzekeringspremies controleert. Nauwkeurigheid in deze inzendingen is niet onderhandelbaar. Fouten leiden niet alleen tot administratieve correcties; ze leiden vaak tot audits en aanzienlijke financiële boetes. Voor internationale bedrijven vereist het handhaven van Nederlandse payroll compliance een proactieve benadering van deze terugkerende verplichtingen.
De Belastingdienst fungeert als de centrale bewaker van het Nederlandse loonheffings- en inkomstenbelastingsysteem. Hun toezicht zorgt ervoor dat sociale fondsen consequent worden aangevuld en dat de rechten van werknemers worden beschermd door correcte premietoewijzingen. 2026 is een cruciaal jaar voor werkgevers, omdat het dient als het laatste voorbereidingsvenster vóór grote verschuivingen in de handhaving. De "soft landing" fase voor de handhaving van de Wet DBA zal naar verwachting eindigen op 1 januari 2027, waardoor 2026 de kritieke periode is voor bedrijven om hun contractrelaties te controleren en een correcte classificatie te waarborgen. Deze gids volgt strenge Your Money Your Life (YMYL) standaarden en biedt alleen geverifieerde gegevens om uw financiële en juridische positie op de Nederlandse markt te beschermen.
Officiële bron van waarheid: Het Factsheet 2026
Om Nederlandse payroll compliance te waarborgen, moeten werkgevers vertrouwen op de meest actuele gegevens. Alle berekeningen in deze gids zijn afgeleid van het officiële Factsheet 2026, dat dient als de definitieve bron voor minimumloontarieven, sociale zekerheidspercentages en belastingtarieven. Het is essentieel om onderscheid te maken tussen de huidige wetgeving en de aankomende wetgeving. Hoewel bijvoorbeeld hervormingen van non-concurrentiebedingen worden verwacht, zijn deze begin 2026 nog geen actieve wetgeving. Voor de meest betrouwbare updates over loonbelasting en regeling drempels, dienen werkgevers de officiële portal te raadplegen op belastingdienst.nl. Vertrouwen op verouderde of externe samenvattingen kan leiden tot kostbare misberekeningen in uw jaarlijkse budget.
Auteursvermelding en toezicht op de regelgeving
Door Joost Hubregtse, Payroll Director.
Joost Hubregtse is Payroll Director bij ICSPayroll, de Nederlandse payroll- en EOR-specialist van Intercompany Solutions. Als ervaren payroll specialist en voormalig Head of Payroll overziet hij loonbelastingaangiften, aanvragen voor de 30%-regeling en employment compliance voor internationale werkgevers.
Beoordeeld door Joost Hubregtse, Payroll Director, op 12 juni 2025.
ICSPayroll fungeert als professionele brug voor internationale bedrijven. Wij leveren direct deskundige payroll administratie en 30%-regeling aanvraagdiensten. Voor gespecialiseerde vereisten zoals Employer of Record (EOR) diensten of IND erkend sponsorschap, wordt immigratiesponsoring geregeld via onze erkende partner. Deze structuur zorgt ervoor dat elk aspect van uw personeelsbeheer voldoet aan de hoogste wettelijke normen, terwijl de operationele snelheid behouden blijft.
Kernwettelijke vereisten en financiële benchmarks voor 2026
Succes op de Nederlandse markt hangt af van het gebruik van nauwkeurige, actuele financiële gegevens in plaats van verouderde schattingen. Per 1 januari 2026 bedraagt het wettelijke minimumuurloon voor werknemers van 21 jaar en ouder EUR 14,71. Dit tarief zal per 1 juli 2026 stijgen naar EUR 14,99. Naast dit uurbasisloon zijn werkgevers wettelijk verplicht een vakantietoeslag van 8% te betalen, berekend over het bruto jaarsalaris van de werknemer. Het niet budgetteren van deze benchmarks brengt uw Nederlandse payroll compliance in gevaar en kan leiden tot arbeidsgeschillen of regelgevend ingrijpen.
Sociale premies vertegenwoordigen een aanzienlijk deel van de totale arbeidskosten. Voor het fiscale jaar 2026 bedraagt de werkgeversbijdrage voor de Zorgverzekeringswet (Zvw) 6,10%, van toepassing tot een maximale premiegrondslag van EUR 79.409. De premies voor het Arbeidsongeschiktheidsfonds (Aof) zijn getrapt op 6,27% voor kleine werkgevers en 7,63% voor grotere entiteiten. Voor de werkeloosheidsverzekering (AWf) betaalt u 2,74% voor werknemers met een vast contract en 7,74% voor werknemers met een flexibel of tijdelijk contract. Het integreren van deze Nederlandse payrolling compliance regels in uw financiële strategie is de enige manier om kostentransparantie te garanderen.
Loonbelastingschijven en aftrekposten 2026
Het Nederlandse belastingstelsel kent een progressieve structuur waarbij hogere inkomens hogere belastingtarieven aantrekken. Werkgevers moeten deze belastingen elke maand nauwkeurig berekenen en inhouden. De Loonaangifte moet uiterlijk op de laatste dag van de maand volgend op de betaalperiode bij de belastingdienst worden ingediend. Om audit-klaar te blijven, moet u alle loonadministratie minimaal zeven jaar bewaren. Als het beheren van deze deadlines overweldigend aanvoelt, biedt ICSPayroll deskundige administratie om elke aangifte namens u af te handelen.
Berekeningen van werkgeverspremies
De "payroll factor" is het meest effectieve instrument om de werkelijke kosten van een Nederlandse werknemer te begrijpen. Deze bundelt het brutoloon met sociale zekerheid, de 8% vakantiegeld en pensioenbijdragen, die doorgaans 15,2% bedragen voor het werkgeversdeel. U draagt ook een aanzienlijk ziekterisico. De Nederlandse wet verplicht u om minimaal 70% van het salaris van een werknemer te betalen gedurende maximaal 104 weken als deze ziek wordt. Om kleinere secundaire arbeidsvoorwaarden te beheren, kunt u gebruik maken van de Werkkostenregeling (WKR), die in 2026 een belastingvrije "vrije ruimte" biedt voor vergoedingen zoals sportschoolabonnementen of thuiswerkuitrusting.
De Nederlandse compliance checklist voor werkgelegenheid 2026
Het opzetten van een conforme aanwezigheid begint met het begrijpen van uw belastingstatus. Als u personeel rechtstreeks vanuit het buitenland aanneemt zonder een lokale entiteit, loopt u het risico een Vaste Inrichting (VI) te creëren, wat uw bedrijf onderwerpt aan complexe vennootschapsbelastingverplichtingen. Het oprichten van een Nederlandse BV verandert deze status, aangezien de BV een binnenlands belastingplichtige is. Het waarborgen van Nederlandse payroll compliance vereist dat u rekening houdt met de transitievergoeding, die voor 2026 is gemaximeerd op EUR 102.000. Deze betaling bouwt op vanaf de eerste dag van het dienstverband, inclusief de proeftijd, en is van toepassing op zowel tijdelijke als vaste contracten.
Operationele standaarden omvatten ook het verstrekken van een duidelijk personeelshandboek. Dit document moet de verplichte sociale premies en arbeidsplaatsbeleid schetsen. U moet zich ook houden aan de Ketenregeling, die werkgevers beperkt tot maximaal drie opeenvolgende tijdelijke contracten over een periode van 36 maanden. Als een vierde contract wordt getekend of de 36 maanden limiet wordt overschreden, wordt de overeenkomst automatisch een contract voor onbepaalde tijd. Voor officiële richtlijnen over inhoudingen, raadpleeg het overheidsportaal betreffende Nederlandse loonbelasting en sociale verzekeringspremies om ervoor te zorgen dat uw administratie voldoet aan de wettelijke auditvereisten.
Compliance stappen voor indiensttreding
Voordat een werknemer begint, moet u uw RSIN- en KVK-registraties voltooien. Uw arbeidsovereenkomsten moeten voldoen aan de proeftijdnormen van 2026. Voor contracten voor onbepaalde tijd is een proeftijd van twee maanden toegestaan. Tijdelijke contracten tussen 6 en 24 maanden zijn beperkt tot een proeftijd van één maand, terwijl contracten van 6 maanden of minder geen proeftijd mogen bevatten. Het is ook van vitaal belang om de status van non-concurrentiehervormingen te volgen. Momenteel bevindt het wetsvoorstel zich bij de Raad van State en is het nog geen actieve wet, maar u moet overeenkomsten opstellen met specifieke geografische reikwijdten ter voorbereiding op toekomstige handhaving.
Arbeidsstatus en handhaving
2026 is een definitief jaar voor het auditen van uw workforce classificatie. Het handhavingsmoratorium van de Wet DBA eindigde op 1 januari 2025, en belastingautoriteiten beoordelen nu actief de relaties met contractanten op "verkapte dienstverbanden". Het VBAR-wetsvoorstel, dat een wettelijk vermoeden van dienstbetrekking introduceert voor rollen met een betaling van minder dan EUR 38 per uur, zal naar verwachting op 31 december 2026 in werking treden. Het is nog geen geldende wet, maar het voorblijven van deze drempel is cruciaal voor Nederlandse payroll compliance. Als u een gemengde beroepsbevolking beheert, raadpleeg dan onze Arbeidsrecht in Nederland voor buitenlandse werkgevers: 2026 Compliance Gids om uw status te verifiëren.
Gespecialiseerde compliance voor kennismigranten en de 30%-regeling
Het managen van internationaal talent vereist precieze coördinatie tussen immigratiestatus en belastinginhouding. Voor veel werkgevers is de 30%-regeling het primaire instrument om gespecialiseerde werknemers aan te trekken, maar de toepassing ervan wordt beheerst door strikte drempels die jaarlijks veranderen. Het handhaven van Nederlandse payroll compliance betekent ervoor zorgen dat uw migranten voldoen aan de standaard belastbare salarisdrempel van 2026 van EUR 48.013. Dit cijfer vertegenwoordigt het salaris na aftrek van de belastingvrije vergoeding. Om de volledige 30% voordeel aan een werknemer te bieden, moet het brutosalaris doorgaans ongeveer EUR 68.590 bedragen. Vanaf 2026 is het voordeel ook gemaximeerd op de WNT-norm van EUR 262.000, aangezien de eerdere overgangsregelingen nu zijn verlopen.
Het beheren van de 30%-regeling aanvraag
De geschiktheid voor dit belastingvoordeel wordt streng gecontroleerd door de Belastingdienst. De werknemer moet vanuit het buitenland zijn geworven en gedurende ten minste 16 van de 24 maanden voorafgaand aan zijn eerste werkdag meer dan 150 kilometer van de Nederlandse grens hebben gewoond. U moet zich ook voorbereiden op structurele veranderingen in de komende maanden. Voor rulings die vanaf 2024 zijn toegekend, zal het belastingvrije percentage vanaf 1 januari 2027 dalen van 30% naar 27%. Bovendien is de partiële buitenlandse belastingplichtige status, die houders toeliet Nederlandse belasting op Box 2 en Box 3 activa te vermijden, afgeschaft voor nieuwe aanvragers. Alleen degenen die de regeling vóór 2024 hadden, kunnen deze status behouden tot 31 december 2026. Raadpleeg onze De 30%-regeling in Nederland: een uitgebreide werkgeversgids 2026 voor een gedetailleerde uitsplitsing van deze overgangsregels.
HSM Visum en IND Vereisten
Het aannemen van niet-Schengenpersoneel vereist de status van kennismigrant (Highly Skilled Migrant - HSM), wat wordt beheerd via de Immigratie- en Naturalisatiedienst. U kunt specifieke documentvereisten voor niet-Schengenpersoneel vinden op het officiële IND-portaal. Hoewel het rechtstreeks verkrijgen van de status van erkend referent tijdrovend kan zijn, wordt immigratiesponsoring geregeld via onze erkende partner om het proces te stroomlijnen. Dit partnerschap maakt versnelde HSM-visumverwerking in ongeveer drie weken mogelijk. Deze snelheid is een cruciaal onderdeel van effectieve Nederlandse payroll compliance, omdat het ervoor zorgt dat uw personeel legaal mag werken vóór de eerste loonbetaling. Als u snel een visum moet regelen voor een nieuwe medewerker, kunt u vandaag nog de 30%-regeling en HSM-sponsoring aanvragen via ons gespecialiseerde team.
Strategisch payroll management via het EOR-model
Aannemen in een buitenlandse jurisdictie presenteert vaak een vicieuze cirkel: u hebt lokaal personeel nodig om te groeien, maar u hebt een lokale entiteit nodig om personeel aan te nemen. Het Employer of Record (EOR)-model biedt een directe oplossing voor deze uitdaging. Door op te treden als de juridische werkgever van uw Nederlandse personeel, elimineert een EOR het risico van het creëren van een Vaste Inrichting (VI). Deze bescherming is essentieel voor Nederlandse payroll compliance, omdat het voorkomt dat uw buitenlandse moedermaatschappij in het Nederlandse vennootschapsbelastingnet wordt getrokken. U behoudt de controle over de dagelijkse taken van de werknemer, terwijl de EOR de complexe administratieve en juridische vereisten beheert.
De "payroll factor" dient als basis voor de transparantie van deze relatie. Het is een uitgebreide vermenigvuldiger die rekening houdt met het brutosalaris, sociale premies, de verplichte 8% vakantietoeslag en pensioenbijdragen. In plaats van meerdere leveranciers te beheren voor verzekeringen, pensioenen en belastingaangiften, ontvangt u één duidelijke maandelijkse factuur die alle arbeidskosten dekt. Dit model transformeert een variabele en vaak onvoorspelbare administratieve last in een vaste, beheersbare uitgave. Terwijl traditionele entiteitsopzet maanden van juridische coördinatie kan vergen, is een operationele EOR-opzet doorgaans binnen enkele weken voltooid.
EOR versus Traditionele Payroll Administratie
Het kiezen van een EOR stelt u in staat om onmiddellijk te beginnen met operaties zonder de initiële kosten van de oprichting van een Nederlandse BV. Dit is met name voordelig voor het testen van de markt of het aannemen van één belangrijke accountmanager. Naast de basis salarisverwerking, neemt de EOR het zware werk van de Nederlandse arbeidswetgeving over, zoals het beheren van ziekmeldingsondersteuning en re-integratiebegeleiding. Volgens Artikel 7:629 van het Burgerlijk Wetboek zijn werkgevers verantwoordelijk voor twee jaar salaris bij ziekte. Een EOR beheert de vereiste Poortwachter-protocollen en zorgt ervoor dat u compliant blijft zonder dat u een interne HR-expert nodig heeft. Voor een diepere duik in deze structuren, lees onze Employer of Record Nederland: De 2026 gids voor compliant aannemen.
Volgende stappen voor 2026 Compliance
Het beveiligen van uw personeel in Nederland hoeft geen bureaucratische rompslomp te zijn. U kunt een offerte op maat aanvragen op basis van uw specifieke personeelsbestand en salarisniveaus, die wij binnen 24 uur verstrekken. Zodra de serviceovereenkomst is afgerond, kunnen we binnen enkele dagen van het eerste contact naar ondertekende arbeidsovereenkomsten overgaan. Deze snelheid stelt u in staat om toptalent veilig te stellen voordat ze worden aangenomen door concurrenten. Als u klaar bent om uw Nederlandse payroll compliance te vereenvoudigen en uw Nederlandse team op te schalen, neem dan contact op met ICSPayroll via +31 10 307 0665 of e-mail ons via payroll@intercompanysolutions.com om het proces te starten.
Uw groei op de Nederlandse markt veiligstellen voor 2026
Het beheersen van de financiële benchmarks en de veranderende belastingdrempels van 2026 is essentieel voor elk bedrijf dat uitbreidt naar Nederland. U moet het minimumuurloon van EUR 14,71 en de belastbare drempel van EUR 48.013 voor de 30%-regeling integreren in uw strategische planning. Deze cijfers zijn niet alleen administratieve details; ze vormen de basis van een stabiel en juridisch gezond personeelsbestand. Door u te houden aan de contractlimieten van de Ketenregeling en uw contractantenclassificaties te auditeren voordat de soft landing van de Wet DBA eindigt, beschermt u uw bedrijf tegen aanzienlijke financiële risico's.
Het handhaven van Nederlandse payroll compliance hoeft geen knelpunt te zijn voor uw expansie. ICSPayroll fungeert als uw lokale expert en zorgt voor een stabiliserende kracht door middel van een operationele opzet die weken in plaats van maanden duurt. Wij consolideren alle arbeidskosten in één duidelijke maandelijkse factuur zonder verrassingen, terwijl wij volledige ondersteuning bieden bij aanvragen voor de 30%-regeling. Huur met vertrouwen in Nederland door een op maat gemaakte offerte binnen 24 uur aan te vragen bij ICSPayroll. Uw reis naar deze levendige markt is een moedige stap, en met de juiste partner kunt u deze met totale zekerheid nemen.
Veelgestelde vragen
Wat is de standaard salarisdrempel voor de 30%-regeling in 2026?
De standaard belastbare salarisdrempel voor de 30%-regeling in 2026 bedraagt EUR 48.013. Voor werknemers jonger dan 30 jaar die een masterdiploma bezitten, wordt de vereiste belastbare drempel verlaagd naar EUR 36.497. Deze cijfers vertegenwoordigen het salaris dat overblijft nadat de belastingvrije aftrek is toegepast. Het is belangrijk op te merken dat deze specifieke normen gelden tot en met 2026, terwijl het voordeeltarief voor nieuwe regelingen vanaf 2027 wordt aangepast naar 27%.
Hoe lang moeten werkgevers in Nederland payrolladministratie bewaren?
Werkgevers in Nederland zijn wettelijk verplicht om alle loon- en personeelsadministratie minimaal zeven jaar te bewaren. Deze wettelijke regel waarborgt dat de Belastingdienst zo nodig loonbelastingaangiften en sociale premies kan controleren. Records moeten veilig worden opgeslagen en toegankelijk blijven voor inspectie. Het bijhouden van georganiseerde documentatie is een kerncomponent van uw strategie voor Nederlandse payroll compliance, aangezien het administratieve geschillen tijdens officiële belastingcontroles voorkomt.
Kan ik werknemers in Nederland aannemen zonder een lokale juridische entiteit?
U kunt personeel in Nederland aannemen zonder een lokale juridische entiteit op te richten door gebruik te maken van een Employer of Record (EOR)-model. Deze dienst stelt u in staat om Nederlands talent in dienst te nemen, terwijl de EOR namens u alle juridische, fiscale en verzekeringsverplichtingen afhandelt. Deze aanpak elimineert de risico's van een Vaste Inrichting en maakt een operationele opzet binnen enkele weken mogelijk. Het is een ideale oplossing voor bedrijven die de markt testen of die nog niet klaar zijn voor directe incorporatie.
Wat is de verplichte vakantietoeslag in Nederland voor 2026?
De verplichte vakantietoeslag voor 2026 blijft 8% van het bruto jaarsalaris van de werknemer. Deze betaling wordt doorgaans in mei of juni gedaan, hoewel alternatieve schema's kunnen worden overeengekomen in de arbeidsovereenkomst. Deze toeslag is een wettelijke vereiste voor alle werknemers en moet worden meegenomen in uw totale arbeidskosten. Het niet betalen van deze toeslag is een overtreding van het Nederlandse arbeidsrecht en kan leiden tot aanzienlijke juridische claims van het personeel.
Hoe snel kan een kennismigrantenvisum worden verwerkt?
Een kennismigrantenvisum (HSM-visum) wordt doorgaans binnen ongeveer drie weken verwerkt en toegekend wanneer dit via onze erkende partners wordt geregeld. Deze versnelde tijdslijn is aanzienlijk sneller dan de standaard aanvraagroute, waardoor uw internationale personeel zonder lange vertragingen kan beginnen met werken. Alle benodigde immigratiesponsoring wordt gecoördineerd via professionele kanalen om volledige wettelijke naleving te waarborgen. Meer details over documentvereisten voor niet-Schengenpersoneel vindt u op het officiële IND-portaal.
Wat zijn de sancties voor niet-naleving van de payroll in Nederland?
De sancties voor niet-naleving van de payroll kunnen ernstig zijn, inclusief boetes van ongeveer EUR 8.000 per werknemer voor overtredingen van de Wet Arbeid Vreemdelingen (Wav). Bovendien kunnen de belastingautoriteiten administratieve boetes opleggen voor te late of onjuiste loonaangiften. Naast financiële kosten kan niet-naleving leiden tot het verlies van de status van erkend referent of tot juridische stappen van werknemers. Het waarborgen van robuuste Nederlandse payroll compliance is de enige manier om uw bedrijf te beschermen tegen deze vermijdbare regelgevende en financiële risico's.
Is de 13e maand verplicht volgens de Nederlandse wet?
Een 13e maand is geen wettelijke verplichting onder de Nederlandse wet. Hoewel veel bedrijven dit aanbieden als een competitief voordeel of het vereist kan zijn door een specifieke Collectieve Arbeidsovereenkomst (CAO), is het geen wettelijke verplichting voor alle werkgevers. Als u ervoor kiest om deze bonus te verstrekken, moet dit duidelijk worden gedefinieerd in de arbeidsovereenkomst. De meeste werkgevers richten zich op de verplichte 8% vakantietoeslag als de primaire aanvullende salariscomponent die wettelijk vereist is.
Wat is de maximale transitievergoeding voor 2026?
De transitievergoeding is gemaximeerd op EUR 102.000 voor het kalenderjaar 2026. Als het bruto jaarsalaris van een werknemer dit bedrag overschrijdt, wordt het maximum vastgesteld op één jaarsalaris, indien dit hoger is. Deze betaling bouwt op vanaf de eerste dag van het dienstverband, inclusief de proeftijd, en is verplicht voor de meeste beëindigingen van contracten die door de werkgever worden geïnitieerd. U kunt deze regels verifiëren op de UWV-website voor de huidige ontslagstandaarden.
Artikel door
Joost Hubregtse
Joost Hubregtse is directeur van ICS Staffing & Payroll B.V., de volledige dochteronderneming van Intercompany Solutions achter ICS Payroll. Hij is verantwoordelijk voor Employer of Record en Nederlandse payroll diensten: arbeidsovereenkomsten, loonbelasting en sociale premieaangiften, vakantietoeslag, pensioen, ziekteverzuim en CAO-compliance, met on-boarding mogelijk binnen 48 uur.
NEN 4400-compliant. SNA-gecertificeerd.
ICS Staffing and Payroll B.V. staat in het SNA-register van Stichting Normering Arbeid. Inlenen via een SNA-gecertificeerde partij beperkt uw ketenaansprakelijkheid voor niet-afgedragen loonheffingen en premies.
Veelgestelde vragen
De standaard belastbare salarisdrempel voor de 30%-regeling in 2026 bedraagt EUR 48.013. Voor werknemers jonger dan 30 jaar die een masterdiploma bezitten, wordt de vereiste belastbare drempel verlaagd naar EUR 36.497. Deze cijfers vertegenwoordigen het salaris dat overblijft nadat de belastingvrije aftrek is toegepast. Het is belangrijk op te merken dat deze specifieke normen gelden tot en met 2026, terwijl het voordeeltarief voor nieuwe regelingen vanaf 2027 wordt aangepast naar 27%.
Werkgevers in Nederland zijn wettelijk verplicht om alle loon- en personeelsadministratie minimaal zeven jaar te bewaren. Deze wettelijke regel waarborgt dat de Belastingdienst zo nodig loonbelastingaangiften en sociale premies kan controleren. Records moeten veilig worden opgeslagen en toegankelijk blijven voor inspectie. Het bijhouden van georganiseerde documentatie is een kerncomponent van uw strategie voor Nederlandse payroll compliance, aangezien het administratieve geschillen tijdens officiële belastingcontroles voorkomt.
U kunt personeel in Nederland aannemen zonder een lokale juridische entiteit op te richten door gebruik te maken van een Employer of Record (EOR)-model. Deze dienst stelt u in staat om Nederlands talent in dienst te nemen, terwijl de EOR namens u alle juridische, fiscale en verzekeringsverplichtingen afhandelt. Deze aanpak elimineert de risico's van een Vaste Inrichting en maakt een operationele opzet binnen enkele weken mogelijk. Het is een ideale oplossing voor bedrijven die de markt testen of die nog niet klaar zijn voor directe incorporatie.
De verplichte vakantietoeslag voor 2026 blijft 8% van het bruto jaarsalaris van de werknemer. Deze betaling wordt doorgaans in mei of juni gedaan, hoewel alternatieve schema's kunnen worden overeengekomen in de arbeidsovereenkomst. Deze toeslag is een wettelijke vereiste voor alle werknemers en moet worden meegenomen in uw totale arbeidskosten. Het niet betalen van deze toeslag is een overtreding van het Nederlandse arbeidsrecht en kan leiden tot aanzienlijke juridische claims van het personeel.
Een kennismigrantenvisum (HSM-visum) wordt doorgaans binnen ongeveer drie weken verwerkt en toegekend wanneer dit via onze erkende partners wordt geregeld. Deze versnelde tijdslijn is aanzienlijk sneller dan de standaard aanvraagroute, waardoor uw internationale personeel zonder lange vertragingen kan beginnen met werken. Alle benodigde immigratiesponsoring wordt gecoördineerd via professionele kanalen om volledige wettelijke naleving te waarborgen. Meer details over documentvereisten voor niet-Schengenpersoneel vindt u op het officiële IND-portaal.
De sancties voor niet-naleving van de payroll kunnen ernstig zijn, inclusief boetes van ongeveer EUR 8.000 per werknemer voor overtredingen van de Wet Arbeid Vreemdelingen (Wav). Bovendien kunnen de belastingautoriteiten administratieve boetes opleggen voor te late of onjuiste loonaangiften. Naast financiële kosten kan niet-naleving leiden tot het verlies van de status van erkend referent of tot juridische stappen van werknemers. Het waarborgen van robuuste Nederlandse payroll compliance is de enige manier om uw bedrijf te beschermen tegen deze vermijdbare regelgevende en financiële risico's.
Een 13e maand is geen wettelijke verplichting onder de Nederlandse wet. Hoewel veel bedrijven dit aanbieden als een competitief voordeel of het vereist kan zijn door een specifieke Collectieve Arbeidsovereenkomst (CAO), is het geen wettelijke verplichting voor alle werkgevers. Als u ervoor kiest om deze bonus te verstrekken, moet dit duidelijk worden gedefinieerd in de arbeidsovereenkomst. De meeste werkgevers richten zich op de verplichte 8% vakantietoeslag als de primaire aanvullende salariscomponent die wettelijk vereist is.
De transitievergoeding is gemaximeerd op EUR 102.000 voor het kalenderjaar 2026. Als het bruto jaarsalaris van een werknemer dit bedrag overschrijdt, wordt het maximum vastgesteld op één jaarsalaris, indien dit hoger is. Deze betaling bouwt op vanaf de eerste dag van het dienstverband, inclusief de proeftijd, en is verplicht voor de meeste beëindigingen van contracten die door de werkgever worden geïnitieerd. U kunt deze regels verifiëren op de UWV-website voor de huidige ontslagstandaarden.