Vergoeding thuiswerken in Nederland: De werkgeversgids voor 2026
Door Joost Hubregtse, Directeur, ICS Staffing & Payroll
Alle blogartikelen worden gecontroleerd en op feiten getoetst door onze arbeidsrechtjurist Zishan Hussain en onze directeur. Redactiestatuut
Door Joost Hubregtse, Payroll Director
Beoordeeld door Joost Hubregtse, Payroll Director, op 22 mei 2024
Eén administratieve fout in uw Nederlandse payroll kan leiden tot jarenlange naheffingen van de Belastingdienst. U begrijpt waarschijnlijk dat het implementeren van een compliant strategie voor de vergoeding thuiswerken Nederland essentieel is voor het aantrekken van toptalent, maar de complexiteit van het lokale belastingstelsel maakt naleving vaak een bewegend doelwit.
Het beheren van kosten voor werken op afstand vereist een nauwkeurig begrip van de meest recente belastingvrije drempels die zijn vastgesteld door de Belastingdienst en strikte archiveringsstandaarden. Deze gids stelt u in staat om de belastingvrije tarieven en wettelijke vereisten voor 2026 te beheersen, zodat uw team op afstand gedegen voordelen ontvangt zonder uw bedrijf bloot te stellen aan financiële risico's.
We zullen de specifieke vergoedingslimieten voor 2026 onderzoeken, uitleggen hoe u deze kosten kunt beheren zonder de overhead van een lokale Nederlandse BV, en een duidelijk kader bieden voor administratieve naleving om uw interne werklast te verminderen. Aan het einde van deze gids heeft u een routekaart voor het bieden van concurrerende, wettelijk correcte voordelen die de winstgevendheid van uw organisatie beschermen.
Belangrijkste punten
- Identificeer welke specifieke thuiswerkkosten, zoals verwarming en elektriciteit, in aanmerking komen voor belastingvrije vergoeding volgens de huidige Nederlandse regelgeving.
- Beheers de geactualiseerde dagtarieven voor 2026 voor de vergoeding thuiswerken Nederland om een concurrerend en wettelijk compliant arbeidsvoorwaardenpakket te behouden.
- Begrijp de verplichte "óf/óf"-regel die voorkomt dat werknemers op dezelfde dag zowel een reiskostenvergoeding als een thuiswerkvergoeding ontvangen.
- Leer hoe u de voordelen van werken op afstand in balans brengt met de salarisnormen voor 2026 die nodig zijn om in aanmerking te blijven komen voor de 30%-regeling.
- Ontdek hoe het consolideren van payroll en arbeidsvoorwaarden in één enkel administratief proces het risico op naheffingen van de Belastingdienst vermindert.
De Nederlandse Thuiswerkkostenvergoeding begrijpen
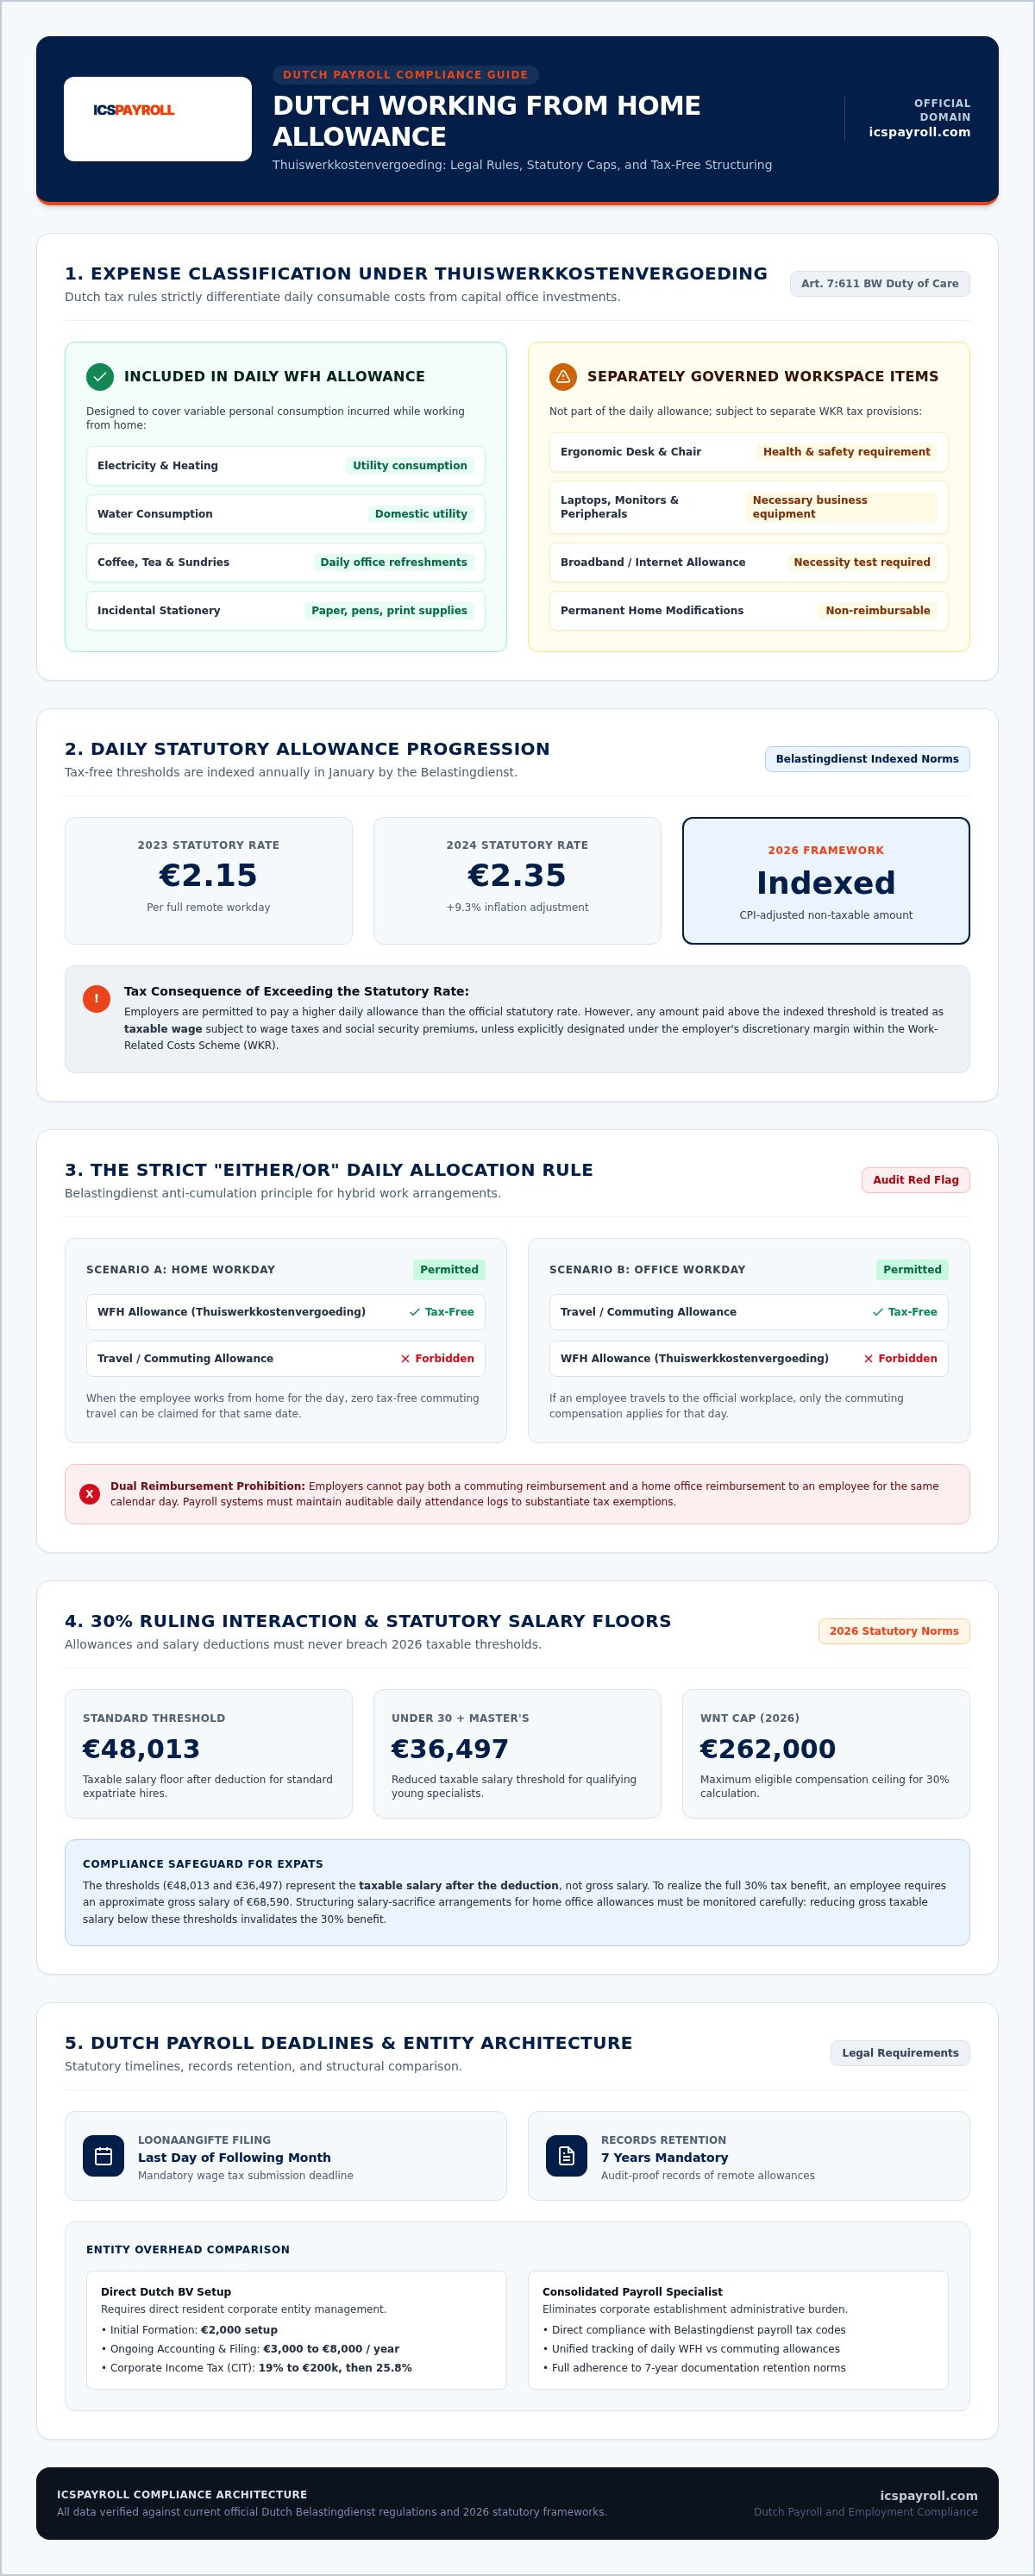
De Nederlandse belastingdienst, de Belastingdienst, staat werkgevers toe een belastingvrije vergoeding te verstrekken ter dekking van specifieke kosten die gepaard gaan met het werken vanuit een privéwoning. Deze betaling, bekend als de Thuiswerkkostenvergoeding, is bedoeld om de extra kosten te compenseren die een werknemer maakt wanneer hij niet op kantoor werkt. Het richt zich op variabele kosten zoals elektriciteit, verwarming en waterverbruik, samen met incidentele benodigdheden zoals koffie, thee en kantoorartikelen. Het bieden van een vergoeding thuiswerken Nederland zorgt ervoor dat het nettoloon van de werknemer niet wordt uitgehold door de operationele kosten van zijn thuiskantoor.
Deze vergoeding is verschillend van grotere investeringen, zoals kantoormeubilair of computerapparatuur, die onder afzonderlijke belastingregels vallen. De vergoeding is specifiek gericht op de dagelijkse verbruikskosten die stijgen wanneer een individu zijn volledige werkdag thuis doorbrengt. Door gebruik te maken van deze belastingvrije drempel, biedt u een tastbaar voordeel dat verschillende modellen voor werken op afstand ondersteunt, terwijl u een slank belastingprofiel behoudt. Voor 2026 indexeert de Belastingdienst dit tarief om rekening te houden met inflatie en stijgende nutsprijzen, waardoor het een cruciaal onderdeel is van een modern Nederlands beloningspakket. Het is een praktische oplossing voor bedrijven die een gedistribueerde beroepsbevolking willen ondersteunen zonder onnodige sociale premies of loonbelastingverplichtingen te veroorzaken.
Is de WFH-vergoeding verplicht in Nederland?
De Nederlandse wetgeving schrijft momenteel geen specifieke WFH-vergoeding voor alle werknemers voor. De verplichting vloeit meestal voort uit een Collectieve Arbeidsovereenkomst (CAO) of de individuele arbeidsovereenkomst. Op de talentenmarkt van 2026 is het echter een standaardpraktijk voor professionele organisaties om deze vergoeding aan te bieden. Het functioneert als een essentieel instrument voor werving en retentie, en geeft aan dat uw bedrijf de flexibiliteit en het welzijn van zijn personeel waardeert. U dient het overeengekomen bedrag en de betalingsvoorwaarden duidelijk te documenteren in de arbeidsovereenkomst om toekomstige geschillen of administratieve verwarring te voorkomen. Het nalaten van het definiëren van deze voorwaarden kan leiden tot inconsistenties in de toepassing van voordelen binnen uw team.
De juridische basis: Art. 7:611 BW en zorgplicht
Hoewel de vergoeding zelf discretionair kan zijn, moeten werkgevers voldoen aan de algemene zorgplicht zoals uiteengezet in Artikel 7:611 van het Burgerlijk Wetboek (BW). Dit principe vereist dat u handelt als een "goed werkgever", wat inhoudt dat u ervoor zorgt dat het personeel toegang heeft tot een veilige en adequaat uitgeruste werkplek. Meer details over deze verplichtingen vindt u in onze gids over arbeidsrecht Nederland voor buitenlandse werkgevers. De Werkkostenregeling (WKR) dient als het primaire mechanisme voor het leveren van deze belastingvrije voordelen binnen het Nederlandse payrollsysteem.
Belastingvrije vergoedingen en wettelijke tarieven voor 2026
De Belastingdienst past het belastingvrije dagtarief voor de vergoeding thuiswerken Nederland elk jaar in januari aan om rekening te houden met inflatie en stijgende nutskosten. In 2026 blijft deze dagelijkse vergoeding een vast, belastingvrij bedrag dat werkgevers kunnen betalen zonder loonbelasting of sociale premies in te houden. Dit tarief is bedoeld om de kleine, terugkerende kosten van werken op afstand te dekken, zoals verwarming, water en elektriciteitsverbruik. Werkgevers moeten ervoor zorgen dat zij het juiste geïndexeerde cijfer toepassen om onderbetaling van personeel of het veroorzaken van belastingverplichtingen te voorkomen. U dient de officiële Nederlandse thuiswerkregels te raadplegen om het definitieve dagbedrag voor 2026 te bevestigen voordat u uw payrollsystemen bijwerkt.
Indexeringstrends tonen een gestage stijging van deze vergoeding in de afgelopen jaren. Het tarief steeg van €2,15 in 2023 naar €2,35 in 2024, wat de inzet van de overheid weerspiegelt om modellen voor werken op afstand en hybride werken te ondersteunen. Voor 2026 blijft de trend de consumentenprijsindex volgen. Hoewel u ervoor kunt kiezen meer te betalen dan het wettelijke belastingvrije tarief, wordt elk overtollig bedrag behandeld als belastbaar salaris, tenzij het specifiek is aangewezen binnen uw discretionaire marge. Dit maakt nauwkeurige tracering van het dagtarief essentieel voor het handhaven van een kosteneffectieve voordelenstrategie.
Hybride werkregelingen vereisen nauwkeurige tracking om compliant te blijven. U kunt niet zowel de WFH-vergoeding als een reiskostenvergoeding voor dezelfde dag verstrekken. Als een werknemer een deel van de dag op kantoor werkt en de rest van de dag thuis, moet u kiezen welke vergoeding u toepast. De meeste werkgevers geven standaard de reiskostenvergoeding als de werknemer gedurende die 24-uursperiode überhaupt naar kantoor reist. Nauwkeurige registratie van deze werkdagen is essentieel voor auditdoeleinden en zorgt ervoor dat uw vergoeding thuiswerken Nederland volledig is vrijgesteld van belastingen.
De maandelijkse WFH-vergoeding berekenen
Werkgevers geven vaak de voorkeur aan een vast maandelijks bedrag boven dagelijkse declaraties om administratieve wrijving te verminderen. De formule omvat het vermenigvuldigen van het aantal vaste thuiswerkdagen per week met het dagtarief, en vervolgens de "214-dagenregel" toe te passen om rekening te houden met feestdagen, weekenden en kortdurende ziekte. Dit resultaat wordt vervolgens gedeeld door 12 om een consistente maandelijkse betaling te bieden. Als een werknemer parttime werkt of zijn rooster wijzigt, moet u dit vaste bedrag proportioneel aanpassen. Deze vergoeding voor 2026 blijft alleen belastingvrij wanneer deze wordt betaald in combinatie met een conforme Nederlandse payrolladministratie die deze betalingen correct identificeert als belastingvrije vergoedingen.
De WKR Vrije Ruimte voor 2026
De Werkkostenregeling (WKR) regelt alle onbelaste vergoedingen in Nederland. Het biedt een vrije ruimte, berekend als een percentage van uw totale fiscale loonsom. Als de totale waarde van uw WFH-vergoedingen en andere voordelen deze limiet in 2026 overschrijdt, moet de werkgever 80% eindheffing betalen over het overschot. Deze heffing is een aanzienlijke financiële straf en is niet aftrekbaar voor de vennootschapsbelasting. Professioneel management helpt u deze marge in realtime te monitoren om onverwachte belastingaanslagen aan het einde van het fiscale jaar te voorkomen. U kunt een offerte op maat aanvragen om te zien hoe onze payrollspecialisten deze drempels voor uw team beheren.
WFH-vergoedingen in balans brengen met reiskosten- en internetvergoedingen
De Belastingdienst handhaaft een strikt "óf/óf"-protocol voor dagelijkse vergoedingen. Een werknemer kan wettelijk gezien niet zowel een reiskostenvergoeding als een vergoeding thuiswerken Nederland ontvangen voor dezelfde kalenderdag. Als een hybride werknemer het kantoor bezoekt voor een ochtendvergadering en de werkdag thuis afmaakt, moet de werkgever één vergoedingstype kiezen. De meeste bedrijven geven in deze scenario's prioriteit aan de reiskostenvergoeding, aangezien het belastingvrije reiskostentarief van €0,23 per kilometer in 2026 vaak een hoger nettovoordeel oplevert dan het vaste dagtarief voor WFH. Dit selectieproces moet consistent en transparant zijn binnen uw payrolladministratie om dubbele tellingen tijdens een belastingcontrole te voorkomen.
In tegenstelling tot het dagelijkse WFH-tarief worden bepaalde kosten zoals snel internet en mobiele telefoonabonnementen behandeld als afzonderlijke gerichte vrijstellingen binnen de werkkostenregeling (WKR). Om deze belastingvrij te houden, moet de werkgever aantonen dat de dienst noodzakelijk is voor de uitoefening van de functie. Als de werknemer al een privé-internetaansluiting heeft, kunt u de kosten belastingvrij vergoeden, mits deze voor zakelijke doeleinden wordt gebruikt. Dit onderscheid stelt hybride teams in staat hun nettovoordelen te maximaliseren door specifieke vergoedingen voor nutsvoorzieningen bovenop hun standaard dagvergoedingen te leggen zonder de discretionaire marge uit te putten.
Internet en thuiswerkapparatuur
Het verstrekken van fysieke apparatuur zoals ergonomische stoelen, bureaus en monitoren is een vereiste volgens de Nederlandse Arbowet. Deze items zijn over het algemeen belastingvrij voor de werkgever als ze voldoen aan specifieke ergonomische normen en noodzakelijk zijn voor een veilige werkplek. Om deze belastingvrije status te behouden, moet de apparatuur technisch eigendom blijven van het bedrijf. Als u de apparatuur aan de werknemer schenkt, moet de marktwaarde ervan worden afgetrokken van uw discretionaire WKR-marge of worden behandeld als belastbaar salaris. Ervoor zorgen dat uw team over de juiste tools beschikt, gaat niet alleen over comfort; het is een wettelijke waarborg tegen langdurige gezondheidsclaims en administratieve boetes.
Reiskosten beheren in 2026
Voor kantoordagen kunt u kiezen tussen daadwerkelijke kilometerregistratie of een vaste maandelijkse reiskostenvergoeding op basis van de 214-dagenregel. Gebruikers van het openbaar vervoer profiteren vaak meer van een directe vergoeding van NS-kosten of een door het bedrijf verstrekte OV-chipkaart, die ook belastingvrij zijn onder Nederlands recht. Het nauwkeurig bijhouden van deze hybride schema's is de meest effectieve manier om te voldoen aan de Nederlandse arbeidswetgeving, terwijl u uw belastingfactuur optimaliseert. Door kantoorbezoeken en thuiswerkdagen nauwkeurig te categoriseren, zorgt u ervoor dat elke vergoeding thuiswerken Nederland gerechtvaardigd is en elke reisdeclaratie verifieerbaar.
Nalevingsrisico's en de interactie met de 30%-regeling
Het onjuist classificeren van een vergoeding thuiswerken Nederland kan de belastingstatus van een hoogopgeleide migrant in gevaar brengen. De Belastingdienst hanteert strikte onderscheidingen tussen belastbaar salaris en belastingvrije vergoedingen. Omdat een WFH-vergoeding een vergoeding is voor specifieke kosten, telt deze niet mee voor het minimale belastbare salaris dat vereist is om de 30%-regeling te behouden. Als een werkgever het basissalaris verlaagt om een hogere vergoeding te bieden, loopt hij het risico onder de wettelijke norm te vallen, wat resulteert in het onmiddellijke verlies van het belastingvoordeel voor de werknemer.
Voor 2026 zijn de salarisnormen nauwkeurig gedefinieerd. De standaard jaarlijkse belastbare salarisnorm is EUR 48.013, terwijl werknemers jonger dan 30 jaar met een erkende mastergraad moeten voldoen aan een norm van EUR 36.497. Deze cijfers vertegenwoordigen het belastbare bedrag nadat de 30%-aftrek is toegepast. Het verkeerd begrijpen van deze interactie is een veelvoorkomende valkuil voor internationale bedrijven. U moet ervoor zorgen dat het basissalaris hoog genoeg blijft om de 30%-regeling in Nederland te ondersteunen, terwijl de WFH-vergoeding als een afzonderlijk, onbelastbaar item op de loonstrook wordt toegevoegd.
Salarisvereisten voor nieuwe aanstellingen in 2026
Het aannemen van talent op afstand in 2026 vereist een geavanceerde benadering van brutoloonberekeningen. Om het maximale 30% belastingvrije voordeel te bieden, heeft een werknemer over het algemeen een brutosalaris van ongeveer EUR 68.590 nodig. Dit zorgt ervoor dat de resterende 70% boven de drempel van EUR 48.013 blijft. Het is ook van vitaal belang om de aanstaande wetswijzigingen aan uw team te communiceren. Voor regelingen die vanaf 2024 worden toegekend, zal het belastingvrije tarief vanaf 1 januari 2027 dalen van 30% naar 27%. Een goede payrollplanning voorkomt toekomstige financiële verrassingen voor uw internationale personeel en behoudt uw reputatie als een compliant werkgever.
Vaste inrichting en risico's van werken op afstand
Buitenlandse bedrijven maken zich vaak zorgen over het creëren van een Vaste Inrichting (VI) bij het aannemen van werknemers op afstand in Nederland. Het is een veelvoorkomende misvatting dat een Nederlandse BV een VI vormt; in werkelijkheid is een BV een Nederlandse belastingplichtige. VI-risico's gelden doorgaans voor buitenlandse entiteiten die in Nederland opereren zonder een lokale juridische structuur. Door gebruik te maken van een Employer of Record Nederland, draagt u de wettelijke werkgeversverantwoordelijkheden over aan een lokale expert. Deze structuur vermindert VI-risico's en zorgt ervoor dat elke vergoeding thuiswerken Nederland wordt beheerd volgens lokale normen. Als u uw huidige compliance-status wilt verifiëren, kunt u contact opnemen met onze specialisten voor een compliance review.
Strategische Payroll: Hoe ICSPayroll de voordelen van werken op afstand beheert
ICSPayroll vereenvoudigt de complexiteit van het Nederlandse belastingstelsel door middel van ons "Payroll Factor"-model. Deze aanpak consolideert brutosalaris, de vergoeding thuiswerken Nederland en alle werkgeverspremies in één enkele, transparante maandelijkse factuur. We bieden totale duidelijkheid over de kosten; dit zorgt ervoor dat u nooit verborgen kosten of administratieve verrassingen tegenkomt. Ons systeem omvat geautomatiseerde monitoring van de salarisnormen van de 30%-regeling om nalevingsschendingen te voorkomen voordat ze optreden. Door deze controles te automatiseren, beschermen we uw bedrijf tegen het risico van naheffingen van de Belastingdienst.
Werknemers krijgen toegang tot een beveiligd online portaal dat is ontworpen voor de moderne hybride beroepsbevolking. Hier kunnen ze hun WFH-dagen bijhouden, digitale loonstroken bekijken en vakantiesaldi eenvoudig beheren. Hoewel onze technologie het dagelijkse proces stroomlijnt, blijven we een door mensen geleide organisatie. U ontvangt directe ondersteuning van experts die de nuances van de Nederlandse ziekteverlof- en re-integratievereisten begrijpen. Wij begeleiden u door de verplichte stappen van de Wet Verbetering Poortwachter, zodat u voldoet aan uw zorgplicht zonder de administratieve last.
Waarom een lokale EOR beter presteert dan wereldwijde platforms
Diepgaande niche-expertise is de basis van onze dienstverlening. In tegenstelling tot wereldwijde platforms die opereren als multi-land generalisten, richten wij ons uitsluitend op Nederland. Wij beheren direct de verplichte Nederlandse pensioenpremies, die doorgaans gemiddeld 15,2% van het brutosalaris bedragen, en de wettelijke 8% vakantietoeslag. Onze lokale focus betekent dat we de specifieke vereisten van Nederlandse Collectieve Arbeidsovereenkomsten (CAO's) begrijpen die generalisten vaak over het hoofd zien. Deze precisie stelt ons in staat om uw operationele werving binnen enkele weken op te zetten. Wij zorgen ervoor dat elke vergoeding thuiswerken Nederland correct wordt verwerkt om uw status als betrouwbare en compliant werkgever te behouden.
Aan de slag met ICSPayroll
De overstap naar een compliant Nederlandse payroll is een eenvoudig proces. Wij bieden op maat gemaakte offertes binnen 24 uur na uw eerste aanvraag, zodat u kunt meebewegen met de snelheid van uw bedrijf. Voor internationaal talent wordt immigratiesponsoring geregeld via onze erkende partner, met een versnelde HSM visumverwerking die doorgaans binnen drie weken is afgerond. Deze snelle doorlooptijd zorgt ervoor dat uw team klaar is om te werken zonder juridische vertragingen of vergunningsproblemen. Ons team beheert de volledige levenscyclus van de werkgelegenheid, van de initiële aanvraag voor de 30%-regeling tot de uiteindelijke berekeningen van de transitievergoeding. Neem contact op met Joost Hubregtse en het team voor een compliant Nederlandse payrolloplossing om de aanwezigheid van uw organisatie op de Nederlandse markt vandaag nog veilig te stellen.
Uw Nederlandse strategie voor werken op afstand beveiligen voor 2026
Het bieden van een conforme vergoeding thuiswerken Nederland vereist meer dan alleen het betalen van een dagtarief. Het vereist een nauwkeurige balans tussen belastingvrije vergoedingen en de strikte salarisnormen die vereist zijn voor de 30%-regeling. Zoals u hebt gezien, is het beheersen van de indexering voor 2026 en de "óf/óf"-regel voor reiskosten essentieel om naheffingen te voorkomen. Door deze processen te centraliseren, beschermt u uw bedrijf en biedt u de betrouwbaarheid die uw internationale team verwacht.
ICSPayroll fungeert als uw lokale bewaker in dit complexe landschap. Wij bieden volledige Nederlandse compliance met de belasting- en arbeidswetten van 2026 via één maandelijkse factuur die alle arbeidskosten dekt. Onze erkende partners bieden een versnelde HSM-visumverwerking in ongeveer drie weken, zodat u uw team zonder administratieve vertragingen kunt opschalen. Laat de bureaucratie uw uitbreiding naar de Nederlandse markt niet vertragen.
Neem met vertrouwen aan in Nederland, vraag binnen 24 uur een offerte aan. Wij staan klaar om u te helpen bij het opbouwen van een stabiel, compliant en bloeiend team op afstand.
Veelgestelde vragen
Wat is de maximale belastingvrije thuiswerkvergoeding in 2026?
De Belastingdienst indexeert het dagelijkse belastingvrije tarief jaarlijks om rekening te houden met inflatie en nutskosten. Hoewel het tarief in 2024 €2,35 per dag was, moet u het specifieke geïndexeerde bedrag voor 2026 verifiëren voordat u uw payrollsystemen bijwerkt. Deze vergoeding blijft een gerichte vrijstelling binnen de werkkostenregeling. Het dekt incidentele kosten zoals elektriciteit en water zonder loonbelasting of sociale premies voor de werkgever te veroorzaken.
Is de thuiswerkvergoeding verplicht volgens de Nederlandse wet?
De Nederlandse wetgeving schrijft geen specifieke thuiswerkvergoeding Nederland voor alle werknemers voor. Veel Collectieve Arbeidsovereenkomsten (CAO's) vereisen echter wel dat werkgevers deze vergoeding bieden. Zelfs zonder CAO nemen de meeste professionele bedrijven deze op in de arbeidsovereenkomst om concurrerend te blijven. Het helpt ook om te voldoen aan de algemene zorgplicht van de werkgever volgens Artikel 7:611 van het Burgerlijk Wetboek met betrekking tot veilige arbeidsomstandigheden op afstand.
Kan ik zowel een reiskostenvergoeding als een WFH-vergoeding aan dezelfde werknemer betalen?
U kunt niet wettelijk gezien zowel een reiskostenvergoeding als een belastingvrije WFH-vergoeding betalen voor dezelfde kalenderdag. De Belastingdienst vereist een keuze tussen de twee voor elke periode van 24 uur. Als een werknemer een deel van de dag op kantoor werkt, geven werkgevers doorgaans prioriteit aan de reiskostenvergoeding. Dit handhaaft compliance en zorgt ervoor dat gerichte vrijstellingen niet tweemaal worden gebruikt voor dezelfde werknemer op één werkdag.
Hoe beïnvloedt de WFH-vergoeding de salarisnorm voor de 30%-regeling?
Belastingvrije vergoedingen tellen niet mee voor het minimale belastbare salaris dat vereist is voor de 30%-regeling. Voor 2026 is de standaard belastbare salarisnorm EUR 48.013 na toepassing van de 30%-aftrek. Als u het basissalaris verlaagt om een hogere vergoeding te bieden, loopt u het risico onder deze wettelijke norm te vallen. Deze fout leidt tot het onmiddellijke verlies van de regeling, waardoor nauwkeurige payrollberekeningen essentieel zijn voor uw internationale medewerkers.
Heb ik een Nederlandse BV nodig om belastingvrije vergoedingen te betalen aan werknemers in Nederland?
U heeft geen lokale Nederlandse BV nodig om conforme belastingvrije vergoedingen aan uw personeel te verstrekken. Het gebruik van een Employer of Record (EOR) stelt u in staat om werknemers aan te nemen en te betalen via een bestaande juridische structuur in Nederland. ICSPayroll beheert alle Nederlandse payrolladministratie, inclusief 30%-regeling aanvragen en WFH-vergoedingen. Dit model neemt de administratieve last van entiteitsoprichting weg, terwijl volledige naleving van lokale belasting- en arbeidsregelgeving wordt gewaarborgd.
Welke kantoorapparatuur kan ik belastingvrij verstrekken aan werknemers op afstand in 2026?
Werkgevers kunnen ergonomische kantoorapparatuur belastingvrij verstrekken als dit noodzakelijk is voor een veilige werkplek volgens de Nederlandse Arbo-wetgeving. Dit omvat items zoals verstelbare bureaus, ergonomische stoelen en computermonitoren. Om belastingvrij te blijven, moet de apparatuur technisch eigendom blijven van de werkgever. Als de werknemer eigenaar wordt, moet de marktwaarde worden afgetrokken van uw discretionaire WKR-marge of worden behandeld als belastbaar salaris.
Wordt de WFH-vergoeding pro rata berekend voor parttime werknemers?
De vergoeding thuiswerken Nederland wordt pro rata berekend op basis van het daadwerkelijke aantal dagen dat de werknemer thuiswerkt, in plaats van hun totale contracturen. Een parttime werknemer die twee dagen thuiswerkt, ontvangt hetzelfde dagtarief als een fulltime werknemer voor die specifieke dagen. Veel werkgevers gebruiken de 214-dagenregel om een vast maandelijks bedrag te berekenen. Dit zorgt voor een consistente betaling die rekening houdt met feestdagen en kortdurende ziekte.
Wat zijn de gevolgen van het overschrijden van de WKR vrije ruimte in 2026?
Als uw totale belastingvrije voordelen de vrije ruimte in 2026 overschrijden, moet de werkgever een eindheffing van 80% betalen over het overschot. Deze heffing is een niet-aftrekbare kostenpost voor de vennootschapsbelasting. Het is van toepassing op alle niet-vrijgestelde voordelen die gedurende het fiscale jaar zijn verstrekt. Professionele payrollmonitoring is van vitaal belang om deze marge in realtime bij te houden, zodat u aan het einde van het jaar geen onverwachte en dure belastingaanslagen krijgt.
Artikel door
Joost Hubregtse
Joost Hubregtse is Directeur van ICS Staffing & Payroll B.V., de volledige dochteronderneming van Intercompany Solutions achter ICS Payroll. Hij is verantwoordelijk voor Employer of Record en Nederlandse payroll diensten: arbeidsovereenkomsten, loonbelasting- en sociale zekerheidsaangiften, vakantiegeld, pensioen, ziekteverlof en CAO-conformiteit, met onboarding mogelijk binnen 48 uur.
Veelgestelde vragen
De Nederlandse wetgeving schrijft momenteel geen specifieke WFH-vergoeding voor alle werknemers voor. De verplichting vloeit meestal voort uit een Collectieve Arbeidsovereenkomst (CAO) of de individuele arbeidsovereenkomst. Op de talentenmarkt van 2026 is het echter een standaardpraktijk voor professionele organisaties om deze vergoeding aan te bieden. Het functioneert als een essentieel instrument voor werving en retentie, en geeft aan dat uw bedrijf de flexibiliteit en het welzijn van zijn personeel waardeert. U dient het overeengekomen bedrag en de betalingsvoorwaarden duidelijk te documenteren in de arbeidsovereenkomst om toekomstige geschillen of administratieve verwarring te voorkomen. Het nalaten van het definiëren van deze voorwaarden kan leiden tot inconsistenties in de toepassing van voordelen binnen uw team.
De Belastingdienst indexeert het dagelijkse belastingvrije tarief jaarlijks om rekening te houden met inflatie en nutskosten. Hoewel het tarief in 2024 €2,35 per dag was, moet u het specifieke geïndexeerde bedrag voor 2026 verifiëren voordat u uw payrollsystemen bijwerkt. Deze vergoeding blijft een gerichte vrijstelling binnen de werkkostenregeling. Het dekt incidentele kosten zoals elektriciteit en water zonder loonbelasting of sociale premies voor de werkgever te veroorzaken.
De Nederlandse wetgeving schrijft geen specifieke thuiswerkvergoeding Nederland voor alle werknemers voor. Veel Collectieve Arbeidsovereenkomsten (CAO's) vereisen echter wel dat werkgevers deze vergoeding bieden. Zelfs zonder CAO nemen de meeste professionele bedrijven deze op in de arbeidsovereenkomst om concurrerend te blijven. Het helpt ook om te voldoen aan de algemene zorgplicht van de werkgever volgens Artikel 7:611 van het Burgerlijk Wetboek met betrekking tot veilige arbeidsomstandigheden op afstand.
U kunt niet wettelijk gezien zowel een reiskostenvergoeding als een belastingvrije WFH-vergoeding betalen voor dezelfde kalenderdag. De Belastingdienst vereist een keuze tussen de twee voor elke periode van 24 uur. Als een werknemer een deel van de dag op kantoor werkt, geven werkgevers doorgaans prioriteit aan de reiskostenvergoeding. Dit handhaaft compliance en zorgt ervoor dat gerichte vrijstellingen niet tweemaal worden gebruikt voor dezelfde werknemer op één werkdag.
Belastingvrije vergoedingen tellen niet mee voor het minimale belastbare salaris dat vereist is voor de 30%-regeling. Voor 2026 is de standaard belastbare salarisnorm EUR 48.013 na toepassing van de 30%-aftrek. Als u het basissalaris verlaagt om een hogere vergoeding te bieden, loopt u het risico onder deze wettelijke norm te vallen. Deze fout leidt tot het onmiddellijke verlies van de regeling, waardoor nauwkeurige payrollberekeningen essentieel zijn voor uw internationale medewerkers.
U heeft geen lokale Nederlandse BV nodig om conforme belastingvrije vergoedingen aan uw personeel te verstrekken. Het gebruik van een Employer of Record (EOR) stelt u in staat om werknemers aan te nemen en te betalen via een bestaande juridische structuur in Nederland. ICSPayroll beheert alle Nederlandse payrolladministratie, inclusief 30%-regeling aanvragen en WFH-vergoedingen. Dit model neemt de administratieve last van entiteitsoprichting weg, terwijl volledige naleving van lokale belasting- en arbeidsregelgeving wordt gewaarborgd.
Werkgevers kunnen ergonomische kantoorapparatuur belastingvrij verstrekken als dit noodzakelijk is voor een veilige werkplek volgens de Nederlandse Arbo-wetgeving. Dit omvat items zoals verstelbare bureaus, ergonomische stoelen en computermonitoren. Om belastingvrij te blijven, moet de apparatuur technisch eigendom blijven van de werkgever. Als de werknemer eigenaar wordt, moet de marktwaarde worden afgetrokken van uw discretionaire WKR-marge of worden behandeld als belastbaar salaris.
De vergoeding thuiswerken Nederland wordt pro rata berekend op basis van het daadwerkelijke aantal dagen dat de werknemer thuiswerkt, in plaats van hun totale contracturen. Een parttime werknemer die twee dagen thuiswerkt, ontvangt hetzelfde dagtarief als een fulltime werknemer voor die specifieke dagen. Veel werkgevers gebruiken de 214-dagenregel om een vast maandelijks bedrag te berekenen. Dit zorgt voor een consistente betaling die rekening houdt met feestdagen en kortdurende ziekte.
Als uw totale belastingvrije voordelen de vrije ruimte in 2026 overschrijden, moet de werkgever een eindheffing van 80% betalen over het overschot. Deze heffing is een niet-aftrekbare kostenpost voor de vennootschapsbelasting. Het is van toepassing op alle niet-vrijgestelde voordelen die gedurende het fiscale jaar zijn verstrekt. Professionele payrollmonitoring is van vitaal belang om deze marge in realtime bij te houden, zodat u aan het einde van het jaar geen onverwachte en dure belastingaanslagen krijgt.