Kosten van het aannemen van een werknemer in Nederland: De werkgeversgids voor 2026
Door Joost Hubregtse, Directeur, ICS Staffing & Payroll
Alle blogartikelen worden gecontroleerd en op feiten getoetst door onze arbeidsrechtjurist Zishan Hussain en onze directeur. Redactiestatuut
Door Joost Hubregtse, Payroll Director
Joost Hubregtse is Payroll Director bij ICSPayroll, de Nederlandse payroll- en EOR-specialist van Intercompany Solutions. Als ervaren payrollspecialist en voormalig Hoofd Payroll, houdt hij toezicht op aangiften loonheffingen, aanvragen 30%-regeling en naleving van de arbeidswetgeving voor internationale werkgevers.
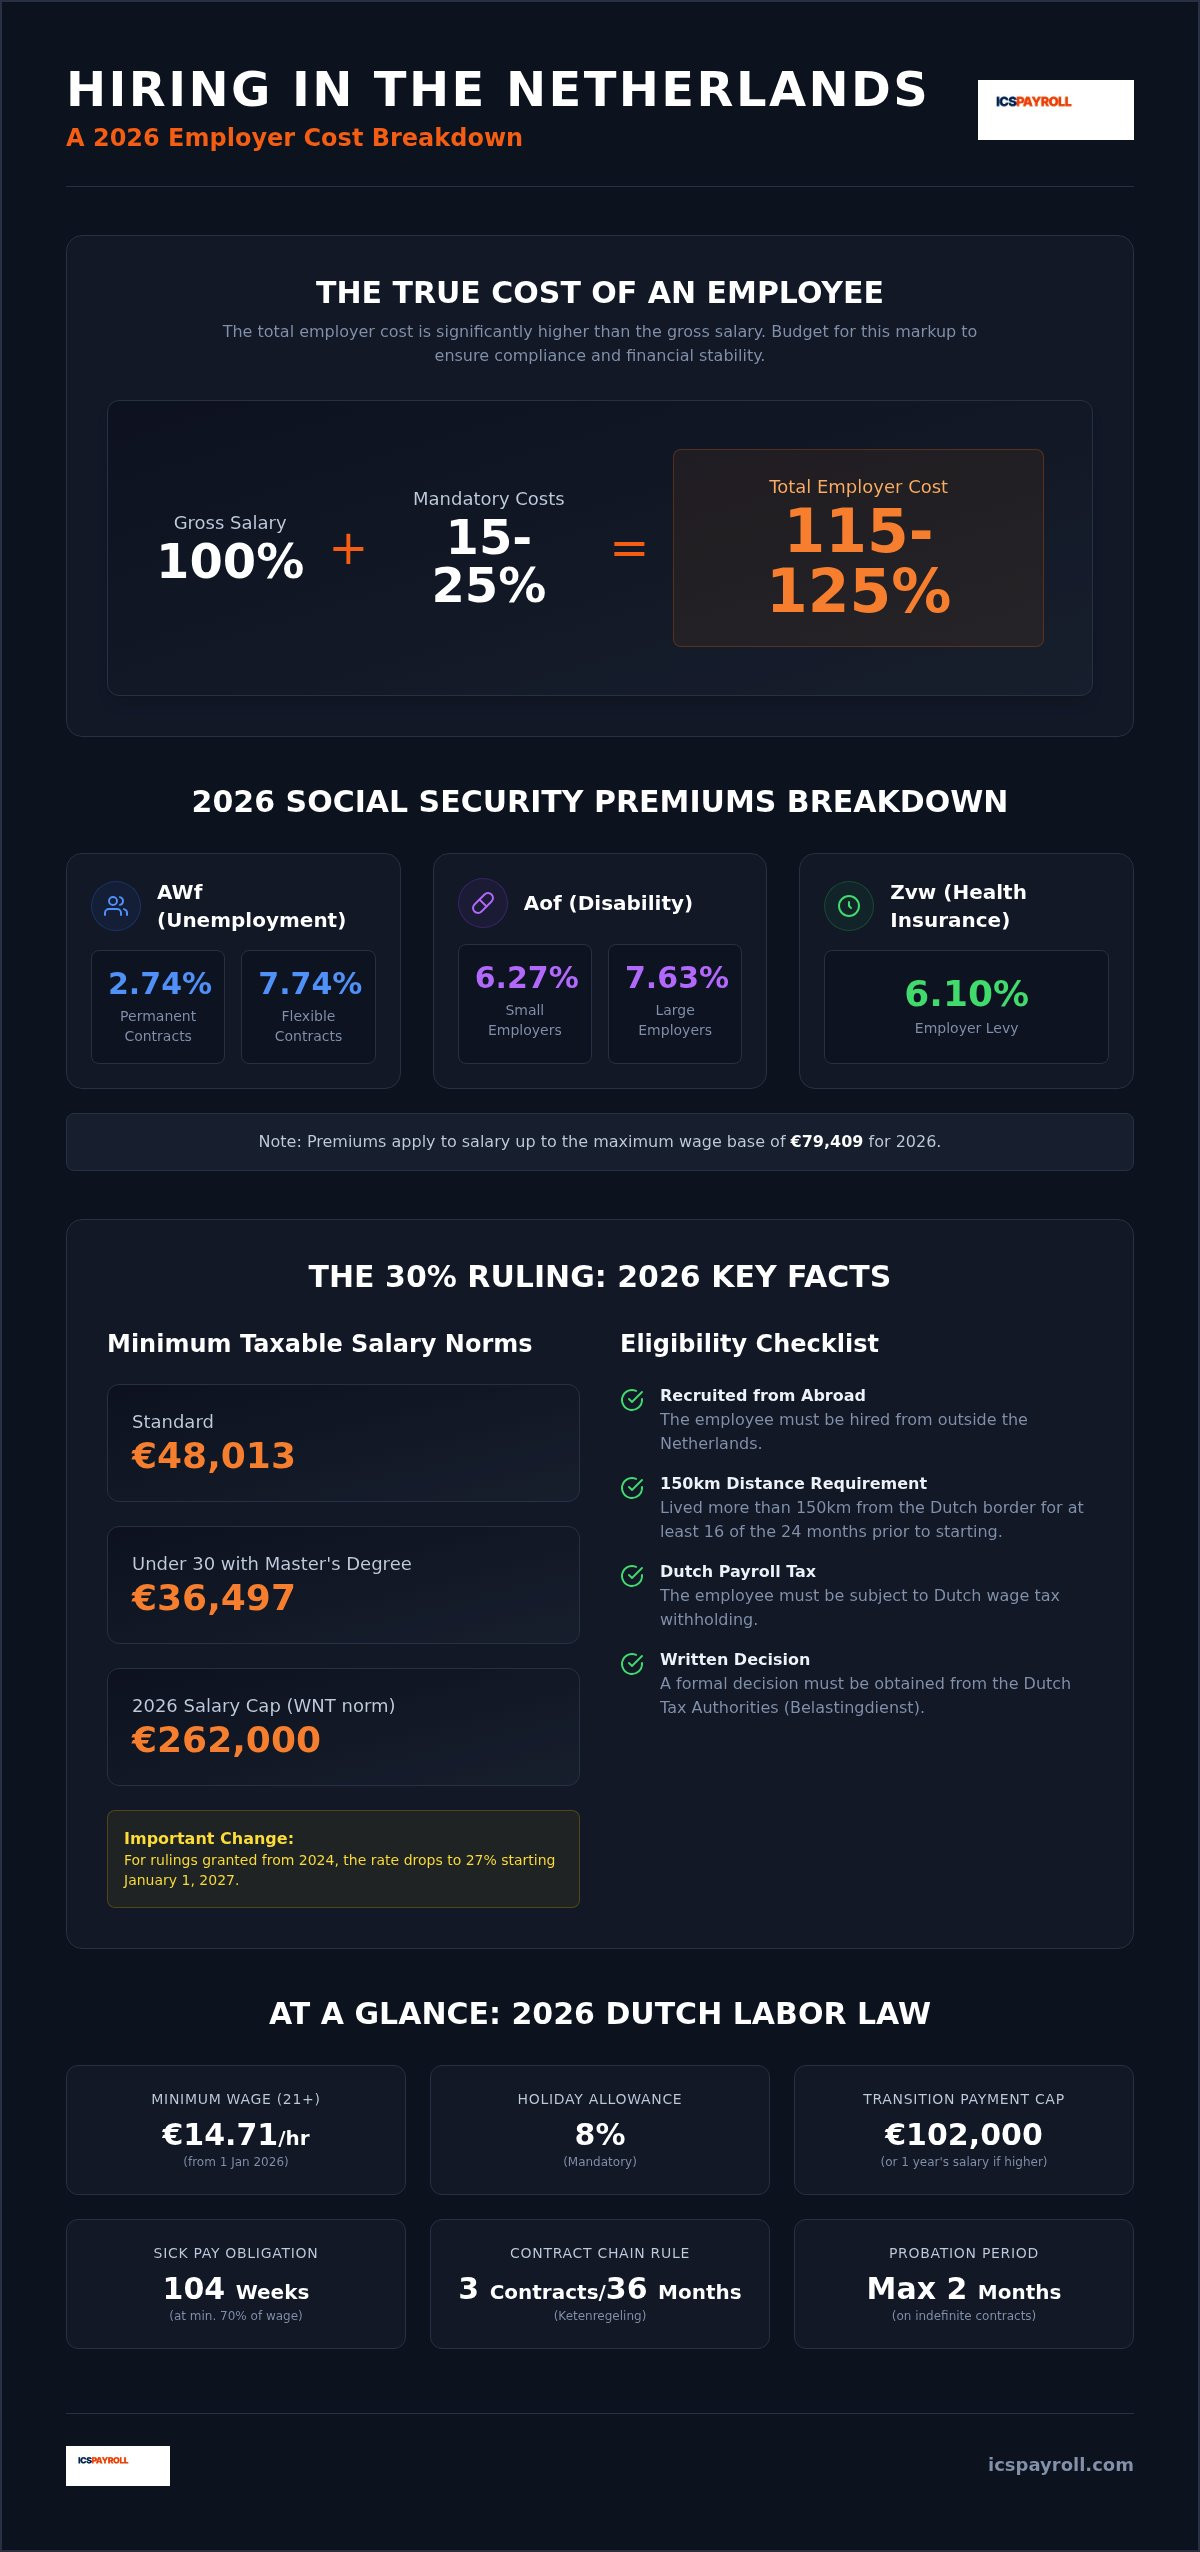
De werkelijke kosten van het aannemen van een werknemer in Nederland liggen doorgaans tussen de 115% en 125% van het brutosalaris, zodra alle verplichte werkgeversbijdragen zijn verrekend. Voor veel internationale bedrijven vertegenwoordigt deze overhead een aanzienlijke budgettaire variabele die vaak verkeerd wordt begrepen. Het succesvol beheren van de kosten van het aannemen van een werknemer in Nederland omvat het balanceren van wettelijke sociale premies, een verplichte vakantietoeslag van 8%, en de technische nuances van de 30%-regeling.
Het nauwkeurig berekenen van deze cijfers is essentieel voor het naleven van de Belastingdienst en het waarborgen van financiële stabiliteit op lange termijn. Deze gids voor 2026 neemt de administratieve last weg door een transparant overzicht te bieden van elke werkgeversverplichting. U krijgt een duidelijke procentuele vermenigvuldiger voor budgettering, een uitleg van de geactualiseerde salarisnormen van de 30%-regeling, en een strategie om lokaal talent aan te nemen zonder de noodzaak van een Nederlandse rechtspersoon. Wij bieden de technische zekerheid die nodig is om uw activiteiten met volledige gemoedsrust uit te breiden.
Belangrijkste Punten
- Bereken de totale kosten van het aannemen van een werknemer in Nederland door de opslag van 15% tot 25% op het brutosalaris voor wettelijke bijdragen te identificeren.
- Ontleed de verplichte werkgeverskosten voor sociale zekerheid voor 2026, inclusief de 6,10% Zvw-heffing en specifieke premies voor de AWf- en Aof-fondsen.
- Pas de salarisnormen van 2026 voor de 30%-regeling toe om internationaal talent aan te trekken en tegelijkertijd strikte naleving van de Nederlandse belastingdienst te waarborgen.
- Vergelijk de overhead van het oprichten van een Nederlandse BV met de snelheid en veiligheid van een Employer of Record-model om risico's van een Vaste Inrichting te vermijden.
- Stroomlijn uw budgetteringsproces door vakantietoeslag, pensioen en verzekeringskosten te consolideren in één, voorspelbare maandelijkse factuur.
Het berekenen van de totale kosten van het aannemen van personeel in Nederland
De Total Cost of Employment (TCOE) vertegenwoordigt de volledige financiële verplichting die een werkgever aangaat voor een werknemer, buiten het bedrag dat op een arbeidsovereenkomst staat vermeld. Op de Nederlandse markt is deze berekening veel complexer dan simpelweg een vast percentage voor belastingen optellen. Het omvat verplichte sociale verzekeringen, zorgpremies en specifieke arbeidswetgeving die variëren op basis van de branche en het type contract. Voor internationale bedrijven vereist het begrijpen van de werkelijke kosten van het aannemen van een werknemer in Nederland een verschuiving van het zien van het brutosalaris als de uiteindelijke uitgave naar het zien ervan als de basis van een veel grotere financiële piramide.
De meeste ervaren financiële functionarissen gebruiken een basisvermenigvuldiger van 130% tot 140% van het brutosalaris bij het budgetteren voor Nederlands personeel. Dit bereik biedt een noodzakelijke buffer voor wettelijke bijdragen, verplichte secundaire arbeidsvoorwaarden en administratieve overhead. Het niet budgetteren voor dit verschil leidt vaak tot aanzienlijke compliancerisico's of onverwachte kwartaaltekorten. Hoewel het brutosalaris het meest zichtbare bedrag is, worden de werkelijke kosten van het aannemen van een werknemer in Nederland sterk beïnvloed door de sociale bescherming die de lokale arbeidsmarkt kenmerkt.
De Nederlandse Minimumloonstandaarden voor 2026
Nederland hanteert een wettelijk uur minimumloon systeem dat tweemaal per jaar wordt geactualiseerd. Vanaf 1 januari 2026 bedraagt het tarief voor werknemers van 21 jaar en ouder EUR 14,71 per uur. Dit tarief is gepland voor een halfjaarlijkse aanpassing, stijgend naar EUR 14,99 per uur op 1 juli 2026. Deze uurtarieven vertalen zich direct in maandelijkse budgetvereisten. Voor een standaard werkweek van 40 uur bedraagt het initiële bruto minimumloon voor 2026 ongeveer EUR 2.549,73. Wanneer de verhoging in juli van kracht wordt, stijgt die maandelijkse basislijn naar ruwweg EUR 2.598,27. Werkgevers moeten deze data nauwlettend in de gaten houden om ervoor te zorgen dat de salarissystemen voldoen aan de Nederlandse wetgeving.
Brutosalaris versus Totale werkgeverskosten
Een veelvoorkomende valkuil voor buitenlandse bedrijven is het negeren van de verplichte 8% vakantietoeslag. Dit is geen discretionaire bonus; het is een wettelijke vereiste, berekend over het bruto jaarsalaris van de werknemer. De meeste werkgevers betalen dit in mei of juni als een eenmalig bedrag, hoewel het maandelijks kan worden uitgekeerd indien dit in het contract is gespecificeerd. Een andere cruciale factor is de transitievergoeding, die vanaf de eerste werkdag, inclusief de proeftijd, wordt opgebouwd. Het maximum voor deze vergoeding bedraagt in 2026 EUR 102.000, of één jaar brutosalaris indien dit hoger is. Bovendien voegen bijdragen aan het Nederlandse pensioenstelsel vaak nog eens 15,2% toe aan de lasten van de werkgever. Deze elementen bevestigen dat bij de budgettering veel meer dan alleen het basissalaris moet worden meegenomen.
Verplichte werkgeversbijdragen en sociale zekerheid
Het Nederlandse socialezekerheidsstelsel is een robuust netwerk dat voornamelijk wordt gefinancierd door werkgeversbijdragen. Hoewel de vorige sectie de basis kosten van het aannemen van een werknemer in Nederland vaststelde met een brede vermenigvuldiger, is een gedetailleerde blik op sociale verzekeringen vereist voor fiscale precisie. Deze premies zijn niet statisch; ze worden bepaald door de aard van de arbeidsovereenkomst en de omvang van uw personeelsbestand. Nauwkeurige rapportage is essentieel om retroactieve aanslagen van de Nederlandse belastingdienst te voorkomen.
Gedetailleerde uitsplitsing van sociale premies voor 2026
De Belastingdienst houdt toezicht op de inning van diverse belangrijke fondsen die de beroepsbevolking beschermen tegen werkloosheid en arbeidsongeschiktheid. Het AWf (Werkloosheidsfonds) is gesplitst om stabiliteit te stimuleren; vaste contracten worden belast met 2,74%, terwijl flexibele of tijdelijke contracten een tarief van 7,74% kennen. Daarnaast maakt het Aof (Arbeidsongeschiktheidsfonds) onderscheid tussen kleine werkgevers (6,27%) en grote werkgevers (7,63%). Voor 2026 is de werkgeversheffing voor de Zorgverzekeringswet (Zvw) vastgesteld op 6,10%. Het is belangrijk op te merken dat deze percentages alleen van toepassing zijn op salaris tot de maximale premiegrondslag van EUR 79.409. Inkomens boven deze drempel zijn niet onderworpen aan deze specifieke werkgeverspremies.
Ziekterisico en re-integratieverplichtingen
Het beheersen van de kosten van het aannemen van een werknemer in Nederland omvat ook de voorbereiding op langdurige ziekte. Op grond van art. 7:629 BW moet een werkgever ten minste 70% van het loon van een werknemer gedurende maximaal 104 weken blijven doorbetalen als deze arbeidsongeschikt is. Deze verplichting omvat een verplichte bodem van het minimumloon gedurende het eerste jaar. Naast de loondoorbetaling moet u ook voldoen aan de eisen van de Poortwachter. Dit omvat een formele re-integratieanalyse tegen week 6 en een concreet actieplan tegen week 8. Niet-naleving kan leiden tot aanzienlijke sancties van het UWV, waaronder een verlenging van de loondoorbetalingsplicht tot een derde jaar.
ICSPayroll helpt internationale bedrijven deze risico's te beperken via ons geconsolideerde payrollmodel. Door de dekking van het ziekterisico en re-integratieondersteuning te integreren in één dienst, elimineren we de administratieve complexiteit van het Nederlandse arbeidsrecht. U kunt uw Nederlandse payrollbeheer uitbesteden om ervoor te zorgen dat uw activiteiten volledig compliant blijven, zonder de noodzaak van interne juridische specialisten. Deze aanpak biedt een voorspelbare financiële structuur voor uw expansie, zodat u zich kunt richten op groei terwijl wij de technische aspecten van de sociale zekerheidsaangiften afhandelen.
De 30%-regeling: impact op kosten en salarisnormen
De 30%-regeling blijft het meest effectieve middel om de kosten van het aannemen van een werknemer in Nederland te beheren bij het werven van gespecialiseerd internationaal talent. Dit fiscale voordeel stelt werkgevers in staat een belastingvrije vergoeding te bieden van maximaal 30% van het brutosalaris. Het vermindert effectief het belastbare inkomen van de werknemer, terwijl hun netto-inkomen aanzienlijk toeneemt. Voor het bedrijf faciliteert dit vaak een competitiever aanbod zonder een evenredige toename van de totale werkgeverslasten. Het is een strategisch voordeel dat de wervingsbudgetten voor functies met veel vraag stabiliseert.
Geschiktheidscriteria voor het 30% belastingvoordeel
Strenge geschiktheidseisen gelden om ervoor te zorgen dat de regeling daadwerkelijke internationale werving ondersteunt. De kandidaat moet vanuit het buitenland worden geworven en gedurende ten minste 16 van de 24 maanden voorafgaand aan hun startdatum meer dan 150 kilometer van de Nederlandse grens hebben gewoond. Timing is cruciaal voor financiële planning. U moet de aanvraag bij de Belastingdienst indienen binnen vier maanden na de startdatum van de werknemer om ervoor te zorgen dat het voordeel met terugwerkende kracht geldt vanaf de eerste werkdag. Aanvragen die na dit venster worden ingediend, worden pas effectief vanaf de maand volgend op de aanvraag, wat resulteert in gemiste belastingbesparingen voor de eerste maanden.
Voor 2026 bepalen specifieke belastbare salarisnormen de hoogte van het beschikbare voordeel. Standaard aanwervingen moeten een belastbaar salaris van minimaal EUR 48.013 handhaven na aftrek. Werknemers onder de 30 met een erkende Masteropleiding profiteren van een lagere drempel van EUR 36.497. Het is belangrijk te begrijpen dat deze cijfers de belastbare basis vertegenwoordigen; om de volledige 30%-vergoeding te benutten, is doorgaans een brutosalaris van ongeveer EUR 68.590 vereist. Hoogverdienende leidinggevenden zijn ook onderworpen aan het WNT-plafond, dat de belastingvrije vergoeding beperkt tot een maximale salarisbasis van EUR 262.000 per 1 januari 2026.
Strategische kostenbesparingen voor werkgevers
Door de 30%-regeling correct toe te passen, kunt u superieure nettoresultaten bieden en tegelijkertijd de kosten van het aannemen van een werknemer in Nederland beheersen. U moet echter een duidelijk onderscheid maken tussen fiscale voordelen en immigratiestatus. Hoewel immigratiesponsoring wordt geregeld via onze erkende partner, is de 30%-regeling een afzonderlijke fiscale beslissing die uitsluitend door de Nederlandse Belastingdienst wordt toegekend. Professioneel toezicht is vereist om de overgang in 2027 te beheren. Voor regelingen die vanaf 2024 zijn toegekend, daalt het belastingvrije tarief op 1 januari 2027 naar 27%. Houders van vóór 2024 zijn vrijgesteld van deze verlaging, wat betekent dat uw langetermijnpayrollstrategie rekening moet houden met deze verschillende cohorten om voortdurende compliance en werknemerstevredenheid te waarborgen.
Strategische vergelijking: Nederlandse BV versus Employer of Record
Uitbreiden naar de Nederlandse markt vereist een duidelijke keuze tussen juridische onafhankelijkheid en operationele snelheid. Deze beslissing verandert fundamenteel de kosten van het aannemen van een werknemer in Nederland. Hoewel het oprichten van een lokale entiteit totale controle biedt, is de administratieve en fiscale overhead aanzienlijk. Voor veel internationale bedrijven biedt het Employer of Record (EOR) model een sneller, voorspelbaarder pad naar markttoegang zonder de last van lokale incorporatie.
Overhead- en compliancerisico's van een lokale entiteit
Een Nederlandse BV is een ingezeten belastingplichtige, wat het risico elimineert dat een buitenlands bedrijf wordt geclassificeerd als een Vaste Inrichting (VI). Deze status brengt echter aanzienlijke financiële en regulatoire verplichtingen met zich mee. Het oprichten van een BV vereist een initiële investering van ongeveer EUR 2.000. Lopende kosten voor boekhouding, jaarlijkse aangiften en juridisch onderhoud variëren doorgaans van EUR 3.000 tot 8.000 per jaar. Naast deze servicekosten moet u de Vennootschapsbelasting (VPB) beheren: 19% over belastbare winsten tot EUR 200.000 en 25,8% over alles daarboven.
De administratieve last stopt niet bij de vennootschapsbelasting. U bent verantwoordelijk voor de loonaangifte, die verschuldigd is op de laatste dag van elke maand. Het opstellen van gelokaliseerde arbeidsovereenkomsten en personeelshandboeken die voldoen aan de Nederlandse arbeidshervormingen vereist gespecialiseerd juridisch advies. Deze onzichtbare kosten kunnen duizenden euro's toevoegen aan uw initiële budget. Het intern beheren van deze taken leidt vaak af van de kerndoelen van het bedrijf en verhoogt het risico op niet-naleving van de Belastingdienst.
Het EOR-alternatief: efficiëntie en voorspelbaarheid
EOR-diensten bieden een gestroomlijnd alternatief dat de noodzaak van lokale incorporatie elimineert. U kunt talent aannemen in weken in plaats van maanden. Dit model consolideert de kosten van het aannemen van een werknemer in Nederland in één servicekosten. Deze kosten dekken de verplichte 8% vakantietoeslag en zorgen ervoor dat de transitievergoeding correct wordt opgebouwd vanaf dag één. Het elimineert de noodzaak om complexe sociale premies bij te houden of de standaard pensioenbijdrage van 15,2% onafhankelijk te beheren.
Door gebruik te maken van een EOR draagt u de last van ziekterisico en HR-administratie over aan een lokale expert. Dit biedt totale kostentransparantie, aangezien alle werkgeverslasten worden weerspiegeld in één maandelijkse factuur. U hoeft zich geen zorgen te maken over de specifieke nuances van het Nederlandse arbeidsrecht of de technische aspecten van het aanvraagproces voor de 30%-regeling. De EOR behandelt deze complexiteiten, zodat u uw team met volledige gemoedsrust kunt uitbreiden.
Als u de vertragingen en overhead van het oprichten van een rechtspersoon wilt vermijden, kunt u een offerte voor een Nederlandse EOR aanvragen om te zien hoe ons payrollfactormodel uw internationale expansie vereenvoudigt.
Stroomlijnen van Nederlandse personeelskosten met ICSPayroll
Het beheren van de kosten van het aannemen van een werknemer in Nederland vereist een verschuiving van gefragmenteerde administratie naar een geconsolideerd financieel model. ICSPayroll maakt gebruik van een eigen "Payroll Factor"-model dat is ontworpen om de complexiteit van het Nederlandse arbeidsrecht te elimineren. In plaats van tientallen individuele premies en opbouwposten te volgen, ontvangt u één maandelijkse factuur op basis van een transparante vermenigvuldiger van het brutosalaris. Dit model biedt de technische zekerheid die nodig is voor nauwkeurige wereldwijde budgettering, terwijl de administratieve last van uw interne HR-team wordt weggenomen.
Transparante prijzen: geen verrassingen, geen aparte kosten
De payroll factor is een all-inclusive bedrag. Het dekt de verplichte 8% vakantietoeslag, de standaard pensioenbijdrage van 15,2% en alle werkgeverssociale premies die in eerdere secties zijn besproken. Dit model absorbeert ook het financiële risico van ziekte. Als een werknemer ziek wordt, worden de kosten die gepaard gaan met de 104 weken loondoorbetaling en de verplichte Poortwachter re-integratieondersteuning binnen de service beheerd. U krijgt één aanspreekpunt voor alle compliancekwesties, van loonaangiften tot aanvragen voor de 30%-regeling.
Uw team krijgt ook toegang tot een beveiligd online werknemersportaal. Deze digitale interface stelt werknemers in staat om zelfstandig toegang te krijgen tot hun loonstroken en arbeidsovereenkomsten, wat het aantal routinematige HR-vragen vermindert. Deze mensgerichte aanpak zorgt ervoor dat, terwijl de technologie de verwerkingssnelheid beheert, een toegewijde expert verantwoordelijk blijft voor de nauwkeurige wettelijke normen die door de Belastingdienst worden vereist. U krijgt een stabilisatie van uw kosten zonder het onpersoonlijke karakter van grootschalige outsourcingbedrijven.
Volgende stappen voor het aannemen van personeel in Nederland
Snelheid is een cruciaal voordeel in de moderne talentmarkt. Terwijl het oprichten van een Nederlandse BV maanden van juridische voorbereiding kan kosten, maakt ons EOR-model een operationele opzet in slechts enkele weken mogelijk. Als uw expansie internationaal talent vereist, wordt immigratiesponsoring geregeld via onze erkende partner. Deze samenwerking maakt versnelde HSM visumverwerking mogelijk met een typische doorlooptijd van ongeveer drie weken. Dit zorgt ervoor dat uw sleutelpersoneel hun functie kan starten zonder de typische vertragingen die gepaard gaan met grensoverschrijdende aanwerving.
U kunt uw expansie starten door een offerte op maat aan te vragen. Wij bieden binnen 24 uur na uw aanvraag een volledige uitsplitsing van de kosten van het aannemen van een werknemer in Nederland. Deze snelle reactie stelt u in staat om van nieuwsgierigheid naar vertrouwen over te gaan met klinische precisie. Zodra de offerte is goedgekeurd, regelen wij het hele onboardingproces, zodat vanaf dag één volledige naleving van de Nederlandse belastingplichtige vereisten is gewaarborgd. U kunt zich concentreren op uw kernbedrijfsdoelstellingen, terwijl wij de technische aspecten van het Nederlandse payrollsysteem beheren.
Huur met vertrouwen in Nederland met ICSPayroll
Versnel uw Nederlandse expansie met technische zekerheid
Het beheersen van de kosten van het aannemen van een werknemer in Nederland is een voorwaarde voor succesvolle internationale expansie. U beschikt nu over het technische kader om de 130% tot 140% vermenigvuldiger te berekenen die nodig is voor een compliant Nederlands budget. Door rekening te houden met de pensioennorm van 15,2% en de getrapte sociale premies van 2026, beschermt u uw organisatie tegen onvoorziene fiscale aansprakelijkheden. Of u nu kiest voor het oprichten van een lokale BV of de snelheid van een Employer of Record benut, naleving van de Belastingdienst blijft uw primaire doelstelling.
ICSPayroll biedt de stabilisatie die uw bedrijf nodig heeft om deze markt met vertrouwen te betreden. We consolideren alle sociale zekerheid, vakantietoeslag en ziekterisico in één duidelijke maandelijkse factuur; er zijn geen verrassingen of verborgen administratiekosten. Dit zorgt ervoor dat u volledig voldoet aan de Nederlandse loonbelasting en de 30%-regeling, terwijl uw operationele opzet binnen enkele weken is afgerond. Het is de meest efficiënte manier om toptalent veilig te stellen zonder de vertragingen van de oprichting van een entiteit.
Ontvang binnen 24 uur een offerte op maat voor het aannemen van personeel in Nederland en zet de eerste stap naar een naadloze en veilige Nederlandse operatie. We kijken ernaar uit om uw groei in Nederland te ondersteunen.
Veelgestelde Vragen
Wat zijn de totale werkgeverskosten bovenop een brutosalaris in Nederland?
De totale werkgeverskosten variëren doorgaans van 115% tot 125% van het brutosalaris. Dit percentage omvat wettelijke sociale premies, de verplichte 8% vakantietoeslag en pensioenbijdragen. Bij het berekenen van de kosten van het aannemen van een werknemer in Nederland moet u ook rekening houden met de opbouw van de transitievergoeding en verzekering voor ziekterisico's. Het gebruik van een geconsolideerd payrollmodel zorgt ervoor dat deze variabelen worden beheerd onder één, voorspelbare maandelijkse factuur.
Hoe hoog is de verplichte vakantietoeslag in Nederland voor 2026?
De wettelijke vakantietoeslag bedraagt 8% van het bruto jaarsalaris van de werknemer. De meeste werkgevers keren dit in mei of juni uit als een eenmalig bedrag, hoewel alternatieve maandelijkse betalingen in de arbeidsovereenkomst kunnen worden overeengekomen. Deze toeslag is een wettelijke vereiste voor alle werknemers, inclusief die met een tijdelijk of parttime contract. Het vormt een kerncomponent van de totale kosten van het aannemen van een werknemer in Nederland en moet vanaf dag één worden gebudgetteerd.
Wat zijn de salarisvereisten voor de 30%-regeling in 2026?
Voor 2026 is de standaard belastbare salarisnorm €48.013 na de belastingvrije aftrek. Werknemers onder de 30 jaar met een erkend Masterdiploma hebben een lagere belastbare drempel van €36.497. Om in aanmerking te komen voor de volledige 30%-regeling is doorgaans een brutosalaris van ongeveer €68.590 vereist. Deze normen worden strikt gehandhaafd door de Belastingdienst en staan los van de vereisten voor immigratiesponsoring die via onze erkende partner wordt geregeld.
Is een pensioenregeling verplicht voor werknemers in Nederland?
Hoewel niet elke sector een verplicht bedrijfstakpensioenfonds heeft, is het bieden van een marktconform pensioen een standaardvereiste voor het aantrekken en behouden van internationaal talent. Een typische werkgeversbijdrage is 15,2% van het brutosalaris. ICSPayroll omvat deze 15,2% bijdrage binnen onze geconsolideerde payrollfactor om ervoor te zorgen dat uw secundaire arbeidsvoorwaardenpakket competitief en volledig compliant blijft met de Nederlandse arbeidsnormen. Dit vermindert de administratieve last van het onafhankelijk beheren van meerdere particuliere pensioenuitvoerders.
Hoe lang duurt het om een werknemer aan te nemen in Nederland zonder BV?
U kunt personeel in weken, niet in maanden, aannemen door gebruik te maken van een Employer of Record (EOR)-service. Dit model stelt u in staat om talent in Nederland aan te nemen zonder een lokale rechtspersoon op te richten. De operationele opzet is binnen enkele weken afgerond en offertes op maat worden binnen 24 uur verstrekt. Voor niet-Schengenpersoneel wordt de versnelde HSM-visumverwerking geregeld via onze erkende partner, waarbij de meeste vergunningen doorgaans binnen ongeveer drie weken worden verleend.
Wat is de maximale transitievergoeding in Nederland voor 2026?
De wettelijke transitievergoeding is voor 2026 gemaximeerd op €102.000, of één jaarsalaris bruto indien dit bedrag hoger is. Deze vergoeding wordt opgebouwd vanaf de eerste werkdag en is verplicht bij alle beëindigingen van het dienstverband die door de werkgever worden geïnitieerd. Het beheren van deze opbouw is essentieel voor langetermijnbudgettering en risicobeperking. Ons payrollmodel omvat het beheer van de transitievergoeding om ervoor te zorgen dat deze bedragen gedurende de gehele duur van de arbeidsrelatie nauwkeurig worden verantwoord.
Hoe werkt ziekteverzuim voor werkgevers in Nederland?
Nederlandse werkgevers zijn wettelijk verplicht om minimaal 70% van het salaris van een werknemer gedurende maximaal 104 weken door te betalen tijdens ziekte. In het eerste jaar mag deze betaling niet onder het wettelijk minimumloon dalen. Werkgevers moeten ook voldoen aan de Wet verbetering poortwachter, die formele re-integratieplannen vereist vanaf week 8 van ziekte. ICSPayroll absorbeert dit ziekterisico en beheert alle re-integratieondersteuning, waardoor uw bedrijf wordt beschermd tegen de financiële gevolgen van langdurige afwezigheid.
Wat is een payrollfactor en hoe vereenvoudigt deze de personeelskosten?
Een payrollfactor is een transparante vermenigvuldiger die wordt toegepast op het brutosalaris van een werknemer om alle werkgeverskosten in één maandelijkse factuur te consolideren. Dit ene cijfer omvat de 8% vakantietoeslag, 15,2% pensioen, sociale premies en ziekterisicoverzekering. Het omvat ook HR-administratie en toegang tot een online werknemersportaal. Dit model elimineert verrassingskosten en vereenvoudigt de wereldwijde budgettering door een duidelijke, voorspelbare kostenstructuur te bieden voor uw Nederlandse activiteiten.
Artikel door
Joost Hubregtse
Joost Hubregtse is directeur van ICS Staffing & Payroll B.V., de volledige dochteronderneming van Intercompany Solutions achter ICS Payroll. Hij is verantwoordelijk voor Employer of Record en Nederlandse payroll-diensten: arbeidsovereenkomsten, loonheffingen en sociale zekerheidsaangiften, vakantietoeslag, pensioen, ziekteverzuim en CAO-conformiteit, met onboarding mogelijk binnen 48 uur.
Veelgestelde vragen
De totale werkgeverskosten variëren doorgaans van 115% tot 125% van het brutosalaris. Dit percentage omvat wettelijke sociale premies, de verplichte 8% vakantietoeslag en pensioenbijdragen. Bij het berekenen van de kosten van het aannemen van een werknemer in Nederland moet u ook rekening houden met de opbouw van de transitievergoeding en verzekering voor ziekterisico's. Het gebruik van een geconsolideerd payrollmodel zorgt ervoor dat deze variabelen worden beheerd onder één, voorspelbare maandelijkse factuur.
De wettelijke vakantietoeslag bedraagt 8% van het bruto jaarsalaris van de werknemer. De meeste werkgevers keren dit in mei of juni uit als een eenmalig bedrag, hoewel alternatieve maandelijkse betalingen in de arbeidsovereenkomst kunnen worden overeengekomen. Deze toeslag is een wettelijke vereiste voor alle werknemers, inclusief die met een tijdelijk of parttime contract. Het vormt een kerncomponent van de totale kosten van het aannemen van een werknemer in Nederland en moet vanaf dag één worden gebudgetteerd.
Voor 2026 is de standaard belastbare salarisnorm €48.013 na de belastingvrije aftrek. Werknemers onder de 30 jaar met een erkend Masterdiploma hebben een lagere belastbare drempel van €36.497. Om in aanmerking te komen voor de volledige 30%-regeling is doorgaans een brutosalaris van ongeveer €68.590 vereist. Deze normen worden strikt gehandhaafd door de Belastingdienst en staan los van de vereisten voor immigratiesponsoring die via onze erkende partner wordt geregeld.
Hoewel niet elke sector een verplicht bedrijfstakpensioenfonds heeft, is het bieden van een marktconform pensioen een standaardvereiste voor het aantrekken en behouden van internationaal talent. Een typische werkgeversbijdrage is 15,2% van het brutosalaris. ICSPayroll omvat deze 15,2% bijdrage binnen onze geconsolideerde payrollfactor om ervoor te zorgen dat uw secundaire arbeidsvoorwaardenpakket competitief en volledig compliant blijft met de Nederlandse arbeidsnormen. Dit vermindert de administratieve last van het onafhankelijk beheren van meerdere particuliere pensioenuitvoerders.
U kunt personeel in weken, niet in maanden, aannemen door gebruik te maken van een Employer of Record (EOR)-service. Dit model stelt u in staat om talent in Nederland aan te nemen zonder een lokale rechtspersoon op te richten. De operationele opzet is binnen enkele weken afgerond en offertes op maat worden binnen 24 uur verstrekt. Voor niet-Schengenpersoneel wordt de versnelde HSM-visumverwerking geregeld via onze erkende partner, waarbij de meeste vergunningen doorgaans binnen ongeveer drie weken worden verleend.
De wettelijke transitievergoeding is voor 2026 gemaximeerd op €102.000, of één jaarsalaris bruto indien dit bedrag hoger is. Deze vergoeding wordt opgebouwd vanaf de eerste werkdag en is verplicht bij alle beëindigingen van het dienstverband die door de werkgever worden geïnitieerd. Het beheren van deze opbouw is essentieel voor langetermijnbudgettering en risicobeperking. Ons payrollmodel omvat het beheer van de transitievergoeding om ervoor te zorgen dat deze bedragen gedurende de gehele duur van de arbeidsrelatie nauwkeurig worden verantwoord.
Nederlandse werkgevers zijn wettelijk verplicht om minimaal 70% van het salaris van een werknemer gedurende maximaal 104 weken door te betalen tijdens ziekte. In het eerste jaar mag deze betaling niet onder het wettelijk minimumloon dalen. Werkgevers moeten ook voldoen aan de Wet verbetering poortwachter, die formele re-integratieplannen vereist vanaf week 8 van ziekte. ICSPayroll absorbeert dit ziekterisico en beheert alle re-integratieondersteuning, waardoor uw bedrijf wordt beschermd tegen de financiële gevolgen van langdurige afwezigheid.
Een payrollfactor is een transparante vermenigvuldiger die wordt toegepast op het brutosalaris van een werknemer om alle werkgeverskosten in één maandelijkse factuur te consolideren. Dit ene cijfer omvat de 8% vakantietoeslag, 15,2% pensioen, sociale premies en ziekterisicoverzekering. Het omvat ook HR-administratie en toegang tot een online werknemersportaal. Dit model elimineert verrassingskosten en vereenvoudigt de wereldwijde budgettering door een duidelijke, voorspelbare kostenstructuur te bieden voor uw Nederlandse activiteiten.