Custo de Contratação de um Trabalhador nos Países Baixos: O Guia do Empregador para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Por Joost Hubregtse, Diretor de Processamento Salarial
Joost Hubregtse é Diretor de Processamento Salarial na ICSPayroll, a divisão especializada em payroll e EOR holandês da Intercompany Solutions. Especialista de carreira em processamento salarial e antigo Head of Payroll, supervisiona as declarações de retenção na fonte sobre rendimentos do trabalho, pedidos de aplicação do regime dos 30% e a conformidade laboral para empregadores internacionais.
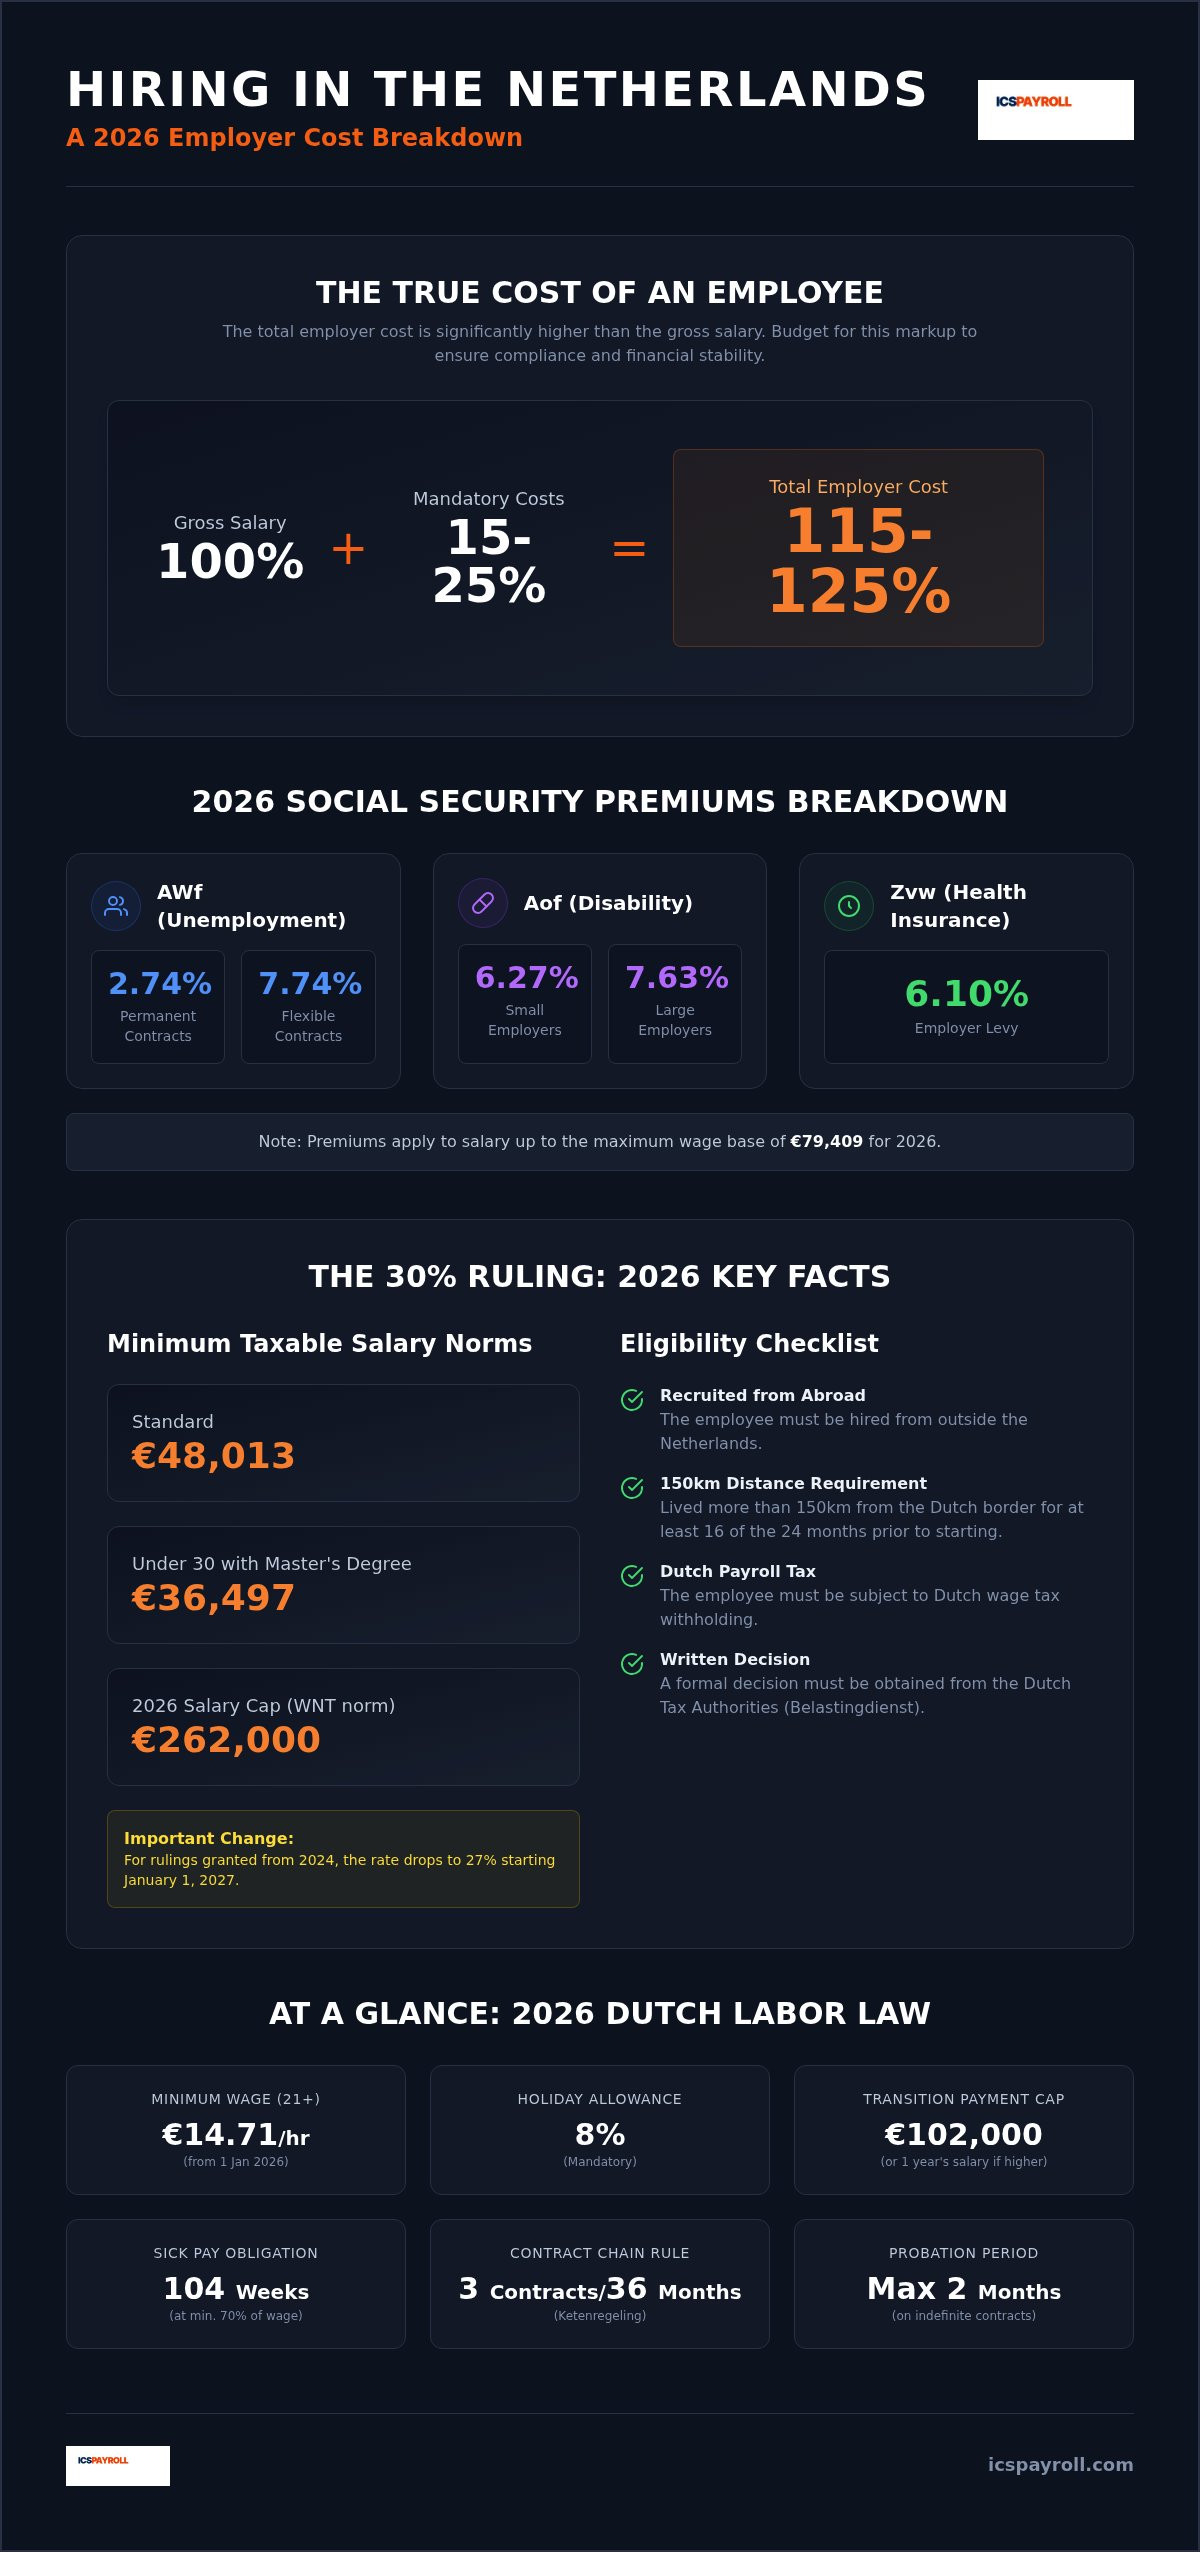
O custo real de contratação de um trabalhador nos Países Baixos varia habitualmente entre 115% e 125% do salário bruto, após o cálculo de todas as contribuições obrigatórias do empregador. Para muitas empresas internacionais, estes encargos adicionais representam uma variável orçamental significativa que é frequentemente mal compreendida. A gestão eficaz do custo de contratação de um trabalhador nos Países Baixos exige equilibrar as contribuições obrigatórias para a segurança social, o subsídio de férias legal de 8% e as especificidades técnicas do regime dos 30%.
Calcular estes valores com exatidão é essencial para assegurar a conformidade perante a Belastingdienst e garantir a estabilidade financeira a longo prazo. Este guia para 2026 elimina a complexidade administrativa, apresentando uma discriminação transparente de cada obrigação do empregador. Obterá um multiplicador percentual claro para orçamentação, uma explicação das normas salariais atualizadas para o regime dos 30% e uma estratégia para contratar talento local sem a necessidade de constituir uma entidade jurídica holandesa. Proporcionamos a certeza técnica necessária para expandir as suas operações com total tranquilidade.
Principais Conclusões
- Calcule o custo total de contratação de um trabalhador nos Países Baixos identificando o acréscimo de 15% a 25% sobre o salário bruto necessário para as contribuições legais.
- Conheça a discriminação das contribuições obrigatórias para a segurança social a cargo do empregador para 2026, incluindo a taxa de 6,10% da Zvw e as quotizações específicas para os fundos AWf e Aof.
- Aplique os critérios salariais de 2026 para o regime dos 30% de modo a atrair talento internacional, mantendo uma conformidade rigorosa com a administração fiscal holandesa.
- Compare os custos de constituição de uma BV holandesa com a rapidez e a segurança de um modelo de Employer of Record para mitigar os riscos de Estabelecimento Estável.
- Otimize o seu planeamento orçamental consolidando o subsídio de férias, a pensão e os custos com seguros numa fatura mensal única e previsível.
Cálculo do Custo Total de Emprego nos Países Baixos
O Custo Total de Emprego (Total Cost of Employment – TCOE) representa o compromisso financeiro global que um empregador assume para além do montante estabelecido no contrato de trabalho. No mercado holandês, este cálculo vai muito além de uma simples adição de uma percentagem fixa para impostos. Inclui os regimes obrigatórios de segurança social, contribuições para a saúde e requisitos específicos do direito do trabalho que variam de acordo com o setor de atividade e a tipologia contratual. Para as empresas internacionais, compreender o verdadeiro custo de contratação de um trabalhador nos Países Baixos exige deixar de encarar o salário bruto como o encargo final e compreendê-lo como a base de uma pirâmide financeira substancialmente mais ampla.
A maioria dos diretores financeiros experientes utiliza um multiplicador de referência de 130% a 140% do salário bruto no planeamento orçamental de equipas nos Países Baixos. Esta margem assegura a reserva necessária para contribuições legais, benefícios obrigatórios e despesas administrativas. Não prever esta diferença resulta frequentemente em graves contingências de conformidade ou em desvios orçamentais trimestrais inesperados. Embora o salário bruto seja a parcela mais visível, o verdadeiro custo de contratação de um trabalhador nos Países Baixos é fortemente influenciado pelo sistema de proteção social que rege o mercado laboral local.
As Normas do Salário Mínimo Holandês para 2026
Os Países Baixos aplicam um regime de salário mínimo legal por hora que é atualizado semestralmente. A 1 de janeiro de 2026, o valor para trabalhadores com 21 ou mais anos de idade está fixado em 14,71 EUR por hora. Este montante está sujeito a um ajustamento a meio do ano, passando para 14,99 EUR por hora a 1 de julho de 2026. Estas taxas horárias refletem-se diretamente nos orçamentos mensais. Para uma semana de trabalho padrão de 40 horas, o salário mínimo bruto mensal inicial para 2026 é de aproximadamente 2.549,73 EUR. Quando o aumento de julho entrar em vigor, esse valor base mensal sobe para cerca de 2.598,27 EUR. Os empregadores devem acompanhar atentamente estas datas para assegurar que os sistemas de processamento salarial cumprem a legislação holandesa.
Salário Bruto vs. Custo Total do Empregador
Um erro comum das empresas estrangeiras reside em ignorar o subsídio de férias obrigatório de 8% (vakantiegeld). Não se trata de uma gratificação discricionária; é uma imposição legal calculada com base no salário bruto anual do trabalhador. A generalidade dos empregadores efetua este pagamento de uma só vez em maio ou junho, embora possa ser distribuído mensalmente caso conste expressamente do contrato. Outro fator crucial é a indemnização de transição (transitievergoeding), que se vence a partir do primeiro dia de trabalho, incluindo o período experimental. O teto máximo legal para esta compensação em 2026 é de 102.000 EUR, ou o equivalente a um ano de salário bruto, caso este seja superior. Adicionalmente, as contribuições para o sistema de pensões holandês acrescentam frequentemente mais 15,2% aos encargos do empregador. Estes elementos confirmam que a orçamentação deve abranger muito mais do que a retribuição base.
Contribuições Obrigatórias do Empregador e Segurança Social
O sistema de segurança social holandês é uma estrutura sólida financiada sobretudo por contribuições patronais. Se a secção anterior definiu a base do custo de contratação de um trabalhador nos Países Baixos através de um multiplicador geral, uma análise detalhada dos seguros sociais torna-se indispensável para a exatidão financeira. Estas contribuições não são fixas: variam consoante o tipo de contrato de trabalho e a dimensão da empresa. O cumprimento rigoroso das obrigações declarativas é essencial para evitar liquidações adicionais retroativas por parte da autoridade tributária holandesa (Belastingdienst).
Detalhamento das Contribuições Sociais para 2026
A Belastingdienst fiscaliza a cobrança para vários fundos essenciais que protegem a força de trabalho contra o desemprego e a incapacidade. O AWf (Fundo de Desemprego) apresenta taxas diferenciadas para incentivar a estabilidade laboral: os contratos sem termo são tributados a 2,74%, ao passo que os contratos a termo ou regimes flexíveis suportam uma taxa de 7,74%. Adicionalmente, o Aof (Fundo de Incapacidade) distingue entre pequenas empresas (6,27%) e médias/grandes empresas (7,63%). Para 2026, a contribuição do empregador no âmbito da Lei do Seguro de Saúde (Zvw) situa-se nos 6,10%. É importante notar que estas percentagens incidem apenas sobre o salário até à base máxima de incidência contributiva de 79.409 EUR. Os rendimentos que excedam este limite não estão sujeitos a estas contribuições patronais específicas.
Risco de Doença e Obrigações de Reintegração
A gestão do custo de contratação de um trabalhador nos Países Baixos implica igualmente a prevenção para situações de doença prolongada. Ao abrigo do Artigo 7:629 do Código Civil holandês (BW), o empregador é obrigado a continuar a pagar pelo menos 70% da remuneração do trabalhador durante um período de até 104 semanas em caso de baixa médica. Esta obrigação prevê um montante mínimo correspondente ao salário mínimo legal durante o primeiro ano. Para além da manutenção do vencimento, é obrigatório cumprir as exigências da Lei de Proteção de Acesso ao Emprego (Wet verbetering poortwachter). Isto requer uma análise formal de reintegração até à 6.ª semana e um plano de ação concreto até à 8.ª semana. O incumprimento destas regras pode originar sanções pesadas por parte do UWV, incluindo a imposição do pagamento do salário por um terceiro ano consecutivo.
A ICSPayroll apoia as empresas internacionais na mitigação destes riscos através do nosso modelo integrado de processamento salarial. Ao agregar a cobertura do risco de doença e o apoio à reintegração num único serviço, eliminamos a complexidade inerente ao direito laboral holandês. Pode optar por externalizar a gestão do payroll holandês para garantir a total conformidade das suas operações sem necessidade de dispor de juristas internos. Esta abordagem garante uma estrutura financeira previsível para a sua expansão, permitindo que a sua equipa se foque no crescimento do negócio enquanto gerimos as formalidades da segurança social.
O Regime dos 30%: Impacto nos Custos e Critérios Salariais
O regime dos 30% (30%-regeling) mantém-se como o mecanismo mais vantajoso na gestão do custo de contratação de um trabalhador nos Países Baixos na seleção de perfis internacionais qualificados. Este incentivo fiscal faculta ao empregador a concessão de um subsídio isento de impostos até 30% do salário bruto. Na prática, diminui o rendimento coletável do trabalhador e aumenta significativamente o seu salário líquido disponível. Para a empresa, isto traduz-se frequentemente na apresentação de uma proposta contratual mais competitiva sem um acréscimo proporcional dos encargos patronais totais. É uma ferramenta estratégica que estabiliza os orçamentos de recrutamento para funções de elevada procura.
Critérios de Elegibilidade para o Benefício Fiscal dos 30%
Existem requisitos de elegibilidade rigorosos para assegurar que o benefício se destina a contratações internacionais comprovadas. O profissional tem de ser recrutado no estrangeiro e ter residido a mais de 150 quilómetros da fronteira holandesa durante pelo menos 16 dos 24 meses anteriores ao início de funções. O cumprimento dos prazos é determinante para o planeamento orçamental. O requerimento tem de ser submetido à Belastingdienst no prazo máximo de quatro meses após a data de início do contrato para que o benefício retroaja ao primeiro dia de trabalho. Candidaturas entregues fora deste prazo apenas produzem efeitos a partir do mês seguinte ao do pedido, implicando a perda das poupanças fiscais relativas aos meses iniciais.
Em 2026, normas específicas de salário tributável estabelecem o limiar mínimo de acesso ao incentivo. As contratações gerais devem apresentar um salário tributável mínimo de 48.013 EUR após a dedução. Trabalhadores com idade inferior a 30 anos e titulares de um mestrado reconhecido beneficiam de um limiar reduzido de 36.497 EUR. Importa salientar que estes montantes se referem à base tributável; para usufruir integralmente da isenção de 30%, é exigido habitualmente um salário bruto aproximado de 68.590 EUR. Os quadros executivos e profissionais com remunerações mais elevadas estão igualmente vinculados ao teto da norma WNT, que limita a isenção fiscal a um salário base máximo de 262.000 EUR a partir de 1 de janeiro de 2026.
Poupanças Estratégicas de Custos para Empregadores
A correta aplicação do regime dos 30% permite oferecer um rendimento líquido bastante atrativo ao mesmo tempo que mantém sob controlo o custo de contratação de um trabalhador nos Países Baixos. Contudo, é fundamental distinguir os benefícios fiscais do estatuto de imigração. Enquanto a concessão de vistos de trabalho é tratada através do nosso parceiro credenciado, o regime dos 30% decorre de uma decisão fiscal autónoma atribuída em exclusivo pela autoridade tributária holandesa. É fundamental assegurar um acompanhamento técnico para planear a transição que entrará em vigor em 2027. Para as concessões atribuídas a partir de 2024, a percentagem de isenção descerá para 27% a 1 de janeiro de 2027. Os beneficiários com decisões anteriores a 2024 estão salvaguardados desta redução, pelo que a sua estratégia salarial a longo prazo terá de gerir estes grupos distintos de forma a salvaguardar a conformidade e a motivação dos colaboradores.
Comparação Estratégica: BV Holandesa vs. Employer of Record
A entrada no mercado dos Países Baixos exige uma opção consciente entre autonomia societária e agilidade operacional. Esta decisão molda de forma substancial o custo de contratação de um trabalhador nos Países Baixos. Embora a criação de uma filial local conceda controlo integral, as despesas administrativas e os custos de estrutura associados são elevados. Para inúmeras empresas internacionais, a contratação através de Employer of Record (EOR) proporciona um caminho mais rápido e seguro de inserção no mercado, sem as complexidades de uma constituição societária local.
Custos Fixos e Riscos de Conformidade de uma Entidade Local
Uma sociedade de responsabilidade limitada holandesa (BV) é considerada residente fiscal, o que afasta o risco de uma empresa estrangeira ser considerada um Estabelecimento Estável (Permanent Establishment – PE). No entanto, este formato acarreta exigências financeiras e regulatórias pesadas. A constituição de uma BV envolve um investimento inicial na ordem dos 2.000 EUR. A manutenção corrente com serviços de contabilidade, fecho de contas e conformidade societária situa-se habitualmente entre 3.000 EUR e 8.000 EUR por ano. Acresce ainda o Imposto sobre o Rendimento das Pessoas Coletivas (IRC/CIT): 19% sobre os lucros tributáveis até 200.000 EUR e 25,8% sobre o montante remanescente.
As obrigações legais não se limitam à fiscalidade corporativa. É imperativo entregar a declaração mensal de retenções salariais (loonaangifte) no último dia de cada mês. A elaboração de minutas de contratos de trabalho locais e regulamentos internos ajustados às constantes alterações da lei laboral holandesa exige o suporte de advogados especializados. Estas despesas indiretas representam facilmente vários milhares de euros no orçamento de arranque. Gerir estes processos internamente dispersa o foco comercial e potencia o risco de infrações fiscais junto da Belastingdienst.
A Alternativa EOR: Eficiência e Previsibilidade
As soluções de EOR representam uma solução flexível que dispensa a constituição de estruturas jurídicas locais, permitindo integrar novos colaboradores em semanas e não em meses. Este formato simplifica o custo de contratação de um trabalhador nos Países Baixos através de uma taxa de serviço única. Esta tarifa engloba o subsídio legal de férias de 8% e assegura a constituição correta das reservas para a indemnização de transição desde o primeiro dia. Elimina a necessidade de calcular percentagens avulsas de segurança social ou de gerir de forma independente a contribuição padrão de 15,2% para o plano de pensões.
Ao delegar no EOR, transfere as obrigações ligadas ao risco de doença e à administração de recursos humanos para especialistas locais. Desta forma, obtém total visibilidade dos custos, uma vez que todas as obrigações patronais são integradas numa fatura mensal individualizada. Deixa de ter de dominar os detalhes dos acordos coletivos (CAO) ou a burocracia associada ao regime dos 30%. O fornecedor de EOR assume a gestão dessas matérias, permitindo fazer crescer a sua organização com total segurança.
Para evitar perdas de tempo e encargos com a abertura de uma entidade local, pode solicitar uma proposta personalizada de EOR na Holanda e comprovar como o nosso modelo de fator de payroll simplifica a sua expansão global.
Otimizar os Custos de Contratação nos Países Baixos com a ICSPayroll
A gestão otimizada do custo de contratação de um trabalhador nos Países Baixos passa por substituir processos administrativos dispersos por uma abordagem financeira integrada. A ICSPayroll baseia-se num modelo exclusivo de "Fator de Payroll" desenhado para eliminar os constrangimentos do enquadramento laboral holandês. Em vez de acompanhar dezenas de impostos, taxas e provisões em separado, passa a receber uma única fatura mensal determinada por um multiplicador transparente aplicado ao salário bruto. Este método confere a previsibilidade orçamental imprescindível ao controlo de custos da sua equipa de RH.
Preços Transparentes: Sem Surpresas, Sem Taxas Adicionais
O fator de payroll compreende todos os encargos indispensáveis. Cobre o subsídio de férias de 8%, a taxa indicativa de 15,2% para o fundo de pensões e o conjunto das contribuições patronais de segurança social supramencionadas. Este formato absorve também as contingências financeiras da doença. Se um trabalhador estiver incapacitado para o trabalho, os custos decorrentes da manutenção salarial até 104 semanas e o cumprimento das etapas obrigatórias da Lei Poortwachter são inteiramente geridos pelo serviço. Beneficia de um interlocutor único para todas as matérias de conformidade, desde as retenções fiscais aos pedidos do regime dos 30%.
Os seus colaboradores têm ainda à disposição um portal digital intuitivo. Esta plataforma assegura o acesso autónomo a recibos de vencimento e contratos de trabalho, reduzindo drasticamente os pedidos de esclarecimento à sua equipa interna. Esta dinâmica combina a rapidez dos sistemas tecnológicos com o aconselhamento rigoroso de profissionais dedicados e credenciados junto da Belastingdienst. Deste modo, garante o controlo efetivo das suas despesas mantendo um acompanhamento próximo e humano, longe do atendimento impessoal das grandes consultoras internacionais.
Próximos Passos para Contratar nos Países Baixos
A agilidade é um fator competitivo crítico na atração de profissionais de topo. Ao passo que o registo de uma BV holandesa pode demorar meses de formalidades notariais e bancárias, a nossa solução de EOR permite iniciar a operação em poucas semanas. Se a sua empresa necessita de talento extracomunitário, o processo de imigração é conduzido através do nosso parceiro devidamente autorizado. Esta cooperação viabiliza a aprovação célere de vistos para Migrantes Altamente Qualificados (HSM), com tempos médios de resposta de apenas três semanas. Desta forma, os seus quadros iniciam funções sem os atrasos frequentes das deslocalizações internacionais.
Dê início ao seu processo solicitando uma simulação detalhada. Apresentamos uma orçamentação completa com o custo de contratação de um trabalhador nos Países Baixos no prazo de 24 horas após o seu contacto. Esta celeridade permite tomar decisões informadas com rigor técnico. Uma vez aceite a proposta, assumimos todo o processo de acolhimento (onboarding), garantindo o cumprimento integral do estatuto de sujeito passivo residente desde o início da prestação de trabalho. A sua organização pode concentrar-se nas metas comerciais enquanto cuidamos dos pormenores do processamento salarial local.
Contrate nos Países Baixos com total confiança através da ICSPayroll
Acelerar a sua Expansão nos Países Baixos com Certeza Técnica
Dominar o custo de contratação de um trabalhador nos Países Baixos é um requisito fundamental para uma expansão internacional bem-sucedida. Dispõe agora da base técnica necessária para calcular o multiplicador de 130% a 140% indispensável para um orçamento equilibrado nos Países Baixos. Ao incorporar o padrão de 15,2% para pensões e as contribuições sociais escalonadas de 2026, salvaguarda a sua empresa contra responsabilidades fiscais imprevistas. Quer opte por constituir uma BV local ou por recorrer à flexibilidade de um Employer of Record, a conformidade perante a Belastingdienst deve constituir a sua prioridade central.
A ICSPayroll proporciona a estabilidade operacional de que a sua organização necessita para entrar neste mercado com confiança. Consolidamos as obrigações de segurança social, subsídios de férias e contingências de incapacidade por doença numa fatura mensal transparente, sem surpresas nem custos ocultos. Esta abordagem assegura conformidade total nos impostos sobre o trabalho e no regime dos 30%, assegurando o arranque da sua operação em poucas semanas. É o caminho mais célere para atrair profissionais de excelência sem os entraves da incorporação societária tradicional.
Obtenha uma Cotação Personalizada para Contratação nos Países Baixos em 24 Horas e inicie a sua operação holandesa de forma simples e segura. Estamos prontos para apoiar o crescimento da sua empresa nos Países Baixos.
Perguntas Frequentes
Qual é o custo total do empregador que incide sobre o salário bruto nos Países Baixos?
O encargo global do empregador varia geralmente entre 115% e 125% do salário bruto. Este valor inclui as contribuições obrigatórias para a segurança social, o subsídio legal de férias de 8% e as quotizações para o plano de pensões. Ao calcular o custo de contratação de um trabalhador nos Países Baixos, é igualmente necessário contabilizar a provisão da indemnização de transição e o seguro para risco de doença. O recurso a um modelo integrado de payroll assegura que todas estas variáveis são geridas numa fatura mensal única e transparente.
A quanto corresponde o subsídio obrigatório de férias nos Países Baixos em 2026?
O subsídio legal de férias corresponde a 8% do salário bruto anual do trabalhador. A generalidade das empresas liquida este montante em maio ou junho, salvo se o contrato estipular a liquidação faseada mensal. Esta prestação constitui um direito legal de todos os trabalhadores, quer se encontrem em regime de contrato a termo ou a tempo parcial. É um elemento basilar do custo de contratação de um trabalhador nos Países Baixos que tem de ser provisionado desde o início.
Quais são os requisitos salariais para beneficiar do regime dos 30% em 2026?
Em 2026, o salário mínimo tributável exigido é de 48.013 EUR após a dedução da parcela isenta. Os profissionais com idade inferior a 30 anos e titulares de um mestrado reconhecido dispõem de um limiar mínimo reduzido de 36.497 EUR. Para beneficiar da isenção máxima de 30%, é geralmente exigido um salário bruto de cerca de 68.590 EUR. Estes critérios são aplicados com rigor pela Belastingdienst e não se confundem com as normas aplicáveis à obtenção de autorizações de residência tratadas pelo nosso parceiro credenciado.
A adesão a um plano de pensões é obrigatória para os trabalhadores nos Países Baixos?
Embora certos setores de atividade não disponham de um fundo setorial vinculativo, a atribuição de um plano de reforma alinhado com o mercado é um elemento essencial para recrutar e reter talento qualificado. A contribuição habitual do empregador ronda os 15,2% do salário bruto. A ICSPayroll integra esta percentagem de 15,2% no seu fator de payroll global para assegurar que a sua oferta remuneratória permanece competitiva e cumpre as melhores práticas locais. Isto poupa a sua estrutura da tarefa de gerir fornecedores de pensões de forma individualizada.
Quanto tempo demora a contratação de um trabalhador nos Países Baixos sem dispor de uma BV?
Recorrendo a uma solução de Employer of Record (EOR), é possível contratar colaboradores em poucas semanas, evitando os prazos associados à abertura de empresas. Este serviço permite enquadrar profissionais locais sem a necessidade de constituir uma sociedade comercial. O processo operacional fica concluído em poucas semanas e emitimos propostas personalizadas em 24 horas. Para cidadãos de fora do Espaço Schengen, a obtenção de visto para Migrantes Altamente Qualificados (HSM) é coordenada pelo nosso parceiro autorizado, demorando habitualmente cerca de três semanas.
Qual é o teto máximo da indemnização de transição nos Países Baixos em 2026?
A indemnização legal de transição (transitievergoeding) atinge um valor máximo de 102.000 EUR em 2026, ou o correspondente a um ano de retribuição bruta, caso este valor seja mais alto. O direito a esta quantia vence-se desde o primeiro dia de prestação de trabalho e é devida em situações de cessação do vínculo laboral por iniciativa da entidade empregadora. A constituição periódica desta reserva é indispensável para prevenir contingências financeiras. A nossa solução de processamento salarial provisiona este encargo de forma contínua ao longo de toda a relação laboral.
Como funciona a retribuição por doença a cargo do empregador nos Países Baixos?
Por imposição legal, os empregadores nos Países Baixos são obrigados a pagar no mínimo 70% da retribuição do colaborador por um período de até 104 semanas em situação de incapacidade para o trabalho. Durante o primeiro ano, o pagamento não pode ser inferior ao salário mínimo legal. As empresas devem igualmente cumprir os trâmites da Lei Poortwachter, que obriga à elaboração de planos formais de reintegração a partir da 8.ª semana de doença. A ICSPayroll assume este risco e coordena todo o suporte à reintegração, protegendo o seu negócio dos custos associados ao absentismo prolongado.
O que é o fator de payroll e de que forma facilita o cálculo dos custos de contratação?
O fator de payroll é um multiplicador claro e predefinido aplicado ao vencimento bruto do trabalhador, permitindo agrupar a totalidade dos custos patronais numa fatura mensal individual. Esta percentagem integrada cobre os 8% do subsídio de férias, a parcela de 15,2% para o plano de reformas, os encargos para a segurança social e os seguros de incapacidade por doença. Contempla também o serviço de suporte laboral e o acesso à plataforma digital de recursos humanos. Este mecanismo elimina encargos imprevistos e simplifica a planificação financeira com uma estrutura de custos transparente para as suas atividades nos Países Baixos.
Artigo elaborado por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É encarregado das soluções de Employer of Record e serviços de processamento salarial nos Países Baixos: contratos de trabalho, retenções fiscais e contribuições para a segurança social, subsídio de férias, planos de pensões, gestão de baixas médicas e conformidade com convenções coletivas (CAO), com capacidade de integração de colaboradores em 48 horas.
Fontes oficiais
Perguntas frequentes
O encargo global do empregador varia geralmente entre 115% e 125% do salário bruto. Este valor inclui as contribuições obrigatórias para a segurança social, o subsídio legal de férias de 8% e as quotizações para o plano de pensões. Ao calcular o custo de contratação de um trabalhador nos Países Baixos, é igualmente necessário contabilizar a provisão da indemnização de transição e o seguro para risco de doença. O recurso a um modelo integrado de payroll assegura que todas estas variáveis são geridas numa fatura mensal única e transparente.
O subsídio legal de férias corresponde a 8% do salário bruto anual do trabalhador. A generalidade das empresas liquida este montante em maio ou junho, salvo se o contrato estipular a liquidação faseada mensal. Esta prestação constitui um direito legal de todos os trabalhadores, quer se encontrem em regime de contrato a termo ou a tempo parcial. É um elemento basilar do custo de contratação de um trabalhador nos Países Baixos que tem de ser provisionado desde o início.
Em 2026, o salário mínimo tributável exigido é de 48.013 EUR após a dedução da parcela isenta. Os profissionais com idade inferior a 30 anos e titulares de um mestrado reconhecido dispõem de um limiar mínimo reduzido de 36.497 EUR. Para beneficiar da isenção máxima de 30%, é geralmente exigido um salário bruto de cerca de 68.590 EUR. Estes critérios são aplicados com rigor pela Belastingdienst e não se confundem com as normas aplicáveis à obtenção de autorizações de residência tratadas pelo nosso parceiro credenciado.
Embora certos setores de atividade não disponham de um fundo setorial vinculativo, a atribuição de um plano de reforma alinhado com o mercado é um elemento essencial para recrutar e reter talento qualificado. A contribuição habitual do empregador ronda os 15,2% do salário bruto. A ICSPayroll integra esta percentagem de 15,2% no seu fator de payroll global para assegurar que a sua oferta remuneratória permanece competitiva e cumpre as melhores práticas locais. Isto poupa a sua estrutura da tarefa de gerir fornecedores de pensões de forma individualizada.
Recorrendo a uma solução de Employer of Record (EOR), é possível contratar colaboradores em poucas semanas, evitando os prazos associados à abertura de empresas. Este serviço permite enquadrar profissionais locais sem a necessidade de constituir uma sociedade comercial. O processo operacional fica concluído em poucas semanas e emitimos propostas personalizadas em 24 horas. Para cidadãos de fora do Espaço Schengen, a obtenção de visto para Migrantes Altamente Qualificados (HSM) é coordenada pelo nosso parceiro autorizado, demorando habitualmente cerca de três semanas.
A indemnização legal de transição (transitievergoeding) atinge um valor máximo de 102.000 EUR em 2026, ou o correspondente a um ano de retribuição bruta, caso este valor seja mais alto. O direito a esta quantia vence-se desde o primeiro dia de prestação de trabalho e é devida em situações de cessação do vínculo laboral por iniciativa da entidade empregadora. A constituição periódica desta reserva é indispensável para prevenir contingências financeiras. A nossa solução de processamento salarial provisiona este encargo de forma contínua ao longo de toda a relação laboral.
Por imposição legal, os empregadores nos Países Baixos são obrigados a pagar no mínimo 70% da retribuição do colaborador por um período de até 104 semanas em situação de incapacidade para o trabalho. Durante o primeiro ano, o pagamento não pode ser inferior ao salário mínimo legal. As empresas devem igualmente cumprir os trâmites da Lei Poortwachter, que obriga à elaboração de planos formais de reintegração a partir da 8.ª semana de doença. A ICSPayroll assume este risco e coordena todo o suporte à reintegração, protegendo o seu negócio dos custos associados ao absentismo prolongado.
O fator de payroll é um multiplicador claro e predefinido aplicado ao vencimento bruto do trabalhador, permitindo agrupar a totalidade dos custos patronais numa fatura mensal individual. Esta percentagem integrada cobre os 8% do subsídio de férias, a parcela de 15,2% para o plano de reformas, os encargos para a segurança social e os seguros de incapacidade por doença. Contempla também o serviço de suporte laboral e o acesso à plataforma digital de recursos humanos. Este mecanismo elimina encargos imprevistos e simplifica a planificação financeira com uma estrutura de custos transparente para as suas atividades nos Países Baixos.