Kosten für die Einstellung eines Mitarbeiters in den Niederlanden: Der Arbeitgeberleitfaden 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Von Joost Hubregtse, Payroll Director
Joost Hubregtse ist Payroll Director bei ICSPayroll, dem niederländischen Spezialisten für Lohnabrechnung und EOR (Employer of Record) von Intercompany Solutions. Als erfahrener Lohnbuchhalter und ehemaliger Leiter der Lohnbuchhaltung überwacht er Lohnsteueranmeldungen, Anträge auf die 30%-Regelung und die Einhaltung von Arbeitsvorschriften für internationale Arbeitgeber.
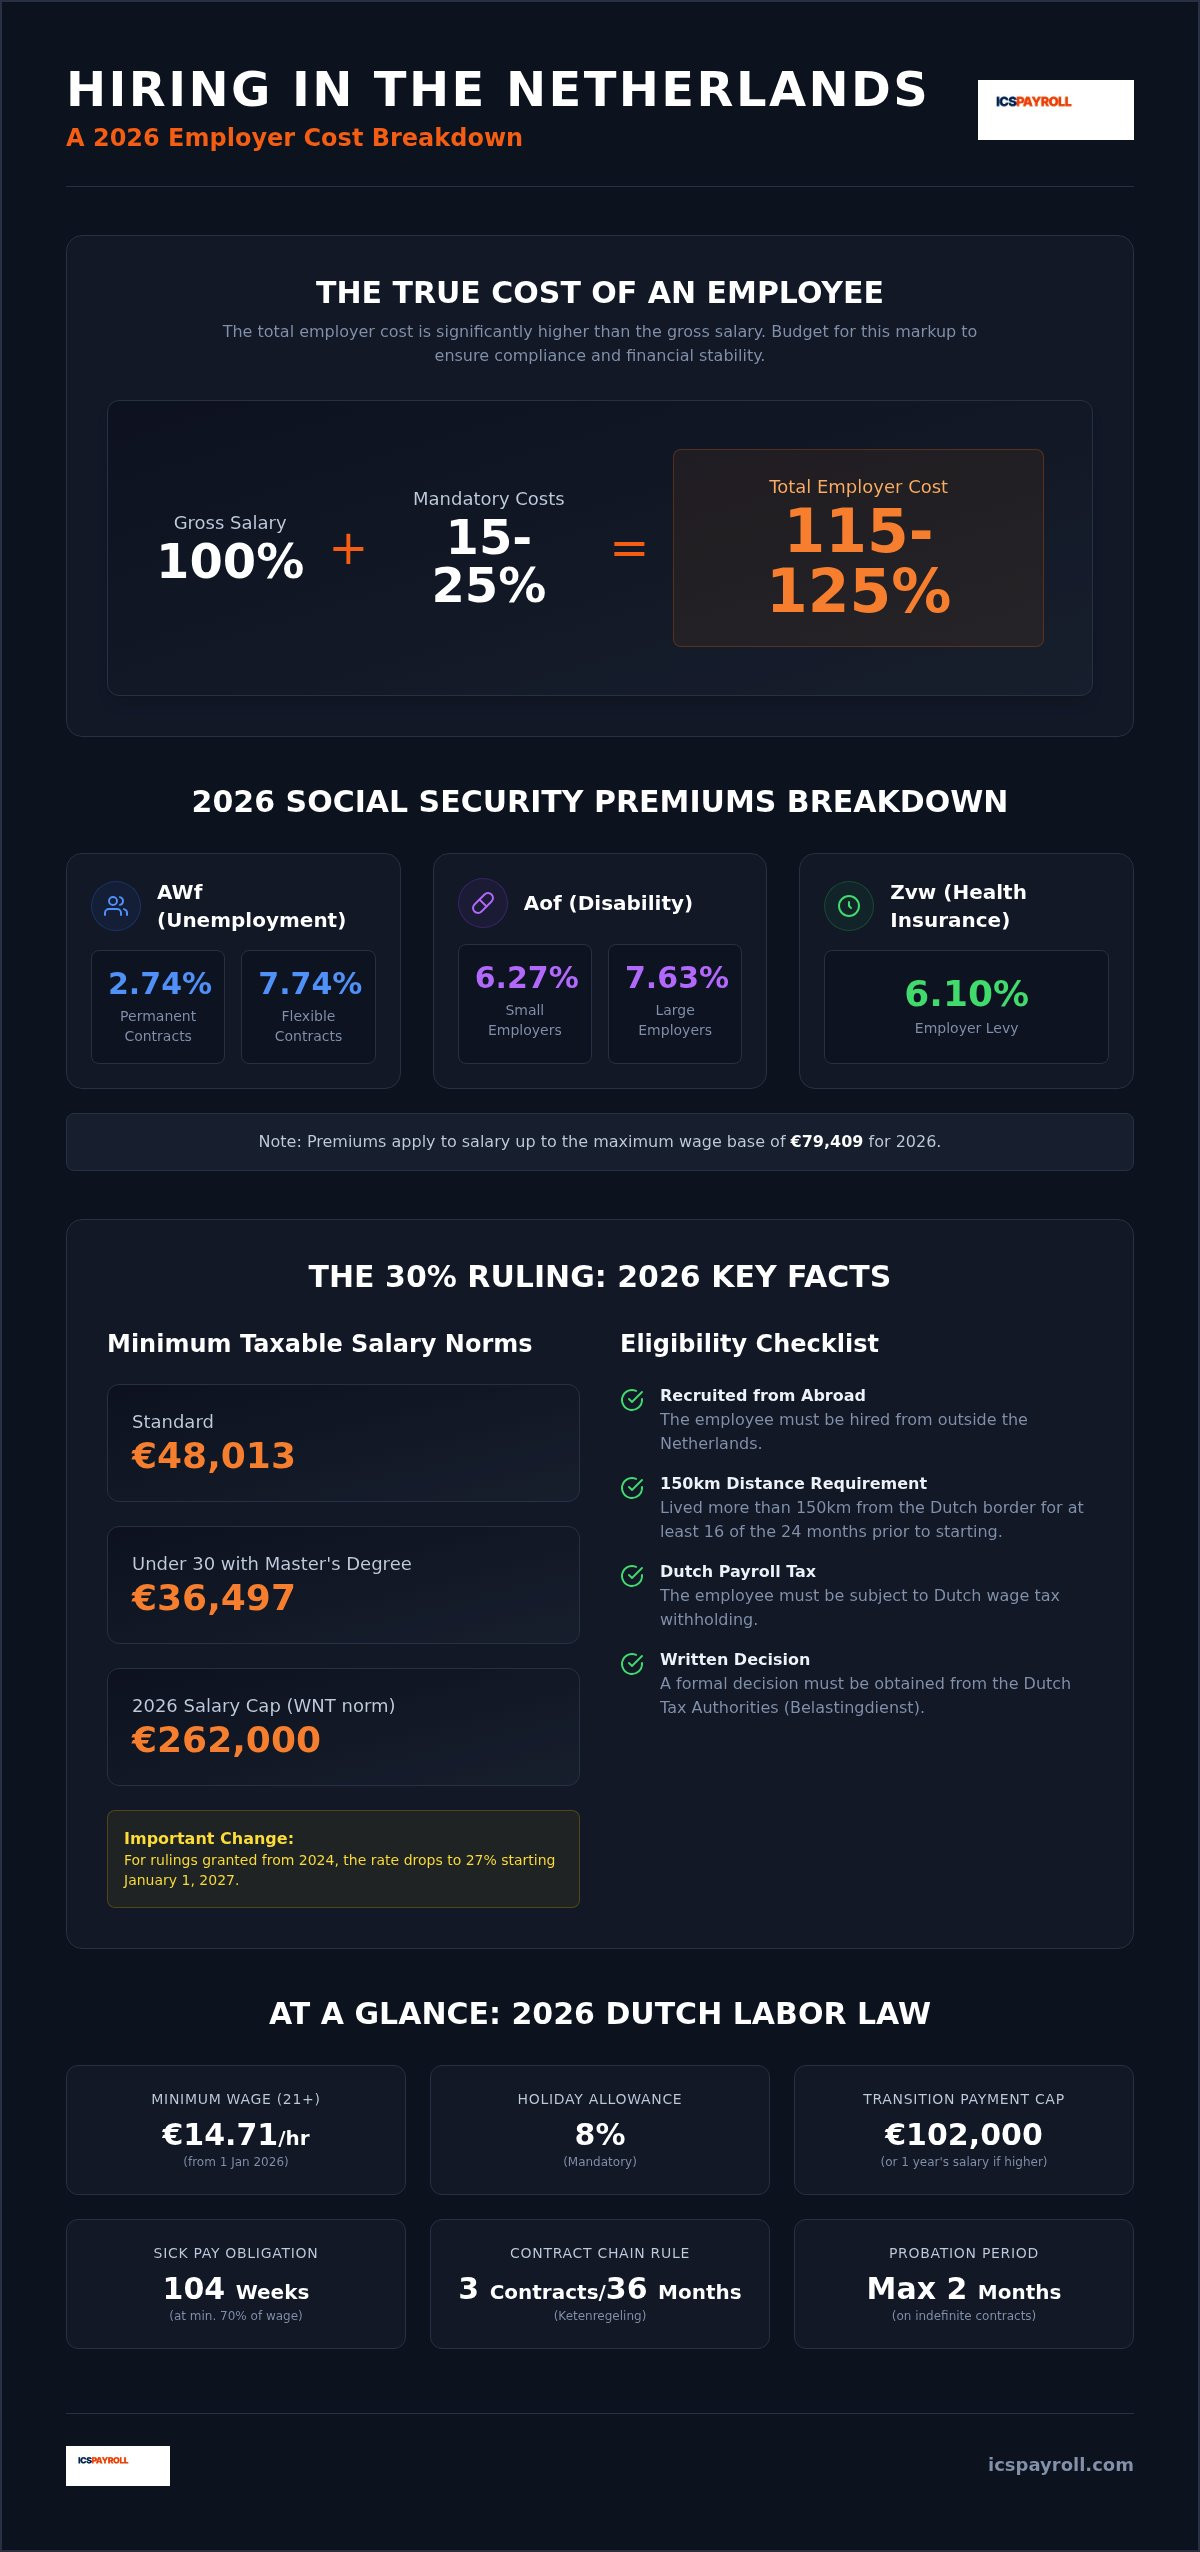
Die tatsächlichen Kosten für die Einstellung eines Mitarbeiters in den Niederlanden liegen in der Regel zwischen 115 % und 125 % des Bruttogehalts, sobald alle obligatorischen Arbeitgeberbeiträge feststehen. Für viele internationale Unternehmen stellt dieser Aufwand eine erhebliche budgetäre Variable dar, die oft missverstanden wird. Die erfolgreiche Verwaltung der Kosten für die Einstellung eines Mitarbeiters in den Niederlanden beinhaltet ein Gleichgewicht zwischen den gesetzlichen Sozialversicherungsbeiträgen, einem obligatorischen Urlaubsgeld von 8 % und den technischen Nuancen der 30%-Regelung.
Die genaue Berechnung dieser Zahlen ist unerlässlich, um die Einhaltung der Vorschriften der Belastingdienst zu gewährleisten und langfristige finanzielle Stabilität zu sichern. Dieser Leitfaden für 2026 beseitigt den Verwaltungsaufwand, indem er eine transparente Aufschlüsselung jeder Arbeitgeberpflicht bietet. Sie erhalten einen klaren prozentualen Multiplikator für die Budgetierung, eine Erläuterung der aktualisierten Gehaltsnormen der 30%-Regelung und eine Strategie zur Einstellung lokaler Talente ohne die Notwendigkeit einer niederländischen Rechtspersönlichkeit. Wir bieten die technische Sicherheit, die für die Expansion Ihrer Geschäftstätigkeit mit vollständiger Gelassenheit erforderlich ist.
Wichtige Erkenntnisse
- Berechnen Sie die Gesamtkosten für die Einstellung eines Mitarbeiters in den Niederlanden, indem Sie den Aufschlag von 15 % bis 25 % auf das Bruttogehalt für gesetzliche Beiträge ermitteln.
- Aufschlüsselung der obligatorischen Arbeitgeber-Sozialversicherungskosten für 2026, einschließlich der 6,10%igen Zvw-Abgabe und spezifischer Prämien für die AWf- und Aof-Fonds.
- Wenden Sie die Gehaltsnormen für die 30%-Regelung 2026 an, um internationale Talente anzuziehen und gleichzeitig die strikte Einhaltung der niederländischen Steuerbehörden zu gewährleisten.
- Vergleichen Sie den Overhead der Gründung einer niederländischen BV mit der Geschwindigkeit und Sicherheit eines Employer of Record-Modells, um Risiken einer Betriebsstätte zu vermeiden.
- Optimieren Sie Ihren Budgetierungsprozess, indem Sie Urlaubsgeld, Renten- und Versicherungskosten in einer einzigen, vorhersehbaren monatlichen Rechnung konsolidieren.
Berechnung der Gesamtkosten für die Beschäftigung in den Niederlanden
Die Gesamtkosten der Beschäftigung (Total Cost of Employment, TCOE) stellen die vollständige finanzielle Verpflichtung dar, die ein Arbeitgeber einem Arbeitnehmer über den im Arbeitsvertrag aufgeführten Betrag hinaus eingeht. Im niederländischen Markt ist diese Berechnung weitaus komplexer, als nur einen festen Prozentsatz für Steuern hinzuzufügen. Sie umfasst obligatorische Sozialversicherungen, Gesundheitsabgaben und spezifische arbeitsrechtliche Anforderungen, die je nach Branche und Vertragsart variieren. Für internationale Unternehmen erfordert das Verständnis der wahren Kosten für die Einstellung eines Mitarbeiters in den Niederlanden einen Perspektivwechsel: vom Bruttogehalt als endgültiger Ausgabe hin zur Grundlage einer viel größeren Finanzpyramide.
Die meisten erfahrenen Finanzexperten verwenden einen Basismultiplikator von 130 % bis 140 % des Bruttogehalts, wenn sie das Budget für niederländisches Personal erstellen. Dieser Bereich bietet einen notwendigen Puffer für gesetzliche Beiträge, obligatorische Leistungen und Verwaltungskosten. Eine fehlende Budgetierung dieser Lücke führt oft zu erheblichen Compliance-Risiken oder unerwarteten Quartalsdefiziten. Während das Bruttogehalt die sichtbarste Zahl ist, werden die tatsächlichen Kosten für die Einstellung eines Mitarbeiters in den Niederlanden stark von den sozialen Schutzmaßnahmen beeinflusst, die den lokalen Arbeitsmarkt definieren.
Die niederländischen Mindestlohnstandards 2026
Die Niederlande wenden ein gesetzliches Stundenmindestlohnsystem an, das zweimal jährlich aktualisiert wird. Ab dem 1. Januar 2026 beträgt der Satz für Arbeitnehmer ab 21 Jahren 14,71 EUR pro Stunde. Dieser Satz wird Mitte des Jahres angepasst und steigt am 1. Juli 2026 auf 14,99 EUR pro Stunde. Diese Stundensätze spiegeln sich direkt in den monatlichen Budgetanforderungen wider. Bei einer standardmäßigen 40-Stunden-Woche beträgt der anfängliche monatliche Bruttomindestlohn für 2026 ungefähr 2.549,73 EUR. Wenn die Erhöhung im Juli in Kraft tritt, steigt dieser monatliche Grundbetrag auf etwa 2.598,27 EUR. Arbeitgeber müssen diese Daten genau überwachen, um sicherzustellen, dass die Lohnabrechnungssysteme dem niederländischen Recht entsprechen.
Bruttogehalt vs. Gesamt-Arbeitgeberkosten
Ein häufiger Fehler für ausländische Unternehmen ist es, das obligatorische Urlaubsgeld von 8 % zu ignorieren. Dies ist keine freiwillige Bonuszahlung, sondern eine gesetzliche Vorschrift, die auf dem jährlichen Bruttogehalt des Arbeitnehmers berechnet wird. Die meisten Arbeitgeber zahlen dies in einer Pauschalsumme im Mai oder Juni aus, obwohl es, falls im Vertrag festgelegt, auch monatlich verteilt werden kann. Ein weiterer wichtiger Faktor ist die Übergangsvergütung (transitievergoeding), die ab dem ersten Tag der Beschäftigung, einschließlich der Probezeit, anfällt. Die Obergrenze für diese Zahlung beträgt 2026 102.000 EUR oder ein Jahresbruttogehalt, falls höher. Darüber hinaus erhöhen Beiträge zum niederländischen Rentensystem die Arbeitgeberlast oft um weitere 15,2 %. Diese Elemente bestätigen, dass die Budgetierung weit mehr als nur das Grundgehalt berücksichtigen muss.
Obligatorische Arbeitgeberbeiträge und Sozialversicherung
Das niederländische Sozialversicherungssystem ist ein robustes Netzwerk, das hauptsächlich durch Arbeitgeberbeiträge finanziert wird. Während der vorherige Abschnitt die grundlegenden Kosten für die Einstellung eines Mitarbeiters in den Niederlanden anhand eines breiten Multiplikators ermittelte, ist für die fiskalische Präzision ein detaillierter Blick auf die Sozialversicherungen erforderlich. Diese Prämien sind nicht statisch; sie werden durch die Art des Arbeitsvertrags und die Größe Ihrer Belegschaft bestimmt. Eine genaue Berichterstattung ist unerlässlich, um rückwirkende Bewertungen durch die niederländische Steuerverwaltung zu vermeiden.
Detaillierte Aufschlüsselung der Sozialbeiträge für 2026
Die Belastingdienst überwacht die Erhebung mehrerer wichtiger Fonds, die die Arbeitskräfte gegen Arbeitslosigkeit und Invalidität schützen. Der AWf (Arbeitslosenfonds) ist zweigeteilt, um Stabilität zu fördern; unbefristete Verträge werden mit 2,74 % besteuert, während flexible oder befristete Vereinbarungen mit 7,74 % belegt werden. Darüber hinaus unterscheidet der Aof (Invaliditätsfonds) zwischen Kleinunternehmern (6,27 %) und Großunternehmen (7,63 %). Für 2026 ist die Arbeitgeberabgabe für das Krankenversicherungsgesetz (Zvw) auf 6,10 % festgelegt. Es ist wichtig zu beachten, dass diese Prozentsätze nur für Gehälter bis zur Beitragsbemessungsgrenze von 79.409 EUR gelten. Einkommen, das diesen Schwellenwert überschreitet, unterliegt diesen spezifischen Arbeitgeberprämien nicht.
Krankheitsrisiko und Wiedereingliederungspflichten
Die Verwaltung der Kosten für die Einstellung eines Mitarbeiters in den Niederlanden beinhaltet auch die Vorbereitung auf langfristige Krankheit. Gemäß Art. 7:629 BW muss ein Arbeitgeber dem Arbeitnehmer, wenn dieser arbeitsunfähig ist, für bis zu 104 Wochen mindestens 70 % des Lohns weiterzahlen. Diese Verpflichtung beinhaltet im ersten Jahr eine Mindestgrenze in Höhe des Mindestlohns. Über die Lohnfortzahlung hinaus müssen Sie auch die Anforderungen des Poortwachter (Gatekeeper) beachten. Dies beinhaltet eine formelle Wiedereingliederungsanalyse bis zur 6. Woche und einen konkreten Aktionsplan bis zur 8. Woche. Die Nichteinhaltung kann zu erheblichen Sanktionen von der UWV führen, einschließlich einer Verlängerung der Lohnfortzahlungspflicht auf ein drittes Jahr.
ICSPayroll hilft internationalen Unternehmen, diese Risiken durch unser konsolidiertes Lohnabrechnungsmodell zu mindern. Durch die Einbeziehung von Krankheitsrisikoabsicherung und Wiedereingliederungsunterstützung in einen einzigen Service beseitigen wir die administrative Komplexität des niederländischen Arbeitsrechts. Sie können die niederländische Lohnabrechnungsverwaltung auslagern, um sicherzustellen, dass Ihre Operationen vollständig konform bleiben, ohne dass interne Rechtsspezialisten benötigt werden. Dieser Ansatz bietet eine vorhersehbare Finanzstruktur für Ihre Expansion, sodass Sie sich auf das Wachstum konzentrieren können, während wir die technischen Details der Sozialversicherungsanmeldungen übernehmen.
Die 30%-Regelung: Auswirkungen auf Kosten und Gehaltsnormen
Die 30%-Regelung bleibt das effektivste Instrument zur Steuerung der Kosten für die Einstellung eines Mitarbeiters in den Niederlanden bei der Rekrutierung spezialisierter internationaler Talente. Dieser steuerliche Anreiz ermöglicht es Arbeitgebern, eine steuerfreie Zulage von bis zu 30 % des Bruttogehalts zu gewähren. Dies reduziert effektiv das steuerpflichtige Einkommen des Arbeitnehmers und erhöht gleichzeitig sein Netto-Einkommen erheblich. Für das Unternehmen ermöglicht dies oft ein wettbewerbsfähigeres Angebot ohne eine proportionale Erhöhung der gesamten Arbeitgeberlast. Es ist ein strategischer Vorteil, der die Rekrutierungsbudgets für gefragte Positionen stabilisiert.
Zulassungskriterien für den 30%-Steuervorteil
Es gelten strenge Zulassungskriterien, um sicherzustellen, dass die Regelung echte internationale Rekrutierungen unterstützt. Der Kandidat muss aus dem Ausland rekrutiert worden sein und in mindestens 16 der 24 Monate vor seinem Startdatum mehr als 150 Kilometer von der niederländischen Grenze entfernt gewohnt haben. Das Timing ist entscheidend für die Finanzplanung. Sie müssen den Antrag bei der Belastingdienst innerhalb von vier Monaten nach dem Startdatum des Mitarbeiters einreichen, um sicherzustellen, dass der Vorteil rückwirkend zum ersten Arbeitstag gilt. Nach diesem Fenster eingereichte Anträge werden erst ab dem Monat nach dem Antrag wirksam, was in den ersten Monaten zu verlorenen Steuerersparnissen führt.
Für 2026 bestimmen spezifische steuerpflichtige Gehaltsnormen die Höhe des verfügbaren Vorteils. Standardeinstellungen müssen nach Abzug eine steuerpflichtige Gehalt von mindestens 48.013 EUR aufweisen. Mitarbeiter unter 30 Jahren mit einem anerkannten Masterabschluss profitieren von einem niedrigeren Schwellenwert von 36.497 EUR. Es ist wichtig zu verstehen, dass diese Zahlen die steuerpflichtige Basis darstellen; um die volle 30%-Zulage zu nutzen, ist in der Regel ein Bruttogehalt von etwa 68.590 EUR erforderlich. Hochverdienende Führungskräfte unterliegen auch der WNT-Obergrenze, die die steuerfreie Zulage auf eine maximale Gehaltsbasis von 262.000 EUR ab dem 1. Januar 2026 begrenzt.
Strategische Kosteneinsparungen für Arbeitgeber
Die korrekte Anwendung der 30%-Regelung ermöglicht es Ihnen, überlegene Nettoergebnisse anzubieten und gleichzeitig die Kosten für die Einstellung eines Mitarbeiters in den Niederlanden zu kontrollieren. Sie müssen jedoch klar zwischen Steuervorteilen und dem Einwanderungsstatus unterscheiden. Während die Einwanderungsförderung über unseren lizenzierten Partner arrangiert wird, ist die 30%-Regelung eine separate fiskalische Entscheidung, die ausschließlich von der niederländischen Steuerverwaltung gewährt wird. Professionelle Aufsicht ist erforderlich, um den Übergang im Jahr 2027 zu verwalten. Für Regelungen, die ab 2024 erstmals gewährt werden, sinkt der steuerfreie Satz ab dem 1. Januar 2027 auf 27 %. Vor 2024 begünstigte Personen sind von dieser Reduzierung ausgenommen, was bedeutet, dass Ihre langfristige Lohnabrechnungsstrategie diese unterschiedlichen Kohorten berücksichtigen muss, um die kontinuierliche Einhaltung und Mitarbeiterzufriedenheit zu gewährleisten.
Strategischer Vergleich: Niederländische BV vs. Employer of Record
Die Expansion in den niederländischen Markt erfordert eine klare Entscheidung zwischen rechtlicher Unabhängigkeit und operativer Geschwindigkeit. Diese Entscheidung verändert grundlegend die Kosten für die Einstellung eines Mitarbeiters in den Niederlanden. Während die Gründung einer lokalen Einheit volle Kontrolle bietet, ist der administrative und fiskalische Aufwand erheblich. Für viele internationale Unternehmen bietet das Employer of Record (EOR)-Modell einen schnelleren, vorhersehbareren Weg zum Markteintritt ohne die Last einer lokalen Gründung.
Overhead- und Compliance-Risiken einer lokalen Einheit
Eine niederländische BV ist ein ansässiger Steuerpflichtiger, wodurch das Risiko einer Einstufung eines ausländischen Unternehmens als Betriebsstätte (Permanent Establishment, PE) entfällt. Dieser Status bringt jedoch erhebliche finanzielle und regulatorische Verpflichtungen mit sich. Die Gründung einer BV erfordert eine Anfangsinvestition von ca. 2.000 EUR. Laufende Kosten für Buchhaltung, jährliche Einreichungen und rechtliche Wartung liegen typischerweise zwischen 3.000 und 8.000 EUR pro Jahr. Neben diesen Servicegebühren müssen Sie die Körperschaftsteuersätze (CIT) verwalten: 19 % auf steuerpflichtige Gewinne bis zu 200.000 EUR und 25,8 % auf alles darüber.
Der Verwaltungsaufwand beschränkt sich nicht auf die Körperschaftssteuern. Sie sind verantwortlich für die loonaangifte (Lohnsteueranmeldung), die am letzten Tag jedes Monats fällig ist. Die Erstellung lokalisierter Arbeitsverträge und Mitarbeiterhandbücher, die den niederländischen Arbeitsrechtsreformen entsprechen, erfordert spezialisierte Rechtsberatung. Diese unsichtbaren Kosten können Ihr anfängliches Budget um mehrere Tausend Euro erhöhen. Die interne Verwaltung dieser Aufgaben lenkt oft von den Kerngeschäftszielen ab und erhöht das Risiko der Nichteinhaltung gegenüber der Belastingdienst.
Die EOR-Alternative: Effizienz und Vorhersehbarkeit
EOR-Dienste bieten eine optimierte Alternative, die die Notwendigkeit einer lokalen Gründung eliminiert. Sie können Talente in Wochen statt in Monaten einstellen. Dieses Modell konsolidiert die Kosten für die Einstellung eines Mitarbeiters in den Niederlanden in einer einzigen Servicegebühr. Diese Gebühr deckt das obligatorische Urlaubsgeld von 8 % ab und stellt sicher, dass die Übergangsvergütung vom ersten Tag an korrekt anfällt. Es entfällt die Notwendigkeit, komplexe Sozialversicherungsbeiträge zu verfolgen oder den Standardrentenbeitrag von 15,2 % eigenständig zu verwalten.
Durch die Nutzung eines EOR übertragen Sie die Last des Krankheitsrisikos und der HR-Administration an einen lokalen Experten. Dies bietet vollständige Kostentransparenz, da alle Arbeitgeberlasten in einer einzigen monatlichen Rechnung ausgewiesen werden. Sie müssen sich nicht um die spezifischen Nuancen des niederländischen Arbeitsrechts oder die technischen Details des 30%-Regelungsantrags kümmern. Der EOR übernimmt diese Komplexitäten, sodass Sie Ihr Team mit vollständiger Gelassenheit skalieren können.
Wenn Sie die Verzögerungen und den Overhead der Gründung einer juristischen Person vermeiden möchten, können Sie ein maßgeschneidertes niederländisches EOR-Angebot anfordern, um zu sehen, wie unser Gehaltsfaktor-Modell Ihre internationale Expansion vereinfacht.
Optimierung der niederländischen Einstellungskosten mit ICSPayroll
Die Verwaltung der Kosten für die Einstellung eines Mitarbeiters in den Niederlanden erfordert einen Wandel von einer fragmentierten Verwaltung zu einem konsolidierten Finanzmodell. ICSPayroll verwendet ein proprietäres „Gehaltsfaktor“-Modell, das darauf ausgelegt ist, die Komplexität des niederländischen Arbeitsrechts zu eliminieren. Anstatt Dutzende einzelner Prämien und Rückstellungen zu verfolgen, erhalten Sie eine monatliche Rechnung, die auf einem transparenten Multiplikator des Bruttogehalts basiert. Dieses Modell bietet die technische Sicherheit, die für eine genaue globale Budgetierung erforderlich ist, und entlastet gleichzeitig Ihr internes HR-Team von administrativem Aufwand.
Transparente Preisgestaltung: Keine Überraschungen, keine separaten Gebühren
Der Lohnfaktor ist ein All-Inclusive-Betrag. Er deckt das obligatorische Urlaubsgeld von 8 %, den Standardrentenbeitrag von 15,2 % und alle in den vorherigen Abschnitten besprochenen Arbeitgeber-Sozialversicherungsbeiträge ab. Dieses Modell absorbiert auch das finanzielle Risiko von Krankheit. Wenn ein Mitarbeiter erkrankt, werden die Kosten, die mit der 104-wöchigen Lohnfortzahlung und der obligatorischen Poortwachter-Wiedereingliederungsunterstützung verbunden sind, innerhalb des Dienstes verwaltet. Sie erhalten einen einzigen Ansprechpartner für alle Compliance-Angelegenheiten, von Lohnsteueranmeldungen bis hin zu Anträgen für die 30%-Regelung.
Ihr Team erhält außerdem Zugang zu einem sicheren Online-Mitarbeiterportal. Diese digitale Schnittstelle ermöglicht es den Mitarbeitern, ihre Gehaltsabrechnungen und Arbeitsverträge eigenständig abzurufen, wodurch die Anzahl der routinemäßigen HR-Anfragen reduziert wird. Dieser auf den Menschen ausgerichtete Ansatz stellt sicher, dass, während die Technologie die Verarbeitungsgeschwindigkeit übernimmt, ein engagierter Experte für die akribischen rechtlichen Standards verantwortlich bleibt, die von der Belastingdienst gefordert werden. Sie erhalten eine Stabilisierung Ihrer Kosten ohne die unpersönliche Natur großer Outsourcing-Firmen.
Nächste Schritte für die Einstellung in den Niederlanden
Geschwindigkeit ist ein entscheidender Vorteil auf dem modernen Talentmarkt. Während die Gründung einer niederländischen BV Monate der rechtlichen Vorbereitung erfordern kann, ermöglicht unser EOR-Modell die operative Einrichtung in nur wenigen Wochen. Wenn Ihre Expansion internationale Talente erfordert, wird die Einwanderungsförderung über unseren lizenzierten Partner arrangiert. Diese Zusammenarbeit ermöglicht eine beschleunigte Bearbeitung von HSM-Visa mit einer typischen Frist von etwa drei Wochen. Dies stellt sicher, dass Ihre Schlüsselmitarbeiter ihre Aufgaben ohne die typischen Verzögerungen im Zusammenhang mit grenzüberschreitenden Einstellungen aufnehmen können.
Sie können Ihre Expansion beginnen, indem Sie ein maßgeschneidertes Angebot anfordern. Wir bieten eine vollständige Aufschlüsselung der Kosten für die Einstellung eines Mitarbeiters in den Niederlanden innerhalb von 24 Stunden nach Ihrer Anfrage. Diese schnelle Reaktion ermöglicht es Ihnen, mit klinischer Präzision von der Neugier zur Zuversicht überzugehen. Sobald das Angebot genehmigt ist, übernehmen wir den gesamten Onboarding-Prozess und stellen die vollständige Einhaltung der niederländischen Anforderungen für ansässige Steuerzahler vom ersten Tag an sicher. Sie können sich auf Ihre Kerngeschäftsziele konzentrieren, während wir die technischen Details des niederländischen Lohnabrechnungssystems verwalten.
Stellen Sie in den Niederlanden mit ICSPayroll mit Zuversicht ein
Beschleunigung Ihrer niederländischen Expansion mit technischer Sicherheit
Die Beherrschung der Kosten für die Einstellung eines Mitarbeiters in den Niederlanden ist eine Voraussetzung für eine erfolgreiche internationale Expansion. Sie verfügen nun über den technischen Rahmen, um den für ein konformes niederländisches Budget erforderlichen Multiplikator von 130 % bis 140 % zu berechnen. Indem Sie den Rentenstandard von 15,2 % und die gestaffelten Sozialversicherungsbeiträge von 2026 berücksichtigen, schützen Sie Ihr Unternehmen vor unvorhergesehenen finanziellen Verbindlichkeiten. Ob Sie sich für die Gründung einer lokalen BV entscheiden oder die Geschwindigkeit eines Employer of Record nutzen, die Einhaltung der Vorschriften der Belastingdienst bleibt Ihr primäres Ziel.
ICSPayroll bietet die Stabilisierung, die Ihr Unternehmen benötigt, um diesen Markt mit Zuversicht zu betreten. Wir konsolidieren alle Sozialversicherungs-, Urlaubsgeld- und Krankheitsrisiken in einer klaren monatlichen Rechnung; es gibt keine Überraschungen oder versteckten Verwaltungsgebühren. Dies stellt sicher, dass Sie die volle niederländische Lohnsteuer- und 30%-Regelungs-Compliance aufrechterhalten, während Ihre operative Einrichtung in Wochen abgeschlossen ist. Es ist der effizienteste Weg, Top-Talente zu sichern, ohne die Verzögerungen der Unternehmensgründung.
Erhalten Sie innerhalb von 24 Stunden ein maßgeschneidertes Angebot für die Einstellung in den Niederlanden und machen Sie den ersten Schritt zu einem nahtlosen und sicheren niederländischen Betrieb. Wir freuen uns darauf, Ihr Wachstum in den Niederlanden zu unterstützen.
Häufig gestellte Fragen
Wie hoch sind die gesamten Arbeitgeberkosten zusätzlich zum Bruttogehalt in den Niederlanden?
Die gesamten Arbeitgeberkosten liegen in der Regel zwischen 115 % und 125 % des Bruttogehalts. Dieser Prozentsatz umfasst gesetzliche Sozialversicherungsbeiträge, das obligatorische Urlaubsgeld von 8 % und Rentenbeiträge. Bei der Berechnung der Kosten für die Einstellung eines Mitarbeiters in den Niederlanden müssen Sie auch die Ansammlung der Übergangsvergütung und die Absicherung gegen Krankheitsrisiken berücksichtigen. Die Verwendung eines konsolidierten Lohnabrechnungsmodells stellt sicher, dass diese Variablen unter einer einzigen, vorhersehbaren monatlichen Rechnung verwaltet werden.
Wie hoch ist das obligatorische Urlaubsgeld in den Niederlanden für 2026?
Das gesetzliche Urlaubsgeld beträgt 8 % des jährlichen Bruttogehalts des Arbeitnehmers. Die meisten Arbeitgeber zahlen diesen Betrag als Pauschalsumme im Mai oder Juni aus, wobei alternative monatliche Zahlungen im Arbeitsvertrag vereinbart werden können. Diese Zulage ist eine gesetzliche Anforderung für alle Arbeitnehmer, einschließlich derer mit befristeten oder Teilzeitverträgen. Sie bildet einen Kernbestandteil der Gesamtkosten für die Einstellung eines Mitarbeiters in den Niederlanden und muss vom ersten Tag an budgetiert werden.
Welche Gehaltsanforderungen gelten für die 30%-Regelung im Jahr 2026?
Für 2026 beträgt die Standardnorm für das steuerpflichtige Gehalt nach dem steuerfreien Abzug 48.013 €. Mitarbeiter unter 30 Jahren, die einen anerkannten Masterabschluss besitzen, haben einen niedrigeren steuerpflichtigen Schwellenwert von 36.497 €. Um die volle 30%-Zulage zu erhalten, ist in der Regel ein Bruttogehalt von etwa 68.590 € erforderlich. Diese Normen werden von der Belastingdienst streng durchgesetzt und sind getrennt von den Anforderungen für die Einwanderungsförderung, die über unseren lizenzierten Partner arrangiert wird.
Ist eine Rentenversicherung für Arbeitnehmer in den Niederlanden obligatorisch?
Obwohl nicht jeder Sektor über einen obligatorischen branchenweiten Fonds verfügt, ist die Bereitstellung einer marktkonformen Altersvorsorge eine Standardanforderung, um internationale Talente anzuziehen und zu halten. Ein typischer Arbeitgeberbeitrag beträgt 15,2 % des Bruttogehalts. ICSPayroll berücksichtigt diesen Beitrag von 15,2 % in unserem konsolidierten Lohnfaktor, um sicherzustellen, dass Ihr Leistungspaket wettbewerbsfähig und vollständig mit den niederländischen Arbeitsstandards konform ist. Dies beseitigt den administrativen Aufwand, mehrere private Rentenanbieter eigenständig zu verwalten.
Wie lange dauert es, einen Mitarbeiter in den Niederlanden ohne BV einzustellen?
Sie können Mitarbeiter innerhalb von Wochen, nicht Monaten, einstellen, indem Sie einen Employer of Record (EOR)-Dienst nutzen. Dieses Modell ermöglicht es Ihnen, in den Niederlanden ansässige Talente einzustellen, ohne eine lokale juristische Person gründen zu müssen. Die operative Einrichtung ist innerhalb von Wochen abgeschlossen, und maßgeschneiderte Angebote werden innerhalb von 24 Stunden bereitgestellt. Für Nicht-Schengen-Mitarbeiter wird eine beschleunigte Bearbeitung von Hochqualifizierten-Migrations- (HSM) Visa über unseren lizenzierten Partner arrangiert, wobei die meisten Genehmigungen typischerweise innerhalb von etwa drei Wochen erteilt werden.
Wie hoch ist die maximale Übergangsvergütung in den Niederlanden für 2026?
Die gesetzliche Übergangsvergütung ist für 2026 auf 102.000 € begrenzt, oder auf ein Jahresbruttogehalt, falls dieser Betrag höher ist. Diese Zahlung fällt ab dem ersten Tag der Beschäftigung an und ist bei allen vom Arbeitgeber veranlassten Vertragsbeendigungen obligatorisch. Die Verwaltung dieser Rückstellungen ist für die langfristige Budgetierung und Risikominderung unerlässlich. Unser Lohnabrechnungsmodell beinhaltet die Verwaltung der Übergangsvergütung, um sicherzustellen, dass diese Mittel während der gesamten Dauer des Arbeitsverhältnisses korrekt verbucht werden.
Wie funktioniert die Lohnfortzahlung bei Krankheit für Arbeitgeber in den Niederlanden?
Niederländische Arbeitgeber sind gesetzlich verpflichtet, während einer Krankheit bis zu 104 Wochen lang mindestens 70 % des Gehalts eines Mitarbeiters zu zahlen. Im ersten Jahr darf diese Zahlung den gesetzlichen Mindestlohn nicht unterschreiten. Arbeitgeber müssen auch das Poortwachter-Gesetz einhalten, das ab der 8. Krankheitswoche formelle Wiedereingliederungspläne vorschreibt. ICSPayroll übernimmt dieses Krankheitsrisiko und verwaltet die gesamte Wiedereingliederungsunterstützung, wodurch Ihr Unternehmen vor den finanziellen Auswirkungen langfristiger Abwesenheiten geschützt wird.
Was ist ein Lohnfaktor und wie vereinfacht er die Einstellungspersonalkosten?
Ein Lohnfaktor ist ein transparenter Multiplikator, der auf das Bruttogehalt eines Mitarbeiters angewendet wird, um alle Arbeitgeberkosten in einer monatlichen Rechnung zu konsolidieren. Diese einzige Zahl deckt das 8%-Urlaubsgeld, die 15,2%-Rentenversicherung, Sozialversicherungsbeiträge und die Krankenversicherung ab. Sie umfasst auch die HR-Verwaltung und den Zugang zu einem Online-Mitarbeiterportal. Dieses Modell eliminiert unerwartete Gebühren und vereinfacht die globale Budgetierung, indem es eine klare, vorhersehbare Kostenstruktur für Ihre niederländischen Operationen bietet.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Direktor von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Renten, Krankheitsurlaub und CAO-Compliance, wobei das Onboarding innerhalb von 48 Stunden möglich ist.
Häufig gestellte Fragen
Die gesamten Arbeitgeberkosten liegen in der Regel zwischen 115 % und 125 % des Bruttogehalts. Dieser Prozentsatz umfasst gesetzliche Sozialversicherungsbeiträge, das obligatorische Urlaubsgeld von 8 % und Rentenbeiträge. Bei der Berechnung der Kosten für die Einstellung eines Mitarbeiters in den Niederlanden müssen Sie auch die Ansammlung der Übergangsvergütung und die Absicherung gegen Krankheitsrisiken berücksichtigen. Die Verwendung eines konsolidierten Lohnabrechnungsmodells stellt sicher, dass diese Variablen unter einer einzigen, vorhersehbaren monatlichen Rechnung verwaltet werden.
Das gesetzliche Urlaubsgeld beträgt 8 % des jährlichen Bruttogehalts des Arbeitnehmers. Die meisten Arbeitgeber zahlen diesen Betrag als Pauschalsumme im Mai oder Juni aus, wobei alternative monatliche Zahlungen im Arbeitsvertrag vereinbart werden können. Diese Zulage ist eine gesetzliche Anforderung für alle Arbeitnehmer, einschließlich derer mit befristeten oder Teilzeitverträgen. Sie bildet einen Kernbestandteil der Gesamtkosten für die Einstellung eines Mitarbeiters in den Niederlanden und muss vom ersten Tag an budgetiert werden.
Für 2026 beträgt die Standardnorm für das steuerpflichtige Gehalt nach dem steuerfreien Abzug 48.013 €. Mitarbeiter unter 30 Jahren, die einen anerkannten Masterabschluss besitzen, haben einen niedrigeren steuerpflichtigen Schwellenwert von 36.497 €. Um die volle 30%-Zulage zu erhalten, ist in der Regel ein Bruttogehalt von etwa 68.590 € erforderlich. Diese Normen werden von der Belastingdienst streng durchgesetzt und sind getrennt von den Anforderungen für die Einwanderungsförderung, die über unseren lizenzierten Partner arrangiert wird.
Obwohl nicht jeder Sektor über einen obligatorischen branchenweiten Fonds verfügt, ist die Bereitstellung einer marktkonformen Altersvorsorge eine Standardanforderung, um internationale Talente anzuziehen und zu halten. Ein typischer Arbeitgeberbeitrag beträgt 15,2 % des Bruttogehalts. ICSPayroll berücksichtigt diesen Beitrag von 15,2 % in unserem konsolidierten Lohnfaktor, um sicherzustellen, dass Ihr Leistungspaket wettbewerbsfähig und vollständig mit den niederländischen Arbeitsstandards konform ist. Dies beseitigt den administrativen Aufwand, mehrere private Rentenanbieter eigenständig zu verwalten.
Sie können Mitarbeiter innerhalb von Wochen, nicht Monaten, einstellen, indem Sie einen Employer of Record (EOR)-Dienst nutzen. Dieses Modell ermöglicht es Ihnen, in den Niederlanden ansässige Talente einzustellen, ohne eine lokale juristische Person gründen zu müssen. Die operative Einrichtung ist innerhalb von Wochen abgeschlossen, und maßgeschneiderte Angebote werden innerhalb von 24 Stunden bereitgestellt. Für Nicht-Schengen-Mitarbeiter wird eine beschleunigte Bearbeitung von Hochqualifizierten-Migrations- (HSM) Visa über unseren lizenzierten Partner arrangiert, wobei die meisten Genehmigungen typischerweise innerhalb von etwa drei Wochen erteilt werden.
Die gesetzliche Übergangsvergütung ist für 2026 auf 102.000 € begrenzt, oder auf ein Jahresbruttogehalt, falls dieser Betrag höher ist. Diese Zahlung fällt ab dem ersten Tag der Beschäftigung an und ist bei allen vom Arbeitgeber veranlassten Vertragsbeendigungen obligatorisch. Die Verwaltung dieser Rückstellungen ist für die langfristige Budgetierung und Risikominderung unerlässlich. Unser Lohnabrechnungsmodell beinhaltet die Verwaltung der Übergangsvergütung, um sicherzustellen, dass diese Mittel während der gesamten Dauer des Arbeitsverhältnisses korrekt verbucht werden.
Niederländische Arbeitgeber sind gesetzlich verpflichtet, während einer Krankheit bis zu 104 Wochen lang mindestens 70 % des Gehalts eines Mitarbeiters zu zahlen. Im ersten Jahr darf diese Zahlung den gesetzlichen Mindestlohn nicht unterschreiten. Arbeitgeber müssen auch das Poortwachter-Gesetz einhalten, das ab der 8. Krankheitswoche formelle Wiedereingliederungspläne vorschreibt. ICSPayroll übernimmt dieses Krankheitsrisiko und verwaltet die gesamte Wiedereingliederungsunterstützung, wodurch Ihr Unternehmen vor den finanziellen Auswirkungen langfristiger Abwesenheiten geschützt wird.
Ein Lohnfaktor ist ein transparenter Multiplikator, der auf das Bruttogehalt eines Mitarbeiters angewendet wird, um alle Arbeitgeberkosten in einer monatlichen Rechnung zu konsolidieren. Diese einzige Zahl deckt das 8%-Urlaubsgeld, die 15,2%-Rentenversicherung, Sozialversicherungsbeiträge und die Krankenversicherung ab. Sie umfasst auch die HR-Verwaltung und den Zugang zu einem Online-Mitarbeiterportal. Dieses Modell eliminiert unerwartete Gebühren und vereinfacht die globale Budgetierung, indem es eine klare, vorhersehbare Kostenstruktur für Ihre niederländischen Operationen bietet.
Verwandte Artikel