オランダでの従業員雇用コスト:2026年版雇用主向けガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
執筆:Joost Hubregtse(ペイロールディレクター)
Joost Hubregtseは、Intercompany Solutionsのオランダ給与計算およびEOR専門部門であるICSPayrollのペイロールディレクターです。給与計算の実務家および元ヘッド・オブ・ペイロールとして、海外の雇用主に向けた賃金税申告、30%ルーリング申請、労働コンプライアンス全般を統括しています。
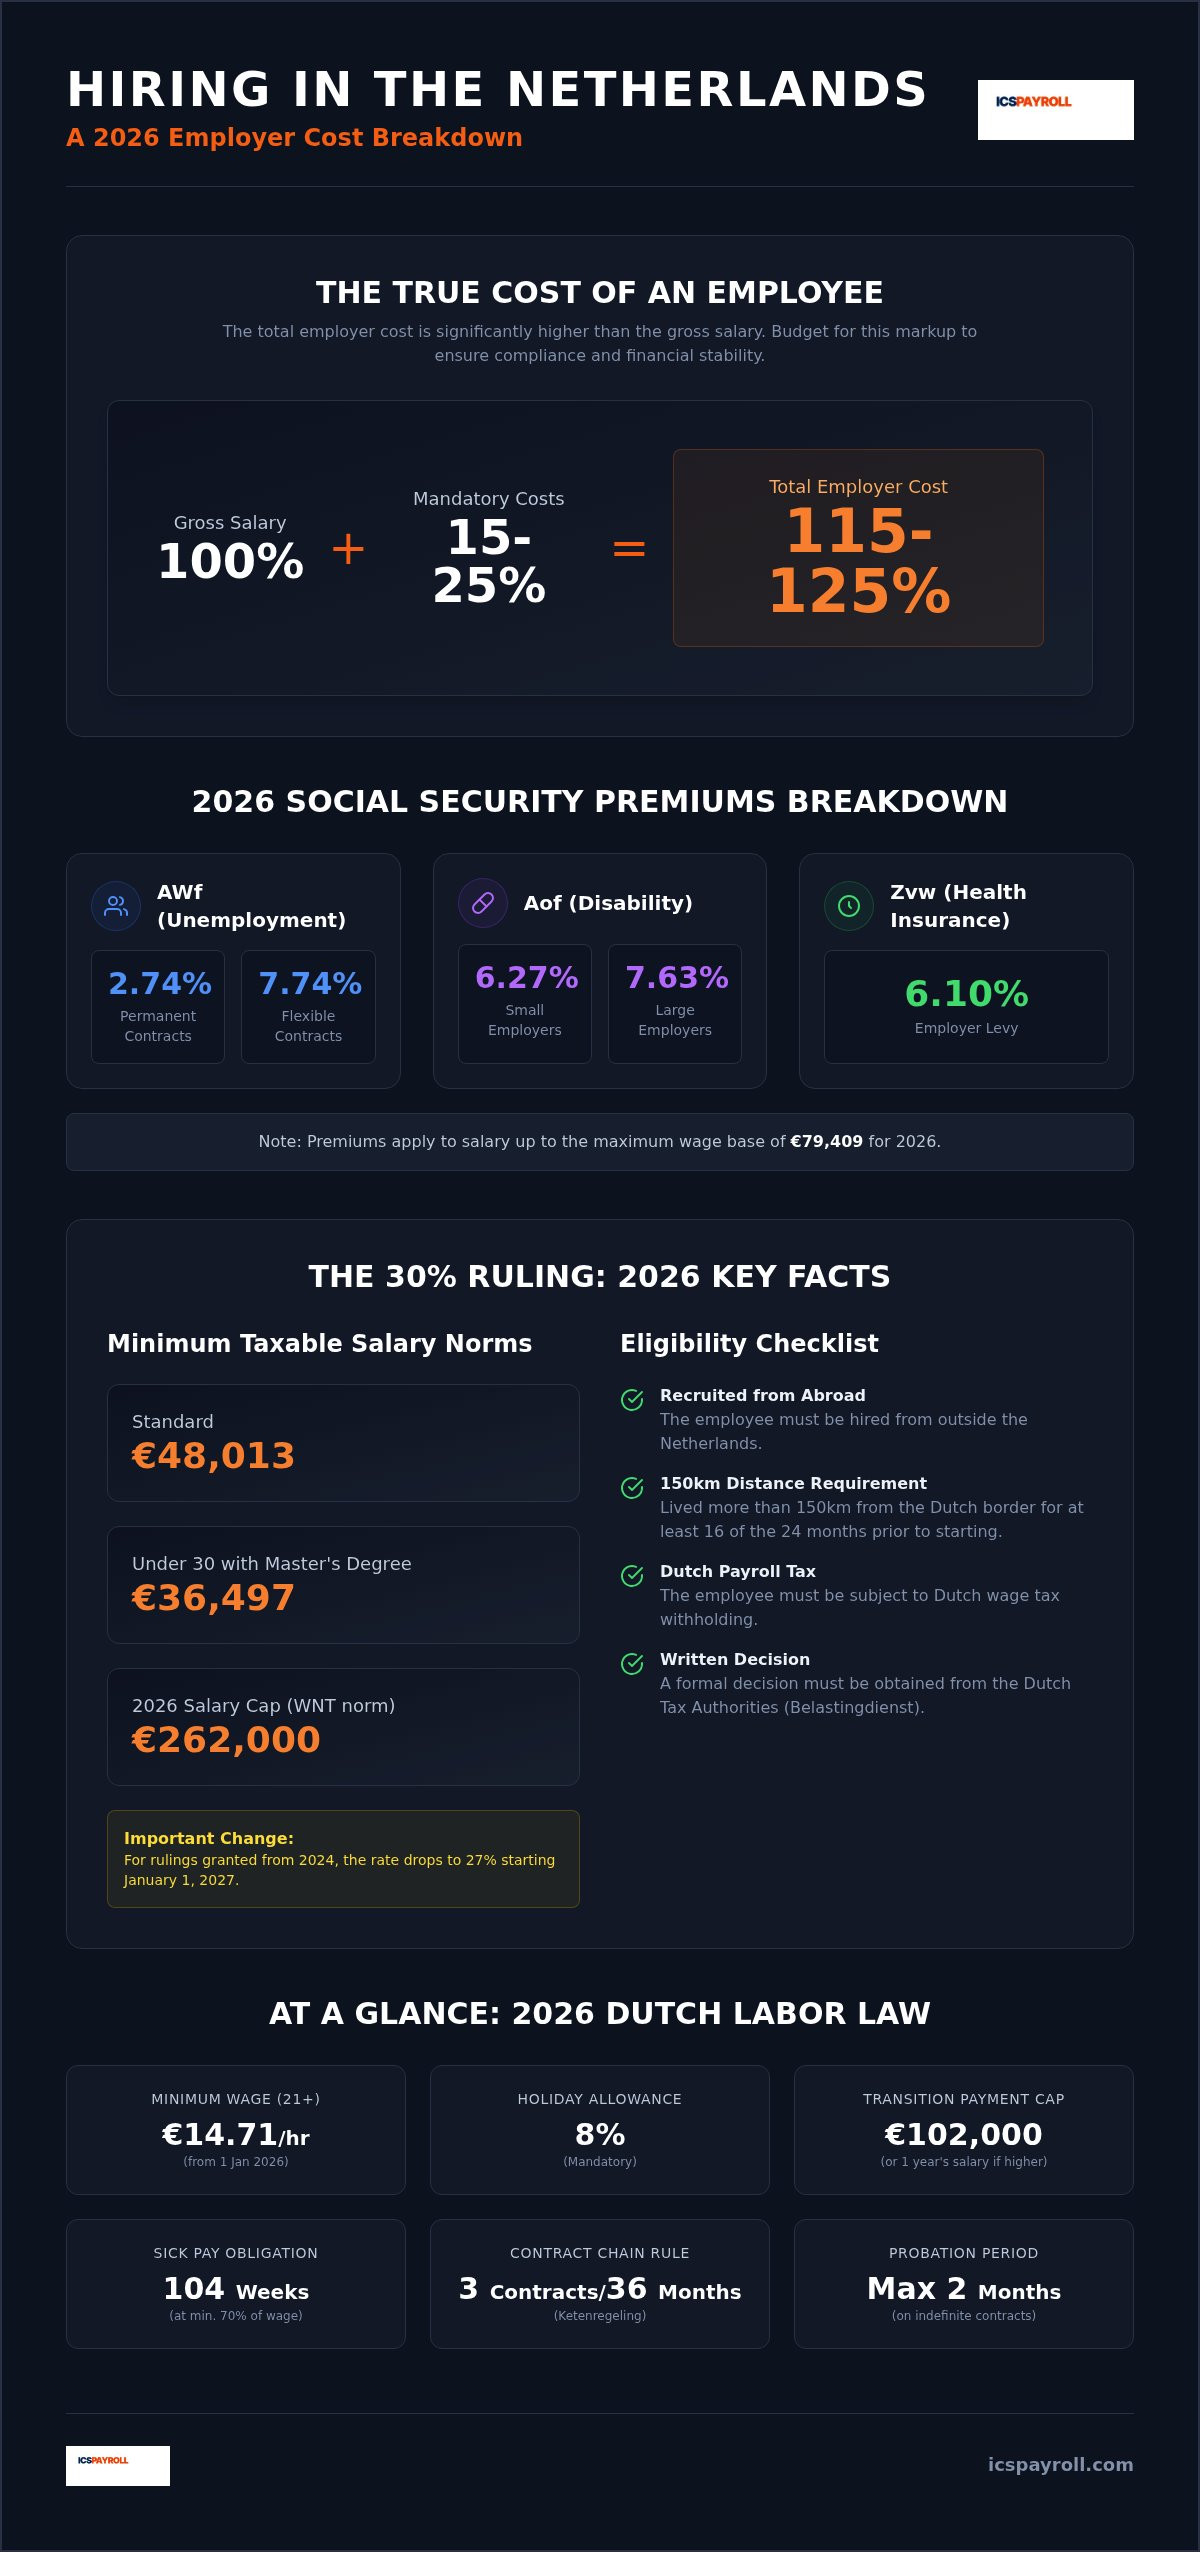
オランダで従業員を雇用する際の実際のコストは、すべての法定雇用主負担分を含めると、通常、額面総給与の115%から125%程度となります。多くの外国企業にとって、この上乗せコストは誤解されやすい大きな予算変動要因です。オランダでの従業員雇用コストを適切に管理するには、法定の社会保険料、8%の義務的休暇手当(holiday allowance)、そして30%ルーリングの制度的要件のバランスを取る必要があります。
これらの数値を正確に計算することは、Belastingdienst(オランダ税務当局)に対するコンプライアンスを維持し、長期的な財務の安定性を確保するために不可欠です。本2026年版ガイドでは、雇用主の全義務をわかりやすく整理し、管理負担を軽減します。予算策定のための明確なパーセンテージ係数、改定された30%ルーリングの給与基準、オランダ現地法人を設立せずに現地人材を採用する戦略を解説します。お客様が安心して事業拡大を進められるよう、確実な実務情報を提供いたします。
重要ポイント
- 法定負担分として、額面給与に対して15%〜25%の上乗せコストが必要となる点を確認し、オランダでの雇用総コストを算出します。
- 6.10%のZvw(国民健康保険法拠出金)や、AWf(失業保険基金)、Aof(障害保険基金)への各保険料など、2026年の義務的雇用主社会保険料の内訳を把握します。
- オランダ税務当局の厳格なコンプライアンスを遵守しながら優秀な海外人材を惹きつけるため、30%ルーリングの2026年給与基準を適用します。
- 恒久的施設(PE)リスクを回避するため、オランダBV(非公開有限責任会社)設立の維持費と、EOR(Employer of Record:記録上の雇用主)モデルの迅速性・安全性を比較検討します。
- 休暇手当、年金、保険費用を予測可能な月次インボイス1本に集約し、予算管理プロセスを効率化します。
オランダにおける総雇用コストの算出
総雇用コスト(Total Cost of Employment: TCOE)とは、雇用契約書に記載された金額を超えて雇用主が負担する全費用を指します。オランダ市場では、単に一定割合の税金を加算するだけでは済まず、業界や契約形態に応じて異なる法定社会保険、医療拠出金、特定の労働法要件などが含まれます。海外企業にとって、オランダでの真の雇用コストを理解するためには、額面給与を最終的な支出と見なすのではなく、より大きなコストピラミッドの基礎として捉え直す必要があります。
経験豊富な財務責任者の多くは、オランダ人スタッフの予算を組む際、額面給与の130%から140%を基準係数として用います。この幅を持たせることで、法定負担金、義務的福利厚生、管理間接費に必要なバッファが確保されます。この差額を予算に織り込んでおかないと、重大なコンプライアンスリスクや四半期ごとの予期せぬ赤字につながることが少なくありません。額面給与は最も目立つ数字ですが、オランダでの実際の雇用コストは現地労働市場を規定する社会保障制度に大きく左右されます。
2026年オランダ最低賃金基準
オランダでは、年に2回改定される法定時給制の最低賃金制度が採用されています。2026年1月1日現在、21歳以上の従業員の最低時給は14.71ユーロに設定されています。この料率は年中改定が予定されており、2026年7月1日には時給14.99ユーロへ引き上げられます。これらの時給は月額予算要件に直結します。標準的な週40時間労働の場合、2026年初頭の月額総最低賃金は約2,549.73ユーロです。7月の引き上げが適用されると、その月額基準は約2,598.27ユーロに上昇します。雇用主は給与計算システムがオランダ法に準拠し続けるよう、これらの期日を綿密に確認しなければなりません。
額面給与 vs. 雇用主総コスト
外国企業が陥りやすい落とし穴の一つが、法定の8%休暇手当(holiday allowance)の見落としです。これは任意の賞与ではなく、従業員の年間総給与に基づいて算出される法的義務です。多くの雇用主はこれを5月または6月に一括支給しますが、契約に明記されていれば毎月分割して支払うことも可能です。もう一つの重要な要素は、試用期間を含む雇用初日から発生する移行手当(transitievergoeding:解雇手当)です。この手当の2026年の上限額は102,000ユーロ、またはそれ以上の場合は額面給与1年分となります。さらに、オランダ年金制度への拠出により、雇用主の負担がさらに約15.2%加算されることが一般的です。これらの要素から、基本給を大きく超えた予算設計が必要であることが分かります。
雇用主の法定負担金と社会保険
オランダの社会保障制度は、主に雇用主の拠出金によって賄われている強固な仕組みです。前節では大まかな係数を用いてオランダでの基準となる雇用コストを示しましたが、精密な財務計画のためには社会保険の詳細な把握が求められます。これらの保険料率は固定されたものではなく、雇用契約の性質や従業員規模によって変動します。オランダ税務当局からの追徴課税を避けるためには、正確な申告が不可欠です。
2026年の社会保険料詳細内訳
Belastingdienst(オランダ税務当局)は、労働者を失業や就業不能から保護する複数の主要基金の徴収を監督しています。AWf(Algemeen Werkloosheidsfonds:失業基金)は安定雇用を促進するため料率が二段階に分かれており、無期契約には2.74%、有期契約や柔軟な労働契約には7.74%が適用されます。さらに、Aof(Arbeidsongeschiktheidsfonds:障害基金)は小規模雇用主(6.27%)と大規模雇用主(7.63%)で区分されています。2026年のZvw(Zorgverzekeringswet:国民健康保険法)に基づく雇用主拠出率は6.10%に設定されています。これらの料率は、上限額である年間対象給与79,409ユーロまでにのみ適用される点にご留意ください。この上限を超える所得に対しては、これらの雇用主負担保険料は課されません。
疾病リスクと職場復帰義務
オランダでの雇用コスト管理には、長期的な疾病への備えも含まれます。民法第7編629条(Art. 7:629 BW)に基づき、雇用主は従業員が病気等で就労不能となった場合、最長104週間にわたり賃金の最低70%を支払い続けなければなりません。この義務には、初年度は法定最低賃金を下回ってはならないという下限が設けられています。給与の支払い継続にとどまらず、Poortwachter(門番法:復職支援法)の要件も遵守する必要があります。これには、第6週までの正式な復職分析の実施や、第8週までの具体的な行動計画の策定が含まれます。これらを怠ると、UWV(Uitvoeringsinstituut Werknemersverzekeringen:従業員保険実施機関)から給与支払い義務の3年目への延長など、重いペナルティが科される可能性があります。
ICSPayrollは、統合型給与計算モデルを通じて海外企業のこれらのリスク軽減を支援します。疾病リスクへの補償と職場復帰支援を単一のサービスに組み込むことで、オランダ労働法の複雑な事務負担を解消します。社内に法律専門家を置くことなく、完全なコンプライアンスを維持するためにオランダ給与計算管理のアウトソーシングをご活用いただけます。このアプローチにより事業展開のための予測可能な財務基盤が整い、社会保険手続きの実務を当社に任せながら事業成長に集中することが可能になります。
30%ルーリング:コストと給与基準への影響
30%ルーリング(30% ruling)は、専門性の高い外国人材を採用する際に、オランダでの雇用コストを管理するための最も有効な税制優遇措置です。この制度により、雇用主は額面給与の最大30%を非課税手当として支給することができます。これにより、従業員の課税対象所得を抑えつつ手取り額を大幅に増やすことができます。企業側にとっては、総雇用主負担を過度に引き上げることなく魅力的な条件を提示できるため、需要の高い職種の採用予算を安定させる戦略的利点となります。
30%税制優遇の適用要件
本制度が真の国外採用を支援するものであることを担保するため、厳格な適用要件が定められています。対象者は国外から採用された者であり、採用前の24か月間のうち少なくとも16か月間、オランダ国境から150キロメートルを超える地域に居住していた必要があります。財務計画においては申請のタイミングが極めて重要です。就労初日に遡って適用を受けるには、就労開始日から4か月以内にBelastingdienstへ申請を行わなければなりません。この期限を過ぎて提出された場合、申請月の翌月からの適用となり、当初数か月分の節税メリットが失われます。
2026年においては、受けられる優遇水準を決定づける課税所得基準が定められています。一般的な採用の場合、控除後の課税対象給与が年間48,013ユーロ以上でなければなりません。公認の修士号を保有する30歳未満の従業員には、36,497ユーロという緩和された基準が適用されます。これらの数字は課税対象基準額であり、30%の非課税枠を上限まで活用するには、通常約68,590ユーロの額面給与が必要となる点にご注意ください。また、高所得の役員等にはWNT(役員報酬基準法)の上限が適用され、2026年1月1日現在、非課税手当の対象となる給与の上限基準は262,000ユーロとなっています。
雇用主にとっての戦略的コスト削減
30%ルーリングを適切に活用することで、オランダでの雇用コストを抑えながら高い手取り水準を提供できます。ただし、税制上の優遇措置と在留資格(ビザ)の要件は明確に区別して管理する必要があります。移民局へのスポンサー申請は当社の認可パートナーを通じて手配されますが、30%ルーリングはオランダ税務当局のみが付与する個別の税務判断です。また、2027年に予定されている改定への対応には専門的な管理が求められます。2024年以降に新たに付与されたルーリングについては、2027年1月1日に非課税率が27%へと引き下げられる予定です。2024年以前の認定者はこの引き下げの対象外となるため、長期的な給与戦略においては、これら異なる対象層を考慮して継続的なコンプライアンスと従業員満足度を維持する必要があります。
戦略的比較:オランダBV設立 vs. Employer of Record
オランダ市場への進出に際しては、法的な独立性を取るか、展開スピードを取るかという明確な選択が求められます。この決定は、オランダでの雇用コストを根本から変えることになります。現地法人を設立すれば完全な統制が可能になりますが、管理および税務上の間接費が大きくなります。多くの外国企業にとって、Employer of Record(EOR:記録上の雇用主)モデルは、現地法人設立の手間をかけずに迅速かつ予測可能な形で市場参入を果たす有効な手段となります。
現地法人設立に伴う間接費とコンプライアンスリスク
オランダBV(Besloten Vennootschap:非公開有限責任会社)は居住法人となるため、外国企業が恒久的施設(PE)と認定されるリスクを回避できます。しかし、このステータスには相応の金銭的および規制上の義務が伴います。BVの設立には初期費用として約2,000ユーロが必要です。さらに、会計、年次決算申告、法務維持のための継続的な費用が年間3,000〜8,000ユーロ程度かかります。これらの業務委託費に加え、法人所得税(CIT:課税所得200,000ユーロまでは19%、それを超える部分は25.8%)の管理も必要となります。
管理負担は法人税だけにとどまりません。毎月末日が期限となるloonaangifte(賃金税申告)の義務を負うほか、オランダの労働法改正に適合した雇用契約書や就業規則の作成には現地の専門弁護士が必要です。こうした見えにくいコストが初期予算に数千ユーロ上乗せされることがあります。これらの実務を社内だけで抱え込むと、本来の事業目標からリソースが奪われ、Belastingdienstに対するコンプライアンス違反のリスクも高まります。
EORという選択肢:効率性と予測可能性
EORサービスは、現地法人を設立することなく進出を可能にする効率的な代替手段です。数か月ではなく数週間で人材を採用できます。このモデルでは、オランダでの雇用コストが単一のサービス料金に集約されます。この料金には義務的な8%の休暇手当が含まれ、初日から発生する移行手当も確実に積み立てられます。複雑な社会保険料の追跡や、15.2%の標準年金拠出金を自社で個別に管理する必要もなくなります。
EORを利用することで、疾病リスクや人事管理の負担を現地の専門組織に移転できます。雇用主負担がすべて月次の1枚のインボイスに反映されるため、完全なコストの透明性が得られます。オランダ労働法の細かな解釈や、30%ルーリングの複雑な申請手続きに頭を悩ませる必要はありません。EORがこれらを一括管理するため、安心してチームを拡大できます。
現地法人の設立に伴う遅延や間接費を避けたい場合は、当社のペイロールファクターモデルによる国際展開の簡素化について、オランダEORのお見積もりをご依頼ください。
ICSPayrollによるオランダ雇用コストの効率化
オランダでの雇用コストを管理するには、細分化された管理から統合型の財務モデルへと移行することが不可欠です。ICSPayrollでは、オランダ労働法の複雑さを解消するために独自開発された「ペイロールファクター」モデルを採用しています。多数の保険料や引当金を個別に追跡する代わりに、額面給与に対する明確な乗数に基づいた月次インボイスを1通受け取るだけで済みます。このモデルにより、社内人事チームの管理負担を排除しながら、グローバル予算の正確な策定に必要な実務上の確実性が得られます。
透明性の高い料金体系:追加請求や隠れた費用なし
ペイロールファクターは包括的な料率です。義務的な8%の休暇手当、15.2%の標準年金拠出金、そして前述の雇用主社会保険料のすべてをカバーしています。さらに、このモデルは疾病に伴う財務リスクも吸収します。従業員が病気で就労不能となった場合でも、最長104週間の給与継続支払いやPoortwachterに基づく職場復帰支援の費用はサービス内で適切に処理されます。賃金税の申告から30%ルーリングの申請まで、すべてのコンプライアンス事項について窓口を1つに集約できます。
また、従業員向けの安全なオンラインポータルもご利用いただけます。従業員はこのデジタルポータルから給与明細や雇用契約書に自身でアクセスできるため、日常的な人事への問い合わせ件数が削減されます。システムによって迅速な処理を実現しつつ、Belastingdienstが求める厳格な法的基準については専任のエキスパートが責任を持って対応します。大手アウトソーシング会社にありがちな無機質な対応ではなく、きめ細やかなサポートとともにコストの安定化を実現します。
オランダでの採用に向けた次のステップ
現代の人材市場においてスピードは決定的な強みです。オランダBVの設立には数か月の法的準備が必要となる場合がありますが、当社のEORモデルならわずか数週間で稼働体制を整えることができます。国外からの高度人材の受け入れが必要な場合も、認可パートナーを通じて移民局へのスポンサーシップ申請を迅速に行います。これにより、高度外国人材(HSM:Highly Skilled Migrant)ビザの迅速な手続きが可能となり、通常約3週間でビザが発給されます。国境を越えた採用にありがちな遅延を回避し、主要スタッフが速やかに業務を開始できます。
まずはお見積もりのご依頼から進めていただけます。お問い合わせから24時間以内に、オランダでの雇用コストの詳細な内訳をご提示します。この迅速な対応により、曖昧な検討段階から確信を持った意思決定へとスムーズに移行できます。見積もりをご承認いただいた後は、オンボーディングの全工程を当社が担当し、初日からオランダ居住納税者の義務に完全準拠させます。オランダの給与実務を当社に任せていただくことで、お客様は本来の事業目標に集中することができます。
ICSPayrollとともに、確信を持ってオランダでの採用を
実務の確実性を武器に、オランダ展開を加速
オランダでの雇用コストを正確に把握することは、海外事業展開を成功させるための必須条件です。本記事を通じて、コンプライアンスを遵守したオランダの予算策定に必要な130%〜140%の乗数の構造をご理解いただけたかと思います。15.2%の標準年金や2026年の段階的な社会保険料を正しく見込むことで、予期せぬ財務上の追徴リスクから組織を守ることができます。現地BVを設立するか、EORの即応性を活用するかにかかわらず、Belastingdienstへのコンプライアンス維持が最優先事項であることに変わりはありません。
ICSPayrollは、貴社が確信を持ってこの市場に参入できるよう安定した基盤を提供します。社会保険料、休暇手当、疾病リスクを1本の明確な月次インボイスに集約し、想定外の追加請求や隠れた管理手数料は一切発生しません。わずか数週間で業務立ち上げを完了させながら、オランダの賃金税申告および30%ルーリングへの完全な準拠を維持します。これは、法人設立の遅延を避けながらトップタレントを獲得するための最も効率的な方法です。
24時間以内にオランダ雇用の個別見積もりを取得し、円滑で安全なオランダ事業展開への第一歩を踏み出してください。貴社のオランダでの成長を全力で支援いたします。
よくある質問(FAQ)
オランダで額面給与に上乗せされる雇用主総コストはどのくらいですか?
雇用主の総負担コストは、通常、額面給与の115%から125%程度となります。この割合には、法定社会保険料、義務的である8%の休暇手当、年金拠出金が含まれます。オランダでの雇用コストを計算する際は、移行手当の積み立てや疾病リスクに対する保険なども考慮する必要があります。統合型給与計算モデルを利用することで、これらの変動要因を予測可能な単一の月次インボイスで管理できます。
2026年のオランダにおける法定休暇手当の金額はいくらですか?
法定休暇手当は、従業員の年間総給与の8%です。多くの雇用主はこれを5月または6月に一括支給しますが、雇用契約で定めて毎月分割支給することも可能です。この手当は有期契約やパートタイム労働者を含むすべての従業員に法的に義務付けられており、オランダでの雇用総コストの中核となるため、採用初日から予算に計上する必要があります。
2026年の30%ルーリングの給与要件はどうなっていますか?
2026年における標準的な課税対象給与基準は、非課税控除後で48,013ユーロです。公認修士号を保持する30歳未満の従業員の場合は、36,497ユーロという低い課税基準額が適用されます。30%の非課税控除を全額受けるには、通常約68,590ユーロの総給与が必要となります。これらの基準はBelastingdienstによって厳格に適用され、当社の認可パートナーを通じて手配される就労ビザの要件とは別個のものです。
オランダの従業員にとって年金制度への加入は義務ですか?
すべての業界に法定の産業別年金基金が存在するわけではありませんが、市場水準に合った年金制度を提供することは、優秀な人材を獲得・維持するための実質的な標準要件となっています。雇用主の標準的な拠出率は総給与の15.2%です。ICSPayrollでは、福利厚生パッケージの競争力とオランダ労働基準への完全な準拠を保つため、この15.2%の拠出を統合ペイロールファクター内に含めています。これにより、複数の民間年金会社を個別に管理する手間が省けます。
オランダでBV(現地法人)を設立せずに従業員を雇用するにはどのくらいの期間がかかりますか?
Employer of Record(EOR)サービスを活用すれば、数か月ではなく数週間でスタッフを採用できます。このモデルにより、現地法人を設立することなくオランダ在住の人材を雇用できます。実務的な立ち上げは数週間で完了し、個別のお見積もりは24時間以内に提示されます。シェンゲン圏外からの人材については、認可パートナーを通じて高度外国人材(HSM)ビザの迅速申請を行い、通常約3週間で許可が下ります。
2026年のオランダにおける移行手当(解雇手当)の上限額はいくらですか?
法定移行手当の上限は、2026年は102,000ユーロ、またはその金額を上回る場合は額面給与1年分となります。この手当は雇用初日から発生し、雇用主都合によるすべての契約終了時に支払い義務が生じます。この引当金の管理は、長期的な予算管理とリスク軽減のために不可欠です。当社の給与モデルには移行手当の管理が含まれており、雇用期間全体を通じて適切な引当が確保されます。
オランダの雇用主における傷病手当(病気有給)の仕組みはどのようになっていますか?
オランダの雇用主は、法律により従業員の病気休業中、最長104週間にわたって給与の70%以上を支払う義務があります。初年度については、この金額が法定最低賃金を下回ってはなりません。また、雇用主はPoortwachter(復職支援法)を遵守し、病気発生後8週目までに正式な職場復帰計画を策定しなければなりません。ICSPayrollはこの疾病リスクをカバーし、すべての復職支援手続きを管理するため、長期欠勤による財務リスクから企業を守ることができます。
ペイロールファクターとは何ですか?どのように雇用コストを簡素化できますか?
ペイロールファクターとは、従業員の額面給与に乗じる明確な係数のことで、すべての雇用主負担コストを月次1枚のインボイスに集約する仕組みです。この単一の数値に、8%の休暇手当、15.2%の年金、社会保険料、疾病リスク保険が含まれています。さらに、人事労務管理や従業員向けオンラインポータルへのアクセスもカバーされます。想定外の請求を排除し、予測可能なコスト構造を提供することで、オランダ展開における予算管理を大幅に簡素化します。
著者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターです。記録上の雇用主(EOR)およびオランダ給与計算サービスを統括し、雇用契約、賃金税・社会保険申告、休暇手当、年金、病気休暇、CAO(労働協約)コンプライアンスを担当しています。最短48時間でのオンボーディングに対応しています。
公式情報源
よくあるご質問
雇用主の総負担コストは、通常、額面給与の115%から125%程度となります。この割合には、法定社会保険料、義務的である8%の休暇手当、年金拠出金が含まれます。オランダでの雇用コストを計算する際は、移行手当の積み立てや疾病リスクに対する保険なども考慮する必要があります。統合型給与計算モデルを利用することで、これらの変動要因を予測可能な単一の月次インボイスで管理できます。
法定休暇手当は、従業員の年間総給与の8%です。多くの雇用主はこれを5月または6月に一括支給しますが、雇用契約で定めて毎月分割支給することも可能です。この手当は有期契約やパートタイム労働者を含むすべての従業員に法的に義務付けられており、オランダでの雇用総コストの中核となるため、採用初日から予算に計上する必要があります。
2026年における標準的な課税対象給与基準は、非課税控除後で48,013ユーロです。公認修士号を保持する30歳未満の従業員の場合は、36,497ユーロという低い課税基準額が適用されます。30%の非課税控除を全額受けるには、通常約68,590ユーロの総給与が必要となります。これらの基準はBelastingdienstによって厳格に適用され、当社の認可パートナーを通じて手配される就労ビザの要件とは別個のものです。
すべての業界に法定の産業別年金基金が存在するわけではありませんが、市場水準に合った年金制度を提供することは、優秀な人材を獲得・維持するための実質的な標準要件となっています。雇用主の標準的な拠出率は総給与の15.2%です。ICSPayrollでは、福利厚生パッケージの競争力とオランダ労働基準への完全な準拠を保つため、この15.2%の拠出を統合ペイロールファクター内に含めています。これにより、複数の民間年金会社を個別に管理する手間が省けます。
Employer of Record(EOR)サービスを活用すれば、数か月ではなく数週間でスタッフを採用できます。このモデルにより、現地法人を設立することなくオランダ在住の人材を雇用できます。実務的な立ち上げは数週間で完了し、個別のお見積もりは24時間以内に提示されます。シェンゲン圏外からの人材については、認可パートナーを通じて高度外国人材(HSM)ビザの迅速申請を行い、通常約3週間で許可が下ります。
法定移行手当の上限は、2026年は102,000ユーロ、またはその金額を上回る場合は額面給与1年分となります。この手当は雇用初日から発生し、雇用主都合によるすべての契約終了時に支払い義務が生じます。この引当金の管理は、長期的な予算管理とリスク軽減のために不可欠です。当社の給与モデルには移行手当の管理が含まれており、雇用期間全体を通じて適切な引当が確保されます。
オランダの雇用主は、法律により従業員の病気休業中、最長104週間にわたって給与の70%以上を支払う義務があります。初年度については、この金額が法定最低賃金を下回ってはなりません。また、雇用主はPoortwachter(復職支援法)を遵守し、病気発生後8週目までに正式な職場復帰計画を策定しなければなりません。ICSPayrollはこの疾病リスクをカバーし、すべての復職支援手続きを管理するため、長期欠勤による財務リスクから企業を守ることができます。
ペイロールファクターとは、従業員の額面給与に乗じる明確な係数のことで、すべての雇用主負担コストを月次1枚のインボイスに集約する仕組みです。この単一の数値に、8%の休暇手当、15.2%の年金、社会保険料、疾病リスク保険が含まれています。さらに、人事労務管理や従業員向けオンラインポータルへのアクセスもカバーされます。想定外の請求を排除し、予測可能なコスト構造を提供することで、オランダ展開における予算管理を大幅に簡素化します。