在荷兰雇佣员工的成本:2026年雇主指南
作者 Joost Hubregtse, ICS Staffing & Payroll 总监
所有博客文章均已由我们的劳动法律师Zishan Hussain和我们的董事审查并核实。编辑指南
作者:Joost Hubregtse,薪酬总监
Joost Hubregtse 是 Intercompany Solutions 旗下荷兰薪酬与名义雇主(EOR)专业服务机构 ICSPayroll 的薪酬总监。作为资深薪酬专家及前薪酬部门主管,他专门负责为跨国雇主处理工资税申报、30% ruling(30%税收裁定)申请以及劳动合规事务。
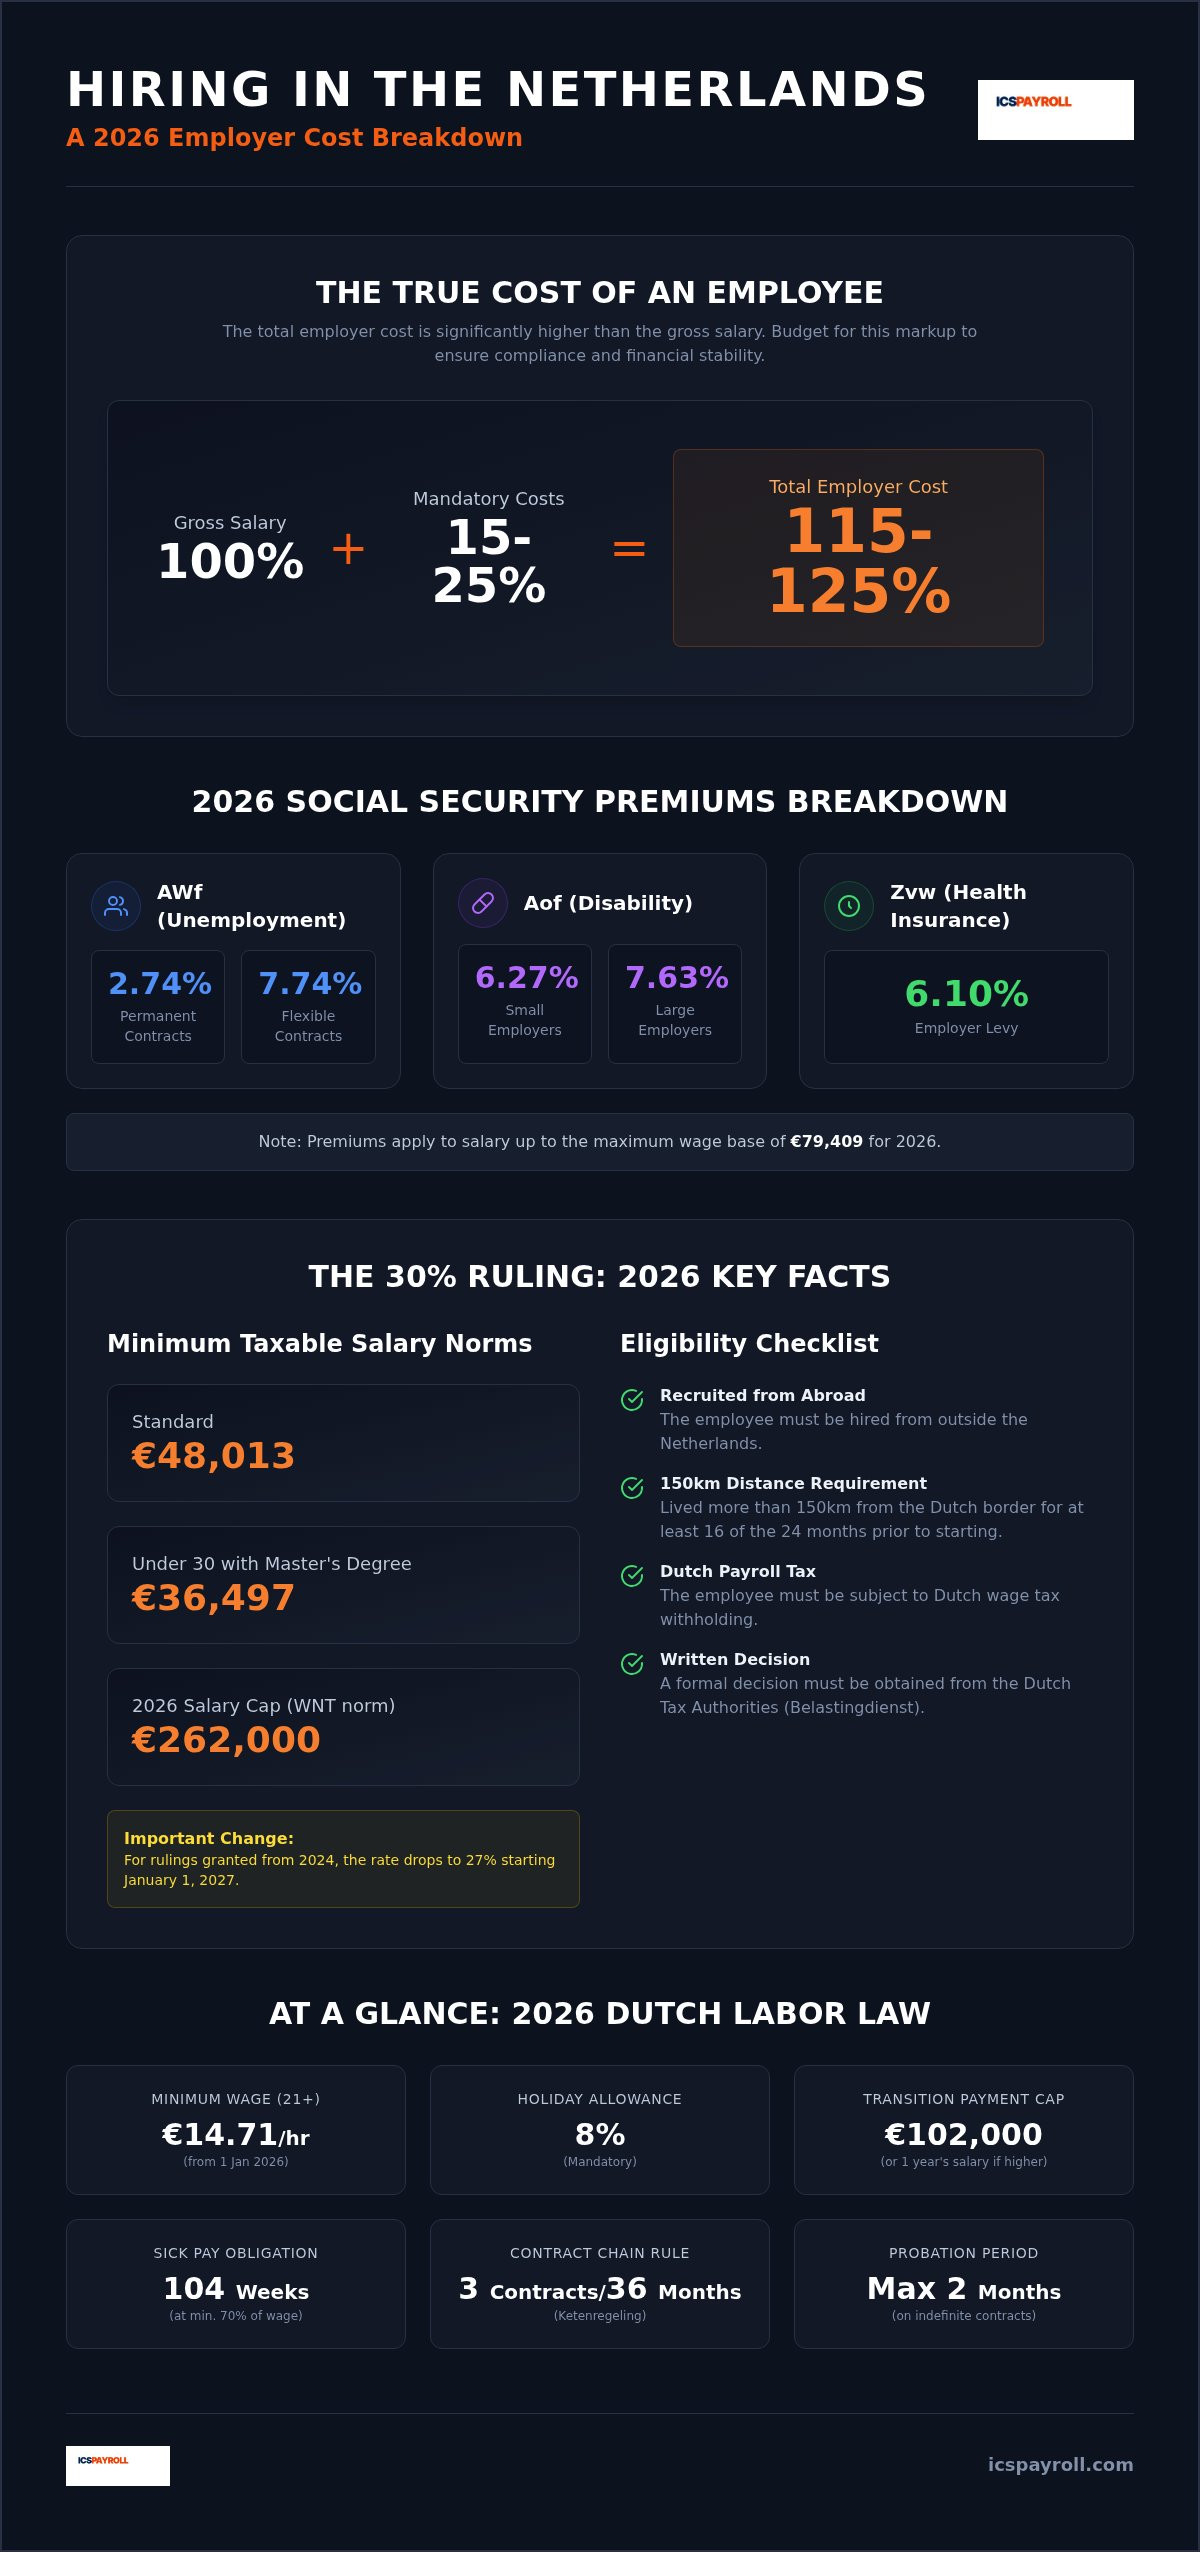
在完成所有法定雇主缴费后,在荷兰雇佣一名员工的实际成本通常在税前毛工资的115%至125%之间。对于许多跨国企业而言,这部分额外支出是一笔数额可观且常被误解的预算变量。成功管控在荷兰雇佣员工的成本,需要合理平衡法定社会保障缴费、强制性8%度假津贴以及30% ruling的技术细节。
准确核算这些数据对于保持符合 Belastingdienst(荷兰税务局)合规要求以及确保企业长期财务稳健至关重要。本份2026年指南旨在通过清晰拆解雇主的每一项法定支出,为您减轻行政管理负担。您将获得用于预算编制的明确百分比乘数、关于最新30% ruling薪资标准的解读,以及无需在荷兰设立法定实体即可聘用当地人才的可行策略。我们提供专业严谨的技术保障,助您全无后顾之忧地拓展海外业务。
核心要点
- 通过明确毛工资基础上用于法定缴费的15%至25%额外支出,精准测算在荷兰雇佣员工的总成本。
- 详细解析2026年法定雇主社会保障费用,包括6.10%的Zvw(医疗保险法)税费以及AWf(失业基金)和Aof(伤残基金)的具体费率。
- 运用2026年30% ruling薪资标准吸引国际顶尖人才,同时严格遵守荷兰税务监管要求。
- 对比设立荷兰BV(有限责任公司)的管理成本与采用名义雇主(EOR)模式的高效安全性,有效规避常设机构(Permanent Establishment)税务风险。
- 将度假津贴、养老金和保险费用整合为单一且可预测的按月发票,全面优化预算编制流程。
核算荷兰的总雇佣成本
总雇佣成本(TCOE)代表了雇主对员工承担的全部财务承诺,远超出劳动合同上注明的基本数字。在荷兰用工市场中,这一计算远比简单按固定税率加成复杂得多。它涵盖了法定社会保险、医疗附加费,以及根据行业和合同类型而有所不同的具体劳动法要求。对于跨国企业而言,深入理解在荷兰雇佣员工的真实成本,需要将税前毛工资视为整个庞大财务架构的基础底座,而非最终结算的支出总额。
多数经验丰富的财务官在编制荷兰员工预算时,通常采用毛工资的130%至140%作为基准乘数。这一区间为法定缴费、强制性福利和日常行政管理成本提供了必要的预算缓冲。如果未能在预算中充分考量这部分差额,往往会导致严重的合规风险或意料之外的季度财务赤字。虽然毛工资是最直观的数据,但在荷兰雇佣员工的实际成本在很大程度上受到当地劳动力市场高标准社会福利保障制度的深刻影响。
2026年荷兰最低工资标准
荷兰实行法定小时最低工资体系,每年调整两次。自2026年1月1日起,年满21周岁及以上员工的法定最低时薪定为14.71欧元。该标准计划在年中进行调整,于2026年7月1日起上调至每小时14.99欧元。这些小时费率直接对应着每月的用工预算要求。按照标准40小时工作周计算,2026年年初的每月税前最低工资约为2,549.73欧元;待7月份标准上调生效后,月度最低基准将上升至约2,598.27欧元。雇主必须密切关注这些时间节点,确保薪酬系统始终严格符合荷兰法律规范。
税前毛工资与雇主总成本对比
外国企业常见的误区之一是忽视了法定8%的度假津贴(vakantiegeld)。这并非雇主可自主决定的年终奖金,而是一项按员工税前年薪计算的法定强制要求。多数雇主会在每年5月或6月一次性统一发放,若在劳动合同中明确约定,也可以按月分摊支付。另一个关键因素是过渡补偿金(transitievergoeding),该项法定补偿从员工入职第一天(包括试用期)起便开始累计。2026年该项补偿金的法定上限为102,000欧元,若员工年薪高于此数额,则以其一年税前薪资为限。此外,向荷兰养老金体系缴费通常还会为雇主增加约15.2%的支出负担。这些项目充分表明,企业预算绝不能仅仅停留于基本薪资层面。
法定雇主缴费与社会保障支出
荷兰社会保障体系是一套由雇主缴费为主要资金来源的完善保障网络。前文通过宽泛乘数设定了在荷兰雇佣员工的基础成本底线,而要在财务核算中实现精准预算,还必须深入剖析社会保险的具体细则。这些保险费率并非固定不变,而是由劳动合同性质以及企业员工规模共同决定。向税务部门进行准确申报是防范 Belastingdienst(荷兰税务局)事后追缴补税的核心关键。
2026年社会保险缴费明细拆解
Belastingdienst 负责统一征缴数项关键基金,用于保障员工免受失业和伤残风险影响。为鼓励企业提供长期稳定就业,AWf(Algemeen Werkloosheidsfonds,荷兰失业基金)实行差别费率制:无固定期限劳动合同(长期合同)的费率为2.74%,而灵活用工或固定期限劳动合同则适用7.74%的费率。此外,Aof(Arbeidsongeschiktheidsfonds,荷兰伤残基金)根据企业规模划分费率,小型企业雇主为6.27%,大型企业雇主为7.63%。在2026年,依据 Zvw(Zorgverzekeringswet,荷兰医疗保险法)收取的雇主税费定为6.10%。需要明确的是,上述百分比仅适用于最高缴费工资基数以内的部分(2026年上限为79,409欧元),超出该门槛的收入部分无须缴纳这些特定雇主保费。
疾病风险与重返工作岗位(Reintegration)法定责任
妥善管理在荷兰雇佣员工的成本,还必须做好应对员工长期患病的准备。根据 Art. 7:629 BW(荷兰民法典第7:629条),如果员工因病无法工作,雇主依法必须在长达104周(2年)的时间内继续发放其至少70%的工资。这一义务还包含一项法定底线要求,即第一年生病津贴不得低于法定最低工资。除按期发放病假工资外,雇主还必须严格遵守 Poortwachter(《守门人法案》Wet verbetering poortwachter)规定的各项法定程序。这包括在员工患病第6周前完成正式的重返岗位可行性分析,并在第8周前制定具体行动方案。一旦违反相关程序,可能面临来自 UWV(Uitvoeringsinstituut Werknemersverzekeringen,荷兰雇员保险局)的严厉行政处罚,甚至被强制延长支付病假工资至第三年。
ICSPayroll 通过综合薪酬托管模式,协助跨国企业化解此类潜在用工风险。我们将疾病风险保障与重返岗位支持整合入一站式服务中,有效消除荷兰劳动法繁琐细则带来的行政复杂性。您可以选择将荷兰薪酬合规管理全面外包,确保企业用工完全合规,无需在内部配备当地法务人员。这一方案为您的跨国业务扩张提供了稳定可预测的财务框架,让您专注于业务增长,由我们全面代管社会保险申报等技术环节。
30% Ruling:对成本与薪资标准的影响
在聘用海外专业技术人才时,30% ruling(30%税收裁定)依然是平衡在荷兰雇佣员工成本的最有效工具。这项财政激励政策允许雇主向符合条件的特定外籍员工发放相当于税前毛工资最高30%的免税津贴。该政策在有效降低员工应税所得的同时,显著提升了其税后实际到手收入。对于企业而言,这使得雇主能够在不大幅增加总用工负担的前提下,提供极具市场竞争力的薪资方案,成为在紧缺岗位招聘中稳定用工预算的核心战略优势。
适用30%免税待遇的资格准入条件
荷兰税务部门设置了极为严格的资格审查条件,以确保该裁定真正落实于国际稀缺人才引进。候选人必须直接自海外招聘,且在来荷兰工作之日前的24个月内,至少有16个月居住在距离荷兰边境150公里以外的地区。在财务规划中,申请时限至关重要:雇主必须在员工入职之日起4个月内向 Belastingdienst 递交申请,方可确保该项免税待遇追溯至入职首日生效。若超出此窗口期递交,该待遇仅能自提交申请次月起生效,导致前几个月的税收优惠无法享受。
在2026年,具体的应税薪资标准决定了员工可享受的免税优惠额度。常规海外雇员在扣除免税部分后,其应税年薪必须至少达到48,013欧元;对于年龄在30周岁以下且持有受认可硕士学位的员工,该应税门槛降为36,497欧元。必须注意的是,这些数据代表的是扣除后的应税所得基数;若要充分享受全额30%免税比例,通常要求员工税前总年薪达到约68,590欧元。对于高薪高管人员,还受制于 WNT(Wet normering topinkomens,高管薪酬标准化法案)上限规定的约束,自2026年1月1日起,可享受免税津贴的最高薪资基数封顶为262,000欧元。
对雇主的战略成本节约价值
合理运用30% ruling裁定,可以让企业在有效控制在荷兰用工成本的同时,提供极具吸引力的税后净收入。然而,您必须明确区分税收优惠政策与合法居留身份两者的不同。签证与移民担保资格由我们持有特许资质的合作伙伴统筹办理,而30% ruling则属于由荷兰税务局独立裁决批准的税收事项。此外,雇主需要专业团队妥善应对2027年的政策过渡调整:针对2024年及之后首次获批30% ruling的员工,自2027年1月1日起免税比例将调低至27%;2024年之前已获批的人员不受此降幅限制。这意味着您的长期薪酬战略必须分层统筹管理不同批次的员工,确保持续符合税法合规要求并兼顾员工满意度。
策略对比:设立荷兰BV与采用名义雇主(EOR)
拓展荷兰市场要求企业在法律主体独立性与落地执行效率之间做出明确取舍。这一决策将从根本上改变在荷兰雇佣员工的整体成本架构。虽然在当地设立独立法人实体可以实现全面自主掌控,但伴随而来的行政管理开销与税务维护成本十分沉重。对于许多国际企业而言,采用名义雇主(EOR)模式提供了一条无需在当地注册公司即可快速、低风险进入市场的合规路径。
设立当地法人实体的运营开销与合规风险
在荷兰设立的BV(Besloten Vennootschap,有限责任公司)属于当地税务居民企业,能够彻底消除外国企业被荷兰税务机关判定构成常设机构(Permanent Establishment)的风险。然而,维持这一企业主体需要承担长期的财务与法定合规责任。设立一家BV的基础前期启动支出约为2,000欧元;后续每年的做账报税、年报公示以及公司法务维护费用通常在3,000至8,000欧元之间。除第三方专业服务费用外,公司还必须按期缴纳企业所得税(CIT):年应税利润在200,000欧元以下的部分税率为19%,超过200,000欧元的部分税率为25.8%。
企业的行政合规负担远不止于企业所得税。雇主必须在每月最后一天前按时提交 loonaangifte(月度工资税申报)。起草符合荷兰最新劳动法改革要求的本地化雇佣合同和员工手册,亦离不开当地资深劳动法律师的支持。这些隐性支出往往会在初期预算之外增加数千欧元的额外开支。在企业内部自行处理这些事务容易分散核心业务精力,并大幅增加因疏漏招致 Belastingdienst 处罚的风险。
名义雇主(EOR)方案:高效便捷与成本可控
名义雇主(EOR)服务提供了一种高效省心的替代方案,完全省去了在当地注册实体的繁琐程序。企业可在数周内完成人员入职,而非耗时数月筹备。该服务模式将雇佣荷兰员工的各项成本统一整合为单一服务费,涵盖强制性8%度假津贴,并确保员工离职时的法定过渡补偿金自入职第一天起合规计提,免去了独立跟踪复杂社会保险费率或单独设立15.2%标准企业养老金方案的行政负担。
借助EOR模式,企业可将雇员患病期间的法定支付风险与日常人力资源管理职责全部移交给本地合规专家。这使得各项用工成本完全清晰透明,所有雇主法定支出均汇总反映在一张月度账单中。您无需耗费精力钻研荷兰劳动法的复杂条款,也无需操心30% ruling免税申请的技术细节,由EOR服务机构全面处理合规事项,助您安心拓展当地业务团队。
如果您希望避开设立海外法定实体的漫长周期与高昂维护成本,欢迎获取量身定制的荷兰EOR服务报价,了解我们的综合薪酬系数(Payroll Factor)模型如何助您简化国际业务扩张。
通过ICSPayroll简化荷兰用工成本
有效管控在荷兰雇佣员工的成本,需要将零散繁杂的日常行政管理转变为统一规范的财务管控模型。ICSPayroll 依托专属的综合薪酬系数(Payroll Factor)模型,旨在全面消除荷兰用工法律体系的合规复杂性。企业无需单独追踪数十项细分保费与计提项目,每月仅需根据以税前毛工资为基数计算出的透明乘数,结算一张清晰明了的综合发票。这一方案不仅为企业全球预算编制提供了确凿的财务确定性,也为内部HR团队减轻了繁重的行政琐事。
透明定价:无隐形费用,无额外收费
我们的综合薪酬系数是一项全包式费用标准。它全面覆盖了法定8%度假津贴、15.2%的市场基准养老金供款,以及前文详述的全部雇主法定社会保险支出。该模式还全额承接了雇员患病期间的财务风险。若员工因病停工,长达104周的病假工资续发责任以及法定 Poortwachter 重返岗位流程跟进,均由我们的专业服务一体化托底处理。从每月工资税申报到30% ruling资格申请,企业将拥有专属的单一合规联络人。
您的员工还将获得安全的在线员工自助服务平台账户。员工可通过该数字系统随时独立查阅并下载本人工资单和劳动合同,有效减少内部常规人力咨询的沟通成本。这种以人为本的专业服务理念,确保在借助技术提升处理效率的同时,始终有专属资深专家严格把关 Belastingdienst 的各项法定申报规范。我们帮助您锁定可控的财务支出,同时避免了大型标准化外包机构缺乏定制化支持的弊端。
开展荷兰员工招聘的后续步骤
在当今人才竞争中,执行效率是企业的核心制胜要素。在荷兰设立一家本地BV往往需要数月的法律筹备,而通过我们的EOR名义雇主模式,企业仅需数周即可完成全部合规用工部署。若您的团队需要引进国际专家,我们具有特许资质的合作伙伴将统一代办移民居留手续。该合作机制支持加急办理高技术移民(HSM / Kennismigrant)签证,审批周期通常仅需约三周,确保核心员工能够快速到岗,避免跨境用工中常见的漫长等待。
您可以随时向我们索取量身定制的测算方案以启动业务布局。我们将在收到需求的24小时内,为您提供一份详尽的在荷兰雇佣员工全口径成本测算报告。这一快速响应机制助您以严谨的数据支撑,迅速完成项目决策。在报价方案确认后,我们将统筹安排员工全套入职手续,确保自首个工作日起完全符合荷兰本地税务居民合规标准。您可以将全部精力聚焦于核心业务拓展,由我们妥善处理荷兰薪酬系统的一切专业事务。
依托严谨专业保障,加速拓展荷兰业务
全面掌握在荷兰雇佣员工的成本结构,是企业成功实施国际化战略的先决条件。通过本文,您已清晰掌握编制符合荷兰法规要求的预算所需的130%至140%综合基准乘数。将15.2%的基准养老金以及2026年最新的阶梯式法定社会保险费率纳入财务考量,能够有效保护企业免受未知税务追缴的困扰。无论您最终选择设立本地BV实体还是借助名义雇主的高效服务,始终与 Belastingdienst 保持全面合规都是企业用工的首要目标。
ICSPayroll 为您的出海业务提供扎实的稳固支撑,助您信心满满开拓荷兰市场。我们将全部法定社会保险、度假津贴和疾病用工风险规调整合为每月清晰透明的单一发票,绝无隐性开销或额外附加服务费。这能确保您的企业在完全符合荷兰工资税和30% ruling合规标准的前提下,在短短数周内完成全部用工筹备。这是绕过复杂的海外实体注册环节、迅速锁定国际核心人才的最高效途径。
立即获取24小时内定制荷兰用工报价,迈出安全顺畅拓展荷兰市场的第一步。我们期待为您的荷兰业务发展保驾护航。
常见问题解答
在荷兰,税前毛工资之上的雇主总成本是多少?
雇主总成本通常在税前毛工资的115%至125%之间。这一比例涵盖了法定社会保障缴费、强制性8%度假津贴以及养老金缴费。在核算雇员成本时,还必须计入员工离职过渡补偿金的累计准备金以及雇主承担的员工疾病风险保障。采用综合薪酬模式可以确保将上述变量纳入单一且可预测的按月发票中进行统一管理。
2026年荷兰强制性度假津贴的比例是多少?
法定度假津贴为员工税前年薪的8%。多数雇主会在每年5月或6月作为一次性补贴发放,若在劳动合同中另行约定,也可以选择按月发放。该津贴属于法定强制要求,适用于包括固定期限和非全日制合同在内的所有员工。它是构成在荷兰雇佣员工总成本的核心要素,必须在预算规划首日即纳入考量。
2026年申请30% ruling的薪资门槛是多少?
2026年,扣除免税部分后,普通员工的标准应税年薪门槛为48,013欧元;对于持有受认可硕士学位且年龄未满30周岁的员工,该应税门槛为36,497欧元。要全额享受30%的免税额度,员工的税前总年薪通常需达到约68,590欧元。这些标准由 Belastingdienst(荷兰税务局)严格核定执行,与由具有资质的合作伙伴办理的移民居留手续彼此独立。
在荷兰雇佣员工必须为其设立养老金方案吗?
尽管并非所有行业都受到法定行业强制养老金协议的约束,但提供符合市场惯例的养老金方案是吸引和留住国际专业人才的标准配置。市场上常见的雇主养老金缴费比例为税前毛工资的15.2%。ICSPayroll 的综合薪酬系数中已直接包含了这笔15.2%的供款,以确保您的员工福利待遇具有充足市场竞争力且完全符合荷兰劳动规范,省去了自行对接多家商业养老金机构的管理负担。
在不设立荷兰BV的情况下,聘用当地员工需要多长时间?
通过采用名义雇主(EOR)服务,您可以在数周内而非数月完成人才录用。该服务模式允许跨国企业在无需设立当地法定实体的条件下合法雇佣荷兰本土员工。合规用工部署在数周内即可完成,定制化报价可在24小时内出具。对于非申根区员工,由我们具备特许资质的合作伙伴加急代办高技术移民(HSM)签证,多数签证在递交后约三周内即可顺利获批。
2026年荷兰法定过渡补偿金的最高上限是多少?
2026年荷兰法定过渡补偿金的上限封顶为102,000欧元,若员工税前年薪高于该数额,则以其一年的税前薪资为限。该补偿金自员工入职首日起按比例累计,适用于由雇主发起的劳动合同终止。做好这笔款项的计提对于企业长期财务预算和风险防范至关重要。我们的薪酬托管模型内嵌了过渡补偿金管理机制,确保在整个劳动关系存续期间准确核算这笔资金。
荷兰雇主在员工病假期间承担怎样的薪付责任?
荷兰法律严格要求雇主在员工患病无法工作期间,必须在长达104周内向其发放至少70%的工资。在患病第一年,该支付额度不得低于法定最低工资。雇主还必须严格执行《守门人法案》(Poortwachter),包括自患病第8周起制定正式的重返岗位行动方案。ICSPayroll 能够全面承接这部分疾病用工风险并统筹所有重返岗位合规流程,保障您的企业免受长期缺勤带来的财务冲击。
什么是综合薪酬系数(Payroll Factor)?它如何简化雇佣成本?
综合薪酬系数是应用于员工税前毛工资的透明换算乘数,用于将所有雇主法定成本整合归集至一张月度发票中。该单一综合乘数涵盖了8%度假津贴、15.2%养老金、法定社会保险费以及疾病用工风险保障,同时包含日常人力资源行政支持及在线员工自助门户访问权限。该模式彻底消除了突发意外费用,通过为您的荷兰业务提供透明且可预测的支出结构,极大简化了全球预算管理流程。
文章作者
Joost Hubregtse
Joost Hubregtse 是 ICS Staffing & Payroll B.V. 的总监,该公司是 Intercompany Solutions 旗下全资子公司,负责运营 ICS Payroll。他全面负责名义雇主(EOR)及荷兰本土薪酬外包服务,包括劳动合同拟定、工资税与社会保险申报、度假津贴、养老金、病假及 CAO(Collectieve Arbeidsovereenkomst,集体劳动协议)合规管理,支持在48小时内快速安排员工入职。
官方来源
常见问题
雇主总成本通常在税前毛工资的115%至125%之间。这一比例涵盖了法定社会保障缴费、强制性8%度假津贴以及养老金缴费。在核算雇员成本时,还必须计入员工离职过渡补偿金的累计准备金以及雇主承担的员工疾病风险保障。采用综合薪酬模式可以确保将上述变量纳入单一且可预测的按月发票中进行统一管理。
法定度假津贴为员工税前年薪的8%。多数雇主会在每年5月或6月作为一次性补贴发放,若在劳动合同中另行约定,也可以选择按月发放。该津贴属于法定强制要求,适用于包括固定期限和非全日制合同在内的所有员工。它是构成在荷兰雇佣员工总成本的核心要素,必须在预算规划首日即纳入考量。
2026年,扣除免税部分后,普通员工的标准应税年薪门槛为48,013欧元;对于持有受认可硕士学位且年龄未满30周岁的员工,该应税门槛为36,497欧元。要全额享受30%的免税额度,员工的税前总年薪通常需达到约68,590欧元。这些标准由 Belastingdienst(荷兰税务局)严格核定执行,与由具有资质的合作伙伴办理的移民居留手续彼此独立。
尽管并非所有行业都受到法定行业强制养老金协议的约束,但提供符合市场惯例的养老金方案是吸引和留住国际专业人才的标准配置。市场上常见的雇主养老金缴费比例为税前毛工资的15.2%。ICSPayroll 的综合薪酬系数中已直接包含了这笔15.2%的供款,以确保您的员工福利待遇具有充足市场竞争力且完全符合荷兰劳动规范,省去了自行对接多家商业养老金机构的管理负担。
通过采用名义雇主(EOR)服务,您可以在数周内而非数月完成人才录用。该服务模式允许跨国企业在无需设立当地法定实体的条件下合法雇佣荷兰本土员工。合规用工部署在数周内即可完成,定制化报价可在24小时内出具。对于非申根区员工,由我们具备特许资质的合作伙伴加急代办高技术移民(HSM)签证,多数签证在递交后约三周内即可顺利获批。
2026年荷兰法定过渡补偿金的上限封顶为102,000欧元,若员工税前年薪高于该数额,则以其一年的税前薪资为限。该补偿金自员工入职首日起按比例累计,适用于由雇主发起的劳动合同终止。做好这笔款项的计提对于企业长期财务预算和风险防范至关重要。我们的薪酬托管模型内嵌了过渡补偿金管理机制,确保在整个劳动关系存续期间准确核算这笔资金。
荷兰法律严格要求雇主在员工患病无法工作期间,必须在长达104周内向其发放至少70%的工资。在患病第一年,该支付额度不得低于法定最低工资。雇主还必须严格执行《守门人法案》(Poortwachter),包括自患病第8周起制定正式的重返岗位行动方案。ICSPayroll 能够全面承接这部分疾病用工风险并统筹所有重返岗位合规流程,保障您的企业免受长期缺勤带来的财务冲击。
综合薪酬系数是应用于员工税前毛工资的透明换算乘数,用于将所有雇主法定成本整合归集至一张月度发票中。该单一综合乘数涵盖了8%度假津贴、15.2%养老金、法定社会保险费以及疾病用工风险保障,同时包含日常人力资源行政支持及在线员工自助门户访问权限。该模式彻底消除了突发意外费用,通过为您的荷兰业务提供透明且可预测的支出结构,极大简化了全球预算管理流程。