2026年荷蘭聘用員工成本全攻略:僱主必讀指南
作者 Joost Hubregtse, ICS Staffing & Payroll 總監
所有博客文章均已由我們的勞動法律師Zishan Hussain和我們的董事審查並核實。編輯指南
作者:Joost Hubregtse,薪酬總監
Joost Hubregtse 是 Intercompany Solutions 旗下荷蘭薪酬及名義僱主(EOR)專門機構 ICSPayroll 的薪酬總監。作為資深薪酬合規專家及前薪酬部門主管,他專門負責跨國企業的薪俸稅申報、30% ruling(荷蘭外派人才稅務優惠)申請及各項僱傭法規合規事宜。
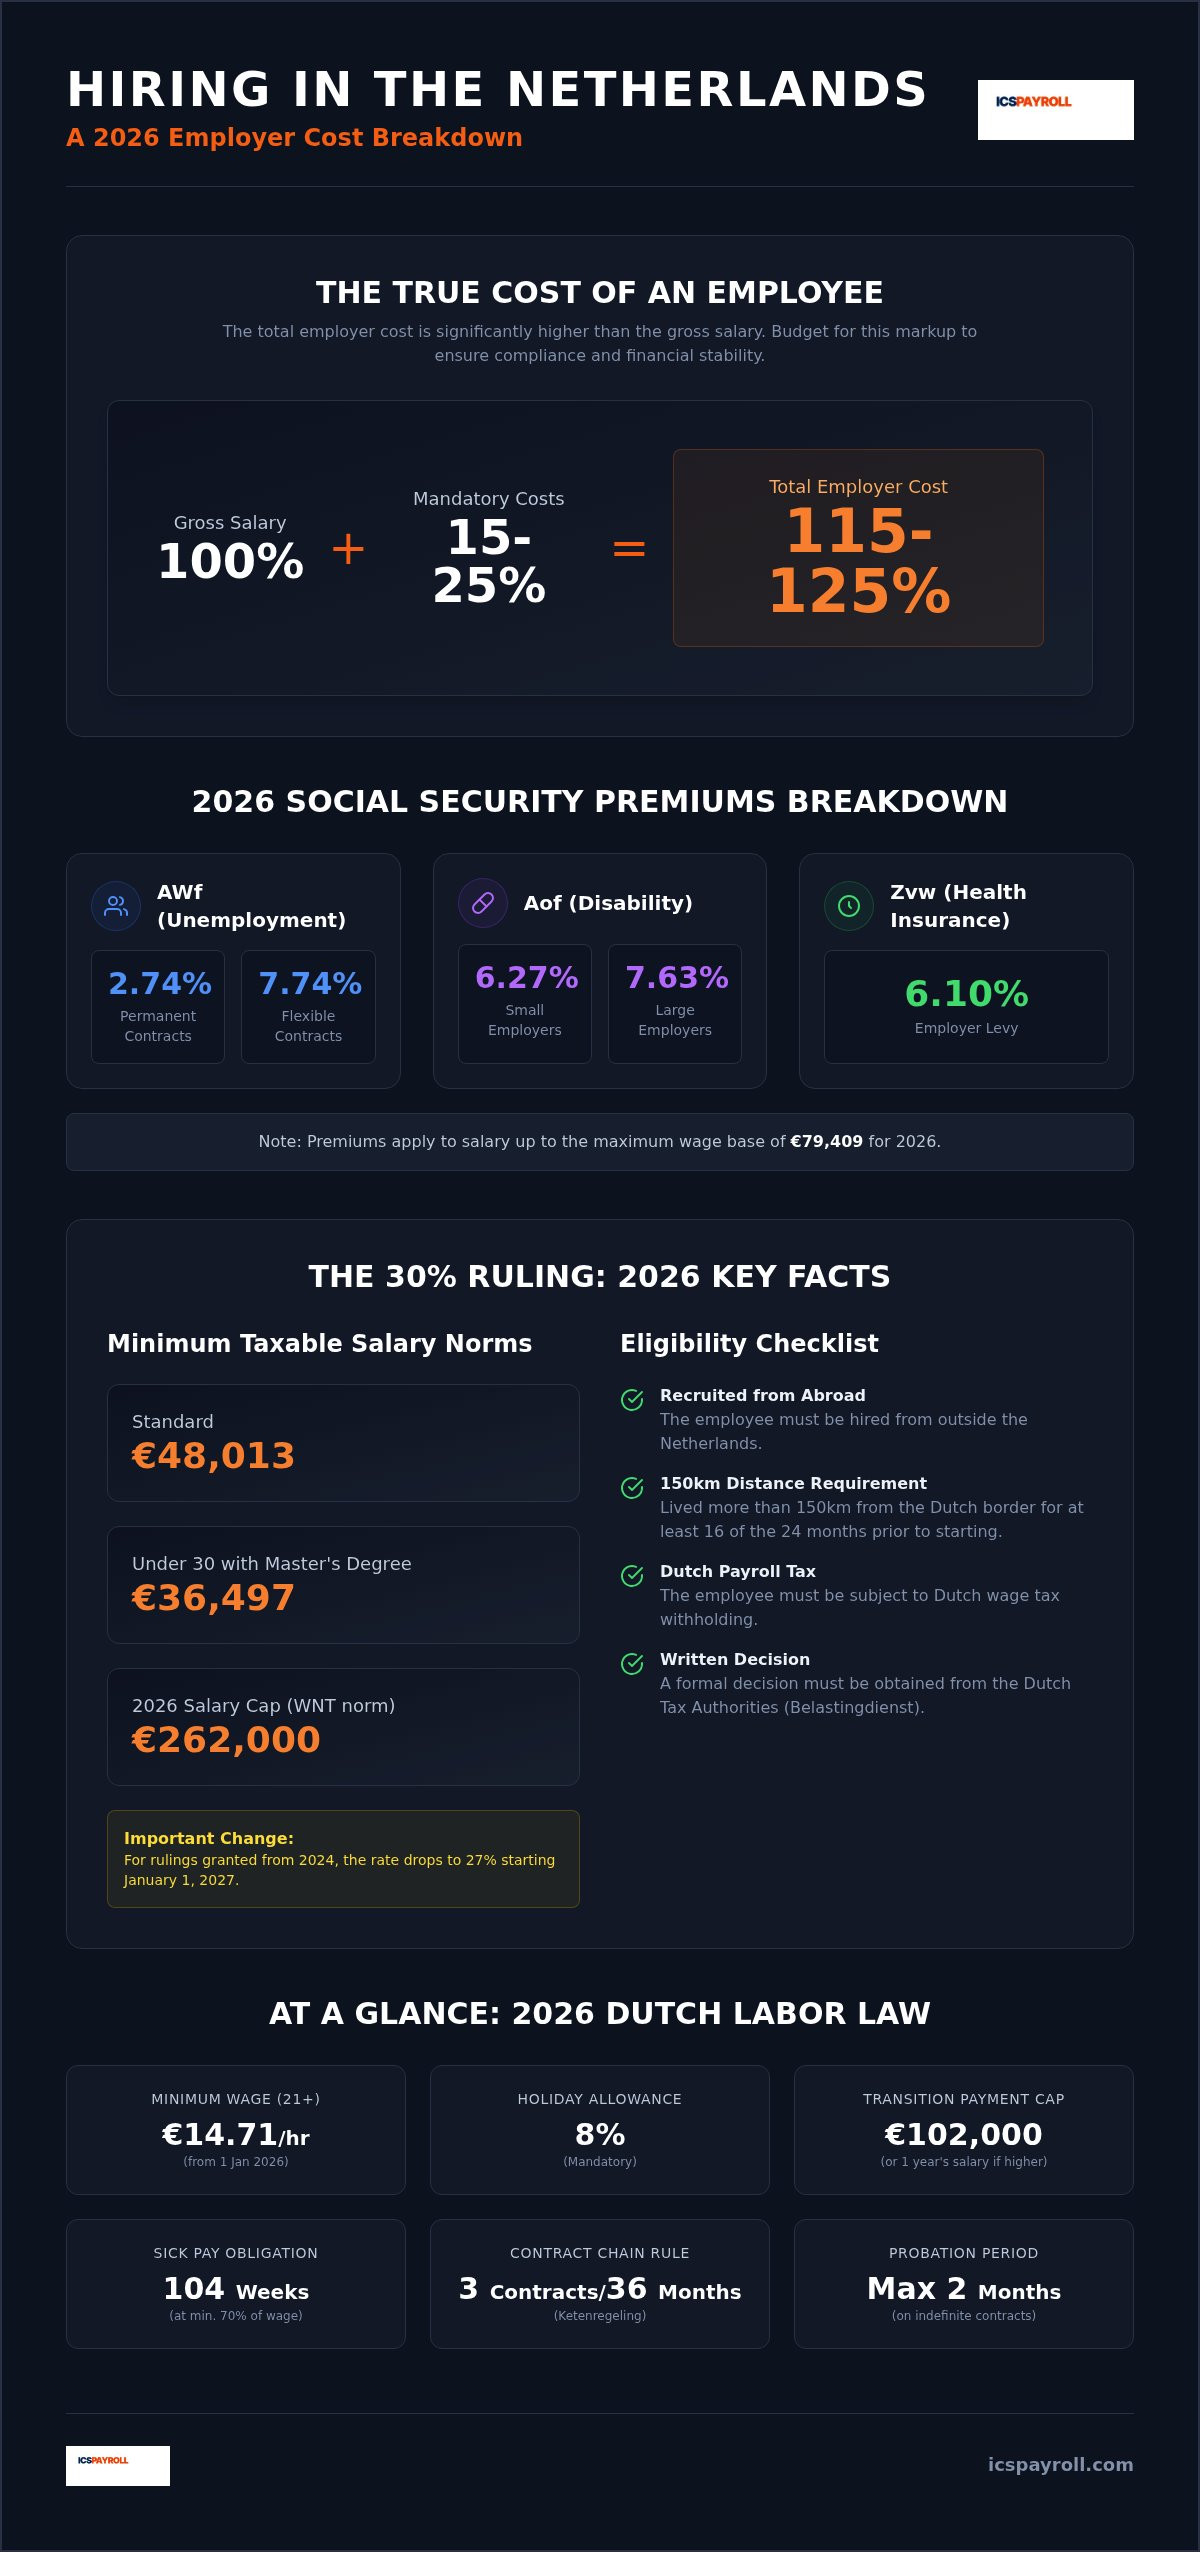
計及所有法定僱主供款後,在荷蘭聘用一名員工的實際成本通常為稅前薪金(gross salary)的 115% 至 125% 左右。對不少跨國企業而言,這筆額外開支往往是一項容易被低估或誤解的重大預算變數。要妥善管理在荷蘭聘用員工的總成本,關鍵在於精準平衡法定社會保障供款、強制性 8% 假期津貼(holiday allowance),以及 30% ruling 的各項技術細節。
準確計算各項數據,對符合 Belastingdienst(荷蘭稅務局)法規及保障企業長期財務穩健至關重要。這份 2026 年指南將各項僱主責任逐一拆解,助你減輕繁複的行政負擔。你將掌握清晰的預算計算倍數、了解最新調整的 30% ruling 薪酬門檻,並獲得毋須設立荷蘭本地實體即可聘用當地人才的實用策略。我們為你提供專業確切的合規支援,讓你在荷蘭拓展業務時高枕無憂。
重點摘要
- 掌握荷蘭聘用員工的真實總成本:法定供款通常需要於稅前薪金之上額外預留 15% 至 25% 的預算增幅。
- 拆解 2026 年法定僱主社保開支,包括 6.10% 的 Zvw(醫療保險法)稅費,以及 AWf(失業基金)與 Aof(傷殘基金)的專項供款。
- 靈活運用 2026 年 30% ruling 的最新薪酬門檻吸引國際人才,同時嚴格遵守荷蘭稅務當局的合規要求。
- 深入比較成立荷蘭私人有限公司(BV)的營運開支與採用名義僱主(Employer of Record, EOR)模式的效率與安全性,有效規避常設機構(Permanent Establishment, PE)風險。
- 將假期津貼、退休金及保險成本整合至單一、透明且可預測的月度賬單,全面簡化公司預算編算流程。
計算荷蘭聘用員工的總成本
整體僱傭成本(Total Cost of Employment, TCOE)代表僱主在僱傭合約列明的薪金之外,所承擔的全部財務承諾。在荷蘭市場,這項計算絕非單純按固定百分比加上稅款那麼簡單。它涵蓋了法定社會保險、醫療稅費,以及因應不同行業與合約類型而有所差異的特定勞工法規要求。對於跨國企業而言,了解在荷蘭聘用員工的真實成本,思維必須轉變:不能將稅前薪金視為最終開支,而應將其視為龐大財務金字塔的基石。
經驗豐富的財務主管在為荷蘭團隊編算預算時,通常會以稅前薪金的 130% 至 140% 作為基準乘數。這個範圍為法定供款、強制福利和行政開支提供了必要的緩衝空間。如果未能在預算中為這些差額預留資金,往往會引發嚴重的合規風險或不可預期的季度赤字。雖然稅前薪金是最顯眼的數字,但荷蘭當地的社會保障福利制度才是左右整體用工成本的核心因素。
2026 年荷蘭法定最低工資標準
荷蘭採用法定時薪最低工資制度,每年調整兩次。截至 2026 年 1 月 1 日,21 歲及以上僱員的法定最低時薪定為 14.71 歐元。該標準預計於年中再次調整,於 2026 年 7 月 1 日起調升至每小時 14.99 歐元。這些時薪標準直接影響每月預算要求。按每週 40 小時的標準工作時間計算,2026 年上半年的全職最低稅前月薪約為 2,549.73 歐元;待 7 月份加幅生效後,該月薪基準將升至約 2,598.27 歐元。僱主必須密切留意上述生效日期,確保公司的薪酬出糧系統隨時符合荷蘭法律規定。
稅前薪金與僱主總成本對比
外資企業常見的誤區之一,是忽略了強制性的 8% 假期津貼(vakantiegeld)。這並非由僱主酌情發放的花紅,而是根據員工年度稅前薪金計算的法定強制要求。大多數僱主會選擇在每年 5 月或 6 月一次過發放,但若合約有特別註明,亦可按月分期發放。另一個關鍵項目是解僱補償金(transitievergoeding,即過渡補償金),此項補償自員工入職首日起即開始累積計算,包括試用期在內。2026 年該項補償的法定上限為 102,000 歐元,若員工年薪更高,則以一年稅前薪金為限。此外,向荷蘭退休金制度作出的供款,通常會再為僱主增加約 15.2% 的開支。這些項目足以證明,制定預算時絕不能只看底薪。
法定僱主供款與社會保障
荷蘭的社會保障制度體系完善,其資金主要來自僱主供款。雖然上一節以廣義的乘數確立了在荷蘭聘請員工的基本成本框架,但若要做到財務精算,就必須深入審視各項社會保險細項。這些保費率並非一成不變,而是取決於僱傭合約性質以及企業在當地的團隊規模。準確申報各項數據十分重要,否則可能會面臨荷蘭稅務局的事後追溯評稅與罰款。
2026 年社會保險供款詳細拆解
Belastingdienst 負責監管及徵收多個主要基金的款項,為勞動人口提供失業及傷殘保障。其中,AWf(Algemeen Werkloosheidsfonds,失業基金)採用雙軌制以鼓勵長期聘用:無固定期限的長期合約適用較低的 2.74% 費率,而靈活合約或固定期限合約則適用 7.74% 的高費率。此外,Aof(Arbeidsongeschiktheidsfonds,傷殘基金)亦根據僱主規模劃分標準,小型企業為 6.27%,大型企業則為 7.63%。於 2026 年,僱主根據《醫療保險法》(Zorgverzekeringswet, Zvw)需繳付的徵費定為 6.10%。請注意,上述百分比僅適用於最高供款薪酬基數(2026 年上限為 79,409 歐元),超出此上限的收入部分毋須繳納上述特定僱主社保供款。
病假風險與員工復工法定責任
在荷蘭管理員工成本,亦必須為長期病假做好預算準備。根據荷蘭民法典第 7:629 條(Art. 7:629 BW)規定,如果員工因病無法工作,僱主必須在長達 104 週(兩年)的時間內,繼續發放至少 70% 的原工資。在患病第一年內,發放金額不得低於法定最低工資。除了持續發放工資外,僱主還必須嚴格履行荷蘭《看門人法案》(Wet verbetering poortwachter)的復工流程要求。這包括在病假第 6 週前完成正式的復工能力評估分析,並在第 8 週前制定具體的復工行動計劃。如果未能履行上述責任,UWV(Uitvoeringsinstituut Werknemersverzekeringen,荷蘭僱員保險局)可處以重罰,甚至強制僱主延長發放工資義務至第三年。
ICSPayroll 透過一站式薪酬管理模式,協助跨國企業有效化解上述風險。我們將病假風險保障及復工支援整合至單一服務之中,助你免除荷蘭勞工法帶來的繁複行政負擔。你可以選擇外判荷蘭薪酬管理服務,確保當地營運完全合法合規,毋須在內部專門配置荷蘭法律專家。這種方案為你的海外擴張提供清晰可控的財務架構,讓我們為你處理繁瑣的社保申報,助你全心專注於業務增長。
30% Ruling:對成本與薪酬門檻的影響
在荷蘭聘用國際高端專業人才時,30% ruling 依然是控制用工成本最有效的稅務工具。這項財政優惠政策允許僱主向合資格員工發放最高達稅前薪金 30% 的免稅津貼。此舉既能有效降低員工的應課稅收入,又能大幅提升其實質稅後到手薪金。對企業而言,這意味著毋須按比例大幅增加僱主總支出,便能開出極具競爭力的薪酬待遇。這項策略優勢能顯著穩定熱門技術及管理職位的招聘預算。
申請 30% 稅務優惠的資格準則
為確保這項優惠切實用於引進真正的跨國人才,荷蘭當局設有嚴格的審批資格。受聘者必須是從荷蘭境外招聘,且在受聘入職前的 24 個月內,必須有至少 16 個月居住在距離荷蘭邊境 150 公里以外的地區。此外,申請時間點對財務規劃亦極其關鍵:企業必須在員工正式入職後的 4 個月內向 Belastingdienst 遞交申請,方可確保該項稅務優惠追溯至入職首日生效。若超出此申請期限,稅務優惠只能自提交申請後的下一個月份起生效,導致首數個月白白錯失稅務寬減效益。
2026 年,當局實施了具體的應課稅薪酬門檻以決定可享有的優惠水平。一般聘用員工扣除免稅額後的應課稅年薪必須至少達到 48,013 歐元;30 歲以下且持有認可碩士學位的員工,其應課稅門檻則放寬至 36,497 歐元。請留意,上述數字是指扣除後的應課稅基數;要全額享有 30% 的免稅津貼,一般需要稅前年薪約達到 68,590 歐元。至於高薪管理層,則同時受限於荷蘭最高薪酬法(WNT)上限:自 2026 年 1 月 1 日起,享有免稅津貼的最高薪酬計算上限為 262,000 歐元。
僱主的策略性成本節省方案
妥善運用 30% ruling,既能為員工帶來優厚的淨收入,又能有效控制聘用成本。然而,企業必須清晰區分稅務優惠與工作簽證身份。雖然工作簽證擔保可由我們具備資質的合作夥伴代為辦理,但 30% ruling 本身屬於獨立的稅務裁決,完全由荷蘭稅務局審批。此外,企業需要專業支援來應對 2027 年的過渡規定:對於 2024 年或之後首次獲批 30% ruling 的員工,其免稅比例將於 2027 年 1 月 1 日下調至 27%;而 2024 年前已獲批的員工則不受此調整影響。這意味著你的長期薪酬架構規劃必須兼顧不同批次的員工,以確保稅務合規及員工滿意度。
策略對比:成立荷蘭 BV 與名義僱主(EOR)
拓展荷蘭市場時,企業必須在「設立獨立法人」與「營運速度」之間作出明確抉擇。這項決策將從根本上改變你在荷蘭的用工成本結構。雖然設立本地實體能擁有百分之百的控制權,但行政與法規合規成本相當高昂。對於許多跨國企業而言,名義僱主(EOR)模式提供了一條更快、更可預測的落地途徑,毋須承擔在當地成立實體的沉重包袱。
設立本地實體的營運開支與合規風險
荷蘭私人有限公司(BV)屬於當地的稅務居民企業,能徹底消除外國母公司被認定構成常設機構(Permanent Establishment, PE)的風險。然而,這種身份伴隨著顯著的財務與法規遵循成本。設立一間 BV 的初期開支約需 2,000 歐元;而後續每年的會計審計、年度申報及法律合規維護費用,通常介乎每年 3,000 至 8,000 歐元之間。在這些服務費之外,公司還須繳納企業所得稅(CIT):課稅利潤 200,000 歐元以下稅率為 19%,超出部分則按 25.8% 徵稅。
行政負擔並不僅限於企業所得稅。僱主每月最後一日前必須完成薪俸稅及社保申報(loonaangifte)。此外,起草符合荷蘭最新勞工法改革標準的本地僱傭合約及員工手冊,亦需聘請專業勞工法法律顧問。這些隱形成本往往會令初期預算額外增加數千歐元。自行在內部處理這些事務,往往會分散團隊對核心業務發展的專注力,並增加遭 Belastingdienst 裁罰的風險。
EOR 模式優勢:高效率與高預測性
EOR 服務為企業提供了一條精簡高效的替代方案,完全省去在當地設立公司的需要。你可以在數星期內完成人才聘用,而毋須等待數月。此模式將在荷蘭聘用員工的各項零散成本整合為單一的服務費用。該費用已涵蓋法定 8% 假期津貼,並確保解僱補償金自入職首日起精確計提。你毋須自行追蹤繁雜的各項社保費率,亦不必單獨打理市場標準約 15.2% 的退休金供款。
透過採用 EOR 服務,你可將員工病假給付風險及繁重的人事合規工作轉交由當地專家承擔。所有僱主責任與成本均清楚反映在每月的單一發票中,達致成本完全透明。你毋須深究荷蘭勞工法的細微條款,亦不用為 30% ruling 的繁瑣申請程序操心。EOR 機構會為你處理好這一切複雜環節,讓你能安心擴展團隊。
如果你希望避免設立法人實體帶來的繁瑣流程與高昂開銷,歡迎隨時索取量身定制的荷蘭 EOR 報價,了解我們的薪酬係數模型如何助你輕鬆推進國際擴張。
透過 ICSPayroll 簡化荷蘭用工成本
有效管理荷蘭員工的聘用成本,需要將分散零碎的行政作業轉向高度整合的財務模式。ICSPayroll 採用獨創的「薪酬係數」(Payroll Factor)模式,專門消除荷蘭勞工法規帶來的複雜性。你毋須再逐筆核算數十種社保供款與準備金提撥,只需依據稅前薪金支付透明的單一倍數月度發票。這種模式為你的跨國預算規劃提供極高的確定性,同時徹底釋放內部 HR 團隊的行政壓力。
透明定價:無隱藏收費,無額外雜費
我們的薪酬係數是一口價全包方案。它全數涵蓋了法定 8% 假期津貼、15.2% 的市場標準退休金供款,以及前文詳述的所有僱主法定社保費用。更重要的是,該模式吸收了員工病假帶來的財務風險:若員工不幸患病,長達 104 週的法定工資給付以及看門人法案(Poortwachter)所規定的各項強制復工支援,均全由本服務包辦。從薪俸稅申報到 30% ruling 申請,你只需對接單一專業窗口即可解決所有合規難題。
你的員工亦可使用專屬的安全線上員工後台,自主查閱工資單(payslips)及僱傭合約,大幅減少內部日常人事諮詢量。這種結合科技與人性化服務的模式,確保在以數位化提昇處理效率的同時,仍有資深專家嚴格把關 Belastingdienst 所要求的各項法定標準。你既能享受穩健透明的成本管理,又能免除大型外判機構缺乏人情味與回應遲緩的弊端。
在荷蘭聘用員工的下一步
在現今的人才市場中,招聘速度是決勝關鍵。設立荷蘭 BV 往往需要長達數月的法律與行政籌備,而我們的 EOR 模式能在數星期內完成所有營運佈署。若你的擴張計劃需要引進非歐盟籍的國際人才,我們具備資質的合作夥伴可為你辦理高技術移民(HSM)工作簽證擔保。在雙方緊密協作下,HSM 簽證最快可於約三星期內獲批,確保你的核心骨幹成員能如期就職,免受跨國調動延誤之苦。
你可以立即聯絡我們索取專屬方案。在收到諮詢後 24 小時內,我們將為你提供在荷蘭聘用員工的完整成本明細拆解。這份快速回覆的精準預算,助你由評估階段迅速邁向落實部署。確認報價方案後,我們將接手後續所有入職入職流程,確保員工自首日起完全符合荷蘭稅務居民相關法規。當我們為你打理妥當荷蘭薪酬系統的每項細節時,你便能心無旁騖地開拓核心業務。
專業引領,加速荷蘭業務拓展
精確掌握在荷蘭聘用員工的真實成本,是跨國企業開拓市場成功的必備前提。透過本文,你已掌握計算荷蘭合規預算所需的 130% 至 140% 基準倍數架構。妥善預留 15.2% 的退休金標準開支,並納入 2026 年各項分級社保費用,能讓企業遠離不可預見的稅務與法律風險。無論你最終選擇自行設立荷蘭 BV,還是透過名義僱主(EOR)快速切入市場,全面符合 Belastingdienst 的合規標準始終是首要目標。
ICSPayroll 為有意進軍荷蘭市場的企業提供穩健可靠的後盾。我們將所有社保、假期津貼及病假給付風險統整為一張清晰透明的月度發票,絕無任何意外支出或隱藏行政費用。這確保你的荷蘭薪俸稅與 30% ruling 申請全程百分之百合法合規,同時在短短數星期內即可讓團隊到位開工。這無疑是鎖定頂尖人才、同時避開實體設立繁複程序的最具效益途徑。
立即索取荷蘭用工專屬報價(24 小時內回覆),踏出開拓荷蘭市場穩健順暢的第一步。我們期待為你在荷蘭的蓬勃發展提供全方位支援。
常見問題解答
在荷蘭,稅前薪金之外的僱主額外成本通常是多少?
僱主額外成本一般佔稅前薪金(gross salary)的 115% 至 125% 左右。該比例包含了法定社會保險供款、強制性 8% 假期津貼以及企業退休金供款。在計算聘用總成本時,亦必須計入解僱補償金的提撥累積以及員工病假給付風險的保險成本。採用一站式整合薪酬服務模式,可將上述變數整合至單一、可預測的月度賬單中統一管理。
2026 年荷蘭法定強制假期津貼是多少?
荷蘭法定假期津貼(vakantiegeld)為員工年度稅前薪金的 8%。大部分僱主會在每年 5 月或 6 月以整筆款項發放,但若在僱傭合約中訂明,亦可安排按月分期發放。這項津貼屬於全體僱員的法定權益,不論簽訂固定期限合約還是兼職合約均受保障。它是荷蘭整體用工成本的核心組成部分,在制定預算時必須從首日起妥善計提。
2026 年荷蘭 30% ruling 的具體薪酬要求是多少?
於 2026 年,一般員工扣除免稅額後的法定應課稅年薪門檻為 48,013 歐元。持有認可碩士學位且年齡在 30 歲以下的僱員,其應課稅門檻則降低至 36,497 歐元。若要全額享有 30% 的免稅津貼,通常稅前年薪需達約 68,590 歐元左右。上述標準由 Belastingdienst(荷蘭稅務局)嚴格審核執行,並與由我們合規合作夥伴辦理的簽證擔保資格屬於不同範疇。
荷蘭僱主是否必須為員工提供退休金計劃?
雖然並非所有行業均受強制性行業集體勞工協議約束,但提供符合市場標準的退休金福利,是吸引並留住國際專業人才的必備條件。市場常見的僱主退休金供款標準約為稅前薪金的 15.2%。ICSPayroll 已將這筆 15.2% 的供款全數納入一體化薪酬係數中,確保你的福利方案既具備競爭力,又完全符合荷蘭勞工規範,免除自行對接多間私人退休金管理公司的繁複行政負擔。
如果不在荷蘭設立 BV 公司,需要多久才能完成員工聘用?
透過採用名義僱主(EOR)服務,你可以在短短數星期內(而非數個月)完成聘用流程。這種模式讓你在毋須成立當地法律實體的情況下,合法聘用荷蘭員工。整體營運架構數星期即可完成搭建,而專屬報價更可於 24 小時內出爐。若涉及非申根區員工,我們合規的合作夥伴可代辦高技術移民(HSM)簽證快速審批,大部分簽證一般可在約三星期內順利獲批。
2026 年荷蘭法定解僱補償金上限是多少?
2026 年荷蘭法定過渡補償金(transitievergoeding)的最高上限為 102,000 歐元;若員工的年薪高於此金額,則以其一年稅前薪金為上限。這筆補償自員工入職首日起即開始累積,凡是由僱主主動終止合約的情況,法律上均強制要求支付。妥善提撥這筆準備金對企業長期財務規劃及風險控管至關重要。我們的薪酬模型已將過渡補償金管理納入其中,確保在整個僱傭期間為這筆款項做好精準提撥。
荷蘭法律對僱主發放病假工資有何規定?
荷蘭法律明文規定,員工患病期間,僱主最多必須連續 104 週(兩年)支付其至少 70% 的原工資。在患病第一年,發放金額不得低於法定最低工資。此外,僱主亦必須嚴格遵守《看門人法案》(Poortwachter),從員工患病第 8 週起落實執行正式的復工計劃。ICSPayroll 承擔了上述病假財務風險,並全程提供專業的復工跟進支援,保障你的企業免受員工長期缺勤帶來的財務衝擊。
甚麼是薪酬係數?它如何簡化在荷蘭的用工成本?
薪酬係數(Payroll Factor)是一個應用於員工稅前薪金的透明倍數,旨在將僱主承擔的所有用工成本整合至每月的單一發票中。該單一倍數涵蓋了 8% 假期津貼、15.2% 退休金、各項社保供款以及病假給付風險保險,同時包含日常人事行政支援與專屬線上員工後台系統。此模式消除了所有意外雜費,為你在荷蘭的團隊營運提供清晰且可預測的支出架構,大幅簡化跨國財務預算管理。
文章撰寫
Joost Hubregtse
Joost Hubregtse 是 Intercompany Solutions 旗下全資子公司 ICS Staffing & Payroll B.V.(即 ICS Payroll 運營機構)的董事。他專門負責名義僱主(EOR)及荷蘭本地薪酬服務,涵蓋僱傭合約、薪俸稅與社保申報、假期津貼、退休金、病假及集體勞工協議(CAO)合規事宜,最快可在 48 小時內完成員工入職手續。
官方來源
常見問題
僱主額外成本一般佔稅前薪金(gross salary)的 115% 至 125% 左右。該比例包含了法定社會保險供款、強制性 8% 假期津貼以及企業退休金供款。在計算聘用總成本時,亦必須計入解僱補償金的提撥累積以及員工病假給付風險的保險成本。採用一站式整合薪酬服務模式,可將上述變數整合至單一、可預測的月度賬單中統一管理。
荷蘭法定假期津貼(vakantiegeld)為員工年度稅前薪金的 8%。大部分僱主會在每年 5 月或 6 月以整筆款項發放,但若在僱傭合約中訂明,亦可安排按月分期發放。這項津貼屬於全體僱員的法定權益,不論簽訂固定期限合約還是兼職合約均受保障。它是荷蘭整體用工成本的核心組成部分,在制定預算時必須從首日起妥善計提。
於 2026 年,一般員工扣除免稅額後的法定應課稅年薪門檻為 48,013 歐元。持有認可碩士學位且年齡在 30 歲以下的僱員,其應課稅門檻則降低至 36,497 歐元。若要全額享有 30% 的免稅津貼,通常稅前年薪需達約 68,590 歐元左右。上述標準由 Belastingdienst(荷蘭稅務局)嚴格審核執行,並與由我們合規合作夥伴辦理的簽證擔保資格屬於不同範疇。
雖然並非所有行業均受強制性行業集體勞工協議約束,但提供符合市場標準的退休金福利,是吸引並留住國際專業人才的必備條件。市場常見的僱主退休金供款標準約為稅前薪金的 15.2%。ICSPayroll 已將這筆 15.2% 的供款全數納入一體化薪酬係數中,確保你的福利方案既具備競爭力,又完全符合荷蘭勞工規範,免除自行對接多間私人退休金管理公司的繁複行政負擔。
透過採用名義僱主(EOR)服務,你可以在短短數星期內(而非數個月)完成聘用流程。這種模式讓你在毋須成立當地法律實體的情況下,合法聘用荷蘭員工。整體營運架構數星期即可完成搭建,而專屬報價更可於 24 小時內出爐。若涉及非申根區員工,我們合規的合作夥伴可代辦高技術移民(HSM)簽證快速審批,大部分簽證一般可在約三星期內順利獲批。
2026 年荷蘭法定過渡補償金(transitievergoeding)的最高上限為 102,000 歐元;若員工的年薪高於此金額,則以其一年稅前薪金為上限。這筆補償自員工入職首日起即開始累積,凡是由僱主主動終止合約的情況,法律上均強制要求支付。妥善提撥這筆準備金對企業長期財務規劃及風險控管至關重要。我們的薪酬模型已將過渡補償金管理納入其中,確保在整個僱傭期間為這筆款項做好精準提撥。
荷蘭法律明文規定,員工患病期間,僱主最多必須連續 104 週(兩年)支付其至少 70% 的原工資。在患病第一年,發放金額不得低於法定最低工資。此外,僱主亦必須嚴格遵守《看門人法案》(Poortwachter),從員工患病第 8 週起落實執行正式的復工計劃。ICSPayroll 承擔了上述病假財務風險,並全程提供專業的復工跟進支援,保障你的企業免受員工長期缺勤帶來的財務衝擊。
薪酬係數(Payroll Factor)是一個應用於員工稅前薪金的透明倍數,旨在將僱主承擔的所有用工成本整合至每月的單一發票中。該單一倍數涵蓋了 8% 假期津貼、15.2% 退休金、各項社保供款以及病假給付風險保險,同時包含日常人事行政支援與專屬線上員工後台系統。此模式消除了所有意外雜費,為你在荷蘭的團隊營運提供清晰且可預測的支出架構,大幅簡化跨國財務預算管理。