Coste de Contratar un Empleado en los Países Bajos: La Guía del Empleador para 2026
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
Por Joost Hubregtse, Director de Nóminas
Joost Hubregtse es Director de Nóminas en ICSPayroll, el especialista holandés en nóminas y EOR de Intercompany Solutions. Especialista en nóminas de carrera y ex Jefe de Nóminas, supervisa las declaraciones de impuestos sobre salarios, las solicitudes del régimen del 30% y el cumplimiento laboral para empleadores internacionales.
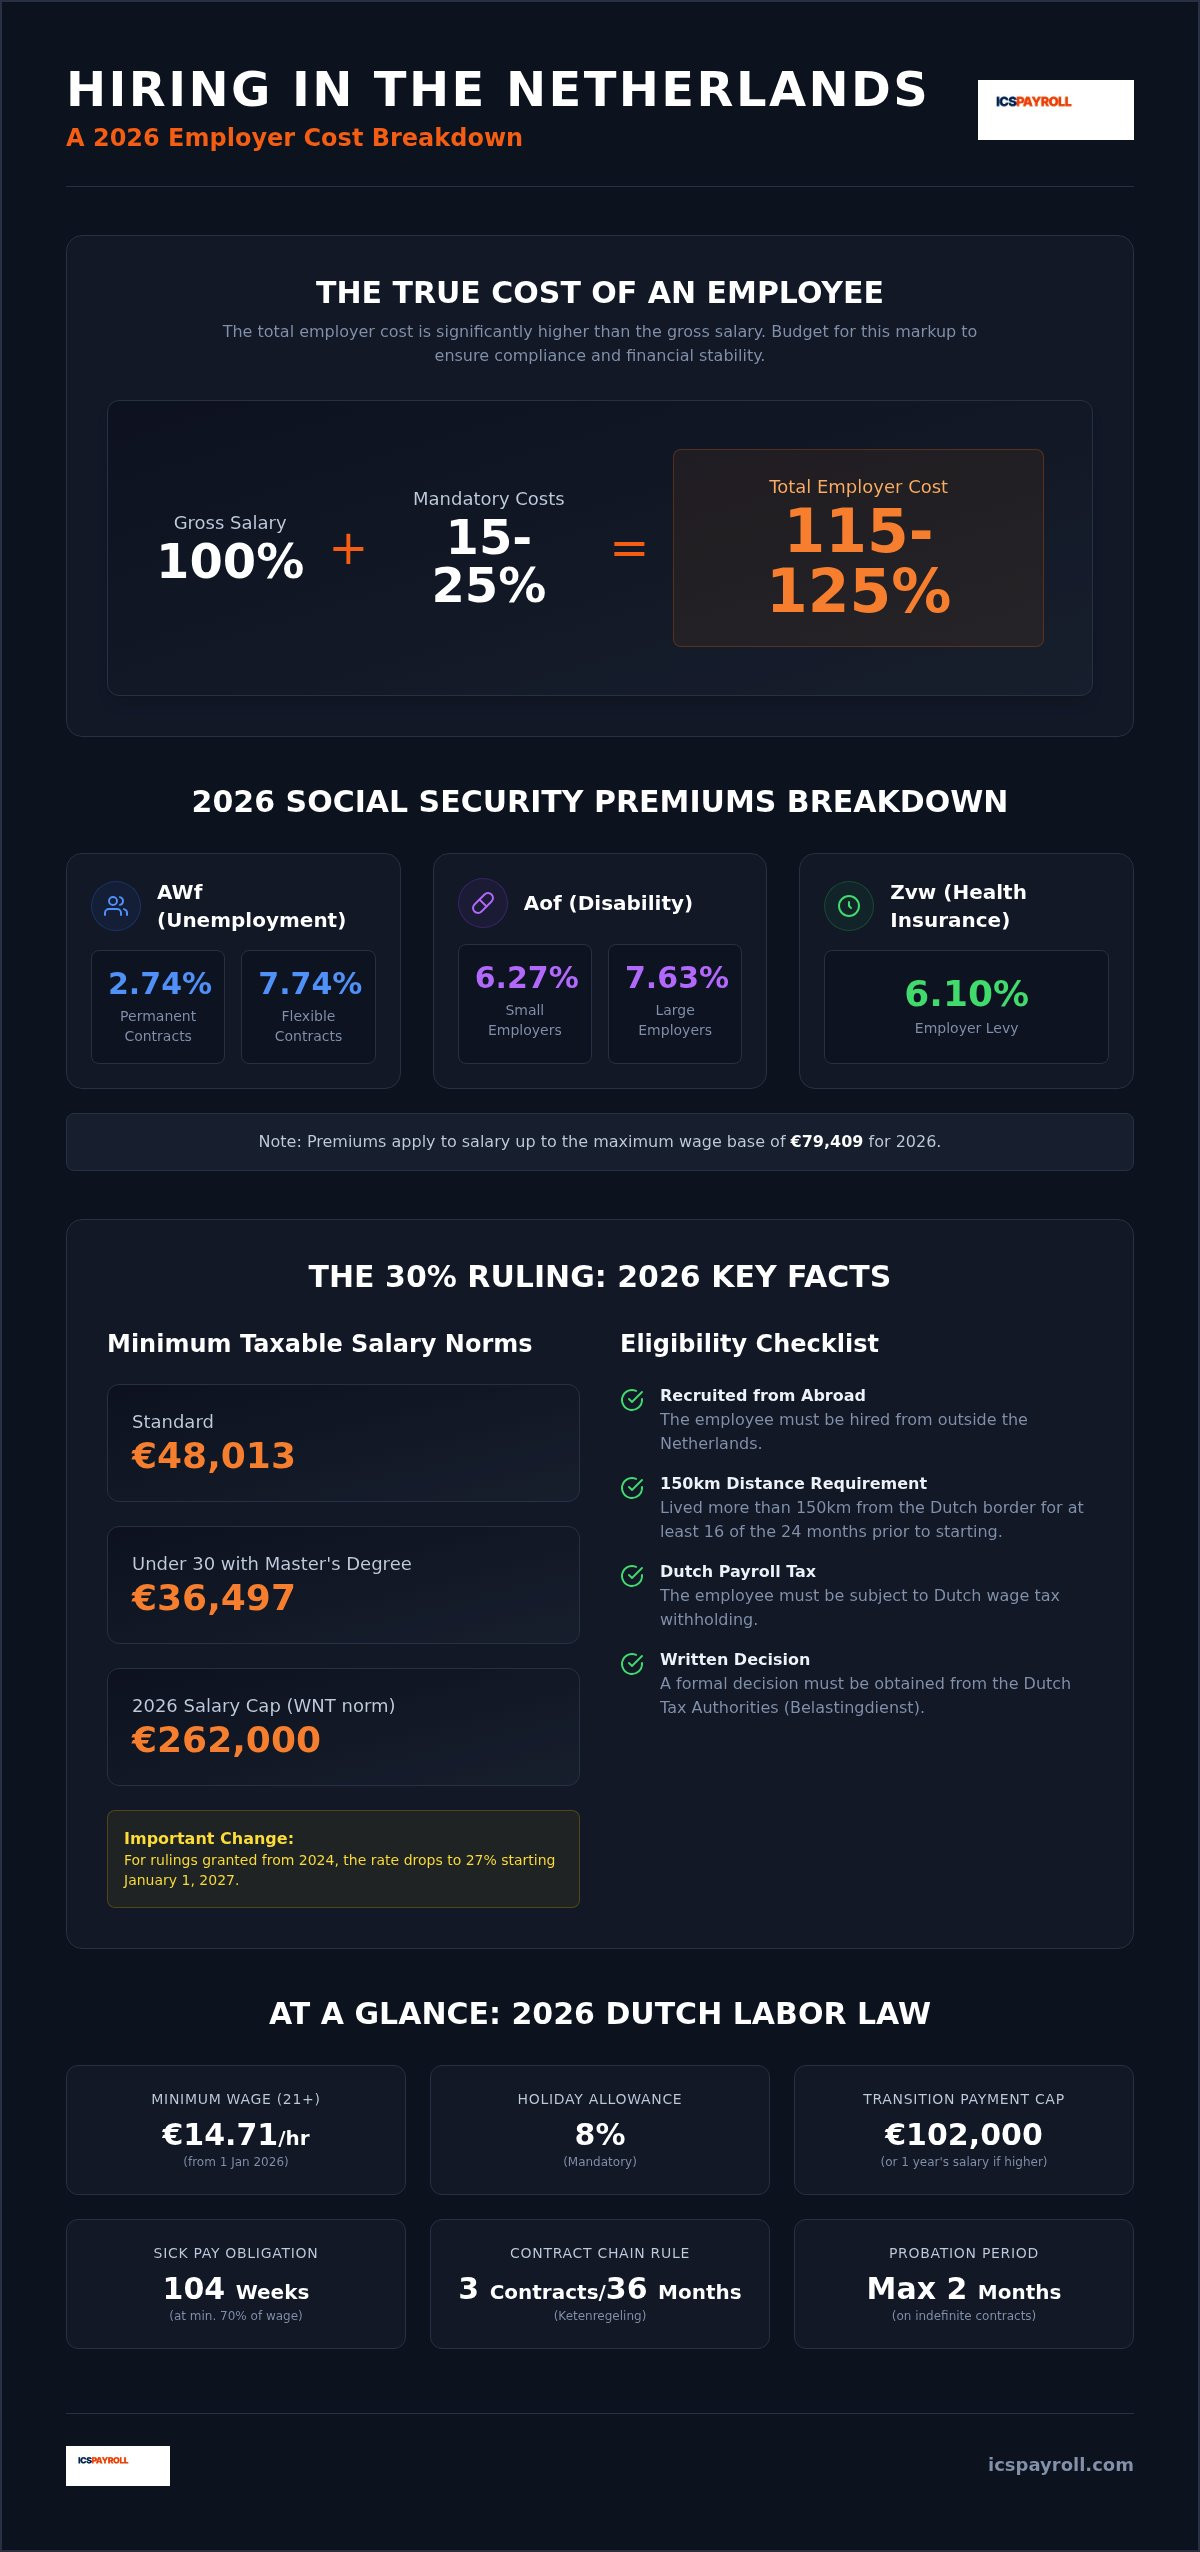
El coste real de contratar un empleado en los Países Bajos suele oscilar entre el 115% y el 125% del salario bruto una vez finalizadas todas las contribuciones obligatorias del empleador. Para muchas empresas internacionales, este gasto general representa una variable presupuestaria significativa que a menudo se malinterpreta. La gestión exitosa del coste de contratar un empleado en los Países Bajos implica equilibrar las primas legales de la seguridad social (cotizaciones sociales), una paga de vacaciones obligatoria del 8% y los matices técnicos del régimen del 30%.
Calcular estas cifras con precisión es esencial para mantener el cumplimiento con el Belastingdienst y garantizar la estabilidad financiera a largo plazo. Esta guía de 2026 elimina la carga administrativa al proporcionar un desglose transparente de cada obligación del empleador. Obtendrá un multiplicador porcentual claro para la elaboración de presupuestos, una explicación de las normas salariales actualizadas del régimen del 30% y una estrategia para contratar talento local sin necesidad de una entidad legal holandesa. Proporcionamos la certeza técnica necesaria para expandir sus operaciones con total tranquilidad.
Puntos clave
- Calcule el coste total de contratar un empleado en los Países Bajos identificando el margen del 15% al 25% sobre el salario bruto requerido para las contribuciones legales (cotizaciones obligatorias).
- Desglose los costes obligatorios de seguridad social del empleador (cargas sociales del empleador) para 2026, incluyendo el gravamen del 6.10% para la Zvw y las primas específicas para los fondos AWf y Aof.
- Aplique las normas salariales de 2026 para el régimen del 30% (30% ruling) para atraer talento internacional manteniendo un estricto cumplimiento con las autoridades fiscales holandesas.
- Compare los gastos generales de incorporar una BV holandesa (Besloten Vennootschap) con la velocidad y seguridad de un modelo de Empleador Registrado (Employer of Record, EOR) para evitar riesgos de Establecimiento Permanente.
- Agilice su proceso de elaboración de presupuestos consolidando los costes de la paga de vacaciones, las pensiones y los seguros en una única factura mensual predecible.
Cálculo del coste total de empleo en los Países Bajos
El Coste Total del Empleo (TCOE) representa el compromiso financiero completo que un empleador asume con un trabajador más allá de la cifra indicada en un contrato de trabajo. En el mercado holandés, este cálculo es mucho más complejo que simplemente añadir un porcentaje fijo para los impuestos. Incluye seguros sociales obligatorios, gravámenes sanitarios y requisitos específicos de la legislación laboral que varían según la industria y el tipo de contrato. Para las empresas internacionales, comprender el verdadero coste de contratar un empleado en los Países Bajos requiere un cambio de perspectiva, de ver el salario bruto como el gasto final a verlo como la base de una pirámide financiera mucho más grande.
La mayoría de los directores financieros experimentados utilizan un multiplicador de referencia del 130% al 140% del salario bruto al elaborar el presupuesto para el personal holandés. Este rango proporciona un margen necesario para las contribuciones legales (cotizaciones obligatorias), los beneficios obligatorios y los gastos generales administrativos. No presupuestar esta diferencia a menudo conduce a riesgos significativos de incumplimiento o déficits trimestrales inesperados. Si bien el salario bruto es el número más visible, el coste real de contratar un empleado en los Países Bajos está fuertemente influenciado por las protecciones sociales que definen el mercado laboral local.
Las Normas Salariales Mínimas Holandesas para 2026
Los Países Bajos utilizan un sistema de salario mínimo por hora legal que se actualiza dos veces al año. A partir del 1 de enero de 2026, la tasa para empleados mayores de 21 años se establece en 14,71 EUR por hora. Esta tasa está programada para un ajuste a mediados de año, aumentando a 14,99 EUR por hora el 1 de julio de 2026. Estas tarifas por hora se traducen directamente en requisitos de presupuesto mensuales. Para una semana laboral estándar de 40 horas, el salario mínimo bruto mensual inicial de 2026 es aproximadamente 2.549,73 EUR. Cuando el aumento de julio entre en vigor, esa base mensual asciende a aproximadamente 2.598,27 EUR. Los empleadores deben monitorear estas fechas de cerca para asegurar que los sistemas de nómina (gestión de nóminas) sigan cumpliendo con la ley holandesa.
Salario Bruto vs. Coste Total para el Empleador
Un error común para las empresas extranjeras es ignorar la paga de vacaciones obligatoria del 8%. Esto no es una bonificación discrecional; es un requisito legal calculado sobre el salario bruto anual del empleado. La mayoría de los empleadores pagan esto en un solo pago en mayo o junio, aunque se puede distribuir mensualmente si se especifica en el contrato. Otro factor crítico es la indemnización por transición (transitievergoeding), que se acumula desde el primer día de empleo, incluido el período de prueba. El límite de 2026 para este pago es de 102.000 EUR, o un año de salario bruto si es superior. Además, las contribuciones al sistema de pensiones holandés a menudo añaden otro 15,2% a la carga del empleador. Estos elementos confirman que la elaboración de presupuestos debe tener en cuenta mucho más que solo el salario base.
Contribuciones obligatorias del empleador y seguridad social
El sistema de seguridad social holandés es una red sólida financiada principalmente a través de las contribuciones del empleador. Si bien la sección anterior estableció el coste base de contratar un empleado en los Países Bajos utilizando un multiplicador amplio, se requiere un análisis detallado del seguro social para una precisión fiscal. Estas primas no son estáticas; se determinan por la naturaleza del contrato de trabajo y el tamaño de su fuerza laboral. La presentación de informes precisos es esencial para evitar evaluaciones retroactivas de la Administración Tributaria holandesa.
Desglose Detallado de las Primas Sociales para 2026
El Belastingdienst supervisa la recaudación de varios fondos clave que protegen a la fuerza laboral contra el desempleo y la discapacidad. El AWf (Fondo de Desempleo) se bifurca para incentivar la estabilidad; los contratos permanentes tributan al 2,74%, mientras que los arreglos flexibles o de duración determinada incurren en una tasa del 7,74%. Además, el Aof (Fondo de Discapacidad) diferencia entre pequeños empleadores (6,27%) y grandes empleadores (7,63%). Para 2026, el gravamen del empleador para la Ley de Seguro de Salud (Zvw) se establece en 6,10%. Es importante tener en cuenta que estos porcentajes solo se aplican a salarios hasta la base máxima de salario imponible de 79.409 EUR. Los ingresos que superen este umbral no están sujetos a estas primas específicas del empleador.
Riesgo de Enfermedad y Obligaciones de Reintegración
Gestionar el coste de contratar un empleado en los Países Bajos también implica prepararse para enfermedades de larga duración. Según el Art. 7:629 BW (Burgerlijk Wetboek), un empleador debe seguir pagando al menos el 70% del salario de un empleado durante un máximo de 104 semanas si no puede trabajar. Esta obligación incluye un mínimo obligatorio del salario mínimo durante el primer año. Más allá de la continuación del salario, también debe navegar por los requisitos de Poortwachter (Guardabarreras). Esto implica un análisis formal de reintegración para la semana 6 y un plan de acción concreto para la semana 8. El incumplimiento puede dar lugar a sanciones significativas del UWV (Uitvoeringsinstituut Werknemersverzekeringen), incluyendo una extensión de la obligación de pago del salario a un tercer año.
ICSPayroll ayuda a las empresas internacionales a mitigar estos riesgos a través de nuestro modelo de nómina consolidado. Al incorporar la cobertura de riesgo por enfermedad y el apoyo a la reintegración en un único servicio, eliminamos la complejidad administrativa de la legislación laboral holandesa. Puede externalizar la gestión de nóminas holandesas para asegurar que sus operaciones sigan cumpliendo plenamente sin necesidad de especialistas legales internos. Este enfoque proporciona una estructura financiera predecible para su expansión, permitiéndole centrarse en el crecimiento mientras nosotros nos encargamos de los aspectos técnicos de las declaraciones de seguridad social.
El régimen del 30%: Impacto en los costes y las normas salariales
El régimen del 30% sigue siendo la herramienta más eficaz para gestionar el coste de contratar un empleado en los Países Bajos al reclutar talento internacional especializado. Este incentivo fiscal permite a los empleadores proporcionar una asignación libre de impuestos de hasta el 30% del salario bruto. Reduce eficazmente la renta imponible del empleado al tiempo que aumenta significativamente su salario neto. Para la empresa, esto a menudo facilita una oferta más competitiva sin un aumento proporcional en la carga total del empleador. Es una ventaja estratégica que estabiliza los presupuestos de contratación para puestos de alta demanda.
Criterios de Elegibilidad para la Ventaja Fiscal del 30%
Se aplican requisitos de elegibilidad estrictos para garantizar que el régimen apoye la contratación internacional genuina. El candidato debe ser reclutado en el extranjero y haber residido a más de 150 kilómetros de la frontera holandesa durante al menos 16 de los 24 meses anteriores a su fecha de inicio. El tiempo es crítico para la planificación financiera. Debe presentar la solicitud al Belastingdienst dentro de los cuatro meses posteriores a la fecha de inicio del empleado para asegurar que el beneficio sea retroactivo al primer día de trabajo. Las solicitudes presentadas después de esta ventana solo entran en vigor a partir del mes siguiente a la solicitud, lo que resulta en la pérdida de ahorros fiscales durante los meses iniciales.
Para 2026, las normas salariales imponibles específicas dictan el nivel de beneficio disponible. Las contrataciones estándar deben mantener un salario imponible de al menos 48.013 EUR después de la deducción. Los empleados menores de 30 años con un máster reconocido se benefician de un umbral inferior de 36.497 EUR. Es importante entender que estas cifras representan la base imponible; para utilizar la asignación completa del 30%, generalmente se requiere un salario bruto de aproximadamente 68.590 EUR. Los ejecutivos con altos ingresos también están sujetos al límite WNT (Wet Normering Topinkomens), que restringe la asignación libre de impuestos a una base salarial máxima de 262.000 EUR a partir del 1 de enero de 2026.
Ahorro Estratégico de Costes para Empleadores
Aprovechar correctamente el régimen del 30% le permite ofrecer resultados netos superiores al tiempo que controla el coste de contratar un empleado en los Países Bajos. Sin embargo, debe mantener una clara distinción entre los beneficios fiscales y el estado migratorio. Si bien el patrocinio de inmigración se gestiona a través de nuestro socio autorizado, el régimen del 30% es una decisión fiscal separada otorgada únicamente por la Administración Tributaria holandesa. Se requiere supervisión profesional para gestionar la transición en 2027. Para los regímenes otorgados por primera vez a partir de 2024, la tasa libre de impuestos se reducirá al 27% el 1 de enero de 2027. Los titulares anteriores a 2024 están exentos de esta reducción, lo que significa que su estrategia de nómina (gestión de nóminas) a largo plazo debe tener en cuenta estas diferentes cohortes para garantizar el cumplimiento continuo y la satisfacción de los empleados.
Comparación Estratégica: BV Holandesa vs. Empleador Registrado
Expandirse al mercado holandés requiere una elección clara entre independencia legal y velocidad operativa. Esta decisión altera fundamentalmente el coste de contratar un empleado en los Países Bajos. Si bien establecer una entidad local ofrece control total, los gastos generales administrativos y fiscales son sustanciales. Para muchas empresas internacionales, el modelo de Empleador Registrado (EOR) proporciona un camino más rápido y predecible hacia la entrada al mercado sin la carga de la incorporación local.
Gastos Generales y Riesgos de Cumplimiento de una Entidad Local
Una BV holandesa (Besloten Vennootschap) es un contribuyente residente, lo que elimina el riesgo de que una empresa extranjera sea clasificada como con Establecimiento Permanente (EP). Sin embargo, este estatus conlleva importantes obligaciones financieras y regulatorias. Establecer una BV requiere una inversión inicial de aproximadamente 2.000 EUR. Los costes continuos de contabilidad, declaraciones anuales y mantenimiento legal suelen oscilar entre 3.000 y 8.000 EUR al año. Más allá de estas tarifas de servicio, debe gestionar las tasas de Impuesto de Sociedades (CIT): 19% sobre beneficios imponibles hasta 200.000 EUR y 25,8% sobre todo lo que supere ese umbral.
La carga administrativa no se detiene en los impuestos corporativos. Usted es responsable de la loonaangifte (declaración de impuestos sobre salarios), que vence el último día de cada mes. La redacción de contratos de trabajo localizados y manuales de empleados que cumplan con las reformas laborales holandesas requiere asesoramiento legal especializado. Estos costes invisibles pueden añadir varios miles de euros a su presupuesto inicial. Gestionar estas tareas internamente a menudo distrae de los objetivos comerciales principales y aumenta el riesgo de incumplimiento con el Belastingdienst.
La Alternativa EOR: Eficiencia y Predictibilidad
Los servicios EOR ofrecen una alternativa simplificada que elimina la necesidad de incorporación local. Puede contratar talento en semanas en lugar de meses. Este modelo consolida el coste de contratar un empleado en los Países Bajos en una única tarifa de servicio. Esta tarifa cubre la paga de vacaciones obligatoria del 8% y asegura que el pago por transición se acumule correctamente desde el primer día. Elimina la necesidad de rastrear primas sociales complejas o gestionar la contribución de pensión estándar del 15,2% de forma independiente.
Al usar un EOR, usted transfiere la carga del riesgo de enfermedad y la administración de RRHH a un experto local. Esto proporciona una transparencia total de costes, ya que todas las cargas del empleador se reflejan en una única factura mensual. No tiene que preocuparse por los matices específicos de la legislación laboral holandesa o los aspectos técnicos del proceso de solicitud del régimen del 30%. El EOR se encarga de estas complejidades, lo que le permite escalar su equipo con total tranquilidad.
Si desea evitar los retrasos y los gastos generales de la incorporación de una entidad legal, puede solicitar una cotización de EOR holandés personalizada para ver cómo nuestro modelo de factor de nómina simplifica su expansión internacional.
Optimización de los costes de contratación holandeses con ICSPayroll
Gestionar el coste de contratar un empleado en los Países Bajos requiere un cambio de una administración fragmentada a un modelo financiero consolidado. ICSPayroll utiliza un modelo propietario de "Factor de Nómina" diseñado para eliminar la complejidad de la legislación laboral holandesa. En lugar de rastrear docenas de primas y devengos individuales, usted recibe una factura mensual basada en un multiplicador transparente del salario bruto. Este modelo proporciona la certeza técnica necesaria para una elaboración de presupuestos global precisa, al tiempo que elimina la carga administrativa de su equipo interno de RRHH.
Precios Transparentes: Sin Sorpresas, Sin Cargos Separados
El factor de nómina es una cifra todo incluido. Cubre la paga de vacaciones obligatoria del 8%, la contribución de pensión estándar del 15,2% y todas las primas de seguridad social del empleador discutidas en secciones anteriores. Este modelo también absorbe el riesgo financiero de enfermedad. Si un empleado cae enfermo, los costes asociados con la continuación del salario durante 104 semanas y el apoyo obligatorio de reintegración de Poortwachter se gestionan dentro del servicio. Obtiene un único punto de contacto para todos los asuntos de cumplimiento, desde la declaración de impuestos sobre salarios hasta las solicitudes del régimen del 30%.
Su equipo también obtiene acceso a un portal seguro en línea para empleados. Esta interfaz digital permite a los trabajadores acceder a sus nóminas y contratos de trabajo de forma independiente, reduciendo el volumen de consultas rutinarias de RRHH. Este enfoque centrado en el ser humano garantiza que, si bien la tecnología maneja la velocidad de procesamiento, un experto dedicado sigue siendo responsable de los meticulosos estándares legales exigidos por el Belastingdienst. Usted recibe una estabilización de sus costes sin la naturaleza impersonal de las grandes empresas de externalización.
Próximos Pasos para Contratar en los Países Bajos
La velocidad es una ventaja crítica en el mercado de talento moderno. Si bien establecer una BV holandesa puede llevar meses de preparación legal, nuestro modelo EOR permite una configuración operativa en solo unas pocas semanas. Si su expansión requiere talento internacional, el patrocinio de inmigración se organiza a través de nuestro socio autorizado. Esta colaboración permite un procesamiento acelerado de visas HSM (Highly Skilled Migrant) con un plazo típico de aproximadamente tres semanas. Esto asegura que su personal clave pueda comenzar sus roles sin los retrasos típicos asociados con la contratación transfronteriza.
Puede comenzar su expansión solicitando una cotización personalizada. Le proporcionamos un desglose completo del coste de contratar un empleado en los Países Bajos dentro de las 24 horas de su consulta. Esta respuesta rápida le permite pasar de la curiosidad a la confianza con precisión clínica. Una vez aprobada la cotización, nos encargamos de todo el proceso de incorporación, asegurando el cumplimiento total con los requisitos de contribuyente residente holandés desde el primer día. Puede centrarse en sus objetivos comerciales principales mientras nosotros gestionamos los aspectos técnicos del sistema de nóminas holandés.
Contrate en los Países Bajos con confianza con ICSPayroll
Acelerando su Expansión Holandesa con Certeza Técnica
Dominar el coste de contratar un empleado en los Países Bajos es un requisito previo para una expansión internacional exitosa. Ahora tiene el marco técnico para calcular el multiplicador del 130% al 140% requerido para un presupuesto holandés conforme. Al tener en cuenta el estándar de pensión del 15,2% y las primas sociales escalonadas de 2026, protege a su organización de responsabilidades fiscales imprevistas. Ya sea que elija establecer una BV local o aprovechar la velocidad de un Empleador Registrado, el cumplimiento con el Belastingdienst sigue siendo su objetivo principal.
ICSPayroll proporciona la estabilización que su negocio necesita para ingresar a este mercado con confianza. Consolidamos toda la seguridad social, la paga de vacaciones y el riesgo de enfermedad en una factura mensual clara; no hay sorpresas ni tarifas administrativas ocultas. Esto garantiza que mantenga el cumplimiento total de los impuestos sobre nóminas holandesas y del régimen del 30% mientras su configuración operativa se finaliza en semanas. Es la forma más eficiente de asegurar el mejor talento sin los retrasos de la incorporación de entidades.
Obtenga una Cotización Personalizada para Contratación en los Países Bajos en 24 Horas y dé el primer paso hacia una operación holandesa fluida y segura. Esperamos apoyar su crecimiento en los Países Bajos.
Preguntas Frecuentes
¿Cuál es el coste total para el empleador además del salario bruto en los Países Bajos?
El coste total para el empleador suele oscilar entre el 115% y el 125% del salario bruto. Este porcentaje incluye las primas legales de la seguridad social (cotizaciones sociales), la paga de vacaciones obligatoria del 8% y las contribuciones a la pensión. Al calcular el coste de contratar un empleado en los Países Bajos, también debe tener en cuenta la acumulación de la indemnización por transición y el seguro por riesgos de enfermedad. El uso de un modelo de nómina consolidado garantiza que estas variables se gestionen mediante una única factura mensual predecible.
¿A cuánto asciende la paga de vacaciones obligatoria en los Países Bajos para 2026?
La paga de vacaciones legal es el 8% del salario bruto anual del empleado. La mayoría de los empleadores la distribuyen en un pago único en mayo o junio, aunque se pueden acordar pagos mensuales alternativos en el contrato de trabajo. Esta asignación es un requisito legal para todos los empleados, incluidos los que tienen contratos de duración determinada o a tiempo parcial. Constituye un componente central del coste total de contratar un empleado en los Países Bajos y debe presupuestarse desde el primer día.
¿Cuáles son los requisitos salariales para el régimen del 30% en 2026?
Para 2026, la norma salarial imponible estándar es de 48.013 € después de la deducción libre de impuestos. Los empleados menores de 30 años que posean un máster reconocido tienen un umbral imponible inferior de 36.497 €. Para optar a la asignación completa del 30%, generalmente se requiere un salario bruto de aproximadamente 68.590 €. Estas normas son estrictamente aplicadas por el Belastingdienst y son independientes de los requisitos para el patrocinio de inmigración gestionado a través de nuestro socio autorizado.
¿Es obligatorio un plan de pensiones para los empleados en los Países Bajos?
Aunque no todos los sectores tienen un fondo obligatorio a nivel de la industria, proporcionar una pensión conforme al mercado es un requisito estándar para atraer y retener talento internacional. Una contribución típica del empleador es del 15,2% del salario bruto. ICSPayroll incluye esta contribución del 15,2% dentro de nuestro factor de nómina consolidado para garantizar que su paquete de beneficios siga siendo competitivo y cumpla plenamente con las normas laborales holandesas. Esto elimina la carga administrativa de gestionar múltiples proveedores de pensiones privados de forma independiente.
¿Cuánto tiempo se tarda en contratar a un empleado en los Países Bajos sin una BV?
Puede contratar personal en semanas, no meses, utilizando un servicio de Empleador Registrado (EOR). Este modelo le permite emplear talento con base en los Países Bajos sin establecer una entidad legal local. La configuración operativa se finaliza en semanas, y se proporcionan cotizaciones personalizadas en un plazo de 24 horas. Para el personal no Schengen, el procesamiento acelerado de visas de Migrante Altamente Calificado (HSM) se organiza a través de nuestro socio autorizado, con la mayoría de los permisos generalmente otorgados en aproximadamente tres semanas.
¿Cuál es la indemnización por transición máxima en los Países Bajos para 2026?
La indemnización legal por transición tiene un límite de 102.000 € para 2026, o el salario bruto de un año si esa cantidad es mayor. Este pago se acumula desde el primer día de empleo y es obligatorio para todas las rescisiones de contrato iniciadas por el empleador. La gestión de esta acumulación es esencial para la elaboración de presupuestos a largo plazo y la mitigación de riesgos. Nuestro modelo de nómina incorpora la gestión de la indemnización por transición para garantizar que estos fondos se contabilicen con precisión durante la duración de la relación laboral.
¿Cómo funciona el pago por enfermedad para los empleadores en los Países Bajos?
Los empleadores holandeses están legalmente obligados a pagar al menos el 70% del salario de un empleado durante un máximo de 104 semanas durante la enfermedad. En el primer año, este pago no puede ser inferior al salario mínimo legal. Los empleadores también deben cumplir con la Ley Poortwachter, que exige planes formales de reintegración a partir de la octava semana de enfermedad. ICSPayroll absorbe este riesgo de enfermedad y gestiona todo el apoyo a la reintegración, protegiendo a su empresa del impacto financiero del absentismo a largo plazo.
¿Qué es un factor de nómina y cómo simplifica los costes de contratación?
Un factor de nómina es un multiplicador transparente aplicado al salario bruto de un empleado para consolidar todos los costes del empleador en una única factura mensual. Esta cifra única cubre la paga de vacaciones del 8%, la pensión del 15,2%, las primas de seguridad social y el seguro de riesgo por enfermedad. También incluye la administración de RRHH y el acceso a un portal en línea para empleados. Este modelo elimina los cargos sorpresa y simplifica la elaboración de presupuestos globales al proporcionar una estructura de costes clara y predecible para sus operaciones en los Países Bajos.
Artículo por
Joost Hubregtse
Joost Hubregtse es Director de ICS Staffing & Payroll B.V., la filial de propiedad total de Intercompany Solutions detrás de ICS Payroll. Es responsable de los servicios de Empleador Registrado y nóminas holandesas: contratos de trabajo, declaraciones de impuestos sobre salarios y seguridad social, paga de vacaciones, pensión, baja por enfermedad y cumplimiento de CAO (Colectieve Arbeidsovereenkomst), con incorporación posible en 48 horas.
Preguntas frecuentes
El coste total para el empleador suele oscilar entre el 115% y el 125% del salario bruto. Este porcentaje incluye las primas legales de la seguridad social (cotizaciones sociales), la paga de vacaciones obligatoria del 8% y las contribuciones a la pensión. Al calcular el coste de contratar un empleado en los Países Bajos, también debe tener en cuenta la acumulación de la indemnización por transición y el seguro por riesgos de enfermedad. El uso de un modelo de nómina consolidado garantiza que estas variables se gestionen mediante una única factura mensual predecible.
La paga de vacaciones legal es el 8% del salario bruto anual del empleado. La mayoría de los empleadores la distribuyen en un pago único en mayo o junio, aunque se pueden acordar pagos mensuales alternativos en el contrato de trabajo. Esta asignación es un requisito legal para todos los empleados, incluidos los que tienen contratos de duración determinada o a tiempo parcial. Constituye un componente central del coste de contratar un empleado en los Países Bajos y debe presupuestarse desde el primer día.
Para 2026, la norma salarial imponible estándar es de 48.013 € después de la deducción libre de impuestos. Los empleados menores de 30 años que posean un máster reconocido tienen un umbral imponible inferior de 36.497 €. Para optar a la asignación completa del 30%, generalmente se requiere un salario bruto de aproximadamente 68.590 €. Estas normas son estrictamente aplicadas por el Belastingdienst y son independientes de los requisitos para el patrocinio de inmigración gestionado a través de nuestro socio autorizado.
Aunque no todos los sectores tienen un fondo obligatorio a nivel de la industria, proporcionar una pensión conforme al mercado es un requisito estándar para atraer y retener talento internacional. Una contribución típica del empleador es del 15,2% del salario bruto. ICSPayroll incluye esta contribución del 15,2% dentro de nuestro factor de nómina consolidado para garantizar que su paquete de beneficios siga siendo competitivo y cumpla plenamente con las normas laborales holandesas. Esto elimina la carga administrativa de gestionar múltiples proveedores de pensiones privados de forma independiente.
Puede contratar personal en semanas, no meses, utilizando un servicio de Empleador Registrado (EOR). Este modelo le permite emplear talento con base en los Países Bajos sin establecer una entidad legal local. La configuración operativa se finaliza en semanas, y se proporcionan cotizaciones personalizadas en un plazo de 24 horas. Para el personal no Schengen, el procesamiento acelerado de visas de Migrante Altamente Calificado (HSM) se organiza a través de nuestro socio autorizado, con la mayoría de los permisos generalmente otorgados en aproximadamente tres semanas.
La indemnización legal por transición tiene un límite de 102.000 € para 2026, o el salario bruto de un año si esa cantidad es mayor. Este pago se acumula desde el primer día de empleo y es obligatorio para todas las rescisiones de contrato iniciadas por el empleador. La gestión de esta acumulación es esencial para la elaboración de presupuestos a largo plazo y la mitigación de riesgos. Nuestro modelo de nómina incorpora la gestión de la indemnización por transición para garantizar que estos fondos se contabilicen con precisión durante la duración de la relación laboral.
Los empleadores holandeses están legalmente obligados a pagar al menos el 70% del salario de un empleado durante un máximo de 104 semanas durante la enfermedad. En el primer año, este pago no puede ser inferior al salario mínimo legal. Los empleadores también deben cumplir con la Ley Poortwachter, que exige planes formales de reintegración a partir de la octava semana de enfermedad. ICSPayroll absorbe este riesgo de enfermedad y gestiona todo el apoyo a la reintegración, protegiendo a su empresa del impacto financiero del absentismo a largo plazo.
Un factor de nómina es un multiplicador transparente aplicado al salario bruto de un empleado para consolidar todos los costes del empleador en una única factura mensual. Esta cifra única cubre la paga de vacaciones del 8%, la pensión del 15,2%, las primas de seguridad social y el seguro de riesgo por enfermedad. También incluye la administración de RRHH y el acceso a un portal en línea para empleados. Este modelo elimina los cargos sorpresa y simplifica la elaboración de presupuestos globales al proporcionar una estructura de costes clara y predecible para sus operaciones en los Países Bajos.
Artículos relacionados