Coût d'embauche d'un salarié aux Pays-Bas : Le guide employeur 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Par Joost Hubregtse, Directeur de la paie
Joost Hubregtse est Directeur de la paie chez ICSPayroll, le spécialiste néerlandais de la gestion de paie et de l'EOR d'Intercompany Solutions. Spécialiste de la paie de carrière et ancien responsable de la paie, il supervise les déclarations d'impôt sur les salaires, les demandes de régime des 30 % et la conformité en matière de droit du travail pour les employeurs internationaux.
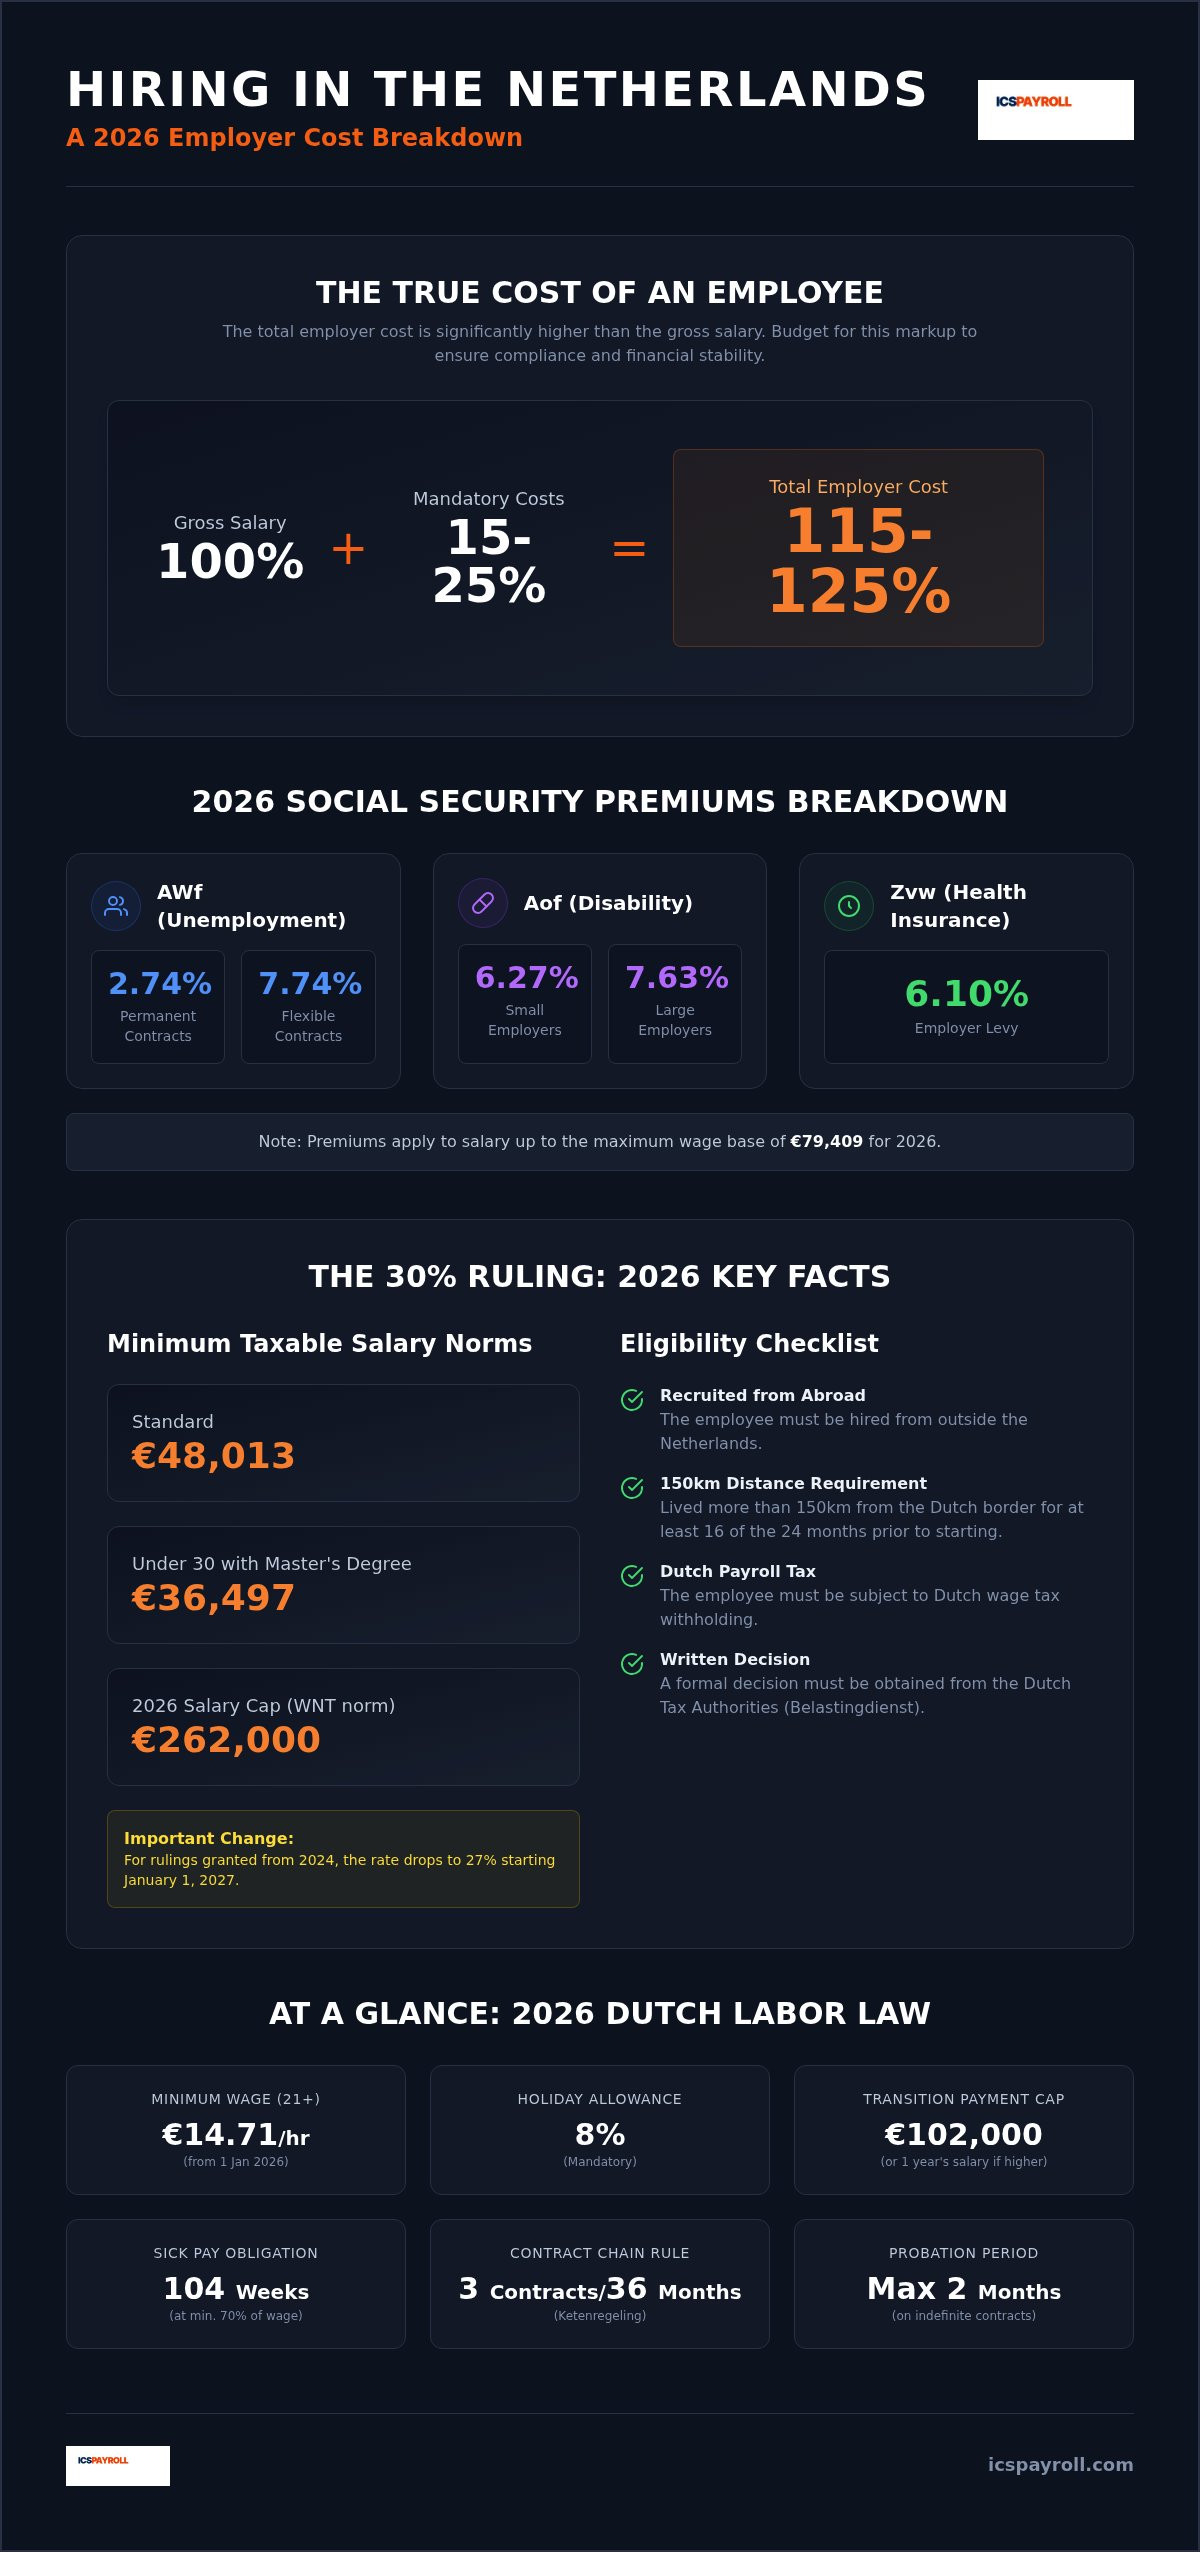
Le coût réel de l'embauche d'un salarié aux Pays-Bas se situe généralement entre 115 % et 125 % du salaire brut une fois l'ensemble des cotisations patronales obligatoires intégrées. Pour de nombreuses entreprises internationales, ces charges représentent une variable budgétaire importante qui est souvent mal comprise. Réussir à maîtriser le coût d'embauche d'un salarié aux Pays-Bas implique d'équilibrer les cotisations légales de sécurité sociale, l'indemnité obligatoire de congés payés de 8 % (vakantiegeld) et les subtilités techniques du régime des 30 % (30%-regeling).
Calculer ces montants avec précision est indispensable pour maintenir votre conformité auprès de la Belastingdienst et garantir votre stabilité financière à long terme. Ce guide 2026 lève toute lourdeur administrative en détaillant en toute transparence chaque obligation de l'employeur. Vous y trouverez un coefficient multiplicateur précis pour vos prévisions budgétaires, une explication des seuils salariaux actualisés du régime des 30 % et une stratégie pour recruter des talents locaux sans avoir à créer une entité juridique néerlandaise. Nous vous apportons la sécurité technique nécessaire pour développer vos activités en toute sérénité.
Points clés à retenir
- Calculez le coût total d'embauche d'un salarié aux Pays-Bas en prévoyant une majoration de 15 % à 25 % sur le salaire brut pour les cotisations obligatoires.
- Détaillez les charges patronales de sécurité sociale obligatoires pour 2026, notamment la cotisation Zvw de 6,10 % et les cotisations spécifiques aux fonds AWf et Aof.
- Appliquez les normes salariales 2026 du régime des 30 % pour attirer les talents internationaux tout en assurant une stricte conformité fiscale avec les autorités néerlandaises.
- Comparez les frais généraux liés à la constitution d'une BV néerlandaise avec la rapidité et la sécurité offertes par un modèle d'Employer of Record afin de prévenir les risques d'établissement stable.
- Simplifiez votre processus budgétaire en regroupant l'indemnité de congés payés, la retraite et les coûts d'assurance au sein d'une facture mensuelle unique et prévisible.
Calculer le coût total de l'emploi aux Pays-Bas
Le coût global de l'emploi (Total Cost of Employment - TCOE) représente l'engagement financier complet d'un employeur envers un collaborateur, bien au-delà du montant inscrit sur son contrat de travail. Sur le marché néerlandais, ce calcul est bien plus complexe que le simple ajout d'un pourcentage fixe d'impôts. Il englobe les assurances sociales obligatoires, les cotisations d'assurance maladie et les exigences propres au droit du travail qui varient selon le secteur d'activité et la nature du contrat. Pour les entreprises internationales, comprendre le véritable coût d'embauche d'un salarié aux Pays-Bas implique d'arrêter d'envisager le salaire brut comme une charge finale pour le considérer plutôt comme le socle d'une pyramide financière bien plus large.
La plupart des directeurs financiers expérimentés appliquent un multiplicateur de référence compris entre 130 % et 140 % du salaire brut pour budgétiser les effectifs aux Pays-Bas. Cette fourchette offre une marge indispensable pour intégrer les cotisations légales, les avantages sociaux obligatoires et les frais administratifs. Ne pas budgétiser cet écart expose fréquemment l'entreprise à d'importants risques de conformité ou à des déficits trimestriels inattendus. Bien que le salaire brut soit le chiffre le plus visible, le coût réel d'embauche d'un salarié aux Pays-Bas dépend étroitement des protections sociales qui régissent le marché du travail local.
Les normes du salaire minimum néerlandais en 2026
Les Pays-Bas appliquent un système de salaire minimum horaire légal révisé deux fois par an. Au 1er janvier 2026, le taux pour les salariés âgés de 21 ans et plus est fixé à 14,71 EUR de l'heure. Ce taux fera l'objet d'un ajustement en milieu d'année pour atteindre 14,99 EUR de l'heure au 1er juillet 2026. Ces taux horaires se traduisent directement en impératifs budgétaires mensuels. Pour une semaine de travail standard de 40 heures, le salaire minimum brut mensuel initial pour 2026 s'élève à environ 2 549,73 EUR. Lorsque la hausse de juillet entrera en vigueur, cette base mensuelle passera à environ 2 598,27 EUR. Les employeurs doivent suivre ces échéances de près pour veiller à ce que leurs logiciels de paie restent parfaitement conformes à la législation néerlandaise.
Salaire brut vs Coût total pour l'employeur
L'un des écueils fréquents pour les entreprises étrangères consiste à négliger l'indemnité obligatoire de congés payés de 8 % (vakantiegeld). Il ne s'agit pas d'une prime discrétionnaire, mais d'une obligation légale calculée sur le salaire annuel brut du travailleur. La majorité des employeurs la versent en une seule fois en mai ou en juin, bien qu'un étalement mensuel soit possible s'il est stipulé au contrat. Un autre élément déterminant est l'indemnité légale de transition (transitievergoeding), qui s'accumule dès le premier jour d'embauche, période d'essai comprise. Le plafond de cette indemnité pour 2026 est de 102 000 EUR, ou l'équivalent d'un an de salaire brut si celui-ci est supérieur. En outre, les cotisations au système de retraite néerlandais ajoutent régulièrement 15,2 % supplémentaires à la charge de l'employeur. Ces différents facteurs confirment qu'une prévision budgétaire doit intégrer bien plus que le simple salaire de base.
Cotisations patronales obligatoires et sécurité sociale
Le système de sécurité sociale néerlandais constitue un réseau solide financé principalement par les cotisations patronales. Bien que la section précédente ait établi une estimation du coût d'embauche d'un salarié aux Pays-Bas à l'aide d'un multiplicateur global, une analyse détaillée des charges sociales est indispensable pour garantir votre rigueur budgétaire. Ces cotisations ne sont pas uniformes : elles dépendent de la typologie du contrat de travail et de la taille de vos effectifs. Une déclaration rigoureuse est essentielle pour éviter tout redressement rétroactif de la part de l'administration fiscale néerlandaise.
Détail des cotisations sociales pour 2026
La Belastingdienst collecte les cotisations destinées à plusieurs fonds essentiels protégeant les travailleurs contre le chômage et l'invalidité. Le fonds d'assurance chômage AWf (Algemeen Werkloosheidsfonds) applique un barème différencié pour encourager la stabilité de l'emploi : les contrats à durée indéterminée sont soumis à un taux de 2,74 %, tandis que les contrats flexibles ou à durée déterminée supportent un taux de 7,74 %. Par ailleurs, le fonds d'invalidité Aof (Arbeidsongeschiktheidsfonds) distingue les petits employeurs (6,27 %) des grands employeurs (7,63 %). Pour 2026, la cotisation patronale au titre de la loi sur l'assurance maladie (Zvw - Zorgverzekeringswet) s'élève à 6,10 %. Il convient de souligner que ces pourcentages ne s'appliquent qu'aux rémunérations inférieures ou égales au plafond salarial de cotisation, fixé à 79 409 EUR. Les revenus excédant ce seuil ne sont pas assujettis à ces cotisations patronales spécifiques.
Risque de maladie et obligations de réintégration
Maîtriser le coût d'embauche d'un salarié aux Pays-Bas implique également d'anticiper le risque de maladie prolongée. En vertu de l'article 7:629 du Code civil néerlandais (BW), l'employeur a l'obligation de maintenir au moins 70 % du salaire de l'employé pendant une durée maximale de 104 semaines en cas d'incapacité de travail. Cette obligation est assortie d'un plancher légal équivalent au salaire minimum pendant la première année. Au-delà de ce maintien de salaire, vous devez impérativement respecter les exigences de la loi Poortwachter (loi sur l'amélioration des conditions de réintégration). Celle-ci impose la réalisation d'une analyse formelle de réintégration dès la 6e semaine et l'établissement d'un plan d'action concret à la 8e semaine. Le non-respect de ces démarches peut donner lieu à de lourdes sanctions administratives infligées par l'UWV, notamment la prolongation de l'obligation de maintien de salaire pour une troisième année consécutive.
ICSPayroll aide les entreprises internationales à atténuer ces risques grâce à notre modèle intégré de gestion de la paie. En intégrant la couverture du risque de maladie et l'accompagnement à la réintégration au sein d'une prestation unique, nous vous déchargeons de la complexité du droit du travail néerlandais. Vous pouvez externaliser la gestion de paie aux Pays-Bas pour garantir la pleine conformité de vos activités sans avoir à recruter des juristes internes spécialisés. Cette approche confère une structure financière prévisible à votre expansion, vous permettant de vous concentrer sur votre croissance pendant que nous prenons en charge la gestion technique des déclarations sociales.
Le régime des 30 % : impact sur les coûts et seuils salariaux
Le régime des 30 % (30%-regeling) demeure le levier le plus efficace pour optimiser le coût d'embauche d'un salarié aux Pays-Bas lors du recrutement de profils internationaux hautement qualifiés. Cet avantage fiscal permet aux employeurs d'accorder une indemnité exonérée d'impôt pouvant atteindre jusqu'à 30 % de la rémunération brute. Il réduit de manière significative le revenu imposable du salarié tout en augmentant nettement son salaire net disponible. Pour l'entreprise, ce dispositif permet de formuler une proposition d'embauche plus attractive sans accroître proportionnellement la charge globale de l'employeur. Il s'agit d'un avantage stratégique pour stabiliser les budgets de recrutement sur les postes en tension.
Critères d'éligibilité à l'exonération fiscale des 30 %
Des conditions d'éligibilité strictes sont requises pour s'assurer que ce régime bénéficie exclusivement à de véritables recrutements internationaux. Le candidat doit avoir été recruté depuis l'étranger et avoir résidé à plus de 150 kilomètres de la frontière néerlandaise pendant au moins 16 des 24 mois précédant sa prise de poste. Le calendrier revêt une importance cruciale dans votre planification financière. La demande doit être déposée auprès de la Belastingdienst dans un délai de quatre mois à compter de l'entrée en fonction du salarié pour que le bénéfice prenne effet rétroactivement dès son premier jour de travail. Toute demande déposée hors délai ne prendra effet qu'à compter du premier jour du mois suivant le dépôt, entraînant la perte des économies fiscales sur les premiers mois d'activité.
Pour 2026, des critères précis de salaire imposable déterminent l'étendue de l'exonération accordée. Les salariés sous statut standard doivent conserver un salaire imposable d'au moins 48 013 EUR après déduction de l'abattement. Les salariés de moins de 30 ans titulaires d'un Master reconnu bénéficient quant à eux d'un seuil abaissé à 36 497 EUR. Il convient de garder à l'esprit que ces montants représentent la base imposable nette d'abattement : pour tirer pleinement profit des 30 % d'exonération, un salaire brut d'environ 68 590 EUR est généralement requis. Par ailleurs, les rémunérations des cadres dirigeants sont encadrées par le plafond de la loi WNT, qui limite l'assiette salariale éligible à l'abattement fiscal à un montant maximal de 262 000 EUR à compter du 1er janvier 2026.
Économies de coûts stratégiques pour les employeurs
Une bonne exploitation du régime des 30 % vous permet d'offrir une rémunération nette très attractive tout en maîtrisant le coût d'embauche d'un salarié aux Pays-Bas. Toutefois, vous devez veiller à bien dissocier les avantages fiscaux du statut d'immigration. Si le parrainage en matière d'immigration est orchestré par notre partenaire agréé, le régime des 30 % relève quant à lui d'une décision fiscale distincte délivrée exclusivement par l'administration fiscale néerlandaise. Un suivi professionnel rigoureux s'avère nécessaire pour anticiper la transition prévue pour 2027. En effet, pour les régimes octroyés à compter de 2024, le taux d'exonération passera à 27 % au 1er janvier 2027. Les bénéficiaires d'une décision antérieure à 2024 ne sont pas concernés par cet abaissement : votre stratégie de paie à long terme doit donc impérativement tenir compte de ces différentes cohortes afin de garantir la conformité juridique et la satisfaction de vos équipes.
Comparaison stratégique : BV néerlandaise ou Employer of Record
Se déployer sur le marché néerlandais nécessite de choisir clairement entre autonomie juridique et rapidité opérationnelle. Ce choix influe directement sur le coût d'embauche d'un salarié aux Pays-Bas. Si la création d'une entité locale offre un contrôle absolu, elle génère des charges administratives et fiscales très lourdes. Pour bon nombre d'entreprises internationales, la formule de l'Employer of Record (EOR) représente une voie d'accès au marché bien plus rapide et prévisible, sans les contraintes liées à l'immatriculation d'une structure locale.
Frais généraux et risques de conformité d'une entité locale
Une BV néerlandaise est une société fiscalement résidente, ce qui écarte le risque pour une entreprise étrangère de se voir requalifiée en établissement stable (Permanent Establishment). Néanmoins, ce statut engendre d'importantes obligations réglementaires et financières. L'immatriculation d'une BV requiert un investissement initial d'environ 2 000 EUR. Les charges récurrentes liées à la comptabilité, aux clôtures annuelles et au secrétariat juridique oscillent en règle générale entre 3 000 et 8 000 EUR par an. À ces honoraires de gestion s'ajoute l'impôt sur les sociétés (IS) néerlandais : 19 % sur les bénéfices imposables jusqu'à 200 000 EUR, et 25,8 % sur l'ensemble des bénéfices au-delà de cette tranche.
La charge administrative ne se limite pas à la fiscalité des entreprises. Vous êtes tenu de procéder à la déclaration mensuelle de l'impôt sur les salaires (loonaangifte), qui doit être déposée au plus tard le dernier jour de chaque mois. La rédaction de contrats de travail locaux et de règlements intérieurs conformes aux réformes du travail néerlandaises exige en outre l'intervention d'avocats spécialisés. Ces dépenses indirectes peuvent grever votre budget de lancement de plusieurs milliers d'euros. Prendre en charge ces démarches en interne détourne souvent les équipes de leurs priorités stratégiques et démultiplie le risque d'irrégularité fiscale auprès de la Belastingdienst.
L'alternative EOR : efficacité et prévisibilité
Les services d'Employer of Record proposent une alternative fluide dispensant de créer une structure sociétaire locale. Vous pouvez recruter vos collaborateurs en quelques semaines au lieu de plusieurs mois. Ce modèle regroupe le coût d'embauche d'un salarié aux Pays-Bas au sein de frais de service uniques. Ces frais englobent l'indemnité obligatoire de congés payés de 8 % et assurent le provisionnement rigoureux de l'indemnité de transition dès le premier jour. Ils vous dispensent de devoir suivre manuellement des barèmes complexes de cotisations sociales ou de gérer vous-même le taux de cotisation patronale de retraite standard de 15,2 %.
En faisant appel à un EOR, vous transférez la charge du risque de maladie et l'administration RH à un expert local. Cela garantit une transparence totale sur vos dépenses, l'intégralité des charges patronales étant récapitulée sur une seule facture mensuelle. Vous n'avez plus à vous soucier des subtilités du droit du travail néerlandais ni des formalités de demande du régime des 30 %. L'EOR s'occupe de l'ensemble de ces formalités, vous permettant de faire grandir votre équipe en toute sérénité.
Si vous souhaitez éviter les délais et les coûts administratifs inhérents à la création d'une entité juridique, n'hésitez pas à demander un devis personnalisé d'EOR aux Pays-Bas afin de découvrir comment notre modèle de coefficient de paie simplifie votre déploiement international.
Optimiser les coûts de recrutement aux Pays-Bas avec ICSPayroll
Bien gérer le coût d'embauche d'un salarié aux Pays-Bas exige d'abandonner une gestion administrative morcelée au profit d'un cadre financier unifié. ICSPayroll s'appuie sur une méthode éprouvée de « coefficient de paie » (Payroll Factor), spécialement conçue pour gommer la complexité du droit du travail néerlandais. Au lieu d'avoir à suivre des dizaines de cotisations et de provisions distinctes, vous recevez une facture mensuelle unique reposant sur un coefficient multiplicateur transparent appliqué au salaire brut. Ce modèle vous apporte la clarté financière requise pour vos budgets internationaux, tout en déchargeant vos équipes RH internes de tout fardeau administratif.
Une tarification transparente : pas de mauvaises surprises, pas de frais cachés
Le coefficient de paie est un montant tout compris. Il intègre l'indemnité de congés payés légale de 8 %, la contribution de retraite de référence de 15,2 % et l'ensemble des cotisations patronales de sécurité sociale détaillées dans les chapitres précédents. Ce système prend également en charge le risque financier de maladie. Si un collaborateur se trouve en arrêt de travail, les coûts inhérents au maintien de salaire sur 104 semaines ainsi que les formalités obligatoires de réintégration prévues par la loi Poortwachter sont gérés au sein de la prestation. Vous disposez ainsi d'un interlocuteur unique pour l'ensemble des aspects de conformité, de la déclaration mensuelle des salaires au traitement du régime des 30 %.
Votre équipe bénéficie par ailleurs d'un portail salarié en ligne sécurisé. Cet espace digital permet aux employés de consulter leurs fiches de paie et leurs contrats de travail en toute autonomie, réduisant significativement les sollicitations récurrentes auprès des RH. Grâce à cette approche humaine, si nos outils technologiques garantissent une exécution rapide des flux de paie, un gestionnaire dédié veille personnellement au strict respect des normes juridiques imposées par la Belastingdienst. Vous bénéficiez ainsi d'une parfaite stabilisation de vos coûts, sans l'anonymat propre aux grandes plateformes d'externalisation de masse.
Les prochaines étapes pour embaucher aux Pays-Bas
La réactivité est un atout décisif sur le marché actuel des talents. Alors que la création d'une BV néerlandaise peut requérir des mois de démarches juridiques, notre solution d'EOR vous rend opérationnel en quelques semaines seulement. Si votre développement nécessite de faire appel à des profils internationaux, le parrainage d'immigration est pris en charge par l'intermédiaire de notre partenaire agréé. Cette collaboration permet un traitement accéléré des visas pour travailleurs hautement qualifiés (HSM - Kennismigrant), généralement délivrés sous trois semaines environ. Vos collaborateurs clés peuvent ainsi prendre leurs fonctions sans subir les retards habituels des mobilités internationales.
Vous pouvez engager votre déploiement dès maintenant en nous demandant une proposition sur mesure. Nous vous fournissons une décomposition complète du coût d'embauche d'un salarié aux Pays-Bas dans les 24 heures suivant votre prise de contact. Cette réactivité vous permet de passer rapidement de la réflexion à l'action avec une rigueur absolue. Dès validation du devis, nous prenons en main l'intégralité du processus d'onboarding, en garantissant une conformité totale avec les obligations fiscales néerlandaises dès le premier jour. Vous pouvez vous focaliser sur vos objectifs d'affaires pendant que nous orchestrons toute la technicité du système de paie néerlandais.
Embauchez aux Pays-Bas en toute sérénité avec ICSPayroll
Accélérer votre expansion néerlandaise avec une rigueur technique absolue
Maîtriser le coût d'embauche d'un salarié aux Pays-Bas est une condition indispensable à la réussite de votre développement international. Vous disposez désormais des repères techniques pour appliquer le multiplicateur de 130 % à 140 % indispensable à un budget néerlandais équilibré et conforme. En intégrant le taux de retraite standard de 15,2 % et le barème progressif des cotisations sociales pour 2026, vous prémunissez votre entreprise contre les aléas financiers imprévus. Que vous fassiez le choix d'immatriculer une BV locale ou de privilégier la souplesse d'un Employer of Record, la conformité envers la Belastingdienst demeure votre impératif majeur.
ICSPayroll offre à votre entreprise la solidité indispensable pour aborder ce marché en toute confiance. Nous regroupons l'ensemble des cotisations de sécurité sociale, l'indemnité de congés payés et le risque de maladie au sein d'une seule et même facture mensuelle, sans surprises ni frais administratifs dissimulés. Vous vous assurez ainsi d'une conformité sans faille en matière d'impôt sur les salaires et d'application du régime des 30 %, tout en devenant opérationnel en l'espace de quelques semaines. C'est le moyen le plus simple et le plus rapide de recruter vos talents clés sans subir les délais de constitution d'une société.
Obtenez un devis personnalisé d'embauche aux Pays-Bas sous 24 heures et franchissez la première étape vers une implantation sécurisée et fluide aux Pays-Bas. Nous nous réjouissons d'accompagner votre croissance sur le territoire néerlandais.
Foire aux questions
Quel est le coût employeur total en sus du salaire brut aux Pays-Bas ?
Le coût global employeur se situe généralement entre 115 % et 125 % du salaire brut. Ce pourcentage englobe les cotisations légales de sécurité sociale, l'indemnité obligatoire de congés payés de 8 % ainsi que les cotisations de retraite. Lors de l'évaluation du coût d'embauche d'un salarié aux Pays-Bas, vous devez également provisionner l'indemnité de transition et intégrer l'assurance contre les risques de maladie. Recourir à un modèle de gestion de paie intégré garantit la centralisation de ces variables sous une facture mensuelle unique et prévisible.
Quel est le montant de l'indemnité légale de congés payés aux Pays-Bas pour 2026 ?
L'indemnité légale de congés payés (vakantiegeld) correspond à 8 % du salaire annuel brut de l'employé. La plupart des employeurs la versent en bloc au mois de mai ou de juin, bien qu'un versement mensuel échelonné puisse être prévu au contrat de travail. Cette allocation est un droit obligatoire pour tous les salariés, y compris ceux sous contrat à durée déterminée ou à temps partiel. Elle constitue une composante majeure du coût d'embauche d'un salarié aux Pays-Bas et doit être budgétée dès le premier jour.
Quelles sont les conditions de salaire requises pour bénéficier du régime des 30 % en 2026 ?
Pour 2026, le seuil de salaire imposable de référence est fixé à 48 013 EUR après déduction de l'abattement fiscal. Les salariés de moins de 30 ans détenteurs d'un diplôme de Master reconnu bénéficient d'un seuil imposable réduit de 36 497 EUR. Pour bénéficier de la totalité des 30 % d'exonération, un salaire brut d'environ 68 590 EUR est généralement exigé. Ces seuils font l'objet d'un contrôle rigoureux de la Belastingdienst et sont indépendants des conditions requises pour le parrainage d'immigration assuré par notre partenaire agréé.
Un régime de retraite est-il obligatoire pour les salariés aux Pays-Bas ?
Bien que certains secteurs d'activité ne soient pas obligatoirement soumis à une caisse de retraite de branche, la mise en place d'une couverture retraite alignée sur les standards du marché est indispensable pour attirer et fidéliser les profils internationaux. La cotisation patronale de référence est de 15,2 % du salaire brut. ICSPayroll intègre directement cette contribution de 15,2 % au sein de son coefficient de paie global pour garantir que votre offre soit attractive et conforme aux normes du travail néerlandaises, vous évitant ainsi d'avoir à gérer plusieurs organismes de retraite privés.
Combien de temps faut-il pour embaucher un collaborateur aux Pays-Bas sans créer de BV ?
Vous pouvez intégrer vos collaborateurs en l'espace de quelques semaines, et non de plusieurs mois, en faisant appel à un service d'Employer of Record (EOR). Ce modèle vous permet d'embaucher des talents basés aux Pays-Bas sans immatriculer d'entité juridique locale. La mise en place opérationnelle s'effectue en quelques semaines et des devis personnalisés vous sont remis sous 24 heures. Pour les collaborateurs hors espace Schengen, la procédure accélérée de visa pour travailleur hautement qualifié (HSM) est assurée par notre partenaire agréé, les autorisations étant en général accordées en trois semaines environ.
Quel est le montant maximal de l'indemnité de transition aux Pays-Bas en 2026 ?
L'indemnité légale de transition (transitievergoeding) est plafonnée à 102 000 EUR pour l'année 2026, ou l'équivalent d'un an de salaire brut si celui-ci est supérieur. Cette indemnité s'accumule dès le premier jour de travail et s'applique obligatoirement à toute rupture de contrat à l'initiative de l'employeur. Provisionner cette somme est essentiel pour anticiper vos coûts futurs et sécuriser votre gestion des risques. Notre modèle de paie intègre la gestion de l'indemnité de transition afin de garantir que ces fonds soient provisionnés avec exactitude tout au long de la relation de travail.
Comment fonctionne le maintien de salaire en cas d'arrêt maladie aux Pays-Bas ?
Les employeurs néerlandais ont l'obligation légale de maintenir au moins 70 % de la rémunération d'un collaborateur pendant une durée maximale de 104 semaines en cas de maladie. Au cours de la première année, ce maintien ne peut être inférieur au salaire minimum légal. Les employeurs doivent également se conformer à la loi Poortwachter, qui exige l'établissement de plans formels de réintégration dès la 8e semaine d'absence. ICSPayroll prend en charge ce risque maladie et coordonne l'ensemble des mesures de réintégration, mettant votre entreprise à l'abri de l'impact financier d'un arrêt de longue durée.
Qu'est-ce qu'un coefficient de paie et en quoi simplifie-t-il les coûts de recrutement ?
Le coefficient de paie (Payroll Factor) est un multiplicateur transparent appliqué au salaire brut du collaborateur afin de rassembler tous les coûts employeur au sein d'une seule et même facture mensuelle. Ce montant unique comprend l'indemnité de congés payés de 8 %, la cotisation de retraite de 15,2 %, les charges patronales de sécurité sociale et l'assurance risque maladie. Il couvre également la gestion administrative RH ainsi que l'accès à un portail salarié en ligne. Ce système écarte toute mauvaise surprise et facilite la planification de vos budgets internationaux en établissant une grille de coûts lisible et prévisible pour vos opérations aux Pays-Bas.
Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions qui gère ICS Payroll. Il est responsable des services de portage salarial (Employer of Record) et de paie néerlandaise : contrats de travail, déclarations d'impôt sur les salaires et de sécurité sociale, indemnités de congés payés, retraites, congés maladie et conformité aux conventions collectives (CAO), avec une intégration possible sous 48 heures.
Sources officielles
Questions fréquentes
Le coût global employeur se situe généralement entre 115 % et 125 % du salaire brut. Ce pourcentage englobe les cotisations légales de sécurité sociale, l'indemnité obligatoire de congés payés de 8 % ainsi que les cotisations de retraite. Lors de l'évaluation du coût d'embauche d'un salarié aux Pays-Bas, vous devez également provisionner l'indemnité de transition et intégrer l'assurance contre les risques de maladie. Recourir à un modèle de gestion de paie intégré garantit la centralisation de ces variables sous une facture mensuelle unique et prévisible.
L'indemnité légale de congés payés (vakantiegeld) correspond à 8 % du salaire annuel brut de l'employé. La plupart des employeurs la versent en bloc au mois de mai ou de juin, bien qu'un versement mensuel échelonné puisse être prévu au contrat de travail. Cette allocation est un droit obligatoire pour tous les salariés, y compris ceux sous contrat à durée déterminée ou à temps partiel. Elle constitue une composante majeure du coût d'embauche d'un salarié aux Pays-Bas et doit être budgétée dès le premier jour.
Pour 2026, le seuil de salaire imposable de référence est fixé à 48 013 EUR après déduction de l'abattement fiscal. Les salariés de moins de 30 ans détenteurs d'un diplôme de Master reconnu bénéficient d'un seuil imposable réduit de 36 497 EUR. Pour bénéficier de la totalité des 30 % d'exonération, un salaire brut d'environ 68 590 EUR est généralement exigé. Ces seuils font l'objet d'un contrôle rigoureux de la Belastingdienst et sont indépendants des conditions requises pour le parrainage d'immigration assuré par notre partenaire agréé.
Bien que certains secteurs d'activité ne soient pas obligatoirement soumis à une caisse de retraite de branche, la mise en place d'une couverture retraite alignée sur les standards du marché est indispensable pour attirer et fidéliser les profils internationaux. La cotisation patronale de référence est de 15,2 % du salaire brut. ICSPayroll intègre directement cette contribution de 15,2 % au sein de son coefficient de paie global pour garantir que votre offre soit attractive et conforme aux normes du travail néerlandaises, vous évitant ainsi d'avoir à gérer plusieurs organismes de retraite privés.
Vous pouvez intégrer vos collaborateurs en l'espace de quelques semaines, et non de plusieurs mois, en faisant appel à un service d'Employer of Record (EOR). Ce modèle vous permet d'embaucher des talents basés aux Pays-Bas sans immatriculer d'entité juridique locale. La mise en place opérationnelle s'effectue en quelques semaines et des devis personnalisés vous sont remis sous 24 heures. Pour les collaborateurs hors espace Schengen, la procédure accélérée de visa pour travailleur hautement qualifié (HSM) est assurée par notre partenaire agréé, les autorisations étant en général accordées en trois semaines environ.
L'indemnité légale de transition (transitievergoeding) est plafonnée à 102 000 EUR pour l'année 2026, ou l'équivalent d'un an de salaire brut si celui-ci est supérieur. Cette indemnité s'accumule dès le premier jour de travail et s'applique obligatoirement à toute rupture de contrat à l'initiative de l'employeur. Provisionner cette somme est essentiel pour anticiper vos coûts futurs et sécuriser votre gestion des risques. Notre modèle de paie intègre la gestion de l'indemnité de transition afin de garantir que ces fonds soient provisionnés avec exactitude tout au long de la relation de travail.
Les employeurs néerlandais ont l'obligation légale de maintenir au moins 70 % de la rémunération d'un collaborateur pendant une durée maximale de 104 semaines en cas de maladie. Au cours de la première année, ce maintien ne peut être inférieur au salaire minimum légal. Les employeurs doivent également se conformer à la loi Poortwachter, qui exige l'établissement de plans formels de réintégration dès la 8e semaine d'absence. ICSPayroll prend en charge ce risque maladie et coordonne l'ensemble des mesures de réintégration, mettant votre entreprise à l'abri de l'impact financier d'un arrêt de longue durée.
Le coefficient de paie (Payroll Factor) est un multiplicateur transparent appliqué au salaire brut du collaborateur afin de rassembler tous les coûts employeur au sein d'une seule et même facture mensuelle. Ce montant unique comprend l'indemnité de congés payés de 8 %, la cotisation de retraite de 15,2 %, les charges patronales de sécurité sociale et l'assurance risque maladie. Il couvre également la gestion administrative RH ainsi que l'accès à un portail salarié en ligne. Ce système écarte toute mauvaise surprise et facilite la planification de vos budgets internationaux en établissant une grille de coûts lisible et prévisible pour vos opérations aux Pays-Bas.