Reiskostenvergoeding in Nederland: Werkgeversgids voor 2026
Door Joost Hubregtse, Directeur, ICS Staffing & Payroll
Alle blogartikelen worden gecontroleerd en op feiten getoetst door onze arbeidsrechtjurist Zishan Hussain en onze directeur. Redactiestatuut
Een administratieve misstap in uw mobiliteitsbeleid frustreert niet alleen werknemers; het kan leiden tot een forse eindheffing van 80% van de Belastingdienst onder de Werkkostenregeling (WKR). Het balanceren van het wettelijke belastingvrije tarief van € 0,25 per kilometer met pro rata hybride drempels zoals de 128-dagenregel zorgt voor constante frictie bij groeiende teams. U hebt waarschijnlijk te maken met de administratieve last van het vergelijken van vervoerswijzen, collectieve overeenkomsten en strikte verboden op het claimen van thuiswerkvergoedingen op reisdagen. Deze werkgeversgids voor reiskostenvergoeding in Nederland biedt de operationele duidelijkheid die u nodig hebt om salarisadministratie in 2026 te elimineren.
U ontdekt exacte wettelijke maxima voor persoonlijke voertuigen, hoe u 100% belastingvrije ov-kaarten kunt benutten, en de formule voor het berekenen van vaste maandelijkse vergoedingen zonder dagelijkse bonnen bij te houden. We onderzoeken ook hoe u compliance kunt automatiseren, ongeacht of u de Nederlandse loonheffingen intern beheert of een Employer of Record (EOR) inzet om arbeidsverplichtingen af te handelen. Hieronder vindt u uw complete stappenplan voor een naadloos, auditbestendig mobiliteitsprogramma.
Belangrijkste Punten
- Beheers het wettelijke belastingvrije plafond van € 0,25 per kilometer voor persoonlijke vervoersopties met deze werkgeversgids voor reiskostenvergoeding in Nederland.
- Benut gerichte belastingvrijstellingen voor ov-abonnementen en zakelijke mobiliteitskaarten om dagelijkse ticketafstemming te elimineren.
- Pas de 214-dagen norm en de pro rata 128-dagen drempel nauwkeurig toe om vaste maandelijkse reiskostenvergoedingen te bieden voor hybride personeel.
- Bescherm uw salarisadministratie tegen een WKR-eindheffing van 80% door conforme routegegevens te bewaren gedurende de verplichte auditperiode van zeven jaar.
- Bepaal of u de naleving van loonheffingen intern beheert of een Employer of Record inschakelt om lokale administratieve overhead te verwijderen.
Inzicht in de Nederlandse reiskostenvergoedingsregels en belastingvrije plafonds
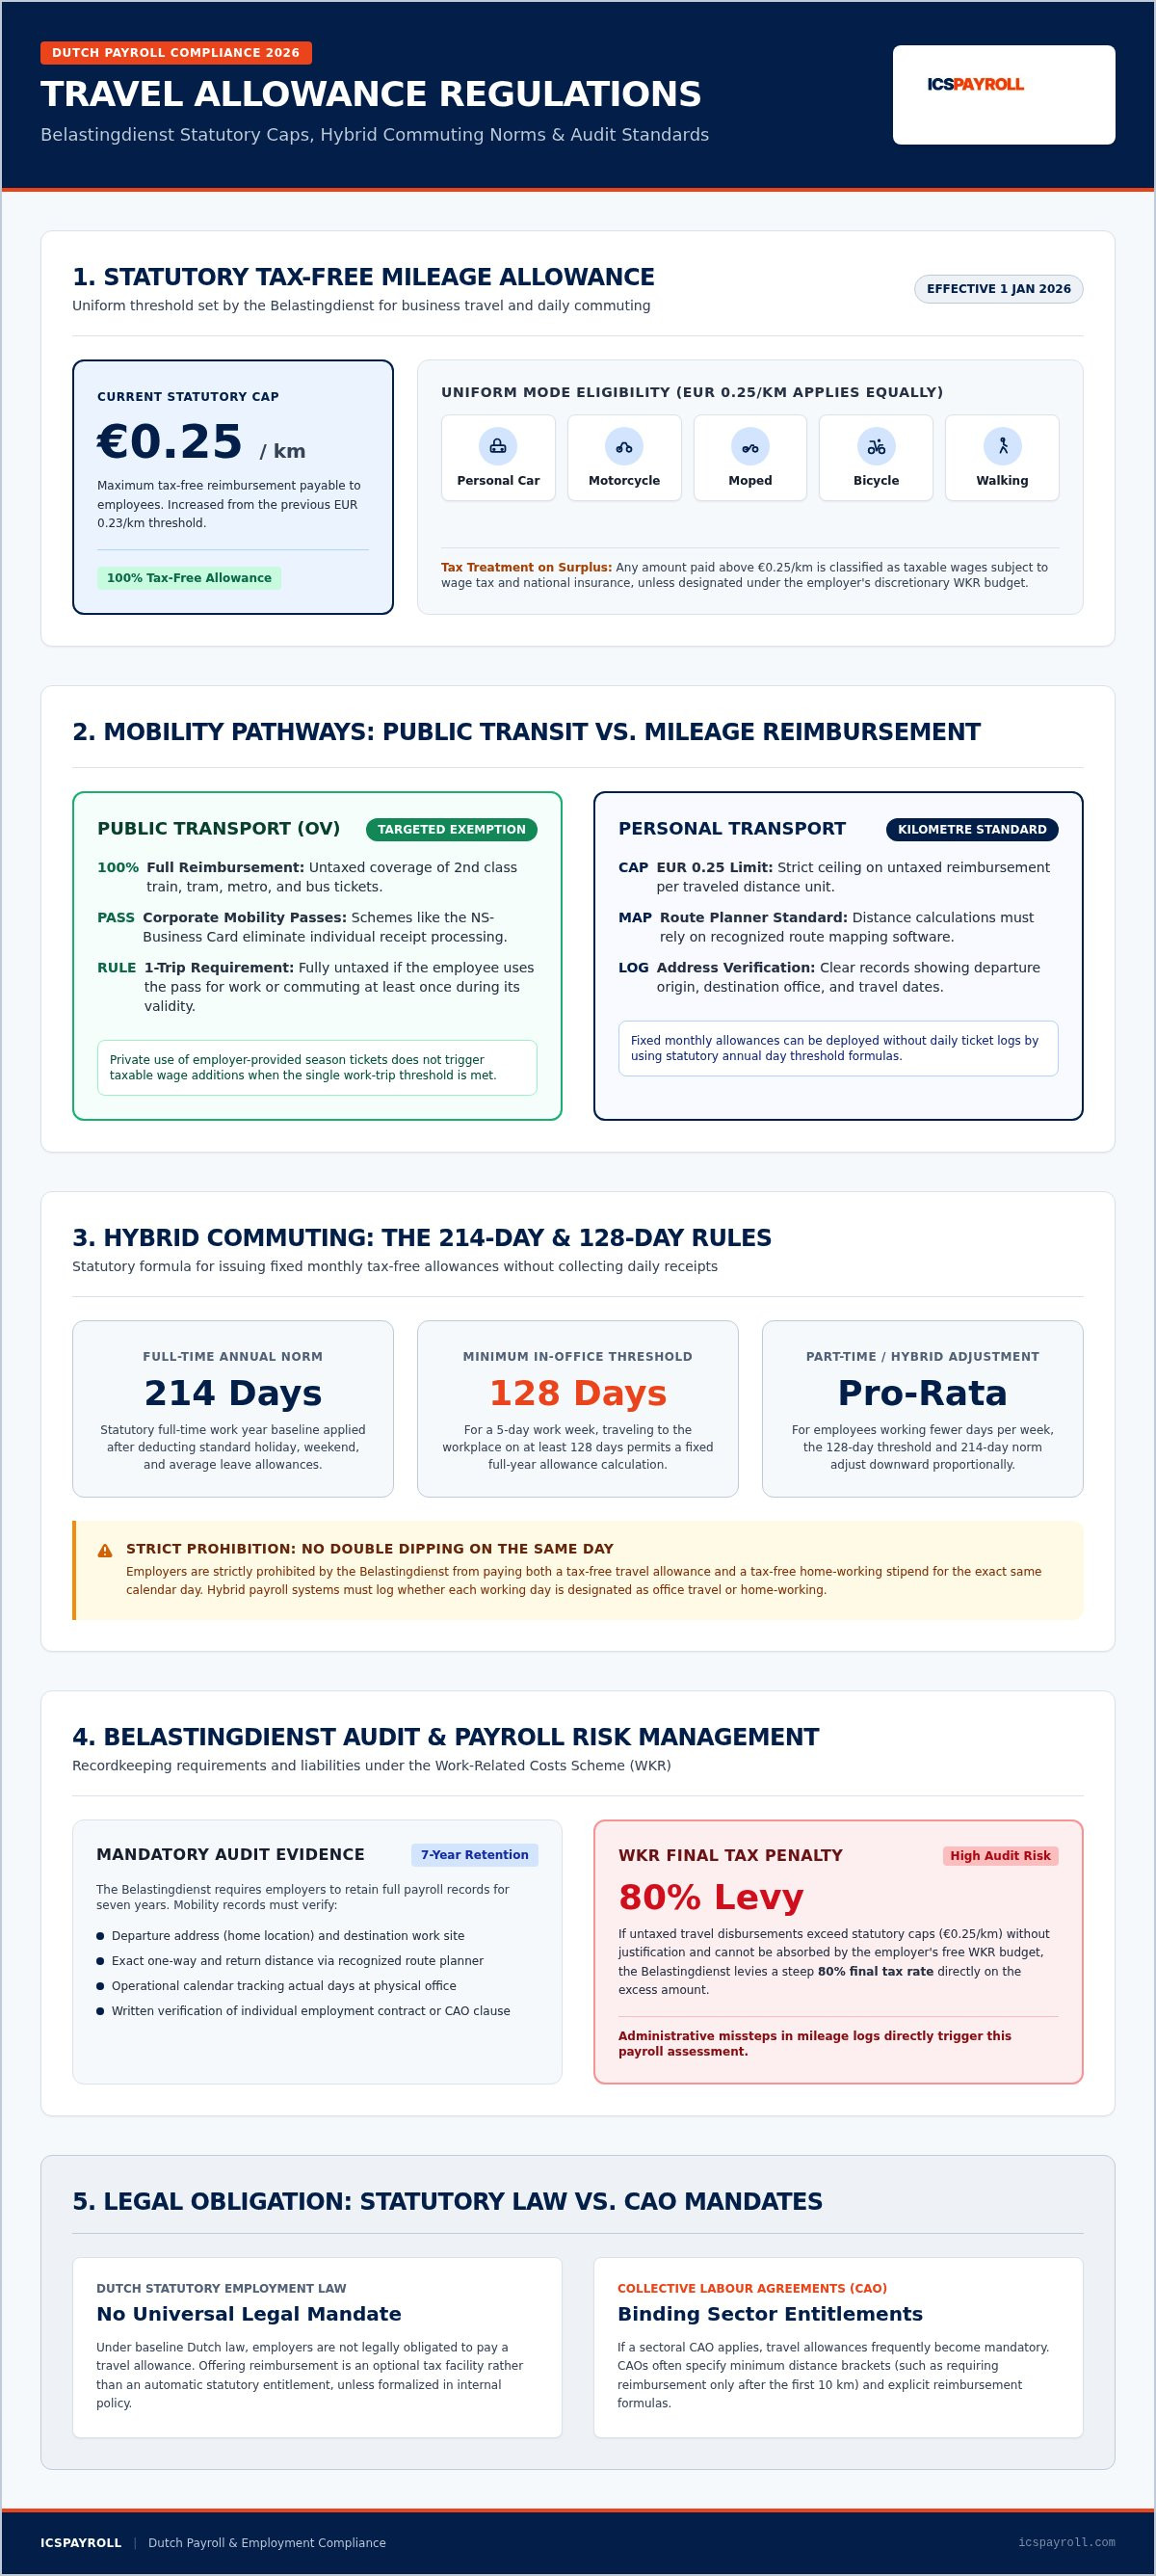
Een Nederlandse reiskostenvergoeding is een onbelaste vergoeding die door een werkgever wordt betaald om kosten te dekken die werknemers maken tijdens werkgerelateerd vervoer. De Nederlandse belastingdienst (Belastingdienst) stelt strikte wettelijke plafonds vast voor onbelaste bedragen. Met ingang van 1 januari 2026 is het wettelijke belastingvrije kilometerbedrag verhoogd van € 0,23 naar € 0,25 per kilometer. Deze beleidswijziging, vastgelegd in parlementaire belastingwetgeving, is gelijkelijk van toepassing op zowel het dagelijkse woon-werkverkeer als op operationele zakelijke reizen. Omdat door de werkgever betaalde vergoedingen direct interageren met nationale regels over belastingheffing in Nederland, moeten salarisafdelingen deze uitgaven correct classificeren om nettoloon te beschermen tegen willekeurige loonbelasting inhoudingen.
Volgens het Nederlandse wettelijke arbeidsrecht is een werkgever niet universeel wettelijk verplicht om een reiskostenvergoeding te betalen. Het aanbieden van een kilometervergoeding is een optionele belastingvrije vergoeding in plaats van een wettelijk basisvereiste. Verplichtingen ontstaan uitsluitend via individuele arbeidsovereenkomsten, bedrijfsbeleid of bindende collectieve afspraken. Bij het opzetten van conforme interne structuren biedt deze werkgeversgids voor reiskostenvergoeding in Nederland de operationele criteria die nodig zijn om het bedrijfsbeleid af te stemmen op de Nederlandse belastingwetgeving.
Wettelijke belastingvrije limieten en in aanmerking komende reismogelijkheden
De drempel van € 0,25 per kilometer is uniform van toepassing, ongeacht de manier waarop uw werknemer reist. Het omvat persoonlijke motorvoertuigen, motoren, bromfietsen, fietsen en wandelen. Om deze uitkeringen te verdedigen tegen een audit van de Belastingdienst, moeten werkgevers duidelijke gegevens bewaren die bewijzen:
- De fysieke vertreklocatie en het werkbestemmingadres.
- De exacte afstand berekend via een erkende routeplanner.
- De frequentie van reisdata afgestemd op operationele records.
Elke vergoeding die boven de € 0,25 drempel wordt uitgekeerd, wordt automatisch geclassificeerd als regulier belastbaar loon. Dat overschot trekt loonbelasting en nationale verzekeringsinhoudingen aan, tenzij u het toewijst aan uw discretionaire salarisbudget.
Verplichte versus discretionaire vergoeding onder Nederlands recht
Als uw onderneming niet gebonden is aan een Collectieve Arbeidsovereenkomst (CAO), behoudt u volledige contractuele flexibiliteit. U kunt beslissen of u een reiskostenvergoeding aanbiedt, in aanmerking komende afstandscategorieën bepaalt, of tarieven onder het plafond van € 0,25 instelt. Als er echter een sectorale CAO van toepassing is op uw branche, worden reiskostenvergoedingen vaak een verplicht werknemersrecht.
Veel bedrijfstak-CAO's schrijven expliciete vergoedingsschema's voor, zoals vaste betalingen per kilometer die beginnen na een minimale reistijd van 10 kilometer. Bij het opstellen van arbeidsovereenkomsten moeten internationale organisaties hun standaardpakketten van voordelen afstemmen op de lokale CAO-mandaten. Het volgen van deze werkgeversgids voor reiskostenvergoeding in Nederland zorgt ervoor dat uw arbeidsovereenkomsten juridisch afdwingbaar blijven en tegelijkertijd maximale belastingvrijstellingen benutten.
Vergoedingsopties: Openbaar vervoer, persoonlijke voertuigen en de WKR
Het Nederlandse belastingrecht biedt twee primaire manieren voor het vergoeden van reiskosten: het vergoeden van daadwerkelijke ov-kosten of het uitkeren van een vergoeding per kilometer. Hoewel reizen met een persoonlijk voertuig is gemaximeerd op het onbelaste tarief van € 0,25 per kilometer, biedt openbaar vervoer duidelijke belastingvoordelen. De keuze voor het juiste mechanisme hangt af van de verspreiding van uw personeel, mobiliteitsgewoonten en salarisadministratie. Het begrijpen van deze mechanismen via deze werkgeversgids voor reiskostenvergoeding in Nederland helpt werkgevers de belastingefficiëntie te optimaliseren zonder de maandelijkse rapportage te compliceren.
Volledige ov-vergoedingsmechanismen
Werkgevers kunnen 100% van tweede klas trein-, tram-, metro- en busreizen volledig belastingvrij vergoeden onder een gerichte vrijstelling. U kunt individuele reizen vergoeden op basis van ingediende ticketbonnen of direct abonnementen verstrekken. Zoals uiteengezet in de officiële Nederlandse richtlijnen voor reiskostenvergoeding, verminderen zakelijke mobiliteitsoplossingen zoals de NS-Business Card de administratieve frictie aanzienlijk.
Volgens de Nederlandse belastingregels is een door de werkgever verstrekt openbaarvervoerbewijs volledig vrijgesteld van loonbelasting, zolang de werknemer het ten minste één keer gedurende de geldigheidsperiode gebruikt voor werkgerelateerde reizen of woon-werkverkeer. U hoeft de exacte verhouding tussen privé- en zakenreizen niet bij te houden. Deze vrijstelling elimineert het volledig controleren van individuele bonnen, wat mobiliteitspassen de voorkeursoptie maakt voor regelmatige kantoorforensen.
Vergoedingen boven de wettelijke limiet afhandelen via de WKR
Werkgevers bieden vaak vergoedingen hoger dan € 0,25 per kilometer om concurrerend te blijven. Elke betaling die de wettelijke grens overschrijdt, wordt standaard als regulier, belastbaar loon beschouwd. Dat overschot vereist verplichte inhoudingen voor loonbelasting en sociale zekerheidsbijdragen.
Als alternatief kunt u de overtollige kilometervergoeding aanmerken als een onbelaste uitkering onder de Werkkostenregeling (WKR). Werkgevers benutten de discretionaire ruimte van de WKR (vrije ruimte), die belastingvrije vergoedingen tot 2,00% van de eerste € 400.000 van de belastbare loonsom, en 1,18% over het resterende saldo toestaat. Als uw bedrijf deze discretionaire drempel overschrijdt tijdens het fiscale jaar, moet u een eindheffing van 80% betalen over het overtollige bedrag.
Omdat onverwachte WKR-belastingboetes de operationele budgetten ernstig beïnvloeden, is nauwkeurige onkostenregistratie onontbeerlijk. Samenwerken met een gespecialiseerde aanbieder voor Nederlandse salarisadministratie zorgt ervoor dat uw overtollige vergoedingen correct worden gecategoriseerd, wat uw bedrijf beschermt tegen plotselinge belastingverplichtingen aan het einde van het jaar.
Reiskostenvergoedingen berekenen voor hybride en fulltime personeel
Het beheren van dagelijkse kilometerclaims creëert buitensporige administratieve overhead voor groeiende operaties. Om deze last te verminderen, staat de Belastingdienst werkgevers toe een vaste maandelijkse vergoeding uit te keren zonder dat personeel dagelijkse reizen hoeft te registreren. Begrijpen hoe deze berekeningen werken onder moderne hybride schema's is een cruciaal onderdeel van elke werkgeversgids voor reiskostenvergoeding in Nederland.
De 214-dagenregel en formule voor vaste reiskostenvergoeding
De standaard Nederlandse berekening gaat ervan uit dat een voltijdwerknemer 214 dagen per kalenderjaar werkt, rekening houdend met weekenden, feestdagen en standaard verlof. Volgens de wettelijke 128-dagenregel komt een werknemer die ten minste 128 dagen per jaar naar een vaste werkplek reist, in aanmerking voor de volledige 214-dagen belastingvrije vergoeding. Een vaste werkplek wordt gedefinieerd als elk fysiek adres dat ten minste 40 dagen per kalenderjaar wordt bezocht.
Om de vaste maandelijkse uitkering te bepalen, past u deze wettelijke formule toe:
- Formule: (Totale dagelijkse kilometers heen en terug x 214 dagen x € 0,25) / 12 maanden
Voor hybride en parttime personeel berekent u de minimale reisvereisten en vergoedingsdagen pro rata:
- 4 dagen per week: Pendel minimaal 103 dagen om een vergoeding te ontvangen gebaseerd op 171,2 dagen.
- 3 dagen per week: Pendel minimaal 77 dagen om een vergoeding te ontvangen gebaseerd op 128,4 dagen.
- 2 dagen per week: Pendel minimaal 52 dagen om een vergoeding te ontvangen gebaseerd op 85,6 dagen.
- 1 dag per week: Pendel minimaal 26 dagen om een vergoeding te ontvangen gebaseerd op 42,8 dagen.
Werkgevers moeten een jaarlijkse controle uitvoeren voordat de salarisadministratie van december wordt afgesloten. Als langdurige ziekte of gewijzigde arbeidspatronen ertoe leiden dat een werknemer de kwalificerende drempel mist, moet u de vergoeding aanpassen aan de daadwerkelijk gependelde dagen.
Reiskostenvergoedingen beheren naast de thuiswerkvergoeding
Hybride arrangementen vereisen strikte naleving van de wettelijke samenloopregel. Voor 2026 bedraagt de belastingvrije thuiswerkvergoeding € 2,45 per thuiswerkdag. Volgens de Nederlandse belastingwetgeving kan een werkgever niet zowel een onbelaste reiskostenvergoeding als een belastingvrije thuiswerkvergoeding toekennen voor exact dezelfde kalenderdag.
Wanneer een werknemer zijn dag verdeelt tussen zijn thuiswerkplek en het kantoor, moeten salaristeams bepalen welke enkele vrijstelling van toepassing is. De enige uitzondering doet zich voor wanneer een werknemer vanuit huis werkt, maar een toegewijde, externe zakenreis maakt om een externe klant te bezoeken. Reiskostenvergoedingen die buiten deze wettelijke parameters worden uitgekeerd, verliezen hun gerichte vrijstelling onder de werkkostenregeling (WKR) en trekken werkgeversheffingen aan. Formaliseer overeengekomen hybride schema's in schriftelijke arbeidsovereenkomsten om controleerbare audit trails vast te stellen.
Salarisadministratie en controlevereisten van de Belastingdienst
Elke onbelaste reiskostenvergoeding die aan personeel wordt uitgekeerd, moet nauwkeurig worden verwerkt via de periodieke Nederlandse loonaangifte. De Nederlandse belastingwetgeving schrijft voor dat de loonaangifte moet worden ingediend uiterlijk op de laatste kalenderdag van de maand volgend op de loonperiode. Onbelaste reiskosten worden gerapporteerd onder specifieke gerichte vrijstellingscodes in plaats van als algemeen brutoloon. Het opereren binnen deze werkgeversgids voor reiskostenvergoeding in Nederland beschermt uw bedrijf tegen terugwerkende aanslagen, renteboetes en salariscorrecties tijdens formele belastingcontroles.
Vereiste salarisadministratie en adrescontrole
Om onbelaste kilometervergoedingen te verdedigen tegen Belastingdienst-audits, moeten werkgevers controleerbaar bewijs van reisafstanden bewaren. Belastinginspecteurs controleren of afstandsclaims overeenkomen met fysieke realiteiten. U moet een administratief auditdossier bijhouden met daarin:
- Gestandaardiseerde routeberekeningen, gegenereerd via een erkende tool zoals de ANWB routeplanner, die de snelste of standaardroute documenteert tussen het woonadres van de werknemer en het kantoor.
- Een ondertekende werknemersverklaring die hun wekelijkse woon-werkverkeersschema, gekozen vervoerswijze en gebruikelijke werkpatroon bevestigt.
- Bijgewerkte residentiële documentatie, die onmiddellijke aanpassingen aan het salarisschema weergeeft wanneer een werknemer verhuist of wisselt tussen kantoor- en thuiswerkroutines.
Volgens de wettelijke Nederlandse bewaarplicht (fiscale bewaarplicht) moet uw organisatie deze gegevens, samen met onkostendeclaraties en ticketbonnen, minimaal zeven jaar bewaren.
Interactie met de 30%-regeling en loonbelastingaangiften
Het beheer van reiskostenvergoedingen voor internationaal talent vereist extra precisie bij de afhandeling van de 30%-regeling. Voor 2026 bedraagt de minimale belastbare salarisdrempel € 48.013 voor standaardwerknemers, en € 36.497 voor werknemers onder de 30 met een relevante mastergraad. Deze wettelijke benchmarks vertegenwoordigen het belastbare salaris na de belastingvrije aftrek. Het verkrijgen van het maximale 30% belastingvoordeel vereist een bruto salaris van ongeveer € 68.590.
Reiskostenvergoedingen werken onafhankelijk van de 30%-faciliteit. Onbelaste kilometervergoedingen verminderen de belastbare basis van uw werknemer niet voor het voldoen aan de wettelijke salarisnorm, noch kunnen ze worden meegenomen in de 30%-berekening zelf. Het verkeerd classificeren van reiskosten op de loonstrook riskeert het belastbare inkomen van de werknemer onder het wettelijke salarisniveau te brengen, wat de 30%-beslissing met terugwerkende kracht ongeldig maakt. Raadpleeg onze gids voor Nederlandse salarisadministratie om deze onderling verbonden loonbelastingaangiften zonder administratieve misstappen te beheren.
Het beheren van ingewikkelde loonbelastingaangiften en onkostenregels zou uw Nederlandse activiteiten niet mogen vertragen. Neem vandaag nog contact met ons op om een op maat gemaakt salarisvoorstel aan te vragen en totale loonbelastingconformiteit voor uw personeel in Nederland te garanderen.
Nederlandse reisvoordelen compliant uitvoeren met een Employer of Record
Het beheren van lokale reiskostenvergoedingen zonder een opgerichte Nederlandse entiteit stelt buitenlandse ondernemingen bloot aan ernstige operationele frictie. Buitenlandse bedrijven hebben geen directe toegang tot de digitale portals van de Belastingdienst, waardoor lokale loonheffingen en gerichte onkostendeclaraties moeilijk te beheren zijn. Deze werkgeversgids voor reiskostenvergoeding in Nederland belicht een efficiënt alternatief: het gebruik van een gespecialiseerde Employer of Record (EOR) om alle wettelijke arbeids- en belastingconformiteitsverantwoordelijkheden op zich te nemen.
Eliminatie van compliance-risico's en bedrijfskosten
Het oprichten van een Nederlandse BV kost ruwweg € 2.000 aan initiële oprichtingskosten, gekoppeld aan doorlopende jaarlijkse boekhoud- en juridische archiveringskosten die doorgaans variëren van € 3.000 tot € 8.000. Voor organisaties die een klein team aannemen of de Nederlandse markt testen, zijn deze vaste bedrijfsoverheads zelden gerechtvaardigd. Het inschakelen van een EOR omzeilt de bedrijfsoprichting volledig en zorgt tegelijkertijd voor onmiddellijke compliance.
Een professionele EOR fungeert als de geregistreerde juridische werkgever van uw Nederlandse personeel. De EOR neemt de volledige wettelijke aansprakelijkheid op zich voor loonbelastinginhoudingen, correcte toepassing van de 214-dagenregel en strikte naleving van de Werkkostenregeling (WKR). Dit beschermt uw bedrijf tegen boetes voor verkeerde classificatie van de belastingautoriteiten en werknemersverzekeringsinstanties (UWV). Verken onze gids over Employer of Record in Nederland om te evalueren hoe dit juridische kader internationale operaties beschermt.
Gestroomlijnde salarisadministratie en transparante factorprijzen
Het intern coördineren van meerdere voordelenstromen belast vaak internationale financiële teams. Een EOR verenigt complexe lokale arbeidskosten in een voorspelbaar model. ICSPayroll consolideert maandelijkse operaties onder een enkele, transparante payrollfactor, die omvat:
- Onbelaste kilometerclaims en openbaarvervoerregelingen verwerkt via conforme onkostenworkflows.
- De verplichte 8% wettelijke vakantietoeslag opgebouwd over het brutoloon.
- Standaard werkgeverspensioenbijdragen (doorgaans 15,2%) naast verplichte sociale zekerheids- en zorgpremies.
- Ziekterisicobeheer en re-integratieprotocollen beheerst door het Nederlandse arbeidsrecht.
Werknemers krijgen toegang tot intuïtieve digitale portals om reisschema's te registreren, bonnen in te dienen en maandelijkse loonstroken te bekijken. Waar grensoverschrijdende mobiliteit nodig is, wordt immigratiesponsoring geregeld via onze erkende partner met versnelde verwerking in ongeveer drie weken. Werkend door het hele land, zorgt deze structuur ervoor dat uw team vanaf dag één compliant blijft. U kunt binnen 24 uur via ICSPayroll een offerte op maat aanvragen om landelijk aan te werven met volledige regelgevende zekerheid.
Stroomlijn vandaag nog uw Nederlandse mobiliteitsbeleid en salarisadministratie
Het beheer van mobiliteitsvoordelen mag uw onderneming niet blootstellen aan onverwachte belastingaanslagen of zware administratieve frictie. Het toepassen van het wettelijke tarief van € 0,25 per kilometer, het bijhouden van pro rata hybride schema's volgens de 128-dagenregel, en het vermijden van de 80% WKR-eindheffing vereist voortdurende waakzaamheid. Het gebruik van deze werkgeversgids voor reiskostenvergoeding in Nederland zorgt ervoor dat uw bedrijf zijn winst beschermt en tegelijkertijd volledig compliant blijft met de Nederlandse belastingautoriteiten.
In plaats van interne middelen te besteden aan het controleren van routeberekeningen en collectieve arbeidsovereenkomsten, kunt u uw hele lokale personeelsadministratie centraliseren. ICSPayroll levert uitgebreide Nederlandse compliance, inclusief loonheffingen, pensioenuitkeringen en ziektewetadministratie onder één transparante payrollfactor. U ontvangt een geconsolideerde maandelijkse factuur voor alle arbeids- en secundaire kosten, samen met een op maat gemaakte offerte die binnen 24 uur na indiening van de werknemer wordt geleverd.
Klaar om compliance-risico's te elimineren? Neem vol vertrouwen mensen aan in Nederland en automatiseer conforme reiskostenvergoedingen met ICSPayroll.
Veelgestelde vragen
Is een werkgever wettelijk verplicht om een reiskostenvergoeding te betalen in Nederland?
Er is geen wettelijke bepaling in het Nederlandse arbeidsrecht die een werkgever verplicht om een reiskostenvergoeding te betalen. Het aanbieden van woon-werkverkeervergoedingen blijft discretionair, tenzij dit wordt voorgeschreven door een toepasselijke Collectieve Arbeidsovereenkomst (CAO), een individuele arbeidsovereenkomst of een bindend bedrijfshandboek. Wanneer een CAO van toepassing is op uw sector, wordt het betalen van een specifieke vergoeding vaak een verplicht wettelijk recht.
Wat is het wettelijke belastingvrije kilometertarief voor werkgevers in 2026?
De wettelijke belastingvrije limiet is € 0,25 per kilometer voor 2026. Dit tarief geldt uniform voor personenauto's, motoren, fietsen, bromfietsen en wandelen voor zowel regulier woon-werkverkeer als zakenreizen. Deze werkgeversgids voor reiskostenvergoeding in Nederland bevestigt dat vergoedingen tot dit wettelijke maximum volledig vrijgesteld blijven van Nederlandse loonbelasting en nationale verzekeringsinhoudingen.
Hoe werkt de 214-dagenregel voor vaste reiskostenvergoedingen?
De 214-dagenregel stelt werkgevers in staat een vaste maandelijkse reiskostenvergoeding uit te keren zonder individuele dagelijkse ritten te registreren. Volgens standaard voltijdsschema's komen werknemers die op minimaal 128 dagen per kalenderjaar naar een vaste werkplek reizen, in aanmerking voor een vaste vergoeding berekend over 214 dagen. Voor deeltijd- of hybride regelingen worden beide dagdrempels pro rata toegepast.
Kan een werknemer zowel een reiskostenvergoeding als een thuiswerkvergoeding claimen op dezelfde dag?
Het Nederlandse belastingrecht verbiedt het betalen van zowel een belastingvrije reiskostenvergoeding als een belastingvrije thuiswerkvergoeding voor exact dezelfde kalenderdag. Werkgevers moeten kiezen welke gerichte vrijstelling van toepassing is als een werknemer zijn uren verdeelt tussen thuis en kantoor. De enige uitzondering doet zich voor wanneer een werknemer vanuit huis werkt, maar een externe zakelijke reis onderneemt om een klant te bezoeken.
Wat gebeurt er als een werkgever meer vergoedt dan de belastingvrije kilometerlimiet?
Elke vergoeding die boven de wettelijke € 0,25 per kilometer wordt uitgekeerd, wordt standaard behandeld als bruto belastbaar loon. Het excessieve bedrag activeert standaard loonbelastingaftrekken en sociale premies. Als alternatief kunnen werkgevers het overschot toewijzen aan hun vrije ruimte van de Werkkostenregeling (WKR), op voorwaarde dat de totale toewijzingen binnen de beschikbare jaarlijkse drempel blijven om de 80% eindheffing te voorkomen.
Hoe worden ov-kosten vergoed volgens de Nederlandse loonbelastingregels?
Openbaarvervoerkosten kunnen 100% belastingvrij worden vergoed onder een gerichte loonbelastingvrijstelling op basis van daadwerkelijke ticketbonnen. Als alternatief kunnen werkgevers zakelijke mobiliteitsabonnementen aanbieden, zoals de NS-Business Card. Wanneer een werkgever een OV-kaart verstrekt of vergoedt, blijft deze volledig belastingvrij zolang de werknemer deze ten minste één keer gebruikt voor zakelijk vervoer of woon-werkverkeer.
Heeft de reiskostenvergoeding invloed op de geschiktheid van een werknemer voor de 30%-regeling?
Onbelaste reiskostenvergoedingen werken los van de 30%-regeling en kunnen niet worden meegerekend voor de wettelijke belastbare salariscriteria. Voor 2026 moeten buitenlandse werknemers voldoen aan de belastbare salarisdrempel van € 48.013, of € 36.497 voor personeel onder de 30 met een masterdiploma. Het verkeerd classificeren van reiskostenvergoedingen riskeert het belastbare inkomen onder deze drempels te brengen, wat de 30% belastingbeslissing van de werknemer in gevaar brengt.
Hoe beheert een Employer of Record reiskostenvergoedingen voor telewerkers in Nederland?
Een Employer of Record (EOR) fungeert als de geregistreerde juridische werkgever en beheert de conforme verwerking van uitgaven en maandelijkse belastingaangiften door het hele land. Deze werkgeversgids voor reiskostenvergoeding in Nederland benadrukt hoe een EOR reislogs valideert, 128-daggrenzen handhaaft en de juiste WKR-classificaties toepast. Alle goedgekeurde reiskostenvergoedingen worden geconsolideerd samen met lonen, pensioenbijdragen en vakantiegeld in één transparante maandelijkse factuur.
Artikel door
Joost Hubregtse
Joost Hubregtse is Directeur van ICS Staffing & Payroll B.V., de volledige dochteronderneming van Intercompany Solutions achter ICS Payroll. Hij is verantwoordelijk voor Employer of Record en Nederlandse salarisadministratie diensten: arbeidsovereenkomsten, loonheffingen en sociale zekerheidsaangiften, vakantietoeslag, pensioen, ziekteverlof en CAO-compliance, met onboarding mogelijk binnen 48 uur.
Veelgestelde vragen
Er is geen wettelijke bepaling in het Nederlandse arbeidsrecht die een werkgever verplicht om een reiskostenvergoeding te betalen. Het aanbieden van woon-werkverkeervergoedingen blijft discretionair, tenzij dit wordt voorgeschreven door een toepasselijke Collectieve Arbeidsovereenkomst (CAO), een individuele arbeidsovereenkomst of een bindend bedrijfshandboek. Wanneer een CAO van toepassing is op uw sector, wordt het betalen van een specifieke vergoeding vaak een verplicht wettelijk recht.
De wettelijke belastingvrije limiet is € 0,25 per kilometer voor 2026. Dit tarief geldt uniform voor personenauto's, motoren, fietsen, bromfietsen en wandelen voor zowel regulier woon-werkverkeer als zakenreizen. Deze werkgeversgids voor reiskostenvergoeding in Nederland bevestigt dat vergoedingen tot dit wettelijke maximum volledig vrijgesteld blijven van Nederlandse loonbelasting en nationale verzekeringsinhoudingen.
De 214-dagenregel stelt werkgevers in staat een vaste maandelijkse reiskostenvergoeding uit te keren zonder individuele dagelijkse ritten te registreren. Volgens standaard voltijdsschema's komen werknemers die op minimaal 128 dagen per kalenderjaar naar een vaste werkplek reizen, in aanmerking voor een vaste vergoeding berekend over 214 dagen. Voor deeltijd- of hybride regelingen worden beide dagdrempels pro rata toegepast.
Het Nederlandse belastingrecht verbiedt het betalen van zowel een belastingvrije reiskostenvergoeding als een belastingvrije thuiswerkvergoeding voor exact dezelfde kalenderdag. Werkgevers moeten kiezen welke gerichte vrijstelling van toepassing is als een werknemer zijn uren verdeelt tussen thuis en kantoor. De enige uitzondering doet zich voor wanneer een werknemer vanuit huis werkt, maar een externe zakelijke reis onderneemt om een klant te bezoeken.
Elke vergoeding die boven de wettelijke € 0,25 per kilometer wordt uitgekeerd, wordt standaard behandeld als bruto belastbaar loon. Het excessieve bedrag activeert standaard loonbelastingaftrekken en sociale premies. Als alternatief kunnen werkgevers het overschot toewijzen aan hun vrije ruimte van de Werkkostenregeling (WKR), op voorwaarde dat de totale toewijzingen binnen de beschikbare jaarlijkse drempel blijven om de 80% eindheffing te voorkomen.
Openbaarvervoerkosten kunnen 100% belastingvrij worden vergoed onder een gerichte loonbelastingvrijstelling op basis van daadwerkelijke ticketbonnen. Als alternatief kunnen werkgevers zakelijke mobiliteitsabonnementen aanbieden, zoals de NS-Business Card. Wanneer een werkgever een OV-kaart verstrekt of vergoedt, blijft deze volledig belastingvrij zolang de werknemer deze ten minste één keer gebruikt voor zakelijk vervoer of woon-werkverkeer.
Onbelaste reiskostenvergoedingen werken los van de 30%-regeling en kunnen niet worden meegerekend voor de wettelijke belastbare salariscriteria. Voor 2026 moeten buitenlandse werknemers voldoen aan de belastbare salarisdrempel van € 48.013, of € 36.497 voor personeel onder de 30 met een masterdiploma. Het verkeerd classificeren van reiskostenvergoedingen riskeert het belastbare inkomen onder deze drempels te brengen, wat de 30% belastingbeslissing van de werknemer in gevaar brengt.
Een Employer of Record (EOR) fungeert als de geregistreerde juridische werkgever en beheert de conforme verwerking van uitgaven en maandelijkse belastingaangiften door het hele land. Deze werkgeversgids voor reiskostenvergoeding in Nederland benadrukt hoe een EOR reislogs valideert, 128-daggrenzen handhaaft en de juiste WKR-classificaties toepast. Alle goedgekeurde reiskostenvergoedingen worden geconsolideerd samen met lonen, pensioenbijdragen en vakantiegeld in één transparante maandelijkse factuur.