Indemnité de déplacement aux Pays-Bas : Guide de l'employeur pour 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Une erreur administrative dans votre politique de mobilité ne crée pas seulement de la frustration chez vos salariés : elle peut également déclencher une lourde pénalité fiscale forfaitaire de 80 % de la part du Belastingdienst au titre du régime des frais professionnels (werkkostenregeling ou WKR). Concilier le tarif légal exonéré d'impôt de 0,25 EUR par kilomètre avec les seuils proratisés pour le travail hybride, comme la règle des 128 jours, est une source constante de complexité pour les équipes en croissance. Vous devez probablement gérer la charge administrative consistant à vérifier les modes de transport, les conventions collectives et l'interdiction stricte de cumuler indemnité de télétravail et indemnité de transport pour une même journée. Ce guide de l'employeur sur l'indemnité de déplacement aux Pays-Bas vous apporte la clarté opérationnelle indispensable pour sécuriser votre gestion de paie en 2026.
Vous découvrirez les plafonds légaux exacts pour les véhicules personnels, la manière de tirer parti des titres d'abonnement aux transports en commun exonérés à 100 %, ainsi que la formule pour calculer une indemnité mensuelle forfaitaire sans avoir à pointer les justificatifs quotidiens. Nous verrons également comment automatiser la conformité, que vous gériez les déclarations de retenue à la source néerlandaise en interne ou que vous fassiez appel à un portage salarial international (Employer of Record ou EOR) pour prendre en charge vos obligations d'employeur. Vous trouverez ci-dessous votre plan d'action complet pour un programme de mobilité fluide et irréprochable en cas de contrôle.
Points clés à retenir
- Maîtrisez le plafond légal d'exonération de 0,25 EUR par kilomètre pour tous les modes de transport personnel grâce à ce guide de l'employeur sur l'indemnité de déplacement aux Pays-Bas.
- Exploitez les exonérations ciblées applicables aux abonnements de transports en commun et aux cartes de mobilité d'entreprise pour éliminer la vérification quotidienne des tickets.
- Appliquez avec précision la norme des 214 jours et le seuil proratisé des 128 jours afin de verser une indemnité mensuelle forfaitaire de transport aux salariés hybrides.
- Protégez votre paie du prélèvement forfaitaire libératoire de 80 % au titre du WKR en conservant les justificatifs d'itinéraires conformes pendant la période légale d'audit de sept ans.
- Déterminez s'il est préférable de gérer la conformité fiscale interne ou de faire appel à un Employer of Record pour éliminer les lourdeurs administratives locales.
Comprendre les règles néerlandaises sur les indemnités de déplacement et les plafonds d'exonération
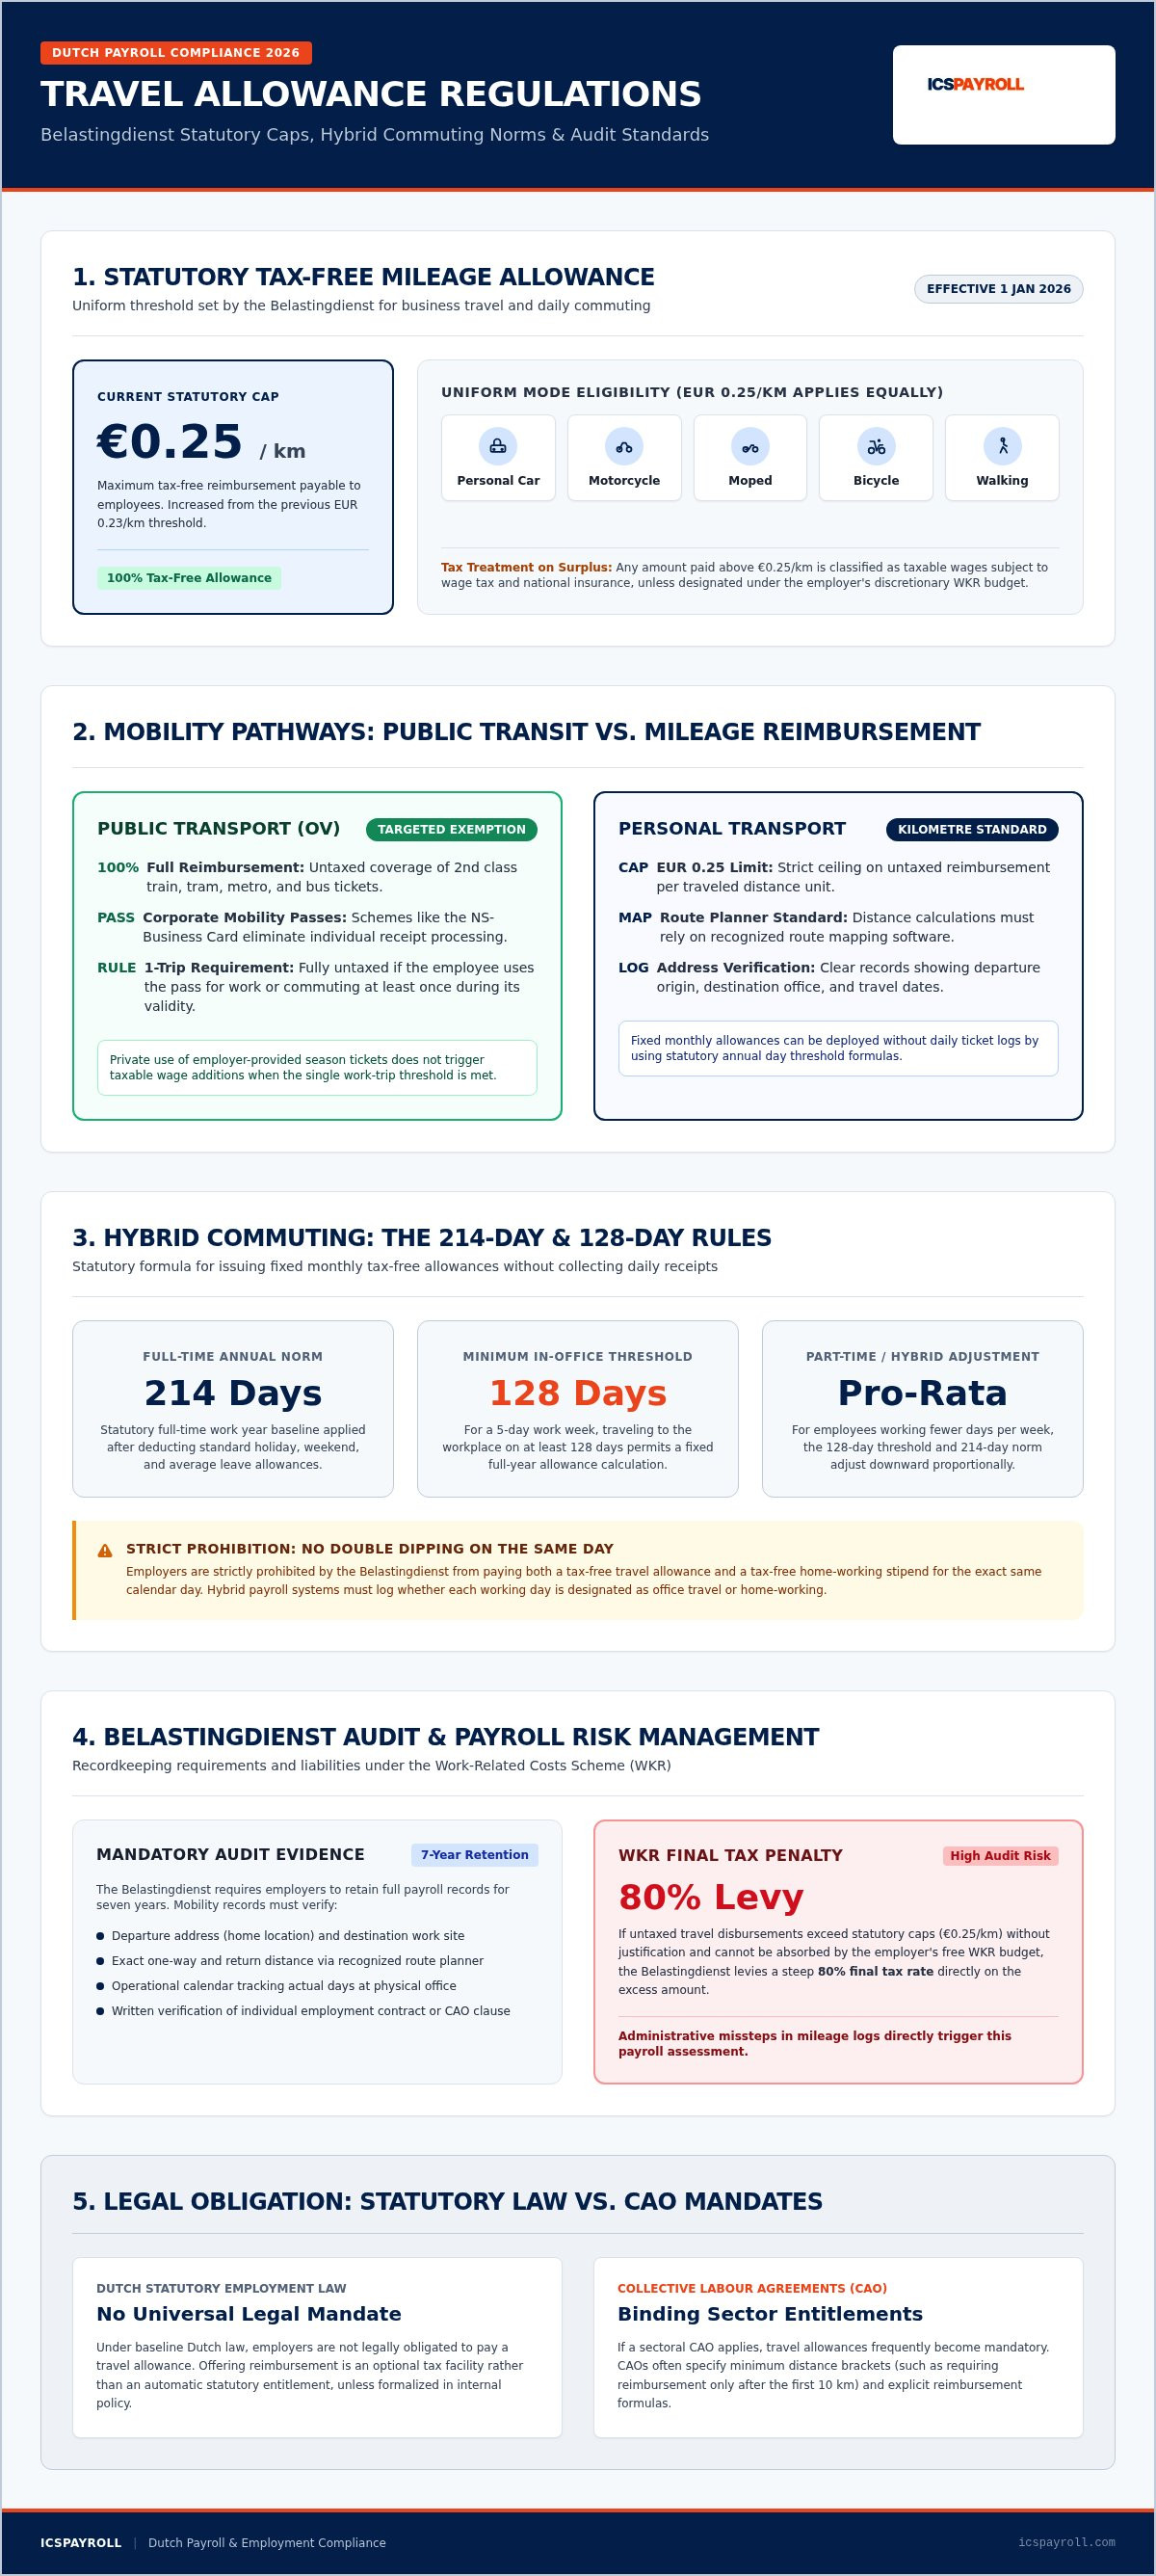
Une indemnité de déplacement néerlandaise (reiskostenvergoeding) est un remboursement non imposable versé par un employeur pour couvrir les frais engagés par les salariés lors de leurs déplacements professionnels ou de leurs trajets domicile-travail. L'administration fiscale néerlandaise (Belastingdienst) impose des plafonds légaux stricts sur les montants non imposables. Depuis le 1er janvier 2026, le taux kilométrique légal exonéré d'impôt est passé de 0,23 EUR à 0,25 EUR par kilomètre. Cette évolution, inscrite dans la législation fiscale votée par le Parlement, s'applique de la même manière aux trajets quotidiens domicile-travail et aux voyages d'affaires opérationnels. Dans la mesure où les indemnités versées par l'employeur interagissent directement avec les règles nationales sur la fiscalité aux Pays-Bas, les services de gestion de paie doivent classifier ces dépenses avec exactitude pour préserver la rémunération nette de retenues arbitraires au titre de l'impôt sur les salaires.
Selon le droit du travail néerlandais, les employeurs ne sont soumis à aucune obligation légale universelle de verser une indemnité de déplacement. Offrir une indemnité kilométrique constitue une allocation exonérée d'impôt facultative plutôt qu'une obligation légale de base. Les obligations n'apparaissent qu'au travers des contrats de travail individuels, des règlements internes ou des accords collectifs contraignants. Pour établir des structures internes conformes, ce guide de l'employeur sur l'indemnité de déplacement aux Pays-Bas détaille les critères opérationnels indispensables pour aligner votre politique d'entreprise sur le code fiscal néerlandais.
Plafonds légaux d'exonération et modes de transport éligibles
Le plafond de 0,25 EUR par kilomètre s'applique de manière uniforme, quel que soit le moyen de transport utilisé par votre salarié. Il couvre les véhicules à moteur personnels, les motos, les cyclomoteurs, les vélos et la marche à pied. Pour justifier ces versements lors d'un audit du Belastingdienst, les employeurs doivent conserver des registres clairs attestant :
- Du lieu physique de départ et de l'adresse de destination professionnelle.
- De la distance exacte calculée à l'aide d'un planificateur d'itinéraire reconnu.
- De la fréquence des dates de déplacement, en adéquation avec les relevés d'activité.
Tout remboursement versé au-delà du seuil de 0,25 EUR est automatiquement considéré comme un salaire régulier imposable. Cet excédent est soumis à l'impôt sur les salaires et aux cotisations sociales, à moins que vous ne l'imputiez sur votre budget discrétionnaire de paie.
Remboursement obligatoire ou discrétionnaire en droit néerlandais
Si votre entreprise n'est pas liée par une convention collective de travail (CAO), vous conservez une totale liberté contractuelle. Vous pouvez décider d'offrir ou non une indemnité de déplacement, déterminer les tranches de distance éligibles ou fixer des tarifs inférieurs au plafond de 0,25 EUR. En revanche, si une CAO sectorielle s'applique à votre branche, les indemnités de déplacement deviennent fréquemment un droit obligatoire pour le salarié.
De nombreuses CAO sectorielles imposent des grilles de remboursement précises, telles que des forfaits kilométriques applicables à partir d'un trajet minimal de 10 kilomètres. Lors de la rédaction des contrats de travail, les organisations internationales doivent concilier leurs packages d'avantages habituels avec les dispositions obligatoires de la CAO locale. Suivre ce guide de l'employeur sur l'indemnité de déplacement aux Pays-Bas garantit que vos contrats restent juridiquement opposables tout en maximisant les exonérations fiscales disponibles.
Options de remboursement : Transports en commun, véhicules personnels et WKR
Le droit fiscal néerlandais propose deux méthodes principales pour indemniser les frais de déplacement : le remboursement des dépenses réelles de transports en commun ou le versement d'une indemnité kilométrique. Alors que les déplacements en véhicule personnel sont plafonnés au taux exonéré de 0,25 EUR par kilomètre, les transports collectifs offrent des avantages fiscaux spécifiques. Le choix du dispositif adéquat dépend de la répartition géographique de vos effectifs, de leurs habitudes de mobilité et de la configuration de votre paie. Appréhender ces options permet aux employeurs d'optimiser leur fiscalité sans alourdir le reporting mensuel.
Fonctionnement du remboursement intégral des transports en commun
Les employeurs peuvent rembourser 100 % des titres de transport de deuxième classe en train, tramway, métro et bus en franchise totale d'impôt grâce à une exonération ciblée (gerichte vrijstelling). Vous pouvez rembourser des trajets individuels sur justificatifs ou fournir directement des cartes d'abonnement. Comme l'indiquent les directives officielles néerlandaises sur les indemnités de déplacement, les solutions d'entreprise comme la NS-Business Card réduisent considérablement la charge administrative.
Selon les règles fiscales néerlandaises, un abonnement aux transports en commun fourni par l'employeur est intégralement exonéré de retenue à la source dès lors que le salarié l'utilise pour des trajets professionnels ou des déplacements domicile-travail au moins une fois pendant sa période de validité. Vous n'avez pas besoin de mesurer la part exacte des trajets privés par rapport aux trajets professionnels. Cette exonération élimine totalement le contrôle individuel des tickets, faisant des cartes de mobilité l'option privilégiée pour les salariés se rendant régulièrement au bureau.
Gestion des indemnités supérieures au plafond légal via le WKR
Les employeurs proposent fréquemment des remboursements supérieurs à 0,25 EUR par kilomètre pour rester attractifs. Par défaut, tout paiement excédant le plafond légal est qualifié de salaire imposable ordinaire. Cet excédent entraîne obligatoirement des prélèvements au titre de l'impôt sur les salaires et des cotisations sociales.
À titre d'alternative, vous pouvez désigner le surplus d'indemnité kilométrique comme un avantage non imposable dans le cadre du régime des frais professionnels (werkkostenregeling ou WKR). Les employeurs utilisent la marge discrétionnaire du WKR (vrije ruimte), qui autorise des allocations exonérées d'impôt jusqu'à 2,00 % de la tranche de masse salariale imposable allant jusqu'à 400 000 EUR, et 1,18 % sur le solde restant. Si votre entreprise dépasse ce plafond discrétionnaire au cours de l'exercice fiscal, vous devrez vous acquitter d'une taxe forfaitaire libératoire (eindheffing) de 80 % sur le montant excédentaire.
Dans la mesure où les redressements fiscaux imprévus au titre du WKR impactent lourdement les budgets opérationnels, un suivi rigoureux des dépenses est incontournable. Faire appel à un partenaire spécialisé dans la gestion de paie aux Pays-Bas garantit la bonne catégorisation de vos indemnités excédentaires, protégeant votre entreprise contre les passifs fiscaux de fin d'année.
Calculer les indemnités de trajet pour le personnel hybride et à temps plein
Gérer quotidiennement des notes de frais kilométriques génère une surcharge administrative excessive pour les structures en pleine croissance. Pour limiter cette charge, le Belastingdienst autorise les employeurs à verser un forfait mensuel sans exiger que le personnel enregistre chaque trajet quotidien. Maîtriser le fonctionnement de ces calculs sous le prisme des organisations hybrides modernes est un aspect fondamental de la gestion des déplacements aux Pays-Bas.
La règle des 214 jours et la formule de l'indemnité forfaitaire de transport
Le calcul standard néerlandais part du principe qu'un salarié à temps plein travaille 214 jours par année civile, déduction faite des week-ends, des jours fériés et des congés légaux. En vertu de la règle des 128 jours, un salarié qui se déplace vers un lieu de travail fixe au moins 128 jours par an a droit à la totalité de l'indemnité exonérée calculée sur la base de 214 jours. Un lieu de travail fixe est défini comme toute adresse physique fréquentée au moins 40 jours par an.
Pour calculer le montant mensuel fixe à verser, appliquez la formule légale suivante :
- Formule : (Nombre total de kilomètres aller-retour quotidiens x 214 jours x 0,25 EUR) / 12 mois
Pour le personnel hybride et à temps partiel, calculez les exigences minimales de trajet et les jours d'indemnité au prorata :
- 4 jours par semaine : Se déplacer au moins 103 jours pour recevoir une indemnité calculée sur la base de 171,2 jours.
- 3 jours par semaine : Se déplacer au moins 77 jours pour recevoir une indemnité calculée sur la base de 128,4 jours.
- 2 jours par semaine : Se déplacer au moins 52 jours pour recevoir une indemnité calculée sur la base de 85,6 jours.
- 1 jour par semaine : Se déplacer au moins 26 jours pour recevoir une indemnité calculée sur la base de 42,8 jours.
Les employeurs doivent procéder à une régularisation annuelle avant de clôturer la paie de décembre. Si un arrêt maladie prolongé ou une modification du rythme de travail empêche un salarié d'atteindre son seuil d'éligibilité, vous devez ajuster le montant pour refléter les jours de trajet réellement effectués.
Cumul des indemnités de déplacement et de télétravail
Les modèles hybrides imposent le respect strict de la règle légale de non-cumul (samenloop). Pour 2026, l'indemnité forfaitaire de télétravail non imposable s'élève à 2,45 EUR par jour travaillé à domicile. Selon la législation fiscale néerlandaise, un employeur ne peut pas accorder à la fois une indemnité de trajet exonérée et une indemnité de télétravail exonérée pour le même jour civil.
Lorsqu'un salarié partage sa journée entre son domicile et les locaux de l'entreprise, le service de gestion de paie doit désigner l'unique exonération applicable. La seule exception concerne le cas où un salarié travaille depuis son domicile mais effectue un déplacement professionnel distinct pour rendre visite à un client externe. Les indemnités de déplacement versées en dehors de ces règles perdent leur statut d'exonération ciblée au titre du régime des frais professionnels (WKR) et déclenchent des charges patronales. Formalisez les plannings hybrides convenus dans les contrats de travail afin de conserver une piste d'audit vérifiable.
Gestion de paie et exigences de contrôle du Belastingdienst
Chaque remboursement de transport non imposable accordé aux salariés doit être correctement déclaré via la déclaration périodique des salaires (loonaangifte). Le droit fiscal néerlandais dispose que la loonaangifte doit être soumise au plus tard le dernier jour civil du mois suivant la période de paie. Les indemnités de déplacement non imposables sont déclarées sous des codes d'exonération ciblée spécifiques plutôt que dans le salaire brut global. Le respect rigoureux de ces règles protège votre entreprise des redressements rétroactifs, des intérêts de retard et des déclarations rectificatives lors des contrôles fiscaux.
Pièces justificatives obligatoires et contrôle des adresses
Pour justifier les indemnités kilométriques non imposables face aux inspecteurs du Belastingdienst, les employeurs doivent conserver la preuve vérifiable des distances parcourues. L'administration s'assure que les distances déclarées correspondent à la réalité du terrain. Vous devez constituer un dossier d'audit administratif comprenant :
- Les calculs d'itinéraires standardisés, générés via un outil reconnu comme le planificateur de l'ANWB, documentant le trajet le plus rapide ou standard entre le domicile du salarié et le lieu de travail.
- Une déclaration écrite signée par le salarié confirmant son rythme hebdomadaire de déplacement, le mode de transport choisi et ses horaires habituels.
- Un justificatif de domicile actualisé, entraînant une mise à jour immédiate du barème en paie dès qu'un salarié déménage ou modifie son organisation entre bureau et télétravail.
En vertu de l'obligation légale de conservation des documents fiscaux aux Pays-Bas (fiscale bewaarplicht), votre organisation doit conserver ces pièces, ainsi que les notes de frais et les reçus de transport, pendant au moins sept ans.
Impact sur le régime des 30 % et les déclarations de salaires
Le traitement des indemnités de déplacement pour les talents internationaux exige une vigilance accrue en présence du régime des 30 % (30%-regeling). Pour 2026, le seuil de salaire imposable minimum est de 48 013 EUR pour les salariés ordinaires, et de 36 497 EUR pour les collaborateurs de moins de 30 ans titulaires d'un master éligible. Ces seuils de référence représentent le salaire imposable après déduction de l'indemnité exonérée. Pour bénéficier du plein avantage fiscal des 30 %, le salaire brut doit avoisiner les 68 590 EUR.
Les remboursements de frais de transport fonctionnent indépendamment du dispositif des 30 %. Les indemnités kilométriques non imposables ne viennent pas réduire la base imposable servant à vérifier le respect du salaire minimum légal, et elles ne peuvent pas non plus être intégrées au calcul de l'abattement des 30 %. Une mauvaise qualification des frais de déplacement sur la fiche de paie risque de faire passer le revenu imposable sous le seuil légal, ce qui annulerait rétroactivement la décision d'application du régime des 30 %. Consultez notre guide de gestion de paie aux Pays-Bas pour coordonner ces déclarations sans commettre d'erreur administrative.
La complexité des déclarations fiscales et des barèmes de remboursement ne doit pas freiner vos opérations aux Pays-Bas. Contactez-nous dès aujourd'hui pour demander une proposition de paie sur mesure et garantir la parfaite conformité fiscale de vos équipes néerlandaises.
Gérer les avantages de transport néerlandais en toute conformité avec un Employer of Record
Verser des indemnités de déplacement locales sans détenir d'entité immatriculée aux Pays-Bas expose les sociétés étrangères à de lourdes frictions opérationnelles. Les entreprises non résidentes n'ont pas d'accès direct aux téléprocédures du Belastingdienst, ce qui complexifie la retenue à la source de l'impôt sur les salaires et la déclaration des exonérations ciblées. Ce guide met en lumière une alternative efficace : recourir à un Employer of Record (EOR) dédié, capable d'assumer l'ensemble des obligations légales de l'employeur et des déclarations fiscales.
Éliminer les risques de non-conformité et les frais de création de structure
Créer une société néerlandaise (BV) représente environ 2 000 EUR de frais d'immatriculation initiaux, auxquels s'ajoutent des coûts annuels de comptabilité et de secrétariat juridique oscillant généralement entre 3 000 EUR et 8 000 EUR. Pour une organisation qui recrute une petite équipe ou teste le marché néerlandais, ces coûts fixes sont rarement justifiés. Faire appel à un EOR permet de s'affranchir de la création de filiale tout en garantissant une conformité immédiate.
Un EOR professionnel agit en tant qu'employeur légal enregistré pour vos collaborateurs néerlandais. L'EOR assume l'entière responsabilité juridique des retenues à la source, de l'application exacte de la règle des 214 jours et du respect rigoureux du régime des frais professionnels (WKR). Vous vous prémunissez ainsi contre les pénalités pour requalification infligées par le fisc et les organismes de sécurité sociale (UWV). Consultez notre guide sur l'Employer of Record aux Pays-Bas pour découvrir comment ce cadre juridique protège vos opérations internationales.
Gestion de paie simplifiée et coefficient de facturation transparent
Coordonner en interne de multiples catégories d'avantages pèse souvent sur les équipes financières internationales. Un EOR regroupe les coûts salariaux locaux complexes au sein d'un modèle prévisible. ICSPayroll centralise la gestion mensuelle sous un coefficient de paie unique et transparent, intégrant :
- Le traitement des notes de frais kilométriques exonérées et des abonnements de transport via des circuits de validation conformes.
- L'indemnité légale de congés payés obligatoire de 8 % (vakantiegeld), provisionnée sur le salaire brut.
- Les cotisations patronales de retraite obligatoires (généralement 15,2 %) ainsi que les cotisations de sécurité sociale et d'assurance maladie.
- La gestion du risque maladie et les protocoles de réintégration professionnelle imposés par le droit du travail néerlandais.
Les salariés bénéficient d'un accès à des portails numériques intuitifs pour renseigner leurs plannings de déplacement, soumettre leurs reçus et consulter leurs bulletins de paie mensuels. Si une mobilité transfrontalière est nécessaire, le parrainage pour les démarches d'immigration est pris en charge par notre partenaire agréé, avec des délais de traitement accélérés d'environ trois semaines. Déployée sur l'ensemble du territoire, cette structure garantit la conformité de vos équipes dès le premier jour. Obtenez un devis personnalisé sous 24 heures via ICSPayroll pour embaucher partout aux Pays-Bas en toute sérénité réglementaire.
Optimisez dès aujourd'hui votre politique de mobilité et votre paie aux Pays-Bas
La gestion des indemnités de mobilité ne devrait pas exposer votre entreprise à des redressements inattendus ni à une lourdeur administrative excessive. L'application du barème légal de 0,25 EUR par kilomètre, le suivi au prorata des plannings hybrides selon la règle des 128 jours et la prévention du prélèvement libératoire de 80 % au titre du WKR exigent une vigilance continue. En vous appuyant sur ce guide, votre entreprise protège sa rentabilité tout en restant en parfaite conformité avec les autorités fiscales néerlandaises.
Au lieu de mobiliser vos ressources internes à vérifier les calculs d'itinéraires et les conventions collectives applicables, vous pouvez centraliser l'ensemble de votre gestion salariale locale. ICSPayroll prend en charge la conformité néerlandaise de bout en bout : déclarations d'impôt sur les salaires, versements aux caisses de retraite et gestion des arrêts maladie, le tout regroupé sous un coefficient de paie transparent. Vous recevez une facture mensuelle consolidée couvrant tous les salaires et avantages, accompagnée d'un devis sur mesure transmis sous 24 heures après la transmission des informations du salarié.
Prêt à éliminer tout risque de non-conformité ? Recrutez aux Pays-Bas en toute sérénité et automatisez la gestion de vos indemnités de déplacement avec ICSPayroll.
Foire aux questions
Un employeur est-il légalement tenu de verser une indemnité de déplacement aux Pays-Bas ?
Aucune disposition du droit du travail néerlandais n'oblige un employeur à verser une indemnité de déplacement. La prise en charge des frais de transport reste facultative, sauf si elle est imposée par une convention collective de travail (CAO) applicable, un contrat de travail individuel ou un règlement interne contraignant. Dès lors qu'une CAO s'applique à votre secteur, le versement d'une indemnité définie devient généralement une obligation légale.
Quel est le taux kilométrique légal exonéré d'impôt pour les employeurs en 2026 ?
Le plafond légal d'exonération est fixé à 0,25 EUR par kilomètre pour 2026. Ce tarif s'applique indifféremment à la voiture personnelle, à la moto, au vélo, au cyclomoteur et à la marche à pied, aussi bien pour les trajets domicile-travail que pour les déplacements professionnels. Ce guide confirme que les remboursements respectant ce plafond restent intégralement exonérés de l'impôt sur les salaires et des cotisations sociales néerlandaises.
Comment fonctionne la règle des 214 jours pour les indemnités forfaitaires de transport ?
La règle des 214 jours autorise les employeurs à verser un forfait mensuel sans avoir à pointer chaque trajet quotidien. Pour un temps plein ordinaire, les salariés qui se rendent sur un lieu de travail fixe au moins 128 jours par année civile ont droit à un forfait calculé sur la base de 214 jours. En cas de temps partiel ou d'organisation hybride, ces deux seuils de jours s'appliquent au prorata.
Un salarié peut-il cumuler une indemnité de transport et une indemnité de télétravail le même jour ?
La législation fiscale néerlandaise interdit de verser à la fois une indemnité de trajet exonérée et une indemnité de télétravail exonérée au titre d'une même journée civile. L'employeur doit sélectionner l'exonération ciblée applicable si le salarié partage sa journée entre domicile et entreprise. La seule exception concerne le collaborateur qui travaille chez lui mais réalise un déplacement professionnel extérieur pour rendre visite à un client.
Que se passe-t-il si un employeur rembourse plus que le plafond kilométrique exonéré ?
Tout remboursement supérieur au plafond légal de 0,25 EUR par kilomètre est traité par défaut comme du salaire brut imposable. Ce surplus déclenche les retenues fiscales habituelles et les cotisations sociales. L'employeur peut également imputer cet excédent sur la marge discrétionnaire du régime des frais professionnels (WKR), à condition de respecter le budget annuel disponible pour éviter le prélèvement forfaitaire de 80 %.
Comment les frais de transports en commun sont-ils remboursés selon le droit fiscal néerlandais ?
Les dépenses de transports en commun peuvent être remboursées à 100 % en franchise d'impôt au titre d'une exonération ciblée, sur présentation des justificatifs de titres de transport. Les employeurs peuvent aussi fournir des cartes de mobilité professionnelles, comme la NS-Business Card. Lorsqu'un employeur met à disposition ou rembourse un titre d'abonnement, celui-ci reste totalement exonéré d'impôt tant que le salarié l'utilise au moins une fois pour un trajet professionnel ou domicile-travail.
L'indemnité de déplacement a-t-elle un impact sur l'éligibilité au régime des 30 % ?
Les indemnités de transport non imposables fonctionnent indépendamment du régime des 30 % et ne peuvent pas être intégrées dans le calcul du salaire imposable minimal requis. En 2026, les talents étrangers doivent percevoir un salaire imposable minimum de 48 013 EUR, ou 36 497 EUR pour les moins de 30 ans détenteurs d'un master éligible. Une mauvaise classification des remboursements de transport risque de faire chuter la rémunération sous ces seuils et d'annuler l'agrément du régime des 30 %.
Comment un Employer of Record gère-t-il les indemnités de transport pour les salariés en télétravail aux Pays-Bas ?
Un Employer of Record (EOR) intervient en qualité d'employeur légal immatriculé pour traiter les notes de frais et soumettre les déclarations fiscales mensuelles sur tout le territoire. Ce guide souligne la façon dont un EOR contrôle les relevés de trajets, applique les seuils des 128 jours et affecte les montants selon les règles du WKR. Tous les remboursements approuvés sont regroupés avec les salaires, les cotisations de retraite et les primes de vacances sur une facture mensuelle unique et transparente.
Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur d'ICS Staffing & Payroll B.V., la filiale à 100 % d'Intercompany Solutions derrière ICS Payroll. Il est responsable des services d'Employer of Record et de gestion de paie aux Pays-Bas : contrats de travail, déclarations d'impôt sur les salaires et de sécurité sociale, pécule de vacances, retraite, arrêts maladie et conformité aux CAO, avec une intégration possible sous 48 heures.
Questions fréquentes
Aucune disposition du droit du travail néerlandais n'oblige un employeur à verser une indemnité de déplacement. La prise en charge des frais de transport reste facultative, sauf si elle est imposée par une convention collective de travail (CAO) applicable, un contrat de travail individuel ou un règlement interne contraignant. Dès lors qu'une CAO s'applique à votre secteur, le versement d'une indemnité définie devient généralement une obligation légale.
Le plafond légal d'exonération est fixé à 0,25 EUR par kilomètre pour 2026. Ce tarif s'applique indifféremment à la voiture personnelle, à la moto, au vélo, au cyclomoteur et à la marche à pied, aussi bien pour les trajets domicile-travail que pour les déplacements professionnels. Ce guide confirme que les remboursements respectant ce plafond restent intégralement exonérés de l'impôt sur les salaires et des cotisations sociales néerlandaises.
La règle des 214 jours autorise les employeurs à verser un forfait mensuel sans avoir à pointer chaque trajet quotidien. Pour un temps plein ordinaire, les salariés qui se rendent sur un lieu de travail fixe au moins 128 jours par année civile ont droit à un forfait calculé sur la base de 214 jours. En cas de temps partiel ou d'organisation hybride, ces deux seuils de jours s'appliquent au prorata.
La législation fiscale néerlandaise interdit de verser à la fois une indemnité de trajet exonérée et une indemnité de télétravail exonérée au titre d'une même journée civile. L'employeur doit sélectionner l'exonération ciblée applicable si le salarié partage sa journée entre domicile et entreprise. La seule exception concerne le collaborateur qui travaille chez lui mais réalise un déplacement professionnel extérieur pour rendre visite à un client.
Tout remboursement supérieur au plafond légal de 0,25 EUR par kilomètre est traité par défaut comme du salaire brut imposable. Ce surplus déclenche les retenues fiscales habituelles et les cotisations sociales. L'employeur peut également imputer cet excédent sur la marge discrétionnaire du régime des frais professionnels (WKR), à condition de respecter le budget annuel disponible pour éviter le prélèvement forfaitaire de 80 %.
Les dépenses de transports en commun peuvent être remboursées à 100 % en franchise d'impôt au titre d'une exonération ciblée, sur présentation des justificatifs de titres de transport. Les employeurs peuvent aussi fournir des cartes de mobilité professionnelles, comme la NS-Business Card. Lorsqu'un employeur met à disposition ou rembourse un titre d'abonnement, celui-ci reste totalement exonéré d'impôt tant que le salarié l'utilise au moins une fois pour un trajet professionnel ou domicile-travail.
Les indemnités de transport non imposables fonctionnent indépendamment du régime des 30 % et ne peuvent pas être intégrées dans le calcul du salaire imposable minimal requis. En 2026, les talents étrangers doivent percevoir un salaire imposable minimum de 48 013 EUR, ou 36 497 EUR pour les moins de 30 ans détenteurs d'un master éligible. Une mauvaise classification des remboursements de transport risque de faire chuter la rémunération sous ces seuils et d'annuler l'agrément du régime des 30 %.
Un Employer of Record (EOR) intervient en qualité d'employeur légal immatriculé pour traiter les notes de frais et soumettre les déclarations fiscales mensuelles sur tout le territoire. Ce guide souligne la façon dont un EOR contrôle les relevés de trajets, applique les seuils des 128 jours et affecte les montants selon les règles du WKR. Tous les remboursements approuvés sont regroupés avec les salaires, les cotisations de retraite et les primes de vacances sur une facture mensuelle unique et transparente.