オランダの通勤・交通費手当:雇用主向け2026年版完全ガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
モビリティポリシー(交通費規定)における事務手続きの不備は、従業員の不満を招くだけにとどまりません。労働関連費用制度(WKR: Werkkostenregeling)のもと、オランダ税務局(Belastingdienst)から80%という高額な最終追徴税を科されるリスクがあります。1kmあたり法定0.25ユーロの非課税枠と、ハイブリッド勤務における128日ルールなどの按分基準のバランスを取ることは、組織が拡大する中で絶え間ない課題となります。交通手段の確認、労働協約(CAO)との照合、そして出勤日における在宅勤務手当の支給禁止規定の遵守など、過重な管理負担に直面している企業も多いでしょう。本ガイドは、2026年の給与計算における曖昧さを排除し、実務上の明確な指針を提供します。
本稿では、自家用車や私的交通手段に対する正確な法定上限、100%非課税の公共交通機関カードの活用法、日々の領収書精算を不要にする定額月額手当の計算式について解説します。また、オランダの賃金税申告を自社で管理する場合でも、雇用代行業者(EOR: Employer of Record)を活用して雇用責任を外部委託する場合でも、コンプライアンスを自動化する方法をご紹介します。以下は、税務調査にも耐えうる円滑なモビリティプログラムを構築するための包括的なロードマップです。
重要なポイント
- 本ガイドを活用し、私的交通手段全般に適用される法定非課税上限(1kmあたり0.25ユーロ)を正確に把握する。
- 公共交通機関の定期券や法人向けモビリティカードの特定非課税枠を活用し、日々の切符精算業務を不要にする。
- 214日基準および按分適用される128日基準を正確に適用し、ハイブリッド勤務者へ定額の月額通勤手当を支給する。
- 法定の7年間の監査保存期間にわたり適正な経路記録を保管し、80%のWKR最終追徴税から給与予算を保護する。
- 賃金税のコンプライアンスを自社で管理するか、雇用代行業者(EOR)を活用して現地特有の管理負担を排除するかを判断する。
オランダの通勤・交通費手当ルールと非課税上限の基本
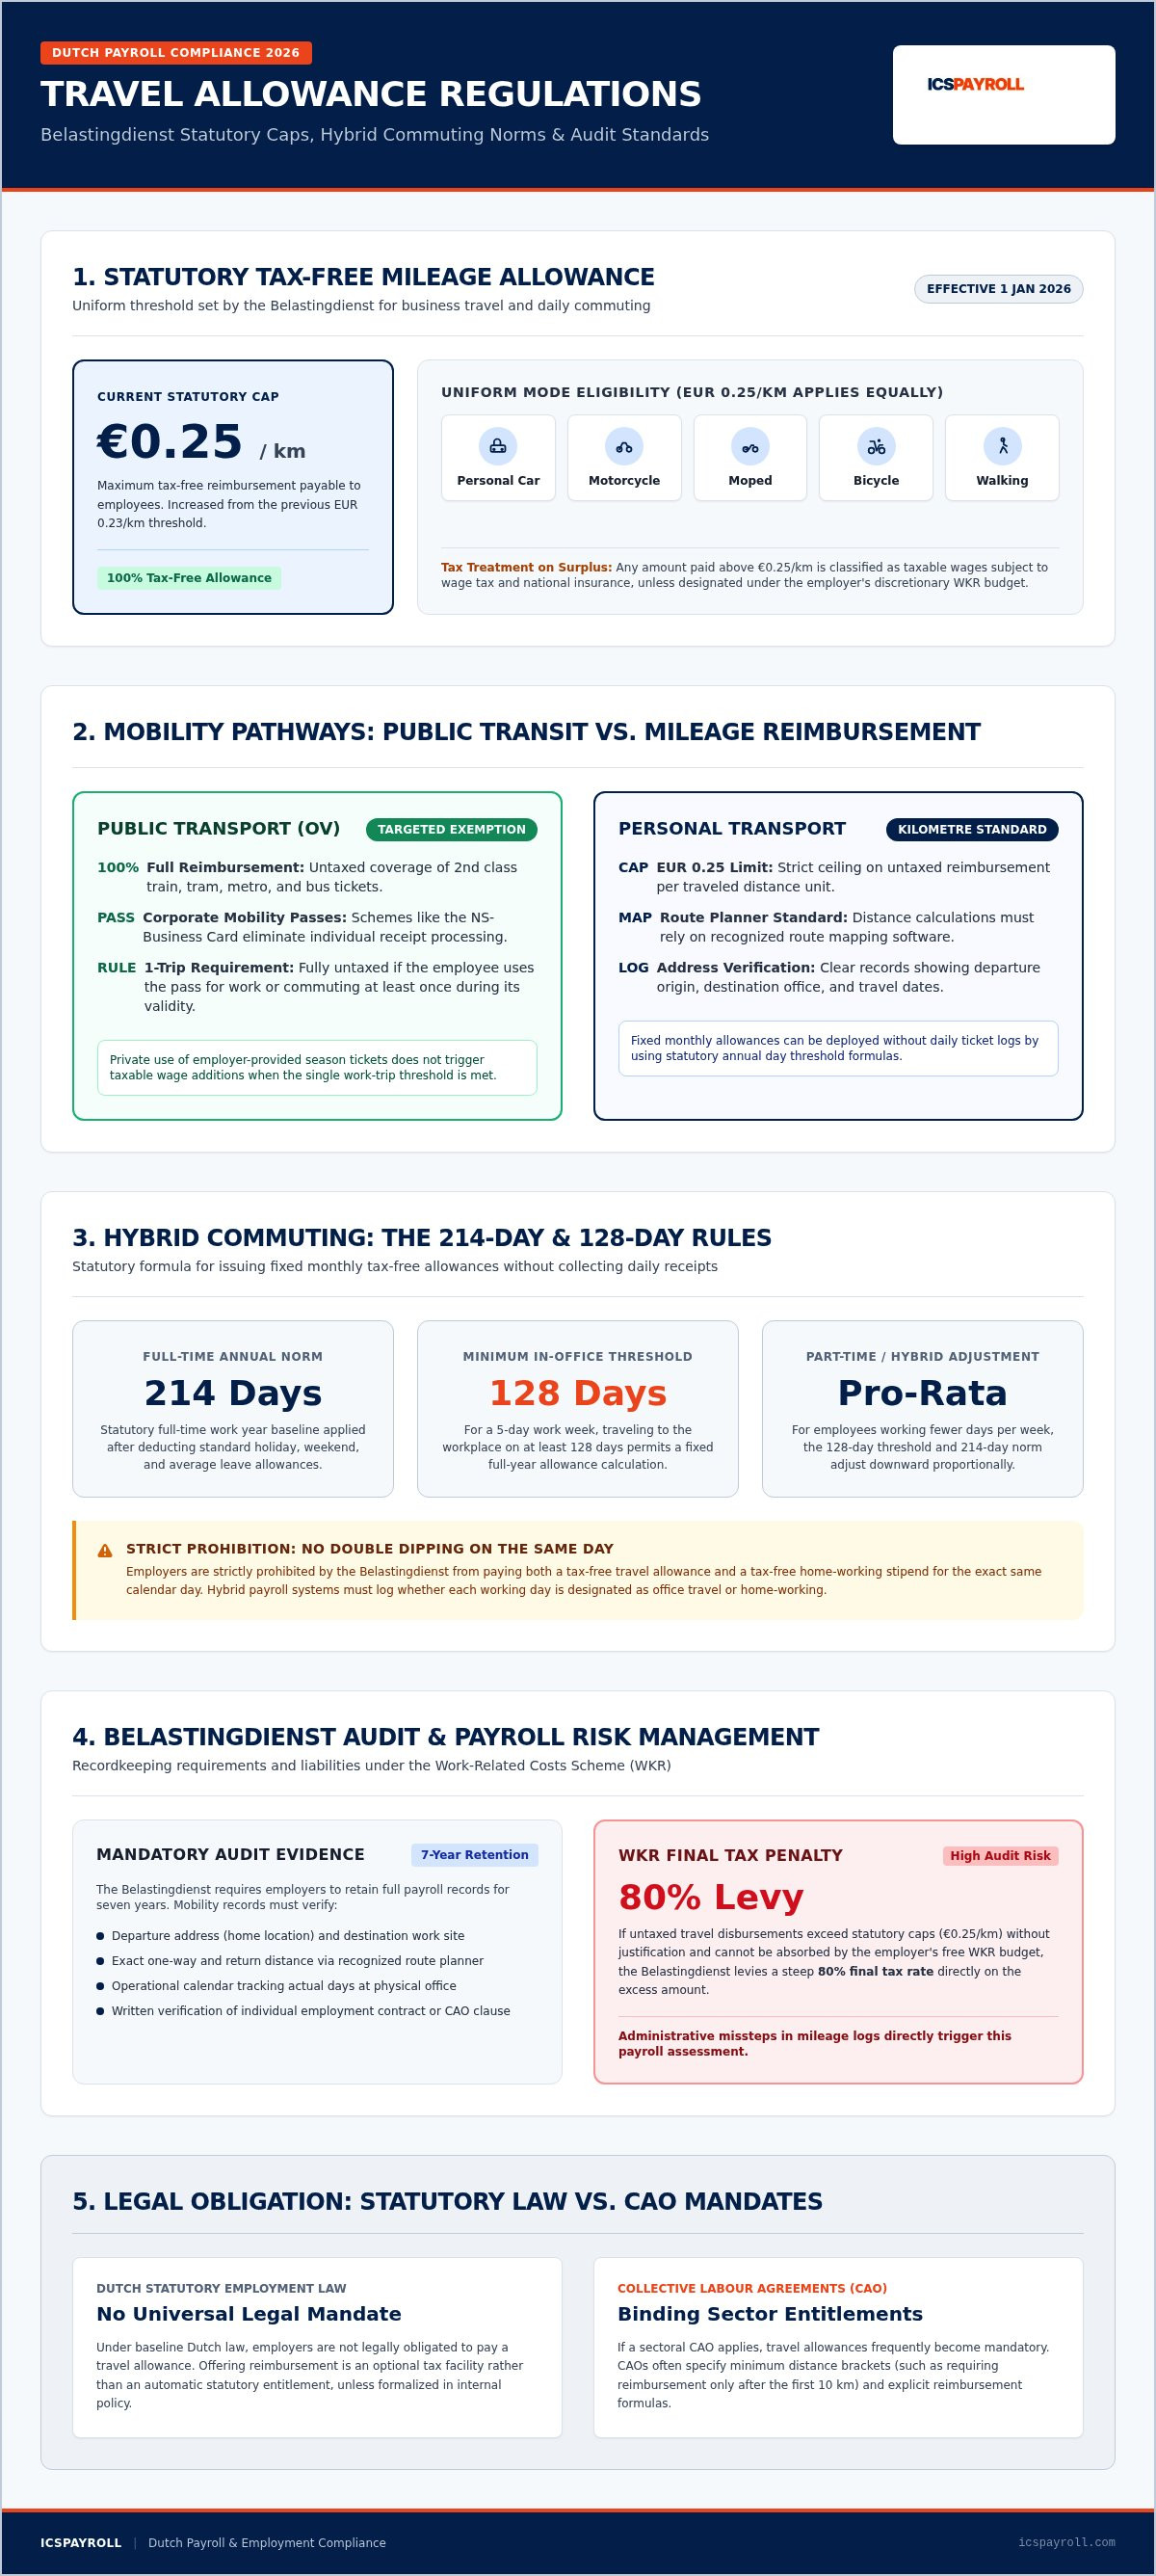
オランダの通勤・交通費手当(reiskostenvergoeding)とは、従業員が業務関連の移動で負担した費用を補填するために雇用主から支給される非課税の手当です。オランダ税務局(Belastingdienst)は、非課税枠に対して厳格な法定上限を設けています。2026年1月1日付で、法定の非課税キロメーターレートは1kmあたり0.23ユーロから0.25ユーロに引き上げられました。議会の税法改正により制定されたこの変更は、自宅と職場間の日常的な通勤と業務上の出張の双方に等しく適用されます。雇用主が支給する手当はオランダの税制に直結するため、給与部門はこれらの費用を正しく区分し、手取り給与から不当な賃金税が源泉徴収されないよう管理する必要があります。
オランダの制定雇用法において、雇用主に通勤手当の支給を義務付ける一般的な法的義務はありません。マイレージ精算の提供は、法定の最低要件ではなく、あくまで任意で提供できる非課税の便益です。支給義務が発生するのは、個別の雇用契約、就業規則、または法的拘束力を持つ労働協約(CAO)に規定がある場合のみです。本ガイドは、自社の規定をオランダ税法に適合させるための実務基準を提供します。
法定非課税上限と対象となる移動手段
1kmあたり0.25ユーロの基準は、従業員の移動手段に関係なく一律に適用されます。自家用車、バイク、原動機付自転車、自転車、徒歩のすべてが対象です。税務局(Belastingdienst)の監査で正当性を証明するため、雇用主は以下の記録を保持しなければなりません。
- 出発地および勤務先目的地の正確な住所。
- 公認のルートプランナーにより算出された正確な移動距離。
- 業務記録と整合性のある実際の移動日の頻度。
0.25ユーロの上限を超えて支給された金額は、自動的に通常の課税対象給与として扱われます。その超過分を任意の非課税給与枠に割り当てない限り、賃金税および社会保険料の源泉徴収対象となります。
オランダ法における義務的支給と任意的支給の違い
企業が産業別労働協約(CAO)に拘束されていない場合、完全な契約上の裁量を保持できます。通勤手当を支給するかどうか、対象となる移動距離の範囲、あるいは0.25ユーロの上限を下回る支給単価などを自由に決定できます。しかし、事業が属する業界に特定のCAOが適用される場合、通勤手当は義務的な権利となるケースが一般的です。
多くの業界別CAOでは、例えば「通勤距離が片道10km以上の場合に1kmあたり定額支給」といった具体的な支給基準を定めています。海外企業がオランダで雇用契約書を作成する際は、グローバルの福利厚生パッケージと現地のCAO要件とのバランスを取る必要があります。本ガイドを参照することで、契約の法的有効性を保ちながら、利用可能な非課税枠を最大限に活用できます。
支給・精算の選択肢:公共交通機関、私的交通手段、およびWKR
オランダ税法上、通勤費用の支給・精算には主に2つの方法があります。実際の公共交通機関の費用を精算するか、走行距離に応じたキロメーター手当を支給するかです。私的交通手段の場合は1kmあたり0.25ユーロの非課税上限が設けられているのに対し、公共交通機関の利用には特別な税制上の優遇措置があります。最適な仕組みの選定は、従業員の居住地分布、通勤習慣、および給与体系によって異なります。これらの仕組みを理解することで、毎月の申告実務を煩雑にすることなく税務効率を最大化できます。
公共交通機関費用の全額非課税精算の仕組み
雇用主は、特定非課税(gerichte vrijstelling)の規定に基づき、2等列車の鉄道、トラム、地下鉄、バスの運賃を全額100%非課税で精算・負担できます。提出された切符の領収書に基づいて都度精算することも、定期券などのサブスクリプションを直接現物支給することも可能です。オランダ公式通勤手当ガイドラインに記載されているとおり、NS-Business Cardなどの法人向けモビリティカードを導入すると、管理負担を大幅に削減できます。
オランダの税制上、雇用主から支給された公共交通機関パスは、有効期間中に従業員が業務上の移動または通勤に少なくとも1回利用する限り、賃金税が完全非課税となります。私用移動と業務移動の正確な割合を追跡する必要はありません。この非課税措置により個々の領収書監査が不要となるため、オフィスへ定期的に通う通勤者にとってモビリティパスは最も推奨される選択肢です。
WKRを通じた法定限度額を超える手当の処理
人材獲得競争力を高めるため、1kmあたり0.25ユーロを超える手当を支給する雇用主も少なくありません。法定上限を超える支給額は、原則として通常の課税対象給与所得となります。この超過分には、賃金税および社会保険料の源泉徴収が義務付けられています。
代替手段として、超過分のマイレージ手当を労働関連費用制度(werkkostenregeling: WKR)のもとで非課税手当として指定する方法があります。雇用主はWKRの裁量枠(vrije ruimte)を利用できます。これは課税対象給与総額の初回40万ユーロまでは2.00%、それを超える残額には1.18%まで非課税枠が認められる制度です。当該会計年度中にこの裁量枠を超過した場合、超過分に対して80%の最終追徴税(eindheffing)を納付しなければなりません。
想定外のWKR追徴税は事業予算に重大な打撃を与えるため、厳密な経費管理が不可欠です。オランダの給与計算代行に精通した専門パートナーと連携することで、超過手当を適切に区分し、期末における突発的な納税義務から自社を守ることができます。
ハイブリッドおよびフルタイム従業員向け通勤手当の計算方法
日々のマイレージ申請を個別に管理することは、成長企業にとって過重な事務負担となります。この負担を軽減するため、税務局(Belastingdienst)は、日々の移動履歴を従業員に記録させることなく、毎月定額の手当を支給することを認めています。昨今のハイブリッド勤務体制においてこれらの計算方法を把握することは極めて重要です。
214日ルールと定額通勤手当の計算式
オランダの標準的な計算基準では、週末、祝日、標準的な休暇を考慮し、フルタイム従業員の年間勤務日数を214日と想定しています。法定の128日ルールに基づき、従業員が固定の勤務場所へ年間128日以上通勤する場合、214日分の全額非課税手当を受け取る資格を得ます。固定の勤務場所とは、1暦年間に40日以上訪問する物理的な拠点を指します。
毎月の定額支給額を算出するには、以下の法定計算式を使用します。
- 計算式:(1日の往復総キロ数 × 214日 × 0.25ユーロ)÷ 12か月
ハイブリッド勤務やパートタイム従業員の場合は、最低移動要件と支給基準日数を按分して算出します。
- 週4日勤務: 年間103日以上の通勤で、171.2日分を基準とした手当を受給。
- 週3日勤務: 年間77日以上の通勤で、128.4日分を基準とした手当を受給。
- 週2日勤務: 年間52日以上の通勤で、85.6日分を基準とした手当を受給。
- 週1日勤務: 年間26日以上の通勤で、42.8日分を基準とした手当を受給。
雇用主は、12月の給与計算を締め切る前に年次監査を実施する必要があります。長期の病気休暇や勤務形態の変更によって要件日数に満たなかった場合は、実際の通勤日数に合わせて手当を清算・調整しなければなりません。
在宅勤務手当との併用・重複ルール(Samenloop)
ハイブリッド勤務体制では、重複受給の禁止規定(samenloop)を厳格に遵守しなければなりません。2026年の非課税在宅勤務手当は、在宅勤務1日あたり2.45ユーロです。オランダ税法上、同一の暦日に対して、非課税の通勤手当と非課税の在宅勤務手当を重複して支給することは禁止されています。
従業員が1日の中で自宅勤務とオフィス出社を分担した場合、給与担当部署はどちらか一方の非課税枠のみを適用するよう指定する必要があります。唯一の例外は、自宅で勤務した同日に、外部クライアントを訪問するために専用の業務出張を行った場合です。これらの法定要件から外れて支給された通勤手当は、労働関連費用制度(WKR)における特定非課税の対象外となり、雇用主に対する追徴課税の対象となります。監査証跡を確立するため、合意したハイブリッド勤務スケジュールは必ず書面の雇用契約に明記してください。
給与管理とオランダ税務局(Belastingdienst)の監査要件
従業員に支給されるすべての非課税交通費手当は、オランダの定期賃金税申告(loonaangifte)を通じて正確に処理されなければなりません。オランダ税法では、loonaangifteは対象給与期間の翌月末日までに提出することが義務付けられています。非課税の交通費は総支給額としてではなく、特定の非課税コードのもとで報告します。適切な実務基準に沿って運用することで、税務調査時における遡及追徴、利息罰則、給与の修正申告を防ぐことができます。
必要な給与記録と住所の監査
税務局(Belastingdienst)の監査において非課税キロメーター手当の正当性を証明するため、雇用主は通勤距離の客観的な証拠を保持する必要があります。税務調査官は、申告された距離が物理的実態と一致しているかを詳細に確認します。企業は以下の内容を含む監査ファイルを整備しなければなりません。
- ANWBルートプランナーなどの信頼性の高いツールで出力された標準的な経路計算書(従業員の居住地住所と事業所間の最短または標準経路を証明するもの)。
- 週ごとの通勤スケジュール、利用する交通手段、通常の勤務形態を確認する従業員の署名入り申告書。
- 従業員の転居や出社・在宅パターンの変更があった場合に、直ちに給与システムに反映された最新の居住地証明資料。
オランダの法定記録保持義務(fiscale bewaarplicht)に基づき、組織はこれらの記録を経費申請書や切符の領収書とともに最低7年間保管する義務があります。
30%ルーリング(30%特例)および賃金税申告との関係
海外からの専門人材に交通費手当を支給する際、30%ルーリング(外国人専門人材に対する課税特例)の適用がある場合は特に慎重な処理が求められます。2026年における最低課税給与基準額は、一般の従業員で48,013ユーロ、対象となる修士号を保有する30歳未満の従業員で36,497ユーロです。これらの法定基準値は、30%の非課税控除を適用した「後」の課税給与額を表します。最大の30%非課税メリットを享受するには、約68,590ユーロの総給与が必要です。
交通費手当の精算は、30%ルーリング制度とは完全に独立して機能します。非課税のマイレージ手当は、法定最低給与基準を満たすための課税給与ベースには算入されず、30%の計算基礎に含めることもできません。給与明細上で交通費の区分を誤ると、従業員の課税対象給与が法定最低基準を下回り、30%ルーリングの認定が遡及して取り消される恐れがあります。これらの連動する税務申告を不備なく管理するためには、当社のオランダ給与計算完全ガイドをご参照ください。
複雑な賃金税申告や経費規則の処理が、オランダにおける事業展開の足かせになってはなりません。オランダの従業員に対する完全な税務コンプライアンスを確保するため、今すぐ個別のお見積もり・給与プランをご請求ください。
雇用代行(EOR)を活用した適法な交通費手当の運用
オランダ国内に法人を設立せずに現地の交通費手当を管理しようとすると、外国企業は深刻な実務的障壁に直面します。現地法人がないと税務局(Belastingdienst)のポータルサイトに直接アクセスできず、賃金税の源泉徴収や非課税経費申告の管理が極めて困難になります。そこで極めて有効な代替策となるのが、雇用代行業者(EOR: Employer of Record)を活用して、法定雇用責任および税務コンプライアンス業務のすべてを委託する方法です。
コンプライアンスリスクと法人維持コストの排除
オランダで非公開有限責任会社(BV)を設立するには、約2,000ユーロの初期設立費用のほか、年間3,000ユーロから8,000ユーロに及ぶ会計および法務の定期維持コストが発生します。少人数のチームを採用する場合や現地市場をテスト調査する段階では、このような固定費用を正当化することは困難です。EORを利用すれば、法人を設立することなく即座にコンプライアンスを確立できます。
専門のEORは、オランダにおける貴社従業員の登録上の法的雇用主(Legal Employer)として機能します。EORが賃金税の源泉徴収、214日ルールの正確な適用、労働関連費用制度(WKR)の厳格な遵守に対する完全な法的責任を負います。これにより、税務当局や社会保険実施機関(UWV: Uitvoeringsinstituut Werknemersverzekeringen)からの誤分類に伴う罰則から貴社を保護します。国際的な事業活動を保護する法的枠組みについては、オランダにおけるEmployer of Recordガイドをご覧ください。
給与管理の効率化と透明性の高いファクター料金
海外の本社主導で複数の福利厚生制度を管理することは、経理チームの過度な負担となります。EORは、複雑な現地の労務コストを単一の予測可能なモデルに集約します。ICSPayrollでは、透明性の高い包括給与ファクターのもとで月次業務を一元化し、以下の項目を網羅します。
- 適法な経費精算ワークフローに基づく非課税マイレージ申請および公共交通費手当の処理。
- 総賃金に対して発生する法定8%の休暇手当(holiday allowance)の積立管理。
- 法定社会保険料や医療保険料に加え、標準的な雇用主年金拠出金(通常15.2%)の拠出。
- オランダ労働法に準拠した病気休職リスク管理および復職支援プロトコルの執行。
従業員には、移動スケジュールの登録、領収書の提出、毎月の給与明細の確認が簡単に行える直感的なデジタルポータルが提供されます。外国人材の受け入れが必要な場合も、認可パートナーを通じて約3週間でビザ・就労許可申請を迅速に手配します。オランダ全域に対応し、初日から万全のコンプライアンスを支援します。ICSPayrollなら、24時間以内に個別のお見積もりをご提示可能です。
オランダのモビリティ規定と給与計算を今すぐ効率化
モビリティ手当の管理によって、予期せぬ追徴課税を受けたり過重な事務負担に追われたりする事態は避けるべきです。法定の1kmあたり0.25ユーロの単価適用、128日ルールに基づくハイブリッド勤務の按分計算、80%のWKR最終追徴税の回避には、継続的な確認が欠かせません。本ガイドの実務基準に沿うことで、税務当局への完全なコンプライアンスを維持しながら、会社の利益を保護することが可能になります。
経路計算や労働協約(CAO)の確認に社内リソースを費やす代わりに、現地での雇用実務を一元化できます。ICSPayrollは、賃金税申告、年金拠出、病気休職リスク管理を網羅した包括的なオランダのコンプライアンスサービスを、単一かつ明確な料金体系で提供します。すべての雇用コストおよび福利厚生費を集約した月次請求書を発行し、従業員情報の受領後24時間以内に個別のお見積もりをお届けします。
コンプライアンスリスクを完全に解消する準備はできましたか?オランダでの確実な雇用と適法な交通費精算の自動化は、ICSPayrollにお任せください。
よくある質問(FAQ)
オランダでは雇用主に通勤手当の支給が法的に義務付けられていますか?
オランダの労働法には、雇用主に通勤手当の支給を義務付ける一般的な法定条項はありません。適用される労働協約(CAO)、個別の雇用契約、または就業規則に義務付けられていない限り、通勤手当の支給は雇用主の任意です。ただし、業界にCAOが適用されている場合、特定の手当の支給が法的な義務となるケースが多く見られます。
2026年における雇用主向けの法定非課税キロメーター手当の上限はいくらですか?
2026年の法定非課税上限は1kmあたり0.25ユーロです。この単価は、通常の通勤と業務出張の双方において、自家用車、バイク、自転車、原付、徒歩など、私的交通手段全般に一律で適用されます。この法定上限以内の支給額であれば、オランダの賃金税および社会保険料の源泉徴収が完全に免除されます。
定額通勤手当に関する「214日ルール」とはどのような仕組みですか?
214日ルールとは、日々の個別の移動を記録することなく、雇用主が毎月定額の通勤手当を支給できるようにする税法上の特例です。標準的なフルタイム勤務の場合、従業員が固定の勤務場所に年間128日以上通勤していれば、年間214日分として計算された定額手当を満額受給できます。パートタイムやハイブリッド勤務の場合は、これらの日数が按分して適用されます。
同一の日に通勤手当と在宅勤務手当の双方を申請できますか?
オランダ税法では、同一の暦日に対して非課税の通勤手当と非課税の在宅勤務手当を重複して受給することは禁じられています。従業員が1日の中で自宅勤務と出社を分担した場合、雇用主はいずれか一方の特定非課税のみを選択して適用しなければなりません。唯一の例外は、自宅勤務をした日に顧客訪問などの業務出張を別途行った場合です。
雇用主が非課税上限を超えるキロメーター手当を支給した場合はどうなりますか?
法定の1kmあたり0.25ユーロの上限を超えて支給された金額は、原則として通常の課税対象給与として扱われます。超過額には通常の賃金税および社会保険料が課されます。代替案として、年間枠内にとどめて80%の最終追徴税を回避できる場合に限り、超過分を労働関連費用制度(WKR)の裁量枠に充当して非課税化することも可能です。
オランダの賃金税規則において公共交通機関の費用はどのように精算されますか?
公共交通機関の費用は、実際の乗車券の領収書に基づき、特定非課税枠を利用して100%非課税で精算できます。また、NS-Business Cardなどの法人向け交通カードを現物支給することも可能です。雇用主が交通カードを提供または精算する場合、従業員が有効期間中に通勤または業務移動で少なくとも1回利用していれば全額が非課税となります。
通勤手当は30%ルーリング(30%特例)の適用資格に影響しますか?
非課税の通勤手当は30%ルーリングとは完全に別個に扱われ、法定の課税給与要件の判定額に含めることはできません。2026年の基準では、一般の採用者で48,013ユーロ、修士号を持つ30歳未満の採用者で36,497ユーロの課税給与を満たす必要があります。交通手当を誤って課税対象給与として処理すると、これらの基準額を割り込み、30%ルーリングの認定が取り消されるリスクがあります。
雇用代行(EOR)はオランダ国内のリモートワーカーの交通費精算をどのように管理しますか?
雇用代行業者(EOR)は登録上の法的雇用主として機能し、適法な経費処理および毎月の税務申告をオランダ全国で代行します。EORは移動ログの確認、128日ルールの適用、適切なWKR区分の管理を行います。承認されたすべての交通費手当は、基本給、年金拠出金、休暇手当とともに単一の明確な月次請求書に統合されます。
著者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。雇用契約、賃金税および社会保険の申告、休暇手当、年金、病気休職、CAOコンプライアンスなど、オランダにおける雇用代行(EOR)および給与計算サービスを統括しており、最短48時間でのオンボーディングを実現しています。
よくあるご質問
オランダの労働法には、雇用主に通勤手当の支給を義務付ける一般的な法定条項はありません。適用される労働協約(CAO)、個別の雇用契約、または就業規則に義務付けられていない限り、通勤手当の支給は雇用主の任意です。ただし、業界にCAOが適用されている場合、特定の手当の支給が法的な義務となるケースが多く見られます。
2026年の法定非課税上限は1kmあたり0.25ユーロです。この単価は、通常の通勤と業務出張の双方において、自家用車、バイク、自転車、原付、徒歩など、私的交通手段全般に一律で適用されます。この法定上限以内の支給額であれば、オランダの賃金税および社会保険料の源泉徴収が完全に免除されます。
214日ルールとは、日々の個別の移動を記録することなく、雇用主が毎月定額の通勤手当を支給できるようにする税法上の特例です。標準的なフルタイム勤務の場合、従業員が固定の勤務場所に年間128日以上通勤していれば、年間214日分として計算された定額手当を満額受給できます。パートタイムやハイブリッド勤務の場合は、これらの日数が按分して適用されます。
オランダ税法では、同一の暦日に対して非課税の通勤手当と非課税の在宅勤務手当を重複して受給することは禁じられています。従業員が1日の中で自宅勤務と出社を分担した場合、雇用主はいずれか一方の特定非課税のみを選択して適用しなければなりません。唯一の例外は、自宅勤務をした日に顧客訪問などの業務出張を別途行った場合です。
法定の1kmあたり0.25ユーロの上限を超えて支給された金額は、原則として通常の課税対象給与として扱われます。超過額には通常の賃金税および社会保険料が課されます。代替案として、年間枠内にとどめて80%の最終追徴税を回避できる場合に限り、超過分を労働関連費用制度(WKR)の裁量枠に充当して非課税化することも可能です。
公共交通機関の費用は、実際の乗車券の領収書に基づき、特定非課税枠を利用して100%非課税で精算できます。また、NS-Business Cardなどの法人向け交通カードを現物支給することも可能です。雇用主が交通カードを提供または精算する場合、従業員が有効期間中に通勤または業務移動で少なくとも1回利用していれば全額が非課税となります。
非課税の通勤手当は30%ルーリングとは完全に別個に扱われ、法定の課税給与要件の判定額に含めることはできません。2026年の基準では、一般の採用者で48,013ユーロ、修士号を持つ30歳未満の採用者で36,497ユーロの課税給与を満たす必要があります。交通手当を誤って課税対象給与として処理すると、これらの基準額を割り込み、30%ルーリングの認定が取り消されるリスクがあります。
雇用代行業者(EOR)は登録上の法的雇用主として機能し、適法な経費処理および毎月の税務申告をオランダ全国で代行します。EORは移動ログの確認、128日ルールの適用、適切なWKR区分の管理を行います。承認されたすべての交通費手当は、基本給、年金拠出金、休暇手当とともに単一の明確な月次請求書に統合されます。