Subsidio de viaje en los Países Bajos: Guía del empleador para 2026
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
Un paso administrativo en falso en su política de movilidad no solo frustra a los empleados; puede desencadenar una fuerte penalización fiscal final del 80% por parte de la Belastingdienst en virtud del Régimen de Costes Relacionados con el Trabajo (WKR por sus siglas en neerlandés). Equilibrar la tarifa legal de 0,25 EUR por kilómetro exenta de impuestos con umbrales híbridos proporcionales como la regla de los 128 días crea una fricción constante para los equipos en crecimiento. Es probable que se enfrente a la carga administrativa de cotejar los modos de tránsito, los convenios colectivos y las estrictas prohibiciones de reclamar estipendios por teletrabajo en los días de viaje. Esta guía del empleador sobre subsidios de viaje en los Países Bajos le proporciona la claridad operativa que necesita para eliminar las conjeturas en la gestión de nóminas en 2026.
Descubrirá los límites legales exactos para vehículos personales, cómo aprovechar las tarjetas de transporte público 100% exentas de impuestos y la fórmula para calcular los subsidios mensuales fijos sin necesidad de registrar recibos diarios. También exploraremos cómo automatizar el cumplimiento, ya sea que gestione la presentación de impuestos sobre salarios holandeses internamente o utilice un Employer of Record (EOR) para manejar las responsabilidades laborales. A continuación, le presentamos su hoja de ruta completa para un programa de movilidad fluido y a prueba de auditorías.
Puntos clave
- Domine el límite legal exento de impuestos de 0,25 EUR por kilómetro en las opciones de tránsito personal con esta guía del empleador sobre el subsidio de viaje en los Países Bajos.
- Aproveche las exenciones fiscales específicas para pases de transporte público y tarjetas de movilidad corporativas para eliminar la conciliación diaria de billetes.
- Aplique con precisión la norma de los 214 días y el umbral proporcional de los 128 días para proporcionar subsidios de desplazamiento mensuales fijos para el personal híbrido.
- Proteja su nómina de un gravamen fiscal final WKR del 80% manteniendo registros de ruta conformes durante el periodo de auditoría obligatorio de siete años.
- Determine si gestionar el cumplimiento del impuesto sobre salarios internamente o contratar a un Employer of Record para eliminar los gastos administrativos locales.
Comprensión de las normas holandesas sobre subsidios de viaje y límites exentos de impuestos
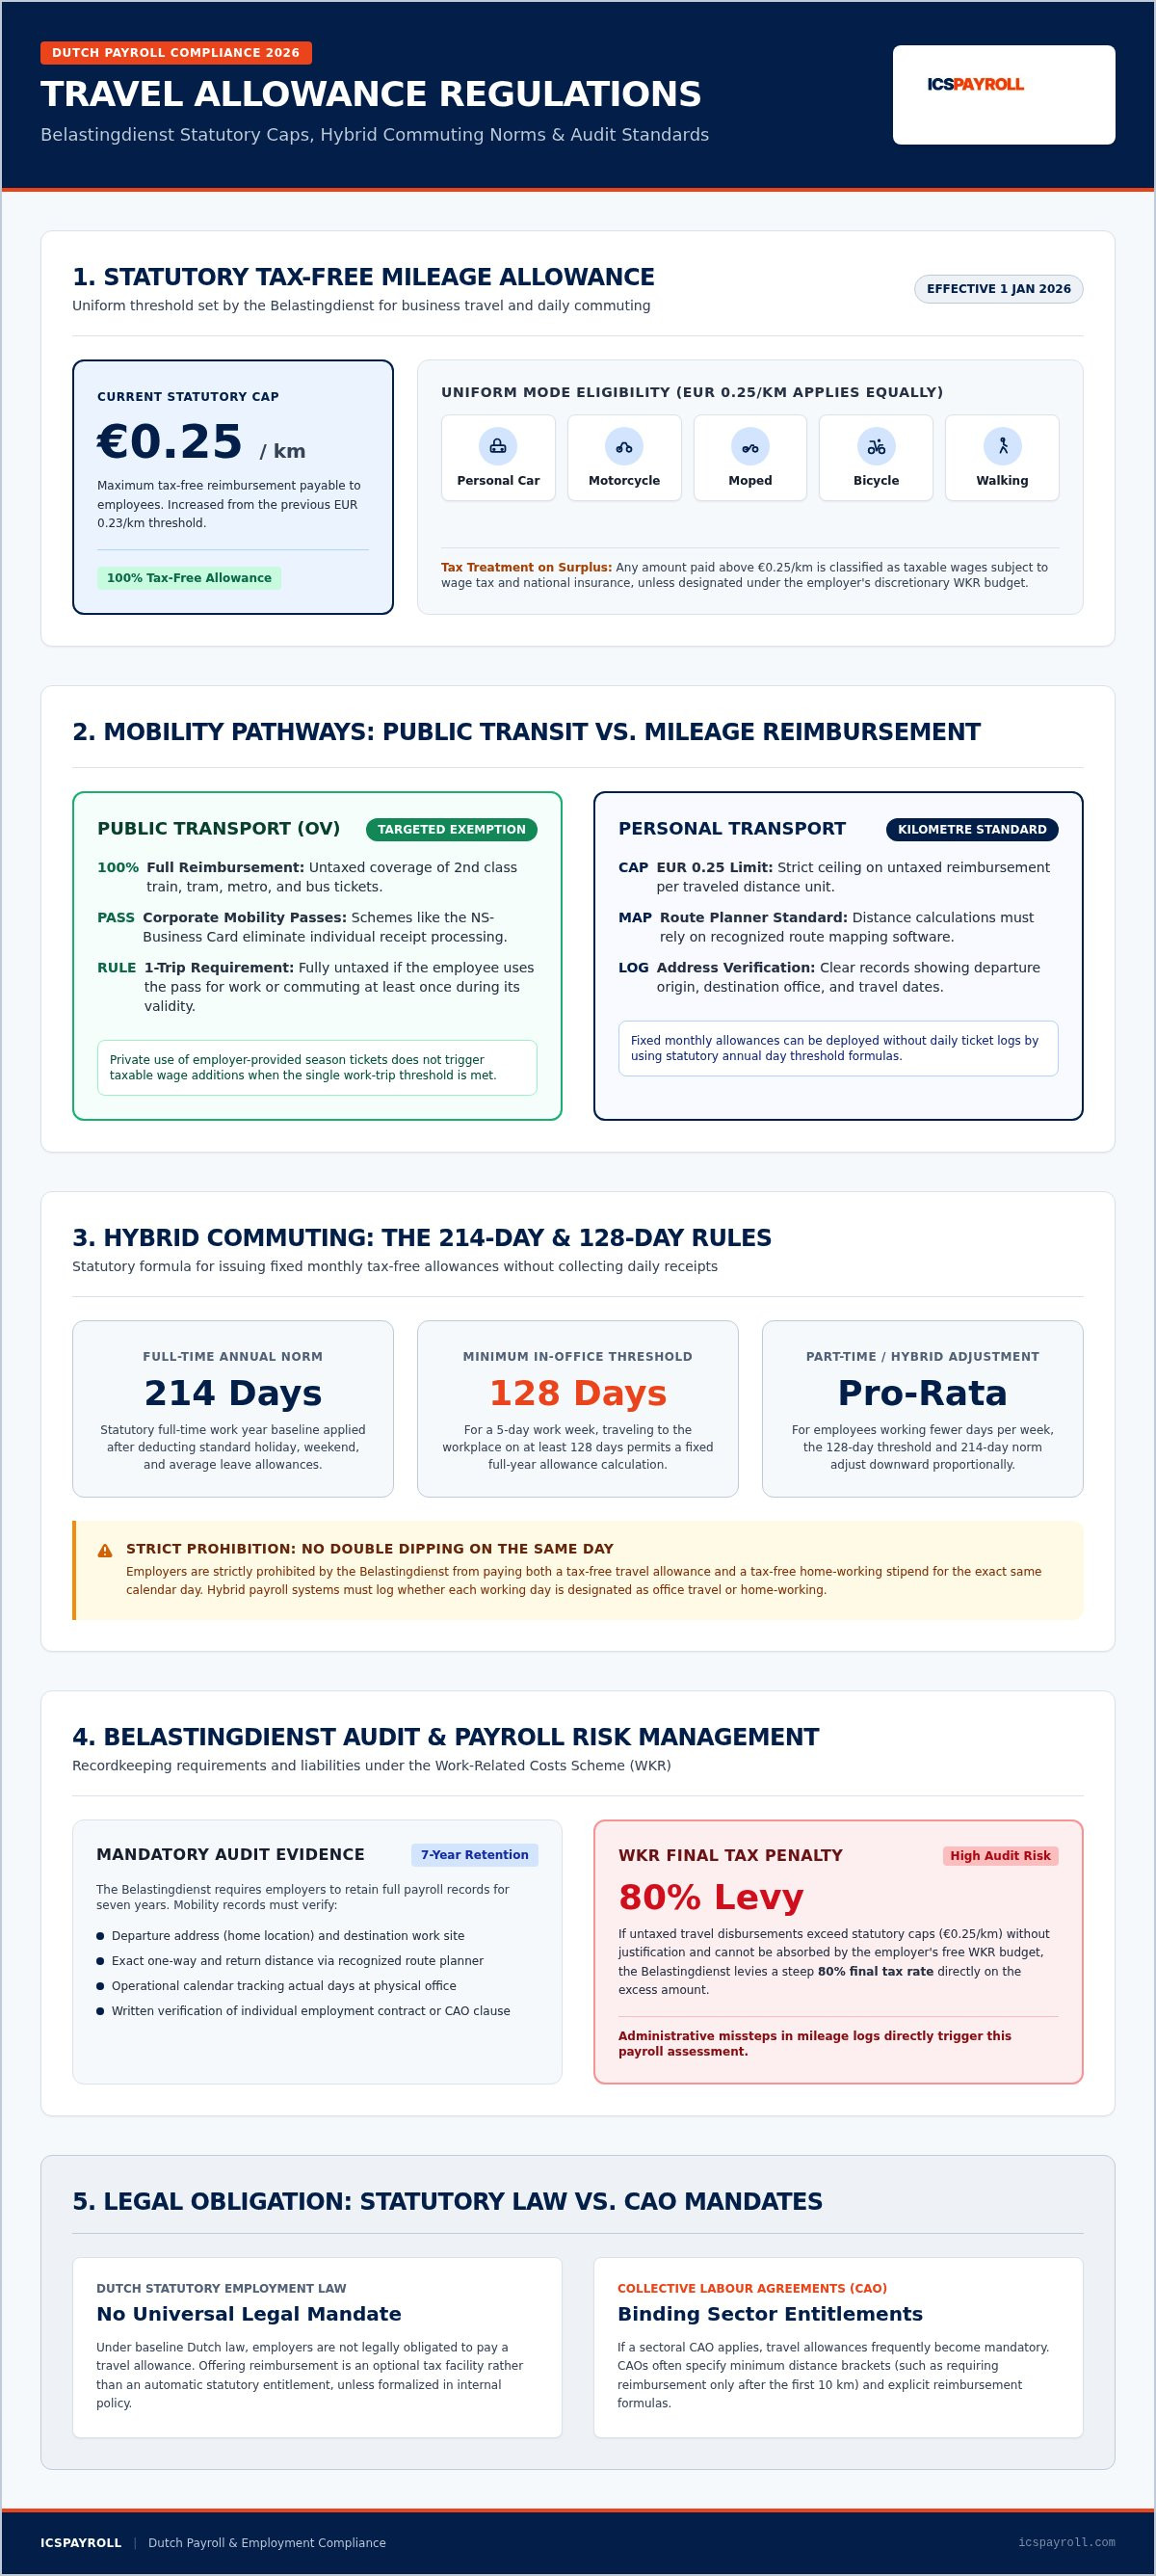
Un subsidio de viaje holandés (reiskostenvergoeding) es un reembolso no gravado proporcionado por un empleador para cubrir los costes incurridos por los empleados durante el tránsito relacionado con el trabajo. La autoridad fiscal holandesa (Belastingdienst) establece límites legales estrictos sobre las cantidades no gravadas. A partir del 1 de enero de 2026, la tarifa legal exenta de impuestos por kilómetro aumentó de 0,23 EUR a 0,25 EUR por kilómetro. Este cambio de política, codificado en la legislación fiscal parlamentaria, se aplica por igual tanto a los desplazamientos diarios entre el hogar y el trabajo como a los viajes de negocios operativos. Dado que los estipendios pagados por el empleador interactúan directamente con las normas nacionales sobre Impuestos en los Países Bajos, los departamentos de nóminas deben clasificar estos gastos correctamente para proteger la compensación neta de las retenciones arbitrarias del impuesto sobre salarios.
Según la legislación laboral holandesa, los empleadores no tienen una obligación legal universal de pagar un subsidio de viaje. Ofrecer un reembolso por kilometraje es un subsidio opcional exento de impuestos, en lugar de un mandato legal básico. Las obligaciones surgen únicamente a través de contratos de trabajo individuales, políticas de la empresa o acuerdos colectivos vinculantes. Al establecer estructuras internas conformes, esta guía del empleador sobre el subsidio de viaje en los Países Bajos ofrece los criterios operativos necesarios para alinear la política corporativa con los códigos fiscales holandeses.
Límites legales exentos de impuestos y modos de viaje elegibles
El umbral de 0,25 EUR por kilómetro se aplica uniformemente independientemente de cómo viaje su empleado. Cubre vehículos motorizados personales, motocicletas, ciclomotores, bicicletas y caminar. Para defender estos desembolsos contra una auditoría de la Belastingdienst, los empleadores deben mantener registros claros que demuestren:
- La ubicación física de partida y la dirección de destino del trabajo.
- La distancia exacta calculada mediante un planificador de rutas reconocido.
- La frecuencia de las fechas de viaje alineadas con los registros operativos.
Cualquier reembolso desembolsado por encima del umbral de 0,25 EUR se clasifica automáticamente como salario imponible regular. Ese excedente atrae retenciones de impuestos sobre salarios y del seguro nacional, a menos que lo asigne a su presupuesto de nómina discrecional.
Reembolso obligatorio versus discrecional bajo la ley holandesa
Si su empresa no está sujeta a un Convenio Colectivo (CAO), mantiene una flexibilidad contractual completa. Puede decidir si ofrece un subsidio de viaje, determinar los tramos de distancia elegibles o establecer tarifas por debajo del límite de 0,25 EUR. Sin embargo, si un CAO sectorial se aplica a su industria, los subsidios de viaje con frecuencia se convierten en un derecho obligatorio del empleado.
Muchos CAO de la industria obligan a establecer calendarios de reembolso explícitos, como pagos fijos por kilómetro a partir de un desplazamiento mínimo de 10 kilómetros. Al redactar acuerdos de empleo, las organizaciones internacionales deben equilibrar sus paquetes de beneficios estándar con los mandatos locales de los CAO. Seguir esta guía del empleador sobre el subsidio de viaje en los Países Bajos garantiza que sus contratos de trabajo sigan siendo legalmente exigibles, al tiempo que maximiza las exenciones fiscales disponibles.
Opciones de reembolso: transporte público, vehículos personales y el WKR
La legislación fiscal holandesa ofrece dos vías principales para reembolsar los costes de desplazamiento: el reembolso de los gastos reales de transporte público o la emisión de un subsidio por kilómetro. Si bien el tránsito en vehículo personal está limitado a la tarifa no gravada de 0,25 EUR por kilómetro, el transporte público ofrece claras ventajas fiscales. La elección del mecanismo adecuado depende de la distribución de su fuerza laboral, los hábitos de movilidad y la configuración de la nómina. Comprender estos mecanismos a través de esta guía del empleador sobre el subsidio de viaje en los Países Bajos ayuda a los empleadores a optimizar la eficiencia fiscal sin complicar los informes mensuales.
Mecánica de reembolso total del transporte público
Los empleadores pueden reembolsar el 100% de las tarifas de tren, tranvía, metro y autobús de segunda clase totalmente libres de impuestos bajo una exención específica (gerichte vrijstelling). Puede reembolsar viajes individuales basándose en los recibos de billetes presentados o proporcionar directamente tarjetas de suscripción. Como se describe en las directrices oficiales holandesas sobre el subsidio de viaje, las soluciones de movilidad corporativa como la NS-Business Card reducen significativamente la fricción administrativa.
Según las normas fiscales holandesas, un pase de transporte público proporcionado por el empleador está totalmente exento del impuesto sobre salarios siempre que el empleado lo utilice para viajes relacionados con el trabajo o para desplazarse al menos una vez durante su período de validez. No es necesario realizar un seguimiento de la proporción exacta de viajes privados frente a viajes de negocios. Esta exención elimina por completo la auditoría de recibos individuales, lo que convierte los pases de movilidad en la opción preferida para los que se desplazan regularmente a la oficina.
Gestión de subsidios por encima del límite legal a través del WKR
Los empleadores suelen ofrecer reembolsos superiores a 0,25 EUR por kilómetro para seguir siendo competitivos. Cualquier pago que exceda el límite legal se convierte, por defecto, en ingresos salariales regulares imponibles. Ese excedente requiere deducciones obligatorias por impuestos sobre salarios y cotizaciones a la seguridad social.
Alternativamente, puede designar el excedente del reembolso por kilometraje como un beneficio no gravado en virtud del Régimen de Costes Relacionados con el Trabajo (werkkostenregeling o WKR). Los empleadores utilizan el margen discrecional del WKR (vrije ruimte), que permite subsidios exentos de impuestos de hasta el 2,00% de los primeros 400.000 EUR de la masa salarial imponible, y el 1,18% del saldo restante. Si su empresa excede este umbral discrecional durante el año fiscal, deberá pagar un gravamen fiscal final del 80% (eindheffing) sobre el importe excedente.
Debido a que las penalizaciones fiscales inesperadas del WKR impactan severamente los presupuestos operativos, un seguimiento preciso de los gastos es innegociable. Asociarse con un proveedor especializado para la administración de nóminas holandesas garantiza que sus subsidios excedentes se clasifiquen correctamente, protegiendo a su empresa de responsabilidades fiscales repentinas al final del año.
Cálculo de subsidios de desplazamiento para personal híbrido y a tiempo completo
La gestión de las reclamaciones de kilometraje diarias genera una sobrecarga administrativa excesiva para las operaciones en crecimiento. Para reducir esta carga, la Belastingdienst permite a los empleadores emitir un reembolso mensual fijo sin requerir que el personal registre los viajes diarios. Comprender cómo funcionan estos cálculos bajo los modernos horarios híbridos es un componente crítico de cualquier guía del empleador sobre el subsidio de viaje en los Países Bajos.
La regla de los 214 días y la fórmula del subsidio de desplazamiento fijo
El cálculo estándar holandés asume que un empleado a tiempo completo trabaja 214 días por año natural, teniendo en cuenta fines de semana, días festivos y vacaciones estándar. Según la regla legal de los 128 días, un empleado que se desplaza a un lugar de trabajo fijo al menos 128 días al año califica para el subsidio completo exento de impuestos de 214 días. Un lugar de trabajo fijo se define como cualquier dirección física visitada al menos 40 días al año natural.
Para determinar el desembolso mensual fijo, aplique esta fórmula legal:
- Fórmula: (Kilómetros totales de ida y vuelta diarios x 214 días x 0,25 EUR) / 12 meses
Para el personal híbrido y a tiempo parcial, calcule los requisitos mínimos de viaje y los días de subsidio de forma proporcional:
- 4 días a la semana: Desplazarse al menos 103 días para recibir un subsidio basado en 171,2 días.
- 3 días a la semana: Desplazarse al menos 77 días para recibir un subsidio basado en 128,4 días.
- 2 días a la semana: Desplazarse al menos 52 días para recibir un subsidio basado en 85,6 días.
- 1 día a la semana: Desplazarse al menos 26 días para recibir un subsidio basado en 42,8 días.
Los empleadores deben realizar una auditoría anual antes de cerrar la nómina de diciembre. Si una enfermedad prolongada o patrones de trabajo alterados hacen que un empleado no cumpla con su umbral de calificación, debe ajustar el reembolso para que coincida con los días reales de desplazamiento.
Gestión de subsidios de viaje junto con el subsidio de teletrabajo
Los acuerdos híbridos requieren una estricta adhesión a la norma legal de concurrencia (samenloop). Para 2026, el subsidio de teletrabajo exento de impuestos es de 2,45 EUR por día de teletrabajo. Según la legislación fiscal holandesa, un empleador no puede conceder tanto un subsidio de desplazamiento no gravado como un subsidio de teletrabajo exento de impuestos para el mismo día natural exacto.
Cuando un empleado divide su día entre su escritorio en casa y la oficina corporativa, los equipos de nóminas deben designar qué única exención se aplica. La única excepción ocurre cuando un empleado trabaja desde casa pero realiza un viaje de negocios externo dedicado para visitar a un cliente. Los subsidios de desplazamiento desembolsados fuera de estos parámetros legales pierden su exención específica bajo el régimen de costes relacionados con el trabajo (WKR) y atraen gravámenes del empleador. Formalice los horarios híbridos acordados en los contratos de trabajo escritos para establecer pistas de auditoría verificables.
Administración de nóminas y requisitos de auditoría de la Belastingdienst
Todo reembolso de viaje no gravado emitido al personal debe procesarse con precisión a través de la declaración periódica del impuesto sobre salarios holandés (loonaangifte). La legislación fiscal holandesa dicta que la loonaangifte debe presentarse antes del último día natural del mes siguiente al período salarial. Los pagos de viaje no gravados se informan bajo códigos de exención específicos en lugar de salarios brutos generales. Operar dentro de esta guía del empleador sobre el subsidio de viaje en los Países Bajos salvaguarda a su empresa de evaluaciones retroactivas, sanciones por intereses y correcciones de nómina durante las revisiones fiscales formales.
Registros de nómina requeridos y auditoría de direcciones
Para defender los reembolsos de kilometraje no gravados contra las auditorías de la Belastingdienst, los empleadores deben conservar pruebas verificables de las distancias de desplazamiento. Los inspectores fiscales comprueban si las reclamaciones de distancia coinciden con las realidades físicas. Debe mantener un archivo de auditoría administrativa que contenga:
- Cálculos de rutas estandarizados, generados a través de una herramienta establecida como el planificador de rutas ANWB, que documente la ruta más rápida o estándar entre la dirección residencial del empleado y la oficina.
- Una declaración firmada por el empleado que confirme su horario semanal de desplazamiento, la modalidad de tránsito elegida y su patrón de trabajo habitual.
- Documentación residencial actualizada, que refleje ajustes inmediatos en el calendario de nóminas cada vez que un empleado se traslade o cambie entre rutinas de oficina y de casa.
Bajo la obligación legal de retención de datos holandesa (fiscale bewaarplicht), su organización debe mantener estos registros, junto con los comprobantes de gastos y los recibos de billetes, durante al menos siete años.
Interacción con la regla del 30% y la declaración del impuesto sobre salarios
Administrar los reembolsos de viaje para talentos internacionales requiere una precisión adicional al aplicar la regla del 30% (30% ruling). Para 2026, el umbral salarial mínimo imponible es de 48.013 EUR para empleados estándar, y de 36.497 EUR para empleados menores de 30 años con un máster elegible. Estos puntos de referencia legales representan el salario imponible después de la deducción libre de impuestos. Obtener el máximo beneficio fiscal del 30% requiere un salario bruto aproximado de 68.590 EUR.
Los reembolsos de viaje operan independientemente de la facilidad del 30%. Los subsidios de kilometraje no gravados no reducen la base imponible de su empleado para cumplir con la norma salarial legal, ni pueden incluirse en el cálculo del 30% en sí mismo. Clasificar incorrectamente los gastos de viaje en la nómina corre el riesgo de que los ingresos imponibles del empleado caigan por debajo del umbral salarial legal, lo que invalida retroactivamente la decisión del 30%. Consulte nuestra guía de administración de nóminas holandesas para gestionar estas declaraciones de impuestos sobre salarios interconectadas sin errores administrativos.
La gestión de complejas declaraciones de impuestos sobre salarios y reglas de gastos no debería ralentizar sus operaciones holandesas. Contáctenos hoy para solicitar una propuesta de nómina personalizada y asegurar el cumplimiento total del impuesto sobre salarios en su fuerza laboral en los Países Bajos.
Implementación conforme de los beneficios de viaje holandeses con un Employer of Record
Administrar los subsidios de viaje locales sin una entidad holandesa incorporada expone a las empresas extranjeras a graves fricciones operativas. Las empresas extranjeras carecen de acceso directo a los portales digitales de la Belastingdienst, lo que dificulta la gestión de las retenciones locales del impuesto sobre salarios y las declaraciones de gastos específicos. Operar a través de esta guía del empleador sobre el subsidio de viaje en los Países Bajos destaca una alternativa eficiente: utilizar un Employer of Record (EOR) dedicado para asumir todas las responsabilidades legales de empleo y cumplimiento fiscal.
Eliminación de la exposición al cumplimiento y la sobrecarga de la entidad
La incorporación de una BV holandesa requiere aproximadamente 2.000 EUR en gastos iniciales de establecimiento, junto con costes anuales continuos de contabilidad y presentación de documentos legales que suelen oscilar entre 3.000 y 8.000 EUR. Para las organizaciones que contratan a un pequeño equipo o prueban el mercado holandés, estos gastos generales corporativos fijos rara vez se justifican. Contratar a un EOR evita por completo la formación corporativa, al tiempo que garantiza el cumplimiento inmediato.
Un EOR profesional actúa como el empleador legal registrado de su fuerza laboral holandesa. El EOR asume la plena responsabilidad legal de las retenciones del impuesto sobre salarios, la correcta aplicación de la regla de los 214 días y el estricto cumplimiento del Régimen de Costes Relacionados con el Trabajo (WKR). Esto protege a su empresa contra sanciones por clasificación errónea de las autoridades fiscales y las agencias de seguros de empleados (UWV). Explore nuestra guía sobre Employer of Record en los Países Bajos para evaluar cómo este marco legal protege las operaciones internacionales.
Nómina optimizada y precios de factor transparentes
Coordinar múltiples flujos de beneficios internamente a menudo dificulta a los equipos financieros internacionales. Un EOR unifica los complejos costes laborales locales en un modelo predecible. ICSPayroll consolida las operaciones mensuales bajo un único factor de nómina transparente, que incluye:
- Reclamaciones de kilometraje no gravadas y subsidios de transporte público procesados mediante flujos de trabajo de gastos conformes.
- El subsidio de vacaciones legal obligatorio del 8% acumulado sobre los salarios brutos.
- Contribuciones estándar del empleador a la pensión (típicamente 15,2%) junto con las primas de seguridad social y atención médica requeridas.
- Gestión de riesgos de enfermedad y protocolos de reintegración regidos por la legislación laboral holandesa.
Los empleados tienen acceso a portales digitales intuitivos para registrar horarios de viaje, enviar recibos y revisar recibos de nómina mensuales. Cuando se necesita movilidad transfronteriza, la tramitación de la inmigración se organiza a través de nuestro socio con licencia con un procesamiento acelerado en aproximadamente tres semanas. Operando en todo el país, esta estructura garantiza que su equipo cumpla con la normativa desde el primer día. Puede obtener un presupuesto personalizado en 24 horas a través de ICSPayroll para contratar a nivel nacional con total confianza regulatoria.
Optimice su política de movilidad y nóminas holandesas hoy mismo
La gestión de los beneficios de movilidad no debería exponer a su empresa a evaluaciones fiscales inesperadas o a una fuerte fricción administrativa. Aplicar la tarifa legal de 0,25 EUR por kilómetro, realizar un seguimiento de los horarios híbridos proporcionales según la regla de los 128 días y evitar el gravamen final del 80% del WKR requiere una vigilancia continua. El uso de esta guía del empleador sobre el subsidio de viaje en los Países Bajos garantiza que su negocio proteja sus resultados, al tiempo que cumple plenamente con las autoridades fiscales holandesas.
En lugar de gastar recursos internos en la verificación de cálculos de rutas y convenios colectivos, puede centralizar toda su operación de empleo local. ICSPayroll ofrece un cumplimiento holandés integral que cubre la presentación de impuestos sobre salarios, las distribuciones de pensiones y la administración del riesgo de enfermedad bajo un único factor de nómina transparente. Recibirá una factura mensual consolidada que cubrirá todos los costes de empleo y beneficios, junto con un presupuesto personalizado entregado dentro de las 24 horas posteriores a la presentación del empleado.
¿Listo para eliminar la exposición al cumplimiento? Contrate en los Países Bajos con confianza y automatice los reembolsos de viaje conformes con ICSPayroll.
Preguntas frecuentes
¿Está legalmente obligado un empleador a pagar un subsidio de viaje en los Países Bajos?
Ninguna disposición legal en el derecho laboral holandés obliga a un empleador a pagar un subsidio de viaje. Ofrecer reembolsos por desplazamiento sigue siendo discrecional a menos que lo exija un Convenio Colectivo (CAO) aplicable, un contrato de trabajo individual o un manual de empresa vinculante. Cuando un CAO se aplica a su sector, el pago de un reembolso específico a menudo se convierte en un derecho legal obligatorio.
¿Cuál es la tarifa legal de subsidio por kilómetro exenta de impuestos para los empleadores en 2026?
El límite legal exento de impuestos es de 0,25 EUR por kilómetro para 2026. Esta tarifa se aplica uniformemente a coches personales, motocicletas, bicicletas, ciclomotores y caminatas, tanto para los desplazamientos regulares como para los viajes de negocios. Esta guía del empleador sobre el subsidio de viaje en los Países Bajos confirma que los reembolsos hasta este límite legal permanecen completamente exentos de los impuestos sobre salarios holandeses y las retenciones del seguro nacional.
¿Cómo funciona la regla de los 214 días para los subsidios fijos de desplazamiento?
La regla de los 214 días permite a los empleadores desembolsar un reembolso de viaje mensual fijo sin necesidad de registrar los viajes diarios individuales. Bajo los horarios estándar a tiempo completo, los empleados que viajan a un lugar de trabajo fijo al menos 128 días al año natural califican para un reembolso fijo calculado sobre 214 días. Para acuerdos a tiempo parcial o híbridos, ambos umbrales de días se aplican de forma proporcional.
¿Puede un empleado reclamar tanto un subsidio de viaje como un subsidio de teletrabajo el mismo día?
La legislación fiscal holandesa prohíbe el pago de un subsidio de desplazamiento exento de impuestos y un subsidio de teletrabajo exento de impuestos para el mismo día natural exacto. Los empleadores deben elegir qué exención específica aplicar si un trabajador divide sus horas entre el hogar y la oficina. La única excepción ocurre cuando un empleado trabaja desde casa pero realiza un viaje de negocios externo para visitar a un cliente.
¿Qué sucede si un empleador reembolsa más del límite de kilómetros exentos de impuestos?
Cualquier reembolso desembolsado por encima del límite legal de 0,25 EUR por kilómetro se considera, por defecto, salario bruto imponible. La cantidad excedente genera deducciones estándar de impuestos sobre salarios y primas de seguridad social. Alternativamente, los empleadores pueden asignar el excedente a su margen discrecional del Régimen de Costes Relacionados con el Trabajo (WKR), siempre que las asignaciones totales se mantengan dentro del umbral anual disponible para evitar el gravamen fiscal final del 80%.
¿Cómo se reembolsan los gastos de transporte público según las normas del impuesto sobre salarios holandés?
Los gastos de transporte público pueden reembolsarse al 100% libres de impuestos bajo una exención específica del impuesto sobre salarios basada en los recibos de billetes reales. Alternativamente, los empleadores pueden proporcionar suscripciones de movilidad corporativas, como la NS-Business Card. Cuando un empleador proporciona o reembolsa una tarjeta de transporte, esta permanece totalmente exenta de impuestos siempre que el trabajador la utilice para el tránsito laboral o los desplazamientos al menos una vez.
¿El subsidio de viaje afecta la elegibilidad de un empleado para la regla del 30%?
Los subsidios de viaje no gravados operan por separado de la regla del 30% y no pueden contarse para los criterios de salario imponible legal. Para 2026, los contratados extranjeros deben cumplir el umbral salarial imponible de 48.013 EUR, o 36.497 EUR para el personal menor de 30 años con un máster. Clasificar incorrectamente los reembolsos de viaje corre el riesgo de reducir la compensación imponible por debajo de estos mínimos, poniendo en peligro la decisión fiscal del 30% del empleado.
¿Cómo gestiona un Employer of Record los reembolsos de viaje para trabajadores remotos en los Países Bajos?
Un Employer of Record (EOR) actúa como el empleador legal registrado, administrando el procesamiento de gastos conforme y las declaraciones fiscales mensuales a nivel nacional. Esta guía del empleador sobre el subsidio de viaje en los Países Bajos destaca cómo un EOR valida los registros de viaje, aplica los umbrales de 128 días y las clasificaciones adecuadas del WKR. Todos los reembolsos de viaje aprobados se consolidan junto con los salarios, las contribuciones a la pensión y la paga de vacaciones en una única factura mensual transparente.
Artículo de
Joost Hubregtse
Joost Hubregtse es Director de ICS Staffing & Payroll B.V., la subsidiaria de Intercompany Solutions, propiedad total, detrás de ICS Payroll. Es responsable de los servicios de Employer of Record y nómina holandesa: contratos de trabajo, presentación de impuestos sobre salarios y seguridad social, subsidio de vacaciones, pensión, baja por enfermedad y cumplimiento de CAO, con la incorporación posible en 48 horas.
Preguntas frecuentes
Ninguna disposición legal en el derecho laboral holandés obliga a un empleador a pagar un subsidio de viaje. Ofrecer reembolsos por desplazamiento sigue siendo discrecional a menos que lo exija un Convenio Colectivo (CAO) aplicable, un contrato de trabajo individual o un manual de empresa vinculante. Cuando un CAO se aplica a su sector, el pago de un reembolso específico a menudo se convierte en un derecho legal obligatorio.
El límite legal exento de impuestos es de 0,25 EUR por kilómetro para 2026. Esta tarifa se aplica uniformemente a coches personales, motocicletas, bicicletas, ciclomotores y caminatas, tanto para los desplazamientos regulares como para los viajes de negocios. Esta guía del empleador sobre el subsidio de viaje en los Países Bajos confirma que los reembolsos hasta este límite legal permanecen completamente exentos de los impuestos sobre salarios holandeses y las retenciones del seguro nacional.
La regla de los 214 días permite a los empleadores desembolsar un reembolso de viaje mensual fijo sin necesidad de registrar los viajes diarios individuales. Bajo los horarios estándar a tiempo completo, los empleados que viajan a un lugar de trabajo fijo al menos 128 días al año natural califican para un reembolso fijo calculado sobre 214 días. Para acuerdos a tiempo parcial o híbridos, ambos umbrales de días se aplican de forma proporcional.
La legislación fiscal holandesa prohíbe el pago de un subsidio de desplazamiento exento de impuestos y un subsidio de teletrabajo exento de impuestos para el mismo día natural exacto. Los empleadores deben elegir qué exención específica aplicar si un trabajador divide sus horas entre el hogar y la oficina. La única excepción ocurre cuando un empleado trabaja desde casa pero realiza un viaje de negocios externo para visitar a un cliente.
Cualquier reembolso desembolsado por encima del límite legal de 0,25 EUR por kilómetro se considera, por defecto, salario bruto imponible. La cantidad excedente genera deducciones estándar de impuestos sobre salarios y primas de seguridad social. Alternativamente, los empleadores pueden asignar el excedente a su margen discrecional del Régimen de Costes Relacionados con el Trabajo (WKR), siempre que las asignaciones totales se mantengan dentro del umbral anual disponible para evitar el gravamen fiscal final del 80%.
Los gastos de transporte público pueden reembolsarse al 100% libres de impuestos bajo una exención específica del impuesto sobre salarios basada en los recibos de billetes reales. Alternativamente, los empleadores pueden proporcionar suscripciones de movilidad corporativas, como la NS-Business Card. Cuando un empleador proporciona o reembolsa una tarjeta de transporte, esta permanece totalmente exenta de impuestos siempre que el trabajador la utilice para el tránsito laboral o los desplazamientos al menos una vez.
Los subsidios de viaje no gravados operan por separado de la regla del 30% y no pueden contarse para los criterios de salario imponible legal. Para 2026, los contratados extranjeros deben cumplir el umbral salarial imponible de 48.013 EUR, o 36.497 EUR para el personal menor de 30 años con un máster. Clasificar incorrectamente los reembolsos de viaje corre el riesgo de reducir la compensación imponible por debajo de estos mínimos, poniendo en peligro la decisión fiscal del 30% del empleado.
Un Employer of Record (EOR) actúa como el empleador legal registrado, administrando el procesamiento de gastos conforme y las declaraciones fiscales mensuales a nivel nacional. Esta guía del empleador sobre el subsidio de viaje en los Países Bajos destaca cómo un EOR valida los registros de viaje, aplica los umbrales de 128 días y las clasificaciones adecuadas del WKR. Todos los reembolsos de viaje aprobados se consolidan junto con los salarios, las contribuciones a la pensión y la paga de vacaciones en una única factura mensual transparente.