Reisekostenvergütung in den Niederlanden: Leitfaden für Arbeitgeber für 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Ein administrativer Fehltritt in Ihrer Mobilitätsrichtlinie frustriert nicht nur die Mitarbeiter; er kann eine hohe 80%ige Endsteuerstrafe des Belastingdienst im Rahmen der Werkkostenregeling (WKR) auslösen. Das Abwägen des gesetzlichen steuerfreien Satzes von 0,25 EUR pro Kilometer gegen proportionale Hybridschwellen wie die 128-Tage-Regel erzeugt ständige Reibung für wachsende Teams. Sie haben wahrscheinlich mit dem administrativen Aufwand zu kämpfen, Transportmittel, Tarifverträge und strenge Verbote der Geltendmachung von Homeoffice-Zuschüssen an Reisetagen abzugleichen. Dieser Leitfaden zur Reisekostenvergütung für Arbeitgeber in den Niederlanden bietet die betriebliche Klarheit, die Sie benötigen, um das Rätselraten bei der Lohnabrechnung im Jahr 2026 zu eliminieren.
Sie erfahren die genauen gesetzlichen Obergrenzen für private Fahrzeuge, wie Sie 100% steuerfreie öffentliche Verkehrskarten nutzen können und die Formel zur Berechnung fester monatlicher Pauschalen ohne tägliche Quittierungsbelege. Wir werden auch untersuchen, wie die Compliance automatisiert werden kann, unabhängig davon, ob Sie die niederländischen Lohnsteuererklärungen intern verwalten oder einen Employer of Record (EOR) einsetzen, um die Arbeitsverpflichtungen zu übernehmen. Nachfolgend finden Sie Ihren vollständigen Fahrplan für ein nahtloses, prüfungssicheres Mobilitätsprogramm.
Wichtigste Erkenntnisse
- Meistern Sie die gesetzliche steuerfreie Obergrenze von 0,25 EUR pro Kilometer für persönliche Transportoptionen mit diesem Leitfaden zur Reisekostenvergütung für Arbeitgeber in den Niederlanden.
- Nutzen Sie gezielte Steuerbefreiungen für öffentliche Verkehrsmittel und Firmenmobilitätskarten, um die tägliche Ticketerfassung zu eliminieren.
- Wenden Sie die 214-Tage-Norm und die proportionale 128-Tage-Schwelle genau an, um feste monatliche Pendlerpauschalen für hybride Mitarbeiter zu gewähren.
- Schützen Sie Ihre Lohnabrechnung vor einer 80%igen WKR-Endsteuerabgabe, indem Sie konforme Streckenaufzeichnungen für den obligatorischen siebenjährigen Prüfzeitraum führen.
- Entscheiden Sie, ob Sie die Lohnsteuerkonformität intern verwalten oder einen Employer of Record beauftragen, um den lokalen Verwaltungsaufwand zu reduzieren.
Verständnis der niederländischen Reisekostenvergütungsregeln und steuerfreien Obergrenzen
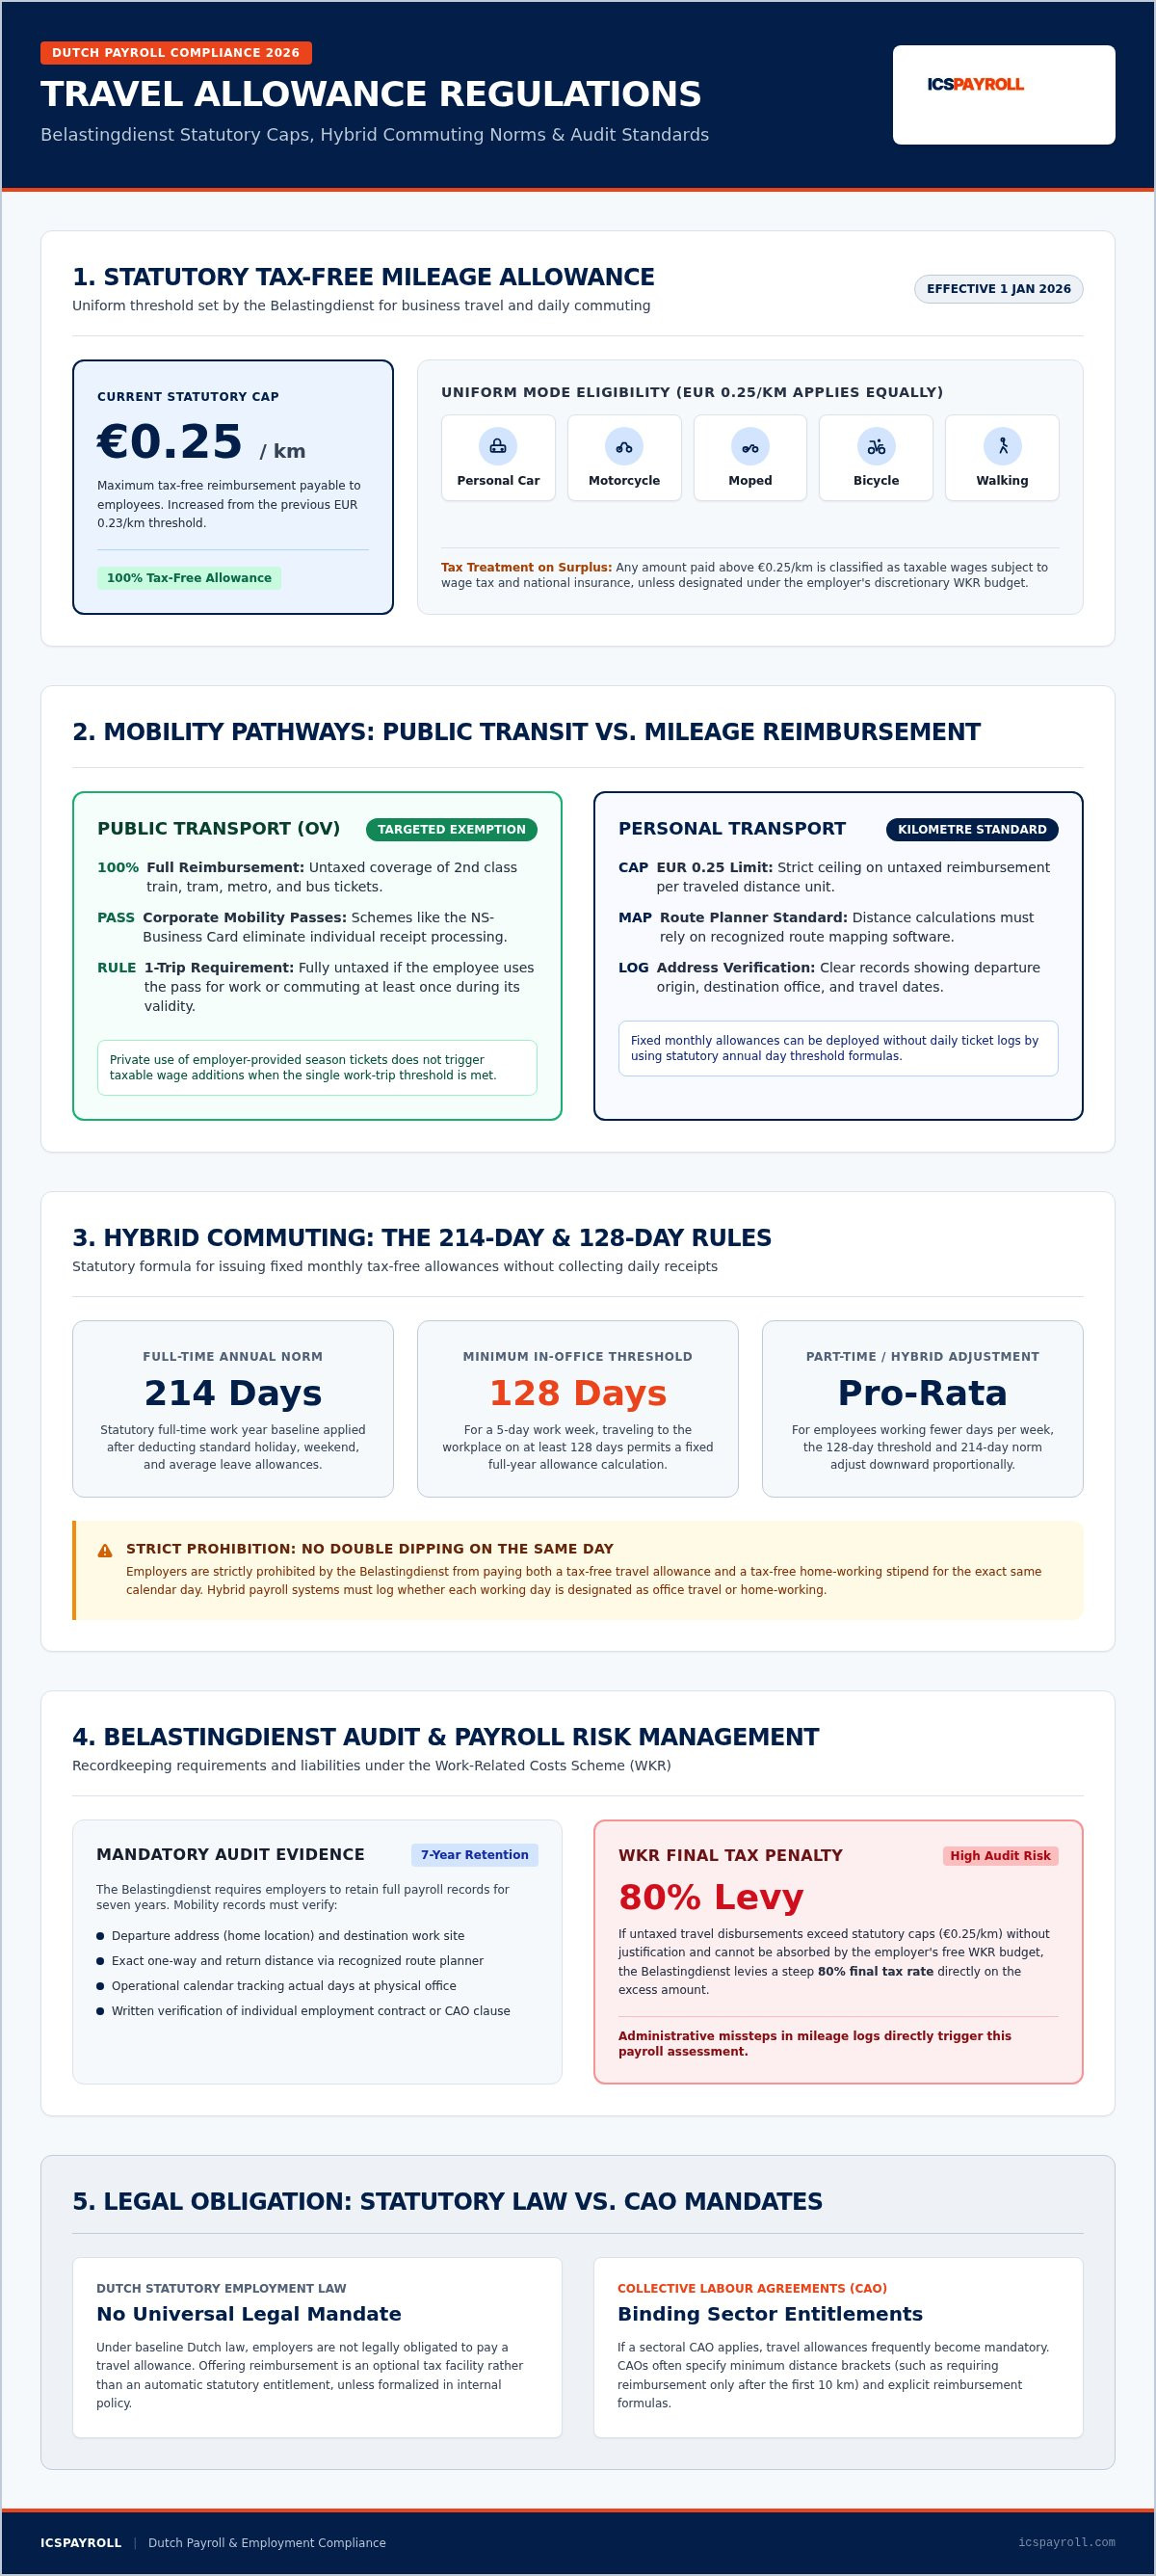
Eine niederländische Reisekostenvergütung (reiskostenvergoeding) ist eine unversteuerte Erstattung, die ein Arbeitgeber zahlt, um Kosten zu decken, die Mitarbeitern bei berufsbedingten Fahrten entstehen. Die niederländische Steuerbehörde (Belastingdienst) setzt strenge gesetzliche Obergrenzen für unversteuerte Beträge fest. Ab dem 1. Januar 2026 erhöhte sich der gesetzliche steuerfreie Kilometersatz von 0,23 EUR auf 0,25 EUR pro Kilometer. Diese politische Änderung, die in der parlamentarischen Steuergesetzgebung verankert ist, gilt gleichermaßen für den täglichen Pendelverkehr zwischen Wohnort und Arbeitsstätte sowie für operative Geschäftsreisen. Da vom Arbeitgeber gezahlte Vergütungen direkt mit nationalen Vorschriften zur Besteuerung in den Niederlanden interagieren, müssen Lohnabrechnungsabteilungen diese Ausgaben korrekt klassifizieren, um die Nettolohnzahlung vor willkürlichen Lohnsteuereinbehaltungen zu schützen.
Nach niederländischem Arbeitsrecht haben Arbeitgeber keine universelle gesetzliche Verpflichtung, eine Reisekostenvergütung zu zahlen. Das Anbieten einer Kilometerpauschale ist eine optionale steuerfreie Leistung und kein gesetzliches Grundmandat. Verpflichtungen entstehen ausschließlich durch individuelle Arbeitsverträge, Unternehmensrichtlinien oder verbindliche Tarifverträge. Bei der Festlegung konformer interner Strukturen bietet dieser Leitfaden zur Reisekostenvergütung für Arbeitgeber in den Niederlanden die operativen Kriterien, die erforderlich sind, um die Unternehmenspolitik mit den niederländischen Steuergesetzen in Einklang zu bringen.
Gesetzliche steuerfreie Grenzen und zulässige Reisemodi
Die Grenze von 0,25 EUR pro Kilometer gilt einheitlich, unabhängig davon, wie Ihr Mitarbeiter reist. Sie deckt private Kraftfahrzeuge, Motorräder, Mopeds, Fahrräder und Fußwege ab. Um diese Auszahlungen gegen eine Prüfung des Belastingdienst zu verteidigen, müssen Arbeitgeber klare Aufzeichnungen führen, die belegen:
- Den physischen Abfahrtsort und die Zieladresse der Arbeit.
- Die genaue Entfernung, berechnet mit einem anerkannten Routenplaner.
- Die Häufigkeit der Reisetage, abgestimmt mit den Betriebsaufzeichnungen.
Jede über die Schwelle von 0,25 EUR hinausgehende Erstattung wird automatisch als regulärer steuerpflichtiger Lohn klassifiziert. Dieser Überschuss zieht Lohnsteuer- und Sozialversicherungsabzüge nach sich, es sei denn, Sie weisen ihn Ihrem Ermessensbudget für die Lohnabrechnung zu.
Obligatorische versus diskretionäre Erstattung nach niederländischem Recht
Wenn Ihr Unternehmen nicht an einen Tarifvertrag (CAO) gebunden ist, behalten Sie die vollständige vertragliche Flexibilität. Sie können entscheiden, ob Sie eine Reisekostenvergütung anbieten, zulässige Entfernungsbereiche festlegen oder Sätze unter der Obergrenze von 0,25 EUR festlegen. Wenn jedoch eine sektorale CAO für Ihre Branche gilt, werden Reisekostenvergütungen häufig zu einem obligatorischen Anspruch des Arbeitnehmers.
Viele branchenweite CAOs schreiben explizite Erstattungsschemata vor, wie z.B. feste Pro-Kilometer-Zahlungen, die nach einem Minimum von 10 Kilometern Pendelstrecke beginnen. Beim Entwurf von Arbeitsverträgen müssen internationale Organisationen ihre Standardleistungspakete mit lokalen CAO-Vorschriften in Einklang bringen. Die Befolgung dieses Leitfadens zur Reisekostenvergütung für Arbeitgeber in den Niederlanden stellt sicher, dass Ihre Arbeitsverträge rechtlich durchsetzbar bleiben und gleichzeitig die verfügbaren Steuerbefreiungen maximiert werden.
Erstattungsoptionen: Öffentliche Verkehrsmittel, Privatfahrzeuge und die WKR
Das niederländische Steuerrecht bietet zwei primäre Wege zur Erstattung von Pendlerkosten: die Rückzahlung tatsächlicher öffentlicher Verkehrskosten oder die Ausgabe einer Kilometerpauschale. Während die Nutzung privater Fahrzeuge auf den unversteuerten Satz von 0,25 EUR pro Kilometer begrenzt ist, bieten öffentliche Verkehrsmittel deutliche Steuervorteile. Die Wahl des richtigen Mechanismus hängt von der Verteilung Ihrer Mitarbeiter, den Mobilitätsgewohnheiten und dem Lohnabrechnungssetup ab. Das Verständnis dieser Mechanismen durch diesen Leitfaden zur Reisekostenvergütung für Arbeitgeber in den Niederlanden hilft Arbeitgebern, die Steuereffizienz zu optimieren, ohne die monatliche Berichterstattung zu komplizieren.
Vollständige Erstattungsmechanismen für öffentliche Verkehrsmittel
Arbeitgeber können 100% der Fahrpreise für Züge, Straßenbahnen, U-Bahnen und Busse der zweiten Klasse vollständig steuerfrei im Rahmen einer gezielten Befreiung (gerichte vrijstelling) erstatten. Sie können einzelne Fahrten auf der Grundlage eingereichter Ticketbelege erstatten oder Abonnementkarten direkt bereitstellen. Wie in den offiziellen niederländischen Reisekostenvergütungsrichtlinien dargelegt, reduzieren Firmenmobilitätslösungen wie die NS-Business Card den Verwaltungsaufwand erheblich.
Nach niederländischen Steuervorschriften ist ein vom Arbeitgeber zur Verfügung gestellter Fahrausweis für öffentliche Verkehrsmittel vollständig von der Lohnsteuer befreit, solange der Mitarbeiter ihn mindestens einmal während seiner Gültigkeitsdauer für berufsbedingte Reisen oder den Pendelverkehr nutzt. Sie müssen den genauen Anteil von Privat- zu Geschäftsreisen nicht verfolgen. Diese Befreiung eliminiert die individuelle Belegprüfung vollständig, was Mobilitätspässe zur bevorzugten Option für regelmäßige Pendler macht.
Handhabung von Leistungen oberhalb der gesetzlichen Grenze über die WKR
Arbeitgeber bieten häufig höhere Erstattungen als 0,25 EUR pro Kilometer an, um wettbewerbsfähig zu bleiben. Jede Zahlung, die die gesetzliche Obergrenze überschreitet, wird standardmäßig zu regulärem, steuerpflichtigem Lohneinkommen. Dieser Überschuss erfordert obligatorische Abzüge für Lohnsteuer und Sozialversicherungsbeiträge.
Alternativ können Sie den überschüssigen Kilometerersatz als unversteuerte Leistung im Rahmen der Werkkostenregeling (werkkostenregeling oder WKR) ausweisen. Arbeitgeber nutzen den Ermessensspielraum der WKR (vrije ruimte), der steuerfreie Zulagen von bis zu 2,00% der ersten 400.000 EUR der steuerpflichtigen Lohnsumme und 1,18% des restlichen Betrags erlaubt. Wenn Ihr Unternehmen diese Ermessensschwelle im Geschäftsjahr überschreitet, müssen Sie eine 80%ige Endsteuerabgabe (eindheffing) auf den überschüssigen Betrag zahlen.
Da unerwartete WKR-Steuerstrafen die Betriebsbudgets stark belasten, ist eine genaue Kostenverfolgung unerlässlich. Die Partnerschaft mit einem spezialisierten Anbieter für die niederländische Lohnabrechnung stellt sicher, dass Ihre Überleistungen ordnungsgemäß kategorisiert werden, wodurch Ihr Unternehmen vor plötzlichen Steuerschulden zum Jahresende geschützt wird.
Berechnung von Pendlerpauschalen für Hybrid- und Vollzeitmitarbeiter
Die Verwaltung täglicher Kilometerforderungen führt zu einem übermäßigen Verwaltungsaufwand für wachsende Betriebe. Um diese Belastung zu reduzieren, erlaubt der Belastingdienst Arbeitgebern, eine feste monatliche Erstattung ohne tägliche Reiseaufzeichnungen durch die Mitarbeiter zu leisten. Das Verständnis, wie diese Berechnungen unter modernen Hybrid-Arbeitszeitmodellen funktionieren, ist ein entscheidender Bestandteil jedes Leitfadens zur Reisekostenvergütung für Arbeitgeber in den Niederlanden.
Die 214-Tage-Regel und die Formel für feste Pendlerpauschalen
Die standardmäßige niederländische Berechnung geht davon aus, dass ein Vollzeitmitarbeiter 214 Tage pro Kalenderjahr arbeitet, unter Berücksichtigung von Wochenenden, Feiertagen und Standardurlaub. Nach der gesetzlichen 128-Tage-Regel qualifiziert sich ein Mitarbeiter, der an mindestens 128 Tagen im Jahr an einen festen Arbeitsplatz pendelt, für die volle 214-Tage-Steuerfreibetrag. Ein fester Arbeitsplatz ist definiert als jede physische Adresse, die an mindestens 40 Tagen pro Kalenderjahr besucht wird.
Um die feste monatliche Auszahlung zu ermitteln, wenden Sie diese gesetzliche Formel an:
- Formel: (Gesamte tägliche Hin- und Rückfahrt-Kilometer x 214 Tage x 0,25 EUR) / 12 Monate
Für Hybrid- und Teilzeitpersonal berechnen Sie die Mindestreiseanforderungen und die Tage der Leistung pro rata:
- 4 Tage pro Woche: Mindestens 103 Tage pendeln, um eine Pauschale basierend auf 171,2 Tagen zu erhalten.
- 3 Tage pro Woche: Mindestens 77 Tage pendeln, um eine Pauschale basierend auf 128,4 Tagen zu erhalten.
- 2 Tage pro Woche: Mindestens 52 Tage pendeln, um eine Pauschale basierend auf 85,6 Tagen zu erhalten.
- 1 Tag pro Woche: Mindestens 26 Tage pendeln, um eine Pauschale basierend auf 42,8 Tagen zu erhalten.
Arbeitgeber müssen vor Abschluss der Dezember-Lohnabrechnung eine jährliche Prüfung durchführen. Wenn eine längere Krankheit oder geänderte Arbeitsmuster dazu führen, dass ein Mitarbeiter seine Qualifikationsschwelle unterschreitet, müssen Sie die Erstattung an die tatsächlich gependelten Tage anpassen.
Verwaltung von Reisekostenvergütungen neben dem Homeoffice-Zuschuss
Hybrid-Vereinbarungen erfordern eine strikte Einhaltung der gesetzlichen Konkurrenzregel (samenloop). Für 2026 beträgt der steuerfreie Homeoffice-Zuschuss 2,45 EUR pro Homeoffice-Tag. Nach niederländischer Steuergesetzgebung kann ein Arbeitgeber nicht sowohl eine unversteuerte Pendlerpauschale als auch einen steuerfreien Homeoffice-Zuschuss für genau denselben Kalendertag gewähren.
Wenn ein Mitarbeiter seinen Tag zwischen seinem Homeoffice und dem Firmenbüro aufteilt, müssen die Lohnabrechnungsteams festlegen, welche einzige Befreiung gilt. Die einzige Ausnahme tritt auf, wenn ein Mitarbeiter von zu Hause aus arbeitet, aber eine dedizierte, externe Geschäftsreise unternimmt, um einen externen Kunden zu besuchen. Reisekostenvergütungen, die außerhalb dieser gesetzlichen Parameter ausgezahlt werden, verlieren ihre gezielte Befreiung gemäß der Werkkostenregeling (WKR) und ziehen Arbeitgeberabgaben nach sich. Formalisieren Sie vereinbarte Hybrid-Zeitpläne in schriftlichen Arbeitsverträgen, um nachprüfbare Prüfpfade zu schaffen.
Lohnabrechnung und Prüfanforderungen des Belastingdienst
Jede unversteuerte Reisekostenerstattung an Mitarbeiter muss über die periodische niederländische Lohnsteuererklärung (loonaangifte) korrekt verarbeitet werden. Das niederländische Steuerrecht schreibt vor, dass die loonaangifte bis zum letzten Kalendertag des Monats nach der Lohnperiode eingereicht werden muss. Unversteuerte Reisezahlungen werden unter spezifischen gezielten Befreiungscodes anstatt unter dem allgemeinen Bruttolohn gemeldet. Das Operieren innerhalb dieses Leitfadens zur Reisekostenvergütung für Arbeitgeber in den Niederlanden schützt Ihr Unternehmen vor rückwirkenden Bewertungen, Zinsstrafen und Lohnabrechnungskorrekturen während formeller Steuerprüfungen.
Erforderliche Lohnunterlagen und Adressprüfung
Um unversteuerte Kilometererstattungen gegen Prüfungen des Belastingdienst zu verteidigen, müssen Arbeitgeber nachprüfbare Belege für die Pendelentfernungen aufbewahren. Steuerinspektoren prüfen, ob Entfernungsangaben mit den physischen Realitäten übereinstimmen. Sie müssen eine administrative Prüfungsdatei führen, die Folgendes enthält:
- Standardisierte Routenberechnungen, generiert über ein etabliertes Tool wie den ANWB-Routenplaner, das die schnellste oder Standardroute zwischen dem Wohnort des Mitarbeiters und dem Büro dokumentiert.
- Eine unterzeichnete Mitarbeitererklärung, die den wöchentlichen Pendelplan, die gewählte Transportmodalität und das übliche Arbeitsmuster bestätigt.
- Aktualisierte Wohnunterlagen, die sofortige Anpassungen des Lohnplans widerspiegeln, wenn ein Mitarbeiter umzieht oder zwischen Büro- und Homeoffice-Routinen wechselt.
Gemäß der gesetzlichen niederländischen Aufbewahrungspflicht (fiscale bewaarplicht) muss Ihr Unternehmen diese Aufzeichnungen, zusammen mit Spesenabrechnungen und Ticketbelegen, mindestens sieben Jahre lang aufbewahren.
Interaktion mit der 30%-Regelung und Lohnsteuererklärungen
Die Verwaltung von Reisekostenerstattungen für internationale Talente erfordert zusätzliche Präzision bei der Anwendung der 30%-Regelung. Für 2026 beträgt die Mindestschwelle für steuerpflichtiges Gehalt 48.013 EUR für Standardangestellte und 36.497 EUR für Angestellte unter 30 mit einem qualifizierten Master-Abschluss. Diese gesetzlichen Benchmarks stellen das steuerpflichtige Gehalt nach dem steuerfreien Abzug dar. Die Sicherung des maximalen 30%-Steuervorteils erfordert ein ungefähres Bruttogehalt von 68.590 EUR.
Reisekostenerstattungen wirken unabhängig von der 30%-Regelung. Unversteuerte Kilometerpauschalen reduzieren nicht die steuerpflichtige Bemessungsgrundlage Ihres Mitarbeiters zur Einhaltung der gesetzlichen Gehaltsnorm, noch können sie in die 30%-Berechnung selbst einbezogen werden. Eine falsche Klassifizierung von Reisekosten auf dem Lohnzettel birgt das Risiko, das steuerpflichtige Einkommen des Mitarbeiters unter die gesetzliche Gehaltsschwelle zu senken, was die 30%-Entscheidung rückwirkend ungültig macht. Konsultieren Sie unseren Leitfaden zur niederländischen Lohnabrechnung, um diese miteinander verbundenen Lohnsteuererklärungen ohne administrative Fehltritte zu verwalten.
Die Verwaltung komplizierter Lohnsteuererklärungen und Spesenregeln sollte Ihre niederländischen Operationen nicht verlangsamen. Kontaktieren Sie uns noch heute, um ein maßgeschneidertes Lohnabrechnungsangebot anzufordern und die vollständige Lohnsteuerkonformität Ihrer niederländischen Belegschaft sicherzustellen.
Konforme Abwicklung niederländischer Reiseleistungen mit einem Employer of Record
Die Verwaltung lokaler Reisekostenvergütungen ohne eine eingetragene niederländische Gesellschaft setzt ausländische Unternehmen erheblichen operativen Reibungen aus. Ausländischen Unternehmen fehlt der direkte Zugang zu den digitalen Portalen des Belastingdienst, was die Verwaltung lokaler Lohnsteuereinbehalte und gezielter Spesenabrechnungen erschwert. Dieser Leitfaden zur Reisekostenvergütung für Arbeitgeber in den Niederlanden zeigt eine effiziente Alternative auf: die Nutzung eines spezialisierten Employer of Record (EOR), um alle gesetzlichen Arbeits- und Steuerkonformitätsverantwortlichkeiten zu übernehmen.
Beseitigung von Compliance-Risiken und Overhead der Gesellschaft
Die Gründung einer niederländischen BV erfordert ungefähr 2.000 EUR an anfänglichen Gründungskosten, gepaart mit laufenden jährlichen Buchhaltungs- und Anwaltskosten, die typischerweise zwischen 3.000 EUR und 8.000 EUR liegen. Für Organisationen, die ein kleines Team einstellen oder den niederländischen Markt testen, sind diese fixen Unternehmenskosten selten gerechtfertigt. Die Beauftragung eines EOR umgeht die Unternehmensgründung vollständig und gewährleistet gleichzeitig sofortige Compliance.
Ein professioneller EOR fungiert als eingetragener rechtlicher Arbeitgeber Ihrer niederländischen Belegschaft. Der EOR übernimmt die volle rechtliche Haftung für Lohnsteuereinbehalte, die korrekte Anwendung der 214-Tage-Regel und die strikte Einhaltung der Werkkostenregeling (WKR). Dies schützt Ihr Unternehmen vor Fehlklassifizierungsstrafen der Steuerbehörden und der Arbeitsversicherungsämter (UWV). Erkunden Sie unseren Leitfaden zum Employer of Record in den Niederlanden, um zu bewerten, wie dieser rechtliche Rahmen internationale Operationen schützt.
Optimierte Lohnabrechnung und transparente Faktorpreise
Die interne Koordinierung mehrerer Leistungsströme belastet internationale Finanzteams oft. Ein EOR vereinheitlicht komplexe lokale Arbeitskosten in einem vorhersehbaren Modell. ICSPayroll konsolidiert monatliche Operationen unter einem einzigen, transparenten Lohnfaktor, der Folgendes bündelt:
- Unversteuerte Kilometerpauschalen und öffentliche Verkehrsmittelvergütungen, verarbeitet über konforme Spesenworkflows.
- Der obligatorische 8%ige gesetzliche Urlaubsgeldanspruch, der auf den Bruttolohn angerechnet wird.
- Standardmäßige Arbeitgeber-Rentenbeiträge (typischerweise 15,2%) neben den erforderlichen Sozialversicherungs- und Krankenversicherungsprämien.
- Krankheitsrisikomanagement und Reintegrationsprotokolle, die dem niederländischen Arbeitsrecht unterliegen.
Mitarbeiter erhalten Zugang zu intuitiven digitalen Portalen, um Reisepläne zu protokollieren, Belege einzureichen und monatliche Gehaltsabrechnungen zu überprüfen. Bei grenzüberschreitender Mobilität wird die Einwanderungsförderung über unseren lizenzierten Partner mit beschleunigter Bearbeitung in ca. drei Wochen arrangiert. Diese Struktur stellt landesweit sicher, dass Ihr Team vom ersten Tag an konform ist. Sie können innerhalb von 24 Stunden über ICSPayroll ein maßgeschneidertes Angebot erhalten, um landesweit mit vollständiger regulatorischer Sicherheit einzustellen.
Optimieren Sie Ihre niederländische Mobilitätsstrategie und Lohnabrechnung noch heute
Die Verwaltung von Mobilitätsleistungen sollte Ihr Unternehmen nicht unerwarteten Steuerbescheiden oder erheblichen administrativen Reibungen aussetzen. Die Anwendung des gesetzlichen Satzes von 0,25 EUR pro Kilometer, die Verfolgung proportionaler hybrider Zeitpläne unter der 128-Tage-Regel und die Vermeidung der 80%igen WKR-Endsteuer erfordert kontinuierliche Wachsamkeit. Die Verwendung dieses Leitfadens zur Reisekostenvergütung für Arbeitgeber in den Niederlanden stellt sicher, dass Ihr Unternehmen sein Geschäftsergebnis schützt und gleichzeitig vollständig mit den niederländischen Steuerbehörden konform bleibt.
Anstatt interne Ressourcen für die Überprüfung von Routenberechnungen und Tarifverträgen aufzuwenden, können Sie Ihren gesamten lokalen Beschäftigungsbetrieb zentralisieren. ICSPayroll liefert umfassende niederländische Compliance, die Lohnsteuererklärungen, Rentenzahlungen und die Verwaltung von Krankheitsrisiken unter einem einzigen, transparenten Lohnfaktor abdeckt. Sie erhalten eine konsolidierte Monatsrechnung, die alle Beschäftigungs- und Leistungskosten abdeckt, zusammen mit einem maßgeschneiderten Angebot, das innerhalb von 24 Stunden nach der Mitarbeitereinreichung geliefert wird.
Bereit, Compliance-Risiken zu eliminieren? Stellen Sie in den Niederlanden mit Vertrauen ein und automatisieren Sie konforme Reisekostenerstattungen mit ICSPayroll.
Häufig gestellte Fragen
Ist ein Arbeitgeber gesetzlich verpflichtet, in den Niederlanden eine Reisekostenvergütung zu zahlen?
Es gibt keine gesetzliche Bestimmung im niederländischen Arbeitsrecht, die einen Arbeitgeber dazu verpflichtet, eine Reisekostenvergütung zu zahlen. Das Anbieten von Pendlererstattungen bleibt Ermessenssache, es sei denn, es ist durch einen anwendbaren Tarifvertrag (CAO), einen individuellen Arbeitsvertrag oder ein verbindliches Unternehmenshandbuch vorgeschrieben. Wenn eine CAO für Ihren Sektor gilt, wird die Zahlung einer spezifischen Erstattung oft zu einem obligatorischen Rechtsanspruch.
Wie hoch ist der gesetzliche steuerfreie Kilometersatz für Arbeitgeber im Jahr 2026?
Die gesetzliche steuerfreie Grenze beträgt für 2026 0,25 EUR pro Kilometer. Dieser Satz gilt einheitlich für Personenkraftwagen, Motorräder, Fahrräder, Mopeds und Fußwege sowohl für den regelmäßigen Pendelverkehr als auch für Geschäftsreisen. Dieser Leitfaden zur Reisekostenvergütung für Arbeitgeber in den Niederlanden bestätigt, dass Erstattungen bis zu dieser gesetzlichen Obergrenze vollständig von niederländischen Lohnsteuern und Sozialversicherungsabzügen befreit bleiben.
Wie funktioniert die 214-Tage-Regel bei festen Pendlerpauschalen?
Die 214-Tage-Regel erlaubt es Arbeitgebern, eine feste monatliche Reisekostenvergütung auszuzahlen, ohne individuelle tägliche Fahrten protokollieren zu müssen. Bei Standard-Vollzeitplänen qualifizieren sich Mitarbeiter, die an mindestens 128 Tagen pro Kalenderjahr an einen festen Arbeitsplatz pendeln, für eine feste Erstattung, die über 214 Tage berechnet wird. Für Teilzeit- oder Hybridmodelle werden beide Tagesgrenzwerte proportional angewendet.
Kann ein Mitarbeiter am selben Tag sowohl eine Reisekostenvergütung als auch eine Homeoffice-Pauschale geltend machen?
Das niederländische Steuerrecht verbietet die Zahlung einer steuerfreien Pendlerpauschale und einer steuerfreien Homeoffice-Pauschale für genau denselben Kalendertag. Arbeitgeber müssen wählen, welche gezielte Befreiung angewendet werden soll, wenn ein Arbeitnehmer seine Arbeitszeit zwischen Zuhause und Büro aufteilt. Die einzige Ausnahme tritt auf, wenn ein Mitarbeiter von zu Hause aus arbeitet, aber eine externe Geschäftsreise unternimmt, um einen Kunden zu besuchen.
Was passiert, wenn ein Arbeitgeber mehr als die steuerfreie Kilometerbegrenzung erstattet?
Jede Erstattung, die über die gesetzliche Obergrenze von 0,25 EUR pro Kilometer hinausgeht, wird standardmäßig als Brutto-Steuerlohn behandelt. Der überschüssige Betrag löst standardmäßige Lohnsteuerabzüge und Sozialversicherungsprämien aus. Alternativ können Arbeitgeber den Überschuss ihrem Ermessensspielraum der Werkkostenregeling (WKR) zuweisen, vorausgesetzt, die Gesamtzuteilungen bleiben innerhalb der verfügbaren jährlichen Schwelle, um die 80%ige Endsteuerabgabe zu vermeiden.
Wie werden öffentliche Verkehrsmittelkosten nach niederländischen Lohnsteuerregeln erstattet?
Kosten für öffentliche Verkehrsmittel können zu 100% steuerfrei im Rahmen einer gezielten Lohnsteuerbefreiung auf der Grundlage tatsächlicher Ticketbelege erstattet werden. Alternativ können Arbeitgeber Firmen-Mobilitätsabonnements, wie die NS-Business Card, bereitstellen. Wenn ein Arbeitgeber eine Fahrkarte für öffentliche Verkehrsmittel bereitstellt oder erstattet, bleibt diese vollständig steuerfrei, solange der Arbeitnehmer sie mindestens einmal für Geschäftsreisen oder den Pendelverkehr nutzt.
Beeinflusst die Reisekostenvergütung die Berechtigung eines Mitarbeiters für die 30%-Regelung?
Unversteuerte Reisekostenvergütungen wirken getrennt von der 30%-Regelung und können nicht auf die gesetzlichen Kriterien für das steuerpflichtige Gehalt angerechnet werden. Für 2026 müssen ausländische Arbeitnehmer die Schwelle für das steuerpflichtige Gehalt von 48.013 EUR oder 36.497 EUR für Mitarbeiter unter 30 mit einem Master-Abschluss erfüllen. Eine falsche Klassifizierung von Reisekostenvergütungen birgt das Risiko, das steuerpflichtige Einkommen unter diese Schwellen zu senken, was die 30%-Steuerentscheidung des Mitarbeiters gefährdet.
Wie verwaltet ein Employer of Record Reisekostenerstattungen für Remote-Mitarbeiter in den Niederlanden?
Ein Employer of Record (EOR) fungiert als eingetragener rechtlicher Arbeitgeber und verwaltet die konforme Spesenabrechnung und monatlichen Steuererklärungen landesweit. Dieser Leitfaden zur Reisekostenvergütung für Arbeitgeber in den Niederlanden hebt hervor, wie ein EOR Reiseaufzeichnungen validiert, die 128-Tage-Schwellen durchsetzt und die richtigen WKR-Klassifizierungen anwendet. Alle genehmigten Reisekostenerstattungen werden zusammen mit Gehältern, Rentenbeiträgen und Urlaubsgeld in einer transparenten Monatsrechnung konsolidiert.
Artikel von
Joost Hubregtse
Joost Hubregtse ist Direktor von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienstleistungen: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankengeld und CAO-Compliance, wobei ein Onboarding innerhalb von 48 Stunden möglich ist.
Häufig gestellte Fragen
Es gibt keine gesetzliche Bestimmung im niederländischen Arbeitsrecht, die einen Arbeitgeber dazu verpflichtet, eine Reisekostenvergütung zu zahlen. Das Anbieten von Pendlererstattungen bleibt Ermessenssache, es sei denn, es ist durch einen anwendbaren Tarifvertrag (CAO), einen individuellen Arbeitsvertrag oder ein verbindliches Unternehmenshandbuch vorgeschrieben. Wenn eine CAO für Ihren Sektor gilt, wird die Zahlung einer spezifischen Erstattung oft zu einem obligatorischen Rechtsanspruch.
Die gesetzliche steuerfreie Grenze beträgt für 2026 0,25 EUR pro Kilometer. Dieser Satz gilt einheitlich für Personenkraftwagen, Motorräder, Fahrräder, Mopeds und Fußwege sowohl für den regelmäßigen Pendelverkehr als auch für Geschäftsreisen. Dieser Leitfaden zur Reisekostenvergütung für Arbeitgeber in den Niederlanden bestätigt, dass Erstattungen bis zu dieser gesetzlichen Obergrenze vollständig von niederländischen Lohnsteuern und Sozialversicherungsabzügen befreit bleiben.
Die 214-Tage-Regel erlaubt es Arbeitgebern, eine feste monatliche Reisekostenvergütung auszuzahlen, ohne individuelle tägliche Fahrten protokollieren zu müssen. Bei Standard-Vollzeitplänen qualifizieren sich Mitarbeiter, die an mindestens 128 Tagen pro Kalenderjahr an einen festen Arbeitsplatz pendeln, für eine feste Erstattung, die über 214 Tage berechnet wird. Für Teilzeit- oder Hybridmodelle werden beide Tagesgrenzwerte proportional angewendet.
Das niederländische Steuerrecht verbietet die Zahlung einer steuerfreien Pendlerpauschale und einer steuerfreien Homeoffice-Pauschale für genau denselben Kalendertag. Arbeitgeber müssen wählen, welche gezielte Befreiung angewendet werden soll, wenn ein Arbeitnehmer seine Arbeitszeit zwischen Zuhause und Büro aufteilt. Die einzige Ausnahme tritt auf, wenn ein Mitarbeiter von zu Hause aus arbeitet, aber eine externe Geschäftsreise unternimmt, um einen Kunden zu besuchen.
Jede Erstattung, die über die gesetzliche Obergrenze von 0,25 EUR pro Kilometer hinausgeht, wird standardmäßig als Brutto-Steuerlohn behandelt. Der überschüssige Betrag löst standardmäßige Lohnsteuerabzüge und Sozialversicherungsprämien aus. Alternativ können Arbeitgeber den Überschuss ihrem Ermessensspielraum der Werkkostenregeling (WKR) zuweisen, vorausgesetzt, die Gesamtzuteilungen bleiben innerhalb der verfügbaren jährlichen Schwelle, um die 80%ige Endsteuerabgabe zu vermeiden.
Kosten für öffentliche Verkehrsmittel können zu 100% steuerfrei im Rahmen einer gezielten Lohnsteuerbefreiung auf der Grundlage tatsächlicher Ticketbelege erstattet werden. Alternativ können Arbeitgeber Firmen-Mobilitätsabonnements, wie die NS-Business Card, bereitstellen. Wenn ein Arbeitgeber eine Fahrkarte für öffentliche Verkehrsmittel bereitstellt oder erstattet, bleibt diese vollständig steuerfrei, solange der Arbeitnehmer sie mindestens einmal für Geschäftsreisen oder den Pendelverkehr nutzt.
Unversteuerte Reisekostenvergütungen wirken getrennt von der 30%-Regelung und können nicht auf die gesetzlichen Kriterien für das steuerpflichtige Gehalt angerechnet werden. Für 2026 müssen ausländische Arbeitnehmer die Schwelle für das steuerpflichtige Gehalt von 48.013 EUR oder 36.497 EUR für Mitarbeiter unter 30 mit einem Master-Abschluss erfüllen. Eine falsche Klassifizierung von Reisekostenvergütungen birgt das Risiko, das steuerpflichtige Einkommen unter diese Schwellen zu senken, was die 30%-Steuerentscheidung des Mitarbeiters gefährdet.
Ein Employer of Record (EOR) fungiert als eingetragener rechtlicher Arbeitgeber und verwaltet die konforme Spesenabrechnung und monatlichen Steuererklärungen landesweit. Dieser Leitfaden zur Reisekostenvergütung für Arbeitgeber in den Niederlanden hebt hervor, wie ein EOR Reiseaufzeichnungen validiert, die 128-Tage-Schwellen durchsetzt und die richtigen WKR-Klassifizierungen anwendet. Alle genehmigten Reisekostenerstattungen werden zusammen mit Gehältern, Rentenbeiträgen und Urlaubsgeld in einer transparenten Monatsrechnung konsolidiert.