Indennità di Viaggio nei Paesi Bassi: Guida per il Datore di Lavoro per il 2026
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
Un errore amministrativo nella tua politica di mobilità non solo frustra i dipendenti, ma può anche innescare una salata penale fiscale finale dell'80% da parte del Belastingdienst nell'ambito del regime dei costi relativi al lavoro (WKR - Werkkostenregeling). Bilanciare la tariffa legale esente da tasse di 0,25 EUR per chilometro con le soglie ibride pro-rata, come la regola dei 128 giorni, crea un attrito costante per i team in crescita. È probabile che tu stia affrontando l'onere amministrativo di incrociare i mezzi di trasporto, i contratti collettivi e i divieti rigorosi di richiedere indennità per il lavoro da casa nei giorni di viaggio. Questa guida per i datori di lavoro sull'indennità di viaggio nei Paesi Bassi fornisce la chiarezza operativa di cui hai bisogno per eliminare le incertezze sulla gestione delle paghe nel 2026.
Scoprirai i limiti legali esatti per i veicoli personali, come sfruttare le carte di trasporto pubblico esenti da tasse al 100% e la formula per calcolare le indennità mensili fisse senza tracciare le ricevute giornaliere. Esploreremo anche come automatizzare la conformità, sia che tu gestisca internamente le dichiarazioni dei redditi olandesi sia che tu utilizzi un Employer of Record (EOR) per gestire le responsabilità occupazionali. Di seguito è riportata la tua roadmap completa per un programma di mobilità impeccabile e a prova di audit.
Punti Chiave
- Padroneggia il limite legale esente da tasse di 0,25 EUR per chilometro per tutte le opzioni di trasporto personale con questa guida per il datore di lavoro sull'indennità di viaggio nei Paesi Bassi.
- Sfrutta le esenzioni fiscali mirate per abbonamenti ai trasporti pubblici e carte di mobilità aziendali per eliminare la riconciliazione giornaliera dei biglietti.
- Applica accuratamente la norma dei 214 giorni e la soglia pro-rata dei 128 giorni per fornire indennità di viaggio mensili fisse per il personale ibrido.
- Proteggi il tuo payroll da un'imposta finale WKR dell'80% mantenendo registrazioni dei percorsi conformi per la finestra di audit obbligatoria di sette anni.
- Determina se gestire la conformità fiscale internamente o ingaggiare un Employer of Record per eliminare l'overhead amministrativo locale.
Comprendere le Regole sull'Indennità di Viaggio Olandese e i Limiti Esenti da Tasse
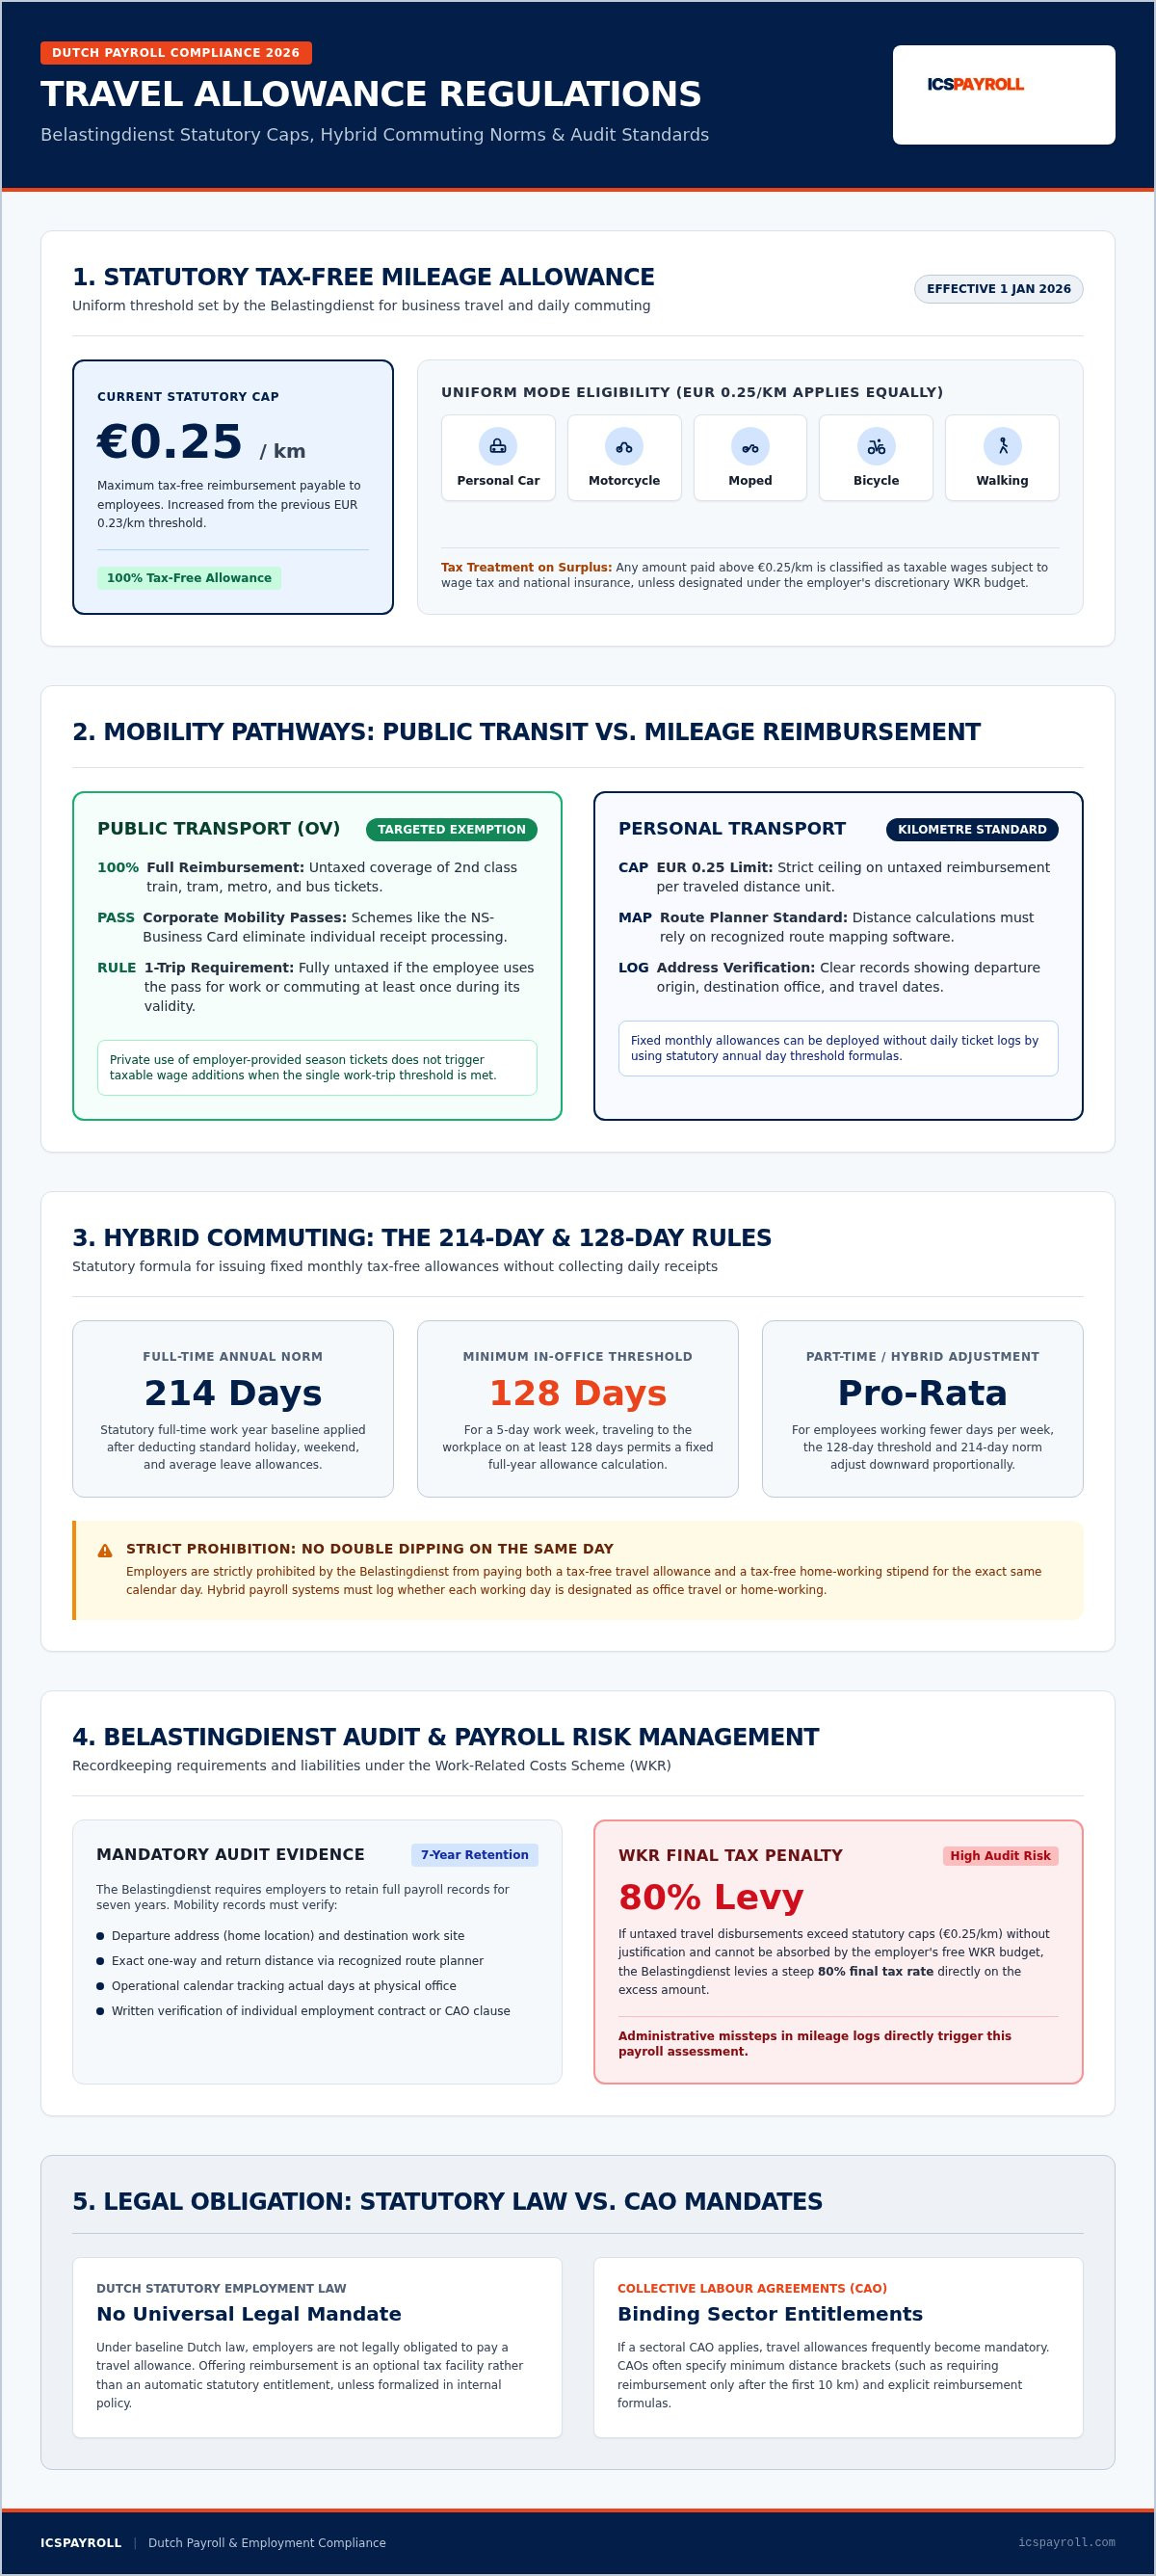
Un'indennità di viaggio olandese (reiskostenvergoeding) è un rimborso non tassato fornito da un datore di lavoro per coprire i costi sostenuti dai dipendenti durante gli spostamenti relativi al lavoro. L'autorità fiscale olandese (Belastingdienst) stabilisce rigidi massimali legali sugli importi non tassati. A partire dal 1° gennaio 2026, la tariffa legale esente da tasse per chilometro è aumentata da 0,23 EUR a 0,25 EUR per chilometro. Questa modifica della politica, codificata nella legislazione fiscale parlamentare, si applica in modo uguale sia al pendolarismo giornaliero tra casa e lavoro sia ai viaggi di lavoro operativi. Poiché gli stipendi pagati dal datore di lavoro interagiscono direttamente con le regole nazionali sulla tassazione nei Paesi Bassi, i dipartimenti del payroll devono classificare correttamente queste spese per proteggere la retribuzione netta dalle ritenute arbitrarie sull'imposta sui salari.
Secondo la legge olandese sul lavoro, i datori di lavoro non hanno un obbligo legale universale di pagare un'indennità di viaggio. Offrire un rimborso chilometrico è un'indennità opzionale esente da tasse piuttosto che un mandato legale di base. Gli obblighi sorgono esclusivamente attraverso contratti di lavoro individuali, politiche aziendali o accordi collettivi vincolanti. Quando si stabiliscono strutture interne conformi, questa guida per i datori di lavoro sull'indennità di viaggio nei Paesi Bassi offre i criteri operativi necessari per allineare la politica aziendale con i codici fiscali olandesi.
Limiti Legali Esenti da Tasse e Mezzi di Trasporto Idonei
La soglia di 0,25 EUR per chilometro si applica uniformemente indipendentemente da come viaggia il dipendente. Copre veicoli a motore personali, motociclette, motorini, biciclette e spostamenti a piedi. Per difendere queste erogazioni da un audit del Belastingdienst, i datori di lavoro devono mantenere registrazioni chiare che dimostrino:
- La posizione fisica di partenza e l'indirizzo di destinazione del lavoro.
- La distanza esatta calcolata tramite un pianificatore di percorso riconosciuto.
- La frequenza delle date di viaggio allineata con i registri operativi.
Qualsiasi rimborso erogato al di sopra della soglia di 0,25 EUR viene automaticamente classificato come retribuzione ordinaria imponibile. Tale eccedenza attira l'imposta sui salari e le ritenute previdenziali nazionali a meno che non la si allochi al budget discrezionale del payroll.
Rimborso Obbligatorio Versus Discrezionale Secondo la Legge Olandese
Se la tua azienda non è vincolata da un Contratto Collettivo di Lavoro (CAO - Collectieve Arbeidsovereenkomst), mantieni la completa flessibilità contrattuale. Puoi decidere se offrire un'indennità di viaggio, determinare le fasce di distanza idonee o stabilire tariffe inferiori al limite di 0,25 EUR. Tuttavia, se un CAO settoriale si applica al tuo settore, le indennità di viaggio si trasformano frequentemente in un diritto obbligatorio del dipendente.
Molti CAO a livello di settore impongono tabelle di rimborso esplicite, come pagamenti fissi per chilometro a partire da un pendolarismo minimo di 10 chilometri. Nella stesura dei contratti di lavoro, le organizzazioni internazionali devono bilanciare i loro pacchetti di benefit standard con i mandati CAO locali. Seguire questa guida per i datori di lavoro sull'indennità di viaggio nei Paesi Bassi assicura che i tuoi contratti di lavoro rimangano legalmente applicabili massimizzando le esenzioni fiscali disponibili.
Opzioni di Rimborso: Trasporto Pubblico, Veicoli Personali e la WKR
La legge fiscale olandese offre due percorsi principali per il rimborso dei costi di pendolarismo: il rimborso delle spese effettive di trasporto pubblico o l'emissione di un'indennità per chilometro. Mentre il transito con veicoli personali è limitato alla tariffa non tassata di 0,25 EUR per chilometro, il trasporto pubblico offre vantaggi fiscali distinti. La scelta del meccanismo giusto dipende dalla distribuzione della forza lavoro, dalle abitudini di mobilità e dalla configurazione del payroll. Comprendere questi meccanismi attraverso questa guida per i datori di lavoro sull'indennità di viaggio nei Paesi Bassi aiuta i datori di lavoro a ottimizzare l'efficienza fiscale senza complicare la rendicontazione mensile.
Meccanismi di Rimborso Completo del Trasporto Pubblico
I datori di lavoro possono rimborsare il 100% delle tariffe di treni, tram, metropolitane e autobus di seconda classe completamente esenti da tasse nell'ambito di un'esenzione mirata (gerichte vrijstelling). È possibile rimborsare i singoli viaggi in base alle ricevute dei biglietti presentate o fornire direttamente carte di abbonamento. Come delineato nelle linee guida ufficiali olandesi sull'indennità di viaggio, soluzioni di mobilità aziendale come la NS-Business Card riducono significativamente l'attrito amministrativo.
Secondo le regole fiscali olandesi, un abbonamento al trasporto pubblico fornito dal datore di lavoro è completamente esente dall'imposta sui salari a condizione che il dipendente lo utilizzi per viaggi di lavoro o per il pendolarismo almeno una volta durante il suo periodo di validità. Non è necessario monitorare la proporzione esatta tra viaggi privati e di lavoro. Questa esenzione elimina completamente l'audit delle singole ricevute, rendendo gli abbonamenti di mobilità l'opzione preferita per i pendolari regolari in ufficio.
Gestione delle Indennità Oltre il Limite Legale tramite la WKR
I datori di lavoro offrono frequentemente rimborsi superiori a 0,25 EUR per chilometro per rimanere competitivi. Qualsiasi pagamento che superi il limite legale diventa di default un reddito salariale ordinario e imponibile. Tale eccedenza richiede deduzioni obbligatorie per l'imposta sui salari e i contributi previdenziali.
In alternativa, è possibile designare l'eccedenza del rimborso chilometrico come un beneficio non tassato nell'ambito del Regime dei Costi Relativi al Lavoro (werkkostenregeling o WKR). I datori di lavoro utilizzano lo spazio discrezionale (vrije ruimte) della WKR, che consente indennità esenti da tasse fino al 2,00% del primo 400.000 EUR del monte salari imponibile e l'1,18% sul saldo restante. Se la tua azienda supera questa soglia discrezionale durante l'anno fiscale, dovrai pagare un'imposta finale (eindheffing) dell'80% sull'importo in eccesso.
Poiché penali fiscali WKR impreviste influenzano gravemente i budget operativi, un tracciamento accurato delle spese è imprescindibile. Collaborare con un fornitore specializzato per l'amministrazione del payroll olandese garantisce che le tue indennità in eccesso siano classificate correttamente, proteggendo la tua azienda da improvvise passività fiscali di fine anno.
Calcolo delle Indennità di Viaggio per il Personale Ibrido e a Tempo Pieno
La gestione delle richieste di rimborso chilometrico giornaliero crea un eccessivo onere amministrativo per le operazioni in crescita. Per ridurre questo onere, il Belastingdienst consente ai datori di lavoro di emettere un rimborso mensile fisso senza richiedere al personale di registrare i viaggi giornalieri. Comprendere come funzionano questi calcoli negli attuali schemi di lavoro ibrido è un componente critico di qualsiasi guida per i datori di lavoro sull'indennità di viaggio nei Paesi Bassi.
La Regola dei 214 Giorni e la Formula per l'Indennità di Viaggio Fissa
Il calcolo standard olandese presuppone che un dipendente a tempo pieno lavori 214 giorni per anno solare, tenendo conto di fine settimana, festività pubbliche e permessi standard. Secondo la regola legale dei 128 giorni, un dipendente che si reca in una sede di lavoro fissa per almeno 128 giorni all'anno ha diritto all'indennità esente da tasse per 214 giorni. Una sede di lavoro fissa è definita come qualsiasi indirizzo fisico visitato almeno 40 giorni per anno solare.
Per determinare l'erogazione mensile fissa, applica questa formula legale:
- Formula: (Chilometri totali giornalieri di andata e ritorno x 214 giorni x 0,25 EUR) / 12 mesi
Per il personale ibrido e part-time, calcola i requisiti minimi di viaggio e i giorni di indennità pro rata:
- 4 giorni a settimana: Viaggia almeno 103 giorni per ricevere un'indennità basata su 171,2 giorni.
- 3 giorni a settimana: Viaggia almeno 77 giorni per ricevere un'indennità basata su 128,4 giorni.
- 2 giorni a settimana: Viaggia almeno 52 giorni per ricevere un'indennità basata su 85,6 giorni.
- 1 giorno a settimana: Viaggia almeno 26 giorni per ricevere un'indennità basata su 42,8 giorni.
I datori di lavoro devono condurre un audit annuale prima della chiusura del payroll di dicembre. Se una malattia prolungata o schemi di lavoro alterati fanno sì che un dipendente non raggiunga la soglia di qualificazione, è necessario adeguare il rimborso in base ai giorni effettivi di pendolarismo.
Gestione delle Indennità di Viaggio Insieme all'Indennità per il Lavoro da Casa
Gli accordi ibridi richiedono la stretta adesione alla regola legale di concorrenza (samenloop). Per il 2026, l'indennità per l'ufficio domestico esente da tasse è di 2,45 EUR per giorno di lavoro da casa. Secondo la legislazione fiscale olandese, un datore di lavoro non può concedere sia un'indennità di pendolarismo non tassata sia un'indennità esente da tasse per l'ufficio domestico per lo stesso identico giorno solare.
Quando un dipendente divide la giornata tra la propria postazione domestica e l'ufficio aziendale, i team del payroll devono designare quale singola esenzione si applica. L'unica eccezione si verifica quando un dipendente lavora da casa ma effettua un viaggio di lavoro dedicato, fuori sede, per visitare un cliente esterno. Le indennità di pendolarismo erogate al di fuori di questi parametri legali perdono la loro esenzione mirata ai sensi del regime dei costi relativi al lavoro (WKR) e attirano oneri per il datore di lavoro. Formalizza gli orari ibridi concordati nei contratti di lavoro scritti per stabilire percorsi di audit verificabili.
Amministrazione del Payroll e Requisiti di Audit del Belastingdienst
Ogni rimborso di viaggio non tassato erogato al personale deve essere accuratamente elaborato attraverso la dichiarazione periodica dell'imposta sui salari olandese (loonaangifte). La legge fiscale olandese prevede che la loonaangifte debba essere presentata entro l'ultimo giorno di calendario del mese successivo al periodo salariale. I pagamenti di viaggio non tassati sono riportati sotto specifici codici di esenzione mirata anziché come salari lordi generali. Operare all'interno di questa guida per i datori di lavoro sull'indennità di viaggio nei Paesi Bassi salvaguarda la tua azienda da accertamenti retroattivi, penali per interessi e correzioni del payroll durante le revisioni fiscali formali.
Registrazioni del Payroll Richieste e Audit degli Indirizzi
Per difendere i rimborsi chilometrici non tassati dagli audit del Belastingdienst, i datori di lavoro devono conservare prove verificabili delle distanze di pendolarismo. Gli ispettori fiscali controllano se le richieste di distanza corrispondono alla realtà fisica. È necessario mantenere un fascicolo di audit amministrativo contenente:
- Calcoli di percorso standardizzati, generati tramite uno strumento consolidato come il pianificatore di percorso ANWB, che documentano il percorso più rapido o standard tra l'indirizzo di residenza del dipendente e l'ufficio.
- Una dichiarazione del dipendente firmata che conferma il suo programma di pendolarismo settimanale, la modalità di transito scelta e il suo schema di lavoro abituale.
- Documentazione residenziale aggiornata, che rifletta immediate modifiche al programma del payroll ogni volta che un dipendente si trasferisce o passa da routine d'ufficio a routine domestiche.
Secondo l'obbligo legale di conservazione olandese (fiscale bewaarplicht), la tua organizzazione deve mantenere queste registrazioni, insieme alle ricevute di spesa e ai biglietti, per almeno sette anni.
Interazione con la Regola del 30% e le Dichiarazioni dei Redditi
L'amministrazione dei rimborsi di viaggio per i talenti internazionali richiede una precisione extra nella gestione della regola del 30%. Per il 2026, la soglia salariale imponibile minima è di 48.013 EUR per i dipendenti standard e di 36.497 EUR per i dipendenti sotto i 30 anni con un master idoneo. Questi benchmark legali rappresentano il salario imponibile dopo la detrazione esente da tasse. Per ottenere il massimo beneficio fiscale del 30% è necessario un salario lordo approssimativo di 68.590 EUR.
I rimborsi di viaggio operano indipendentemente dalla facilitazione del 30%. Le indennità chilometriche non tassate non riducono la base imponibile del dipendente per soddisfare la norma salariale legale, né possono essere integrate nel calcolo del 30% stesso. Una errata classificazione delle spese di viaggio nella busta paga rischia di portare il reddito imponibile del dipendente al di sotto della soglia salariale legale, invalidando la decisione del 30% retroattivamente. Consulta la nostra guida all'amministrazione del payroll olandese per gestire queste dichiarazioni dei redditi interconnesse senza errori amministrativi.
La gestione di intricati adempimenti fiscali e regole sulle spese non dovrebbe rallentare le tue operazioni olandesi. Contattaci oggi per richiedere una proposta di payroll su misura e garantire la totale conformità fiscale per la tua forza lavoro nei Paesi Bassi.
Erogare Benefici di Viaggio Olandesi in Conformità con un Employer of Record
L'amministrazione delle indennità di viaggio locali senza un'entità olandese incorporata espone le imprese estere a gravi attriti operativi. Le aziende straniere non hanno accesso diretto ai portali digitali del Belastingdienst, rendendo difficile la gestione delle ritenute fiscali locali e delle dichiarazioni di spesa mirate. Operare attraverso questa guida per i datori di lavoro sull'indennità di viaggio nei Paesi Bassi evidenzia un'alternativa efficiente: l'utilizzo di un Employer of Record (EOR) dedicato per assumere tutte le responsabilità legali in materia di occupazione e conformità fiscale.
Eliminare l'Esposizione alla Conformità e l'Overhead dell'Entità
L'incorporazione di una BV olandese richiede circa 2.000 EUR di spese di costituzione iniziali, abbinate a costi annuali di contabilità e legali in corso che vanno tipicamente da 3.000 a 8.000 EUR. Per le organizzazioni che assumono un piccolo team o testano il mercato olandese, questi costi fissi generali aziendali sono raramente giustificati. L'ingaggio di un EOR aggira completamente la formazione aziendale garantendo al contempo la conformità immediata.
Un EOR professionale agisce come datore di lavoro legale registrato della tua forza lavoro olandese. L'EOR si assume la piena responsabilità legale per le ritenute sull'imposta sui salari, la corretta applicazione della regola dei 214 giorni e la stretta conformità con il Regime dei Costi Relativi al Lavoro (WKR). Ciò salvaguarda la tua azienda da sanzioni per errata classificazione da parte delle autorità fiscali e delle agenzie di assicurazione dei dipendenti (UWV). Esplora la nostra guida su Employer of Record nei Paesi Bassi per valutare come questo quadro legale protegge le operazioni internazionali.
Payroll Semplificato e Prezzi Trasparenti
Il coordinamento di più flussi di benefit internamente spesso affatica i team finanziari internazionali. Un EOR unifica i complessi costi del lavoro locale in un modello prevedibile. ICSPayroll consolida le operazioni mensili sotto un unico, trasparente fattore di payroll, raggruppando:
- Richieste chilometriche non tassate e indennità di trasporto pubblico elaborate tramite workflow di spesa conformi.
- L'indennità di vacanza obbligatoria dell'8% accumulata sui salari lordi.
- Contributi pensionistici standard del datore di lavoro (tipicamente 15,2%) insieme ai premi obbligatori di previdenza sociale e assistenza sanitaria.
- Gestione del rischio di malattia e protocolli di reintegrazione disciplinati dal diritto del lavoro olandese.
I dipendenti hanno accesso a portali digitali intuitivi per registrare gli orari di viaggio, inviare le ricevute e rivedere le buste paga mensili. Laddove sia necessaria la mobilità transfrontaliera, la sponsorizzazione dell'immigrazione è organizzata tramite il nostro partner autorizzato con elaborazione accelerata in circa tre settimane. Operando in tutto il paese, questa struttura garantisce che il tuo team rimanga conforme dal primo giorno. Puoi ottenere un preventivo su misura entro 24 ore tramite ICSPayroll per assumere a livello nazionale con totale fiducia normativa.
Semplifica Oggi la Tua Politica di Mobilità e il Tuo Payroll Olandese
La gestione dei benefici di mobilità non dovrebbe esporre la tua azienda a valutazioni fiscali inaspettate o a pesanti attriti amministrativi. L'applicazione della tariffa legale di 0,25 EUR per chilometro, il monitoraggio degli orari ibridi pro-rata secondo la regola dei 128 giorni e l'evitare la tassa finale WKR dell'80% richiedono una vigilanza continua. L'utilizzo di questa guida per i datori di lavoro sull'indennità di viaggio nei Paesi Bassi assicura che la tua azienda protegga i propri profitti pur rimanendo pienamente conforme alle autorità fiscali olandesi.
Invece di spendere risorse interne per incrociare i calcoli dei percorsi e i contratti collettivi di lavoro, puoi centralizzare l'intera operazione di assunzione locale. ICSPayroll offre una conformità olandese completa, coprendo le dichiarazioni dei redditi, le distribuzioni pensionistiche e l'amministrazione del rischio di malattia sotto un unico, trasparente fattore di payroll. Ricevi una fattura mensile consolidata che copre tutti i costi di occupazione e benefit, insieme a un preventivo su misura consegnato entro 24 ore dalla richiesta del dipendente.
Pronto a eliminare l'esposizione alla conformità? Assumi nei Paesi Bassi con fiducia e automatizza i rimborsi di viaggio conformi con ICSPayroll.
Domande Frequenti
Un datore di lavoro è legalmente obbligato a pagare un'indennità di viaggio nei Paesi Bassi?
Nessuna disposizione legale nel diritto del lavoro olandese obbliga un datore di lavoro a pagare un'indennità di viaggio. L'offerta di rimborsi per il pendolarismo rimane discrezionale a meno che non sia imposta da un Contratto Collettivo di Lavoro (CAO) applicabile, un contratto di lavoro individuale o un manuale aziendale vincolante. Quando un CAO si applica al tuo settore, il pagamento di un rimborso specifico spesso diventa un diritto legale obbligatorio.
Qual è la tariffa legale chilometrica esente da tasse per i datori di lavoro nel 2026?
Il limite legale esente da tasse è di 0,25 EUR per chilometro per il 2026. Questa tariffa si applica uniformemente a auto personali, motociclette, biciclette, motorini e spostamenti a piedi sia per il pendolarismo regolare che per i viaggi di lavoro. Questa guida per i datori di lavoro sull'indennità di viaggio nei Paesi Bassi conferma che i rimborsi fino a questo limite legale rimangono completamente esenti dalle imposte sui salari olandesi e dalle ritenute previdenziali nazionali.
Come funziona la regola dei 214 giorni per le indennità di viaggio fisse?
La regola dei 214 giorni consente ai datori di lavoro di erogare un rimborso di viaggio mensile fisso senza registrare i singoli viaggi giornalieri. Negli orari standard a tempo pieno, i dipendenti che si recano in un luogo di lavoro fisso per almeno 128 giorni all'anno solare hanno diritto a un rimborso fisso calcolato su 214 giorni. Per gli accordi part-time o ibridi, entrambe le soglie giornaliere vengono applicate pro rata.
Un dipendente può richiedere sia un'indennità di viaggio che un'indennità per il lavoro da casa nello stesso giorno?
La legge fiscale olandese proibisce il pagamento sia di un'indennità di pendolarismo esente da tasse che di un'indennità esente da tasse per l'ufficio domestico per lo stesso identico giorno solare. I datori di lavoro devono scegliere quale esenzione mirata applicare se un lavoratore divide le sue ore tra casa e ufficio. L'unica eccezione si verifica quando un dipendente lavora da casa ma intraprende un viaggio di lavoro esterno per visitare un cliente.
Cosa succede se un datore di lavoro rimborsa più del limite chilometrico esente da tasse?
Qualsiasi rimborso erogato al di sopra del limite legale di 0,25 EUR per chilometro è considerato di default come retribuzione lorda imponibile. L'importo in eccesso comporta detrazioni fiscali standard sull'imposta sui salari e premi di sicurezza sociale. In alternativa, i datori di lavoro possono allocare l'eccedenza al loro margine discrezionale del Regime dei Costi Relativi al Lavoro (WKR), a condizione che le allocazioni totali rientrino nella soglia annuale disponibile per evitare l'imposta finale dell'80%.
Come vengono rimborsate le spese di trasporto pubblico secondo le regole fiscali olandesi sull'imposta sui salari?
Le spese di trasporto pubblico possono essere rimborsate al 100% esenti da tasse nell'ambito di un'esenzione mirata sull'imposta sui salari basata sulle ricevute effettive dei biglietti. In alternativa, i datori di lavoro possono fornire abbonamenti di mobilità aziendali, come la NS-Business Card. Quando un datore di lavoro fornisce o rimborsa una tessera di trasporto, essa rimane completamente esente da tasse a condizione che il lavoratore la utilizzi per transito aziendale o pendolarismo almeno una volta.
L'indennità di viaggio influisce sull'idoneità di un dipendente per la regola del 30%?
Le indennità di viaggio non tassate operano separatamente dalla regola del 30% e non possono essere conteggiate ai fini dei criteri di salario imponibile legale. Per il 2026, i lavoratori stranieri devono soddisfare la soglia salariale imponibile di 48.013 EUR, o 36.497 EUR per il personale sotto i 30 anni con un master. Una errata classificazione dei rimborsi di viaggio rischia di abbassare la retribuzione imponibile al di sotto di queste soglie, mettendo a rischio la decisione fiscale del 30% del dipendente.
Come gestisce un Employer of Record i rimborsi di viaggio per i lavoratori a distanza nei Paesi Bassi?
Un Employer of Record (EOR) agisce come datore di lavoro legale registrato, gestendo l'elaborazione conforme delle spese e le dichiarazioni fiscali mensili a livello nazionale. Questa guida per i datori di lavoro sull'indennità di viaggio nei Paesi Bassi evidenzia come un EOR convalida i registri dei viaggi, applica le soglie dei 128 giorni e le corrette classificazioni WKR. Tutti i rimborsi di viaggio approvati sono consolidati insieme ai salari, ai contributi pensionistici e all'indennità di vacanza in un'unica fattura mensile trasparente.
Articolo di
Joost Hubregtse
Joost Hubregtse è Direttore di ICS Staffing & Payroll B.V., la filiale interamente controllata di Intercompany Solutions dietro ICS Payroll. È responsabile dei servizi Employer of Record e del payroll olandese: contratti di lavoro, dichiarazioni fiscali e previdenziali, indennità di vacanza, pensione, congedo per malattia e conformità CAO, con onboarding possibile entro 48 ore.
Domande frequenti
Nessuna disposizione legale nel diritto del lavoro olandese obbliga un datore di lavoro a pagare un'indennità di viaggio. L'offerta di rimborsi per il pendolarismo rimane discrezionale a meno che non sia imposta da un Contratto Collettivo di Lavoro (CAO) applicabile, un contratto di lavoro individuale o un manuale aziendale vincolante. Quando un CAO si applica al tuo settore, il pagamento di un rimborso specifico spesso diventa un diritto legale obbligatorio.
Il limite legale esente da tasse è di 0,25 EUR per chilometro per il 2026. Questa tariffa si applica uniformemente a auto personali, motociclette, biciclette, motorini e spostamenti a piedi sia per il pendolarismo regolare che per i viaggi di lavoro. Questa guida per i datori di lavoro sull'indennità di viaggio nei Paesi Bassi conferma che i rimborsi fino a questo limite legale rimangono completamente esenti dalle imposte sui salari olandesi e dalle ritenute previdenziali nazionali.
La regola dei 214 giorni consente ai datori di lavoro di erogare un rimborso di viaggio mensile fisso senza registrare i singoli viaggi giornalieri. Negli orari standard a tempo pieno, i dipendenti che si recano in un luogo di lavoro fisso per almeno 128 giorni all'anno solare hanno diritto a un rimborso fisso calcolato su 214 giorni. Per gli accordi part-time o ibridi, entrambe le soglie giornaliere vengono applicate pro rata.
La legge fiscale olandese proibisce il pagamento sia di un'indennità di pendolarismo esente da tasse che di un'indennità esente da tasse per l'ufficio domestico per lo stesso identico giorno solare. I datori di lavoro devono scegliere quale esenzione mirata applicare se un lavoratore divide le sue ore tra casa e ufficio. L'unica eccezione si verifica quando un dipendente lavora da casa ma intraprende un viaggio di lavoro esterno per visitare un cliente.
Qualsiasi rimborso erogato al di sopra del limite legale di 0,25 EUR per chilometro è considerato di default come retribuzione lorda imponibile. L'importo in eccesso comporta detrazioni fiscali standard sull'imposta sui salari e premi di sicurezza sociale. In alternativa, i datori di lavoro possono allocare l'eccedenza al loro margine discrezionale del Regime dei Costi Relativi al Lavoro (WKR), a condizione che le allocazioni totali rientrino nella soglia annuale disponibile per evitare l'imposta finale dell'80%.
Le spese di trasporto pubblico possono essere rimborsate al 100% esenti da tasse nell'ambito di un'esenzione mirata sull'imposta sui salari basata sulle ricevute effettive dei biglietti. In alternativa, i datori di lavoro possono fornire abbonamenti di mobilità aziendali, come la NS-Business Card. Quando un datore di lavoro fornisce o rimborsa una tessera di trasporto, essa rimane completamente esente da tasse a condizione che il lavoratore la utilizzi per transito aziendale o pendolarismo almeno una volta.
Le indennità di viaggio non tassate operano separatamente dalla regola del 30% e non possono essere conteggiate ai fini dei criteri di salario imponibile legale. Per il 2026, i lavoratori stranieri devono soddisfare la soglia salariale imponibile di 48.013 EUR, o 36.497 EUR per il personale sotto i 30 anni con un master. Una errata classificazione dei rimborsi di viaggio rischia di abbassare la retribuzione imponibile al di sotto di queste soglie, mettendo a rischio la decisione fiscale del 30% del dipendente.
Un Employer of Record (EOR) agisce come datore di lavoro legale registrato, gestendo l'elaborazione conforme delle spese e le dichiarazioni fiscali mensili a livello nazionale. Questa guida per i datori di lavoro sull'indennità di viaggio nei Paesi Bassi evidenzia come un EOR convalida i registri dei viaggi, applica le soglie dei 128 giorni e le corrette classificazioni WKR. Tutti i rimborsi di viaggio approvati sono consolidati insieme ai salari, ai contributi pensionistici e all'indennità di vacanza in un'unica fattura mensile trasparente.