Subsídio de Transporte nos Países Baixos: Guia do Empregador para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Um erro administrativo na sua política de mobilidade não se limita a frustrar os colaboradores; pode desencadear uma pesada penalização fiscal final de 80% por parte da Belastingdienst ao abrigo do Regime de Custos Relacionados com o Trabalho (WKR). Equilibrar o valor legal isento de 0,25 EUR por quilómetro com os limites proporcionais para o trabalho híbrido, como a regra dos 128 dias, gera fricções constantes nas equipas em crescimento. É muito provável que enfrente o encargo administrativo de cruzar modos de transporte, convenções coletivas de trabalho e a proibição estrita de acumular o subsídio de teletrabalho com despesas de deslocação no mesmo dia. Este guia do empregador sobre o subsídio de transporte nos Países Baixos fornece a clareza operacional de que necessita para eliminar as incertezas no processamento salarial em 2026.
Ficará a conhecer os limites legais exatos para veículos particulares, a forma de tirar partido de passes de transportes públicos 100% isentos de impostos e a fórmula para calcular subsídios mensais fixos sem ter de controlar recibos diários. Analisaremos também como automatizar a conformidade, quer efetue a entrega das declarações de retenção na fonte sobre os salários internamente, quer recorra a um Employer of Record (EOR) para gerir as responsabilidades laborais. Abaixo encontra o seu roteiro completo para um programa de mobilidade eficiente e à prova de auditorias.
Principais Conclusões
- Domine o limite legal isento de impostos de 0,25 EUR por quilómetro nas opções de transporte pessoal com este guia do empregador sobre subsídio de transporte nos Países Baixos.
- Aproveite as isenções fiscais específicas para passes de transportes públicos e cartões de mobilidade corporativos para eliminar a reconciliação diária de bilhetes.
- Aplique com precisão a norma dos 214 dias e o limite proporcional dos 128 dias para atribuir subsídios mensais fixos de deslocação pendular a colaboradores em regime híbrido.
- Proteja o seu processamento salarial de uma tributação final de 80% ao abrigo do WKR, mantendo registos de trajetos em conformidade durante o período obrigatório de auditoria de sete anos.
- Determine se deve gerir a conformidade fiscal dos salários internamente ou recorrer a um Employer of Record para eliminar a sobrecarga administrativa local.
Compreender as Regras do Subsídio de Transporte Holandês e os Limites de Isenção Fiscal
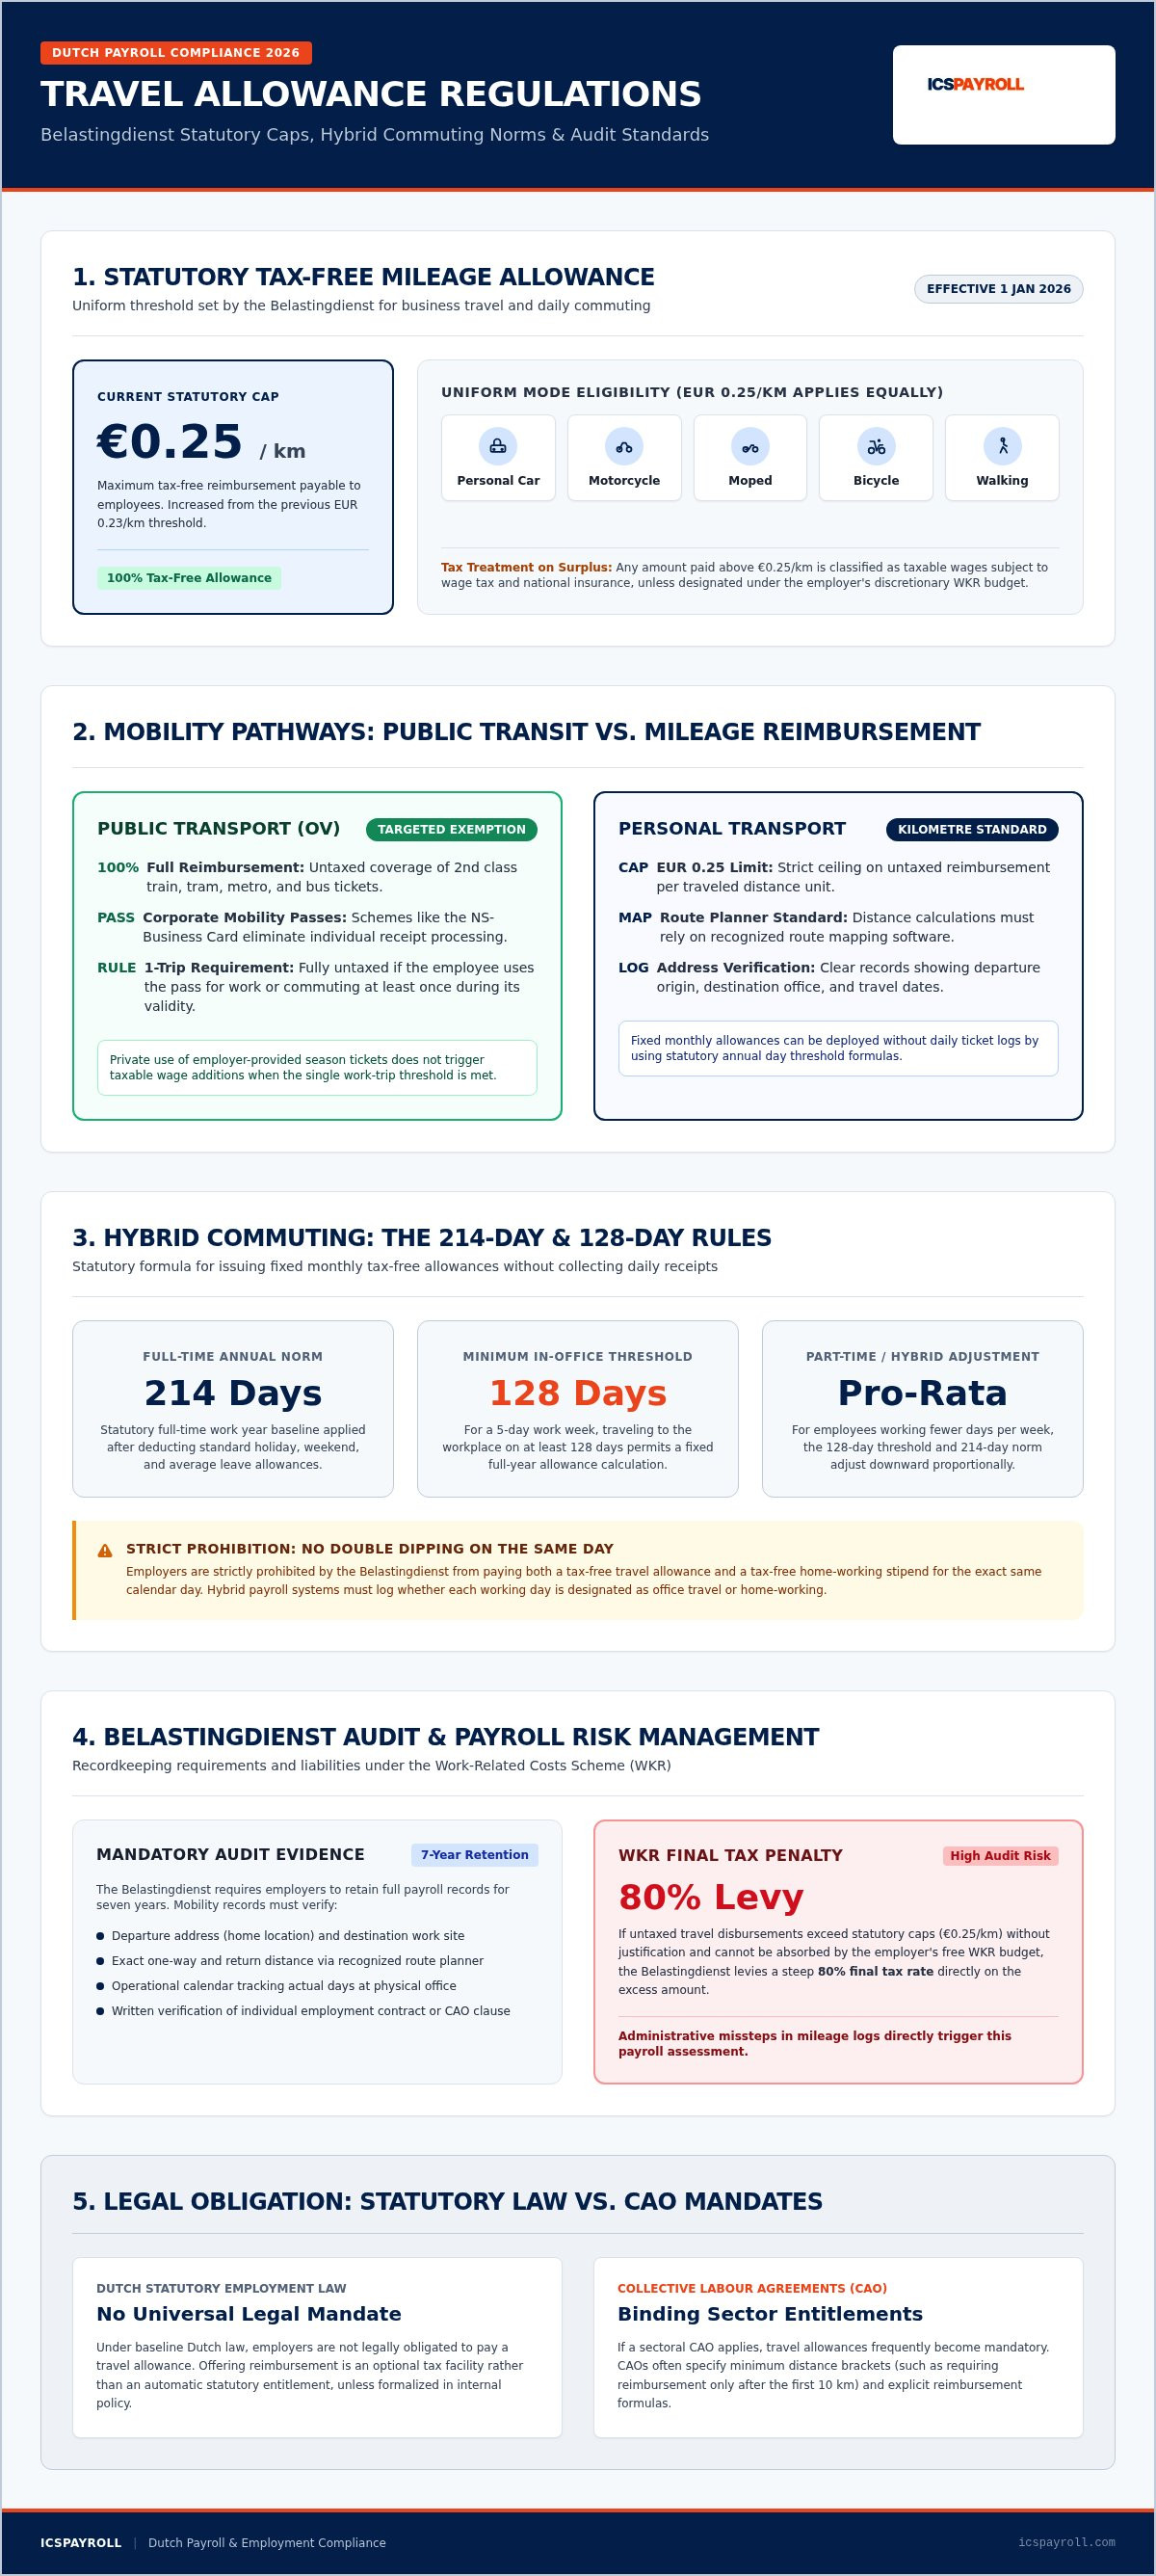
Um subsídio de transporte holandês (reiskostenvergoeding) é um reembolso isento de impostos concedido pelo empregador para cobrir os custos suportados pelos colaboradores durante deslocações profissionais. A autoridade tributária holandesa (Belastingdienst) estabelece limites máximos legais rigorosos para os montantes isentos. Com efeito a partir de 1 de janeiro de 2026, a taxa legal isenta por quilómetro aumentou de 0,23 EUR para 0,25 EUR por quilómetro. Esta alteração legislativa, aprovada pelo parlamento, aplica-se de forma equivalente tanto às deslocações pendulares diárias entre a residência e o local de trabalho como a viagens de negócios operacionais. Como as ajudas de custo pagas pelo empregador interagem diretamente com as regras nacionais de tributação nos Países Baixos, os departamentos de processamento salarial devem classificar estas despesas corretamente para proteger a remuneração líquida de retenções indevidas na fonte.
Ao abrigo do direito laboral legal holandês, os empregadores não têm a obrigação legal universal de pagar um subsídio de transporte. A atribuição de um reembolso de quilometragem constitui um benefício isento opcional e não uma imposição legal de base. As obrigações surgem unicamente através de contratos individuais de trabalho, políticas internas da empresa ou convenções coletivas vinculativas. Ao estruturar modelos internos conformes, este guia do empregador sobre subsídio de transporte nos Países Baixos oferece os critérios operacionais necessários para alinhar a política corporativa com a legislação fiscal holandesa.
Limites Legais Isentos e Meios de Transporte Elegíveis
O limite de 0,25 EUR por quilómetro aplica-se de modo uniforme, independentemente da forma como o colaborador se desloca. Abrange veículos motorizados particulares, motociclos, ciclomotores, bicicletas e deslocações a pé. Para fundamentar estes pagamentos perante uma auditoria da Belastingdienst, os empregadores devem manter registos claros que comprovem:
- A morada física de partida e o endereço do local de trabalho de destino.
- A distância exata calculada através de um planeador de rotas reconhecido.
- A frequência das datas de deslocação, em conformidade com os registos de atividade operacional.
Qualquer reembolso atribuído acima do limite de 0,25 EUR é automaticamente classificado como remuneração regular tributável. Esse excedente fica sujeito a retenção na fonte sobre o salário e a contribuições para a segurança social, a menos que seja imputado ao seu orçamento discricionário de encargos sociais.
Reembolso Obrigatório versus Discricionário ao Abrigo da Lei Holandesa
Se a sua empresa não estiver vinculada a um Acordo Coletivo de Trabalho (CAO), mantém total flexibilidade contratual. Pode decidir se pretende conceder um subsídio de transporte, definir escalões de distância elegíveis ou fixar valores abaixo do teto de 0,25 EUR. No entanto, se um CAO setorial se aplicar à sua atividade, o subsídio de transporte converte-se frequentemente num direito obrigatório do trabalhador.
Muitos CAO setoriais determinam tabelas explícitas de reembolso, tais como pagamentos fixos por quilómetro a partir de uma distância pendular mínima de 10 quilómetros. Ao redigir contratos de trabalho, as organizações internacionais devem harmonizar os seus pacotes padrão de benefícios com as exigências do CAO local. Seguir este guia do empregador sobre subsídio de transporte nos Países Baixos assegura que os seus contratos de trabalho permanecem legalmente válidos, maximizando em simultâneo as isenções fiscais disponíveis.
Opções de Reembolso: Transportes Públicos, Veículos Particulares e o WKR
O direito fiscal holandês oferece duas vias principais para o reembolso de despesas de deslocação pendular: o reembolso de custos reais de transportes públicos ou o pagamento de um subsídio por quilómetro. Embora a utilização de veículos particulares esteja limitada à taxa isenta de 0,25 EUR por quilómetro, o transporte público oferece vantagens fiscais distintas. A escolha do mecanismo mais adequado depende da distribuição da sua força de trabalho, dos hábitos de mobilidade e da estrutura de processamento salarial. Compreender estes mecanismos através deste guia do empregador ajuda as empresas a otimizar a eficiência fiscal sem sobrecarregar o reporte mensal.
Mecanismos de Reembolso Integral de Transportes Públicos
Os empregadores podem reembolsar 100% dos custos com bilhetes de segunda classe de comboio, elétrico, metro e autocarro de forma totalmente isenta de impostos através de uma isenção específica (gerichte vrijstelling). É possível reembolsar viagens individuais com base nos recibos apresentados ou fornecer diretamente títulos de transporte sob a forma de assinatura. Conforme detalhado nas diretrizes oficiais holandesas sobre subsídio de transporte, soluções corporativas de mobilidade como o NS-Business Card reduzem significativamente o atrito administrativo.
De acordo com as normas fiscais holandesas, um passe de transportes públicos facultado pela entidade patronal está totalmente isento de imposto sobre os salários, desde que o colaborador o utilize para viagens profissionais ou deslocações pendulares pelo menos uma vez durante o seu período de validade. Não é necessário monitorizar a proporção exata entre viagens privadas e profissionais. Esta isenção elimina por completo a necessidade de auditar recibos individuais, tornando os passes de mobilidade a solução de eleição para deslocações frequentes ao escritório.
Gestão de Subsídios Acima do Limite Legal Através do WKR
Os empregadores oferecem com frequência reembolsos superiores a 0,25 EUR por quilómetro para se manterem competitivos no mercado. Qualquer montante que ultrapasse o teto legal é classificado, por defeito, como rendimento de trabalho tributável. Esse excedente requer as deduções obrigatórias para efeitos de imposto sobre os salários e contribuições para a segurança social.
Em alternativa, pode classificar o reembolso de quilometragem excedentário como um benefício isento ao abrigo do Regime de Custos Relacionados com o Trabalho (werkkostenregeling ou WKR). Os empregadores utilizam a margem discricionária do WKR (vrije ruimte), que permite atribuir benefícios isentos de impostos até 2,00% sobre os primeiros 400.000 EUR da massa salarial tributável e 1,18% sobre o montante remanescente. Se a sua empresa exceder esta margem discricionária durante o ano fiscal, terá de liquidar uma tributação autónoma final de 80% (eindheffing) sobre o valor excedente.
Uma vez que as penalizações fiscais inesperadas do WKR afetam significativamente os orçamentos operacionais, o controlo rigoroso das despesas é indispensável. A parceria com um fornecedor especializado em processamento salarial nos Países Baixos assegura a categorização correta dos subsídios excedentários, protegendo a sua empresa de contingências fiscais no encerramento do exercício.
Cálculo do Subsídio de Deslocação Pendular para Colaboradores a Tempo Inteiro e em Regime Híbrido
A gestão de pedidos diários de reembolso de quilometragem acarreta uma sobrecarga administrativa excessiva para operações em crescimento. Com o objetivo de reduzir este encargo, a Belastingdienst permite aos empregadores atribuir um reembolso mensal fixo, dispensando os colaboradores do registo diário de viagens. Compreender o funcionamento destes cálculos nos atuais modelos híbridos é um aspeto essencial de qualquer guia do empregador sobre subsídio de transporte nos Países Baixos.
A Regra dos 214 Dias e a Fórmula do Subsídio Fixo de Deslocação Pendular
O cálculo padrão holandês assume que um colaborador a tempo inteiro trabalha 214 dias por ano civil, descontando fins de semana, feriados públicos e férias legais. Ao abrigo da regra legal dos 128 dias, o colaborador que se desloque para um local de trabalho fixo em pelo menos 128 dias por ano é elegível para o subsídio isento correspondente à totalidade dos 214 dias. Um local de trabalho fixo é definido como qualquer morada física frequentada pelo menos 40 dias por ano civil.
Para determinar o montante mensal fixo a pagar, aplica-se a seguinte fórmula legal:
- Fórmula: (Total de quilómetros diários de ida e volta x 214 dias x 0,25 EUR) / 12 meses
Para trabalhadores a tempo parcial e em regime híbrido, os requisitos mínimos de viagem e os dias de subsídio são calculados numa base proporcional (pro rata):
- 4 dias por semana: Deslocar-se pelo menos 103 dias para receber um subsídio baseado em 171,2 dias.
- 3 dias por semana: Deslocar-se pelo menos 77 dias para receber um subsídio baseado em 128,4 dias.
- 2 dias por semana: Deslocar-se pelo menos 52 dias para receber um subsídio baseado em 85,6 dias.
- 1 dia por semana: Deslocar-se pelo menos 26 dias para receber um subsídio baseado em 42,8 dias.
Os empregadores devem realizar uma auditoria anual antes do encerramento do processamento salarial de dezembro. Caso uma baixa médica prolongada ou alterações no padrão de trabalho impeçam o colaborador de atingir o limite mínimo exigido, o reembolso deve ser ajustado para corresponder aos dias de deslocação efetivos.
Gestão Cumulativa com o Subsídio de Teletrabalho
Os regimes híbridos exigem o cumprimento estrito da regra de acumulação (samenloop). Para 2026, o subsídio de teletrabalho isento de impostos é de 2,45 EUR por dia em trabalho remoto. Segundo a legislação fiscal holandesa, a entidade empregadora não pode atribuir, em simultâneo, um subsídio de deslocação pendular isento e um subsídio de teletrabalho isento para o mesmo dia civil.
Caso o colaborador divida o dia entre o domicílio e o escritório da empresa, a equipa de processamento salarial deve selecionar apenas uma das isenções. A única exceção ocorre quando o colaborador trabalha a partir de casa, mas realiza uma deslocação profissional específica ao exterior para visitar um cliente. Os subsídios de transporte atribuídos fora destes parâmetros legais perdem a sua isenção específica no âmbito do regime de custos relacionados com o trabalho (WKR) e geram encargos adicionais para o empregador. Recomenda-se formalizar por escrito os regimes híbridos nos contratos de trabalho para garantir pistas de auditoria comprováveis.
Administração do Processamento Salarial e Requisitos de Auditoria da Belastingdienst
Todos os reembolsos de despesas de transporte isentos concedidos aos trabalhadores devem ser declarados com rigor na declaração periódica de imposto sobre os salários (loonaangifte). A legislação fiscal holandesa estipula que a loonaangifte deve ser submetida até ao último dia do mês seguinte ao período de remuneração. Os valores de transporte isentos são comunicados sob códigos de isenção específica próprios, e não agregados à remuneração bruta geral. Cumprir as orientações deste guia protege a sua empresa contra liquidações corretivas retroativas, juros de mora e retificações no processamento salarial durante inspeções fiscais.
Documentação Salarial Obrigatória e Verificação de Moradas
Para comprovar a isenção dos reembolsos de quilometragem perante auditorias da Belastingdienst, as entidades empregadoras devem conservar comprovativos verificáveis das distâncias percorridas. Os inspetores fiscais verificam se os trajetos declarados coincidem com as circunstâncias reais. A empresa deve manter um processo de auditoria interna com a seguinte documentação:
- Cálculos de trajeto padronizados, obtidos através de uma ferramenta credenciada (como o planeador de rotas da ANWB), que documentem o itinerário mais rápido ou habitual entre a residência do trabalhador e as instalações da empresa.
- Declaração assinada pelo colaborador confirmando o plano semanal de deslocações, o meio de transporte utilizado e o padrão de trabalho habitual.
- Comprovativos de residência atualizados, refletindo ajustamentos imediatos no processamento salarial sempre que o colaborador mudar de residência ou alterar a sua rotina presencial/remota.
Ao abrigo da obrigação legal de conservação fiscal holandesa (fiscale bewaarplicht), a sua organização tem de arquivar estes registos, juntamente com os mapas de despesas e os títulos de transporte, por um período mínimo de sete anos.
Interação com o Regime dos 30% e Declarações de Retenção na Fonte
O processamento de reembolsos de deslocação para colaboradores internacionais requer uma precisão reforçada quando se aplica o regime dos 30% (30%-regeling). Em 2026, o limiar salarial tributável mínimo situa-se nos 48.013 EUR para colaboradores gerais e nos 36.497 EUR para profissionais com menos de 30 anos detentores de um mestrado elegível. Estes valores de referência representam o salário tributável após a dedução isenta. Para garantir o benefício máximo dos 30%, é necessária uma remuneração bruta anual aproximada de 68.590 EUR.
Os reembolsos de transporte operam de forma independente do regime dos 30%. As ajudas de custo de quilometragem isentas não diminuem a base tributável necessária para atingir o limiar salarial mínimo legal, nem podem ser incorporadas no cálculo da isenção dos 30%. Uma classificação incorreta das despesas de deslocação no recibo de vencimento pode reduzir o rendimento tributável abaixo do mínimo legal, anulando retroativamente a concessão do benefício dos 30%. Consulte o nosso guia de processamento salarial nos Países Baixos para gerir estas obrigações fiscais sem falhas operacionais.
A gestão de declarações fiscais complexas e de regimes de despesas não deve abrandar as suas operações nos Países Baixos. Entre em contacto connosco hoje mesmo para solicitar uma proposta de processamento salarial personalizada e assegurar a plena conformidade fiscal da sua força de trabalho no país.
Implementar Benefícios de Transporte Holandeses em Conformidade com um Employer of Record
A gestão de subsídios de transporte locais sem uma entidade jurídica constituída nos Países Baixos expõe as empresas internacionais a sérias dificuldades operacionais. Sem acesso direto aos portais digitais da Belastingdienst, a retenção na fonte sobre os salários e a declaração de despesas com isenção tornam-se morosas e complexas. Uma alternativa eficiente apresentada neste guia consiste no recurso a um Employer of Record (EOR) dedicado, que assume todas as obrigações legais em matéria laboral e tributária.
Eliminação do Risco de Conformidade e dos Custos com Entidades Locais
A constituição de uma sociedade holandesa (BV) exige cerca de 2.000 EUR em despesas iniciais, associadas a custos anuais correntes de contabilidade e obrigações jurídicas que variam entre 3.000 EUR e 8.000 EUR. Para organizações que contratam uma equipa reduzida ou pretendem testar o mercado holandês, estes custos fixos raramente se justificam. A contratação através de um EOR contorna a criação de uma entidade jurídica, garantindo conformidade imediata.
Um EOR profissional atua como a entidade empregadora legal da sua força de trabalho nos Países Baixos. Assume a responsabilidade jurídica pelas retenções na fonte, pela correta aplicação da regra dos 214 dias e pela observância rigorosa do WKR. Este enquadramento salvaguarda a sua empresa de sanções por errada classificação laboral por parte da administração fiscal e do organismo de seguros sociais dos trabalhadores (UWV). Consulte o nosso guia sobre Employer of Record nos Países Baixos para avaliar como este modelo protege as operações internacionais.
Processamento Salarial Simplificado e Fator de Custo Transparente
A gestão interna de múltiplos benefícios sobrecarrega frequentemente as equipas financeiras internacionais. Um EOR consolida os custos laborais locais num modelo previsível. A ICSPayroll centraliza as operações mensais através de um fator salarial único e transparente, que inclui:
- Despesas de quilometragem e passes de transportes públicos isentos, processados através de fluxos de aprovação em conformidade.
- O subsídio de férias legal obrigatório de 8% (vakantiegeld), calculado sobre a remuneração bruta.
- Contribuições normais para o fundo de pensões pelo empregador (habitualmente 15,2%), em conjunto com os encargos sociais e seguros de saúde obrigatórios.
- Gestão do risco de doença e protocolos de reintegração profissional de acordo com a legislação laboral holandesa.
Os colaboradores têm acesso a plataformas digitais intuitivas para registar trajetos, submeter despesas e consultar recibos de vencimento mensais. Quando é necessária a mobilidade transfronteiriça, o patrocínio de autorizações de residência e trabalho é coordenado através do nosso parceiro autorizado, com prazos de tramitação de cerca de três semanas. Com cobertura em todo o país, este modelo assegura que a sua equipa atua em conformidade desde o primeiro dia. Pode obter um orçamento personalizado em 24 horas através da ICSPayroll para contratar em todo o território holandês com total segurança regulamentar.
Otimize Hoje a Sua Política de Mobilidade e Processamento Salarial nos Países Baixos
A gestão de benefícios de mobilidade não deve expor a sua empresa a liquidações adicionais de impostos ou a processos administrativos morosos. A aplicação da taxa legal de 0,25 EUR por quilómetro, o acompanhamento dos regimes híbridos através da regra dos 128 dias e a prevenção da penalização de 80% do WKR exigem uma atenção contínua. Seguir as orientações deste guia assegura que a sua organização protege a sua rentabilidade e mantém a conformidade perante as autoridades fiscais holandesas.
Em vez de afetar recursos internos à verificação de rotas e à interpretação de acordos coletivos de trabalho, pode centralizar toda a operação laboral local. A ICSPayroll assegura a conformidade holandesa de ponta a ponta, abrangendo declarações fiscais, planos de pensões e gestão do risco de incapacidade temporária através de um fator de processamento salarial transparente. Recebe uma fatura mensal consolidada com todos os custos salariais e de benefícios, bem como uma proposta adaptada no prazo de 24 horas após a partilha dos dados do colaborador.
Pronto para eliminar contingências de conformidade? Contrate nos Países Baixos com total confiança e automatize os reembolsos de despesas de transporte em conformidade com a ICSPayroll.
Perguntas Frequentes
O empregador é legalmente obrigado a pagar um subsídio de transporte nos Países Baixos?
Não existe qualquer disposição legal na legislação laboral holandesa que obrigue a entidade patronal a pagar um subsídio de transporte. A atribuição de reembolsos de deslocação pendular é facultativa, salvo se estiver estipulada num Acordo Coletivo de Trabalho (CAO) aplicável, no contrato individual de trabalho ou no regulamento interno da empresa. Quando um CAO se aplica ao seu setor, o pagamento deste subsídio torna-se frequentemente um direito laboral obrigatório.
Qual é o valor legal da taxa de quilometragem isenta de impostos para empregadores em 2026?
O limite legal isento de impostos é de 0,25 EUR por quilómetro em 2026. Esta taxa aplica-se uniformemente a deslocações em automóveis particulares, motociclos, bicicletas, ciclomotores e a pé, abrangendo deslocações pendulares diárias e viagens de serviço. Este guia confirma que os reembolsos efetuados até este limite legal permanecem totalmente isentos de imposto sobre os salários e de contribuições para a segurança social holandesa.
Como funciona a regra dos 214 dias para subsídios fixos de deslocação pendular?
A regra dos 214 dias permite às entidades empregadoras liquidar um reembolso mensal fixo de transporte sem necessidade de registar cada deslocação diária. Num horário normal a tempo inteiro, os colaboradores que se desloquem ao local de trabalho fixo em pelo menos 128 dias por ano civil têm direito a receber um reembolso fixo calculado com base em 214 dias. Para regimes de trabalho a tempo parcial ou modelos híbridos, ambos os limites de dias são aplicados de forma proporcional (pro rata).
Um colaborador pode acumular o subsídio de transporte e o subsídio de teletrabalho no mesmo dia?
A legislação fiscal holandesa proíbe o pagamento cumulativo de um subsídio de transporte isento e de um subsídio de teletrabalho isento relativamente ao mesmo dia civil. A entidade empregadora deve determinar qual a isenção aplicável caso o colaborador divida a sua jornada entre o domicílio e o escritório. A única exceção verifica-se quando o colaborador trabalha a partir de casa, mas efetua uma viagem de negócios externa para visitar um cliente.
O que acontece se o empregador reembolsar um valor superior ao limite de quilometragem isento?
Qualquer montante atribuído acima do limite legal de 0,25 EUR por quilómetro é qualificado, por defeito, como retribuição bruta tributável. A parcela excedentária fica sujeita a retenção de imposto sobre os salários e a encargos sociais. Em alternativa, a empresa pode imputar o excedente à margem discricionária do Regime de Custos Relacionados com o Trabalho (WKR), desde que o total de benefícios não exceda o limite anual disponível, evitando assim a tributação final autónoma de 80%.
Como são reembolsadas as despesas de transportes públicos segundo a fiscalidade holandesa?
Os custos com transportes públicos podem ser reembolsados a 100% livres de impostos ao abrigo de uma isenção fiscal específica, mediante a apresentação dos respetivos títulos ou faturas de transporte. Em alternativa, as empresas podem fornecer passes corporativos de mobilidade, como o NS-Business Card. Quando o empregador disponibiliza ou paga um cartão de transportes, o benefício permanece totalmente isento de impostos, desde que seja utilizado para viagens profissionais ou deslocações pendulares pelo menos uma vez.
O subsídio de transporte afeta a elegibilidade do colaborador para o regime dos 30%?
Os subsídios de transporte isentos são geridos em separado do regime dos 30% e não podem ser contabilizados para atingir o limiar salarial mínimo tributável exigido pela lei. Para 2026, os colaboradores estrangeiros devem auferir um salário tributável mínimo de 48.013 EUR, ou 36.497 EUR no caso de profissionais com menos de 30 anos titulares de mestrado. A qualificação inadequada dos reembolsos de transporte pode reduzir o rendimento tributável abaixo destes limites, colocando em risco a aplicação do benefício fiscal dos 30%.
Como gere um Employer of Record os reembolsos de despesas de transporte para colaboradores remotos nos Países Baixos?
O Employer of Record (EOR) assume a posição de entidade empregadora registada, tratando do processamento de despesas em conformidade e da entrega das declarações fiscais mensais a nível nacional. Este guia explica de que forma o EOR valida os registos de deslocações, assegura o cumprimento do limite de 128 dias e aplica as regras do WKR. Todos os reembolsos de deslocação aprovados são consolidados com a remuneração base, as contribuições para a pensão e o subsídio de férias numa única fatura mensal transparente.
Artigo de
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e de processamento salarial nos Países Baixos: contratos de trabalho, retenção na fonte sobre salários e segurança social, subsídio de férias, fundos de pensões, gestão de baixas médicas e conformidade com CAO, com integração operacional possível em 48 horas.
Perguntas frequentes
Não existe qualquer disposição legal na legislação laboral holandesa que obrigue a entidade patronal a pagar um subsídio de transporte. A atribuição de reembolsos de deslocação pendular é facultativa, salvo se estiver estipulada num Acordo Coletivo de Trabalho (CAO) aplicável, no contrato individual de trabalho ou no regulamento interno da empresa. Quando um CAO se aplica ao seu setor, o pagamento deste subsídio torna-se frequentemente um direito laboral obrigatório.
O limite legal isento de impostos é de 0,25 EUR por quilómetro em 2026. Esta taxa aplica-se uniformemente a deslocações em automóveis particulares, motociclos, bicicletas, ciclomotores e a pé, abrangendo deslocações pendulares diárias e viagens de serviço. Este guia confirma que os reembolsos efetuados até este limite legal permanecem totalmente isentos de imposto sobre os salários e de contribuições para a segurança social holandesa.
A regra dos 214 dias permite às entidades empregadoras liquidar um reembolso mensal fixo de transporte sem necessidade de registar cada deslocação diária. Num horário normal a tempo inteiro, os colaboradores que se desloquem ao local de trabalho fixo em pelo menos 128 dias por ano civil têm direito a receber um reembolso fixo calculado com base em 214 dias. Para regimes de trabalho a tempo parcial ou modelos híbridos, ambos os limites de dias são aplicados de forma proporcional (pro rata).
A legislação fiscal holandesa proíbe o pagamento cumulativo de um subsídio de transporte isento e de um subsídio de teletrabalho isento relativamente ao mesmo dia civil. A entidade empregadora deve determinar qual a isenção aplicável caso o colaborador divida a sua jornada entre o domicílio e o escritório. A única exceção verifica-se quando o colaborador trabalha a partir de casa, mas efetua uma viagem de negócios externa para visitar um cliente.
Qualquer montante atribuído acima do limite legal de 0,25 EUR por quilómetro é qualificado, por defeito, como retribuição bruta tributável. A parcela excedentária fica sujeita a retenção de imposto sobre os salários e a encargos sociais. Em alternativa, a empresa pode imputar o excedente à margem discricionária do Regime de Custos Relacionados com o Trabalho (WKR), desde que o total de benefícios não exceda o limite anual disponível, evitando assim a tributação final autónoma de 80%.
Os custos com transportes públicos podem ser reembolsados a 100% livres de impostos ao abrigo de uma isenção fiscal específica, mediante a apresentação dos respetivos títulos ou faturas de transporte. Em alternativa, as empresas podem fornecer passes corporativos de mobilidade, como o NS-Business Card. Quando o empregador disponibiliza ou paga um cartão de transportes, o benefício permanece totalmente isento de impostos, desde que seja utilizado para viagens profissionais ou deslocações pendulares pelo menos uma vez.
Os subsídios de transporte isentos são geridos em separado do regime dos 30% e não podem ser contabilizados para atingir o limiar salarial mínimo tributável exigido pela lei. Para 2026, os colaboradores estrangeiros devem auferir um salário tributável mínimo de 48.013 EUR, ou 36.497 EUR no caso de profissionais com menos de 30 anos titulares de mestrado. A qualificação inadequada dos reembolsos de transporte pode reduzir o rendimento tributável abaixo destes limites, colocando em risco a aplicação do benefício fiscal dos 30%.
O Employer of Record (EOR) assume a posição de entidade empregadora registada, tratando do processamento de despesas em conformidade e da entrega das declarações fiscais mensais a nível nacional. Este guia explica de que forma o EOR valida os registos de deslocações, assegura o cumprimento do limite de 128 dias e aplica as regras do WKR. Todos os reembolsos de deslocação aprovados são consolidados com a remuneração base, as contribuições para a pensão e o subsídio de férias numa única fatura mensal transparente.