
アムステルダムおよびオランダにおけるトップクラスの給与計算代行会社
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
現地の行政手続きの遅れによって、3週間で済むはずのオンボーディングに3か月も費やす必要はありません。オランダ市場への進出には、単なる採用戦略にとどまらず、オランダの雇用法、賃金税、社会保障制度の実務的な理解が求められます。多くの企業がオランダの制度の複雑さや、現地法人を持たずに雇用する際に生じる恒久的施設(PE: Permanent Establishment)リスクを過小評価しています。アムステルダムをはじめとするオランダ国内で適切な給与計算代行会社(payroll company amsterdam)を選ぶことは、貴社の海外採用者が初日から法令を順守できる体制を整えるための第一歩となります。
オランダは依然として優秀な人材の獲得において競争力を持っていますが、2026年および2027年には数多くの重要な制度改定が予定されています。2026年7月1日からの新たな法定最低時給、部分非居住者納税者制度の経過措置の終了、2027年からのエキスパット優遇税制(30%ルーリング)の27%への縮小、そして労働者を派遣・提供するすべての事業者を対象とする新たな許可制度の導入などが挙げられます。本記事では、現行法の正確な規定と、今後の法改正について解説します。
重要ポイント
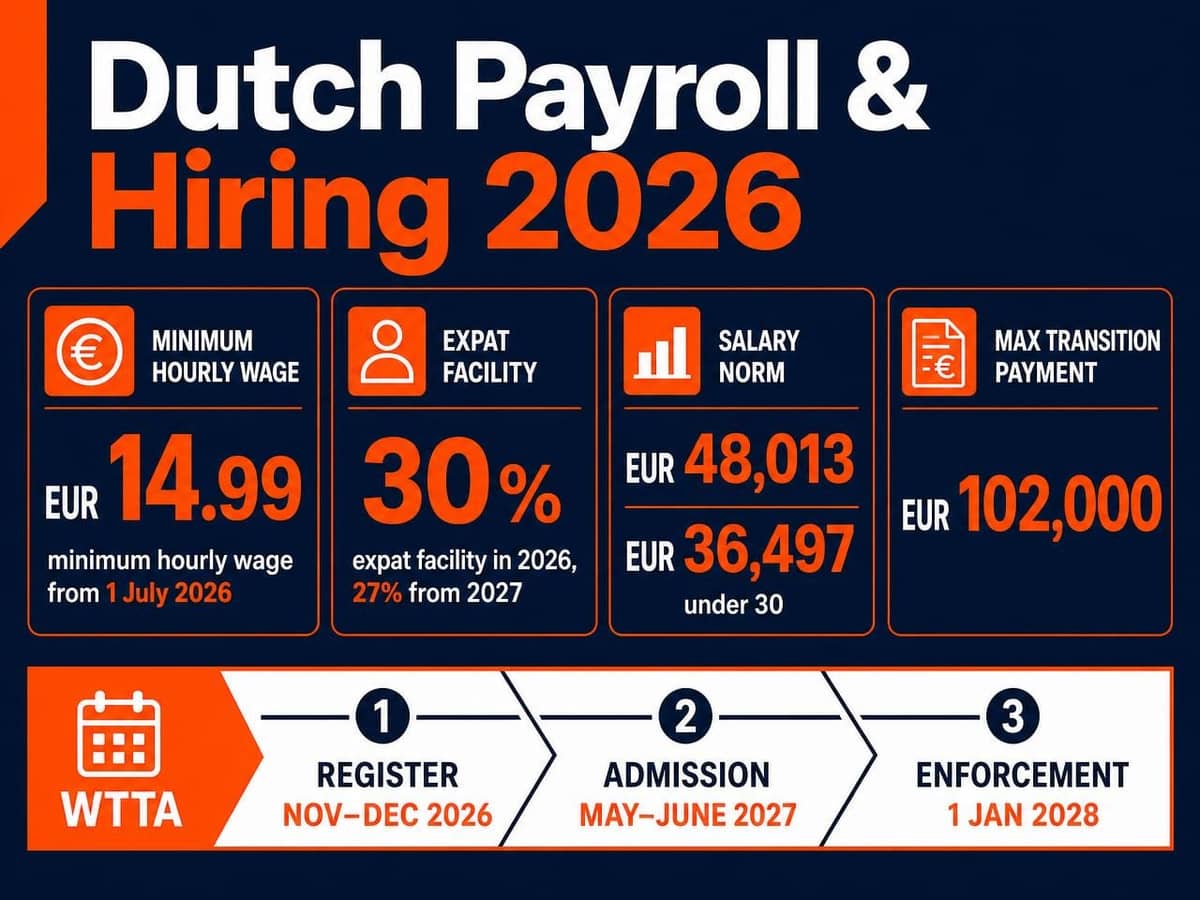
- 法定最低時給は、2026年7月1日より総額14.99ユーロとなります(2026年1月1日時点は14.71ユーロでした)。これはすべてのセクターにおいて、21歳以上の全従業員に一律で適用されます。
- エキスパット優遇税制(30%ルーリング)は、2026年中は30%の非課税枠が維持されます。2027年1月1日以降に27%へ引き下げられますが、これは2025年1月1日以降に初めて本制度を適用した従業員のみが対象です。
- 2026年の30%ルーリング適用に必要な最低給与基準額は48,013ユーロ(認定修士号を保持する30歳未満の従業員は36,497ユーロ)であり、WNT(高所得公務員等の給与上限法)基準である262,000ユーロが上限となります。
- 2026年における解雇補償金(transitievergoeding)の上限は102,000ユーロ、またはそれを上回る場合は年間総給料の1年分となります。
- EOR(Employer of Record: 雇用代行)および高度技能移民(HSM)のスポンサーシップは、認可を受けたパートナーを通じて手配されます。労働者を貸与・提供するすべての事業者を対象とした新たな法定許可制度(Wtta)は、2027年1月1日に施行されます。
グローバル企業が押さえるべきオランダの給与計算コンプライアンス
2026年のオランダ市場への参入には、極めて精緻な事務処理能力が求められます。オランダには従業員の権利を強力に保護する綿密な法制度が存在します。多くの多国籍企業は、商業のハブとしてのアムステルダムの立地を理由に、まずはアムステルダムの給与計算代行会社(payroll company amsterdam)を探し始めます。しかし、法規制自体は全国共通であり、ロッテルダムからフローニンゲンに至るまで同一の法令が適用されます。これらを遵守しなかった場合、追徴課税、行政罰金、さらには不法な労働者派遣・提供を行った場合には2028年以降の業務全面禁止といった処分が科されるリスクがあります。
海外企業には、オランダに現地法人(BV: 商業有限会社)を設立するか、外部の雇用代行業者や給与計算代行業者を利用するかの選択肢があります。オランダBVの設立は恒久的なプレゼンスをもたらしますが、賃金税、社会保障料、そして該当する場合は特定の産業別年金基金への加入義務を自社で直接管理する必要があります。一方、スピードを重視する場合は、適法な雇用代行または給与計算アウトソーシングを活用することで、数か月ではなく数週間でオンボーディングを完了することが可能です。
Belastingdienst(オランダ税務当局)の役割とloonaangifte(給与税申告)
Belastingdienst(オランダ税務当局)は、賃金に関連するすべての徴収手続きを所管しています。オランダのすべての雇用主は、申告期間ごと(通常は暦月単位、または4週間単位)にloonaangifte(給与税申告)を行わなければなりません。この申告では、従業員ごとに総支給額、源泉徴収された賃金税および国民保険料、従業員保険料、Zvw(医療保険法)拠出金を報告します。申告・納付期限は厳格に定められており、期限超過や遅延納付には不履行加算税が課されます。
給与関連の記録は、一般的な税務上の帳簿保存規則に基づき7年間保管する義務があります。この保管書類には、署名済みの雇用契約書、身元確認書類、賃金計算明細書、および法定最低賃金が実際に支払われたことを証明する記録が含まれます。2026年の場合、6月30日までの期間は時給14.71ユーロ、7月1日以降の期間は時給14.99ユーロが支払われていたことを証明する必要があります。
海外雇用主における恒久的施設(PE)リスク
恒久的施設(PE: Permanent Establishment)は、外国企業がオランダ国内に一定の拠点を有し、法人税の納税義務が生じる場合に成立します。典型的なケースとしては、固定的な事業所を有する場合や、企業のために反復して契約を締結する権限を行使する人物(または契約締結に主導的な役割を果たす人物)を配置している場合が該当します。
ここで正確に理解しておくべき重要な点があります。オランダの給与計算代行業者やEOR(Employer of Record)を利用するだけで、恒久的施設リスクが自動的に解消されるわけではありません。PEの該否は、雇用契約書の名義人ではなく、その外国企業および現地の人員がオランダ国内で実際にどのような活動を行っているかによって判定されます。オランダを拠点とする従業員がサポート業務、バックオフィス業務、または契約締結を伴わない業務のみに従事している場合、通常PEリスクは低く、外部の雇用スキームを利用することでオランダ法人を雇用主として登録する手間を省くことができます。一方、その従業員が取引の交渉や契約締結を行ったり、委任状を保持していたり、企業が管理する固定オフィスから業務を行ったりしている場合は、どのような雇用形態を採用していてもPEリスクが生じるため、最初の採用を行う前に税務専門家による評価を受ける必要があります。
さらにもう一点見落とされがちなのが「連帯責任」です。労働者の受け入れ企業(hirer)は、派遣元・貸出元が賃金税や社会保険料の納付を怠った場合、あるいは法定最低賃金を下回って支払っていた場合に、連鎖責任および受け入れ先責任(chain and hirer liability)の規則に基づき、連帯して責任を問われる可能性があります。適切な管理体制を持ち、2027年以降は正式に認可を受けたプロバイダーと契約を締結することが、実務上の有効な防御策となります。
EOR(雇用代行)対 ペイロール管理:最適なモデルの選択
どちらのモデルを選択すべきかは、すでにオランダに法人を保有しているかどうかによって決まります。現地法人を持たない企業には通常EORが必要であり、すでにオランダBVや支店を設立済みの企業にはペイロール管理(給与計算代行)が適しています。企業によっては、BVの設立手続きを進めながら、EORを通じて重要人材を先行して雇用するという併用を行う場合もあります。
ここで2点、事前に明示しておくべき事項があります。第一に、ICSPayrollは法的雇用主として機能する認定オランダパートナーを通じてEORサービスを手配しています。第二に、ICSPayroll自体はIND(オランダ移民帰化局)の認定スポンサー(recognised sponsor)ではなく、高度技能移民(HSM)のスポンサーシップはその認定資格を有するライセンスパートナーを通じて手配されます。
Employer of Record(EOR):現地法人なしでの人材雇用
EORスキームでは、パートナー法人が法的な雇用主となり、雇用契約の発行、賃金税の源泉徴収、社会保険料の納付を行います。クライアント企業は日々の業務指示を直接行います。最大のメリットはそのスピードであり、数か月を要することなく数週間で事業を開始できます。
オランダ法はこのモデルを厳格に規制しています。この取り決めがWaadi(労働者派遣法)に基づく「ペイローリング(payrolling)」に該当する場合、対象の労働者には、派遣先・受入企業の同等従業員、あるいは同等従業員がいない場合は受入企業の属する業界に適用される労働条件と同等以上の条件が保障され、かつ適切な年金制度への加入が義務付けられます。2026年における適切なペイロール年金の法定基準保険料率は年金算定基準額の15.2%(2025年は15.0%)であり、オランダ社会問題・雇用省の大臣によって毎年定められます。これは任意ではなく、労働協約によって引き下げることもできないため、当初からコスト試算に組み込んでおく必要があります。迅速な採用拡大が必要な場合は、個別のお見積もりをご依頼いただき、貴社の予算計画に合わせてご確認ください。
オランダBV向けの従来のペイロール管理
すでにオランダ商工会議所(KVK)に法人登録がある場合、貴社が法的な雇用主の立場を維持し、代行サービス業者が月次の給料明細書発行、loonaangifteの提出、法定休暇手当の積立計算、年金登録、CAO(労働協約)の適用など、給与計算サイクル全般を代行します。2026年の実務においては、契約形態や雇用規模によって異なる正確な差別化保険料率の適用が求められます。これらの専門的な要件の詳細については、弊社の「オランダ給与計算管理:2026年完全リファレンスガイド」をご参照ください。
両モデルが計画すべき制度改定:Wtta(労働者派遣許可法)
Wtta(Wet toelating terbeschikkingstelling van arbeidskrachten: 労働者派遣許可法)は、人材派遣会社、出向代行業者、給与代行会社、オランダ国内で事業を展開する海外の事業者を含む、労働者を貸与・提供するすべての事業者に対し、義務的な認可制度を導入するものです。
- 本法律は2027年1月1日に施行されます。
- 経過措置の利用を希望する派遣・貸出事業者は、2026年11月1日から2026年12月31日までの間にNederlandse Arbeidsautoriteit(オランダ労働当局)に登録する必要があります。
- 認可申請の受付期間は2027年5月1日から6月30日までとなり、公表されている基準フレームワークに基づく審査と100,000ユーロの保証金の供託が求められます。
- Nederlandse Arbeidsinspectie(オランダ労働監察局)による厳格な法執行は2028年1月1日に開始されます。この日以降、受入企業は公的登録簿に記載された事業者からしか労働者の派遣を受けることができず、これに違反した受入企業には多額の罰金が科されます。
EOR、出向、または給与代行サービスをご利用中の企業は、契約先の事業者がすでに経過措置の登録を済ませているか、基準フレームワークへの対応がどの程度進んでいるかを今すぐ確認することをお勧めします。
2026年の30%ルーリングを活用した税効率の最大化
現在も広く「30%ルーリング」と呼ばれているエキスパット優遇税制は、国外転居に伴う追加費用(域外費用)を補填するため、雇用主が従業員の給与の一部を非課税の手当として支給できる制度です。これは海外の優秀な人材を惹きつけるための極めて重要なインセンティブであり、アムステルダムの専門的な給与計算代行会社(payroll company amsterdam)であれば、これを正確に運用できる能力が不可欠です。
2026年における適用率は30%です。一律27%への引き下げは2027年1月1日に施行されますが、以下の経過規定に注意する必要があります。
- 2023年の最終給与支払期間において本制度が適用されていた従業員は、制度の全適用期間にわたり30%の非課税率および既存の給与基準額が維持されます。
- 2024年中に本制度の適用を新たに開始した従業員は、2027年から27%へ移行しますが、給与基準額は従前の水準が維持されます。
- 2025年1月1日以降に新たに本制度の適用を開始した従業員は、2027年から27%への引き下げと、より高額な2027年給与基準額の双方が適用されます。
また、雇用主は従業員ごとに、定率の非課税措置を適用するか、実際にかかった域外費用の実費を精算するかを毎年選択しなければなりません。この選択内容は各暦年ごとに書面で文書化しておく必要があります。
2026年の最低給与基準額と適格要件
2026年に本制度の適用を受けるためには、非課税手当を適用した後の課税対象給与額が最低でも48,013ユーロ以上である必要があります。認定された修士号を有する30歳未満の従業員の場合、軽減基準額は36,497ユーロです(学位はIDWによる評価を受けるか、事前にBelastingdienstの承認を得ている必要があります)。なお、学術研究者については給与基準額の要件が免除されます。
この基準額は「非課税手当を差し引いた後の給与額」で判定されるため、契約上の総支給額はこれよりも大幅に高く設定されている必要があります。これらの基準額は毎年物価スライド式に改定されます。労働時間の短縮などによって給与が基準額を下回った場合、その年度の30%ルーリングの権利は失われ、原則として再度復活させることはできません。
さらに2026年には2つの制限が適用されます。非課税手当が適用できる給料上限は、WNT(高所得公務員等の給与上限法)基準額である262,000ユーロまでに制限されます。一部の長期利用者に認められていたこの上限の免除措置は、2026年1月1日をもって失効しました。Belastingplan 2025(2025年度税制案)で公表された2027年の参考基準額は、2024年の物価水準ベースで50,436ユーロおよび38,338ユーロ(インフレ調整前)とされています。
部分非居住者納税者ステータスの終了
オランダの所得税におけるBox 2(実質的持分所得)およびBox 3(貯蓄・投資所得)に関して「部分非居住者」として扱われる選択肢は、2025年1月1日をもって廃止されました。経過措置により、2023年の最終給与支払期間に30%ルーリングが適用されていた従業員に限り、2026年の課税年度までこのステータスが維持されます。しかし、2027年1月1日以降はこの選択肢が完全に撤廃され、該当する従業員は全世界の実質的持分所得および貯蓄・投資に対して通常の完全居住者として課税されます。影響を受ける従業員は、制度廃止後ではなく、2026年中に対策を講じる必要があります。
高度技能移民(HSM)ビザとスポンサーシップ
EU/EEAおよびスイス国外から人材を採用する場合、個別の入国・在留手続きが必要となります。ICSPayroll自体はINDの認定スポンサーではないため、これらの申請手続きは認定スポンサーの資格を保有するライセンスパートナーを通じて実施されます。8%の法定休暇手当を除く2026年の月額総給与基準は、30歳以上の高度技能移民で5,942ユーロ、30歳未満で4,357ユーロとなっています。また、オランダの教育機関や指定された海外のトップ大学を卒業した直後、またはオリエンテーションイヤー(求職期間)後の人材に適用される軽減基準額は3,122ユーロです。
この給与は市場水準に合致していること、契約上固定されていること、そして従業員本人の名義の銀行口座に月次で直接振り込まれることが要件となります。手続き期間については、認定スポンサーによる申請に対するINDの標準審査期間は2週間と定められていますが、法定の最長判断期間は90日間です。必要書類の収集、大使館でのMVV(仮滞在許可証)面談、現地の自治体登録などを考慮すると、内定提示から勤務初日までの現実的な計画期間としては1か月から2か月を見込む必要があります。通常、以下の書類が必要となります。
- 有効なパスポート(軽減基準額を適用する場合は認証済みの学歴証明書)
- 2026年の給与基準および市場水準要件を満たす雇用契約書
- 雇用主が認定スポンサーであることを証明する書類
- 帯同家族がいる場合は、持続可能で独立した生計を立てられる証明書
混同されることが非常に多いため補足しておきますが、「150キロメートルルール」(雇用開始前の24か月のうち16か月以上、オランダ国境から150kmを超える地域に居住していたことという条件)は、30%ルーリング(税制優遇)の適用条件であり、居住許可(ビザ)の要件ではありません。同様に、30%ルーリングの覚書は税務上の書類であり、INDへの申請要件ではありません。
2026年のオランダ労働法と法定要件
雇用主は、額面給与に加えて複数の法定保険料を負担します。2026年の主な料率としては、AWf(失業保険基金)保険料が、書面による無期契約かつオンコール契約でない場合は2.74%、その他の契約形態では7.74%となります。Aof(障害保険基金)保険料は小規模雇用主が6.27%、その他の雇用主が7.63%です。このほか、Belastingdienstから個別に通知される個別化されたWhk(再就職復帰基金)保険料、0.50%の保育サーチャージ、そして6.10%のZvw(医療保険法)雇用主負担金が発生します。これらの保険料は、年間最大算定対象給与額(2026年は79,409ユーロ)を上限として計算されます。
また、オランダの法律では、年間総給与の最低8%にあたる休暇手当(holiday allowance)の支給が義務付けられており、通常は5月または6月に一括して支払われます。これは裁量的な賞与ではなく法定義務ですが、最低賃金の3倍を超える給与を得ている従業員については、その超過部分について別段の合意を書面で行うことができます。また、休暇手当を含んだオールイン給与とする場合は、雇用契約書にその旨を明示的かつ個別に記載している場合のみ有効となります。企業年金は法律上すべての企業に一律に義務付けられているわけではありませんが、強制加入が定められている産業別年金基金(sector pension fund)の対象となる業種では加入が義務であり、前述の通り、ペイロール契約の労働者に対しても適切な年金制度の提供が義務化されています。
2026年の最低賃金と時給規則
法定最低時給は、2026年1月1日時点の14.71ユーロから改定され、2026年7月1日以降は総額14.99ユーロとなっています。これは業界を問わず、21歳以上のすべての従業員に対して一律に適用されます。
Ketenregeling(有期契約の更新制限ルール)により、有期雇用契約の更新は36か月以内に最大3回までに制限されています。契約回数または通算期間のいずれかの上限を超えた場合、雇用主による明示的な判断や意思表示を要さず、法律上当然に無期雇用契約へと転換されます。現行法では、契約間に6か月を超える空白期間があれば通算期間のリセットが可能であり、一部のCAOでは特定の職種について最大48か月・6回まで上限が延長されている場合があります。
ただし、このルールには法改正が予定されています。上院において2026年7月7日に「柔軟労働者雇用保障法(Wet meer zekerheid flexwerkers)」が可決されました。この法律が施行されると、契約リセットに必要なインターバル期間が6か月から3年へと大幅に延長され、ゼロ時間契約はバンド幅契約(bandbreedte contract)に置き換えられ、派遣労働のフェーズ制度も見直されます。ほとんどの規定は2028年1月1日からの適用が見込まれていますが、派遣労働者の待遇同等化ルールは先行して2026年12月31日から適用されます。これらの期日までは、前述の現行法がそのまま適用されます。
病気休暇時の給与支払い義務
従業員が病気や負傷により就業不能となった場合、雇用主は最大104週間にわたり給与の最低70%を継続して支払う義務があります。就業不能の初年度は、支払額が法定最低賃金を下回ってはなりませんが、2年目については下回ることが許容されています。多くのCAOや個別の雇用契約書では、初年度に100%の給与支給が定められています。妊娠、出産、臓器提供に伴う休業については、全額(100%)の給与が支払われます。休業中であっても、支給される賃金に対して法定休暇手当が継続して発生します。
また、労使双方は「ゲートキーパー改善法(Wet verbetering poortwachter)」に定められた職場復帰(再統合)手順に厳格に従わなければなりません。UWV(オランダ従業員保険実施機関)が雇用主側の復職支援努力が不十分であると判断した場合、ペナルティとして最長1年間の給与支払い義務延長(賃金制裁)が科されることがあります。
解雇補償金(移行手当)と解雇コンプライアンス
雇用主からの主導による解雇には、原則としてUWVによる事前許可(整理解雇または長期の就業不能の場合)か、地方裁判所小法廷(Kantongerecht)による雇用契約の解除決定(個人の就業状況や人間関係に起因する事由)が必要です。ただし、労使間の合意書(settlement agreement)による合意解雇、試用期間中の解雇、または重大な事由による即時解雇の場合は例外となります。
雇用主の主導により契約が終了する場合、従業員は原則として勤務初日から解雇補償金(transitievergoeding)を受け取る権利を有します。この手当は、勤続1年ごとに月額総給与の3分の1を基準として計算されます。2026年の上限額は総額102,000ユーロ、または従業員の年間総給料の1年分のいずれか高い方の額となります。
競業避止義務条項(non-competition clause)に関しては、成人の従業員との間で書面による合意がなされている場合、無期雇用契約においては有効と認められます。一方、有期雇用契約においては、雇用主が書面で客観的かつ真にやむを得ない事業上の正当事由を具体的に立証・明記している場合に限り例外的に認められます。制限期間を最長12か月に限定し、地理的範囲の特定を義務付け、理由記載要件を厳格化するとともに、条項を行使する際に雇用主に対する補償金支払いを義務付ける現代化法案が、2026年6月29日に国務院(Raad van State)に提出され、2026年末の国会提出を目指しています。ただし現時点では未施行であり、施行されるまでは現行の法規則が引き続き適用されます。
ICSPayrollがオランダでの適法雇用におけるパートナーとして選ばれる理由
ICSPayrollは「ペイロールファクター(Payroll Factor)」方式を採用しています。毎年1月に改定される個別の社会保険料項目を一つひとつ追跡する煩わしさを解消し、額面給与、雇用主負担金、休暇手当の積立、年金、および弊社の代行手数料をすべて含んだ単一の係数をご提示します。契約締結前に総雇用コスト(Total Cost of Employment)を算定し、毎月1本化された請求書を発行いたします。
お問い合わせから24時間以内に個別のお見積もりをお届けし、雇用契約書や業務委託契約書は通常数営業日以内に署名可能な状態に整えます。
迅速かつ効率的なオンボーディング
法人設立に数か月を要するのに対し、弊社のサービスを利用すれば通常数週間で実務運用を開始できます。EU/EEA国籍者の場合、基本サービス契約の締結後、最短48時間以内にオンボーディングを完了させることが可能です。EU域外からの採用者のスケジュールについては、前述の通りINDおよびライセンスパートナーの審査期間に準じます。クライアント企業様は、給与ディレクターのJoost Hubregtseや専任の労働法弁護士へ直接ご相談いただけます。
万全の従業員サポートと専用ポータル
従業員はセキュアな専用ポータルを通じて、給与明細書、年間源泉徴収票、有給休暇残高などをいつでも確認できます。弊社では病気休暇の届出管理、労働安全衛生機関(Arbodienst)との連携、Poortwachter(ゲートキーパー法)関連書類の作成、および一般的な法的拘束力を持つCAOの適用管理をワンストップで代行いたします。これらの責任を弊社がどのように遂行しているかの全体像については、「オランダにおけるEOR(雇用代行):2026年適法雇用ガイド」をご確認ください。
弊社の法人ステータスについて、誇大表現を排して正確に申し上げますと、ICS Staffing & Payroll B.V.はロッテルダムのKVKに登記されており、現在NEN 4400監査が進行中で、SNA(Stichting Normering Arbeid: 労働基準財団)への登録申請中です。EOR業務および認定スポンサー業務は、認定を受けたIND公認パートナーを通じて提供されています。認可ステータスが更新され次第、本ページにてお知らせいたします。
2026年のオランダ市場進出を確実に成功させるために
2026年にオランダへの事業進出を果たすためには、目まぐるしく変化する制度への的確な対応が不可欠です。7月からの最低時給14.99ユーロ、今年度は30%が維持され翌年から27%へと引き下げられるエキスパット優遇制度、2026年12月31日で終了するBox 2およびBox 3の経過措置、そして2026年11月1日に最初の登録期限を迎える派遣事業者の許可制度などへの配慮が求められます。より広範な労働法の枠組みについては、弊社の「海外雇用主のためのオランダ労働法:2026年コンプライアンスガイド」をご覧ください。
EORとペイロール管理のどちらを選択すべきかは、オランダに現地法人をお持ちかどうかによって決まりますが、いずれのルートを選んでも賃金税、社会保険料、労働条件に対する徹底した法令遵守が求められる点に変わりはありません。貴社の個別の状況に合わせたオランダ給与計算の個別見積もりを24時間以内にご案内いたします。ご契約の前に、総コストと遵守すべき具体的なステップを詳細にご提示いたします。
よくあるご質問(FAQ)
オランダで従業員を採用するまでどのくらいの期間がかかりますか?
EU/EEA国籍者の場合、数か月ではなく数週間で採用が可能です。業務委託契約書および雇用契約書への署名完了後、最短48時間でオンボーディングを完了できます。通常、お問い合わせから数営業日以内に契約関連書類をご用意いたします。EU域外からの採用の場合はINDの審査期間に左右されるため、内定から勤務初日まで通常1か月から2か月を要します。
2026年の30%ルーリングの標準的な最低給与基準額はいくらですか?
非課税手当を適用した後の課税対象給与額として48,013ユーロ以上が必要です。したがって、契約上の総給与額はこれより高額でなければなりません。認定修士号を持つ30歳未満の従業員の場合、軽減基準額は36,497ユーロです。いずれも毎年物価連動で見直され、2026年に非課税手当を適用できる給与上限は262,000ユーロまでとなります。
30%ルーリングは27%ルーリングに変更されるのですか?
はい、改定されますが、2026年中ではありません。2026年いっぱいは最大30%が維持され、2027年1月1日より一律27%となります。なお、2023年の最終給与計算期間において本制度の適用を受けていた従業員は、認可期間の終了まで30%がそのまま維持されます。
オランダの有限責任会社(BV)を設立せずに現地スタッフを採用できますか?
はい、EOR(Employer of Record: 雇用代行)を活用することで可能です。認可を受けたパートナーが法的な雇用主となり、源泉徴収や社会保険手続き全般を代行します。ただし、該当の労働者には貴社の同等従業員と同等以上の待遇および適切な年金を提供する義務があり、また本スキームを利用するだけで貴社のオランダ国内での活動から生じる恒久的施設(PE)リスクが自動的に排除されるわけではない点にご留意ください。
ICSPayrollの「ペイロールファクター」料金には何が含まれますか?
額面給与、AWf、Aof、Whk、Zvw拠出金を含む雇用主負担の社会保険料、法定休暇手当の積立、該当する場合の年金、および弊社の代行手数料がすべて含まれ、単一の係数として算出されます。役職ごとの総雇用コスト(Total Cost of Employment)として明瞭にお見積もりいたします。
高度技能移民(HSM)ビザの申請にはどのくらい時間がかかりますか?
INDは、認定スポンサーから提出された申請に対して2週間以内に決定を下すことを目標としています(法定の最長審査期間は90日間です)。必要書類の準備、現地の在外公館でのMVV面談、自治体登録を含め、全体として1か月から2か月程度を見込んでください。これらの申請は弊社の認可パートナーを通じて手配されます。
オランダにおける病気休業時の雇用主の給与支払い義務はどのようなものですか?
最長104週間にわたり給与の最低70%を支払う義務があり、初年度は法定最低賃金を下回ってはなりません。妊娠、出産、臓器提供に伴う休業については全額(100%)が支給されます。労使双方がPoortwachter(ゲートキーパー法)の復職プロセスを遵守する必要があり、雇用主の取り組みが不十分とみなされた場合、UWVから最長1年間の給与支払い延長(賃金制裁)が科される場合があります。
8%の休暇手当(Holiday Allowance)はすべてのオランダの従業員に必須ですか?
はい。年間総給与の最低8%にあたる法定手当であり、通常5月または6月に支給されます。最低賃金の3倍を超える給与を得ている従業員については、その超過分について書面で異なる取り決めを結ぶことができます。また、月給に含めるオールイン形式を採用する場合は、契約書にその旨を明示的に記載している場合のみ認められます。
Ketenregeling(更新制限ルール)は有期雇用契約にどのように影響しますか?
36か月以内に最大3回までの有期雇用契約が認められています。4回目の契約を結ぶか、通算期間が36か月を超えた時点で、法律上自動的に無期契約へと切り替わります。現在、契約間に6か月を超える期間を空ければ通算期間をリセットできますが、2026年7月に可決された「柔軟労働者雇用保障法(Wet meer zekerheid flexwerkers)」に基づき、この空白期間は3年へと延長される予定です(2028年1月1日からの施行が見込まれています)。
情報源と参考文献
上記のすべての規則および数値は、以下の公的情報源に基づいています。正確な条文、公表数値を掲載する規制当局のページ、統計データセット、および論点を明確にした判例をご確認いただけます。個別の状況に応じて、必ず最新の公式規定をご確認ください。
- オランダ民法第7編第692条(ペイローリングの法定定義)
- オランダ民法第7編第690条(労働者派遣契約 / uitzendovereenkomst)
- Waadi(労働者派遣法)第8条(派遣労働者の同一労働同一賃金原則 / loonverhoudingsnorm)
- Stichting Normering Arbeid(SNA: 労働基準財団)、監査済み給与計算・人材会社に関するNEN 4400-1登録簿
- Belastingdienst(オランダ税務当局)、AWf失業保険料率の高低区分とその適用要件
- オランダ労働監察局(Nederlandse Arbeidsinspectie)、法執行・査察および罰則方針
- オランダ中央統計局(CBS)、経済活動別の従業員報酬および雇用状況(国民経済計算データセット 84165ENG)
- ユーロスタット(Eurostat)、NACE活動別の時間当たり労働費用水準(データセット lc_lci_lev、国間比較用)
- 最高裁判所判決 2025年4月11日(ECLI:NL:HR:2025:543):三面的なプラットフォーム労働関係における民法第7編第690条の派遣労働契約の該否
- 最高裁判所判決 2025年11月21日(ECLI:NL:HR:2025:1733):EU指令2008/104/EC第5条(5)およびWaadiに基づく連続派遣契約の濫用について

記事執筆者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを展開するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。雇用契約、賃金税および社会保障の申告、法定休暇手当、年金、病気休暇、CAOコンプライアンス管理など、オランダにおけるEORおよびペイロールサービスを統括し、最短48時間でのオンボーディングを支援しています。

よくあるご質問
EU/EEA国籍者の場合、数か月ではなく数週間で採用が可能です。業務委託契約書および雇用契約書への署名完了後、最短48時間でオンボーディングを完了できます。通常、お問い合わせから数営業日以内に契約関連書類をご用意いたします。EU域外からの採用の場合はINDの審査期間に左右されるため、内定から勤務初日まで通常1か月から2か月を要します。
非課税手当を適用した後の課税対象給与額として48,013ユーロ以上が必要です。したがって、契約上の総給与額はこれより高額でなければなりません。認定修士号を持つ30歳未満の従業員の場合、軽減基準額は36,497ユーロです。いずれも毎年物価連動で見直され、2026年に非課税手当を適用できる給与上限は262,000ユーロまでとなります。
はい、改定されますが、2026年中ではありません。2026年いっぱいは最大30%が維持され、2027年1月1日より一律27%となります。なお、2023年の最終給与計算期間において本制度の適用を受けていた従業員は、認可期間の終了まで30%がそのまま維持されます。
はい、EOR(Employer of Record: 雇用代行)を活用することで可能です。認可を受けたパートナーが法的な雇用主となり、源泉徴収や社会保険手続き全般を代行します。ただし、該当の労働者には貴社の同等従業員と同等以上の待遇および適切な年金を提供する義務があり、また本スキームを利用するだけで貴社のオランダ国内での活動から生じる恒久的施設(PE)リスクが自動的に排除されるわけではない点にご留意ください。
額面給与、AWf、Aof、Whk、Zvw拠出金を含む雇用主負担の社会保険料、法定休暇手当の積立、該当する場合の年金、および弊社の代行手数料がすべて含まれ、単一の係数として算出されます。役職ごとの総雇用コスト(Total Cost of Employment)として明瞭にお見積もりいたします。
INDは、認定スポンサーから提出された申請に対して2週間以内に決定を下すことを目標としています(法定の最長審査期間は90日間です)。必要書類の準備、現地の在外公館でのMVV面談、自治体登録を含め、全体として1か月から2か月程度を見込んでください。これらの申請は弊社の認可パートナーを通じて手配されます。
最長104週間にわたり給与の最低70%を支払う義務があり、初年度は法定最低賃金を下回ってはなりません。妊娠、出産、臓器提供に伴う休業については全額(100%)が支給されます。労使双方がPoortwachter(ゲートキーパー法)の復職プロセスを遵守する必要があり、雇用主の取り組みが不十分とみなされた場合、UWVから最長1年間の給与支払い延長(賃金制裁)が科される場合があります。
はい。年間総給与の最低8%にあたる法定手当であり、通常5月または6月に支給されます。最低賃金の3倍を超える給与を得ている従業員については、その超過分について書面で異なる取り決めを結ぶことができます。また、月給に含めるオールイン形式を採用する場合は、契約書にその旨を明示的に記載している場合のみ認められます。
36か月以内に最大3回までの有期雇用契約が認められています。4回目の契約を結ぶか、通算期間が36か月を超えた時点で、法律上自動的に無期契約へと切り替わります。現在、契約間に6か月を超える期間を空ければ通算期間をリセットできますが、2026年7月に可決された「柔軟労働者雇用保障法(Wet meer zekerheid flexwerkers)」に基づき、この空白期間は3年へと延長される予定です(2028年1月1日からの施行が見込まれています)。


