
La migliore società di payroll ad Amsterdam e nei Paesi Bassi
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
Perché un onboarding di tre settimane dovrebbe richiederne tre mesi a causa della burocrazia locale? Espandersi nel mercato olandese richiede molto più di una strategia di recruitment: esige una conoscenza operativa del diritto del lavoro, dell'imposta sui salari e della previdenza sociale nei Paesi Bassi. Molte aziende sottovalutano la complessità del sistema olandese e il rischio di stabile organizzazione che può emergere quando si assume senza un'entità locale. Scegliere la giusta payroll company ad Amsterdam o altrove nei Paesi Bassi è il primo passo per garantire che i vostri neoassunti internazionali siano conformi fin dal primo giorno.
I Paesi Bassi rimangono un mercato competitivo per i talenti, ma il 2026 e il 2027 introducono una serie fitta di novità: un nuovo salario minimo orario legale dal 1° luglio 2026, la fine del regime transitorio per i contribuenti parzialmente non residenti, la riduzione dell'agevolazione per gli espatriati al 27% a partire dal 2027 e un nuovo regime di ammissione per chiunque somministri o distacchi personale. Questo articolo illustra lo stato attuale della normativa e i cambiamenti imminenti.
Punti chiave
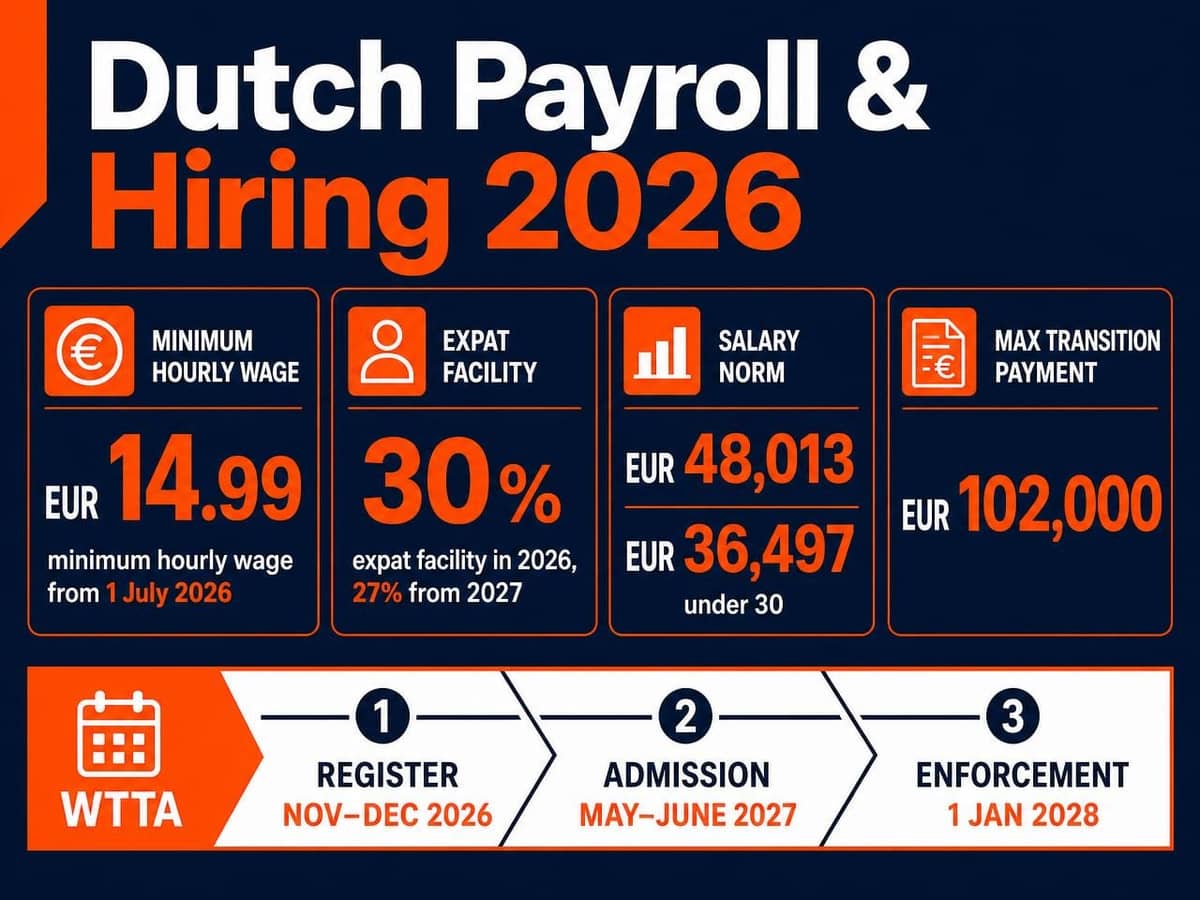
- Il salario minimo orario legale è pari a 14,99 EUR lordi dal 1° luglio 2026 (era di 14,71 EUR dal 1° gennaio 2026). È uniforme per tutti i lavoratori dai 21 anni in su, in ogni settore.
- L'agevolazione per gli espatriati (regime del 30% o 30%-regeling) rimane al 30% per tutto il 2026. Scenderà al 27% dal 1° gennaio 2027, e solo per i dipendenti che hanno applicato il regime per la prima volta a partire dal 1° gennaio 2025.
- Il parametro retributivo per il 2026 per accedere al regime è di 48.013 EUR, oppure 36.497 EUR per i dipendenti con meno di 30 anni in possesso di un titolo di master riconosciuto, con un tetto massimo fissato dalla norma WNT a 262.000 EUR.
- L'indennità di transizione (transitievergoeding) massima nel 2026 è pari a 102.000 EUR, o a una retribuzione annua lorda se superiore.
- L'Employer of Record e la sponsorizzazione per migranti altamente qualificati (kennismigranten) vengono gestiti tramite partner autorizzati; un nuovo regime legale di ammissione per tutti i somministratori di manodopera (Wtta) entrerà in vigore il 1° gennaio 2027.
Gestire la conformità delle paghe olandesi per le imprese internazionali
Entrare nel mercato olandese nel 2026 richiede precisione amministrativa. I Paesi Bassi dispongono di un quadro normativo dettagliato in cui i diritti dei lavoratori sono fortemente tutelati. Molte aziende internazionali iniziano cercando una payroll company ad Amsterdam per via del ruolo della città quale snodo commerciale. La conformità normativa, tuttavia, è nazionale: le medesime disposizioni si applicano da Rotterdam a Groninga. Non rispettarle può comportare accertamenti integrativi, sanzioni amministrative e, nel caso di somministrazione illecita di personale, il divieto assoluto di operare a partire dal 2028.
Le imprese internazionali possono scegliere tra la costituzione di una BV olandese e il ricorso a un fornitore esterno di servizi di impiego o payroll. Una BV olandese garantisce una presenza stabile, ma impone la gestione diretta dell'imposta sui salari, dei contributi previdenziali e, ove previsto, dell'adesione obbligatoria a un fondo pensione di categoria. Laddove la priorità sia la rapidità, una struttura conforme di impiego o gestione paghe consente l'onboarding in poche settimane anziché in diversi mesi.
Il ruolo del Belastingdienst e la Loonaangifte
Il Belastingdienst (l'amministrazione finanziaria olandese) gestisce tutti i prelievi legati al lavoro dipendente. Ogni datore di lavoro olandese presenta una loonaangifte (dichiarazione delle imposte sui salari) per ciascun periodo di rendicontazione, che di norma corrisponde al mese solare o a un periodo di quattro settimane. La dichiarazione indica i salari lordi, l'imposta sui salari trattenuta, i contributi per le assicurazioni nazionali, i premi per le assicurazioni dei lavoratori dipendenti e il contributo Zvw per ciascun dipendente. Le scadenze sono improrogabili: l'omessa o tardiva presentazione, così come il ritardato pagamento, comportano l'applicazione automatica di sanzioni.
I registri paga devono essere conservati per sette anni in base alla regola generale di conservazione fiscale. Tale archivio include i contratti di lavoro sottoscritti, i documenti d'identità, i prospetti paga e la prova che il salario minimo legale sia stato effettivamente corrisposto. Per il 2026, ciò significa dimostrare il pagamento di 14,71 EUR all'ora per i periodi fino al 30 giugno e di 14,99 EUR all'ora a decorrere dal 1° luglio.
Rischio di stabile organizzazione per i datori di lavoro esteri
La stabile organizzazione (permanent establishment) si configura quando una società estera mantiene nei Paesi Bassi una presenza sufficiente a renderla soggetta all'imposta sulle società olandese, tipicamente attraverso una sede fissa di affari o per il tramite di un soggetto che abitualmente conclude contratti o svolge un ruolo determinante nella loro stipula per conto della società.
È essenziale essere precisi su questo aspetto. Ricorrere a un fornitore di payroll olandese o a un Employer of Record non elimina, di per sé, il rischio di stabile organizzazione. Tale qualificazione dipende dalle attività che la società estera e il suo personale svolgono effettivamente nei Paesi Bassi, non dal soggetto formalmente indicato nel contratto di lavoro. Se un collaboratore nei Paesi Bassi svolge esclusivamente compiti di supporto, back-office o funzioni non negoziali, il rischio di stabile organizzazione è generalmente ridotto, e una struttura di impiego esterna evita l'ulteriore onere di registrare un'entità olandese come datore di lavoro. Qualora invece il lavoratore negozi o concluda contratti, sia munito di procura o operi da una sede fissa controllata dall'azienda, il rischio sussiste a prescindere dal modello contrattuale adottato e deve essere valutato con un consulente fiscale prima della prima assunzione.
Un ulteriore elemento spesso trascurato: il committente che riceve personale distaccato o somministrato può essere ritenuto solidalmente responsabile per le imposte sui salari e i contributi sociali non versati dal somministratore, nonché per il mancato pagamento del salario minimo legale, in virtù delle norme sulla responsabilità solidale della filiera (ketenaansprakelijkheid e inlenersaansprakelijkheid). Affidarsi a un fornitore correttamente gestito e, dal 2027, regolarmente autorizzato costituisce la misura di mitigazione più efficace.
Employer of Record vs. amministrazione paghe: scegliere il modello corretto
La scelta dipende dal fatto che disponiate o meno di una persona giuridica olandese. Le aziende che ne sono sprovviste necessitano generalmente di un Employer of Record (EOR); le aziende dotate di una BV olandese o di una sede secondaria necessitano invece dell'amministrazione paghe. Alcune realtà combinano le due soluzioni, assumendo personale strategico tramite un EOR durante l'iter di costituzione della propria BV.
È opportuno chiarire due elementi di trasparenza. In primo luogo, ICSPayroll organizza i servizi EOR tramite un partner olandese certificato che agisce in qualità di datore di lavoro legale. In secondo luogo, ICSPayroll non è di per sé uno sponsor riconosciuto dall'IND; la sponsorizzazione per Highly Skilled Migrant viene gestita tramite un partner abilitato che possiede tale qualifica.
Employer of Record: assumere senza un'entità locale
In una struttura EOR, l'entità partner agisce come datore di lavoro formale, emette il contratto di lavoro, trattiene l'imposta sui salari e versa i contributi previdenziali. La vostra azienda mantiene la direzione operativa delle prestazioni. Il vantaggio principale è la celerità: le attività possono prendere il via in poche settimane invece di richiedere mesi.
L'ordinamento olandese disciplina questo modello in modo specifico. Laddove il rapporto si qualifichi come payrolling ai sensi della legge Waadi, il lavoratore ha diritto a condizioni contrattuali ed economiche almeno equivalenti a quelle dei dipendenti comparabili del committente o, in assenza di figure comparabili, a quelle applicate nel settore di riferimento del committente, nonché a un regime pensionistico adeguato. Per il 2026, l'aliquota contributiva standard stabilita per legge per una pensione di payrolling adeguata è pari al 15,2% della base pensionabile (15,0% nel 2025), determinata annualmente dal Ministro degli Affari Sociali e dell'Occupazione. Tale requisito non è derogabile e non può essere ridotto dalla contrattazione collettiva; va pertanto incluso nel piano di spesa sin dal principio. Se desiderate espandervi rapidamente, potete richiedere un preventivo personalizzato per verificare l'impatto sui vostri costi.
Amministrazione paghe tradizionale per BV olandesi
Se siete già in possesso di una registrazione presso la Camera di Commercio olandese (KVK), rimanete il datore di lavoro legale e il fornitore cura l'intero ciclo di payroll: buste paga mensili, invio della loonaangifte, maturazione dell'indennità di vacanza (vakantiegeld), registrazione ai fondi pensione e applicazione del CAO di settore. Nel 2026 ciò comporta l'applicazione delle corrette aliquote contributive differenziate, variabili in funzione della tipologia contrattuale e delle dimensioni aziendali. Per un approfondimento tecnico su tali adempimenti, consultate la nostra Guida completa di riferimento 2026 all'amministrazione paghe nei Paesi Bassi.
Un cambiamento per cui entrambi i modelli devono prepararsi: la Wtta
La Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) introduce un sistema di ammissione obbligatorio per tutte le imprese che somministrano o distaccano personale, incluse agenzie interinali, società di distacco e payroll company, nonché per i fornitori esteri operanti nei Paesi Bassi.
- La legge entrerà in vigore il 1° gennaio 2027.
- I somministratori che intendono avvalersi del regime transitorio devono registrarsi presso la Nederlandse Arbeidsautoriteit tra il 1° novembre 2026 e il 31 dicembre 2026.
- La presentazione delle domande di ammissione si svolgerà dal 1° maggio al 30 giugno 2027, subordinata a un'ispezione di conformità al quadro normativo pubblicato e al versamento di una cauzione di 100.000 EUR.
- Le attività ispettive da parte dell'Ispettorato del Lavoro olandese (Nederlandse Arbeidsinspectie) prenderanno il via il 1° gennaio 2028. Da quella data, i committenti potranno avvalersi esclusivamente di fornitori iscritti nel registro pubblico; chi non vi si conforma sarà soggetto a pesanti sanzioni.
Se vi avvalete di un fornitore EOR, di distacco o di gestione paghe, verificate fin da ora se abbia avviato l'iscrizione al regime transitorio e il suo stato di adeguamento ai requisiti normativi.
Massimizzare l'efficienza fiscale con il regime del 30% nel 2026
L'agevolazione per gli espatriati, comunemente nota come regime del 30% (30%-regeling), consente al datore di lavoro di erogare una quota della retribuzione come rimborso esentasse a fronte dei costi extraterritoriali sostenuti. Costituisce lo strumento d'attrazione più rilevante per i talenti internazionali, e qualsiasi payroll company ad Amsterdam qualificata deve saperlo gestire con precisione.
La percentuale applicabile nel 2026 è pari al 30%. La riduzione a un'aliquota fissa del 27% entrerà in vigore il 1° gennaio 2027, con importanti regole transitorie:
- I dipendenti per i quali il regime è stato applicato nell'ultimo periodo di paga del 2023 mantengono il 30% e i precedenti parametri retributivi per l'intera durata residua dell'agevolazione.
- I lavoratori che hanno iniziato a usufruire del regime nel corso del 2024 passeranno al 27% dal 2027, ma manterranno i parametri retributivi preesistenti.
- I lavoratori che hanno applicato il regime a partire dal 1° gennaio 2025 passeranno al 27% e ai nuovi parametri retributivi più elevati del 2027.
I datori di lavoro devono inoltre effettuare una scelta annuale, per ciascun dipendente, tra l'applicazione della percentuale forfettaria e il rimborso dei costi extraterritoriali effettivi. Tale scelta deve essere documentata per ogni anno solare.
Soglie retributive e criteri di ammissibilità per il 2026
Per accedere al beneficio nel 2026, la retribuzione imponibile al netto dell'indennità esentasse deve essere pari ad almeno 48.013 EUR. Per i dipendenti con meno di 30 anni in possesso di un master accademico riconosciuto, la soglia ridotta è di 36.497 EUR; il titolo di studio deve essere valutato dall'IDW o preventivamente approvato dal Belastingdienst. I ricercatori scientifici sono esentati dal rispetto della soglia salariale.
Dato che il parametro viene verificato sulla retribuzione residua dopo l'applicazione dello sgravio esentasse, il lordo contrattuale complessivo deve risultare sensibilmente più alto. Le soglie vengono indicizzate annualmente; se la retribuzione scende al di sotto del limite stabilito, ad esempio per via di una riduzione dell'orario di lavoro, il beneficio decade per quell'anno e in linea generale non può essere ripristinato.
Nel 2026 operano due ulteriori restrizioni. Lo sgravio può essere applicato solo sulla retribuzione fino al tetto massimo previsto dalla legge WNT, pari a 262.000 EUR; la misura transitoria che esentava alcune posizioni pregresse da questo massimale è scaduta il 1° gennaio 2026. I parametri indicativi per il 2027 comunicati nel Belastingplan 2025 sono pari a 50.436 EUR e 38.338 EUR ai valori del 2024, soggetti a futura indicizzazione.
La fine dello status di contribuente parzialmente non residente
La facoltà di essere trattati come contribuenti parzialmente non residenti (partiële buitenlandse belastingplicht) per il Box 2 e il Box 3 è stata soppressa con effetto dal 1° gennaio 2025. Il regime transitorio la preserva per tutto l'anno d'imposta 2026 limitatamente ai dipendenti per i quali l'agevolazione risultava applicata nell'ultimo periodo di paga del 2023. Dal 1° gennaio 2027 tale opzione cesserà del tutto e tali lavoratori saranno tassati come residenti a tutti gli effetti sui redditi mondiali da partecipazioni qualificate e sulle consistenze patrimoniali e finanziarie. I contribuenti interessati dovrebbero consultare un professionista nel corso del 2026, senza attendere la scadenza.
Visti per Highly Skilled Migrant (HSM) e sponsorizzazione
L'assunzione di lavoratori residenti al di fuori di UE/SEE e Svizzera richiede una distinta procedura di immigrazione. Poiché ICSPayroll non è direttamente uno sponsor riconosciuto, le istanze vengono inoltrate tramite un partner abilitato in possesso di tale qualifica. Per il 2026, le soglie retributive mensili lorde, al netto dell'indennità di vacanza dell'8%, sono pari a 5.942 EUR per i lavoratori altamente qualificati di età pari o superiore a 30 anni, 4.357 EUR per quelli con meno di 30 anni e 3.122 EUR per la soglia agevolata, destinata a neolaureati presso istituti olandesi o università internazionali d'eccellenza designate, nonché a coloro che escono dall'anno di orientamento (zoekjaar).
La retribuzione deve inoltre risultare conforme ai valori di mercato, contrattualmente determinata e corrisposta mensilmente su un conto corrente intestato al lavoratore. Riguardo ai tempi: lo standard dell'IND per le domande presentate da uno sponsor riconosciuto è di due settimane, a fronte di un termine di legge di 90 giorni. Considerando la raccolta dei documenti, l'eventuale appuntamento per il visto MVV presso la rappresentanza consolare e l'iscrizione anagrafica comunale, i tempi realistici dalla proposta all'inizio dell'attività lavorativa si attestano tra uno e due mesi. La documentazione di supporto comprende abitualmente:
- Passaporto valido e, in caso di applicazione della soglia ridotta, i titoli di studio verificati.
- Contratto di lavoro conforme ai requisiti retributivi del 2026 e al principio di congruità di mercato.
- Attestazione dello status di sponsor riconosciuto in capo all'entità datrice.
- Per i familiari al seguito, la prova di un reddito autonomo e continuativo.
Un chiarimento fondamentale, spesso fonte di equivoci: il criterio dei 150 chilometri - ossia l'obbligo di aver risieduto a oltre 150 km dal confine olandese per più di 16 dei 24 mesi precedenti l'assunzione - rappresenta un requisito dell'agevolazione fiscale per espatriati, non del permesso di soggiorno. Allo stesso modo, l'addendum contrattuale per il regime del 30% è un atto a rilevanza fiscale, non un requisito richiesto dall'IND.
Requisiti di legge e diritto del lavoro olandese nel 2026
I datori di lavoro sostengono molteplici oneri contributivi oltre alla retribuzione lorda. I principali tassi per il 2026 includono il contributo di disoccupazione AWf al 2,74% per i contratti a tempo indeterminato scritti (non su chiamata) e al 7,74% nelle altre fattispecie; il contributo di invalidità Aof al 6,27% per i piccoli datori di lavoro e al 7,63% per gli altri; il contributo differenziato Whk determinato singolarmente dal Belastingdienst; il contributo per gli asili nido allo 0,50% e la quota a carico del datore di lavoro per l'assicurazione sanitaria Zvw al 6,10%. I contributi sono calcolati fino a un massimale retributivo contributivo annuo di 79.409 EUR.
La normativa olandese impone inoltre un'indennità di vacanza (vakantiegeld) pari ad almeno l'8% della retribuzione annua lorda, solitamente liquidata in un'unica soluzione a maggio o a giugno. Si tratta di un istituto obbligatorio per legge, con due precisazioni: i dipendenti che percepiscono oltre tre volte il salario minimo possono concordare per iscritto un trattamento diverso per la quota eccedente, e una retribuzione onnicomprensiva che includa l'indennità è valida solo qualora sia esplicitamente e distintamente indicata nel contratto di lavoro. La previdenza complementare non è obbligatoria in via generale per legge, ma la contribuzione diviene vincolante qualora operi un fondo pensione settoriale obbligatorio e, come evidenziato in precedenza, un regime adeguato è obbligatorio per i lavoratori in payrolling.
Salario minimo e retribuzioni orarie nel 2026
Il salario minimo orario legale è pari a 14,99 EUR lordi a far data dal 1° luglio 2026, dopo essere stato di 14,71 EUR a decorrere dal 1° gennaio 2026. Si applica in modo uniforme a tutti i lavoratori di età pari o superiore a 21 anni, a prescindere dal settore d'impiego.
La disciplina dei contratti a termine a catena (Ketenregeling) consente la stipula di un massimo di tre contratti a tempo determinato nell'arco di 36 mesi. Il superamento di uno dei due limiti determina ope legis la conversione del rapporto in contratto a tempo indeterminato, senza che occorra alcuna dichiarazione da parte del datore di lavoro. Un'interruzione superiore a sei mesi azzera allo stato attuale il conteggio della catena, fermo restando che determinati contratti collettivi (CAO) possono estendere tali soglie fino a sei contratti in 48 mesi per specifiche mansioni.
Questo quadro è in fase di trasformazione. La legge per una maggiore sicurezza dei lavoratori flessibili (Wet meer zekerheid flexwerkers) è stata approvata dal Senato il 7 luglio 2026. Una volta entrata in vigore, l'intervallo di interruzione salirà da sei mesi a tre anni, i contratti a zero ore saranno sostituiti da un contratto con fascia oraria prestabilita (bandbreedtecontract) e le fasi del lavoro interinale saranno riviste. La maggior parte di queste disposizioni dovrebbe trovare applicazione dal 1° gennaio 2028; le norme sulla parità di trattamento per i lavoratori interinali troveranno invece attuazione anticipata, dal 31 dicembre 2026. Fino a tali date, restano in vigore le disposizioni sopra descritte.
Obblighi di retribuzione durante la malattia
Il datore di lavoro è tenuto a corrispondere almeno il 70% della retribuzione per un periodo massimo di 104 settimane di malattia. Nel corso del primo anno l'importo non può essere inferiore al salario minimo legale; nel secondo anno tale vincolo minimo non trova applicazione. Numerosi CAO e contratti individuali riconoscono il 100% della retribuzione nel primo anno. La retribuzione integrale è obbligatoria nei casi di gravidanza, parto e donazione di organi. L'indennità di vacanza continua a maturare sulla quota retributiva corrisposta.
Entrambe le parti sono tenute a rispettare le fasi di reinserimento stabilite dalla Legge sul miglioramento dell'accesso al lavoro (Wet verbetering poortwachter). Qualora l'UWV ritenga insufficiente l'impegno profuso dal datore di lavoro, può irrogare una sanzione retributiva estendendo l'obbligo di pagamento fino a un ulteriore anno.
Indennità di transizione e disciplina dei licenziamenti
Il licenziamento per iniziativa del datore di lavoro necessita di norma della preventiva autorizzazione dell'UWV (per ragioni economiche o inabilità prolungata) o della risoluzione giudiziale ad opera della Pretura (per motivi attinenti alla persona del lavoratore), salvo il caso di accordo di risoluzione consensuale (vaststellingsovereenkomst), di recesso durante il periodo di prova o di licenziamento per giusta causa immediata.
Qualora il rapporto cessi su iniziativa datoriale, il lavoratore ha diritto, fin dal primo giorno di lavoro, a un'indennità di transizione (transitievergoeding), quantificata in un terzo della retribuzione mensile lorda per ciascun anno di anzianità maturato. Nel 2026 l'importo massimo è fissato a 102.000 EUR lordi, o a una retribuzione annua lorda se di importo superiore.
In tema di patti di non concorrenza, l'assetto vigente prevede la validità della clausola nei contratti a tempo indeterminato se stipulata per iscritto con un lavoratore maggiorenne; nei contratti a termine è ammessa solo laddove il datore di lavoro motivi per iscritto le comprovate e prevalenti esigenze aziendali che la rendono indispensabile. Un disegno di legge volto a modernizzare la materia - fissando una durata massima di 12 mesi, introducendo l'obbligo di perimetro geografico, rafforzando gli oneri di motivazione e imponendo il pagamento di un'indennità al momento dell'attivazione della clausola - è stato trasmesso al Consiglio di Stato il 29 giugno 2026, con presentazione al Parlamento pianificata per la fine del 2026. Tale riforma non è attualmente in vigore, e continuano ad applicarsi le norme vigenti fino alla sua definitiva approvazione.
Perché ICSPayroll è il vostro partner per assunzioni conformi nei Paesi Bassi
ICSPayroll adotta il modello del Payroll Factor: anziché dover monitorare singole voci contributive che mutano a ogni mese di gennaio, viene applicato un coefficiente unico onnicomprensivo che copre retribuzione lorda, oneri datoriali, rateo per l'indennità di vacanza, previdenza complementare e la nostra commissione di gestione. Riceverete una sola fattura mensile consolidata e la quantificazione del Costo Totale del Lavoro (Total Cost of Employment) prima della sottoscrizione.
Forniamo preventivi dedicati entro 24 ore dalla richiesta, e i contratti di lavoro unitamente ai contratti di servizio sono normalmente pronti per la stipula entro pochi giorni lavorativi.
Velocità ed efficienza nell'onboarding
L'operatività viene normalmente avviata nell'arco di poche settimane, a fronte dei mesi richiesti dalla costituzione di una società. Per i cittadini UE/SEE, l'onboarding può concludersi entro 48 ore dalla firma del contratto quadro di servizi. Per le assunzioni di cittadini extra-UE, le tempistiche dipendono dall'IND e dal nostro partner abilitato, secondo quanto sopra descritto. I clienti hanno accesso diretto a Joost Hubregtse, Payroll Director, e al nostro team legale specializzato in diritto del lavoro.
Assistenza completa per i dipendenti e portali dedicati
I lavoratori possono consultare cedolini, certificazioni uniche annuali e ferie residue tramite un portale protetto. Ci occupiamo delle comunicazioni di malattia, del raccordo con il medico del lavoro, della redazione della documentazione prescritta dalla legge Poortwachter e dell'applicazione del CAO laddove il contratto collettivo sia dotato di efficacia generale (AVV). Per una panoramica dettagliata di come gestiamo tali incombenze, consultate la nostra guida Employer of Record nei Paesi Bassi: la guida 2026 per assunzioni conformi.
In merito alla nostra conformità, per dovere di trasparenza commerciale: ICS Staffing & Payroll B.V. è regolarmente iscritta al registro KVK di Rotterdam, l'audit per la certificazione NEN 4400 è in corso e la registrazione SNA è in fase di perfezionamento. I servizi EOR e le pratiche per sponsor riconosciuti vengono erogati per il tramite di partner certificati e abilitati dall'IND. Questa pagina verrà aggiornata al variare di tali status.
Consolidare la vostra presenza sul mercato olandese nel 2026
Espandersi nei Paesi Bassi nel 2026 significa operare in un contesto in rapida evoluzione: un salario minimo orario pari a 14,99 EUR da luglio, un regime per gli espatriati al 30% per quest'anno che scenderà al 27% nel prossimo, un assetto transitorio per i Box 2 e Box 3 che cesserà il 31 dicembre 2026 e una nuova normativa di ammissione per i somministratori la cui prima scadenza è fissata al 1° novembre 2026. Ulteriori dettagli sul quadro di riferimento generale sono disponibili nella nostra guida su Diritto del lavoro nei Paesi Bassi per datori di lavoro esteri: guida alla conformità 2026.
La scelta tra un Employer of Record e l'amministrazione paghe dipende dalla presenza di una società locale olandese, fermo restando che entrambi i percorsi esigono il medesimo rigore su imposte sui salari, previdenza e conformità contrattuale. Richiedete un preventivo personalizzato per il payroll nei Paesi Bassi entro 24 ore per la vostra situazione specifica: vi forniremo il dettaglio dei costi complessivi e gli step di conformità prima di assumere qualsiasi impegno.
Domande frequenti
In quanto tempo posso iniziare ad assumere personale nei Paesi Bassi?
Per i cittadini UE/SEE, in poche settimane anziché in diversi mesi. Una volta sottoscritti il contratto di servizio e il contratto di lavoro, l'onboarding può essere ultimato entro 48 ore. I documenti contrattuali sono normalmente pronti per la firma entro pochi giorni lavorativi dalla richiesta. Per i lavoratori extra-UE i tempi dipendono dai procedimenti dell'IND e richiedono generalmente da uno a due mesi tra la proposta contrattuale e il primo giorno di servizio.
Qual è la soglia retributiva ordinaria per il regime del 30% nel 2026?
È pari a 48.013 EUR di retribuzione imponibile al netto dello sgravio esentasse, il che presuppone un lordo contrattuale superiore. Per i lavoratori con meno di 30 anni e un titolo di studio di livello master accademico riconosciuto la soglia ridotta è di 36.497 EUR. Entrambi gli importi sono indicizzati su base annua, e nel 2026 lo sgravio può essere applicato al massimo fino a una retribuzione di 262.000 EUR.
Il regime del 30% diventerà un regime del 27%?
Sì, ma non nel 2026. L'aliquota massima rimane al 30% per tutto il 2026 e diventerà un 27% fisso a partire dal 1° gennaio 2027. I dipendenti che hanno beneficiato del regime nell'ultimo periodo di paga del 2023 manterranno il 30% per tutta la durata residua del proprio beneficio.
Posso assumere dipendenti olandesi senza costituire una società a responsabilità limitata (BV) locale?
Sì, ricorrendo a un Employer of Record. Un partner abilitato funge da datore di lavoro legale ed esegue le ritenute fiscali e i versamenti previdenziali. Si tenga presente che il lavoratore ha diritto a un trattamento economico e contrattuale pari a quello dei dipendenti comparabili della vostra struttura, oltre a un regime pensionistico adeguato, e che tale schema non neutralizza automaticamente il rischio di stabile organizzazione riconducibile alle vostre attività condotte nei Paesi Bassi.
Cosa include la tariffa "Payroll Factor" di ICSPayroll?
La retribuzione lorda, gli oneri previdenziali a carico del datore di lavoro inclusi AWf, Aof, Whk e il contributo Zvw, l'accantonamento per l'indennità di vacanza, la previdenza integrativa ove applicabile e la nostra commissione di gestione, espressi mediante un coefficiente unico. La quantificazione viene fornita per ciascuna posizione come Costo Totale del Lavoro (Total Cost of Employment).
Quanto tempo richiede la pratica per il visto da Highly Skilled Migrant (HSM)?
L'IND si prefigge di deliberare entro due settimane sulle domande depositate da uno sponsor riconosciuto, fermo restando il termine ordinario di legge di 90 giorni. Considerando la raccolta dei documenti, l'eventuale appuntamento per il visto d'ingresso MVV e la registrazione anagrafica comunale, occorre preventivare da uno a due mesi complessivi. Tali istanze vengono coordinate per il tramite del nostro partner abilitato.
Quali sono gli obblighi del datore di lavoro per il trattamento economico di malattia nei Paesi Bassi?
Almeno il 70% della retribuzione per un periodo massimo di 104 settimane e, durante il primo anno, una somma non inferiore al salario minimo legale. Il trattamento spetta in misura piena per maternità, parto e donazione di organi. Entrambe le parti devono seguire il percorso di reinserimento prescritto dalla legge Poortwachter; l'inadempimento degli obblighi da parte del datore può comportare una sanzione retributiva da parte dell'UWV fino a un ulteriore anno.
L'indennità di vacanza dell'8% è dovuta a tutti i lavoratori nei Paesi Bassi?
Sì, è un istituto di legge obbligatorio pari ad almeno l'8% della retribuzione annua lorda, solitamente liquidato a maggio o a giugno. I dipendenti con una retribuzione superiore a tre volte il salario minimo possono derogarvi per iscritto limitatamente alla parte eccedente tale soglia, mentre una corresponsione mensile onnicomprensiva è lecita solo qualora pattuita in modo espresso e separato nel contratto.
In che modo la Ketenregeling disciplina i contratti di lavoro a termine?
Consente al massimo tre contratti a tempo determinato nell'arco di 36 mesi; la stipula di un quarto contratto, o il decorso di oltre 36 mesi, trasforma automaticamente il rapporto a tempo indeterminato. Un'interruzione contrattuale superiore a sei mesi azzera attualmente la serie. Ai sensi della legge Wet meer zekerheid flexwerkers, approvata a luglio 2026, tale termine di interruzione salirà a tre anni, con decorrenza prevista dal 1° gennaio 2028.
Fonti e riferimenti normativi
Tutti i parametri e le norme sopra indicati sono desunti dalle fonti ufficiali di seguito riportate: gli specifici articoli di legge, i portali degli enti regolatori che determinano gli importi, le rilevazioni statistiche e i pertinenti precedenti giurisprudenziali. Si raccomanda di verificare sempre il testo in vigore applicabile al vostro caso specifico.
- Articolo 7:692 del Codice Civile olandese, nozione legale di payrolling
- Articolo 7:690 del Codice Civile olandese, contratto di lavoro interinale (uitzendovereenkomst)
- Articolo 8 Waadi, parità retributiva per i lavoratori somministrati (loonverhoudingsnorm)
- Stichting Normering Arbeid, registro NEN 4400-1 dei soggetti abilitati e sottoposti ad audit per servizi payroll e somministrazione lavoro
- Belastingdienst, aliquote differenziate per il contributo di disoccupazione AWf (bassa ed elevata) e presupposti applicativi
- Nederlandse Arbeidsinspectie (Ispettorato del Lavoro olandese), vigilanza, ispezioni e sistema sanzionatorio
- CBS, Retribuzioni dei dipendenti e occupazione per settore di attività economica (serie contabilità nazionale 84165ENG)
- Eurostat, livelli del costo orario del lavoro per settore NACE (dataset lc_lci_lev), per confronti internazionali
- Hoge Raad 11 aprile 2025, ECLI:NL:HR:2025:543: contratto di somministrazione ex art. 7:690 BW nei rapporti triangolari su piattaforma digitale
- Hoge Raad 21 novembre 2025, ECLI:NL:HR:2025:1733: uso abusivo di contratti di somministrazione reiterati ai sensi dell'art. 5(5) Direttiva 2008/104/CE e della Waadi

Articolo a cura di
Joost Hubregtse
Joost Hubregtse è Direttore di ICS Staffing & Payroll B.V., società interamente controllata da Intercompany Solutions a capo di ICS Payroll. È responsabile delle soluzioni di Employer of Record e dei servizi paghe nei Paesi Bassi: contratti di lavoro, adempimenti per imposte sui salari e previdenza, indennità di vacanza, fondi pensione, malattia e conformità ai contratti collettivi CAO, con onboarding realizzabile nell'arco di 48 ore.

Domande frequenti
Per i cittadini UE/SEE, in poche settimane anziché in diversi mesi. Una volta sottoscritti il contratto di servizio e il contratto di lavoro, l'onboarding può essere ultimato entro 48 ore. I documenti contrattuali sono normalmente pronti per la firma entro pochi giorni lavorativi dalla richiesta. Per i lavoratori extra-UE i tempi dipendono dai procedimenti dell'IND e richiedono generalmente da uno a due mesi tra la proposta contrattuale e il primo giorno di servizio.
È pari a 48.013 EUR di retribuzione imponibile al netto dello sgravio esentasse, il che presuppone un lordo contrattuale superiore. Per i lavoratori con meno di 30 anni e un titolo di studio di livello master accademico riconosciuto la soglia ridotta è di 36.497 EUR. Entrambi gli importi sono indicizzati su base annua, e nel 2026 lo sgravio può essere applicato al massimo fino a una retribuzione di 262.000 EUR.
Sì, ma non nel 2026. L'aliquota massima rimane al 30% per tutto il 2026 e diventerà un 27% fisso a partire dal 1° gennaio 2027. I dipendenti che hanno beneficiato del regime nell'ultimo periodo di paga del 2023 manterranno il 30% per tutta la durata residua del proprio beneficio.
Sì, ricorrendo a un Employer of Record. Un partner abilitato funge da datore di lavoro legale ed esegue le ritenute fiscali e i versamenti previdenziali. Si tenga presente che il lavoratore ha diritto a un trattamento economico e contrattuale pari a quello dei dipendenti comparabili della vostra struttura, oltre a un regime pensionistico adeguato, e che tale schema non neutralizza automaticamente il rischio di stabile organizzazione riconducibile alle vostre attività condotte nei Paesi Bassi.
La retribuzione lorda, gli oneri previdenziali a carico del datore di lavoro inclusi AWf, Aof, Whk e il contributo Zvw, l'accantonamento per l'indennità di vacanza, la previdenza integrativa ove applicabile e la nostra commissione di gestione, espressi mediante un coefficiente unico. La quantificazione viene fornita per ciascuna posizione come Costo Totale del Lavoro (Total Cost of Employment).
L'IND si prefigge di deliberare entro due settimane sulle domande depositate da uno sponsor riconosciuto, fermo restando il termine ordinario di legge di 90 giorni. Considerando la raccolta dei documenti, l'eventuale appuntamento per il visto d'ingresso MVV e la registrazione anagrafica comunale, occorre preventivare da uno a due mesi complessivi. Tali istanze vengono coordinate per il tramite del nostro partner abilitato.
Almeno il 70% della retribuzione per un periodo massimo di 104 settimane e, durante il primo anno, una somma non inferiore al salario minimo legale. Il trattamento spetta in misura piena per maternità, parto e donazione di organi. Entrambe le parti devono seguire il percorso di reinserimento prescritto dalla legge Poortwachter; l'inadempimento degli obblighi da parte del datore può comportare una sanzione retributiva da parte dell'UWV fino a un ulteriore anno.
Sì, è un istituto di legge obbligatorio pari ad almeno l'8% della retribuzione annua lorda, solitamente liquidato a maggio o a giugno. I dipendenti con una retribuzione superiore a tre volte il salario minimo possono derogarvi per iscritto limitatamente alla parte eccedente tale soglia, mentre una corresponsione mensile onnicomprensiva è lecita solo qualora pattuita in modo espresso e separato nel contratto.
Consente al massimo tre contratti a tempo determinato nell'arco di 36 mesi; la stipula di un quarto contratto, o il decorso di oltre 36 mesi, trasforma automaticamente il rapporto a tempo indeterminato. Un'interruzione contrattuale superiore a sei mesi azzera attualmente la serie. Ai sensi della legge Wet meer zekerheid flexwerkers, approvata a luglio 2026, tale termine di interruzione salirà a tre anni, con decorrenza prevista dal 1° gennaio 2028.


