
Empresa Líder de Payroll em Amesterdão e nos Países Baixos
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
Por que razão um processo de integração que deveria demorar três semanas se arrasta por três meses devido à burocracia local? Expandir para o mercado neerlandês exige mais do que uma estratégia de recrutamento; requer uma compreensão prática do direito do trabalho neerlandês, dos impostos sobre os salários e da segurança social. Muitas empresas subestimam a complexidade do sistema dos Países Baixos e o risco de estabelecimento estável que pode surgir ao contratar sem uma entidade jurídica local. Escolher a empresa de payroll em Amesterdão certa, ou noutra localidade dos Países Baixos, é o primeiro passo para assegurar que as suas contratações internacionais cumprem todas as regras desde o primeiro dia.
Os Países Baixos continuam a ser altamente competitivos na atração de talento, mas 2026 e 2027 trazem um conjunto denso de alterações: um novo salário mínimo horário legal a partir de 1 de julho de 2026, o fim do regime transitório de tributação parcial como não residente, a redução do benefício para expatriados para 27% a partir de 2027 e um novo regime de autorização para qualquer entidade que ceda trabalhadores. Este artigo esclarece a situação atual da legislação e as alterações que se avizinham.
Principais Conclusões
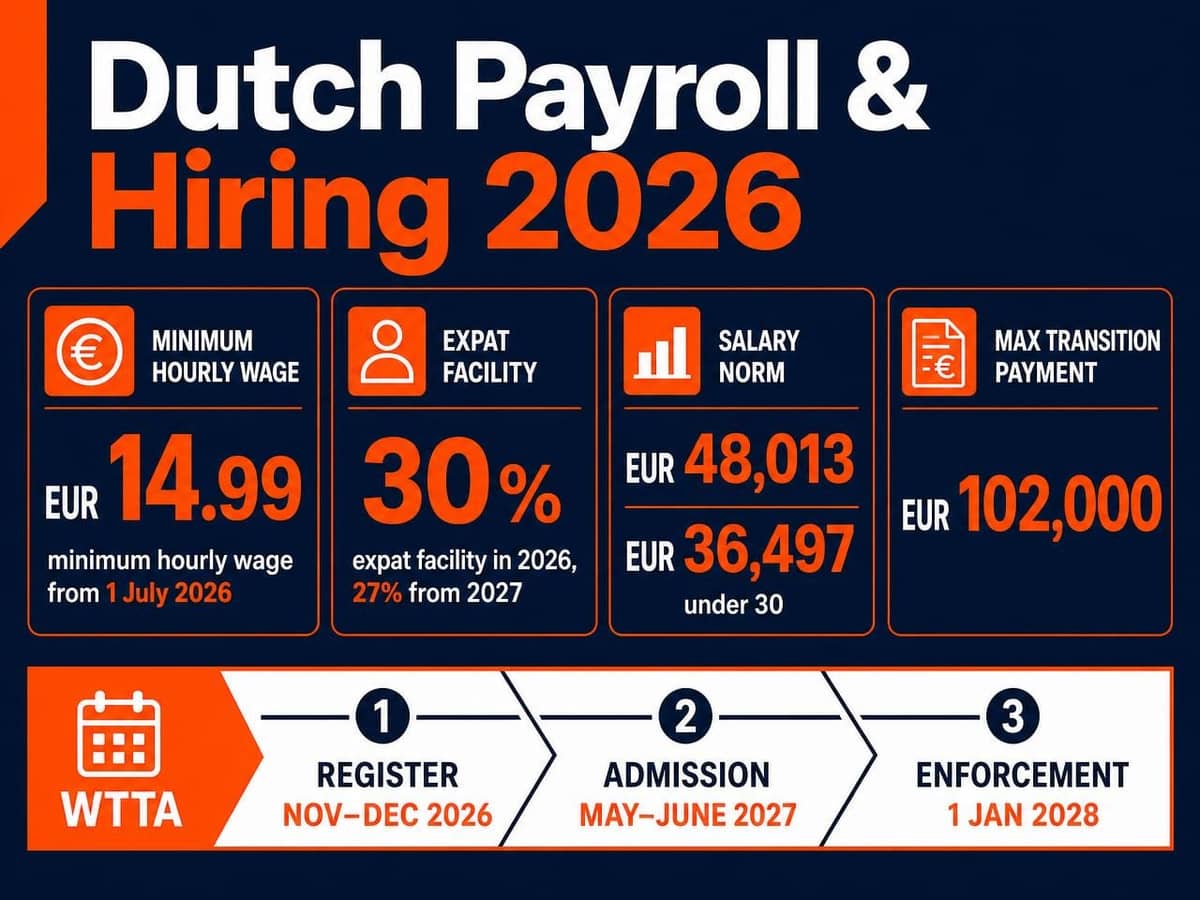
- O salário mínimo horário legal é de 14,99 EUR brutos a partir de 1 de julho de 2026 (era de 14,71 EUR desde 1 de janeiro de 2026). É uniforme para todos os colaboradores com 21 ou mais anos de idade, em todos os setores.
- O benefício para expatriados (regime dos 30% / 30%-regeling) mantém-se em 30% ao longo de todo o ano de 2026. Reduz-se para 27% a partir de 1 de janeiro de 2027, e apenas para colaboradores que tenham beneficiado do regime pela primeira vez a partir de 1 de janeiro de 2025.
- O limiar salarial de 2026 para o regime é de 48.013 EUR, ou 36.497 EUR para colaboradores com menos de 30 anos titulares de um mestrado reconhecido, sujeito ao teto máximo da norma WNT de 262.000 EUR.
- O valor máximo da indemnização de transição (transitievergoeding) em 2026 é de 102.000 EUR, ou o equivalente a um salário anual bruto se este for superior.
- Os serviços de Employer of Record e o patrocínio de Migrantes Altamente Qualificados são assegurados através de parceiros devidamente licenciados; um novo regime legal de admissão para todas as empresas de cedência de trabalhadores (Wtta) entra em vigor a 1 de janeiro de 2027.
Garantir a Conformidade do Processamento Salarial nos Países Baixos para Empresas Internacionais
Entrar no mercado neerlandês em 2026 exige rigor administrativo. Os Países Baixos dispõem de um quadro regulamentar detalhado, no qual os direitos dos trabalhadores são fortemente protegidos. Muitas empresas internacionais começam por procurar uma empresa de payroll em Amesterdão devido ao estatuto da cidade como porta de entrada comercial. No entanto, o cumprimento legal é de âmbito nacional: aplicam-se as mesmas leis quer esteja em Roterdão ou em Groningen. O incumprimento pode originar liquidações adicionais, coimas administrativas e, no caso de cedência ilegal de pessoal, a proibição total de exercer essa atividade a partir de 2028.
As empresas internacionais enfrentam a escolha entre constituir uma BV neerlandesa e recorrer a um fornecedor externo de emprego ou payroll. Uma BV neerlandesa confere uma presença permanente, mas exige a gestão direta do imposto sobre os salários (loonheffing), das contribuições para a segurança social e, se aplicável, a adesão obrigatória a um fundo de pensões setorial. Quando a rapidez é prioritária, uma estrutura de emprego ou payroll em conformidade permite a integração de colaboradores em semanas, em vez de meses.
O Papel da Belastingdienst e a Loonaangifte
A Belastingdienst administra todas as contribuições e impostos associados aos salários. Qualquer empregador neerlandês submete uma loonaangifte (declaração periódica de retenções na fonte sobre os salários) relativa a cada período de liquidação, que é normalmente mensal, embora possa ser de quatro semanas. A declaração discrimina os salários brutos, o imposto sobre os salários e os seguros nacionais retidos, os prémios dos seguros dos trabalhadores e a contribuição para a Zvw respeitante a cada colaborador. Os prazos são fixos, e o envio ou pagamento fora do prazo legal implica a aplicação imediata de coimas por incumprimento.
Os registos salariais devem ser conservados durante sete anos, de acordo com as regras gerais de conservação tributária. Esse arquivo inclui contratos de trabalho assinados, cópias de documentos de identificação, cálculos de vencimento e comprovativos de pagamento efetivo do salário mínimo legal. Em 2026, isso exige demonstrar o pagamento de 14,71 EUR por hora para os períodos até 30 de junho e 14,99 EUR por hora a partir de 1 de julho.
Risco de Estabelecimento Estável para Empregadores Estrangeiros
O estabelecimento estável (EE) verifica-se quando uma empresa estrangeira tem uma presença suficiente nos Países Baixos para ficar sujeita ao imposto sobre o rendimento das pessoas coletivas neerlandês, tipicamente através de uma instalação fixa de negócios ou de uma pessoa que habitualmente celebra ou assume o papel principal na celebração de contratos em nome da empresa.
Importa ser rigoroso neste ponto: recorrer a um prestador de serviços de payroll neerlandês ou a um Employer of Record não elimina, por si só, o risco de estabelecimento estável. O EE decorre do que a empresa estrangeira e os seus trabalhadores fazem materialmente nos Países Baixos, e não de quem surge formalmente no contrato de trabalho. Quando um colaborador residente desempenha apenas tarefas de apoio, de back-office ou sem poderes negociais, o risco de EE é habitualmente reduzido, e uma estrutura de contratação externa dispensa a necessidade de constituir e registar uma entidade neerlandesa como empregador. Se esse trabalhador negocia ou fecha acordos comerciais, detém procurações ou opera a partir de um escritório permanente controlado pela empresa, o risco de EE subsiste independentemente da estrutura de contratação utilizada, devendo ser avaliado por um consultor fiscal antes da primeira admissão.
Outro aspeto frequentemente descurado: quem contrata trabalhadores cedidos pode ser responsabilizado solidariamente pelo imposto sobre os salários e pelas contribuições para a segurança social que a entidade cedente não entregue ao Estado, bem como pelo pagamento incorreto do salário mínimo legal, ao abrigo das regras de responsabilidade em cadeia e do utilizador (inlenersaansprakelijkheid). Contratar com um fornecedor devidamente estruturado e, a partir de 2027, legalmente admitido constitui a melhor salvaguarda prática.
Employer of Record vs. Administração de Payroll: Escolher o Modelo Adequado
A escolha resume-se a dispor ou não de uma entidade legal nos Países Baixos. As empresas que não possuem uma sociedade constituída recorrem tipicamente a um Employer of Record (EOR); as empresas que possuem uma BV neerlandesa ou uma sucursal necessitam de serviços de processamento e administração salarial. Algumas organizações combinam ambos os modelos, contratando colaboradores essenciais através de um EOR enquanto o processo de constituição da sua BV é finalizado.
Dois esclarecimentos essenciais: em primeiro lugar, a ICSPayroll assegura serviços de EOR através de um parceiro neerlandês certificado que atua como o empregador legal. Em segundo lugar, a ICSPayroll não detém o estatuto de patrocinador reconhecido junto do IND; o patrocínio de Migrantes Altamente Qualificados é gerido através de um parceiro devidamente autorizado e detentor desse estatuto legal.
Employer of Record: Contratar sem Entidade Local
Num modelo de EOR, a entidade parceira assume a figura de empregador legal, emite o contrato de trabalho, efetua a retenção na fonte dos impostos sobre o salário e entrega as contribuições para a segurança social. O cliente coordena e orienta a prestação diária de trabalho. O grande benefício é a agilidade: a operação pode iniciar-se em semanas em vez de meses.
A lei neerlandesa regula este formato de forma muito rigorosa. Caso o modelo se qualifique juridicamente como payrolling ao abrigo da lei Waadi, o colaborador tem direito, no mínimo, às mesmas condições laborais e remuneratórias aplicáveis aos colaboradores comparáveis do utilizador (ou, se estes não existirem, às do setor de atividade respetivo) e a um plano de pensões adequado. Para 2026, a taxa legal de referência para um plano de pensões de payroll adequado é de 15,2% sobre a base de cálculo da pensão (15,0% em 2025), fixada anualmente pelo Ministro dos Assuntos Sociais e do Emprego. Trata-se de uma obrigação imperativa que não pode ser afastada por convenção coletiva, devendo integrar a sua estimativa de custos desde o primeiro momento. Se precisa de acelerar a contratação, pode solicitar uma proposta personalizada para aferir o impacto orçamental.
Administração Tradicional de Payroll para BVs Neerlandesas
Se já possui registo na KVK, mantém a qualidade de empregador legal, ficando o prestador encarregue de processar o ciclo de salários: recibos de vencimento mensais, entrega da loonaangifte, apuramento do subsídio de férias, enquadramento no fundo de pensões e aplicação das convenções coletivas (CAO). Em 2026, tal pressupõe a aplicação correta das taxas de encargos sociais diferenciadas, que variam consoante a natureza do contrato e a dimensão da empresa. Para uma análise detalhada destas exigências técnicas, consulte o nosso Guia Completo de Referência de 2026 para a Administração de Payroll nos Países Baixos.
Uma Mudança Inadiável para Ambos os Modelos: a Wtta
A Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) institui um regime de autorização obrigatório para qualquer entidade que ceda trabalhadores, o que inclui empresas de trabalho temporário, empresas de destacamento/secondment e empresas de payroll, abrangendo igualmente entidades estrangeiras que operem nos Países Baixos.
- A lei entra em vigor a 1 de janeiro de 2027.
- As entidades cedentes que pretendam usufruir do regime transitório devem registar-se junto da Nederlandse Arbeidsautoriteit entre 1 de novembro de 2026 e 31 de dezembro de 2026.
- Os pedidos de admissão formal decorrem entre 1 de maio e 30 de junho de 2027, exigindo auditoria de conformidade ao quadro de normas publicado e o depósito de uma garantia de 100.000 EUR.
- A fiscalização ativa pela Nederlandse Arbeidsinspectie tem início a 1 de janeiro de 2028. A partir dessa data, os utilizadores só podem recorrer a fornecedores inscritos no registo público oficial, sujeitando-se a coimas avultadas em caso de infração.
Caso utilize serviços de EOR, cedência ou payroll, confirme de imediato se o seu fornecedor já submeteu o registo para o regime transitório e qual o seu ponto de situação face às normas de certificação.
Maximizar a Eficiência Fiscal com o Regime dos 30% em 2026
O benefício para expatriados, vulgarmente conhecido como regime dos 30% (30%-regeling), permite ao empregador pagar parte da remuneração como uma indemnização isenta de impostos destinada a compensar despesas extraterritoriais. Mantém-se como a ferramenta mais determinante para atrair quadros internacionais qualificados, devendo qualquer empresa de payroll em Amesterdão estar perfeitamente habilitada a processá-lo com exatidão.
A percentagem máxima aplicável em 2026 é de 30%. A descida para uma taxa uniforme de 27% produz efeitos a 1 de janeiro de 2027, sendo crucial compreender as regras de transição:
- Os colaboradores a quem o regime foi aplicado no último período de processamento de 2023 mantêm a taxa de 30% e os limites salariais anteriores durante todo o período remanescente da decisão.
- Os colaboradores que começaram a beneficiar do regime durante o ano de 2024 transitam para 27% a partir de 2027, mas mantêm os limiares salariais antigos.
- Os colaboradores que iniciaram a utilização a partir de 1 de janeiro de 2025 passam para a taxa de 27% e ficam vinculados aos novos limiares salariais mais elevados de 2027.
Adicionalmente, os empregadores têm de definir anualmente, para cada trabalhador, se aplicam a percentagem fixa ou se reembolsam os custos extraterritoriais reais comprovados. Essa decisão deve ficar formalmente documentada em cada ano civil.
Limiares Salariais e Critérios de Elegibilidade em 2026
Para aceder ao regime em 2026, a remuneração tributável após a dedução da parcela isenta de 30% deve atingir pelo menos 48.013 EUR. No caso de colaboradores com menos de 30 anos e detentores de um mestrado universitário devidamente reconhecido, o limiar reduzido é de 36.497 EUR; o diploma tem de ser previamente validado pelo IDW ou confirmado pela Belastingdienst. Os investigadores científicos encontram-se isentos destes limiares mínimos.
Dado que o limiar legal é aferido sobre o salário remanescente após o abatimento da compensação isenta, o salário bruto contratual tem de ser substancialmente mais alto. Os limiares são indexados anualmente; se o vencimento baixar do limiar (por exemplo, devido a uma redução de horário), o direito ao benefício perde-se nesse ano fiscal, não sendo regra geral passível de recuperação posterior.
Em 2026 vigoram dois limites adicionais. A isenção só pode incidir sobre a remuneração até ao teto salarial da norma WNT (262.000 EUR em 2026); o regime de transição que isentava certas autorizações antigas deste limite terminou a 1 de janeiro de 2026. Os limiares indicativos para 2027 divulgados no Belastingplan 2025 fixam-se em 50.436 EUR e 38.338 EUR a preços de 2024, sujeitos à respetiva atualização por indexação.
O Fim do Estatuto de Contribuinte Parcial Não Residente
A faculdade de optar pelo estatuto de contribuinte parcial não residente no âmbito do Box 2 e Box 3 foi revogada com efeitos a 1 de janeiro de 2025. O regime transitório salvaguarda esta opção até ao encerramento do ano fiscal de 2026 unicamente para quem beneficiava do regime dos 30% no último período de processamento salarial de 2023. A partir de 1 de janeiro de 2027, esta faculdade cessa em definitivo, passando esses colaboradores a ser tributados como residentes plenos sobre rendimentos mundiais de participações substanciais, poupanças e património de investimentos. Os profissionais afetados devem estruturar a sua situação durante o ano de 2026, evitando decisões tardias.
Vistos e Patrocínio de Migrantes Altamente Qualificados (HSM)
A contratação de profissionais fora da UE/EEE e da Suíça exige procedimentos adicionais de imigração. Dado que a ICSPayroll não detém diretamente a qualidade de patrocinador reconhecido, os respetivos processos são assegurados através de uma entidade parceira devidamente licenciada e com estatuto atribuído pelo IND. Em 2026, as remunerações brutas mensais mínimas obrigatórias (excluindo os 8% de subsídio de férias) são de 5.942 EUR para profissionais a partir dos 30 anos, 4.357 EUR para colaboradores com menos de 30 anos e 3.122 EUR ao abrigo do critério reduzido (recém-graduados de instituições neerlandesas ou de universidades de topo internacionalmente reconhecidas, bem como após o ano de orientação pós-estudos).
O vencimento deve ainda refletir os valores de mercado da função, encontrar-se fixado contratualmente e ser pago mensalmente para uma conta bancária titulada em nome exclusivo do trabalhador. Em termos de prazos: o prazo de referência de serviço do IND para requerimentos apresentados por patrocinadores reconhecidos é de duas semanas, embora o prazo legal de decisão seja de 90 dias. Considerando a recolha de certidões, o eventual agendamento de visto MVV no consulado e o registo municipal de residência, o intervalo de planeamento entre a proposta e o primeiro dia de trabalho situa-se habitualmente entre um e dois meses. Os documentos de instrução incluem comumente:
- Passaporte válido e, caso se recorra ao limiar reduzido, certificados académicos formalmente reconhecidos.
- Contrato de trabalho em conformidade com o critério salarial de 2026 e com os padrões salariais de mercado.
- Comprovativo do estatuto de patrocinador reconhecido da entidade requerente.
- Para agregados familiares, prova de meios de subsistência autónomos e estáveis.
Importa esclarecer uma confusão frequente: o critério de residência de 150 quilómetros (exigência de ter residido a mais de 150 km da fronteira neerlandesa durante mais de 16 dos 24 meses anteriores à contratação) constitui um requisito exclusivamente tributário do regime dos 30%, não tendo relação com a autorização de residência. De igual forma, a adenda ao contrato referente aos 30% é um documento de índole fiscal, e não uma exigência do IND.
Requisitos Legais e Direito do Trabalho Neerlandês em 2026
Os empregadores suportam diversos encargos sociais calculados sobre o vencimento ilíquido. Em 2026, as taxas de referência contemplam a contribuição para o desemprego (AWf) de 2,74% para contratos sem termo escritos (não sendo regimes de chamada/on-call) e de 7,74% para as restantes tipologias contratuais; a contribuição de invalidez (Aof) fixada em 6,27% para pequenas empresas e 7,63% para os demais empregadores; a taxa diferenciada Whk calculada caso a caso pela Belastingdienst; a sobretaxa para creches e infância de 0,50%; e a contribuição patronal de saúde (Zvw) de 6,10%. Estas contribuições incidem até ao limite máximo da base tributável anual de 79.409 EUR.
A ordem jurídica neerlandesa exige também a concessão de um subsídio de férias (vakantiegeld) correspondente a pelo menos 8% da retribuição anual bruta, pago por regra em maio ou junho. Tem caráter de direito imperativo e não meramente discricionário, com duas exceções: trabalhadores que aufiram uma remuneração superior a três vezes o salário mínimo podem acordar por escrito regras distintas para a parcela excedente, e o vencimento global (all-in) que inclua o subsídio só tem validade se o contrato de trabalho o estipular de forma expressa e discriminada. A previdência complementar não é universalmente exigida pela lei geral, mas a filiação torna-se obrigatória sempre que exista um fundo de pensões setorial compulsório e, como já referido, a cobertura por um plano adequado é obrigatória por lei para trabalhadores em regime de payrolling.
Salário Mínimo e Valores Horários em 2026
O salário mínimo horário legal é de 14,99 EUR brutos a partir de 1 de julho de 2026, fixando-se em 14,71 EUR entre 1 de janeiro e 30 de junho de 2026. É de aplicação uniforme para todos os trabalhadores a partir dos 21 anos, independentemente do ramo de atividade.
O regime de contratos sucessivos (ketenregeling) autoriza no máximo três contratos a termo certo num período de 36 meses. Ultrapassar o número de contratos ou o prazo converte imediatamente o vínculo num contrato por tempo indeterminado por mero efeito da lei, sem necessidade de declaração do empregador. Um intervalo de interrupção superior a seis meses faz reiniciar atualmente a contagem da cadeia contratual, podendo algumas convenções coletivas (CAO) alargar o teto para seis contratos ao longo de 48 meses para funções específicas.
O quadro legal encontra-se em transformação. O diploma Wet meer zekerheid flexwerkers foi aprovado pelo Senado a 7 de julho de 2026. Logo que entre em vigor, o intervalo de interrupção passa de seis meses para três anos, os contratos de zero horas são extintos a favor de contratos de intervalo pré-definido (bandbreedte contract) e o sistema de fases do trabalho temporário será reestruturado. A generalidade das medidas tem aplicação prevista para 1 de janeiro de 2028; as regras de paridade remuneratória para trabalhadores temporários começam a produzir efeitos mais cedo, a 31 de dezembro de 2026. Até lá, prevalece a regulamentação em vigor detalhada acima.
Obrigações de Pagamento por Doença
Os empregadores estão legalmente obrigados a continuar a pagar pelo menos 70% do salário durante um período de doença de até 104 semanas. No primeiro ano, a quantia não pode situar-se abaixo do salário mínimo nacional; no segundo ano, essa garantia mínima deixa de vigorar. Uma grande parte das CAO e dos contratos individuais prevê a atribuição de 100% da retribuição durante o primeiro ano. A retribuição integral é igualmente garantida em casos de gravidez, parto e dádiva de órgãos. O subsídio de férias mantém o seu cômputo e vencimento sobre o valor salarial efetivamente pago.
Ambas as partes estão vinculadas aos deveres de reintegração profissional estatuídos na Wet verbetering poortwachter. Se o UWV determinar que a entidade patronal não desenvolveu os esforços de reintegração exigidos, pode impor uma penalização salarial coerciva, prorrogando a obrigação de pagamento do salário por um período adicional de até um ano.
Indemnizações de Transição e Regras de Cessação Contratual
A cessação do contrato de trabalho por iniciativa patronal exige, em regra geral, a obtenção de autorização prévia junto do UWV (em situações de despedimento económico ou incapacidade de longa duração) ou a rescisão judicial decretada pelo tribunal de comarca (kantonrechter) por motivos respeitantes ao trabalhador, salvo se as partes celebrarem um acordo de revogação por mútuo consentimento (vaststellingsovereenkomst), se a rescisão ocorrer no período experimental ou mediante despedimento com justa causa imediata.
Cessando o contrato por decisão do empregador, o trabalhador adquire, por norma, direito a uma indemnização de transição (transitievergoeding) a contar do primeiro dia de trabalho, apurada à razão de um terço da remuneração mensal bruta por cada ano completo de antiguidade. Em 2026, o valor máximo atinge 102.000 EUR brutos, ou um ano de salário bruto se este montante for mais elevado.
No que respeita aos pactos de não concorrência, o regime vigente estabelece que a cláusula só é válida em contratos por tempo indeterminado se formalizada por escrito com colaborador maior de idade; em contratos a termo, só tem validade se o empregador fundamentar por escrito as razões imperiosas de interesse empresarial que a justifiquem. Uma proposta de lei destinada a modernizar o regime - limitando a duração a 12 meses, obrigando à delimitação geográfica prévia, reforçando os deveres de justificação e impondo o pagamento de uma compensação indemnizatória sempre que a restrição seja acionada - foi submetida ao Conselho de Estado a 29 de junho de 2026, com previsão de entrada no Parlamento no final de 2026. Esta proposta não se encontra em vigor, mantendo-se plenamente aplicáveis os preceitos atuais.
Por que Razão a ICSPayroll é o Seu Parceiro para Contratações em Conformidade nos Países Baixos
A ICSPayroll atua segundo o modelo de Fator de Payroll: em vez de controlar parcelas dispersas de contribuições que sofrem alterações anuais a cada mês de janeiro, recebe um coeficiente unificado que engloba salário bruto, encargos da entidade patronal, provisão de subsídio de férias, pensões e a nossa taxa de serviço. Tem acesso a uma única fatura mensal consolidada e a uma discriminação prévia do Custo Total de Emprego antes de formalizar qualquer compromisso.
Disponibilizamos cotações personalizadas no prazo de 24 horas após o contacto inicial, e a documentação contratual de prestação de serviços e laboral fica habitualmente pronta para assinatura em escassos dias úteis.
Rapidez e Eficiência no Processo de Admissão
A ativação operacional concretiza-se habitualmente no espaço de semanas, dispensando os meses morosos inerentes à constituição formal de uma sociedade local. No caso de cidadãos da UE/EEE, a integração pode ser concluída no prazo de 48 horas após a celebração do contrato de serviços. Tratando-se de colaboradores de fora da UE, os prazos obedecem aos trâmites do IND e do nosso parceiro certificado, conforme explicitado anteriormente. Os nossos clientes mantêm contacto direto com Joost Hubregtse, Diretor de Payroll, e com a nossa equipa especializada em direito do trabalho.
Suporte Integral aos Colaboradores e Plataformas Digitais
Os colaboradores consultam recibos de vencimento, declarações anuais de rendimentos e saldos de férias através de um portal seguro. Asseguramos a comunicação de baixas médicas, a articulação com a medicina no trabalho e o cumprimento de todo o circuito documental da lei Poortwachter, para além do enquadramento nas normas das CAO quando vinculativas. Para uma perspetiva integral sobre a nossa metodologia de gestão, consulte o artigo Employer of Record nos Países Baixos: O Guia de 2026 para Contratações em Conformidade.
Relativamente à nossa estrutura societária, em termos rigorosos e transparentes: a ICS Staffing & Payroll B.V. encontra-se registada na KVK em Roterdão, a nossa auditoria de certificação NEN 4400 está em curso e o registo na SNA encontra-se pendente. Os serviços de EOR e de patrocínio reconhecido de vistos são assegurados conjuntamente com parceiros detentores de certificação e reconhecimento oficial do IND. Atualizaremos este conteúdo assim que se verifiquem alterações a este enquadramento.
Garantir a Sua Presença no Mercado Neerlandês em 2026
Expandir para os Países Baixos em 2026 pressupõe lidar com um ambiente regulatório dinâmico: um salário mínimo horário de 14,99 EUR desde julho, um regime de expatriados com taxa de 30% este ano que diminuirá para 27% no próximo, um regime transitório para Box 2 e Box 3 que expira a 31 de dezembro de 2026 e um sistema de autorização obrigatória de empresas de cedência de pessoal cujo primeiro termo de registo termina a 1 de novembro de 2026. Para uma perspetiva ampla sobre este enquadramento legal, leia o nosso artigo sobre Direito do Trabalho nos Países Baixos para Empregadores Estrangeiros: Guia de Conformidade de 2026.
A decisão entre optar por um Employer of Record ou pela administração de payroll depende de dispor já de uma sociedade comercial neerlandesa; qualquer uma das soluções exige rigor absoluto no imposto sobre os salários, encargos sociais e condições laborais. Receba a sua proposta personalizada de payroll nos Países Baixos no prazo de 24 horas para a sua situação específica, ficando a par do custo integral e de todas as etapas de conformidade antes de qualquer decisão vinculativa.
Perguntas Frequentes
Com que rapidez posso começar a contratar colaboradores nos Países Baixos?
Para cidadãos da UE/EEE, a integração faz-se em semanas em vez de meses. Uma vez assinados o contrato de prestação de serviços e o contrato de trabalho, o processo de onboarding pode ser concluído em 48 horas. A documentação fica normalmente pronta para assinatura poucos dias úteis após o seu pedido. A admissão de colaboradores de fora da UE depende dos tempos de tramitação do IND, levando habitualmente entre um e dois meses desde a proposta até ao início efetivo de funções.
Qual é o limiar salarial padrão do regime dos 30% para 2026?
Exige-se um salário tributável mínimo de 48.013 EUR após a dedução da parcela isenta de custos, o que implica que o vencimento bruto contratual seja consideravelmente mais alto. Para profissionais com menos de 30 anos e mestrado académico reconhecido, o limiar reduzido é de 36.497 EUR. Ambos os montantes são indexados anualmente, sendo o benefício aplicável apenas até ao limite máximo de 262.000 EUR em 2026.
O regime dos 30% vai transformar-se num regime dos 27%?
Sim, mas essa descida não se aplica em 2026. A percentagem máxima mantém-se em 30% durante 2026, passando para uma taxa fixa de 27% a partir de 1 de janeiro de 2027. Os trabalhadores que já usufruíam do regime no último período de processamento de 2023 mantêm os 30% durante todo o período concedido remanescente.
Posso contratar pessoal nos Países Baixos sem ter uma sociedade de responsabilidade limitada (BV) local?
Sim, recorrendo a uma entidade de Employer of Record. Um parceiro devidamente autorizado atua como o empregador legal perante as autoridades, gerindo retenções de impostos e encargos para a segurança social. Tenha presente que o trabalhador tem direito a condições no mínimo equiparadas às de trabalhadores comparáveis da sua organização e a uma pensão adequada, e que esta solução não afasta por si só o risco de estabelecimento estável decorrente das suas próprias operações comerciais no país.
O que está incluído no modelo de preço "Fator de Payroll" da ICSPayroll?
Inclui o salário bruto do trabalhador, os encargos patronais da segurança social (designadamente AWf, Aof, Whk e contribuição Zvw), a provisão para o subsídio de férias legal, a contribuição de pensões aplicável e os nossos honorários de gestão, calculados através de um coeficiente único. O valor é orçamentado individualmente como Custo Total de Emprego.
Quanto tempo demora a emissão de um visto para Migrante Altamente Qualificado (HSM)?
O IND tem como meta decidir em duas semanas os pedidos formalizados por um patrocinador reconhecido; o prazo legal máximo é de 90 dias. Considerando a preparação de documentos, agendamento de visto MVV no estrangeiro e registo na autarquia neerlandesa, deve prever entre um e dois meses no cômputo global. Estes processos são tratados com o nosso parceiro certificado.
Quais são as obrigações do empregador no pagamento de baixas por doença nos Países Baixos?
Obriga-se ao pagamento continuado de pelo menos 70% da remuneração durante um máximo de 104 semanas, não podendo o valor descer abaixo do salário mínimo legal no primeiro ano. Em situações de gravidez, parto e doação de órgãos aplica-se o pagamento a 100%. Ambas as partes devem cumprir as etapas de reintegração da lei Poortwachter; a inação da entidade patronal pode resultar na aplicação de sanções salariais pelo UWV por um período adicional de até 12 meses.
O subsídio de férias de 8% é obrigatório para todos os trabalhadores neerlandeses?
Sim, corresponde a uma exigência legal mínima de 8% do vencimento ilíquido anual, sendo habitualmente liquidado em maio ou junho. Os colaboradores que aufiram um valor superior a três vezes o salário mínimo podem acordar por escrito regras distintas para a fração que exceda esse valor; o pagamento através de modalidade all-in mensal só tem valor jurídico se devidamente especificado e discriminado no contrato de trabalho.
De que forma a Ketenregeling afeta os contratos de trabalho a termo certo?
Permite celebrar até um limite de três contratos a termo certo num período de 36 meses; a celebração de um quarto contrato ou o decurso de um prazo superior a 36 meses converte automaticamente o vínculo em contrato sem termo. Um intervalo superior a seis meses quebra atualmente a contagem da sucessão. Nos termos da lei Wet meer zekerheid flexwerkers (adotada em julho de 2026), o intervalo passará a ser de três anos, com entrada em vigor prevista a partir de 1 de janeiro de 2028.
Fontes e referências
Todas as regras e valores acima indicados são verificáveis nas fontes oficiais que se seguem: artigos de diplomas legislativos, publicações de entidades reguladoras, bases de dados estatísticos e jurisprudência aplicável dos tribunais. Recomenda-se a verificação dos textos legais em vigor para cada caso concreto.
- Artigo 7:692 do Código Civil Neerlandês, definição legal de payrolling
- Artigo 7:690 do Código Civil Neerlandês, contrato de trabalho temporário (uitzendovereenkomst)
- Artigo 8.º da Waadi, princípio de igualdade remuneratória para trabalhadores cedidos (loonverhoudingsnorm)
- Stichting Normering Arbeid, registo NEN 4400-1 de empresas auditadas de payroll e cedência de trabalhadores
- Belastingdienst, taxas reduzida e agravada da contribuição de desemprego AWf e respetivas condições de aplicação
- Nederlandse Arbeidsinspectie, inspeção, fiscalização e regime sancionatório do trabalho
- CBS, Remuneração do trabalho e emprego por atividade económica (série das contas nacionais 84165ENG)
- Eurostat, custos médios da mão-de-obra por hora segundo classificação NACE (base de dados lc_lci_lev)
- Supremo Tribunal dos Países Baixos (Hoge Raad), 11 de abril de 2025, ECLI:NL:HR:2025:543: enquadramento do contrato de trabalho temporário do art. 7:690 BW em relações triangulares de trabalho em plataformas
- Supremo Tribunal dos Países Baixos (Hoge Raad), 21 de novembro de 2025, ECLI:NL:HR:2025:1733: uso indevido de contratos sucessivos de trabalho temporário nos termos do art. 5(5) da Diretiva 2008/104/CE e da Waadi

Artigo redigido por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., subsidiária integral da Intercompany Solutions na qual assenta a ICS Payroll. É responsável pelas áreas de Employer of Record e serviços de payroll nos Países Baixos: contratos de trabalho, submissão de impostos salariais e segurança social, subsídio de férias, fundos de pensões, gestão de baixas médicas e enquadramento em convenções coletivas (CAO), com integração de colaboradores realizável em 48 horas.

Perguntas frequentes
Para cidadãos da UE/EEE, a integração faz-se em semanas em vez de meses. Uma vez assinados o contrato de prestação de serviços e o contrato de trabalho, o processo de onboarding pode ser concluído em 48 horas. A documentação fica normalmente pronta para assinatura poucos dias úteis após o seu pedido. A admissão de colaboradores de fora da UE depende dos tempos de tramitação do IND, levando habitualmente entre um e dois meses desde a proposta até ao início efetivo de funções.
Exige-se um salário tributável mínimo de 48.013 EUR após a dedução da parcela isenta de custos, o que implica que o vencimento bruto contratual seja consideravelmente mais alto. Para profissionais com menos de 30 anos e mestrado académico reconhecido, o limiar reduzido é de 36.497 EUR. Ambos os montantes são indexados anualmente, sendo o benefício aplicável apenas até ao limite máximo de 262.000 EUR em 2026.
Sim, mas essa descida não se aplica em 2026. A percentagem máxima mantém-se em 30% durante 2026, passando para uma taxa fixa de 27% a partir de 1 de janeiro de 2027. Os trabalhadores que já usufruíam do regime no último período de processamento de 2023 mantêm os 30% durante todo o período concedido remanescente.
Sim, recorrendo a uma entidade de Employer of Record. Um parceiro devidamente autorizado atua como o empregador legal perante as autoridades, gerindo retenções de impostos e encargos para a segurança social. Tenha presente que o trabalhador tem direito a condições no mínimo equiparadas às de trabalhadores comparáveis da sua organização e a uma pensão adequada, e que esta solução não afasta por si só o risco de estabelecimento estável decorrente das suas próprias operações comerciais no país.
Inclui o salário bruto do trabalhador, os encargos patronais da segurança social (designadamente AWf, Aof, Whk e contribuição Zvw), a provisão para o subsídio de férias legal, a contribuição de pensões aplicável e os nossos honorários de gestão, calculados através de um coeficiente único. O valor é orçamentado individualmente como Custo Total de Emprego.
O IND tem como meta decidir em duas semanas os pedidos formalizados por um patrocinador reconhecido; o prazo legal máximo é de 90 dias. Considerando a preparação de documentos, agendamento de visto MVV no estrangeiro e registo na autarquia neerlandesa, deve prever entre um e dois meses no cômputo global. Estes processos são tratados com o nosso parceiro certificado.
Obriga-se ao pagamento continuado de pelo menos 70% da remuneração durante um máximo de 104 semanas, não podendo o valor descer abaixo do salário mínimo legal no primeiro ano. Em situações de gravidez, parto e doação de órgãos aplica-se o pagamento a 100%. Ambas as partes devem cumprir as etapas de reintegração da lei Poortwachter; a inação da entidade patronal pode resultar na aplicação de sanções salariais pelo UWV por um período adicional de até 12 meses.
Sim, corresponde a uma exigência legal mínima de 8% do vencimento ilíquido anual, sendo habitualmente liquidado em maio ou junho. Os colaboradores que aufiram um valor superior a três vezes o salário mínimo podem acordar por escrito regras distintas para a fração que exceda esse valor; o pagamento através de modalidade all-in mensal só tem valor jurídico se devidamente especificado e discriminado no contrato de trabalho.
Permite celebrar até um limite de três contratos a termo certo num período de 36 meses; a celebração de um quarto contrato ou o decurso de um prazo superior a 36 meses converte automaticamente o vínculo em contrato sem termo. Um intervalo superior a seis meses quebra atualmente a contagem da sucessão. Nos termos da lei Wet meer zekerheid flexwerkers (adotada em julho de 2026), o intervalo passará a ser de três anos, com entrada em vigor prevista a partir de 1 de janeiro de 2028.


