
Mejor empresa de nóminas en Ámsterdam y los Países Bajos
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
¿Por qué una incorporación que debería durar tres semanas tardaría tres meses por trámites administrativos locales? Expandirse en el mercado neerlandés requiere más que una estrategia de selección: exige comprender a nivel práctico el derecho laboral neerlandés, el impuesto sobre los rendimientos del trabajo y la seguridad social. Muchas empresas subestiman la complejidad del sistema en los Países Bajos y el riesgo de establecimiento permanente que puede surgir al contratar sin una entidad local. Elegir la empresa de nóminas en Ámsterdam adecuada, o en cualquier otro lugar de los Países Bajos, es el primer paso para garantizar que sus contrataciones internacionales cumplan la normativa desde el primer día.
Los Países Bajos siguen siendo muy competitivos en la captación de talento, pero 2026 y 2027 traen consigo una densa serie de cambios: un nuevo salario mínimo legal por hora a partir del 1 de julio de 2026, el fin del régimen transitorio para contribuyentes parcialmente no residentes, la reducción de la exención para expatriados al 27% a partir de 2027 y un nuevo régimen de autorización para toda entidad que ceda personal. Este artículo expone con precisión la situación actual de la ley y lo que está por venir.
Puntos clave
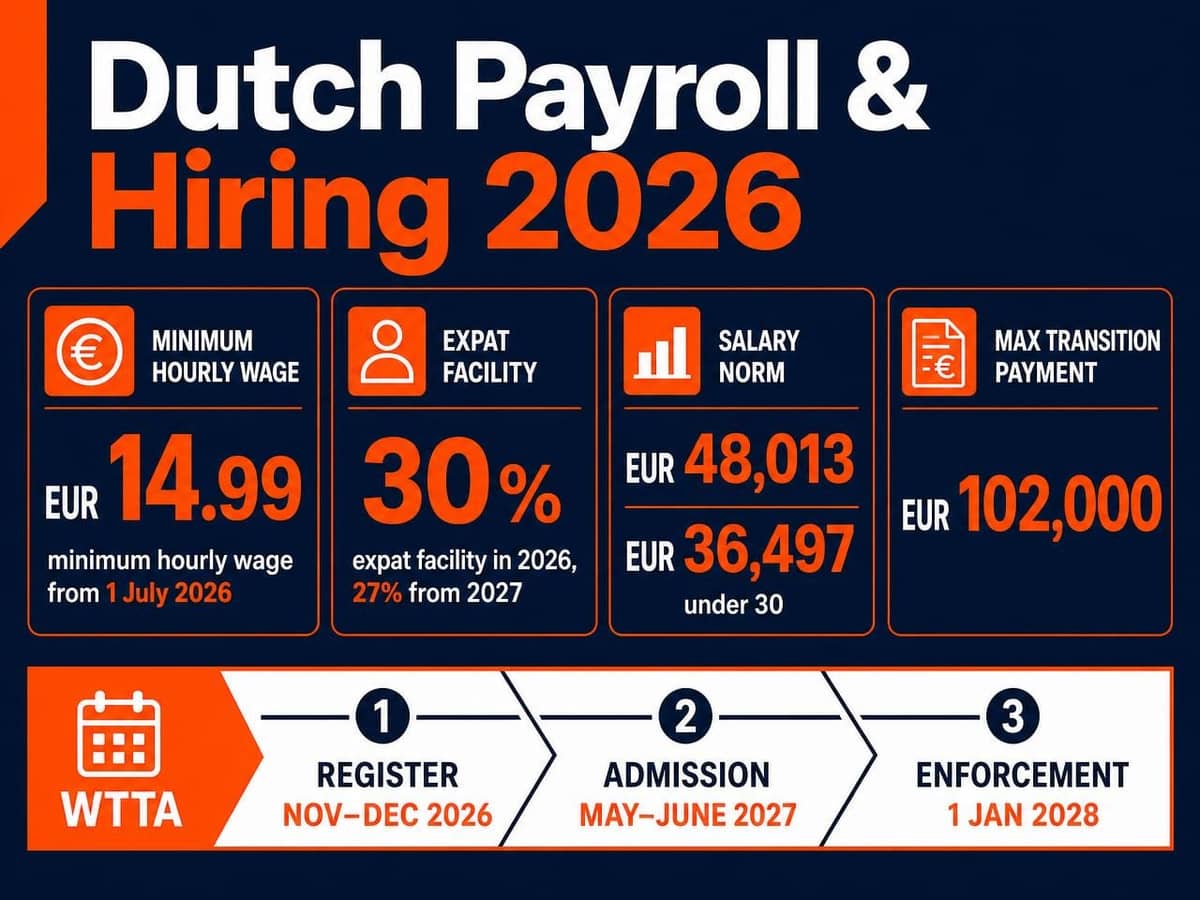
- El salario mínimo legal por hora es de 14,99 EUR brutos a partir del 1 de julio de 2026 (era de 14,71 EUR desde el 1 de enero de 2026). Es uniforme para todos los trabajadores a partir de 21 años, en todos los sectores.
- La exención para expatriados (regla del 30% o 30%-regeling) se mantiene en el 30% a lo largo de todo 2026. Se reducirá al 27% a partir del 1 de enero de 2027, y únicamente para los trabajadores que hayan aplicado la regla por primera vez a partir del 1 de enero de 2025.
- El umbral salarial para la regla en 2026 es de 48.013 EUR, o de 36.497 EUR para menores de 30 años con un máster universitario reconocido, con el límite del tope WNT en 262.000 EUR.
- La indemnización legal por despido máxima (transitievergoeding) en 2026 es de 102.000 EUR, o un salario anual bruto si este fuera superior.
- Los servicios de Employer of Record y el patrocinio de migrantes altamente cualificados se canalizan a través de socios autorizados; el 1 de enero de 2027 entrará en vigor un nuevo régimen legal de autorización para todos los prestadores que cedan personal (Wtta).
Cumplimiento laboral y de nóminas en los Países Bajos para empresas internacionales
Entrar en el mercado neerlandés en 2026 exige rigor administrativo. Los Países Bajos cuentan con un marco regulatorio detallado en el que los derechos de los trabajadores están firmemente protegidos. Muchas empresas internacionales comienzan buscando una empresa de nóminas en Ámsterdam debido a su posición estratégica como puerta de entrada comercial. Sin embargo, el cumplimiento normativo es de ámbito nacional: la misma legislación se aplica desde Róterdam hasta Groninga. El incumplimiento de estas normas puede acarrear liquidaciones complementarias, sanciones administrativas y, en caso de cesión ilícita de personal, una prohibición absoluta de operar a partir de 2028.
Las empresas internacionales suelen dudar entre constituir una BV neerlandesa o recurrir a un proveedor externo de empleo o de gestión de nóminas. Una BV neerlandesa proporciona presencia permanente, pero obliga a gestionar directamente las retenciones a cuenta, las cotizaciones a la seguridad social y, cuando corresponda, la adscripción obligatoria al plan de pensiones sectorial. Cuando la rapidez resulta prioritaria, un acuerdo conforme de empleo o nómina externa permite completar las incorporaciones en cuestión de semanas en lugar de meses.
El papel de la Belastingdienst y la Loonaangifte
La Belastingdienst (administración tributaria neerlandesa) gestiona todos los gravámenes vinculados a los salarios. Cada empleador neerlandés debe presentar una loonaangifte (declaración de impuestos sobre la nómina) en cada periodo de liquidación, que normalmente coincide con el mes natural, aunque puede ser de cuatro semanas. La declaración detalla el salario bruto, el impuesto sobre el salario y las cotizaciones retenidas para los seguros nacionales, las primas de los seguros de los empleados y la contribución Zvw por cada trabajador. Los plazos son improrrogables; una presentación o un pago fuera de plazo acarrean automáticamente una sanción por demora.
Los registros de nómina deben conservarse durante siete años de acuerdo con la norma general de conservación fiscal. Dicho archivo incluye los contratos de trabajo firmados, documentos de identidad, cálculos salariales y los justificantes de haber abonado efectivamente el salario mínimo legal. Para 2026, esto implica acreditar 14,71 EUR por hora para los periodos hasta el 30 de junio y 14,99 EUR por hora a partir del 1 de julio.
Riesgo de establecimiento permanente para empleadores extranjeros
El establecimiento permanente (EP) surge cuando una empresa extranjera mantiene una presencia suficiente en los Países Bajos como para quedar sujeta al impuesto de sociedades neerlandés, habitualmente a través de una sede fija de negocios o mediante una persona que concluya habitualmente contratos o desempeñe el papel principal para su conclusión en nombre de la empresa.
Conviene ser muy precisos en este punto. Recurrir a un proveedor de nóminas neerlandés o a un Employer of Record no elimina por sí solo el riesgo de establecimiento permanente. La existencia de un EP se determina en función de lo que la empresa extranjera y su personal realizan materialmente en los Países Bajos, no de quién figura en el contrato de trabajo. Si un trabajador en territorio neerlandés desempeña exclusivamente tareas de soporte, administración interna o actividades sin capacidad contractual, el riesgo de EP es por lo general bajo, y una estructura laboral externa evita la necesidad de registrar una entidad neerlandesa como empleadora. En cambio, si ese trabajador negocia o cierra acuerdos comerciales, ostenta poderes de representación o trabaja desde una oficina permanente controlada por la empresa, el riesgo de EP existirá con independencia de la estructura laboral empleada y debe ser evaluado por un asesor fiscal antes de realizar la primera contratación.
Existe otro factor que a menudo se pasa por alto: el cesionario o usuario de mano de obra puede incurrir en responsabilidad solidaria por las retenciones y cotizaciones sociales que el cedente no ingrese, así como por pagos inferiores al salario mínimo legal, en virtud del régimen de responsabilidad en cadena (ketenaansprakelijkheid) y del usuario. Contratar a un proveedor rigurosamente administrado y, a partir de 2027, debidamente autorizado constituye la vía práctica de mitigación.
Employer of Record frente a gestión de nóminas: elección del modelo adecuado
La decisión depende de si ya cuenta o no con una entidad jurídica neerlandesa. Las empresas que carecen de ella suelen necesitar un Employer of Record (EOR); las empresas con una BV o sucursal neerlandesa requieren servicios de gestión de nóminas. Algunas organizaciones combinan ambos modelos, contratando al personal estratégico a través de un EOR mientras se tramita la constitución de su BV.
Es necesario realizar aquí dos precisiones. En primer lugar, ICSPayroll gestiona los servicios de EOR a través de un socio neerlandés certificado que actúa formalmente como empleador legal. En segundo lugar, ICSPayroll no ostenta por sí misma la condición de patrocinador reconocido por el IND; el patrocinio de migrantes altamente cualificados se organiza a través de un socio autorizado que dispone de dicha acreditación.
Employer of Record: contratación sin entidad local
Bajo la modalidad de EOR, la entidad colaboradora actúa como empleador legal, formaliza el contrato de trabajo, practica las retenciones del impuesto sobre los salarios e ingresa las cotizaciones a la seguridad social. La dirección operativa del trabajo recae en usted. Su principal ventaja es la agilidad: la actividad puede comenzar en cuestión de semanas en vez de meses.
La legislación neerlandesa regula este modelo de forma específica. Cuando la relación encaja en la figura de payrolling con arreglo a la ley Waadi, el empleado tiene derecho, como mínimo, a las mismas condiciones de empleo que los trabajadores comparables del usuario (o, a falta de estos, las aplicables en el sector del usuario) y a un régimen de pensiones adecuado. Para 2026, la prima legal estándar fijada anualmente por el Ministro de Asuntos Sociales y Empleo para una pensión adecuada de payroll es del 15,2% de la base de cotización para pensiones (15,0% en 2025). Este requisito es preceptivo y no puede reducirse mediante convenio colectivo, por lo que debe contemplarse en su previsión de costes desde el inicio. Si necesita escalar con rapidez, puede solicitar un presupuesto personalizado para evaluar cómo encaja en su presupuesto.
Gestión de nóminas tradicional para BV neerlandesas
Si ya dispone de un registro en la KVK (Cámara de Comercio), su empresa se mantiene como empleador legal y el proveedor ejecuta el ciclo de nómina: recibos salariales mensuales, declaraciones de loonaangifte, devengo de la paga de vacaciones, afiliación a fondos de pensiones y aplicación del convenio colectivo (CAO) correspondiente. En 2026, esto implica aplicar con exactitud las primas diferenciadas, que varían según la modalidad de contrato y el tamaño de la plantilla. Para profundizar en estos requisitos técnicos, consulte nuestra Guía de referencia completa 2026: Administración de nóminas en los Países Bajos.
Un cambio normativo que ambos modelos deben prever: la Wtta
La Ley de autorización para la cesión de trabajadores (Wet toelating terbeschikkingstelling van arbeidskrachten o Wtta) introduce un régimen de autorización obligatoria para toda entidad que ceda personal, incluidas las agencias de trabajo temporal, empresas de cesión y compañías de nómina, afectando asimismo a proveedores extranjeros que operen en los Países Bajos.
- La ley entrará en vigor el 1 de enero de 2027.
- Los prestadores que deseen acogerse al régimen transitorio deberán inscribirse ante la Nederlandse Arbeidsautoriteit entre el 1 de noviembre de 2026 y el 31 de diciembre de 2026.
- Las solicitudes formales de autorización se tramitarán del 1 de mayo al 30 de junio de 2027, acompañadas de una auditoría basada en el marco normativo publicado y el depósito de una fianza de 100.000 EUR.
- La labor inspectora y sancionadora por parte de la Nederlandse Arbeidsinspectie dará comienzo el 1 de enero de 2028. A partir de esa fecha, los usuarios solo podrán contratar con proveedores inscritos en el registro público; aquellos que no lo hagan afrontarán severas multas.
Si recurre a un proveedor de EOR, de cesión o de nóminas, pregúntele de inmediato si se ha registrado en el régimen transitorio y cuál es su grado de adecuación a este marco de control.
Optimización de la eficiencia fiscal con la regla del 30% en 2026
La exención fiscal para expatriados, conocida habitualmente como la regla del 30% (30%-regeling), permite al empleador satisfacer una parte del salario del trabajador como una indemnización exenta de impuestos destinada a compensar los costes extraterritoriales. Sigue constituyendo el incentivo más relevante para captar talento internacional, y cualquier empresa de nóminas en Ámsterdam especializada debe gestionarlo con absoluto rigor.
El porcentaje aplicable en 2026 es del 30%. La reducción a un porcentaje fijo del 27% entrará en vigor el 1 de enero de 2027, siendo de vital importancia las reglas transitorias:
- Los empleados a quienes se les aplicaba la regla en el último periodo de liquidación de 2023 mantienen el 30% y los umbrales salariales preexistentes durante toda la vigencia concedida.
- Los empleados que comenzaron a beneficiarse de la regla a lo largo de 2024 pasarán al 27% a partir de 2027, si bien conservarán los umbrales salariales anteriores.
- Los empleados que comiencen a aplicar la regla a partir del 1 de enero de 2025 pasarán al 27% y quedarán sujetos a los umbrales salariales más elevados de 2027.
Asimismo, los empleadores deben optar anualmente, empleado por empleado, entre aplicar el porcentaje fijo a tanto alzado o reembolsar los costes extraterritoriales reales debidamente justificados. Esta decisión debe quedar formalmente documentada en cada año natural.
Umbrales salariales y requisitos de admisibilidad para 2026
Para optar a la regla en 2026, el salario imponible una vez deducida la indemnización exenta debe ascender al menos a 48.013 EUR. En el caso de trabajadores menores de 30 años con un máster universitario oficial reconocido, el umbral reducido se sitúa en 36.497 EUR; la titulación debe haber sido convalidada por el IDW o validada con antelación por la Belastingdienst. El personal dedicado a la investigación científica queda exento del cumplimiento del umbral salarial.
Dado que el umbral se calcula sobre la retribución neta imponible tras deducir la parte exenta, el salario bruto pactado en contrato debe ser notablemente superior. Los umbrales se indexan de forma anual; si la retribución cayera por debajo del límite legal (por ejemplo, por una reducción de jornada), el derecho a la exención se pierde durante ese ejercicio y, por norma general, no puede ser restituido con carácter retroactivo.
En 2026 resultan de aplicación dos límites adicionales. La exención solo puede computarse sobre retribuciones que no excedan el tope de la norma WNT de 262.000 EUR; la disposición transitoria que eximía a resoluciones muy antiguas de este límite expiró el 1 de enero de 2026. Los umbrales indicativos para 2027 presentados en el Belastingplan 2025 se sitúan en 50.436 EUR y 38.338 EUR a precios de 2024, pendientes de indexación definitiva.
Fin de la condición de contribuyente parcialmente no residente
La facultad de tributar bajo la modalidad de no residente parcial a efectos del Box 2 y Box 3 quedó derogada formalmente a partir del 1 de enero de 2025. El régimen transitorio la mantiene únicamente durante el ejercicio fiscal 2026 para aquellos trabajadores que ya disfrutaban de la regla del 30% en el último periodo de liquidación de 2023. A partir del 1 de enero de 2027, esta alternativa desaparecerá por completo y dichos contribuyentes tributarán como residentes plenos sobre sus rentas mundiales derivadas de participaciones significativas (Box 2) y de activos financieros o patrimoniales (Box 3). Los profesionales afectados deben recabar asesoramiento fiscal durante 2026 y no posponerlo.
Visados y patrocinio para migrantes altamente cualificados (HSM)
La contratación de personal procedente de fuera de la UE/EEE y Suiza exige un proceso de extranjería independiente. Dado que ICSPayroll no actúa de manera directa como patrocinador reconocido, estas solicitudes se canalizan mediante un socio acreditado que ostenta dicha condición ante el IND. Los umbrales de salario mensual bruto para 2026, excluyendo la paga de vacaciones del 8%, son de 5.942 EUR para migrantes altamente cualificados de 30 o más años, de 4.357 EUR para menores de 30 años y de 3,122 EUR bajo el criterio reducido aplicable a graduados recientes de universidades neerlandesas o instituciones internacionales de prestigio seleccionadas, así como tras el año de orientación (zoekjaar).
La retribución pactada debe ser acorde a las condiciones del mercado, estar fijada contractualmente y abonarse mensualmente en una cuenta bancaria a nombre exclusivo del empleado. En cuanto a los plazos: el compromiso de servicio del IND para expedientes tramitados por un patrocinador reconocido es de dos semanas, si bien el plazo máximo legal de resolución alcanza los 90 días. Computando la recopilación documental, la cita consular de visado MVV y el empadronamiento municipal, el marco temporal habitual desde la oferta hasta el inicio de la relación laboral oscila entre uno y dos meses. Los documentos requeridos incluyen habitualmente:
- Pasaporte en vigor y, cuando se aplique el umbral reducido, títulos académicos debidamente homologados.
- Contrato de trabajo que respete el umbral salarial aplicable en 2026 y la exigencia de concordancia con los precios de mercado.
- Certificado de inscripción del empleador como patrocinador reconocido ante el IND.
- En el caso de reagrupación familiar, prueba fehaciente de ingresos suficientes y estables.
Conviene realizar una distinción que genera frecuentes confusiones: el requisito de los 150 kilómetros (haber residido a más de 150 km de la frontera neerlandesa durante al menos 16 de los 24 meses previos al contrato) es una condición fiscal ligada a la regla del 30%, no un requisito del permiso de residencia. Del mismo modo, el anexo de la regla del 30% es un documento exclusivamente tributario y no un trámite del IND.
Requisitos legales y derecho laboral neerlandés en 2026
Los empleadores deben asumir diversas cotizaciones sociales obligatorias por encima del salario bruto. Las referencias principales para 2026 son la prima de desempleo (AWf), fijada en el 2,74% para contratos indefinidos por escrito con horario fijo y en el 7,74% en el resto de casos; la prima de incapacidad (Aof), situada en el 6,27% para pequeñas empresas y en el 7,63% para las demás; la prima diferenciada por incapacidad laboral (Whk), asignada individualmente por la Belastingdienst; un recargo del 0,50% para cuidado infantil; y la aportación empresarial al seguro de salud (Zvw), tasada en el 6,10%. Estas cotizaciones se devengan hasta un salario máximo asegurable de 79.409 EUR anuales.
La legislación neerlandesa impone asimismo una paga o subsidio de vacaciones (vakantiegeld) equivalente al menos al 8% del salario bruto anual, que suele liquidarse en un único pago en mayo o junio. Es un derecho imperativo y no discrecional, con dos precisiones: los trabajadores que perciban más del triple del salario mínimo pueden pactar por escrito condiciones distintas sobre el importe que exceda de dicho límite, y un salario global que incluya esta retribución prorrateada solo será jurídicamente válido si el contrato lo prevé de forma expresa y desglosada. Por ley no existe una obligatoriedad universal de plan de pensiones, pero la adhesión es preceptiva cuando la actividad quede bajo el ámbito de un fondo sectorial obligatorio (bedrijfstakpensioenfonds) y, como se ha señalado, la inclusión en un régimen adecuado es imperativa para los empleados bajo la modalidad de payrolling.
Salario mínimo y tarifas por hora en 2026
El salario mínimo legal por hora asciende a 14,99 EUR brutos a partir del 1 de julio de 2026, habiéndose situado en 14,71 EUR desde el 1 de enero de 2026. Rige de forma idéntica para todos los trabajadores mayores de 21 años en cualquier sector de actividad.
La concatenación de contratos temporales (ketenregeling) limita a un máximo de tres los contratos de duración determinada acumulables en un lapso de 36 meses. Rebasar cualquiera de estos dos umbrales convierte automáticamente el vínculo en indefinido por imperativo legal, sin que sea preciso pronunciamiento alguno por parte del empleador. Un intervalo de interrupción superior a seis meses reinicia en la actualidad la cadena, si bien ciertos convenios colectivos (CAO) pueden ampliar el marco hasta seis contratos en 48 meses para determinadas funciones.
Este marco está experimentando una profunda reforma. El Senado aprobó el 7 de julio de 2026 la Ley de mayor seguridad para el trabajo flexible (Wet meer zekerheid flexwerkers). Una vez plenamente operativa, el periodo de interrupción exigido para reiniciar la cadena pasará de seis meses a tres años, los contratos a cero horas serán sustituidos por contratos con banda horaria (bandbreedtecontract) y se redefinirán las fases del trabajo en agencias de empleo temporal. Se prevé que la mayor parte de estas disposiciones entren en vigor el 1 de enero de 2028, aplicándose con anterioridad, desde el 31 de diciembre de 2026, las reglas de equiparación de condiciones para los trabajadores temporales cedidos. Hasta dichas fechas, la legalidad vigente se rige por las directrices descritas anteriormente.
Obligaciones salariales por incapacidad temporal
El empleador debe mantener el pago de al menos el 70% de la retribución durante los periodos de baja por enfermedad hasta un máximo de 104 semanas. Durante el primer año, la suma no puede resultar inferior al salario mínimo legal; a lo largo del segundo año sí puede situarse por debajo. Son numerosos los convenios colectivos y contratos individuales que estipulan el abono del 100% durante el primer año. Asimismo, se debe abonar el salario íntegro en supuestos derivados de maternidad, parto o donación de órganos. La paga de vacaciones continúa devengándose sobre el importe salarial satisfecho durante la convalecencia.
Ambas partes deben acatar con rigurosidad las pautas de reintegración laboral fijadas por la Ley de mejora de la gestión de bajas (Wet verbetering poortwachter). Si el organismo gestor de prestaciones (UWV) dictamina que la empresa no ha realizado los esfuerzos necesarios en materia de reinserción, puede imponer una sanción económica salarial que prorroga la obligación patronal de abono hasta por un año complementario.
Indemnización por despido y cumplimiento en extinciones contractuales
La extinción del contrato a instancias de la empresa requiere con carácter general la autorización preceptiva del UWV (por causas económicas o incapacidad de larga duración) o la resolución judicial ante el juzgado de distrito o subdistrito (por motivos disciplinarios o ineptitud sobrevenida), salvo que medie acuerdo de rescisión amistosa (vaststellingsovereenkomst), se encuentre en periodo de prueba o concurra causa de despido disciplinario fulminante por causa grave (ontslag op staande voet).
Cuando la relación laboral finaliza a iniciativa de la empresa, el trabajador ostenta por principio el derecho a una indemnización por transición (transitievergoeding) desde el primer día de prestación de servicios, calculada a razón de un tercio de la retribución mensual bruta por cada año completo de antigüedad. Para 2026, el tope cuantitativo máximo es de 102.000 EUR brutos, o un importe equivalente a una anualidad de salario bruto si este cálculo arrojara una cifra superior.
En relación con las cláusulas de no competencia, el criterio legal vigente exige que para ser válida en un contrato indefinido deba formalizarse por escrito con un empleado mayor de edad; en los contratos temporales solo será admisible si la empresa justifica debidamente por escrito los intereses empresariales inaplazables que la justifican. El proyecto legislativo destinado a reformar esta figura (que limita su duración a 12 meses, impone una limitación geográfica expresa, refuerza la carga justificativa y obliga a compensar económicamente al trabajador si la cláusula se hace valer) se remitió al Consejo de Estado el 29 de junio de 2026 para iniciar su trámite parlamentario hacia finales de año. Dicha norma aún no está vigente, por lo que las condiciones actuales se mantienen plenamente operativas.
Por qué ICSPayroll es su socio de confianza para contrataciones conformes a la ley
ICSPayroll opera mediante una metodología de Factor de Nómina (Payroll Factor): en vez de obligarle a desglosar innumerables líneas de cotizaciones que sufren variaciones cada mes de enero, le facilitamos un coeficiente global e integral que agrupa el salario bruto, las cargas sociales patronales, la provisión de la paga de vacaciones, el régimen de pensiones y nuestros honorarios de gestión. Usted recibe una única factura mensual consolidada y un Coste Total de Empleo definido con anterioridad a la formalización del contrato.
Elaboramos propuestas y presupuestos a medida en un plazo de 24 horas tras recibir su solicitud, y redactamos los contratos laborales y acuerdos de servicios para su firma en pocos días hábiles.
Rapidez y eficiencia en la incorporación
El despliegue operativo suele materializarse en pocas semanas frente a los meses que requeriría la inscripción y constitución registral de una entidad mercantil. Para ciudadanos de la UE/EEE, la tramitación de alta y formalización puede concluirse en tan solo 48 horas a partir de la firma del contrato marco de prestación de servicios. Para profesionales extracomunitarios, los plazos dependen de los tiempos de resolución del IND y de la intervención de nuestro socio habilitado, tal y como se ha expuesto anteriormente. Nuestros clientes cuentan con interlocución directa con Joost Hubregtse, Director de Nóminas, y con nuestros especialistas en derecho laboral.
Soporte integral y plataformas para los empleados
El personal tiene acceso telemático a nóminas, certificados anuales de retenciones y control de vacaciones a través de un portal corporativo seguro. Asumimos la gestión de partes de baja médica, la coordinación de la vigilancia de la salud laboral con los servicios de prevención, la tramitación documental conforme a la ley Poortwachter y la observancia de convenios colectivos cuando resulten de obligado cumplimiento general. Para conocer a fondo nuestras coberturas, consulte nuestro informe sobre Employer of Record en los Países Bajos: Guía 2026 para una contratación conforme a la ley.
Con total transparencia jurídica respecto a nuestro estatus: ICS Staffing & Payroll B.V. se encuentra inscrita en la KVK de Róterdam; nuestra auditoría de certificación NEN 4400 está en curso y la homologación ante la SNA en fase de resolución. La provisión de servicios bajo estructura de EOR y el patrocinio migratorio ante el IND se prestan a través de empresas colaboradoras debidamente autorizadas y registradas. Mantendremos actualizada esta información tan pronto varíe dicho estatus legal.
Consolidar su presencia corporativa en los Países Bajos en 2026
Acometer un proceso de expansión en los Países Bajos en 2026 significa gestionar un contexto normativo en constante transformación: un salario mínimo de 14,99 EUR por hora consolidado desde julio, una exención fiscal para desplazados que conserva el 30% en el ejercicio actual para bajar al 27% en el siguiente, la supresión del régimen transitorio de no residentes para Box 2 y Box 3 el 31 de diciembre de 2026 y un marco de autorización para cesión de mano de obra cuya primera fecha límite es el 1 de noviembre de 2026. Para ampliar el contexto de este régimen, revise nuestra guía sobre Derecho laboral en los Países Bajos para empresas extranjeras: Guía de cumplimiento normativo 2026.
La selección entre un Employer of Record y la gestión directa de nóminas vendrá dada por la posesión de una entidad societaria en el país; no obstante, ambas alternativas exigen el máximo rigor en retenciones de IRPF, cargas sociales patronales y condiciones de contratación. Solicite su presupuesto personalizado de nóminas en los Países Bajos en un plazo de 24 horas para su supuesto específico; cuantificaremos el coste total y detallaremos la hoja de ruta de cumplimiento antes de cualquier compromiso contractual.
Preguntas frecuentes
¿Con qué rapidez puedo comenzar a contratar personal en los Países Bajos?
Para trabajadores comunitarios de la UE/EEE, en cuestión de semanas en vez de meses. Una vez firmados el contrato marco de servicios y el contrato laboral, la incorporación puede formalizarse en 48 horas. La documentación para su firma suele estar preparada en pocos días laborables desde su solicitud inicial. Las contrataciones extracomunitarias dependen de la tramitación de expedientes ante el IND y suelen prolongarse de uno a dos meses desde la emisión de la oferta de empleo hasta la incorporación efectiva.
¿Cuál es el umbral salarial general para la regla del 30% en 2026?
Un importe imponible de 48.013 EUR tras la deducción de la compensación exenta de impuestos, lo que significa que el salario bruto acordado en contrato debe ser obligatoriamente superior. Para empleados menores de 30 años que acrediten un título de máster universitario oficial reconocido, el umbral reducido es de 36.497 EUR. Ambos importes se indexan cada año, y en 2026 la exención únicamente es aplicable sobre bases salariales de hasta 262.000 EUR.
¿Va a convertirse la regla del 30% en una regla del 27%?
Sí, pero no en 2026. El tipo aplicable se sitúa en el 30% a lo largo de todo 2026 y pasará a ser un tipo fijo del 27% a partir del 1 de enero de 2027. Los empleados que ya venían disfrutando de esta ventaja fiscal en el último periodo de nómina de 2023 mantendrán el 30% durante el tiempo que reste de su concesión inicial.
¿Puedo contratar trabajadores en los Países Bajos sin constituir una sociedad de responsabilidad limitada (BV) local?
Sí, recurriendo a una estructura de Employer of Record. Un socio habilitado actuará en calidad de empleador legal y se ocupará de las retenciones tributarias y las cotizaciones sociales. Debe tenerse en cuenta que el trabajador tendrá derecho a disfrutar, como mínimo, de condiciones laborales idénticas a las de los empleados equiparables de su organización, además de un plan de previsión social adecuado; asimismo, esta fórmula no exime por sí misma del riesgo de establecimiento permanente que pueda derivarse de las actividades operativas de su empresa en los Países Bajos.
¿Qué conceptos integra la tarifa por «Factor de Nómina» de ICSPayroll?
Salario bruto, cotizaciones patronales a la seguridad social (incluyendo primas AWf, Aof, Whk y la aportación sanitaria Zvw), la reserva proporcional de la paga de vacaciones, el plan de pensiones cuando resulte aplicable y nuestra comisión de gestión, todo agrupado bajo un coeficiente único. La tarifa se desglosa individualmente por puesto en concepto de Coste Total de Empleo.
¿Cuánto tiempo se demora el visado de migrante altamente cualificado (HSM)?
El estándar de tramitación del IND para expedientes gestionados por un patrocinador debidamente acreditado es de unas dos semanas, mientras que el plazo límite establecido por ley es de 90 días. Teniendo en cuenta la recopilación de documentos, la reserva de cita consular para la obtención de la visa MVV y el empadronamiento local, el cálculo global realista se sitúa entre uno y dos meses. Estas gestiones se articulan a través de nuestro socio autorizado.
¿Cuáles son las obligaciones salariales del empleador en caso de incapacidad temporal en los Países Bajos?
El abono de un mínimo del 70% del salario durante un máximo de 104 semanas consecutivas, no pudiendo quedar en el primer año por debajo de la cuantía del salario mínimo legal. En supuestos vinculados a embarazo, puerperio y donación de órganos la cobertura salarial es del 100%. Ambas partes tienen la obligación legal de seguir el protocolo de reincorporación estipulado por la ley Poortwachter; la omisión de estos deberes por parte de la empresa puede motivar la imposición de una sanción salarial por el UWV que prorrogue el pago hasta por doce meses más.
¿Es de obligado cumplimiento la paga de vacaciones del 8% para cualquier trabajador en los Países Bajos?
Sí, por prescripción legal se establece un subsidio mínimo del 8% del salario bruto anual, abonado habitualmente de forma conjunta en mayo o junio. Quienes perciban una retribución superior al triple del salario mínimo legal pueden pactar por escrito excepciones respecto al exceso salarial que rebase dicho nivel, mientras que el prorrateo mensual todo incluido solo resulta plenamente válido si se especifica de forma clara e individualizada en el clausulado del contrato.
¿De qué manera afecta la Ketenregeling a los contratos de duración determinada?
Permite formalizar un máximo de tres contratos temporales dentro de un periodo global de 36 meses; concertar un cuarto contrato o rebasar el plazo acumulado de 36 meses convierte la relación jurídica en un contrato de duración indefinida de pleno derecho. En la actualidad, un paréntesis de desvinculación superior a seis meses interrumpe el cómputo y abre una nueva cadena. La Ley de mayor seguridad para el trabajo flexible, refrendada en julio de 2026, ampliará este intervalo a tres años, previsión que entrará en vigor el 1 de enero de 2028.
Fuentes y referencias bibliográficas
Cada una de las disposiciones y cuantías citadas en este texto se sustenta en las fuentes jurídicas y administrativas detalladas a continuación: preceptos legales concretos, portales oficiales de los organismos reguladores que determinan los baremos, estadísticas institucionales y sentencias judiciales de referencia. Le recomendamos contrastar siempre la redacción legal vigente que resulte aplicable a su caso específico.
- Artículo 7:692 del Código Civil neerlandés, definición legal de payrolling
- Artículo 7:690 del Código Civil neerlandés, contrato de trabajo temporal de agencia (uitzendovereenkomst)
- Artículo 8 de la Waadi, igualdad de retribución para personal cedido (loonverhoudingsnorm)
- Stichting Normering Arbeid, registro NEN 4400-1 de empresas auditadas de nómina y cesión de trabajadores
- Belastingdienst, tipos de cotización reducidos y elevados para el seguro de desempleo (AWf) y condiciones de aplicación
- Nederlandse Arbeidsinspectie, marco sancionador, facultades de inspección y política disciplinaria laboral
- CBS, remuneración de asalariados y ocupación por ramas de actividad económica (base de datos de contabilidad nacional 84165ENG)
- Eurostat, niveles de costes laborales medios por hora por sectores de actividad NACE (conjunto de datos lc_lci_lev), para comparativas internacionales
- Hoge Raad (Tribunal Supremo) 11 de abril de 2025, ECLI:NL:HR:2025:543: el contrato de cesión temporal del art. 7:690 BW en esquemas de intermediación mediante plataformas
- Hoge Raad (Tribunal Supremo) 21 de noviembre de 2025, ECLI:NL:HR:2025:1733: uso abusivo de contratos sucesivos de agencia al amparo del art. 5(5) de la Directiva 2008/104/CE y de la ley Waadi

Artículo redactado por
Joost Hubregtse
Joost Hubregtse es el director de ICS Staffing & Payroll B.V., la filial íntegramente participada por Intercompany Solutions responsable de los servicios de ICS Payroll. Supervisa la división de servicios de Employer of Record y gestión de nóminas en los Países Bajos: contratación laboral, retenciones impositivas y liquidaciones ante la seguridad social, complementos de vacaciones, planes de pensiones, gestión de incapacidad temporal y cumplimiento de convenios colectivos (CAO), haciendo posibles incorporaciones de personal en un plazo de 48 horas.

Preguntas frecuentes
Para trabajadores comunitarios de la UE/EEE, en cuestión de semanas en vez de meses. Una vez firmados el contrato marco de servicios y el contrato laboral, la incorporación puede formalizarse en 48 horas. La documentación para su firma suele estar preparada en pocos días laborables desde su solicitud inicial. Las contrataciones extracomunitarias dependen de la tramitación de expedientes ante el IND y suelen prolongarse de uno a dos meses desde la emisión de la oferta de empleo hasta la incorporación efectiva.
Un importe imponible de 48.013 EUR tras la deducción de la compensación exenta de impuestos, lo que significa que el salario bruto acordado en contrato debe ser obligatoriamente superior. Para empleados menores de 30 años que acrediten un título de máster universitario oficial reconocido, el umbral reducido es de 36.497 EUR. Ambos importes se indexan cada año, y en 2026 la exención únicamente es aplicable sobre bases salariales de hasta 262.000 EUR.
Sí, pero no en 2026. El tipo aplicable se sitúa en el 30% a lo largo de todo 2026 y pasará a ser un tipo fijo del 27% a partir del 1 de enero de 2027. Los empleados que ya venían disfrutando de esta ventaja fiscal en el último periodo de nómina de 2023 mantendrán el 30% durante el tiempo que reste de su concesión inicial.
Sí, recurriendo a una estructura de Employer of Record. Un socio habilitado actuará en calidad de empleador legal y se ocupará de las retenciones tributarias y las cotizaciones sociales. Debe tenerse en cuenta que el trabajador tendrá derecho a disfrutar, como mínimo, de condiciones laborales idénticas a las de los empleados equiparables de su organización, además de un plan de previsión social adecuado; asimismo, esta fórmula no exime por sí misma del riesgo de establecimiento permanente que pueda derivarse de las actividades operativas de su empresa en los Países Bajos.
Salario bruto, cotizaciones patronales a la seguridad social (incluyendo primas AWf, Aof, Whk y la aportación sanitaria Zvw), la reserva proporcional de la paga de vacaciones, el plan de pensiones cuando resulte aplicable y nuestra comisión de gestión, todo agrupado bajo un coeficiente único. La tarifa se desglosa individualmente por puesto en concepto de Coste Total de Empleo.
El estándar de tramitación del IND para expedientes gestionados por un patrocinador debidamente acreditado es de unas dos semanas, mientras que el plazo límite establecido por ley es de 90 días. Teniendo en cuenta la recopilación de documentos, la reserva de cita consular para la obtención de la visa MVV y el empadronamiento local, el cálculo global realista se sitúa entre uno y dos meses. Estas gestiones se articulan a través de nuestro socio autorizado.
El abono de un mínimo del 70% del salario durante un máximo de 104 semanas consecutivas, no pudiendo quedar en el primer año por debajo de la cuantía del salario mínimo legal. En supuestos vinculados a embarazo, puerperio y donación de órganos la cobertura salarial es del 100%. Ambas partes tienen la obligación legal de seguir el protocolo de reincorporación estipulado por la ley Poortwachter; la omisión de estos deberes por parte de la empresa puede motivar la imposición de una sanción salarial por el UWV que prorrogue el pago hasta por doce meses más.
Sí, por prescripción legal se establece un subsidio mínimo del 8% del salario bruto anual, abonado habitualmente de forma conjunta en mayo o junio. Quienes perciban una retribución superior al triple del salario mínimo legal pueden pactar por escrito excepciones respecto al exceso salarial que rebase dicho nivel, mientras que el prorrateo mensual todo incluido solo resulta plenamente válido si se especifica de forma clara e individualizada en el clausulado del contrato.
Permite formalizar un máximo de tres contratos temporales dentro de un periodo global de 36 meses; concertar un cuarto contrato o rebasar el plazo acumulado de 36 meses convierte la relación jurídica en un contrato de duración indefinida de pleno derecho. En la actualidad, un paréntesis de desvinculación superior a seis meses interrumpe el cómputo y abre una nueva cadena. La Ley de mayor seguridad para el trabajo flexible, refrendada en julio de 2026, ampliará este intervalo a tres años, previsión que entrará en vigor el 1 de enero de 2028.
Artículos relacionados


