
Top Payroll Unternehmen in Amsterdam & den Niederlanden
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Warum sollte ein dreiwöchiges Onboarding aufgrund der lokalen Verwaltung drei Monate dauern? Die Expansion in den niederländischen Markt erfordert mehr als eine Rekrutierungsstrategie; sie erfordert ein funktionierendes Verständnis des niederländischen Arbeitsrechts, der Lohnsteuer und der Sozialversicherung. Viele Unternehmen unterschätzen die Komplexität des niederländischen Systems und das Risiko einer Betriebsstätte, das bei der Einstellung ohne lokale Einheit entstehen kann. Die Wahl des richtigen Lohnbuchhaltungsunternehmens in Amsterdam oder anderswo in den Niederlanden ist der erste Schritt, um sicherzustellen, dass Ihre internationalen Neueinstellungen vom ersten Tag an konform sind.
Die Niederlande bleiben wettbewerbsfähig bei der Gewinnung von Talenten, aber 2026 und 2027 bringen eine Reihe von Änderungen mit sich: einen neuen gesetzlichen Mindeststundenlohn ab dem 1. Juli 2026, das Ende der Übergangsregel für teilweise nicht ansässige Steuerpflichtige, die Reduzierung der Expat-Regelung auf 27 % ab 2027 und eine neue Zulassungsregelung für alle, die Personal verleihen. Dieser Artikel erläutert den aktuellen Stand der Gesetzgebung und was bevorsteht.
Wichtige Erkenntnisse
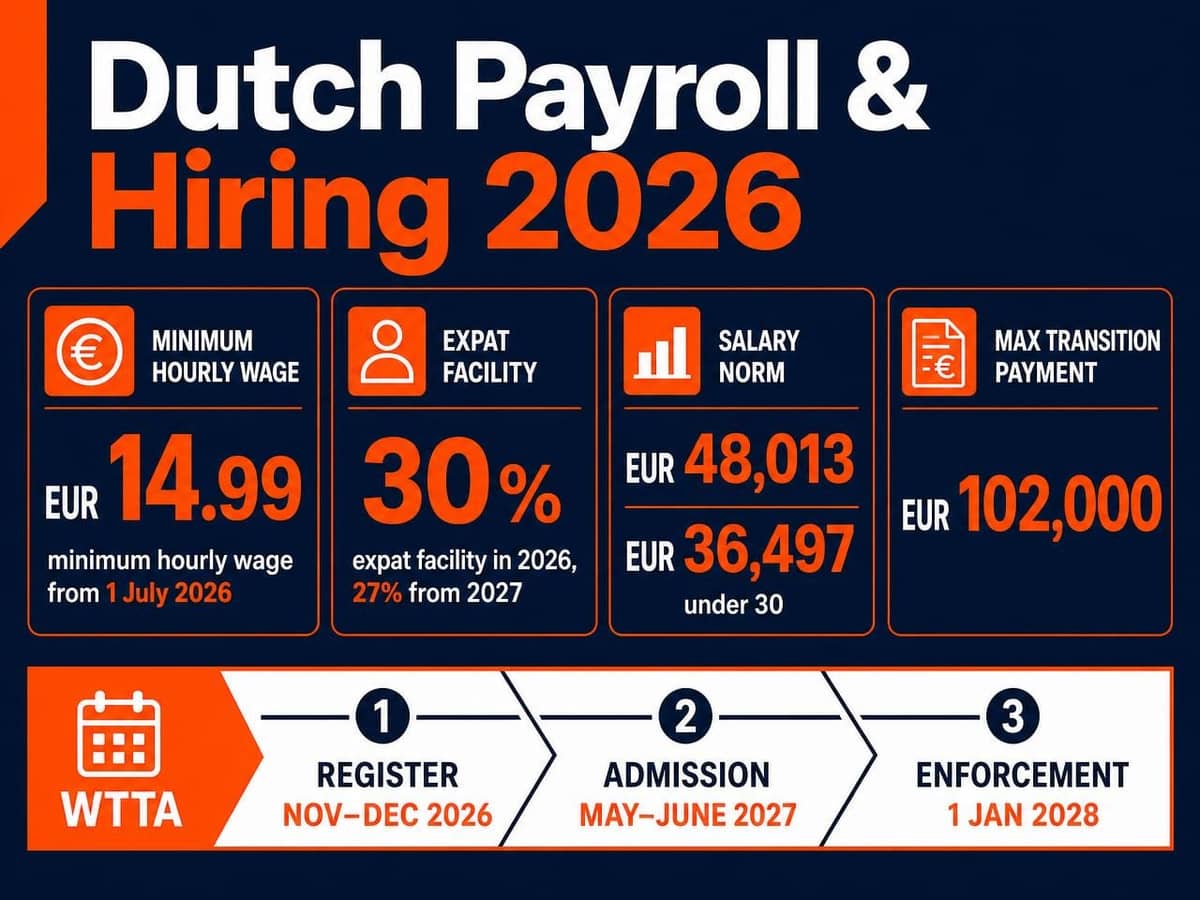
- Der gesetzliche Mindeststundenlohn beträgt ab dem 1. Juli 2026 brutto 14,99 EUR (ab dem 1. Januar 2026 waren es 14,71 EUR). Er ist für alle Arbeitnehmer ab 21 Jahren in jedem Sektor einheitlich.
- Die Expat-Regelung (30%-Regelung) bleibt während des gesamten Jahres 2026 bei 30 %. Sie sinkt ab dem 1. Januar 2027 auf 27 % und nur für Arbeitnehmer, die die Regelung erstmals ab dem 1. Januar 2025 angewendet haben.
- Die Gehaltsnorm für die Regelung im Jahr 2026 beträgt 48.013 EUR oder 36.497 EUR für Arbeitnehmer unter 30 Jahren mit einem anerkannten Masterabschluss, begrenzt auf die WNT-Norm von 262.000 EUR.
- Die maximale Übergangszahlung im Jahr 2026 beträgt 102.000 EUR oder ein Bruttojahresgehalt, falls dieses höher ist.
- Employer of Record- und Hochqualifizierte Migranten-Sponsorings werden über lizenzierte Partner abgewickelt; eine neue gesetzliche Zulassungsregelung für alle Personalverleiher (Wtta) tritt am 1. Januar 2027 in Kraft.
Niederländische Lohnbuchhaltungskonformität für internationale Unternehmen
Der Eintritt in den niederländischen Markt im Jahr 2026 erfordert administrative Präzision. Die Niederlande haben einen detaillierten regulatorischen Rahmen, in dem die Arbeitnehmerrechte stark geschützt sind. Viele internationale Firmen beginnen ihre Suche nach einem Lohnbuchhaltungsunternehmen in Amsterdam aufgrund der Position der Stadt als kommerzielles Tor. Die Einhaltung der Vorschriften ist jedoch national: dieselben Gesetze gelten von Rotterdam bis Groningen. Die Nichteinhaltung kann zu zusätzlichen Nachzahlungen, Verwaltungsstrafen und im Falle eines unrechtmäßigen Personalverleihs ab 2028 zu einem vollständigen Verbot führen.
Internationale Unternehmen wählen zwischen der Gründung einer niederländischen BV und der Nutzung eines externen Beschäftigungs- oder Lohnbuchhaltungsanbieters. Eine niederländische BV bietet eine dauerhafte Präsenz, erfordert aber die direkte Verwaltung von Lohnsteuer, Sozialversicherungsbeiträgen und gegebenenfalls der obligatorischen Branchenrentenbeteiligung. Wo Geschwindigkeit wichtiger ist, ermöglicht eine konforme Beschäftigungs- oder Lohnbuchhaltungsvereinbarung ein Onboarding in Wochen statt in Monaten.
Die Rolle der Belastingdienst und der Loonaangifte
Die Belastingdienst verwaltet alle lohnbezogenen Abgaben. Jeder niederländische Arbeitgeber reicht für jeden Abrechnungszeitraum eine Loonaangifte (Lohnsteuererklärung) ein, die normalerweise ein Kalendermonat ist, aber auch ein Vier-Wochen-Zeitraum sein kann. Die Erklärung weist Bruttolöhne, einbehaltene Lohnsteuer und nationale Versicherungsbeiträge, Arbeitnehmerversicherungsbeiträge und den Zvw-Beitrag für jeden Arbeitnehmer aus. Fristen sind festgelegt, und verspätete Einreichung oder Zahlung führt zu einer Verzugsstrafe.
Lohnunterlagen müssen nach der allgemeinen steuerlichen Aufbewahrungspflicht sieben Jahre lang aufbewahrt werden. Dieses Archiv umfasst unterschriebene Arbeitsverträge, Ausweisdokumente, Lohnabrechnungen und Nachweise, dass der gesetzliche Mindestlohn tatsächlich gezahlt wurde. Für 2026 bedeutet dies, 14,71 EUR pro Stunde für Zeiträume bis zum 30. Juni und 14,99 EUR pro Stunde ab dem 1. Juli nachzuweisen.
Risiko der Betriebsstätte für ausländische Arbeitgeber
Eine Betriebsstätte (Permanent Establishment, PE) entsteht, wenn ein ausländisches Unternehmen in den Niederlanden eine ausreichende Präsenz hat, um der niederländischen Körperschaftsteuer zu unterliegen, typischerweise durch eine feste Geschäftseinrichtung oder durch eine Person, die gewohnheitsmäßig Verträge im Namen des Unternehmens abschließt oder dabei eine maßgebliche Rolle spielt.
Hier ist Präzision wichtig. Die Nutzung eines niederländischen Lohnbuchhaltungsanbieters oder eines Employer of Record eliminiert allein nicht das Risiko einer Betriebsstätte. Die Betriebsstätte ergibt sich aus dem, was das ausländische Unternehmen und seine Mitarbeiter tatsächlich in den Niederlanden tun, nicht daraus, wer im Arbeitsvertrag steht. Wenn ein in den Niederlanden ansässiger Mitarbeiter nur Support-, Back-Office- oder nicht-vertragliche Tätigkeiten ausübt, ist das PE-Risiko im Allgemeinen gering, und eine externe Beschäftigungsstruktur macht die separate Notwendigkeit, eine niederländische Einheit als Arbeitgeber zu registrieren, überflüssig. Wenn dieser Mitarbeiter jedoch Verhandlungen führt oder Geschäfte abschließt, eine Vollmacht besitzt oder von einem festen Büro aus operiert, das das Unternehmen kontrolliert, besteht ein PE-Risiko unabhängig von der Beschäftigungsstruktur und sollte vor der ersten Einstellung mit einem Steuerberater bewertet werden.
Ein weiterer oft übersehener Punkt: Ein Ansteller von Personal kann für Lohnsteuer und Sozialversicherungsbeiträge haftbar gemacht werden, die der Verleiher nicht abführt, und für die Unterzahlung des gesetzlichen Mindestlohns, gemäß den Ketten- und Anstellerhaftungsregeln. Der Abschluss eines Vertrags mit einem ordnungsgemäß verwalteten und ab 2027 zugelassenen Anbieter ist die praktische Risikominderung.
Employer of Record vs. Lohnbuchhaltungsverwaltung: Das richtige Modell wählen
Die Wahl hängt davon ab, ob Sie bereits eine niederländische juristische Person besitzen. Unternehmen ohne solche benötigen in der Regel einen Employer of Record (EOR); Unternehmen mit einer niederländischen BV oder Niederlassung benötigen eine Lohnbuchhaltungsverwaltung. Einige Organisationen kombinieren beides, indem sie Schlüsselpersonal über einen EOR einstellen, während ihre BV gegründet wird.
Zwei Offenlegungen gehören hierher. Erstens, ICSPayroll arrangiert EOR-Dienstleistungen über einen zertifizierten niederländischen Partner, der als rechtlicher Arbeitgeber fungiert. Zweitens ist ICSPayroll selbst kein von der IND anerkannter Sponsor; das Sponsoring für hochqualifizierte Migranten wird über einen lizenzierten Partner arrangiert, der diesen Status besitzt.
Employer of Record: Einstellungen ohne lokale Einheit
Im Rahmen eines EOR-Arrangements ist die Partnerentität der rechtliche Arbeitgeber, stellt den Arbeitsvertrag aus, behält Lohnsteuer ein und zahlt Sozialversicherungsbeiträge. Sie lenken die Arbeit. Der Hauptvorteil ist die Geschwindigkeit: Der Betrieb kann in Wochen statt in Monaten aufgenommen werden.
Das niederländische Gesetz regelt dieses Modell spezifisch. Wenn die Vereinbarung gemäß dem Waadi als Payrolling qualifiziert ist, hat der Arbeitnehmer Anspruch auf mindestens dieselben Arbeitsbedingungen wie vergleichbare Arbeitnehmer des Anstellers, oder, wenn der Ansteller keine vergleichbaren Arbeitnehmer hat, auf die in der Branche des Anstellers geltenden Bedingungen und auf eine angemessene Rentenregelung. Für 2026 beträgt der gesetzliche Normbeitrag für eine angemessene Payroll-Rente 15,2 % der Rentenbasis (15,0 % im Jahr 2025), jährlich festgelegt vom Minister für Soziale Angelegenheiten und Beschäftigung. Dies ist nicht optional und kann nicht durch Tarifvertrag reduziert werden, und es sollte von Anfang an in Ihr Kostenmodell integriert werden. Wenn Sie schnell skalieren müssen, können Sie ein maßgeschneidertes Angebot anfordern, um zu sehen, wie dies in Ihr Budget passt.
Traditionelle Lohnbuchhaltungsverwaltung für niederländische BVs
Wenn Sie bereits eine KVK-Registrierung besitzen, bleiben Sie der rechtliche Arbeitgeber, und der Anbieter führt den Lohnabrechnungszyklus aus: monatliche Gehaltsabrechnungen, Loonaangifte-Einreichungen, Urlaubsgeld-Ansammlung, Rentenregistrierung und CAO-Anwendung. Im Jahr 2026 bedeutet dies die Anwendung der korrekten differenzierten Prämien, die je nach Vertragsart und Unternehmensgröße variieren. Für einen tieferen Einblick in diese technischen Anforderungen konsultieren Sie unser Niederländische Lohnbuchhaltungsverwaltung: Der vollständige Referenzleitfaden 2026.
Eine Änderung, auf die beide Modelle sich vorbereiten müssen: die Wtta
Die Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) führt eine obligatorische Zulassungsregelung für jedes Unternehmen ein, das Personal verleiht, einschließlich Zeitarbeitsfirmen, Leiharbeitsfirmen und Lohnbuchhaltungsunternehmen, und einschließlich ausländischer Anbieter, die in den Niederlanden tätig sind.
- Das Gesetz tritt am 1. Januar 2027 in Kraft.
- Verleiher, die die Übergangsregelung nutzen möchten, müssen sich zwischen dem 1. November 2026 und dem 31. Dezember 2026 bei der Nederlandse Arbeidsautoriteit registrieren.
- Zulassungsanträge sind vom 1. Mai bis 30. Juni 2027 einzureichen, unterstützt durch eine Prüfung gegen den veröffentlichten Standardrahmen und eine Kaution von 100.000 EUR.
- Die Durchsetzung durch die Nederlandse Arbeidsinspectie beginnt am 1. Januar 2028. Ab diesem Datum dürfen Ansteller nur noch Verleiher beauftragen, die im öffentlichen Register aufgeführt sind, und Ansteller, die dies nicht tun, sehen sich erheblichen Bußgeldern gegenüber.
Wenn Sie einen EOR, eine Entsendungs- oder einen Lohnbuchhaltungsanbieter nutzen, fragen Sie jetzt, ob dieser für die Übergangsregelung registriert ist und wie er zum Standardrahmen steht.
Maximale Steuereffizienz mit der 30%-Regelung im Jahr 2026
Die Expat-Regelung, immer noch weithin als 30%-Regelung bezeichnet, erlaubt es einem Arbeitgeber, einen Teil des Gehalts eines Arbeitnehmers als steuerfreie Zulage für extraterritoriale Kosten zu zahlen. Sie bleibt der bedeutendste Anreiz zur Gewinnung internationaler Talente, und jedes spezialisierte Lohnbuchhaltungsunternehmen in Amsterdam sollte in der Lage sein, sie korrekt zu verwalten.
Der Prozentsatz im Jahr 2026 beträgt 30 %. Die Reduzierung auf pauschal 27 % tritt am 1. Januar 2027 in Kraft, und die Übergangsregeln sind wichtig:
- Arbeitnehmer, für die die Regelung im letzten Lohnzeitraum 2023 angewendet wurde, behalten 30 % und die bestehenden Gehaltsnormen für die volle Dauer ihrer Regelung.
- Arbeitnehmer, die die Regelung erstmals im Jahr 2024 nutzten, wechseln ab 2027 zu 27 %, behalten aber die bestehenden Gehaltsnormen bei.
- Arbeitnehmer, die die Regelung erstmals ab dem 1. Januar 2025 nutzten, wechseln zu 27 % und zu den höheren Gehaltsnormen von 2027.
Arbeitgeber müssen außerdem jährlich pro Arbeitnehmer zwischen der Anwendung des festen Prozentsatzes und der Erstattung tatsächlicher extraterritorialer Kosten wählen. Diese Wahl sollte jedes Kalenderjahr dokumentiert werden.
Gehaltsschwellen und Berechtigungskriterien 2026
Um sich 2026 zu qualifizieren, muss das steuerpflichtige Gehalt nach Anwendung der Zulage mindestens 48.013 EUR betragen. Für Arbeitnehmer unter 30 Jahren mit einem anerkannten akademischen Masterabschluss beträgt die reduzierte Norm 36.497 EUR; das Diplom muss von der IDW bewertet oder vorab von der Belastingdienst genehmigt werden. Wissenschaftliche Forscher sind von der Gehaltsnorm befreit.
Da die Norm für das Gehalt nach Abzug der steuerfreien Zulage geprüft wird, muss das vertragliche Bruttogehalt wesentlich höher sein. Die Schwellenwerte werden jährlich indexiert; sinkt das Gehalt unter die Norm, zum Beispiel nach einer Reduzierung der Arbeitsstunden, geht die Regelung für dieses Jahr verloren und kann in der Regel nicht wiederhergestellt werden.
Zwei weitere Grenzen gelten im Jahr 2026. Die Zulage darf nur auf Gehälter bis zur WNT-Norm von 262.000 EUR angewendet werden; die Übergangsregelung, die bestimmte langjährige Regelungen von dieser Obergrenze ausnahm, lief am 1. Januar 2026 aus. Die indikativ für 2027 angekündigten Normen im Belastingplan 2025 betragen 50.436 EUR und 38.338 EUR auf Preisniveau 2024, vorbehaltlich der Indexierung.
Das Ende des Teilstatus eines nicht ansässigen Steuerpflichtigen
Die Option, als teilweiser nicht ansässiger Steuerpflichtiger für Box 2 und Box 3 behandelt zu werden, wurde mit Wirkung vom 1. Januar 2025 abgeschafft. Das Übergangsrecht bewahrt sie für das Steuerjahr 2026 für Arbeitnehmer, für die die Regelung im letzten Lohnzahlungszeitraum 2023 angewendet wurde. Ab dem 1. Januar 2027 entfällt die Option vollständig und diese Arbeitnehmer werden als voll ansässige Steuerpflichtige auf weltweite erhebliche Beteiligungserträge sowie auf Ersparnisse und Investitionen besteuert. Betroffene Arbeitnehmer sollten sich 2026 beraten lassen, nicht danach.
Hochqualifizierte Migranten (HSM) Visa und Sponsoring
Die Rekrutierung außerhalb der EU/EWR und der Schweiz erfordert einen separaten Einwanderungsprozess. Da ICSPayroll selbst kein anerkannter Sponsor ist, werden diese Anträge über einen lizenzierten Partner abgewickelt, der den Status eines anerkannten Sponsors besitzt. Die Bruttomonatsgehaltskriterien für 2026, ohne die 8 % Urlaubsgeld, betragen 5.942 EUR für hochqualifizierte Migranten ab 30 Jahren, 4.357 EUR für unter 30-Jährige und 3.122 EUR unter dem reduzierten Kriterium für Absolventen niederländischer Institutionen oder ausgewählter internationaler Top-Universitäten und nach dem Orientierungsjahr.
Das Gehalt muss zudem marktkonform, vertraglich festgelegt und monatlich auf ein Bankkonto auf den Namen des Arbeitnehmers überwiesen werden. Zum Zeitrahmen: Die Dienstleistungsnorm der IND für Anträge, die von einem anerkannten Sponsor eingereicht werden, beträgt zwei Wochen, während die gesetzliche Entscheidungsfrist 90 Tage beträgt. Mit der Beschaffung von Dokumenten, eventuellen MVV-Terminen in der Botschaft und der Gemeinderegistrierung beträgt ein realistisches Planungsfenster vom Angebot bis zum ersten Arbeitstag ein bis zwei Monate. Typische unterstützende Dokumente umfassen:
- Einen gültigen Reisepass und, falls das reduzierte Kriterium verwendet wird, überprüfte Bildungsnachweise.
- Einen Arbeitsvertrag, der das Gehaltskriterium von 2026 und den Marktkonformitätstest erfüllt.
- Nachweis des anerkannten Sponsorstatus des Arbeitgebers.
- Für Familienmitglieder, Nachweis eines nachhaltigen unabhängigen Einkommens.
Eine Klarstellung ist angebracht, da sie häufig verwechselt wird: Die 150-Kilometer-Regel, die besagt, dass man mehr als 16 der 24 Monate vor der Beschäftigung mehr als 150 km von der niederländischen Grenze entfernt gelebt haben muss, ist eine Bedingung der Expat-Regelung, nicht der Aufenthaltserlaubnis. Ebenso ist das 30%-Regelungs-Addendum ein Steuerdokument, keine IND-Anforderung.
Gesetzliche Anforderungen und niederländisches Arbeitsrecht im Jahr 2026
Arbeitgeber zahlen zusätzlich zum Bruttogehalt verschiedene Prämien. Die wichtigsten Zahlen für 2026 sind die AWf-Prämie (Arbeitslosigkeit) mit 2,74 % für schriftliche unbefristete Nicht-Abrufverträge und 7,74 % sonst, die Aof-Prämie (Invalidität) mit 6,27 % für kleine Arbeitgeber und 7,63 % für andere Arbeitgeber, die differenzierte Whk-Prämie, die individuell von der Belastingdienst festgelegt wird, ein Kinderbetreuungszuschlag von 0,50 % und die Zvw-Arbeitgeberabgabe von 6,10 %. Die Prämien werden bis zu einem maximalen Beitragseinkommen von 79.409 EUR pro Jahr berechnet.
Das niederländische Gesetz verlangt außerdem ein Urlaubsgeld von mindestens 8 % des jährlichen Bruttogehalts, das normalerweise als Pauschalbetrag im Mai oder Juni gezahlt wird. Dies ist gesetzlich vorgeschrieben und nicht nach Ermessen, mit zwei Einschränkungen: Arbeitnehmer, die mehr als das Dreifache des Mindestlohns verdienen, können schriftlich eine andere Regelung für den Überschuss vereinbaren, und ein All-inclusive-Gehalt, das die Zulage beinhaltet, ist nur gültig, wenn der Vertrag dies explizit und separat festhält. Die Rente ist nicht generell gesetzlich vorgeschrieben, aber die Teilnahme ist obligatorisch, wo ein obligatorischer Branchenrentenfonds gilt, und, wie oben erwähnt, ist eine angemessene Regelung für Zeitarbeitnehmer obligatorisch.
Mindestlohn und Stundensätze im Jahr 2026
Der gesetzliche Mindeststundenlohn beträgt ab dem 1. Juli 2026 brutto 14,99 EUR, nachdem er ab dem 1. Januar 2026 14,71 EUR betrug. Er ist einheitlich für alle Arbeitnehmer ab 21 Jahren in jedem Sektor.
Die Ketenregeling begrenzt aufeinanderfolgende befristete Verträge auf maximal drei innerhalb von 36 Monaten. Das Überschreiten einer der beiden Grenzen wandelt das Arbeitsverhältnis automatisch in einen unbefristeten Vertrag um; eine Arbeitgeberentscheidung ist nicht erforderlich. Eine Unterbrechung von mehr als sechs Monaten beginnt derzeit eine neue Kette, und bestimmte CAOs können die Grenzen für bestimmte Funktionen auf sechs Verträge in 48 Monaten erweitern.
Dies ändert sich. Die Wet meer zekerheid flexwerkers wurde vom Senat am 7. Juli 2026 angenommen. Nach Inkrafttreten wird das Sechs-Monats-Intervall zu drei Jahren, Null-Stunden-Verträge werden durch einen Bandbreitenvertrag ersetzt und die Phasen der Zeitarbeit werden überarbeitet. Die meisten Bestimmungen werden voraussichtlich ab dem 1. Januar 2028 gelten; die Regeln für gleiche Bedingungen für Zeitarbeitnehmer gelten früher, ab dem 31. Dezember 2026. Bis zu diesen Daten bleiben die oben beschriebenen Regeln in Kraft.
Krankengeldverpflichtungen
Arbeitgeber müssen bei Krankheit weiterhin mindestens 70 % des Lohns für bis zu 104 Wochen zahlen. Im ersten Jahr darf dieser Betrag den gesetzlichen Mindestlohn nicht unterschreiten; im zweiten Jahr ist dies möglich. Viele CAOs und Verträge sehen im ersten Jahr 100 % vor. Bei Schwangerschaft, Geburt und Organspende ist der volle Lohn zu zahlen. Der Urlaubsanspruch wird weiterhin auf der Grundlage des gezahlten Lohns angesammelt.
Beide Parteien müssen die Reintegrationsschritte des Wet verbetering poortwachter befolgen. Kommt das UWV zu dem Schluss, dass der Arbeitgeber zu wenig getan hat, kann es eine Lohnsanktion verhängen, die die Zahlungspflicht um bis zu ein weiteres Jahr verlängert.
Übergangszahlungen und Kündigungskonformität
Eine Kündigung auf Initiative des Arbeitgebers erfordert in der Regel die vorherige Genehmigung des UWV (bei Arbeitsplatzverlust oder langer Arbeitsunfähigkeit) oder die Auflösung durch das Amtsgericht (bei persönlichen Gründen), es sei denn, die Parteien vereinbaren eine Abfindungsvereinbarung, die Probezeit gilt oder es liegt eine fristlose Kündigung aus wichtigem Grund vor.
Endet der Vertrag auf Initiative des Arbeitgebers, hat der Arbeitnehmer grundsätzlich ab dem ersten Tag des Arbeitsverhältnisses Anspruch auf eine Transitievergoeding, die mit einem Drittel eines Bruttomonatsgehalts pro vollem Dienstjahr berechnet wird. Im Jahr 2026 beträgt der Höchstbetrag brutto 102.000 EUR oder ein Bruttojahresgehalt, wenn dieses höher ist.
Bei Wettbewerbsverboten gilt heute, dass eine Klausel in einem unbefristeten Vertrag gültig ist, wenn sie schriftlich mit einem volljährigen Arbeitnehmer vereinbart wurde, und in einem befristeten Vertrag nur, wenn der Arbeitgeber schriftlich die zwingenden geschäftlichen Interessen darlegt, die sie notwendig machen. Ein Gesetzentwurf zur Modernisierung der Regelung, der die Dauer auf 12 Monate begrenzt, einen geografischen Geltungsbereich vorschreibt, die Begründungspflicht erweitert und Arbeitgeber zur Zahlung einer Entschädigung verpflichtet, wenn sie die Klausel geltend machen, wurde am 29. Juni 2026 an den Staatsrat geschickt, mit dem Ziel der Einreichung im Parlament Ende 2026. Er ist noch nicht in Kraft, und die derzeitigen Regeln gelten, bis dies der Fall ist.
Warum ICSPayroll Ihr Partner für konforme Einstellungen in den Niederlanden ist
ICSPayroll verwendet ein Payroll-Faktor-Modell: Anstatt einzelne Prämienlinien zu verfolgen, die sich jedes Jahr im Januar ändern, erhalten Sie einen einzigen All-inclusive-Koeffizienten, der Bruttogehalt, Arbeitgeberabgaben, Urlaubsgeldreservierung, Rente und unsere Gebühr abdeckt. Sie erhalten eine konsolidierte monatliche Rechnung und eine Gesamtarbeitskostenangabe, die vor Vertragsabschluss angegeben wird.
Wir erstellen maßgeschneiderte Angebote innerhalb von 24 Stunden nach einer Anfrage, und Arbeitsverträge sowie Dienstleistungsvereinbarungen sind normalerweise innerhalb weniger Werktage zur Unterschrift bereit.
Geschwindigkeit und Effizienz beim Onboarding
Die betriebliche Einrichtung ist typischerweise in Wochen abgeschlossen, anstatt der Monate, die eine Unternehmensgründung erfordert. Für EU/EWR-Bürger kann das Onboarding innerhalb von 48 Stunden nach Unterzeichnung eines Master-Dienstleistungsvertrags abgeschlossen werden. Für Nicht-EU-Einstellungen richtet sich der Zeitrahmen nach der IND-Bearbeitung und unserem lizenzierten Partner, wie oben dargelegt. Kunden haben direkten Zugang zu Joost Hubregtse, Payroll Director, und zu unserem Arbeitsrechtsanwalt.
Umfassende Mitarbeiterunterstützung und Portale
Mitarbeiter greifen über ein sicheres Portal auf Gehaltsabrechnungen, Jahreserklärungen und Urlaubssalden zu. Wir verwalten Krankmeldungen, die Koordination mit dem Arbeitsmedizinischen Dienst und die Poortwachter-Dokumentation sowie die CAO-Anwendung, wo ein Tarifvertrag allgemein verbindlich ist. Für einen vollständigen Überblick darüber, wie wir diese Aufgaben verwalten, lesen Sie unseren Artikel Employer of Record Niederlande: Der Leitfaden für konforme Einstellungen 2026.
Zu unserem eigenen Status, um präzise und nicht werblich zu sein: ICS Staffing & Payroll B.V. ist KVK-registriert in Rotterdam, unser NEN 4400-Audit ist im Gange und die SNA-Registrierung steht noch aus. EOR- und anerkannte Sponsor-Dienstleistungen werden über zertifizierte und von der IND anerkannte Partner erbracht. Wir werden diese Seite aktualisieren, wenn sich dieser Status ändert.
Sicherung Ihrer niederländischen Marktpräsenz für 2026
Die Expansion in die Niederlande im Jahr 2026 bedeutet, mit einem sich bewegenden Ziel zu arbeiten: ein Mindeststundenlohn von 14,99 EUR seit Juli, eine Expat-Regelung, die dieses Jahr bei 30 % bleibt und nächstes Jahr auf 27 % sinkt, ein Übergangsregime für Box 2 und Box 3, das am 31. Dezember 2026 endet, und eine Zulassungsregelung für Personaldienstleister, deren erste Frist am 1. November 2026 fällt. Weitere Hintergründe zum umfassenderen Rahmen finden Sie in unserem Leitfaden zum Arbeitsrecht in den Niederlanden für ausländische Arbeitgeber: Compliance-Leitfaden 2026.
Die Wahl zwischen einem Employer of Record und der Lohnbuchhaltungsverwaltung hängt davon ab, ob Sie eine niederländische Einheit besitzen, und beide Wege erfordern dieselbe Disziplin bei Lohnsteuer, Sozialversicherungsbeiträgen und Anstellungsbedingungen. Fordern Sie innerhalb von 24 Stunden Ihr maßgeschneidertes niederländisches Lohnabrechnungsangebot für Ihren spezifischen Fall an, und wir legen die Gesamtkosten und die Compliance-Schritte dar, bevor Sie sich festlegen.
Häufig gestellte Fragen
Wie schnell kann ich in den Niederlanden Mitarbeiter einstellen?
Für EU/EWR-Bürger innerhalb von Wochen statt Monaten. Sobald der Dienstleistungsvertrag und der Arbeitsvertrag unterzeichnet sind, kann das Onboarding innerhalb von 48 Stunden abgeschlossen werden. Die Dokumentation ist in der Regel innerhalb weniger Werktage nach Ihrer Anfrage zur Unterschrift bereit. Nicht-EU-Einstellungen hängen von der IND-Bearbeitung ab und dauern typischerweise ein bis zwei Monate vom Angebot bis zum ersten Arbeitstag.
Was ist die standardmäßige Gehaltsschwelle der 30%-Regelung für 2026?
48.013 EUR steuerpflichtiges Gehalt nach Anwendung der steuerfreien Zulage, was bedeutet, dass das vertragliche Bruttogehalt höher sein muss. Für Arbeitnehmer unter 30 Jahren mit einem anerkannten akademischen Masterabschluss beträgt die reduzierte Norm 36.497 EUR. Beide werden jährlich indexiert, und die Zulage darf nur auf Gehälter bis zu 262.000 EUR im Jahr 2026 angewendet werden.
Wird die 30%-Regelung zu einer 27%-Regelung?
Ja, aber nicht im Jahr 2026. Das Maximum bleibt während des gesamten Jahres 2026 bei 30 % und wird ab dem 1. Januar 2027 pauschal 27 %. Arbeitnehmer, die die Regelung im letzten Lohnzeitraum 2023 angewendet haben, behalten 30 % für den Rest ihrer Laufzeit.
Kann ich niederländisches Personal einstellen, ohne eine lokale GmbH (BV) zu haben?
Ja, über einen Employer of Record. Ein lizenzierter Partner fungiert als rechtlicher Arbeitgeber und kümmert sich um Lohnsteuerabzüge und Sozialversicherungen. Beachten Sie, dass der Arbeitnehmer Anspruch auf mindestens die gleichen Bedingungen wie vergleichbare Arbeitnehmer in Ihrer Organisation sowie auf eine angemessene Rente hat und dass dies allein nicht das Risiko einer Betriebsstätte beseitigt, das sich aus Ihren eigenen Aktivitäten in den Niederlanden ergibt.
Was beinhaltet die "Payroll Factor"-Preisgestaltung von ICSPayroll?
Bruttogehalt, Arbeitgeber-Sozialversicherungsbeiträge einschließlich AWf, Aof, Whk und der Zvw-Abgabe, Urlaubsgeldreservierung, gegebenenfalls Rente und unsere Servicegebühr, ausgedrückt als einziger Koeffizient. Es wird pro Rolle als Gesamtkosten der Beschäftigung angegeben.
Wie lange dauert der Visumsprozess für Hochqualifizierte Migranten (HSM)?
Die IND strebt eine Entscheidung innerhalb von zwei Wochen für Anträge an, die von einem anerkannten Sponsor eingereicht werden; das gesetzliche Maximum beträgt 90 Tage. Mit der Dokumentenvorbereitung, eventuellen MVV-Terminen und der kommunalen Registrierung planen Sie insgesamt ein bis zwei Monate ein. Diese Anträge werden über unseren lizenzierten Partner arrangiert.
Welche Arbeitgeberpflichten bestehen in den Niederlanden bei Krankengeld?
Mindestens 70 % des Lohns für bis zu 104 Wochen, und im ersten Jahr nicht weniger als der gesetzliche Mindestlohn. Voller Lohn gilt bei Schwangerschaft, Geburt und Organspende. Beide Parteien müssen die Poortwachter-Reintegrationsschritte befolgen; unzureichende Bemühungen des Arbeitgebers können zu einer UWV-Lohnsanktion von bis zu einem zusätzlichen Jahr führen.
Ist die 8%ige Urlaubsgeldzahlung für alle niederländischen Arbeitnehmer obligatorisch?
Ja, als gesetzliches Minimum von 8 % des Bruttojahresgehalts, normalerweise im Mai oder Juni ausgezahlt. Arbeitnehmer, die mehr als das Dreifache des Mindestlohns verdienen, können schriftlich eine andere Vereinbarung für den Teil oberhalb dieses Niveaus treffen, und eine All-inclusive-Monatszahlung ist nur gültig, wenn der Vertrag dies explizit festhält.
Wie beeinflusst die Ketenregeling befristete Arbeitsverträge?
Maximal drei befristete Verträge innerhalb von 36 Monaten; ein vierter Vertrag oder das Überschreiten von 36 Monaten wandelt das Arbeitsverhältnis automatisch in einen unbefristeten Vertrag um. Eine Unterbrechung von mehr als sechs Monaten beginnt derzeit eine neue Kette. Unter der im Juli 2026 verabschiedeten Wet meer zekerheid flexwerkers wird dieses Intervall auf drei Jahre verlängert, voraussichtlich ab dem 1. Januar 2028.
Quellen und Referenzen
Jede Regel und Zahl oben lässt sich auf die untenstehenden Quellen zurückführen: die genauen gesetzlichen Artikel, die Seiten der Regulierungsbehörden, die die Beträge veröffentlichen, die statistischen Datensätze und die spezifischen Gerichtsurteile, die den Punkt klären. Überprüfen Sie immer den aktuellen Text für Ihre eigene Situation.
- Artikel 7:692 Niederländisches Bürgerliches Gesetzbuch, die gesetzliche Definition von Payrolling
- Artikel 7:690 Niederländisches Bürgerliches Gesetzbuch, der Zeitarbeitsvertrag (uitzend)
- Artikel 8 Waadi, gleicher Lohn für verliehene Arbeitnehmer (Lohnverhältnisnorm)
- Stichting Normering Arbeid, das NEN 4400-1 Register der geprüften Lohnabrechnungs- und Personaldienstleistungsunternehmen
- Belastingdienst, niedrige und hohe AWf-Arbeitslosenversicherungsbeitragssätze und wann jeder gilt
- Niederländische Arbeitsaufsichtsbehörde, Durchsetzung, Inspektionen und Strafpolitik
- CBS, Entlohnung der Arbeitnehmer und Beschäftigung nach Wirtschaftszweigen (nationales Kontodatensatz 84165ENG)
- Eurostat, Stundenerwerbskosten nach NACE-Tätigkeit (Datensatz lc_lci_lev), zum länderübergreifenden Vergleich
- Oberster Gerichtshof 11. April 2025, ECLI:NL:HR:2025:543: der Zeitarbeitsvertrag von Art. 7:690 BW in einer dreieckigen Plattformarbeitsbeziehung
- Oberster Gerichtshof 21. November 2025, ECLI:NL:HR:2025:1733: Missbrauch aufeinanderfolgender Zeitarbeitsverträge nach Art. 5 Abs. 5 Richtlinie 2008/104/EG und dem Waadi
Artikel von
Joost Hubregtse
Joost Hubregtse ist Director von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record- und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, mit einem möglichen Onboarding innerhalb von 48 Stunden.

Häufig gestellte Fragen
Für EU/EWR-Bürger innerhalb von Wochen statt Monaten. Sobald der Dienstleistungsvertrag und der Arbeitsvertrag unterzeichnet sind, kann das Onboarding innerhalb von 48 Stunden abgeschlossen werden. Die Dokumentation ist in der Regel innerhalb weniger Werktage nach Ihrer Anfrage zur Unterschrift bereit. Nicht-EU-Einstellungen hängen von der IND-Bearbeitung ab und dauern typischerweise ein bis zwei Monate vom Angebot bis zum ersten Arbeitstag.
48.013 EUR steuerpflichtiges Gehalt nach Anwendung der steuerfreien Zulage, was bedeutet, dass das vertragliche Bruttogehalt höher sein muss. Für Arbeitnehmer unter 30 Jahren mit einem anerkannten akademischen Masterabschluss beträgt die reduzierte Norm 36.497 EUR. Beide werden jährlich indexiert, und die Zulage darf nur auf Gehälter bis zu 262.000 EUR im Jahr 2026 angewendet werden.
Ja, aber nicht im Jahr 2026. Das Maximum bleibt während des gesamten Jahres 2026 bei 30 % und wird ab dem 1. Januar 2027 pauschal 27 %. Arbeitnehmer, die die Regelung im letzten Lohnzeitraum 2023 angewendet haben, behalten 30 % für den Rest ihrer Laufzeit.
Ja, über einen Employer of Record. Ein lizenzierter Partner fungiert als rechtlicher Arbeitgeber und kümmert sich um Lohnsteuerabzüge und Sozialversicherungen. Beachten Sie, dass der Arbeitnehmer Anspruch auf mindestens die gleichen Bedingungen wie vergleichbare Arbeitnehmer in Ihrer Organisation sowie auf eine angemessene Rente hat und dass dies allein nicht das Risiko einer Betriebsstätte beseitigt, das sich aus Ihren eigenen Aktivitäten in den Niederlanden ergibt.
Bruttogehalt, Arbeitgeber-Sozialversicherungsbeiträge einschließlich AWf, Aof, Whk und der Zvw-Abgabe, Urlaubsgeldreservierung, gegebenenfalls Rente und unsere Servicegebühr, ausgedrückt als einziger Koeffizient. Es wird pro Rolle als Gesamtkosten der Beschäftigung angegeben.
Die IND strebt eine Entscheidung innerhalb von zwei Wochen für Anträge an, die von einem anerkannten Sponsor eingereicht werden; das gesetzliche Maximum beträgt 90 Tage. Mit der Dokumentenvorbereitung, eventuellen MVV-Terminen und der kommunalen Registrierung planen Sie insgesamt ein bis zwei Monate ein. Diese Anträge werden über unseren lizenzierten Partner arrangiert.
Mindestens 70 % des Lohns für bis zu 104 Wochen, und im ersten Jahr nicht weniger als der gesetzliche Mindestlohn. Voller Lohn gilt bei Schwangerschaft, Geburt und Organspende. Beide Parteien müssen die Poortwachter-Reintegrationsschritte befolgen; unzureichende Bemühungen des Arbeitgebers können zu einer UWV-Lohnsanktion von bis zu einem zusätzlichen Jahr führen.
Ja, als gesetzliches Minimum von 8 % des Bruttojahresgehalts, normalerweise im Mai oder Juni ausgezahlt. Arbeitnehmer, die mehr als das Dreifache des Mindestlohns verdienen, können schriftlich eine andere Vereinbarung für den Teil oberhalb dieses Niveaus treffen, und eine All-inclusive-Monatszahlung ist nur gültig, wenn der Vertrag dies explizit festhält.
Maximal drei befristete Verträge innerhalb von 36 Monaten; ein vierter Vertrag oder das Überschreiten von 36 Monaten wandelt das Arbeitsverhältnis automatisch in einen unbefristeten Vertrag um. Eine Unterbrechung von mehr als sechs Monaten beginnt derzeit eine neue Kette. Unter der im Juli 2026 verabschiedeten Wet meer zekerheid flexwerkers wird dieses Intervall auf drei Jahre verlängert, voraussichtlich ab dem 1. Januar 2028.


