
Société de gestion de paie de référence à Amsterdam et aux Pays-Bas
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Pourquoi une intégration de trois semaines devrait-elle prendre trois mois en raison des démarches administratives locales ? S'implanter sur le marché néerlandais exige bien plus qu'une stratégie de recrutement : cela requiert une compréhension pratique du droit du travail néerlandais, de l'impôt sur les salaires et de la sécurité sociale. De nombreuses entreprises sous-estiment la complexité du système néerlandais ainsi que le risque d'établissement stable qui peut survenir lors d'un recrutement sans entité locale. Choisir la bonne société de gestion de paie à Amsterdam ou ailleurs aux Pays-Bas constitue la première étape pour garantir la conformité de vos recrutements internationaux dès le premier jour.
Les Pays-Bas demeurent très attractifs pour les talents, mais les années 2026 et 2027 s'accompagnent d'un ensemble dense d'évolutions : un nouveau salaire horaire minimum légal au 1er juillet 2026, la fin du régime transitoire de non-résident fiscal partiel, la réduction de l'avantage pour expatriés à 27 % à compter de 2027 et un nouveau régime d'autorisation pour tout prestataire mettant du personnel à disposition. Cet article fait le point sur l'état actuel du droit et sur les changements à venir.
Points clés à retenir
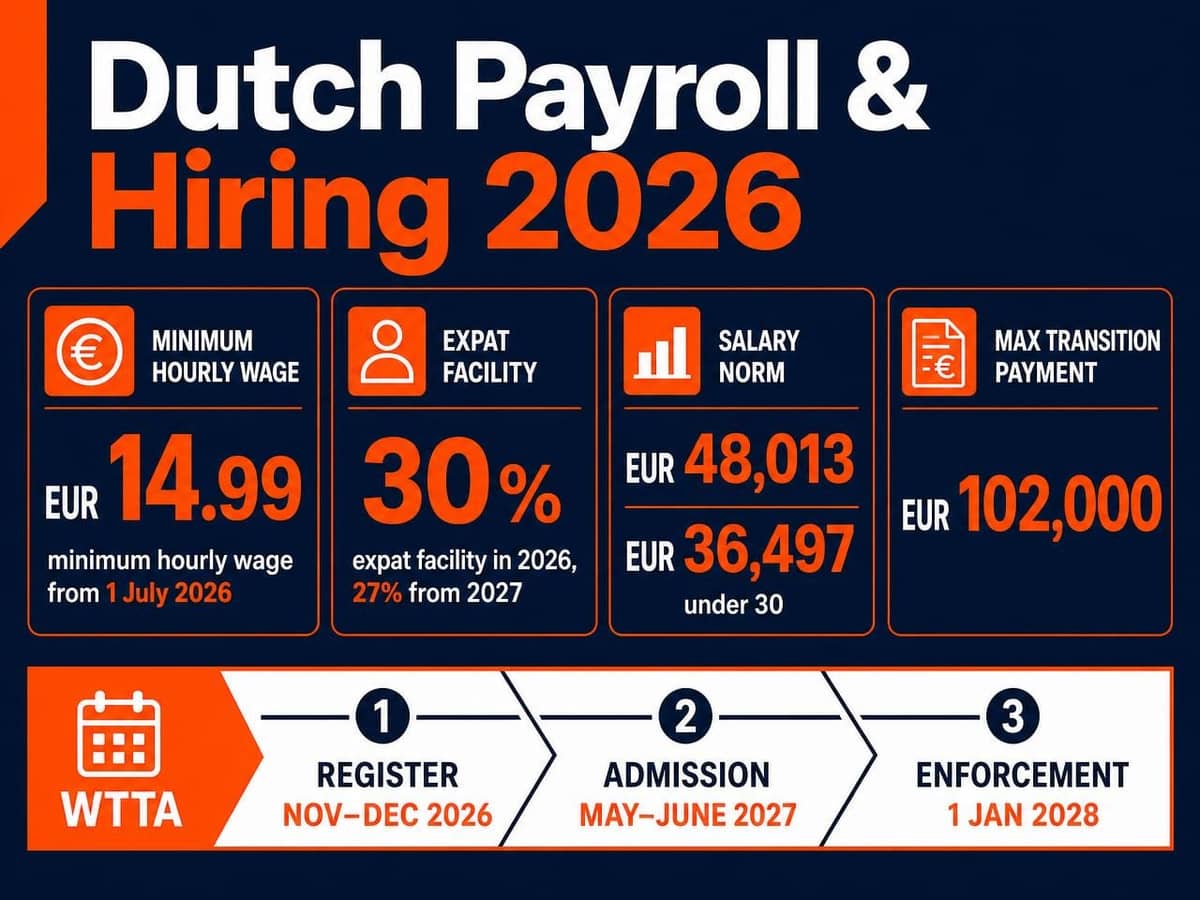
- Le salaire horaire minimum légal s'élève à 14,99 EUR brut à compter du 1er juillet 2026 (il était de 14,71 EUR au 1er janvier 2026). Il est uniforme pour tous les salariés âgés de 21 ans et plus, quel que soit le secteur d'activité.
- Le dispositif pour expatriés (régime des 30 % [30%-regeling]) demeure à 30 % tout au long de l'année 2026. Il passera à 27 % à compter du 1er janvier 2027, et ce uniquement pour les salariés ayant bénéficié du régime pour la première fois à partir du 1er janvier 2025.
- Le seuil salarial 2026 applicable à ce régime est de 48 013 EUR, ou de 36 497 EUR pour les salariés de moins de 30 ans titulaires d'un master reconnu, plafonné au niveau de la norme WNT à 262 000 EUR.
- L'indemnité légale de licenciement [transitievergoeding] maximale en 2026 est de 102 000 EUR, ou d'une année de salaire brut si ce montant est supérieur.
- Les services de portage salarial international (Employer of Record) et le parrainage de migrants hautement qualifiés sont assurés par des partenaires agréés ; un nouveau régime légal d'admission pour tous les prêteurs de main-d'œuvre (Wtta) entrera en vigueur le 1er janvier 2027.
Maîtriser la conformité de la paie néerlandaise pour les entreprises internationales
Pénétrer le marché néerlandais en 2026 requiert une rigueur administrative absolue. Les Pays-Bas disposent d'un cadre réglementaire précis accordant une solide protection aux droits des salariés. De nombreuses entreprises internationales commencent par rechercher une société de gestion de paie à Amsterdam en raison du statut de carrefour commercial de la capitale. Cependant, la conformité s'applique au niveau national : les mêmes lois s'appliquent de Rotterdam à Groningue. Tout manquement peut entraîner des redressements, des amendes administratives et, dans le cadre de la mise à disposition illicite de personnel, une interdiction pure et simple d'exercer à compter de 2028.
Les entreprises internationales ont généralement le choix entre créer une BV néerlandaise et faire appel à un prestataire externe d'emploi ou de gestion de la paie. Une BV néerlandaise établit une présence permanente, mais exige la gestion directe de l'impôt sur les salaires, des cotisations sociales et, le cas échéant, l'affiliation obligatoire au régime de retraite de branche. Lorsque la rapidité prévaut, une solution de portage salarial ou de paie conforme permet d'intégrer des collaborateurs en quelques semaines au lieu de plusieurs mois.
Le rôle de la Belastingdienst et de la Loonaangifte
La Belastingdienst administre l'ensemble des prélèvements liés aux salaires. Tout employeur néerlandais doit soumettre une loonaangifte (déclaration de paie) pour chaque période de déclaration, qui correspond habituellement au mois civil, mais peut être fixée à quatre semaines. Cette déclaration récapitule les salaires bruts, l'impôt sur les salaires et les cotisations d'assurance nationale prélevés, les cotisations patronales d'assurance des salariés ainsi que la contribution Zvw pour chaque employé. Les échéances sont impératives : tout retard de déclaration ou de paiement entraîne des pénalités automatiques.
Les documents de paie doivent être conservés pendant sept ans conformément à la règle générale de conservation fiscale. Ces archives comprennent les contrats de travail signés, les pièces d'identité, les bulletins et fiches de calcul de salaire ainsi que les justificatifs du versement effectif du salaire minimum légal. En 2026, cela implique de justifier d'un taux horaire de 14,71 EUR pour les périodes courant jusqu'au 30 juin, et de 14,99 EUR à compter du 1er juillet.
Risque d'établissement stable pour les employeurs étrangers
Un établissement stable [vaste inrichting] apparaît lorsqu'une société étrangère maintient une présence suffisante aux Pays-Bas pour être assujettie à l'impôt sur les sociétés néerlandais. Cela se matérialise généralement par une installation fixe d'affaires ou par la présence d'une personne qui conclut habituellement des contrats au nom de la société ou joue le rôle principal dans leur conclusion.
Une grande rigueur s'impose sur ce point. Le recours à un prestataire de paie néerlandais ou à un Employer of Record n'élimine pas, en soi, le risque d'établissement stable. La qualification dépend de la réalité des activités exercées aux Pays-Bas par l'entreprise étrangère et son personnel, et non du signataire figurant sur le contrat de travail. Lorsqu'un salarié basé aux Pays-Bas réalise uniquement des missions de support, de back-office ou des activités non commerciales, le risque d'établissement stable est généralement faible, et une structure d'emploi externe dispense de la nécessité d'immatriculer une entité néerlandaise comme employeur. En revanche, si ce salarié négocie ou signe des contrats, détient une procuration ou travaille depuis un bureau fixe contrôlé par l'entreprise, le risque d'établissement stable existe quelle que soit la structure d'embauche et doit être évalué avec un conseiller fiscal avant le premier recrutement.
Un autre point fondamental est souvent négligé : l'entreprise utilisatrice de main-d'œuvre peut être tenue responsable de l'impôt sur les salaires et des cotisations sociales que le prêteur n'a pas reversés, ainsi que du non-respect du salaire minimum légal, en vertu des règles de responsabilité solidaire de la chaîne d'intervenants [ketenaansprakelijkheid] et de l'utilisateur [inlenersaansprakelijkheid]. S'associer avec un prestataire rigoureux sur le plan administratif et agréé à compter de 2027 constitue la mesure de protection indispensable.
Employer of Record ou gestion de paie : choisir le bon modèle
Le choix dépend de la détention ou non d'une entité juridique néerlandaise. Les entreprises sans structure locale font généralement appel à un Employer of Record (EOR) ; celles disposant d'une BV néerlandaise ou d'une succursale s'orientent vers l'externalisation de la gestion de paie. Certaines organisations combinent ces approches en recrutant des profils clés via un EOR pendant la constitution de leur BV.
Deux précisions s'imposent ici. D'une part, ICSPayroll organise ses services d'EOR par l'intermédiaire d'un partenaire néerlandais certifié qui intervient en qualité d'employeur légal. D'autre part, ICSPayroll n'est pas elle-même un sponsor reconnu par l'IND ; le parrainage des migrants hautement qualifiés s'effectue par le biais d'un partenaire agréé disposant de ce statut officiel.
Employer of Record : recruter sans entité locale
Dans le cadre d'un contrat d'EOR, l'entité partenaire assume le rôle d'employeur légal, émet le contrat de travail, retient l'impôt à la source et verse les cotisations sociales. Vous conservez la direction opérationnelle du travail. L'avantage majeur réside dans la rapidité : votre activité peut démarrer en quelques semaines plutôt qu'en plusieurs mois.
Le droit néerlandais encadre strictement ce dispositif. Lorsque la relation relève du payrolling au sens de la loi Waadi, le salarié a droit à des conditions d'emploi au moins équivalentes à celles des salariés comparables de l'entreprise utilisatrice ou, à défaut, à celles en vigueur dans le secteur d'activité de l'utilisateur, ainsi qu'à un régime de retraite adéquat. Pour 2026, le taux légal de référence de la cotisation pour une pension de payrolling adéquate est fixé à 15,2 % de l'assiette de pension (contre 15,0 % en 2025), arrêté chaque année par le ministre des Affaires sociales et de l'Emploi. Cette obligation d'ordre public ne peut faire l'objet d'aucune dérogation par convention collective et doit être intégrée d'emblée à vos prévisions budgétaires. Si vous devez vous développer rapidement, vous pouvez demander un devis sur mesure pour évaluer l'adéquation avec votre budget.
Gestion de paie traditionnelle pour les BV néerlandaises
Si vous êtes déjà immatriculé auprès de la KVK, vous conservez votre statut d'employeur légal et le prestataire prend en charge l'exécution du cycle de paie : bulletins mensuels, déclarations loonaangifte, provision de l'indemnité de congés payés [vakantiegeld], immatriculation aux caisses de retraite et application de la convention collective [CAO]. En 2026, cela implique d'appliquer avec exactitude les cotisations différenciées, qui varient selon la nature du contrat et la taille de l'entreprise. Pour un examen approfondi de ces obligations techniques, consultez notre Guide complet de référence 2026 sur la gestion de paie aux Pays-Bas.
Une réforme majeure à anticiper pour les deux modèles : la Wtta
La loi sur l'admission des prestataires mettant du personnel à disposition (Wet toelating terbeschikkingstelling van arbeidskrachten - Wtta) instaure un régime d'agrément obligatoire pour toute entreprise prêtant de la main-d'œuvre, incluant les agences d'intérim, les sociétés de détachement et les entreprises de portage salarial, y compris les prestataires étrangers intervenant aux Pays-Bas.
- La loi entrera en vigueur le 1er janvier 2027.
- Les prêteurs de main-d'œuvre souhaitant bénéficier du régime transitoire doivent s'enregistrer auprès de l'Autorité néerlandaise du travail (Nederlandse Arbeidsautoriteit) entre le 1er novembre 2026 et le 31 décembre 2026.
- Les demandes d'agrément s'étendront du 1er mai au 30 juin 2027, conditionnées par un audit de conformité aux normes officielles et le dépôt d'une caution de 100 000 EUR.
- Les contrôles et sanctions par l'Inspection du travail néerlandaise (Nederlandse Arbeidsinspectie) débuteront le 1er janvier 2028. À partir de cette date, les entreprises utilisatrices pourront uniquement faire appel à des prestataires inscrits au registre public, sous peine d'amendes administratives très lourdes.
Si vous faites appel à un prestataire d'EOR, de détachement ou de paie, assurez-vous dès à présent de son inscription au régime transitoire et de son état d'avancement vis-à-vis des critères du cadre normatif.
Maximiser l'efficacité fiscale grâce au régime des 30 % en 2026
L'avantage fiscal pour expatriés, toujours communément désigné sous le nom de régime des 30 % (30%-regeling), permet à l'employeur de verser une quote-part du salaire sous forme d'indemnité exonérée d'impôt au titre des frais extraterritoriaux. Il s'agit du levier le plus puissant pour attirer des profils internationaux qualifiés, et toute société de gestion de paie à Amsterdam digne de ce nom doit savoir l'administrer parfaitement.
Le taux applicable en 2026 s'établit à 30 %. Le passage à un taux forfaitaire de 27 % prendra effet le 1er janvier 2027, avec d'importantes règles transitoires à prendre en compte :
- Les salariés ayant bénéficié du régime lors de la dernière période de paie de 2023 conservent le taux de 30 % ainsi que les anciens seuils salariaux pour toute la durée restante de leur décision d'application.
- Les salariés ayant accédé au régime au cours de l'année 2024 passeront au taux de 27 % à compter de 2027, tout en conservant les seuils salariaux antérieurs.
- Les salariés bénéficiant du régime pour la première fois à partir du 1er janvier 2025 passeront à 27 % et seront soumis aux seuils salariaux relevés applicables en 2027.
Les employeurs doivent également effectuer un arbitrage annuel, pour chaque salarié, entre l'application du pourcentage forfaitaire et le remboursement effectif des coûts extraterritoriaux sur justificatifs. Ce choix doit faire l'objet d'une formalisation écrite pour chaque année civile.
Seuils salariaux et critères d'éligibilité pour 2026
Pour être éligible en 2026, la rémunération imposable nette de l'indemnité exonérée doit être d'au moins 48 013 EUR. Pour les collaborateurs de moins de 30 ans titulaires d'un diplôme universitaire de niveau master reconnu, le seuil réduit est fixé à 36 497 EUR ; l'équivalence du diplôme doit être certifiée par l'IDW ou validée au préalable par la Belastingdienst. Les chercheurs scientifiques ne sont soumis à aucune condition de salaire minimal.
Dans la mesure où le respect du critère s'apprécie sur le salaire subsistant après déduction de l'indemnité non imposable, le salaire brut contractuel doit être sensiblement supérieur. Ces seuils sont indexés annuellement : si le salaire perçu passe sous le plancher requis, par exemple suite à un passage à temps partiel, le bénéfice du régime est perdu pour l'année entière et ne peut généralement pas être rétabli.
Deux limites supplémentaires s'appliquent en 2026. L'indemnité ne peut s'appliquer que dans la limite du plafond WNT fixé à 262 000 EUR ; la disposition transitoire qui exonérait certaines décisions de longue date de ce plafonnement a pris fin le 1er janvier 2026. Les seuils indicatifs pour 2027 annoncés dans le Belastingplan 2025 s'élèvent à 50 436 EUR et 38 338 EUR (valeurs aux prix de 2024, avant indexation finale).
Fin du statut de non-résident fiscal partiel
La faculté d'opter pour le statut de non-résident fiscal partiel pour les revenus des Box 2 et Box 3 a été supprimée avec effet au 1er janvier 2025. Le droit transitoire ne maintient cette option pendant l'année fiscale 2026 que pour les salariés qui bénéficiaient déjà du régime des 30 % lors de la dernière période de paie de 2023. À compter du 1er janvier 2027, ce dispositif disparaîtra définitivement et ces contribuables seront pleinement imposés aux Pays-Bas en tant que résidents fiscaux sur l'ensemble de leurs participations substantielles mondiales ainsi que sur leur épargne et leurs investissements. Les salariés concernés doivent impérativement se faire conseiller au cours de l'année 2026.
Visas et parrainage des migrants hautement qualifiés (Kennismigrant - HSM)
Le recrutement de ressortissants hors Union européenne, EEE ou Suisse nécessite une procédure d'immigration distincte. ICSPayroll n'étant pas elle-même un sponsor agréé, ces demandes sont coordonnées par un partenaire habilité disposant du statut officiel de sponsor reconnu auprès de l'IND. Pour 2026, les seuils de rémunération mensuelle brute (hors indemnité de congés payés de 8 %) s'établissent à 5 942 EUR pour les travailleurs hautement qualifiés de 30 ans et plus, à 4 357 EUR pour ceux de moins de 30 ans, et à 3 122 EUR selon le critère réduit, applicable aux récents diplômés de l'enseignement supérieur néerlandais ou d'universités étrangères de rang mondial désignées, ainsi qu'à l'issue de l'année d'orientation [zoekjaar].
La rémunération doit également être conforme aux prix du marché, fixée par contrat et versée mensuellement sur un compte bancaire ouvert au nom propre du salarié. Concernant les délais : l'engagement de service de l'IND pour traiter les dossiers soumis par un sponsor reconnu est de deux semaines, bien que le délai légal soit de 90 jours. En tenant compte de la collecte des pièces, d'un éventuel rendez-vous pour le visa MVV au consulat et de l'inscription auprès de la commune de résidence, il faut tabler sur un calendrier réaliste d'un à deux mois entre la promesse d'embauche et le premier jour effectif de travail. Les pièces requises comprennent généralement :
- Un passeport en cours de validité et, si le barème réduit est sollicité, la preuve certifiée des titres universitaires.
- Un contrat de travail conforme aux minima salariaux 2026 et au test de conformité au marché.
- La preuve du statut de sponsor reconnu de l'employeur.
- Pour les membres de la famille accompagnants, la justification de ressources stables et suffisantes.
Une confusion fréquente mérite d'être levée : la règle des 150 kilomètres - qui exige d'avoir résidé à plus de 150 km de la frontière néerlandaise pendant au moins 16 des 24 mois précédant l'embauche - est une condition exclusive du régime fiscal des 30 %, et non de la délivrance du titre de séjour. De même, l'avenant relatif au régime des 30 % est un acte purement fiscal, et non une exigence de l'IND.
Exigences légales et droit du travail néerlandais en 2026
Les employeurs s'acquittent de diverses charges patronales en sus du salaire brut. Les barèmes clés pour 2026 comprennent la cotisation AWf (chômage) à 2,74 % pour les contrats écrits à durée indéterminée hors contrats sur appel et à 7,74 % dans les autres situations, la cotisation Aof (incapacité de travail) à 6,27 % pour les petits employeurs et à 7,63 % pour les autres, la cotisation différenciée Whk notifiée individuellement par la Belastingdienst, une contribution de 0,50 % pour la garde d'enfants, ainsi que la cotisation patronale Zvw de 6,10 %. L'ensemble des cotisations est plafonné à une assiette salariale maximale de 79 409 EUR par an.
La législation néerlandaise impose également le versement d'une indemnité de congés payés [vakantiegeld] d'au moins 8 % du salaire annuel brut, habituellement versée en une fois en mai ou en juin. Cette obligation est légale et non discrétionnaire, assortie de deux nuances : les salariés percevant plus de trois fois le salaire minimum peuvent convenir par écrit d'une modalité différente pour la fraction excédentaire, et une rémunération globale intégrant cette indemnité n'est licite que si le contrat le stipule expressément et de manière distincte. La prévoyance retraite n'est pas imposée de manière universelle par la loi, mais l'affiliation devient obligatoire dès lors qu'un fonds de pension de branche s'applique au secteur concerné. De plus, comme mentionné précédemment, la souscription d'un régime adéquat est obligatoire pour les travailleurs en portage/payrolling.
Salaire minimum et taux horaires en 2026
Le salaire horaire minimum légal s'élève à 14,99 EUR brut au 1er juillet 2026, après avoir été porté à 14,71 EUR au 1er janvier 2026. Ce montant s'applique uniformément à tous les salariés âgés de 21 ans et plus, sans distinction de secteur.
La règle de succession des contrats (Ketenregeling) limite le recours aux contrats à durée déterminée consécutifs à trois contrats maximum sur une durée de 36 mois. Tout dépassement de l'une de ces limites requalifie automatiquement la relation en contrat à durée indéterminée, sans qu'aucune décision de l'employeur ne soit nécessaire. Une interruption de plus de six mois réinitialise actuellement le décompte de la chaîne, certaines conventions collectives (CAO) pouvant étendre ce plafond à six contrats sur 48 mois pour des fonctions spécifiques.
Cette réglementation est en cours de refonte. La loi sur la sécurité renforcée des travailleurs flexibles (Wet meer zekerheid flexwerkers) a été votée par le Sénat le 7 juillet 2026. Dès son entrée en vigueur, le délai d'interruption passera de six mois à trois ans, les contrats zéro heure seront remplacés par des contrats à fourchette d'heures [bandbreedtecontract], et les phases de l'intérim seront révisées. La majorité de ces mesures devraient s'appliquer à compter du 1er janvier 2028, tandis que le principe d'équivalence des conditions de travail pour les intérimaires s'appliquera par anticipation dès le 31 décembre 2026. Jusqu'à ces dates, le cadre juridique antérieur demeure applicable.
Obligations en matière de maintien de salaire en cas de maladie
L'employeur a l'obligation de maintenir au moins 70 % de la rémunération du collaborateur pendant une durée pouvant atteindre 104 semaines de maladie. Durant la première année, ce montant ne peut être inférieur au salaire minimum légal ; cette garantie plancher cesse lors de la seconde année. De nombreuses conventions collectives et contrats individuels prévoient un maintien à 100 % pendant la première année. Le salaire intégral reste dû dans les cas de maternité, d'accouchement ou de don d'organes. L'indemnité de congés payés continue d'être acquise sur la part de salaire maintenue.
Les deux parties sont soumises aux démarches actives de réintégration dictées par la loi Poortwachter (Wet verbetering poortwachter). Si l'organisme de sécurité sociale (UWV) juge les diligences de l'employeur insuffisantes, il peut lui infliger une sanction financière consistant à prolonger l'obligation de maintien de salaire jusqu'à une année supplémentaire.
Indemnités de licenciement et conformité de la rupture
Toute rupture de contrat à l'initiative de l'employeur exige en principe une autorisation préalable de l'UWV (pour motif économique ou incapacité de longue durée) ou une résiliation judiciaire devant le tribunal d'instance [kantonrechter] (pour motifs personnels), sauf en cas de convention de rupture amiable [vaststellingsovereenkomst], de rupture durant la période d'essai ou de licenciement pour faute grave avec effet immédiat [ontslag op staande voet].
Dès lors que le contrat prend fin à l'initiative de l'employeur, le collaborateur a droit, dès son premier jour d'ancienneté, à une indemnité légale de licenciement (transitievergoeding), calculée à raison d'un tiers de mois de salaire brut par année complète de service. En 2026, son plafond est fixé à 102 000 EUR brut, ou à une année de salaire brut si ce montant est plus élevé.
Concernant les clauses de non-concurrence, une telle disposition n'est actuellement valable dans un contrat à durée indéterminée que si elle est conclue par écrit avec un salarié majeur ; dans un contrat à durée déterminée, l'employeur doit en outre justifier par écrit d'intérêts impérieux de service rendant la clause indispensable. Un projet de loi visant à réformer ce régime - en limitant sa durée à 12 mois, en instaurant un périmètre géographique impératif, en renforçant l'obligation de motivation et en obligeant l'employeur à verser une indemnité compensatrice en cas d'activation de la clause - a été transmis au Conseil d'État le 29 juin 2026 pour un dépôt devant le Parlement fin 2026. Cette réforme n'étant pas encore en vigueur, le droit positif actuel continue de prévaloir.
Pourquoi ICSPayroll est votre partenaire pour des recrutements conformes aux Pays-Bas
ICSPayroll s'appuie sur le modèle du « coefficient de paie » (Payroll Factor) : au lieu d'avoir à gérer ligne par ligne les barèmes de cotisations réajustés chaque année en janvier, vous bénéficiez d'un coefficient unique tout compris intégrant le salaire brut, les charges patronales, la provision de congés payés, la retraite et nos frais de gestion. Vous recevez une seule facture mensuelle consolidée et connaissez le coût total de l'emploi (Total Cost of Employment) avant tout engagement.
Nous fournissons des devis personnalisés sous 24 heures après votre prise de contact, et les contrats de travail ainsi que les conventions de services sont généralement prêts à être signés en quelques jours ouvrés.
Rapidité et efficacité du processus d'intégration
La mise en place opérationnelle s'effectue couramment en quelques semaines, là où la création d'une entité exige plusieurs mois. Pour les ressortissants de l'UE/EEE, l'intégration peut être finalisée en 48 heures suivant la signature du contrat-cadre de services. Pour les salariés hors UE, le calendrier dépend des délais de l'IND et de notre partenaire habilité, tels que détaillés plus haut. Nos clients bénéficient d'une ligne directe avec Joost Hubregtse, directeur de la paie, et avec notre juriste spécialisé en droit social.
Portails RH complets et accompagnement des salariés
Les salariés ont accès à leurs fiches de paie, récapitulatifs fiscaux annuels et soldes de congés via un portail sécurisé. Nous prenons en charge la gestion des arrêts maladie, la liaison avec la médecine du travail (Arbodienst), la constitution du dossier Poortwachter et l'application rigoureuse des conventions collectives lorsqu'une CAO s'impose. Pour une vision exhaustive de notre accompagnement, consultez notre Guide 2026 de l'Employer of Record aux Pays-Bas pour des embauches conformes.
Concernant notre propre structure, dans une optique de transparence juridique plutôt que d'argumentaire commercial : ICS Staffing & Payroll B.V. est immatriculée auprès de la KVK à Rotterdam, notre certification NEN 4400 est en cours d'audit et notre inscription à la SNA est pendante. Les prestations d'EOR et de sponsor agréé sont exécutées en collaboration avec nos partenaires certifiés et reconnus par l'IND. Nous mettrons à jour cette page dès l'évolution de ces statuts.
Sécuriser votre présence sur le marché néerlandais en 2026
Se développer aux Pays-Bas en 2026 suppose d'évoluer dans un contexte en pleine mutation : un salaire horaire minimum à 14,99 EUR depuis juillet, un régime des expatriés maintenu à 30 % cette année avant de passer à 27 % l'an prochain, l'extinction du régime transitoire des Box 2 et Box 3 au 31 décembre 2026 et l'entrée en vigueur imminente du système d'admission des prestataires de personnel dont la première échéance est fixée au 1er novembre 2026. Pour une analyse détaillée de ce contexte, reportez-vous à notre guide sur le Droit du travail aux Pays-Bas pour les employeurs étrangers : guide de conformité 2026.
Le choix entre un modèle Employer of Record et l'externalisation de la paie dépend de la détention d'une structure néerlandaise, mais les deux options requièrent la même vigilance fiscale, sociale et contractuelle. Obtenez votre devis personnalisé de paie néerlandaise sous 24 heures pour votre projet : nous chiffrerons le coût complet et les démarches de mise en conformité avant tout engagement contractuel.
Foire aux questions
À quelle vitesse puis-je commencer à embaucher des salariés aux Pays-Bas ?
Pour les citoyens de l'UE/EEE, le processus se compte en semaines plutôt qu'en mois. Dès la signature de l'accord de services et du contrat de travail, l'intégration peut être bouclée en 48 heures. Les documents sont généralement mis à votre disposition pour signature quelques jours ouvrés après votre prise de contact. Pour les recrutements hors UE, les démarches dépendent des délais de l'IND et prennent habituellement entre un et deux mois entre la proposition d'embauche et le premier jour travaillé.
Quel est le seuil de salaire standard du régime des 30 % pour 2026 ?
Le salaire imposable résiduel, après déduction de l'indemnité exonérée, doit être au moins de 48 013 EUR, ce qui implique une rémunération brute contractuelle supérieure. Pour les salariés de moins de 30 ans détenant un master reconnu, le seuil réduit est fixé à 36 497 EUR. Ces deux montants font l'objet d'une indexation annuelle, et l'indemnité exonérée est plafonnée à un salaire de 262 000 EUR en 2026.
Le régime des 30 % va-t-il se transformer en un régime à 27 % ?
Oui, mais pas dès 2026. Le taux maximal reste fixé à 30 % tout au long de 2026 avant de passer à un taux forfaitaire de 27 % au 1er janvier 2027. Les collaborateurs qui bénéficiaient déjà du régime lors de la dernière période de paie de 2023 conservent le bénéfice des 30 % pendant toute la durée restant à courir de leur décision.
Puis-je embaucher du personnel néerlandais sans détenir de société à responsabilité limitée (BV) locale ?
Oui, en ayant recours à une solution d'Employer of Record (EOR). Un partenaire habilité intervient alors comme employeur juridique et assume les retenues à la source ainsi que le règlement des cotisations sociales. Sachez que le travailleur a droit à des conditions au moins équivalentes à celles de salariés comparables au sein de votre entreprise, ainsi qu'à un régime de retraite adéquat, et que cette formule ne supprime pas à elle seule les risques d'établissement stable liés à vos propres activités commerciales aux Pays-Bas.
Que comprend la tarification « Payroll Factor » d'ICSPayroll ?
Le salaire brut, l'ensemble des cotisations patronales de sécurité sociale (notamment AWf, Aof, Whk et la contribution Zvw), la provision pour congés payés, la retraite le cas échéant ainsi que nos frais de gestion, regroupés au sein d'un coefficient unique. Le coût est présenté par poste sous la forme d'un coût global de l'emploi (Total Cost of Employment).
Combien de temps prend la procédure d'obtention d'un visa de travailleur hautement qualifié (HSM) ?
L'IND s'engage sur un délai de traitement de deux semaines pour les dossiers présentés par un sponsor reconnu, bien que le délai légal soit de 90 jours. Entre la constitution du dossier, le rendez-vous consulaire pour le visa MVV et les formalités en mairie, il convient d'envisager une période globale d'un à deux mois. Ces dossiers sont pris en charge par l'intermédiaire de notre partenaire agréé.
Quelles sont les obligations de maintien de salaire en cas d'arrêt maladie aux Pays-Bas ?
L'employeur doit verser au moins 70 % de la rémunération pendant une durée maximale de 104 semaines, le montant ne pouvant être inférieur au salaire minimum légal pendant la première année. Un maintien intégral s'applique lors d'un congé maternité, d'un accouchement ou d'un don d'organes. Les deux parties doivent suivre les étapes du parcours de réintégration Poortwachter ; tout manquement de l'employeur peut entraîner une pénalité financière de l'UWV prolongeant l'obligation de versement du salaire jusqu'à un an de plus.
L'indemnité de congés payés de 8 % est-elle obligatoire pour tous les salariés aux Pays-Bas ?
Oui, il s'agit d'une obligation légale minimale correspondant à 8 % du salaire annuel brut, habituellement versée en mai ou en juin. Les collaborateurs percevant plus de trois fois le salaire minimum peuvent convenir par accord écrit d'un traitement dérogatoire pour la partie excédentaire, et l'inclusion de cette indemnité dans un salaire forfaitaire mensuel « tout compris » n'est légalement valable que si le contrat de travail le stipule expressément.
Comment la règle de succession des contrats (Ketenregeling) s'applique-t-elle aux contrats à durée déterminée ?
Elle autorise un maximum de trois contrats à durée déterminée sur une période globale de 36 mois ; la signature d'un quatrième contrat ou le franchissement des 36 mois transforme automatiquement la relation en contrat à durée indéterminée. Une interruption supérieure à six mois ouvre actuellement une nouvelle chaîne. Avec la loi sur la sécurité renforcée des travailleurs flexibles (Wet meer zekerheid flexwerkers) adoptée en juillet 2026, ce délai d'interruption passera à trois ans, une application étant attendue à partir du 1er janvier 2028.
Sources et références
L'ensemble des règles et des chiffres mentionnés ci-dessus provient directement des sources officielles suivantes : articles de lois applicables, publications des régulateurs officiels, bases de données statistiques et arrêts de jurisprudence déterminants. Il est toujours recommandé de vérifier les textes en vigueur au regard de votre situation particulière.
- Article 7:692 du Code civil néerlandais, définition légale du payrolling
- Article 7:690 du Code civil néerlandais, contrat de travail temporaire (uitzendovereenkomst)
- Article 8 de la Waadi, égalité de rémunération pour les travailleurs mis à disposition (loonverhoudingsnorm)
- Stichting Normering Arbeid, registre NEN 4400-1 des entreprises de paie et de travail temporaire auditées
- Belastingdienst, taux bas et haut de la cotisation chômage AWf et conditions d'application
- Inspection du travail néerlandaise, contrôle, inspections et politique de sanctions
- CBS, Rémunération des salariés et emploi par branche d'activité (données de comptabilité nationale 84165ENG)
- Eurostat, niveaux de coût horaire de la main-d'œuvre par secteur NACE (jeu de données lc_lci_lev), pour comparaisons internationales
- Cour suprême des Pays-Bas, 11 avril 2025, ECLI:NL:HR:2025:543 : qualification du contrat de travail temporaire de l'art. 7:690 BW dans une relation tripartite de travail sur plateforme
- Cour suprême des Pays-Bas, 21 novembre 2025, ECLI:NL:HR:2025:1733 : abus de contrats d'intérim successifs selon l'art. 5(5) de la Directive 2008/104/CE et la Waadi

Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur de ICS Staffing & Payroll B.V., la filiale à 100 % d'Intercompany Solutions éditrice d'ICS Payroll. Il supervise les activités d'Employer of Record et les services de paie néerlandaise : contrats de travail, déclarations fiscales et de sécurité sociale, congés payés, retraites, arrêts maladie et conformité aux conventions collectives (CAO), avec une intégration possible en 48 heures.

Questions fréquentes
Pour les citoyens de l'UE/EEE, le processus se compte en semaines plutôt qu'en mois. Dès la signature de l'accord de services et du contrat de travail, l'intégration peut être bouclée en 48 heures. Les documents sont généralement mis à votre disposition pour signature quelques jours ouvrés après votre prise de contact. Pour les recrutements hors UE, les démarches dépendent des délais de l'IND et prennent habituellement entre un et deux mois entre la proposition d'embauche et le premier jour travaillé.
Le salaire imposable résiduel, après déduction de l'indemnité exonérée, doit être au moins de 48 013 EUR, ce qui implique une rémunération brute contractuelle supérieure. Pour les salariés de moins de 30 ans détenant un master reconnu, le seuil réduit est fixé à 36 497 EUR. Ces deux montants font l'objet d'une indexation annuelle, et l'indemnité exonérée est plafonnée à un salaire de 262 000 EUR en 2026.
Oui, mais pas dès 2026. Le taux maximal reste fixé à 30 % tout au long de 2026 avant de passer à un taux forfaitaire de 27 % au 1er janvier 2027. Les collaborateurs qui bénéficiaient déjà du régime lors de la dernière période de paie de 2023 conservent le bénéfice des 30 % pendant toute la durée restant à courir de leur décision.
Oui, en ayant recours à une solution d'Employer of Record (EOR). Un partenaire habilité intervient alors comme employeur juridique et assume les retenues à la source ainsi que le règlement des cotisations sociales. Sachez que le travailleur a droit à des conditions au moins équivalentes à celles de salariés comparables au sein de votre entreprise, ainsi qu'à un régime de retraite adéquat, et que cette formule ne supprime pas à elle seule les risques d'établissement stable liés à vos propres activités commerciales aux Pays-Bas.
Le salaire brut, l'ensemble des cotisations patronales de sécurité sociale (notamment AWf, Aof, Whk et la contribution Zvw), la provision pour congés payés, la retraite le cas échéant ainsi que nos frais de gestion, regroupés au sein d'un coefficient unique. Le coût est présenté par poste sous la forme d'un coût global de l'emploi (Total Cost of Employment).
L'IND s'engage sur un délai de traitement de deux semaines pour les dossiers présentés par un sponsor reconnu, bien que le délai légal soit de 90 jours. Entre la constitution du dossier, le rendez-vous consulaire pour le visa MVV et les formalités en mairie, il convient d'envisager une période globale d'un à deux mois. Ces dossiers sont pris en charge par l'intermédiaire de notre partenaire agréé.
L'employeur doit verser au moins 70 % de la rémunération pendant une durée maximale de 104 semaines, le montant ne pouvant être inférieur au salaire minimum légal pendant la première année. Un maintien intégral s'applique lors d'un congé maternité, d'un accouchement ou d'un don d'organes. Les deux parties doivent suivre les étapes du parcours de réintégration Poortwachter ; tout manquement de l'employeur peut entraîner une pénalité financière de l'UWV prolongeant l'obligation de versement du salaire jusqu'à un an de plus.
Oui, il s'agit d'une obligation légale minimale correspondant à 8 % du salaire annuel brut, habituellement versée en mai ou en juin. Les collaborateurs percevant plus de trois fois le salaire minimum peuvent convenir par accord écrit d'un traitement dérogatoire pour la partie excédentaire, et l'inclusion de cette indemnité dans un salaire forfaitaire mensuel « tout compris » n'est légalement valable que si le contrat de travail le stipule expressément.
Elle autorise un maximum de trois contrats à durée déterminée sur une période globale de 36 mois ; la signature d'un quatrième contrat ou le franchissement des 36 mois transforme automatiquement la relation en contrat à durée indéterminée. Une interruption supérieure à six mois ouvre actuellement une nouvelle chaîne. Avec la loi sur la sécurité renforcée des travailleurs flexibles (Wet meer zekerheid flexwerkers) adoptée en juillet 2026, ce délai d'interruption passera à trois ans, une application étant attendue à partir du 1er janvier 2028.


