
オランダにおける恒久的施設(PE)リスク:2026年コンプライアンスガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
オランダ在住のリモートセールスマネージャーの業務は、単に売上目標を達成することだけにとどまっていない可能性があります。実際の業務内容によっては、外国企業である貴社に課税対象となる事業拠点を発生させてしまう恐れがあります。2026年現在、単純なリモートワーク雇用とオランダの恒久的施設(PE: Permanent Establishment)との境界線は、多くの経営陣が想定している以上に狭くなっています。しかし同時に、1年前よりも判断基準は明確化されています。OECDは2025年11月にモデル租税条約第5条コメンタリーの大幅な改訂版を公表し、在宅勤務(ホームオフィス)事例に対して専門職が活用できる初の定量基準を導入しました。
本ガイドでは、2026年におけるオランダの恒久的施設リスク(permanent establishment risk Netherlands)の実態を解説します。具体的には、課税基準値の所在、BEPS後のOECD代理人ルールのうちオランダの租税条約に適用されるものとされないものの区別、PEと認定された場合に生じるコスト、そしてEOR(Employer of Record: 記録上の雇用主)が対応できる範囲とできない範囲について整理します。最後の点については慎重な検討が必要です。EORは極めて実効的なリスク軽減ツールですが、過大に宣伝される傾向があるためです。
重要ポイント
- オランダの恒久的施設(PE)は、貴社の全世界所得ではなく、そのPEに帰属する利得に対してのみ課税されます。
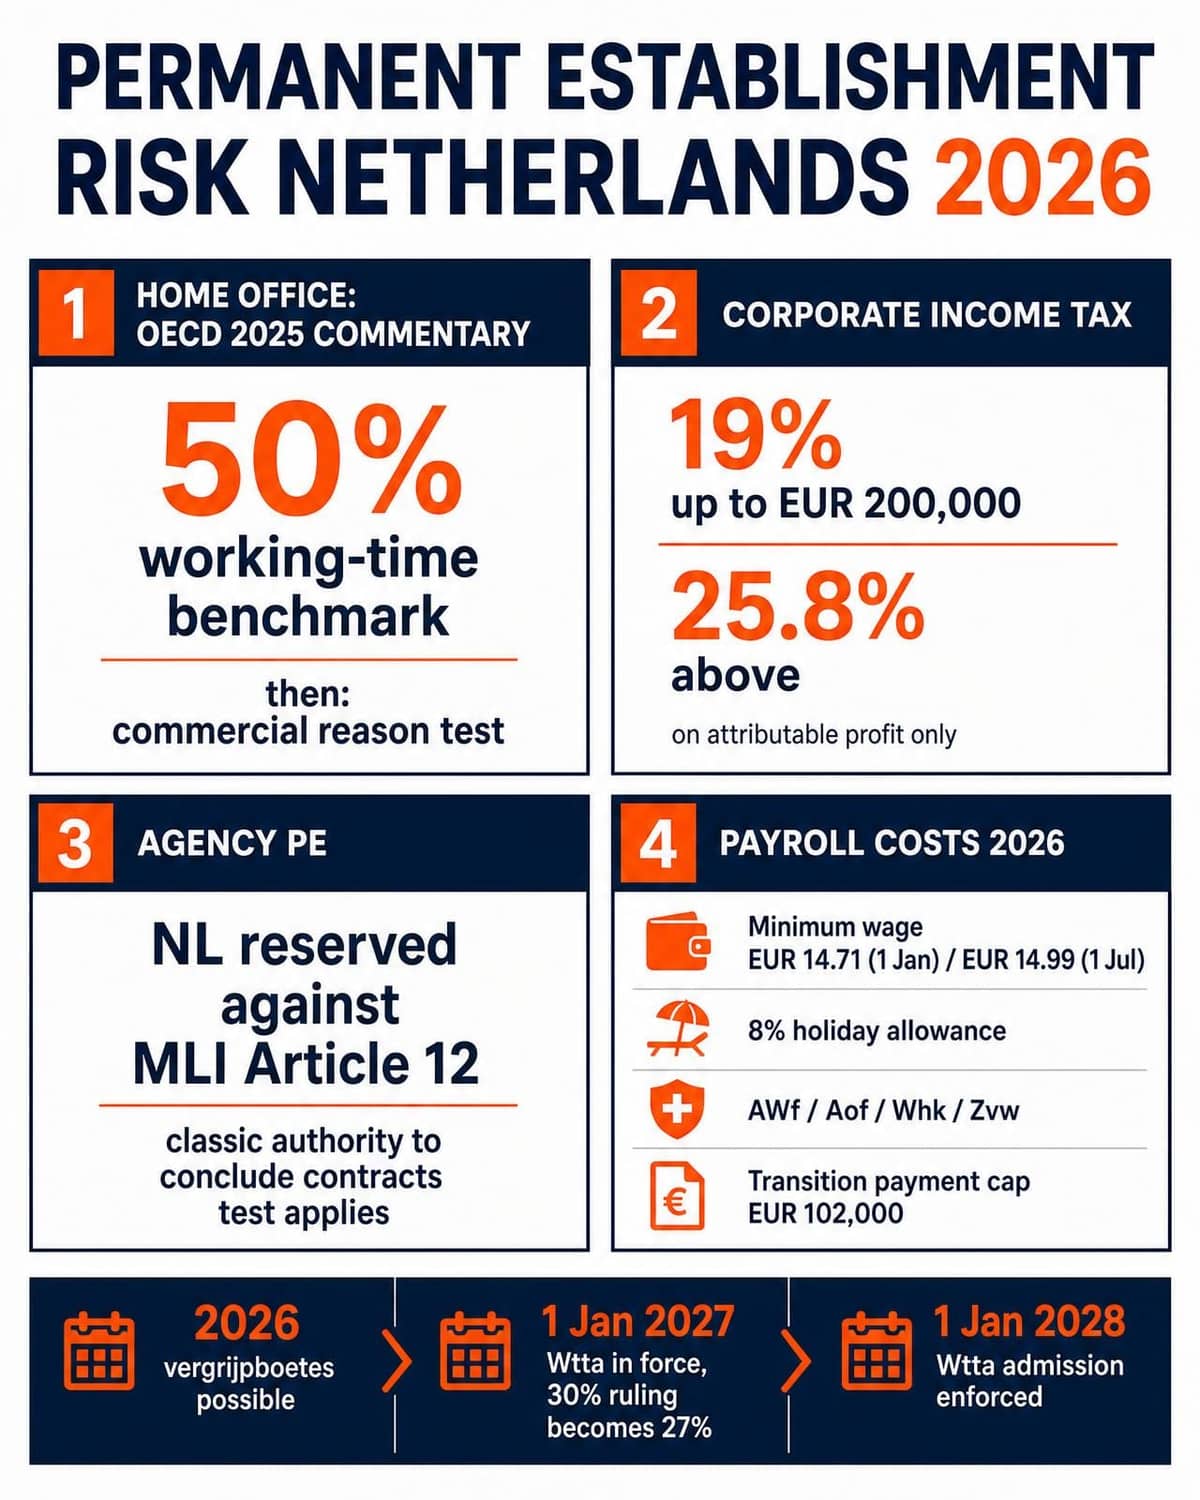
- 2025年のOECDコメンタリー改訂により、在宅勤務に関して「50%の労働時間基準」と「商業上の理由テスト」が導入されました。これは2025年以前の一般的なガイダンスには反映されていないセーフハーバーです。
- オランダは多国間条約(MLI)第12条に留保を付しているため、拡大された「主導的役割」に基づく代理人PE基準は、MLIを通じてオランダの租税条約の大半には適用されません。原則として、従来の「契約締結権限テスト」が引き続き適用されます。
- ZZP(個人事業主・フリーランス)の採用は課税回避の盾にはなりません。偽装自営(誤分類)の有無は実際の労務提供実態に基づいて判断され、Belastingdienst(オランダ税務当局)は2026年1月1日以降、vergrijpboetes(違反過料・重加算罰金)の賦課を開始しています。
- EORを利用することで、固定事業場(PE)の誘発要因や直接雇用関係は解消されます。ただし、それだけで従属代理人PEリスクを完全に排除できるわけではありません。
オランダにおける恒久的施設(PE)リスクの定義
恒久的施設(PE: Permanent Establishment)とは、オランダが外国企業の利得の一部に対して課税権を取得する租税条約上の基準を指します。歴史的には「物理的な拠点やオフィス」を意味していましたが、2026年現在の判定においては物理的側面と同様に機能的側面が重視されます。すなわち、オランダ国内で誰が、どのような行為を、どの程度の継続性をもって行っているかが問われます。恒久的施設の定義(一次情報源:Wet op de vennootschapsbelasting 1969(1969年法人税法)、wetten.overheid.nl)は現在、単なる不動産の有無ではなく、事業機能に着目して判断されます。
PEと認定されると、主に2つの法的事情が生じます。第1に、帰属利得に対するオランダ法人税の課税です。2026年の税率は、課税所得20万ユーロまでは19%、これを超える部分は25.8%となっており、2023年以降変更されていません。第2に、実務上しばしば法人税以上のコストとなる賃金税および社会保険料の納付義務です。
ここで課税標準について正確に理解しておくことが極めて重要です。多くの公表解説記事がこの点で誤解を招いています。オランダにPEが存在するからといって、貴社の全世界所得がオランダの課税対象になるわけではありません。該当する租税条約第7条およびOECDの承認済み利得帰属アプローチ(AOA)に基づき、オランダが課税できるのは、そのPEが同一の機能を果たし、同一の資産を用い、同一のリスクを負担する独立した別個の企業であった場合に獲得されたであろう利得に限られます。小規模な営業所やサポート拠点の場合、この金額自体は通常少額にとどまりますが、それに伴うコンプライアンス対応の負担は決して小さくありません。
固定事業場テスト
従来の判定テストでは、企業が自由に使用できる(at the disposal of the enterprise)事業を行うための一定の場所が存在し、そこに十分な恒久性があり、その場所を通じて事業が行われているかどうかが問われます。建設・据付工事現場については別途個別に扱われ、租税条約ごとに規定されています。オランダの租税条約の多くは12か月基準を採用していますが、より短い期間を設定している条約もあります。
「企業の処分権(at the disposal of the enterprise)」という概念は、リモートワーク事例において長らく判断が分かれる難所でした。そして、これこそが2025年11月19日に公表されたOECDモデル租税条約コメンタリーの2025年改訂において集中的に取り上げられたポイントです。これは2017年以来初となる第5条コメンタリーの包括的見直しであり、それまで在宅勤務に関してわずか2段落しかなかった曖昧な記述が、体系的な評価枠組みへと改められました。
2026年の在宅勤務(ホームオフィス)評価枠組み
改訂されたコメンタリーは、2段階の分析プロセスを規定しています。
第1段階:50%の労働時間基準。 自宅その他の非伝統的な執務場所は、当該従業員が当該企業のために行う総労働時間のうち、その場所での労働が50%未満である場合、原則として企業の事業場とはみなされません。これは該当課税年度中に開始または終了する任意の12か月間を通じて測定されます。このテストは契約書の文面ではなく、実際の行動実態に対して適用されます。
第2段階:商業上の理由テスト。 50%基準に達した、またはこれを超えた場合であっても、直ちにPEが自動発生するわけではありません。分析は具体的事実に基づいて行われ、最大の論点は「その企業が当該国内で業務を遂行させる真の商業的理由を有しているか」、すなわち純粋に本人の私的な居住地の選択によるものではなく、その場所にその人物が存在することが企業の事業活動を前進させているかどうかにあります。
なお、準備的・補助的活動の例外は双方の段階において有効です。コメンタリーでは、在宅勤務における活動の多くがこの例外に該当することが明示されています。
この改訂は2つの意味で重要です。第一に、以前のガイダンスには存在しなかった実用的なセーフハーバーが雇用主に提供されたこと。第二に、2025年後半以前に執筆された過度に危機感を煽る解説の多くが、純粋なハイブリッドワーク体制のリスクを過大に見積もっている状態になっていることです。ただし、これは租税条約の本文そのものではなくコメンタリーであり、一部の国は意見表明(observation)を行っているため、法的拘束力というより解釈指針として機能する点に留意してください。
源泉徴収義務者としての義務
PEと認定されると、オランダの源泉徴収義務者(inhoudingsplichtige)としての登録義務が生じます。登録後は、オランダの賃金税および従業員負担の社会保険料を源泉徴収する義務を負い、さらにAWf(失業基金)、Aof(就労不能保険基金)、Whk(Werkhervattingskas: 就労再開基金・差別化保険料)、Zvw(医療保険法使用者拠出金)を含む使用者負担金を納付する義務が生じます。
また、オランダの労働法が全面的に適用されます。これにはオランダの休暇手当(ホリデーアローワンス)規則が含まれ、Wet minimumloon en minimumvakantiebijslag(最低賃金および最低休暇手当法)で定義される賃金の最低8%を、少なくとも年に1回支給しなければなりません。簡易な手引き等で見落とされがちな2つの条件に注意してください。第1に、8%の算出根拠は総支給額の全項目ではなくWML(法定最低賃金)に基づく賃金概念であること。第2に、法定最低賃金の3倍を超える給与を受け取る従業員については、書面による合意によりこの手当を減額または適用除外とすることが可能です。
給与管理書類は、Algemene wet inzake rijksbelastingen(AWR: 国家税務一般法)第52条に基づき、7年間保存する必要があります。一部の書類には個別の保存期間が適用されます。身元証明書の写しおよび従業員の給与税データは、雇用終了後少なくとも5暦年間にわたって保存しなければなりません。人事ファイル全体を一律に7年間保存することは義務付けられておらず、GDPR(一般データ保護規則)のデータ最小化原則にも抵触する恐れがあります。
誤解と現実:オランダの税法上のプレゼンスに関するよくある誤認
「賃貸オフィスを借りていなければ問題ない」という誤解: これは誤りです。法人の賃貸借契約がないからといって調査が終わるわけではありません。ただし、2025年のコメンタリー改訂後は、実態が純粋なハイブリッド勤務である従業員に関するリスクは以前と比べて大幅に緩和されています。
「フリーランス(個人事業主)を使えば安全な防壁になる」という誤解: そうではありません。オランダ法において労働関係の区分は、契約書の表題ではなく、当事者が実際にどのように働いているかによって判断されます。Burgerlijk Wetboek(民法)第7:610条に基づく雇用契約の構成要件が満たされている場合、その関係は雇用関係とみなされます。Hoge Raad(オランダ最高裁判所)のDeliveroo判決は包括的な比較衡量基準を示しており、Belastingdienst(オランダ税務当局)もこれに基づいた独自の判定枠組みを公表しています。さらに社会問題・雇用省は2026年7月、toetsingskader beoordeling arbeidsrelaties(労働関係評価枠組み)を公表しました。
「海外の給与計算代行業者を使えば解決する」という誤解: 通常は解決しません。オランダの源泉徴収義務者登録を持たないプロバイダーは、貴社に代わってオランダの賃金税や社会保険義務を適法に履行することができません。貴社独自の体制がどの位置づけにあるか不明な場合は、時間を取ってオランダ給与計算の専門家にご相談いただくことをお勧めします。
「オランダのBV(非公開有限責任会社)は恒久的施設である」という誤解: 違います。BVは独自の法人税申告義務を持つ独立した法人です。留意すべき点が2つあります。BVの設立には多額の資本金は不要であること(2012年のFlex-BV改革以降、最低資本金は0.01ユーロとなっており、コストは資本金ではなく事務手続上のもの)、およびOECDモデル第5条(7)に基づき、子会社が存在すること自体をもって親会社のPEが構成されることはありませんが、子会社が親会社に代わって常習的に契約を締結している場合、その活動が親会社の代理人PEを構成する可能性は依然として存在します。
在宅勤務(ホームオフィス)の実務上の判断
2026年の枠組みを適用すると次のようになります。外国企業に雇用された従業員が、10日間のうち3日間オランダの自宅で勤務し、残りの時間を顧客先や海外で過ごしている場合、50%基準を下回るため、通常は固定事業場を構成しません。一方、オランダ国内の顧客基盤の開拓や市場開拓など、雇用主がオランダでのプレゼンスに商業的利害を有している状況で、シニアマネージャーが週4~5日オランダの自宅から勤務している場合は、まさに第2段階の分析対象となり、文書化された詳細な検証が必要です。中間的なケースとして、従業員が純粋に個人的な理由でオランダに居住し、雇用主がその場所にビジネス上の利害を持っていない場合、コメンタリーでは事業場の成立を否定する要因として扱われます。
偽装自営(誤分類)と法執行のタイムライン
施行スケジュールは極めて重要であり、多くの2026年版ガイドが不正確に記述しています。
- 2025年1月1日まで: handhavingsmoratorium(執行猶予措置)が適用されていました。Belastingdienstは、kwaadwillendheid(悪意・故意)がある場合を除き、追徴課税ではなく是正指導のみを行っていました。
- 2025年1月1日: 執行猶予措置が終了しました。事前の是正指導を経ることなく、即座に是正義務および賃金税の追徴課税が課されるようになりました。遡及徴収は、限定的な例外を除き、2025年1月1日以降の期間に限定されます。
- 2025年中: 「ソフトランディング(軟着陸)」期間とされ、verzuimboetes(不履行過料)やvergrijpboetes(違反過料・重加算罰金)は科されませんでした。
- 2026年1月1日から: ソフトランディングは部分的な延長にとどまります。故意または重大な過失がある場合、vergrijpboetesの賦課が可能となりました。verzuimboetesは2026年中も引き続き免除され、Belastingdienstは原則として帳簿調査ではなく事業所訪問から着手します。事業所訪問では警告書が発行されることがあり、追徴課税を行うには帳簿調査が必要です。
- 2027年1月1日から: 残りのソフトランディング措置が完全に失効します。
Belastingdienstが承認したモデル契約書(modelovereenkomst)は2029年12月31日まで引き続き使用可能ですが、当事者が実際にその契約内容に厳密に従って業務を行っている場合にのみ効力を発揮します。
雇用関係への再分類(偽装自営の是正)が行われた場合、賃金税および社会保険料の支払責任が発生します。労働協約(CAO)に基づく労働条件、年金、最低賃金に関する民事上の請求権は税務当局の管轄外であり、Belastingdienstとの間で税務上の和解が成立しても消滅しません。
従属代理人をめぐる論点:MLIによって変更された点とされなかった点
貴社に代わってオランダ国内で活動する人物は、1平方メートルのオフィススペースを借りていなくてもPEを発生させることができます。これがいわゆる代理人PEであり、一般に公開されている手引きにおいて最も重大な誤解が見受けられる分野です。
古典的な形態の租税条約第5条(5)に基づくと、独立代理人以外の者が、企業の名において契約を締結する権限を常習的に行使する場合に代理人PEが成立します。BEPS行動計画7では、重要な修正なしに日常的に締結される契約の締結に至る主導的役割を常習的に果たす者(いわゆる名目的な承認・追認のシナリオ)まで捕捉するよう対象を拡大することが提案され、この拡大規定が多国間条約(MLI)第12条に盛り込まれました。
オランダはMLI第12条に対して全面的な留保を表明しました。オランダ議会は、代理人PEに対する利得帰属ルールおよび利用可能な紛争解決メカニズムがまだ十分に成熟していないことを理由に、この留保を義務付けました。この留保は現在も撤回されていません。
この実務上の影響は極めて重大であり、広く誤解されています。オランダの租税条約の大半において、依然として従来の古典的な代理人テストが適用されます。すなわち、その人物が企業を法的に拘束する契約を締結する権限を常習的に行使しているかどうかが判断基準となります。拡大された「主導的役割テスト」がオランダの租税条約に適用されるのは、2国間交渉を通じて個別に導入された場合に限られ、新オランダ・ベルギー租税条約がその最も明確な例です。
一方で、オランダはMLIの他のPE関連規定については留保を行っていません。厳格化された特定活動の例外規定、反細分化ルール(anti-fragmentation rule)、および契約分割防止ルール(splitting-up-of-contracts rule)は、対象となるオランダの租税条約に適用されます。そのため、オランダでの活動が「単に準備的・補助的なものにすぎない」と主張できる余地はBEPS以前より狭くなっており、基準値未満に抑えるために関連会社間で活動を分散させる手法は通用しません。
契約締結権限の定義
Belastingdienstは署名欄の名義だけでなく実態を精査しますが、古典的テストにおいては、単なる営業プロセスへの関与以上の要素を精査します。問われるのは、その人物が会社を法的に拘束する実質的な権限を有しているかどうかです。具体的には、価格の決定権、商業条件の合意権、あるいは本社が単なるルーチン業務としてそのまま承認・履行するような意思決定を行う権限があるかどうかです。リードの獲得、製品デモの実施、および実際に交渉と最終決定を行う外国の営業チームへの有望案件の引き継ぎのみを行う担当者は、現地で諸条件を合意した上で本社には形式的な副署(カウンターサイン)のみを求める担当者と比較して、実務上はるかに安全な立場にあります。
肩書も確認されますが決定的ではありません。承認ワークフロー、価格決定権限マトリクス、CRMの入力履歴など、商業上の意思決定が実際にどこで行われているかを示す同時代の客観的証拠こそが、税務調査において決定的な重みを持ちます。
準備的活動と補助的活動の区別
市場調査、情報収集、および保管業務は、上述の厳格化された例外規定の範囲内であれば、原則としてPEを構成しません。しかし、オランダでの活動が単なる後方支援にとどまらず、中核的な収益創出機能の一部となった時点で境界線を越えることになります。営業主導型のビジネスにおいては、現地でリード獲得と成約(クロージング)の双方を行う担当者は、中核機能を遂行しているとみなされます。
意図せずオランダPEと認定された場合の財務的・法的影響
遡及してPEと認定された場合、財務リスクは2つの側面から発生します。
第1に、帰属利得に対する法人税(20万ユーロまでは19%、それを超える部分は25.8%)および延滞利息です。帰属利得は機能分析に基づいて算定され、全世界所得の按分比率として機械的に計算されるわけではありません。
第2に、賃金税および社会保険料の負担であり、通常はこちらの方が大きな金額となります。源泉徴収義務者としての登録を怠った場合、追徴課税、利息、さらには過料が課される可能性があります。さらに、当初の外国契約書にどのような定めがあったとしても、外国企業向けオランダ労働法が全面的に適用されることになります。
給与税および社会保険料の支払債務
法定最低賃金は、すべての業界およびすべての勤務形態に一律に適用される単一の時間給制となっており、毎年1月1日と7月1日に改定されます。21歳以上の従業員の場合、2026年1月1日に時給14.71ユーロに、2026年7月1日からは時給14.99ユーロに引き上げられ、若年層にはこの金額に対する所定の割合が適用されます。労働協約(CAO)によってこの基準を上回る下限を設定することは可能ですが、下回ることは認められません。
基本給に加え、8%の休暇手当、ならびにAWf、Aof、Whk、Zvwの使用主拠出金が発生します。該当するCAOまたは義務的な業界別年金基金が指定されている場合は、年金保険料の拠出も義務付けられます。オランダには全企業一律の法定年金制度は存在しないため、業界や事業実態に応じて個別に判断されます。
解雇補償金(移行手当: transitievergoeding)のリスクは入社初日から累積します。移行手当は勤続1年につき月給の3分の1であり、2026年の法定上限額は税引前102,000ユーロ、または年収がそれを上回る場合は年収1年分相当額です。
疾病時の給与補償は最大の単一負債であり、コスト試算において見落とされがちです。民法第7:629条に基づき、雇用主は就労不能期間中、最大104週間にわたって給与の支払を継続する義務があり、法定最低水準は70%(最初の52週間は法定最低賃金を下回ってはならない)とされています。これに加え、Wet verbetering poortwachter(ゲートキーパー改善法)に基づく広範な職場復帰支援義務が課されます。
30%ルーリング(エキスパット制度)とPEの関係
外国人駐在員向け税制優遇制度(2026年以降正式にはexpatregeling(エキスパット制度)と呼称され、現在も広く30%ルーリングとして知られています)は、オランダの源泉徴収義務者のみが申請・適用できます。したがって、PEの発生は義務を生じさせる一方で、この制度を利用可能にする前提条件にもなります。
2026年における課税対象給与基準(非課税手当を除く金額)は48,013ユーロです。オランダの大学院修士号または公認された同等の外国学位を保有する30歳未満の従業員の場合、30歳になる月までの基準額は36,497ユーロとなります。指定研究機関の科学研究者や専門研修医には給与基準額の要件は免除されます。本制度はWNT(高所得者報酬規制法)の上限額である262,000ユーロまでの給与に適用でき、年間最大78,600ユーロの非課税給付枠が得られます。適用にはBelastingdienstの決定書が必要で、最長適用期間は5年間ですが、過去のオランダ居住歴や就労歴によって期間が短縮されます。
2027年の採用を計画している企業向けに留意点が2点あります。非課税割合は2027年1月1日より一律27%に引き下げられ、給与基準額も引き上げられます(2024年にすでに本制度を利用していた従業員には経過措置が適用されます)。また、2026年は暫定的な部分非居住者納税者資格の最終適用年となります。特定の職種に関するコストシミュレーションをご希望の場合は、個別コンプライアンス見積もりをご依頼いただけます。
現地EOR(Employer of Record)が解決できること、解決できないこと
EOR(Employer of Record: 記録上の雇用主)は、貴社のオランダ人スタッフの法的な雇用主となります。雇用契約はEORと労働者との間で締結され、EORがオランダの給与計算、賃金税、社会保険、および労働法上の義務を一手に引き受けます。
これによって何が達成できるのかを正確に把握しておく必要があります。市場ではこの点が過大に説明されることが多いためです。
EORが解決できる領域: 外国法人と労働者との直接の雇用関係が解消されます。貴社自身がその従業員のためにオランダの源泉徴収義務者として登録する必要がなくなります。労働者が貴社のために自由に使用できる場所で働く貴社の直接雇用者ではないため、固定事業場(PE)リスクが大幅に低減します。小規模なチームのためにオランダ法人(BV)を設立・維持するという、時間と手間の伴う管理業務が不要になります。
EORが解決できない領域: EOR単独では、従属代理人PEリスクを排除することはできません。租税条約第5条(5)の代理人テストにおいて問われるのは「誰が給与を支払っているか」ではなく、「その人物が誰のために活動しているか」です。給与明細にICS Payrollと記載されていようと、その従業員が外国企業である貴社を拘束する契約締結権限を常習的に行使している場合、課税当局の目は貴社に向けられます。また、貴社がオランダ国内に専用オフィスを賃借している場合や、書面上の契約と実際の運用実態が乖離している場合にもEORは防壁になりません。形式と実質が一致している必要があります。
実務においては、EORの導入と商業的権限の設計を同時に行う必要があります。オランダでの新規採用が営業職である場合、入社手続きの一環として価格決定権、承認フロー、契約締結プロセスを精査し、書面に文書化します。この作業こそが、代理人PEリスクを真に管理するための鍵となります。
EORとオランダ法人の設立の比較
中小規模のチームの場合、オランダBVを設立するよりもEORを利用する方が望ましい選択肢となるケースが多々あります。ただし、その理由はBVの設立費用が高いからではありません。BVを設立すると、年次決算書の作成、法人税申告、各種提出期限の管理、取締役としての責任が生じ、撤退時にも業務委託契約の終了に比べて解散手続きに時間を要するためです。またEORの方が迅速であり、商工会議所(KVK)や税務署(Belastingdienst)の登録に数週間を要するのに対し、通常数日以内でのオンボーディングが可能です。
EORが適さないケース:現地での実体ある財務諸表が必要な場合、大規模な採用を行う場合、現地の契約、知的財産権、規制上の営業許可を自社で保有する必要がある場合、あるいはオランダのスタッフに本格的な契約締結権限を付与する予定である場合です。後者の場合はいずれにせよPEが成立する可能性が高いため、法人を設立する方が整然とした体制となります。
オランダのEOR選定時に必ず確認すべき法規制の動向
給与代行型派遣(Payrolling)および出向(secondment)は、Wet allocatie arbeidskrachten door intermediairs(WAADI: 労働者派遣・仲介法)に基づく「労働力の提供」に該当します。以下の2つの法改正動向が極めて重要です。
Wtta(Wet toelating terbeschikkingstelling van arbeidskrachten: 労働者派遣許可法)が2027年1月1日に施行され、義務的な許可制度が導入されます。Payrolling、出向、EORの各スキームはすべて対象となり、オランダに労働者を送り込む外国の派遣事業者も対象に含まれます。許可要件の遵守義務は2028年1月1日から適用され、同日よりNederlandse Arbeidsinspectie(オランダ労働基準監督署)による取り締まりが開始されます。決定的に重要なのは、罰則が派遣元だけでなく派遣先(発注者)にも適用される点です。2028年以降、未許可の事業者から労働者を受け入れること自体が違反行為となります。オランダのEOR事業者には、SNA(労働規格財団)認証の有無とWttaへの準備状況を必ず確認してください。
Wet meer zekerheid flexwerkers(柔軟就業者保障法)が2026年7月7日に上院(Eerste Kamer)で可決されました。派遣労働者に対する同等の労働条件の適用は2026年12月31日から義務付けられます(ABUおよびNBBUのCAOにおいてはすでに2026年1月1日より先行導入されています)。残りの要素であるketenregeling(有期雇用連鎖規制)の厳格化、およびゼロ時間契約や最低・最高保証時間契約(min-max契約)に代わるbandbreedtecontract(帯域幅労働契約)の導入は、2028年1月1日に予定されています。
現行のketenregelingについて:36か月間に最大3回までの有期雇用契約が認められ、それを超えると法律上当然に無期雇用契約に転換します。現在、契約の連続性は6か月(季節労働は3か月)の空白期間によってリセットされます。しかし2028年からは、このクーリングオフ期間が36か月に延長されるため、短期契約を反復更新する運用は著しく困難になります。現在契約チェーンを構築している場合は、2028年ルールを見据えて設計する必要があります。
イミグレーション(就労ビザ)
EU、EEA、スイス以外の国籍者を雇用する場合、居住許可(滞在許可)が必要です。高度外国人材(Highly Skilled Migrant)制度においては、IND(オランダ移民帰化局)は認可スポンサー(erkend referent)が雇用契約の当事者であることを求めています。これはEOR体制にとって実質的な制約となっており、政府は給与代行会社や人材派遣会社が認可スポンサーとなることを制限する方針を示しています。弊社では採用開始前に、特定の採用案件においてどの法人が認可スポンサー資格を保持するのか、またその国籍や役割に対してこのスキームが適用可能であるかを書面で確認します。適用が難しい場合は、現地法人を設立して直接認可を取得することが適切なルートとなるため、その旨を明確にお伝えします。
将来の税務調査からオランダ展開を守るために
2026年においてオランダの恒久的施設(PE)リスクを適切に管理するための要点は、次の3点に集約されます。大半の解説記事がいまだに言及していない「在宅勤務の50%基準」を含め、実際の基準値を正確に把握すること。貴社に適用される具体的な租税条約においてどの代理人ルールが適用されるかを特定すること。そして、商業上の意思決定が実際にどこで行われているかを客観的な文書として記録しておくことです。
EORは、固定事業場リスクおよび直接雇用の論点に対する優れた解決策です。しかし、代理人リスクに対する特効薬ではなく、そうではないと主張する業者は専門的なアドバイスではなく単なるセールストークを行っているにすぎません。この体制は、契約締結権限をオランダ国外に厳格に留保する業務権限の設計と組み合わせるか、あるいはPEの存在を率直に認めて適切に登録および移転価格設定を行うかのいずれかと連動させる必要があります。
弊社では、貴社の具体的な職務内容を2026年の枠組みに照らして書面で評価し、貴社がどちらの選択肢をとるべきかを診断いたします。
よくある質問(FAQ)
オランダでリモート従業員を1名雇用するだけで恒久的施設(PE)が発生しますか?
従業員数の下限基準はありません。1名の採用がPEを構成するかどうかは、その従業員がオランダ国内でどのような業務をどの程度の時間行っているかによって決まります。OECDの2025年コメンタリーに基づき、在宅勤務は、12か月間にわたる総労働時間のうち自宅での労働が50%未満である場合、原則として固定事業場とはみなされません。50%以上の場合は、その従業員がオランダで業務を行う商業上の理由が企業側にあるか、またその活動が単なる準備的・補助的活動を超えているかどうかに基づいて判断されます。これとは別に、契約締結権限を有する従業員であれば、勤務時間に関係なく1名であっても代理人PEを構成する可能性があります。Belastingdienst(オランダ税務当局)は頭数ではなく実態に基づいて判断します。
営業担当者のどのような活動がオランダでのPEリスクを誘発しますか?
大半のオランダの租税条約に適用される古典的な代理人テストにおいては、外国企業を法的に拘束する契約締結権限を常習的に行使しているかどうかが誘発要因となります。これには、現地で条件を合意し、本社の署名が単なる形式にすぎない場合も含まれます。リードの獲得、製品デモの実施、および実際に交渉と意思決定を行う国外の営業チームへの支援業務にとどまる場合は、安全な側に位置づけられます。BEPS行動計画7で示された、より広範な「主導的役割テスト」は、オランダがMLI第12条に留保を付しているため、大半のオランダの租税条約には適用されません。
2026年において自宅(ホームオフィス)は恒久的施設になり得ますか?
はい、なり得ますが、判定基準はより体系化されました。2025年11月のOECDコメンタリー改訂により、総労働時間の50%未満であれば、自宅は原則として事業場を構成しないと規定されました。50%以上の場合は事実関係に基づいて判断され、その人物がオランダに滞在することに商業上の理由があるかどうかが主要な論点となります。純粋に個人的な理由で居住している場合は、PEの成立を否定する方向に働きます。また、準備的・補助的活動の例外規定はいずれの段階でも適用されます。
Employer of Record(EOR)を利用すれば恒久的施設リスクを排除できますか?
リスクを大幅に低減することはできますが、完全に排除できるわけではありません。EORは直接の雇用関係および固定事業場の誘発要因を解消します。しかし、従属代理人PEの判定基準は「誰が雇用しているか」ではなく「その人物が誰のために活動しているか」であるため、従属代理人PEリスクを自動的に排除するものではありません。EOR体制下であっても、オランダ国内の労働者が外国の顧客企業を拘束する契約締結権限を保持している場合、顧客企業側にPEが発生する可能性があります。
2026年の30%ルーリングの給与要件はどのようになっていますか?
2026年の課税対象給与基準(非課税手当を除く金額)は48,013ユーロです。オランダの大学院修士号または公認された同等の学位を保持する30歳未満の従業員の場合は、30歳になる月まで36,497ユーロとなります。本制度は262,000ユーロまでの給与に適用でき、年間最大78,600ユーロの非課税手当枠が得られます。2027年1月1日以降、非課税割合は27%に引き下げられ、基準額も引き上げられます(2024年にすでに制度の適用を受けていた従業員には経過措置があります)。
Belastingdienstによって自社にPEが存在すると判断された場合、どうなりますか?
納税義務者および源泉徴収義務者としての登録が必要となり、PEに帰属する利得に対する法人税(20万ユーロまでは19%、それを超える部分は25.8%)、賃金税、ならびにAWf、Aof、Whk、Zvwの使用主拠出金の追徴課税および延滞利息が課されます。法人税は全世界所得ではなく帰属利得に対してのみ課される点に留意してください。この区別により、潜在的な追徴税額は大きく変動します。
オランダのBV(現地法人)は外国親会社の恒久的施設になりますか?
いいえ。BVは独自の法人税義務を持つ独立した法人であり、OECDモデル第5条(7)は親会社による支配関係が存在するだけでは子会社が親会社のPEを構成することはないと規定しています。ただし、子会社が親会社に代わって常習的に契約を締結している場合、その活動が親会社の代理人PEを構成する可能性はあります。
オランダの給与関連記録はどのくらいの期間保存する必要がありますか?
給与管理書類一式は、AWR(国家税務一般法)第52条に基づき7年間保存する必要があります。身元証明書の写し、従業員の給与税データ、および関連申告書は、雇用終了後少なくとも5暦年間にわたって保存しなければなりません。その他の人事関係書類については、GDPRのデータ最小化原則により必要最小限の期間に限定することが求められているため、一律に7年間保存することは推奨されません。
情報源と参考文献
上記のすべての規則および数値は、以下の公式情報源(条文、規制機関公表資料、統計データセット、確定判決)に基づいています。実際の状況に応じて、必ず最新の規定をご確認ください。
- Wet op de vennootschapsbelasting 1969(1969年法人税法)第3条:オランダに恒久的施設を有する外国納税義務者
- Algemene wet inzake rijksbelastingen(AWR: 国家税務一般法)第52条:給与記録の7年間保存義務
- Wet op de loonbelasting 1964(1964年賃金税法)第20条a:賃金税の累進税率表
- Belastingdienst(オランダ税務当局):雇用主登録と給与税番号の取得手続
- KVK(オランダ商工会議所):商業登記および法的形態の要件
- Belastingdienst(オランダ税務当局):給与税申告(aangifte loonheffingen)の手引きと提出期限
- CBS(オランダ中央統計局):経済活動別雇用者報酬および雇用統計(国民経済計算データセット84165ENG)
- CPB(オランダ経済政策分析局):賃金および契約コストの見通し予測
- オランダ最高裁判所 2025年6月6日判決(ECLI:NL:HR:2025:850):オランダ・ベルギー租税条約第7条および第23条に基づく利得帰属と恒久的施設
- オランダ最高裁判所 2023年3月24日判決(ECLI:NL:HR:2023:443、Deliveroo事件):民法第7:610条に基づく雇用契約該否の判定基準

執筆者
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社、ICS Staffing & Payroll B.V.のディレクターを務めています。EOR(記録上の雇用主)およびオランダ給与計算サービス(雇用契約書の作成、賃金税および社会保険の申告、休暇手当、年金、傷病手当、労働協約コンプライアンス等)の責任者であり、最短48時間以内でのオンボーディングを支援しています。


NEN 4400準拠。SNA認証取得。
ICS Staffing and Payroll B.V.はStichting Normering ArbeidのSNA登録簿に掲載されています。SNA認証事業者を利用することで、未納の給与税・社会保険料に関する連鎖責任が限定されます。
よくあるご質問
従業員数の下限基準はありません。1名の採用がPEを構成するかどうかは、その従業員がオランダ国内でどのような業務をどの程度の時間行っているかによって決まります。OECDの2025年コメンタリーに基づき、在宅勤務は、12か月間にわたる総労働時間のうち自宅での労働が50%未満である場合、原則として固定事業場とはみなされません。50%以上の場合は、その従業員がオランダで業務を行う商業上の理由が企業側にあるか、またその活動が単なる準備的・補助的活動を超えているかどうかに基づいて判断されます。これとは別に、契約締結権限を有する従業員であれば、勤務時間に関係なく1名であっても代理人PEを構成する可能性があります。Belastingdienst(オランダ税務当局)は頭数ではなく実態に基づいて判断します。
大半のオランダの租税条約に適用される古典的な代理人テストにおいては、外国企業を法的に拘束する契約締結権限を常習的に行使しているかどうかが誘発要因となります。これには、現地で条件を合意し、本社の署名が単なる形式にすぎない場合も含まれます。リードの獲得、製品デモの実施、および実際に交渉と意思決定を行う国外の営業チームへの支援業務にとどまる場合は、安全な側に位置づけられます。BEPS行動計画7で示された、より広範な「主導的役割テスト」は、オランダがMLI第12条に留保を付しているため、大半のオランダの租税条約には適用されません。
はい、なり得ますが、判定基準はより体系化されました。2025年11月のOECDコメンタリー改訂により、総労働時間の50%未満であれば、自宅は原則として事業場を構成しないと規定されました。50%以上の場合は事実関係に基づいて判断され、その人物がオランダに滞在することに商業上の理由があるかどうかが主要な論点となります。純粋に個人的な理由で居住している場合は、PEの成立を否定する方向に働きます。また、準備的・補助的活動の例外規定はいずれの段階でも適用されます。
リスクを大幅に低減することはできますが、完全に排除できるわけではありません。EORは直接の雇用関係および固定事業場の誘発要因を解消します。しかし、従属代理人PEの判定基準は「誰が雇用しているか」ではなく「その人物が誰のために活動しているか」であるため、従属代理人PEリスクを自動的に排除するものではありません。EOR体制下であっても、オランダ国内の労働者が外国の顧客企業を拘束する契約締結権限を保持している場合、顧客企業側にPEが発生する可能性があります。
2026年の課税対象給与基準(非課税手当を除く金額)は48,013ユーロです。オランダの大学院修士号または公認された同等の学位を保持する30歳未満の従業員の場合は、30歳になる月まで36,497ユーロとなります。本制度は262,000ユーロまでの給与に適用でき、年間最大78,600ユーロの非課税手当枠が得られます。2027年1月1日以降、非課税割合は27%に引き下げられ、基準額も引き上げられます(2024年にすでに制度の適用を受けていた従業員には経過措置があります)。
納税義務者および源泉徴収義務者としての登録が必要となり、PEに帰属する利得に対する法人税(20万ユーロまでは19%、それを超える部分は25.8%)、賃金税、ならびにAWf、Aof、Whk、Zvwの使用主拠出金の追徴課税および延滞利息が課されます。法人税は全世界所得ではなく帰属利得に対してのみ課される点に留意してください。この区別により、潜在的な追徴税額は大きく変動します。
いいえ。BVは独自の法人税義務を持つ独立した法人であり、OECDモデル第5条(7)は親会社による支配関係が存在するだけでは子会社が親会社のPEを構成することはないと規定しています。ただし、子会社が親会社に代わって常習的に契約を締結している場合、その活動が親会社の代理人PEを構成する可能性はあります。
給与管理書類一式は、AWR(国家税務一般法)第52条に基づき7年間保存する必要があります。身元証明書の写し、従業員の給与税データ、および関連申告書は、雇用終了後少なくとも5暦年間にわたって保存しなければなりません。その他の人事関係書類については、GDPRのデータ最小化原則により必要最小限の期間に限定することが求められているため、一律に7年間保存することは推奨されません。


