
Risque d'établissement stable aux Pays-Bas : Guide de conformité 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Votre responsable commercial en télétravail aux Pays-Bas fait peut-être bien plus qu'atteindre ses objectifs. Selon ses activités réelles, il pourrait créer une présence imposable pour votre société étrangère. En 2026, la frontière entre une simple embauche en télétravail et un établissement stable néerlandais est plus étroite que ce que la plupart des dirigeants imaginent, mais elle est également mieux définie qu'il y a un an : l'OCDE a publié une révision substantielle de ses Commentaires sur l'article 5 en novembre 2025, introduisant le premier critère quantitatif dont dispose la profession pour les cas de travail à domicile.
Ce guide détaille le fonctionnement réel du risque d'établissement stable aux Pays-Bas en 2026 : où se situent les seuils, quelles règles de l'OCDE post-BEPS relatives aux agents s'appliquent ou non aux conventions néerlandaises, ce que coûte un établissement stable néerlandais si son existence est établie, et ce qu'un portage salarial international (Employer of Record - EOR) peut ou ne peut pas régler. Nous avons été particulièrement rigoureux sur ce dernier point : un EOR constitue un véritable outil de réduction des risques, mais ses capacités sont régulièrement survendues.
Points clés à retenir
- Un établissement stable néerlandais est imposé sur les bénéfices qui lui sont imputables, et non sur votre bénéfice mondial.
- La mise à jour 2025 des Commentaires de l'OCDE introduit un seuil de 50 % du temps de travail et un critère de motif commercial pour le travail à domicile, constituant une zone de sécurité (safe harbour) que la plupart des guides antérieurs à 2025 ne mentionnent pas.
- Les Pays-Bas ont émis une réserve sur l'article 12 de l'IM (Instrument multilatéral), de sorte que le critère élargi du « rôle principal » pour les agents ne s'applique pas à la plupart des conventions néerlandaises via l'IM. Le critère classique du pouvoir d'engager la société par la conclusion de contrats prévaut généralement toujours.
- Engager un travailleur indépendant (ZZP) ne protège pas : la requalification s'apprécie au regard de la relation de travail réelle, et le Belastingdienst est en mesure d'infliger des amendes pour manquement délibéré ou faute grave (vergrijpboetes) depuis le 1er janvier 2026.
- Un EOR élimine le risque d'installation fixe d'affaires et la relation d'emploi directe. En revanche, il ne neutralise pas à lui seul le risque d'établissement stable d'agent dépendant.
Définir le risque d'établissement stable aux Pays-Bas
Un établissement stable (ES) est le seuil conventionnel à partir duquel les Pays-Bas acquièrent le droit d'imposer une partie des bénéfices d'une société étrangère. Historiquement, cela impliquait une présence physique et immobilière. En 2026, l'analyse est tout autant fonctionnelle que matérielle : que fait-on aux Pays-Bas, par qui, et avec quel degré de permanence ? Définir l'établissement stable (source principale : Wet op de vennootschapsbelasting 1969, wetten.overheid.nl) est aujourd'hui une question de fonctions, et plus seulement de biens immobiliers.
Le statut d'ES entraîne deux conséquences. Premièrement, l'impôt sur les sociétés néerlandais sur le bénéfice imputable. Pour 2026, les taux sont de 19 % sur le bénéfice imposable jusqu'à 200 000 € et de 25,8 % au-delà, inchangés depuis 2023. Deuxièmement, et souvent plus coûteux en pratique, des obligations en matière d'impôt sur les salaires (retenue à la source) et de cotisations sociales.
Il convient d'être précis sur l'assiette fiscale, car c'est là qu'un grand nombre de publications commettent une erreur. Un ES néerlandais n'expose pas l'ensemble de vos bénéfices mondiaux à l'impôt néerlandais. En vertu de l'article 7 de la convention fiscale applicable et de l'approche autorisée par l'OCDE en matière d'attribution des bénéfices, les Pays-Bas ne peuvent imposer que le bénéfice que l'ES aurait réalisé s'il avait constitué une entreprise distincte et indépendante exerçant les mêmes fonctions, utilisant les mêmes actifs et assumant les mêmes risques. Pour une petite équipe commerciale ou de support, ce montant est généralement modeste, mais la charge administrative de mise en conformité qui l'accompagne ne l'est pas.
Le critère de l'installation fixe d'affaires
Le critère classique examine s'il existe une installation d'affaires, à la disposition de l'entreprise, présentant un degré suffisant de permanence, par l'intermédiaire de laquelle l'activité est exercée. Les chantiers de construction et d'installation font l'objet d'un traitement distinct et dépendent des conventions fiscales ; la plupart des traités néerlandais retiennent un seuil de douze mois, bien que certains prévoient une durée plus courte.
Le concept de mise « à la disposition de l'entreprise » a longtemps constitué la condition délicate dans les situations de télétravail, et c'est précisément le point abordé par l'OCDE dans sa mise à jour 2025 du Modèle de convention fiscale, publiée le 19 novembre 2025. Il s'agit de la première révision complète des Commentaires sur l'article 5 depuis 2017, remplaçant deux courts paragraphes sur le télétravail à domicile par un cadre d'analyse structuré.
Le cadre 2026 pour le travail à domicile
Les Commentaires révisés établissent une analyse en deux étapes.
Première étape : le seuil de référence de 50 %. Le domicile ou un autre lieu non traditionnel ne sera généralement pas considéré comme une installation d'affaires de l'entreprise lorsque la personne y travaille pendant moins de 50 % de son temps de travail total pour cette entreprise, calculé sur toute période de douze mois commençant ou se terminant durant l'exercice fiscal concerné. Le critère s'applique à la pratique réelle, et non aux stipulations du contrat de travail.
Deuxième étape : le critère du motif commercial. Lorsque le seuil de 50 % est atteint ou dépassé, aucun ES n'est créé automatiquement. L'analyse repose sur les faits, la question centrale étant de savoir si l'entreprise dispose d'un motif commercial réel pour que le travail soit exécuté dans ce pays - c'est-à-dire si la présence de la personne fait progresser l'activité locale - , par opposition à un choix de résidence purement personnel.
L'exception relative aux activités préparatoires ou auxiliaires s'applique aux deux étapes. Les Commentaires précisent expressément que l'activité à domicile relèvera souvent de cette exception.
Cela est déterminant pour deux raisons. D'une part, cela fournit aux employeurs une zone de sécurité opérationnelle qui n'existait pas dans les directives antérieures ; d'autre part, cela signifie qu'une grande partie des analyses alarmistes rédigées avant la fin 2025 surestiment désormais le risque pour les modalités de travail véritablement hybrides. Il s'agit toutefois de Commentaires et non du texte des conventions, et certaines juridictions ayant émis des observations, ils éclairent l'interprétation sans être formellement contraignants.
Obligations de l'agent de retenue à la source
Un ES entraîne l'obligation de s'enregistrer en tant qu'agent de retenue à la source néerlandais (inhoudingsplichtige). À compter de ce moment, vous devez retenir l'impôt sur les salaires néerlandais et les cotisations sociales salariales, et vous êtes redevable des charges patronales comprenant l'AWf (chômage), l'Aof (invalidité professionnelle), la Whk (prime différenciée de la Werkhervattingskas) et la cotisation patronale Zvw (assurance maladie).
Vous êtes également soumis à l'intégralité du droit du travail néerlandais. Cela comprend les règles relatives à l'indemnité de congés payés aux Pays-Bas : au moins 8 % du salaire tel que défini par la loi sur le salaire minimum et l'indemnité minimale de congés (Wet minimumloon en minimumvakantiebijslag - WML), payable au moins une fois par an. Notez les deux précisions omises par les guides sommaires : les 8 % sont calculés sur la notion de salaire au sens de la WML plutôt que sur chaque composante de la rémunération brute, et pour les salariés gagnant plus de trois fois le salaire minimum légal, cette indemnité peut être réduite ou exclue par accord écrit.
Les documents de gestion de paie doivent être conservés pendant sept ans en vertu de l'article 52 de la loi générale relative aux impôts de l'État (Algemene wet inzake rijksbelastingen - AWR). Un délai distinct s'applique à certains éléments : la copie du document d'identité et les déclarations fiscales du salarié doivent être conservées pendant au moins cinq années civiles complètes après la fin du contrat de travail. Conserver l'intégralité du dossier personnel pendant sept ans par défaut n'est pas requis et se heurte au principe de minimisation des données du RGPD.
Mythes et réalités : idées reçues courantes sur la présence fiscale néerlandaise
« Pas de bail commercial, pas de problème. » Faux. L'absence de bail au nom de la société ne clôt pas l'analyse, même si, après la mise à jour des Commentaires de 2025, la situation des salariés véritablement hybrides est considérablement plus sécurisée qu'auparavant.
« Un travailleur indépendant (freelance) sert de bouclier. » Non. En droit néerlandais, la qualification d'une relation de travail est déterminée par la manière dont les parties collaborent dans les faits, et non par l'intitulé du contrat. Si les critères d'un contrat de travail selon l'article 7:610 du Code civil néerlandais (Burgerlijk Wetboek - BW) sont réunis, la relation est qualifiée de contrat de travail. L'arrêt Deliveroo de la Cour suprême (Hoge Raad) fixe la méthode d'appréciation globale, et le Belastingdienst a publié son propre cadre d'évaluation fondé sur cette jurisprudence. Le ministère des Affaires sociales et de l'Emploi a par ailleurs publié un nouveau cadre d'évaluation des relations de travail (toetsingskader beoordeling arbeidsrelaties) en juillet 2026.
« Un prestataire de paie étranger règle la question. » Généralement pas. Un prestataire qui n'est pas enregistré en tant qu'agent de retenue à la source néerlandais ne peut pas acquitter l'impôt sur les salaires ni les cotisations sociales néerlandaises en votre nom. Si vous avez des doutes sur votre structure actuelle, il est judicieux de prendre le temps de consulter un spécialiste de la paie néerlandaise.
« Une BV néerlandaise est un établissement stable. » Non. Une BV est une personne morale distincte, soumise à ses propres obligations déclaratives en matière d'impôt sur les sociétés. Deux remarques : créer une BV ne nécessite pas de capitaux importants (le capital social minimum est de 0,01 € depuis la réforme Flex-BV de 2012, le coût est donc administratif et non capitalistique), et selon l'article 5(7) du Modèle de l'OCDE, la simple existence d'une filiale ne crée pas un ES pour la société mère. Toutefois, les activités de la filiale peuvent toujours constituer un ES d'agence pour la société mère si elle conclut habituellement des contrats pour le compte de cette dernière.
Le travail à domicile en pratique
En appliquant le cadre de 2026 : un salarié travaillant depuis son domicile néerlandais trois jours sur dix pour un employeur étranger, le reste du temps étant passé chez des clients ou à l'étranger, se situe en dessous du seuil de 50 % et ne créera généralement pas d'installation fixe d'affaires. Un cadre dirigeant travaillant quatre ou cinq jours par semaine depuis son domicile aux Pays-Bas, où l'employeur a un intérêt commercial à une présence locale (développement d'un portefeuille de clients néerlandais par exemple), relève pleinement de la deuxième étape et nécessite une analyse documentée. Le cas intermédiaire est celui où le salarié réside aux Pays-Bas pour des raisons purement personnelles sans que l'employeur n'y ait d'intérêt commercial ; les Commentaires considèrent cette situation comme un élément écartant l'existence d'une installation d'affaires.
Faux indépendants (misclassification) et calendrier de contrôle
Les dates ont leur importance, et la plupart des guides de 2026 se trompent à leur sujet.
- Jusqu'au 1er janvier 2025 : le moratoire sur les contrôles (handhavingsmoratorium) s'appliquait. Le Belastingdienst émettait des avertissements plutôt que des redressements, sauf en cas d'intention frauduleuse avérée (kwaadwillendheid).
- 1er janvier 2025 : levée du moratoire. Les obligations de régularisation et les avis de redressement d'impôt sur les salaires sont devenus applicables immédiatement, sans avertissement préalable requis. Le recouvrement rétroactif est limité aux périodes à compter du 1er janvier 2025, sous réserve de rares exceptions.
- Au cours de l'année 2025 : période de transition bienveillante (« soft landing »), sans amendes administratives de retard (verzuimboetes) ni amendes pour manquement délibéré (vergrijpboetes).
- À compter du 1er janvier 2026 : la transition bienveillante n'est que partiellement prolongée. Les vergrijpboetes sont désormais possibles en cas d'intention délibérée ou de négligence grave. Les verzuimboetes ne sont toujours pas infligées en 2026, et le Belastingdienst privilégie encore en principe une visite d'entreprise plutôt qu'un contrôle formel de comptabilité. Une visite d'entreprise peut déboucher sur un avertissement ; un redressement exige un contrôle comptable approfondi.
- À compter du 1er janvier 2027 : les derniers assouplissements de la période transitoire prennent fin.
Les contrats types (modelovereenkomsten) approuvés par le Belastingdienst restent utilisables jusqu'au 31 décembre 2029, mais ils ne protègent que dans la mesure où les parties travaillent réellement en stricte conformité avec leurs termes.
La requalification entraîne la responsabilité du paiement de l'impôt sur les salaires et des cotisations sociales. Les réclamations de droit civil portant sur les dispositions de la convention collective (CAO), les retraites et le salaire minimum relèvent des tribunaux civils et ne sont pas éteintes par un accord transactionnel avec le Belastingdienst.
La question de l'agent dépendant : ce que l'IM a changé et n'a pas changé
Une personne agissant aux Pays-Bas pour votre compte peut créer un ES sans le moindre mètre carré de bureau loué. Il s'agit de l'établissement stable d'agent, et c'est sur ce point que figurent les erreurs les plus lourdes de conséquences dans la documentation existante.
Selon l'article 5(5) de la convention fiscale dans sa forme classique, un ES d'agent apparaît lorsqu'une personne, autre qu'un agent indépendant, dispose du pouvoir habituel de conclure des contrats au nom de l'entreprise et l'exerce. L'action 7 du projet BEPS a proposé d'élargir cette notion pour cibler les personnes qui jouent habituellement le rôle principal menant à la conclusion de contrats qui sont systématiquement conclus sans modification substantielle - le scénario de la simple approbation formelle (« rubber-stamping ») - , élargissement qui a été repris à l'article 12 de l'IM.
Les Pays-Bas ont émis une réserve totale sur l'article 12 de l'IM. Le Parlement néerlandais a exigé cette réserve au motif que les règles d'attribution des bénéfices pour les ES d'agents et les mécanismes de règlement des différends existants n'étaient pas encore satisfaisants. Cette réserve n'a pas été levée.
La conséquence pratique est majeure et souvent mal comprise. Pour la majorité des conventions fiscales conclues par les Pays-Bas, le critère classique de l'agent prévaut toujours : la question reste de savoir si la personne exerce habituellement le pouvoir de conclure des contrats engageant l'entreprise. Le critère élargi du rôle principal ne s'applique aux conventions néerlandaises que lorsqu'il a été introduit de manière bilatérale lors d'une renégociation, la nouvelle convention fiscale entre les Pays-Bas et la Belgique en étant l'exemple le plus net.
Les Pays-Bas n'ont en revanche émis aucune réserve sur les autres dispositions de l'IM relatives aux établissements stables. Les dérogations restreintes pour activités spécifiques, la règle anti-fragmentation et la règle de division des contrats s'appliquent aux conventions fiscales couvertes conclues par les Pays-Bas. L'espace pour soutenir qu'une présence néerlandaise est « simplement auxiliaire » est donc plus restreint qu'avant l'ère BEPS, et fractionner les activités entre plusieurs entités liées pour rester sous les seuils ne fonctionne plus.
Définir le pouvoir de conclure des contrats
Le Belastingdienst regarde au-delà de la signature apposée au bas du contrat, mais en vertu du critère classique, il recherche un pouvoir bien plus fort qu'une simple participation au processus commercial. La question est de savoir si l'individu a le pouvoir opérationnel d'engager la société : fixer les prix, négocier les conditions commerciales ou prendre des engagements que le siège valide ensuite par simple routine. Un commercial qui génère des prospects, fait des démonstrations de produits et transmet des opportunités qualifiées à une équipe commerciale étrangère qui négocie et décide réellement est dans une situation bien plus sûre que celui qui s'accorde sur les conditions et les envoie au siège pour simple contresignature.
Les intitulés de poste sont examinés mais ne sont pas déterminants. Les preuves tangibles de l'endroit où les décisions commerciales sont réellement prises à l'instant T - comme les circuits de validation, les grilles de délégation tarifaire et les enregistrements CRM - sont ce qui fait foi lors d'un contrôle fiscal.
Activités préparatoires ou auxiliaires
L'étude de marché, la collecte d'informations et le stockage restent généralement hors du champ de l'ES, sous réserve des exceptions restreintes mentionnées précédemment. La limite est franchie dès lors que l'activité néerlandaise s'intègre au cœur de l'activité génératrice de revenus plutôt que de constituer une fonction support. Pour une entreprise commerciale, un représentant local qui assure à la fois la prospection et la conclusion des contrats exerce une fonction centrale.
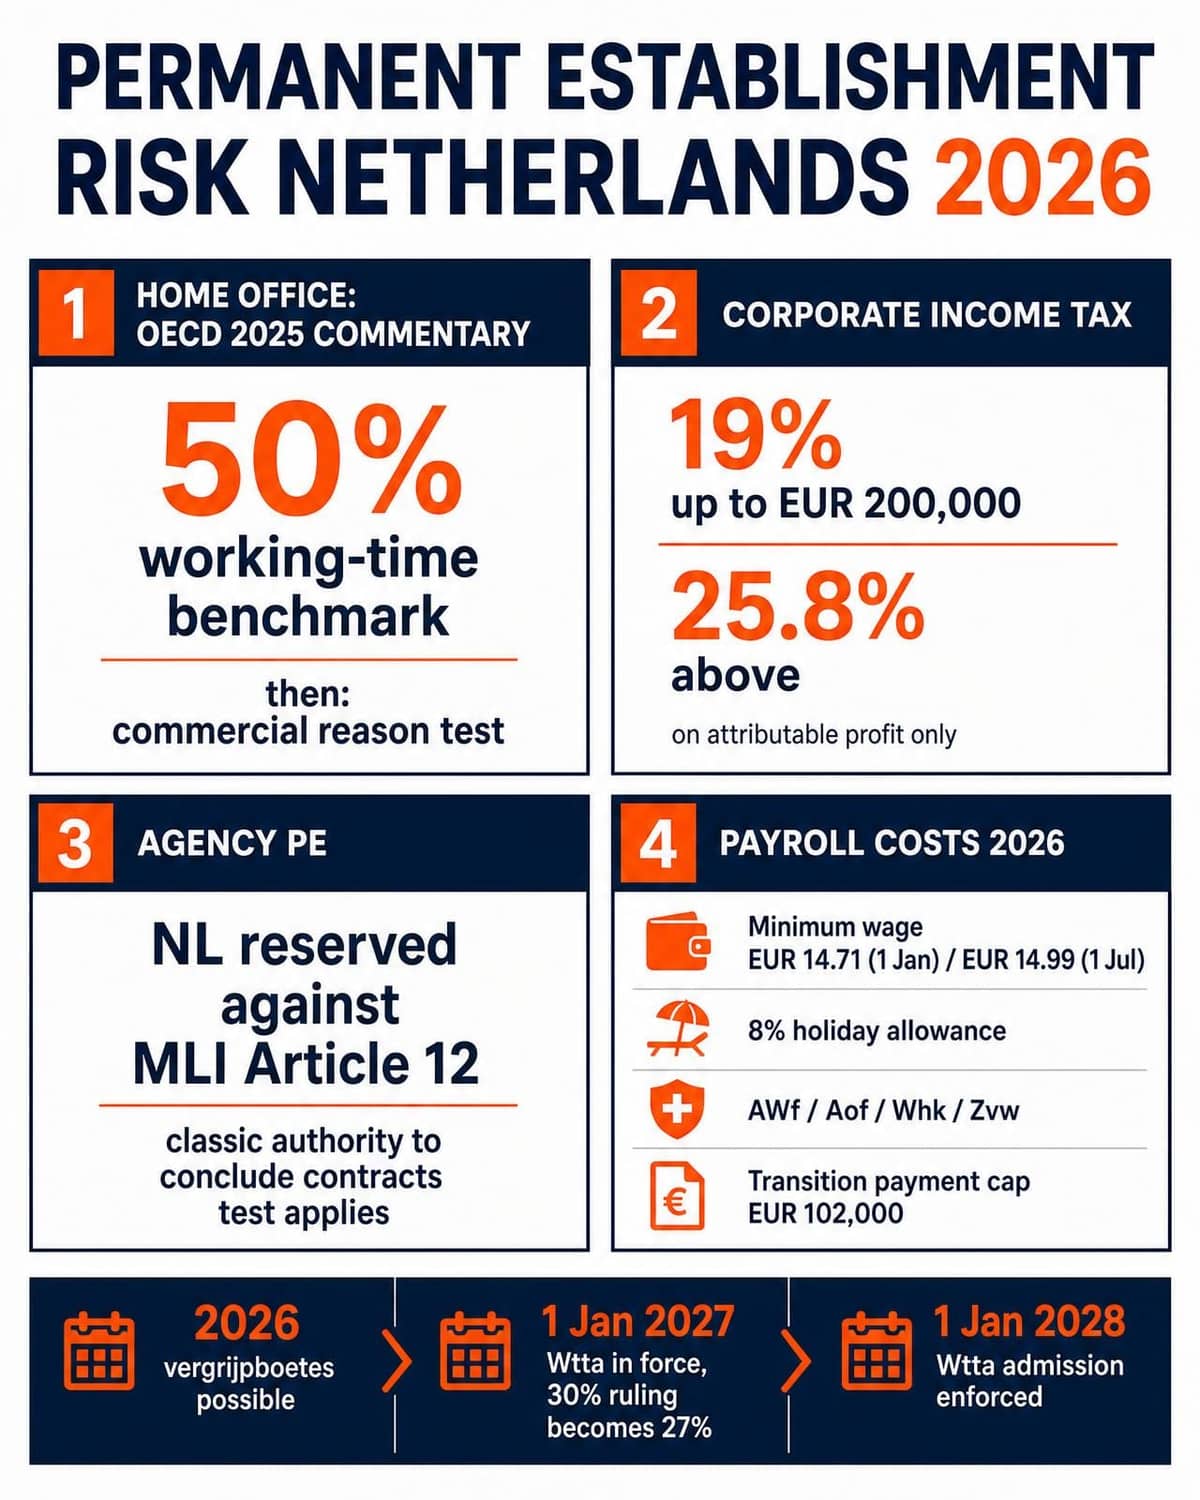
Conséquences financières et juridiques d'un établissement stable involontaire aux Pays-Bas
Lorsqu'un établissement stable est constaté de manière rétroactive, l'exposition financière s'articule sur deux volets.
L'impôt sur les sociétés sur le bénéfice imputable au taux de 19 % jusqu'à 200 000 € et 25,8 % au-delà, majoré des intérêts. Le bénéfice imputable est déterminé de manière fonctionnelle et non comme une quote-part du bénéfice mondial.
L'impôt sur les salaires et les cotisations sociales, qui représentent généralement le montant le plus élevé. Le défaut d'immatriculation en tant qu'agent de retenue déclenche des redressements, des intérêts et potentiellement des pénalités. Vous êtes en outre pleinement soumis au droit du travail néerlandais pour les employeurs étrangers, indépendamment des clauses de vos contrats étrangers d'origine.
Cotisations sociales et charges de gestion de la paie
Le salaire minimum légal correspond à un taux horaire unique s'appliquant de manière uniforme à l'ensemble des secteurs et à tous les rythmes de travail ; il est indexé au 1er janvier et au 1er juillet. Il est passé à 14,71 € de l'heure au 1er janvier 2026 et à 14,99 € de l'heure au 1er juillet 2026 pour les salariés âgés de 21 ans et plus, des taux réduits s'appliquant aux jeunes salariés selon un pourcentage de ce montant. Une convention collective (CAO) peut fixer un barème plus élevé, jamais plus bas.
Au salaire de base s'ajoutent l'indemnité de congés payés de 8 % et les charges patronales : AWf, Aof, Whk et Zvw. Lorsqu'une CAO ou un fonds de pension sectoriel obligatoire s'applique, les cotisations de retraite sont également obligatoires. Il n'existe pas d'obligation légale universelle de retraite complémentaire aux Pays-Bas, l'exigence dépend donc de votre situation sectorielle.
L'exposition au risque de licenciement débute dès le premier jour de contrat. L'indemnité légale de transition (transitievergoeding) est égale à un tiers de mois de salaire par année complète d'ancienneté, avec un plafond légal pour 2026 fixé à 102 000 € brut, ou à une année de salaire brut si ce montant est plus élevé.
La maladie représente le passif financier le plus lourd et demeure fréquemment sous-estimée dans les projections financières. En vertu de l'article 7:629 du Code civil néerlandais, l'employeur doit maintenir le salaire jusqu'à 104 semaines en cas d'incapacité de travail, à un taux légal minimum de 70 % (les 52 premières semaines ne pouvant être inférieures au salaire minimum applicable), assorti d'obligations strictes de réintégration professionnelle imposées par la loi sur l'amélioration du processus de réintégration (Wet verbetering poortwachter).
Le régime des 30 % et le statut d'établissement stable
Le dispositif fiscal en faveur des impatriés, officiellement nommé régime des impatriés (expatregeling) depuis 2026 mais toujours couramment appelé régime des 30 % (30% ruling), ne peut être appliqué que par un agent de retenue à la source néerlandais. Ainsi, un ES engendre l'obligation d'enregistrement tout en ouvrant l'accès à ce régime.
Pour 2026, le seuil de salaire imposable de référence, mesuré hors indemnité exonérée, s'élève à 48 013 €. Pour les salariés de moins de 30 ans titulaires d'un master universitaire néerlandais ou d'un diplôme étranger équivalent reconnu, le seuil est de 36 497 € jusqu'au mois de leur 30e anniversaire. Les chercheurs scientifiques des institutions agréées et les médecins spécialistes en formation sont dispensés de cette condition de salaire. Le régime peut être appliqué sur les salaires jusqu'au plafond WNT de 262 000 €, procurant une exonération fiscale annuelle maximale de 78 600 €. L'application du régime exige une décision formelle du Belastingdienst et est accordée pour une durée maximale de cinq ans, réduite des éventuelles périodes de résidence ou de travail antérieures aux Pays-Bas.
Deux points d'anticipation pour les embauches prévues en 2027 : le taux passera de 30 % à un taux fixe de 27 % à compter du 1er janvier 2027 avec des seuils de salaire rehaussés, sous réserve de mesures transitoires pour les salariés bénéficiant déjà du régime en 2024 ; de plus, 2026 est la dernière année du régime transitoire de non-résidence fiscale partielle. Si vous souhaitez une simulation financière pour un recrutement précis, vous pouvez demander un devis de conformité sur mesure.
Ce qu'une société de portage salarial (EOR) résout, et ne résout pas
Une société de portage salarial international (Employer of Record - EOR) devient l'employeur juridique de vos collaborateurs aux Pays-Bas. La relation contractuelle de travail s'établit entre l'EOR et le travailleur, et l'EOR assume la gestion de la paie néerlandaise, l'impôt sur les salaires, les cotisations sociales et les obligations issues du droit du travail.
Nous souhaitons être d'une parfaite transparence sur ce point, car le marché a tendance à formuler des promesses excessives.
Ce que l'EOR résout. Il supprime le lien d'emploi direct entre votre entité étrangère et le travailleur. Il vous dispense de devoir vous immatriculer en tant qu'agent de retenue à la source aux Pays-Bas pour cette personne. Il réduit considérablement le risque lié à une installation fixe d'affaires, puisque le salarié n'est pas votre employé travaillant dans des locaux à votre disposition. Il élimine la charge administrative fastidieuse de création et de gestion d'une BV néerlandaise pour une équipe restreinte.
Ce que l'EOR ne résout pas. Un EOR n'élimine pas, à lui seul, le risque d'établissement stable d'agent dépendant. Le critère de l'agence stipulé à l'article 5(5) vise la personne au nom et pour le compte de laquelle l'agent agit, et non celle qui verse la rémunération. Si le travailleur exerce de manière habituelle le pouvoir d'engager votre société étrangère par la signature de contrats, l'administration fiscale remontera jusqu'à votre entreprise, peu importe que le bulletin de paie soit émis par ICS Payroll. De même, un EOR ne vous protège pas si vous louez des bureaux dédiés aux Pays-Bas ou si la réalité opérationnelle diffère des contrats signés. La réalité des faits prévaut toujours sur la forme juridique.
En pratique, l'intervention de l'EOR et le mandat commercial doivent être conçus conjointement. Lorsqu'un recrutement aux Pays-Bas concerne une fonction commerciale, nous analysons la délégation tarifaire, le flux de validation et le processus de signature contractuelle dès l'intégration, et nous formalisons le tout. C'est cette démarche documentaire qui permet de maîtriser efficacement le risque d'ES d'agent.
EOR ou création d'une filiale néerlandaise (BV)
Pour les petites et moyennes équipes, le recours à un EOR est souvent une solution bien plus adaptée qu'une BV néerlandaise, non pas parce qu'une BV est onéreuse à constituer, mais parce qu'elle engendre des comptes annuels, des déclarations d'impôt sur les sociétés, des échéances légales et des responsabilités de gérance, et parce que liquider une société est bien plus long que résilier un contrat de prestations. Un EOR est également plus rapide : l'intégration s'effectue généralement en quelques jours, contre plusieurs semaines pour les immatriculations auprès de la KVK et du Belastingdienst.
En revanche, l'EOR n'est pas la solution appropriée si vous avez besoin d'un bilan local, si vous recrutez à grande échelle, si vous devez détenir localement des contrats, de la propriété intellectuelle ou des agréments réglementaires, ou si vous envisagez de conférer à vos collaborateurs locaux un véritable pouvoir de négociation et d'engagement contractuel. Dans ce dernier cas, vous disposez probablement d'un ES de toute façon, et une structure sociétaire dédiée est alors plus transparente.
Contexte réglementaire : les questions à poser à tout EOR néerlandais
Le portage salarial (payrolling) et la mise à disposition de personnel sont encadrés par la loi sur la mise à disposition de main-d'œuvre par des intermédiaires (Wet allocatie arbeidskrachten door intermediairs - Waadi). Deux évolutions réglementaires majeures sont à noter.
La loi Wtta (Wet toelating terbeschikkingstelling van arbeidskrachten) entre en vigueur au 1er janvier 2027 et instaure un régime d'agrément obligatoire. Le portage, la mise à disposition et les dispositifs EOR entrent dans son champ d'application, tout comme les entreprises étrangères détachant des travailleurs aux Pays-Bas. L'obligation d'agrément s'appliquera à compter du 1er janvier 2028, date à laquelle l'inspection du travail néerlandaise (Nederlandse Arbeidsinspectie) débutera ses contrôles répressifs. Point capital : les sanctions pèsent tant sur les entreprises utilisatrices que sur les prêteurs de main-d'œuvre - faire appel à un prestataire non agréé à compter de 2028 constituera en soi une infraction. Interrogez directement tout prestataire EOR néerlandais sur sa certification SNA et sa préparation à la Wtta.
La loi sur la sécurisation des travailleurs flexibles (Wet meer zekerheid flexwerkers) a été approuvée par la Première Chambre (Eerste Kamer) le 7 juillet 2026. L'obligation d'alignement des conditions de travail des intérimaires s'applique dès le 31 décembre 2026 (déjà transposée dans les conventions collectives ABU et NBBU au 1er janvier 2026). Les volets restants - le durcissement du régime des contrats successifs (ketenregeling) et les contrats à volume d'heures garanti (bandbreedtecontracten) remplaçant les contrats zéro heure et min-max - sont prévus pour le 1er janvier 2028.
Concernant l'actuelle ketenregeling : trois contrats à durée déterminée au maximum dans une limite de 36 mois, après quoi le contrat se transforme en contrat à durée indéterminée de plein droit. L'interruption qui remet le compteur à zéro est actuellement fixée à six mois (trois mois pour les travaux saisonniers). Dès 2028, ce délai d'interruption passera à 36 mois, rendant la succession de contrats courts considérablement plus complexe. Si vous structurez des renouvellements de contrats aujourd'hui, anticipez dès à présent la règle de 2028.
Immigration et permis de travail
Pour les ressortissants de pays non membres de l'UE, de l'EEE ou de la Suisse, un titre de séjour est requis. Dans le cadre du dispositif des migrants hautement qualifiés (kennismigrant), l'IND exige que le répondant agréé (erkend referent) soit l'entité qui détient le contrat de travail. Cela représente une contrainte stricte pour les montages EOR, et le gouvernement a fait part de sa volonté de limiter la capacité des sociétés de portage et d'intérim à agir comme répondants agréés. Avant toute embauche, nous confirmons par écrit quelle entité dispose du statut de répondant agréé et si le schéma juridique est adapté à la nationalité et au poste concernés. Si tel n'est pas le cas, la création d'une entité juridique locale et l'obtention directe du statut de répondant agréé s'imposent, et nous vous l'indiquerons en toute transparence.
Sécuriser votre expansion aux Pays-Bas face aux futurs contrôles fiscaux
En 2026, la gestion du risque d'établissement stable aux Pays-Bas repose sur trois piliers : connaître avec précision les seuils d'assujettissement réels, y compris le seuil de 50 % pour le télétravail que la plupart des publications oublient encore, identifier quelles règles d'agence s'appliquent à votre convention bilatérale, et documenter rigoureusement où les décisions commerciales sont véritablement prises.
Un EOR répond efficacement aux problématiques de l'installation fixe et du lien d'emploi direct. Il ne règle pas le volet de l'agence commerciale dépendante, et tout prestataire affirmant le contraire adopte une démarche commerciale plutôt que de conseil juridique. Cette structure doit impérativement s'accompagner d'un mandat confiant le pouvoir d'engagement hors des Pays-Bas, ou de la reconnaissance lucide qu'un ES existe et doit être déclaré et valorisé selon les règles.
Nous nous tenons à votre disposition pour réaliser une évaluation écrite d'un poste spécifique au regard du cadre légal 2026, afin de déterminer votre positionnement avec exactitude.
Foire aux questions
L'embauche d'un seul salarié en télétravail aux Pays-Bas crée-t-elle un établissement stable ?
Il n'existe aucun seuil d'effectif minimum. Le fait qu'une seule embauche crée un ES dépend des fonctions exercées et du temps passé à les exécuter aux Pays-Bas. Selon les Commentaires 2025 de l'OCDE, un bureau à domicile ne constitue généralement pas une installation fixe d'affaires si le salarié y travaille moins de 50 % de son temps de travail global sur une période de douze mois. Au-delà, l'analyse vérifie si l'entreprise dispose d'un motif commercial justifiant la présence du salarié aux Pays-Bas et si son activité dépasse le cadre préparatoire ou auxiliaire. Par ailleurs, un salarié unique habilité à engager l'entreprise par contrat peut constituer un ES d'agent, quel que soit son temps de présence. Le Belastingdienst examine toujours la réalité des faits plutôt que le nombre de collaborateurs.
Quelles activités d'un commercial déclenchent un risque d'établissement stable aux Pays-Bas ?
Selon le critère classique de l'agent qui régit la plupart des conventions néerlandaises, le déclencheur réside dans l'exercice habituel du pouvoir de conclure des contrats engageant la société étrangère, y compris lorsque les conditions commerciales sont finalisées localement et que la signature au siège n'est qu'une pure formalité. Générer des pistes, faire des démonstrations et assister une équipe commerciale étrangère qui mène les négociations et prend les décisions se situe du côté sécurisé. Le critère élargi du « rôle principal » issu de l'action 7 du BEPS ne s'applique pas à la plupart des conventions néerlandaises, les Pays-Bas ayant émis une réserve sur l'article 12 de l'IM.
Le domicile d'un salarié peut-il constituer un établissement stable en 2026 ?
Oui, mais l'évaluation est désormais plus encadrée. La mise à jour des Commentaires de l'OCDE de novembre 2025 prévoit que le domicile n'est généralement pas une installation d'affaires s'il représente moins de 50 % du temps de travail total. À partir de 50 %, l'analyse dépend des faits, la question primordiale étant de savoir s'il existe une raison commerciale à la présence de la personne aux Pays-Bas. Les motifs purement personnels d'installation écartent en principe la qualification d'ES. L'exception pour activités préparatoires ou auxiliaires demeure applicable à chaque étape.
Une société de portage salarial (EOR) supprime-t-elle le risque d'établissement stable ?
Elle le réduit considérablement, mais ne l'élimine pas totalement. Un EOR supprime le lien de subordination direct et le risque d'installation fixe d'affaires. En revanche, il ne protège pas contre l'ES d'agent dépendant, car ce critère repose sur l'entité pour le compte de laquelle le travailleur agit, et non sur celle qui l'emploie légalement. Un contrat d'EOR combiné à un collaborateur néerlandais disposant du pouvoir d'engager contractuellement le client étranger peut tout de même créer un ES pour ce dernier.
Quelles sont les conditions de salaire pour le régime des 30 % en 2026 ?
Pour 2026, le seuil de salaire imposable de référence, calculé hors indemnité non imposable, est de 48 013 €. Pour les salariés de moins de 30 ans diplômés d'un master universitaire néerlandais ou équivalent étranger reconnu, le montant est de 36 497 € jusqu'au mois de leur 30e anniversaire. Le régime s'applique jusqu'au plafond de rémunération de 262 000 €, soit une exonération annuelle maximale de 78 600 €. À compter du 1er janvier 2027, le taux sera ramené à 27 % avec des seuils rehaussés, sous réserve de la période transitoire pour les salariés déjà bénéficiaires en 2024.
Que se passe-t-il si le Belastingdienst conclut à l'existence d'un établissement stable ?
Vous devez vous immatriculer en tant que contribuable et agent de retenue à la source, et vous ferez l'objet de redressements d'impôt sur les sociétés au taux de 19 % jusqu'à 200 000 € et 25,8 % au-delà sur les bénéfices imputables à l'ES, assortis de l'impôt sur les salaires et des cotisations patronales (AWf, Aof, Whk et Zvw) augmentés d'intérêts de retard. Notez bien que l'impôt sur les sociétés ne frappe que les bénéfices imputables à l'ES et non vos bénéfices mondiaux, distinction qui modifie radicalement l'évaluation financière du litige.
Une BV néerlandaise constitue-t-elle un établissement stable de sa société mère étrangère ?
Non. Une BV est une personne juridique indépendante assujettie à ses propres obligations d'impôt sur les sociétés, et l'article 5(7) du Modèle de convention fiscale de l'OCDE confirme que le contrôle actionnarial ne suffit pas à faire d'une filiale un ES de sa société mère. Néanmoins, l'activité de la filiale peut caractériser un ES d'agent de la société mère si elle conclut de façon habituelle des contrats pour le compte de cette dernière.
Pendant combien de temps les documents de paie néerlandais doivent-ils être conservés ?
Les documents de gestion de la paie doivent être conservés pendant sept ans conformément à l'article 52 de l'AWR. Une copie de la pièce d'identité, les fiches fiscales du salarié et les formulaires associés doivent être conservés pendant au moins cinq années civiles complètes après le terme du contrat de travail. Les autres pièces du dossier RH n'ont pas à être archivées par défaut durant ces sept années, le principe de minimisation des données du RGPD exigeant une durée de conservation limitée au strict nécessaire.
Sources et références
L'ensemble des règles et des chiffres mentionnés ci-dessus provient directement des sources officielles suivantes : articles de lois précis, portails des organismes de réglementation publiant les montants, jeux de données statistiques et arrêts de jurisprudence déterminants. Vérifiez systématiquement les textes applicables à votre situation spécifique.
- Article 3 de la loi relative à l'impôt sur les sociétés de 1969, contribuables non-résidents disposant d'un établissement stable aux Pays-Bas
- Article 52 de la loi générale relative aux impôts de l'État, obligation de conservation des dossiers de paie pendant 7 ans
- Article 20a de la loi relative à l'impôt sur les salaires de 1964, barèmes et tranches d'imposition
- Belastingdienst, inscription en tant qu'employeur et obtention d'un numéro d'impôt sur les salaires
- KVK (Chambre de commerce des Pays-Bas), immatriculation et exigences liées aux formes juridiques
- Belastingdienst, dépôt de la déclaration de retenue à la source (aangifte loonheffingen) et échéances
- CBS, Rémunération des salariés et emploi par branche d'activité économique (jeu de données de comptabilité nationale 84165ENG)
- CPB (Bureau néerlandais d'analyse des politiques économiques), projections salariales et coûts contractuels
- Cour suprême des Pays-Bas, 6 juin 2025, ECLI:NL:HR:2025:850 : attribution des bénéfices et établissement stable au regard des art. 7 et 23 de la convention fiscale Pays-Bas-Belgique
- Cour suprême des Pays-Bas, 24 mars 2023, ECLI:NL:HR:2023:443 (Deliveroo) : critères de qualification d'une relation de travail en contrat de travail selon l'art. 7:610 du Code civil néerlandais

Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur d'ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions éditrice d'ICS Payroll. Il est responsable des services de portage salarial (EOR) et de gestion de la paie néerlandaise : contrats de travail, déclarations fiscales et sociales, indemnités de congés payés, retraite, arrêts maladie et conformité aux conventions collectives (CAO), avec un démarrage possible sous 48 heures.


Conforme NEN 4400. Certifié SNA.
ICS Staffing and Payroll B.V. figure au registre SNA de la Stichting Normering Arbeid. Recourir à un prestataire certifié SNA limite votre responsabilité en chaîne pour les charges salariales impayées.
Questions fréquentes
Il n'existe aucun seuil d'effectif minimum. Le fait qu'une seule embauche crée un ES dépend des fonctions exercées et du temps passé à les exécuter aux Pays-Bas. Selon les Commentaires 2025 de l'OCDE, un bureau à domicile ne constitue généralement pas une installation fixe d'affaires si le salarié y travaille moins de 50 % de son temps de travail global sur une période de douze mois. Au-delà, l'analyse vérifie si l'entreprise dispose d'un motif commercial justifiant la présence du salarié aux Pays-Bas et si son activité dépasse le cadre préparatoire ou auxiliaire. Par ailleurs, un salarié unique habilité à engager l'entreprise par contrat peut constituer un ES d'agent, quel que soit son temps de présence. Le Belastingdienst examine toujours la réalité des faits plutôt que le nombre de collaborateurs.
Selon le critère classique de l'agent qui régit la plupart des conventions néerlandaises, le déclencheur réside dans l'exercice habituel du pouvoir de conclure des contrats engageant la société étrangère, y compris lorsque les conditions commerciales sont finalisées localement et que la signature au siège n'est qu'une pure formalité. Générer des pistes, faire des démonstrations et assister une équipe commerciale étrangère qui mène les négociations et prend les décisions se situe du côté sécurisé. Le critère élargi du « rôle principal » issu de l'action 7 du BEPS ne s'applique pas à la plupart des conventions néerlandaises, les Pays-Bas ayant émis une réserve sur l'article 12 de l'IM.
Oui, mais l'évaluation est désormais plus encadrée. La mise à jour des Commentaires de l'OCDE de novembre 2025 prévoit que le domicile n'est généralement pas une installation d'affaires s'il représente moins de 50 % du temps de travail total. À partir de 50 %, l'analyse dépend des faits, la question primordiale étant de savoir s'il existe une raison commerciale à la présence de la personne aux Pays-Bas. Les motifs purement personnels d'installation écartent en principe la qualification d'ES. L'exception pour activités préparatoires ou auxiliaires demeure applicable à chaque étape.
Elle le réduit considérablement, mais ne l'élimine pas totalement. Un EOR supprime le lien de subordination direct et le risque d'installation fixe d'affaires. En revanche, il ne protège pas contre l'ES d'agent dépendant, car ce critère repose sur l'entité pour le compte de laquelle le travailleur agit, et non sur celle qui l'emploie légalement. Un contrat d'EOR combiné à un collaborateur néerlandais disposant du pouvoir d'engager contractuellement le client étranger peut tout de même créer un ES pour ce dernier.
Pour 2026, le seuil de salaire imposable de référence, calculé hors indemnité non imposable, est de 48 013 €. Pour les salariés de moins de 30 ans diplômés d'un master universitaire néerlandais ou équivalent étranger reconnu, le montant est de 36 497 € jusqu'au mois de leur 30e anniversaire. Le régime s'applique jusqu'au plafond de rémunération de 262 000 €, soit une exonération annuelle maximale de 78 600 €. À compter du 1er janvier 2027, le taux sera ramené à 27 % avec des seuils rehaussés, sous réserve de la période transitoire pour les salariés déjà bénéficiaires en 2024.
Vous devez vous immatriculer en tant que contribuable et agent de retenue à la source, et vous ferez l'objet de redressements d'impôt sur les sociétés au taux de 19 % jusqu'à 200 000 € et 25,8 % au-delà sur les bénéfices imputables à l'ES, assortis de l'impôt sur les salaires et des cotisations patronales (AWf, Aof, Whk et Zvw) augmentés d'intérêts de retard. Notez bien que l'impôt sur les sociétés ne frappe que les bénéfices imputables à l'ES et non vos bénéfices mondiaux, distinction qui modifie radicalement l'évaluation financière du litige.
Non. Une BV est une personne juridique indépendante assujettie à ses propres obligations d'impôt sur les sociétés, et l'article 5(7) du Modèle de convention fiscale de l'OCDE confirme que le contrôle actionnarial ne suffit pas à faire d'une filiale un ES de sa société mère. Néanmoins, l'activité de la filiale peut caractériser un ES d'agent de la société mère si elle conclut de façon habituelle des contrats pour le compte de cette dernière.
Les documents de gestion de la paie doivent être conservés pendant sept ans conformément à l'article 52 de l'AWR. Une copie de la pièce d'identité, les fiches fiscales du salarié et les formulaires associés doivent être conservés pendant au moins cinq années civiles complètes après le terme du contrat de travail. Les autres pièces du dossier RH n'ont pas à être archivées par défaut durant ces sept années, le principe de minimisation des données du RGPD exigeant une durée de conservation limitée au strict nécessaire.


