
Rischio di Stabile Organizzazione nei Paesi Bassi: Guida alla Conformità 2026
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
Il vostro sales manager da remoto nei Paesi Bassi potrebbe fare molto più che raggiungere i propri target commerciali. A seconda delle sue effettive mansioni, potrebbe creare una presenza imponibile per la vostra società estera. Nel 2026, il confine tra una semplice assunzione da remoto e una stabile organizzazione olandese è più sottile di quanto la maggior parte degli amministratori presuma, ma è anche delineato con maggiore precisione rispetto a un anno fa: l'OCSE ha pubblicato una sostanziale revisione del Commentario all'Articolo 5 nel novembre 2025, introducendo il primo test quantitativo a disposizione dei professionisti per i casi di lavoro da casa (home office).
Questa guida illustra come funziona concretamente il rischio di stabile organizzazione nei Paesi Bassi nel 2026: dove si collocano le soglie, quali norme OCSE post-BEPS sull'agenzia si applicano alle convenzioni fiscali olandesi e quali no, quanto costa una stabile organizzazione olandese in caso di contestazione, e cosa può o non può fare un Employer of Record a riguardo. Abbiamo voluto fare particolare chiarezza su quest'ultimo punto: un EOR è un valido strumento per mitigare i rischi, ma viene spesso promosso oltre le sue effettive capacità.
Punti Chiave
- Una stabile organizzazione olandese è tassata unicamente sugli utili a essa attribuibili, non sul vostro utile mondiale complessivo.
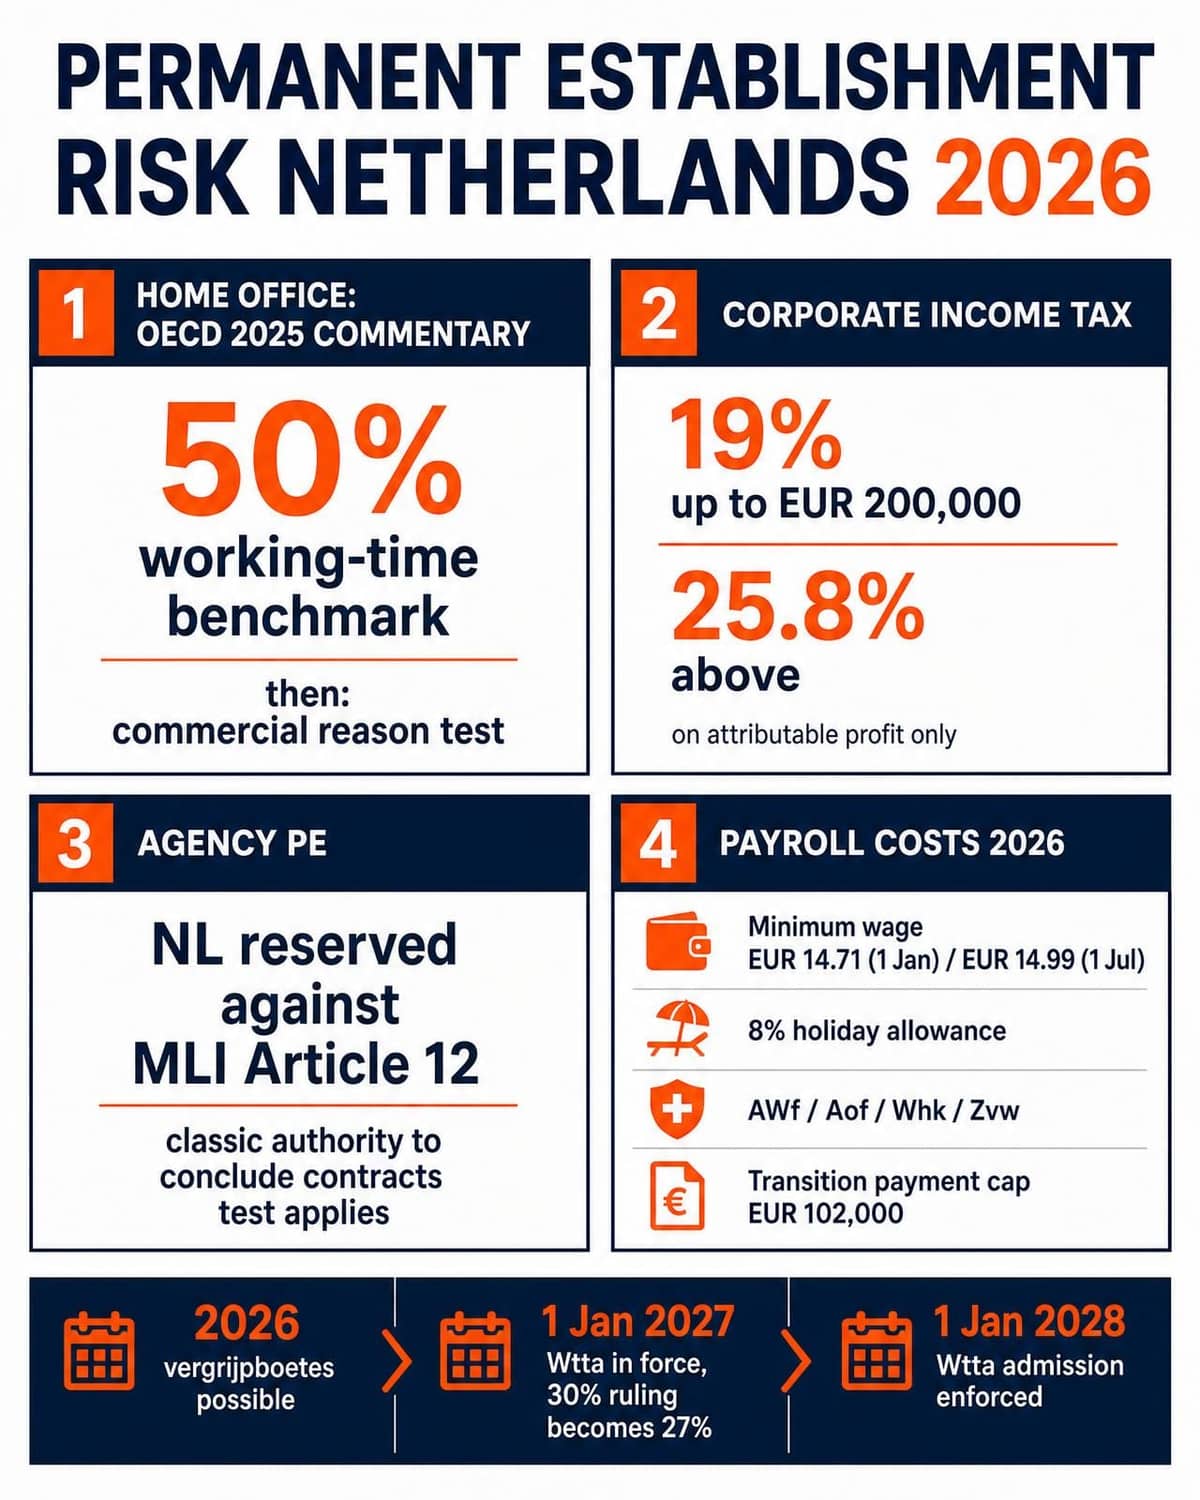
- L'aggiornamento del Commentario OCSE del 2025 introduce un parametro di riferimento del 50% del tempo di lavoro e un test sulle ragioni commerciali per l'home office, una clausola di salvaguardia (safe harbour) che la maggior parte delle linee guida del 2025 non riporta.
- I Paesi Bassi hanno formulato una riserva sull'Articolo 12 dell'MLI, pertanto il test ampliato dell'agenzia basato sul "ruolo principale" non si estende alla maggior parte dei trattati olandesi tramite l'MLI. Rimane generalmente applicabile il classico criterio del potere di concludere contratti.
- Assumere un lavoratore autonomo ZZP non funge da scudo: la riqualificazione del rapporto viene valutata sulle modalità effettive di svolgimento della prestazione, e il Belastingdienst può comminare sanzioni per dolo o colpa grave (vergrijpboetes) dal 1° gennaio 2026.
- Un EOR neutralizza il presupposto della sede fissa di affari e il rapporto di lavoro subordinato diretto, ma non esclude di per sé una stabile organizzazione da agente dipendente.
Definizione del Rischio di Stabile Organizzazione nei Paesi Bassi
Una stabile organizzazione (SO) rappresenta la soglia convenzionale oltre la quale i Paesi Bassi acquisiscono il diritto di tassare una porzione degli utili di una società estera. Storicamente, ciò implicava una presenza fisica in muratura. Nel 2026 l'analisi è tanto funzionale quanto fisica: cosa viene fatto nei Paesi Bassi, da chi e con quale grado di permanenza. Definire una Stabile Organizzazione (fonte primaria: Wet op de vennootschapsbelasting 1969, wetten.overheid.nl) oggi è una questione di sostanza funzionale, non solo di beni immobili.
Dall'insorgere di una stabile organizzazione scaturiscono due conseguenze principali. In primo luogo, l'applicazione dell'imposta sulle società olandese (vennootschapsbelasting) sull'utile attribuibile. Per il 2026 le aliquote sono confermate al 19% sugli utili imponibili fino a 200.000 € e al 25,8% per la quota eccedente, invariate rispetto al 2023. In secondo luogo, e spesso con un impatto economico ancora maggiore nella prassi, gli obblighi relativi all'imposta sui salari e ai contributi previdenziali.
È opportuno essere rigorosi sulla base imponibile, poiché è su questo punto che molte pubblicazioni generano confusione. Una SO olandese non espone l'intero utile globale alla tassazione olandese. In virtù dell'Articolo 7 della convenzione contro le doppie imposizioni applicabile e dell'approccio autorizzato dall'OCSE sull'attribuzione degli utili, i Paesi Bassi possono tassare esclusivamente i profitti che la SO avrebbe conseguito se fosse stata un'impresa distinta e indipendente che svolge le medesime funzioni, impiega i medesimi beni e assume i medesimi rischi. Per una piccola struttura di vendita o di supporto, tale importo è solitamente contenuto, a differenza del carico di conformità amministrativa che ne consegue.
Il Test della Sede Fissa di Affari
Il test tradizionale verifica se esista una sede di affari a disposizione dell'impresa, con sufficiente permanenza, attraverso la quale viene esercitata l'attività aziendale. I cantieri di costruzione e montaggio sono disciplinati separatamente e dipendono dal singolo trattato; la maggior parte delle convenzioni olandesi adotta una soglia temporale di dodici mesi, sebbene alcune prevedano periodi più brevi.
Il concetto di "a disposizione dell'impresa" è stato a lungo l'elemento più controverso nei casi di lavoro da remoto, ed è proprio il punto che l'OCSE ha affrontato nel suo aggiornamento al Modello di Convenzione Fiscale pubblicato il 19 novembre 2025. Si è trattato della prima revisione organica del Commentario all'Articolo 5 dal 2017, la quale ha sostituito due scarni paragrafi sul lavoro da casa con un quadro sistematico.
Il Quadro per l'Home Office nel 2026
Il Commentario rivisto delinea un'analisi articolata in due fasi.
Fase uno: la soglia del 50%. Un'abitazione o un altro luogo non convenzionale non sarà generalmente considerata una sede di affari dell'impresa qualora la persona vi operi per meno del 50% del suo orario di lavoro complessivo per tale impresa, misurato su un arco temporale di dodici mesi che inizia o si conclude nell'anno fiscale di riferimento. Il criterio si applica all'operatività effettiva, a prescindere da quanto stabilito formalmente nel contratto.
Fase due: il test delle ragioni commerciali. Qualora la soglia del 50% venga raggiunta o superata, non sorge automaticamente una SO. L'analisi si sposta sui fatti concreti, e la questione dirimente è se l'impresa disponga di una reale motivazione commerciale affinché l'attività venga svolta in quel Paese - ovvero se la presenza del collaboratore in loco favorisca il business locale, anziché rappresentare una scelta di residenza prettamente personale.
L'esenzione per le attività a carattere preparatorio o ausiliario rimane valida in entrambe le fasi. Il Commentario specifica espressamente che l'attività svolta da casa rientrerà di frequente in tale esenzione.
Questo cambiamento rileva per due motivi. Offre ai datori di lavoro un porto sicuro operativo che non esisteva nelle interpretazioni precedenti, e implica che molte analisi allarmistiche redatte prima della fine del 2025 sovrastimino il rischio per i modelli di lavoro autenticamente ibridi. Va ricordato che si tratta di un Commentario e non del testo di una convenzione, e che alcune giurisdizioni hanno espresso osservazioni; pertanto, esso orienta l'interpretazione giuridica senza avere valore strettamente vincolante.
Obblighi del Sostituto d'Imposta
Il riconoscimento di una SO impone l'iscrizione come sostituto d'imposta olandese (inhoudingsplichtige). Da quel momento, il datore di lavoro deve trattenere l'imposta sui salari (loonbelasting) e i contributi previdenziali a carico del dipendente, versando contestualmente gli oneri sociali a carico del datore di lavoro, tra cui AWf (disoccupazione), Aof (invalidità professionale), Whk (premio differenziato per il fondo Werkhervattingskas) e il prelievo sanitario datoriale Zvw.
Si assume inoltre la piena conformità al diritto del lavoro olandese. Ciò include le norme sull'indennità di vacanza olandese (vakantiegeld): almeno l'8% della retribuzione come definita nella Wet minimumloon en minimumvakantiebijslag, da liquidare almeno una volta all'anno. Vanno tenute presenti due precisazioni spesso omesse dalle guide sintetiche: l'8% è calcolato sulla nozione di retribuzione WML e non su ogni componente lordo della busta paga, e per i dipendenti che percepiscono oltre tre volte il salario minimo legale può essere ridotto o escluso mediante accordo scritto.
La documentazione della gestione delle paghe deve essere conservata per sette anni ai sensi dell'Articolo 52 dell'Algemene wet inzake rijksbelastingen. Per determinati elementi vige un termine distinto: la copia del documento d'identità e i dati fiscali del dipendente devono essere conservati per almeno cinque anni solari completi successivi alla cessazione del rapporto di lavoro. Conservare l'intero fascicolo del personale per sette anni non è imposto per legge e contrasta con il principio di minimizzazione dei dati sancito dal GDPR.
Mito contro Realtà: Idee Errate Comuni sulla Presenza Fiscale Olandese
"Nessun contratto di locazione, nessun problema." Non è una certezza. L'assenza di un immobile locato dalla società non esclude il rischio, sebbene a seguito dell'aggiornamento del Commentario 2025 la posizione per i dipendenti realmente ibridi sia notevolmente più sicura rispetto al passato.
"Un freelancer funge da scudo sicuro." Falso. Ai sensi della normativa olandese, la qualificazione del rapporto di lavoro dipende dalle modalità con cui le parti collaborano concretamente, non dalla qualifica contrattuale. Se sussistono gli elementi del contratto di lavoro subordinato ai sensi dell'Articolo 7:610 del Codice Civile olandese (Burgerlijk Wetboek), la relazione è considerata subordinata. La sentenza Deliveroo della Corte Suprema olandese (Hoge Raad) ha delineato i criteri di ponderazione complessiva, e il Belastingdienst ha emanato un quadro di valutazione basato su di essa. Il Ministero degli Affari Sociali e dell'Occupazione ha inoltre pubblicato un ulteriore quadro di valutazione (toetsingskader beoordeling arbeidsrelaties) nel luglio 2026.
"Un fornitore estero di gestione delle paghe risolve la situazione." Quasi mai. Un fornitore privo di registrazione come sostituto d'imposta nei Paesi Bassi non può adempiere ai versamenti dell'imposta sui salari e degli oneri sociali olandesi per vostro conto. In caso di dubbi sulla configurazione del vostro assetto, è consigliabile consultare uno specialista del payroll olandese.
"Una BV olandese equivale a una stabile organizzazione." No. Una BV è una persona giuridica distinta soggetta a propri obblighi di dichiarazione dell'imposta sulle società. Due precisazioni: costituire una BV non richiede ingenti capitali (il capitale sociale minimo è di 0,01 € dalla riforma della Flex-BV del 2012, pertanto i costi sono burocratici e non di capitale) e, ai sensi dell'Articolo 5(7) del Modello OCSE, la mera esistenza di una controllata non crea di per sé una SO della controllante, a meno che le attività della controllata non configurino una SO da agente concludendo abitualmente contratti in nome e per conto della controllante.
L'Home Office nella Pratica
Applicando le regole del 2026: un dipendente che lavora dalla propria residenza olandese tre giorni su dieci per un datore estero, trascorrendo il resto del tempo presso clienti o all'estero, si colloca al di sotto della soglia del 50% e non costituirà di norma una sede fissa di affari. Un dirigente senior che opera quattro o cinque giorni a settimana dalla propria abitazione nei Paesi Bassi, laddove il datore di lavoro tragga un vantaggio commerciale da tale presenza territoriale (es. portafoglio clienti o sviluppo del mercato olandese), rientra a pieno titolo nella fase due e necessita di una valutazione formale documentata. Il caso intermedio è quello del dipendente che risiede nei Paesi Bassi per motivi esclusivamente personali senza alcun interesse commerciale per l'azienda; il Commentario considera tale circostanza un elemento contrario alla sussistenza di una sede di affari.
Falsa Autonomia e Calendario dei Controlli
Le tempistiche sono determinanti, e la maggior parte delle guide 2026 le riporta in modo inesatto.
- Fino al 1° gennaio 2025: era in vigore la moratoria sulle sanzioni (handhavingsmoratorium). Il Belastingdienst emetteva diffide anziché avvisi di accertamento, salvo casi di dolo manifesto (kwaadwillendheid).
- 1° gennaio 2025: termine della moratoria. Gli obblighi di regolarizzazione e gli avvisi di accertamento per omesso versamento dell'imposta sui salari sono divenuti immediatamente esecutivi, senza necessità di preventiva diffida. Il recupero retroattivo è circoscritto ai periodi a partire dal 1° gennaio 2025, fatte salve circoscritte eccezioni.
- Nel corso del 2025: fase transitoria ("soft landing"), senza irrogazione di sanzioni per inadempimento (verzuimboetes) né per colpa grave/dolo (vergrijpboetes).
- Dal 1° gennaio 2026: il regime di atterraggio morbido è prorogato solo parzialmente. Le sanzioni per colpa grave o dolo (vergrijpboetes) possono essere applicate in caso di dolo o grave negligenza. Le verzuimboetes continuano a non essere applicate nel 2026, e il Belastingdienst avvia l'istruttoria, in linea di principio, con una visita aziendale informativa prima di una verifica contabile vera e propria. La visita può concludersi con un richiamo formale; l'accertamento richiede un audit contabile formale.
- Dal 1° gennaio 2027: cessano tutte le tutele del periodo transitorio.
I contratti tipo (modelovereenkomsten) approvati dal Belastingdienst restano validi fino al 31 dicembre 2029, a condizione imprescindibile che l'esecuzione del rapporto rispecchi integralmente quanto pattuito.
La riqualificazione contrattuale comporta il debito per l'imposta sui salari e per i contributi previdenziali. I diritti civilistici relativi ai contratti collettivi di lavoro (CAO), ai fondi pensione e al salario minimo esulano dalla competenza del fisco e non vengono sanati da un accordo con il Belastingdienst.
La Questione dell'Agente Dipendente: Cosa Ha Cambiato e Cosa Non Ha Cambiato l'MLI
Un soggetto che agisce per conto vostro nei Paesi Bassi può costituire una SO anche senza aver preso in locazione un singolo metro quadro. Si tratta della stabile organizzazione personale (agente dipendente), ed è qui che si concentrano gli errori più gravi nelle guide di settore.
Ai sensi della versione classica dell'Articolo 5(5) delle convenzioni, una SO da agente sorge qualora un soggetto, diverso da un agente indipendente, eserciti abitualmente il potere di concludere contratti a nome dell'impresa. L'Azione 7 del piano BEPS ha proposto di ampliare questa fattispecie per comprendere coloro che svolgono abitualmente il ruolo principale nella conclusione di contratti che vengono poi perfezionati dall'impresa senza modifiche sostanziali (la cosiddetta mera ratifica formale), estensione recepita nell'Articolo 12 dell'MLI.
I Paesi Bassi hanno apposto una riserva formale integrale all'Articolo 12 dell'MLI. Il Parlamento olandese ha preteso tale riserva poiché le norme di attribuzione del reddito per le SO personali e gli strumenti di risoluzione delle controversie non sono stati ritenuti sufficientemente maturi. Tale riserva non è stata revocata.
La conseguenza pratica è fondamentale e spesso travisata. Per la maggior parte dei trattati olandesi vale ancora il test classico: occorre verificare se la persona eserciti abitualmente il potere di concludere contratti che vincolano l'impresa estera. La definizione allargata basata sul "ruolo principale" trova applicazione nei trattati stipulati dai Paesi Bassi solo se introdotta bilateralmente tramite rinegoziazione, come avvenuto nel recente trattato Belgio-Paesi Bassi.
I Paesi Bassi non hanno invece espresso riserve sulle restanti clausole dell'MLI in materia di stabile organizzazione. Le esenzioni circoscritte per attività specifiche, la norma anti-frammentazione e le norme contro il frazionamento artificioso dei contratti si applicano alle convenzioni coperte dall'MLI. Di conseguenza, lo spazio per sostenere che una presenza nei Paesi Bassi sia "meramente ausiliaria" si è ristretto, e distribuire le attività tra entità collegate per rimanere sotto le soglie non produce alcun effetto protettivo.
Definizione del Potere di Concludere Contratti
Il Belastingdienst guarda oltre la firma apposta in calce, ma in base al criterio classico esige qualcosa di più sostanziale della semplice partecipazione al processo di vendita. La questione centrale è se il collaboratore abbia il potere sostanziale di vincolare la società: fissare i prezzi, concordare condizioni commerciali o definire impegni che la sede centrale esegue in via ordinaria senza rinegoziarli. Un rappresentante che raccoglie lead, effettua demo di prodotto e trasmette opportunità commerciali a un team vendite estero che gestisce effettivamente la negoziazione e la delibera finale opera in una condizione di rischio notevolmente inferiore rispetto a chi concorda i termini per poi inviarli alla sede per mera controfirma.
Le qualifiche professionali vengono verificate ma non sono determinanti. Ciò che rileva in sede di accertamento sono le evidenze contestuali su dove vengono assunte effettivamente le decisioni commerciali: flussi di approvazione, matrici dei poteri di spesa e di sconto e registri CRM.
Attività Preparatorie vs. Ausiliarie
Le ricerche di mercato, la raccolta di informazioni e la gestione di magazzini restano solitamente al di fuori della nozione di SO, fatte salve le eccezioni restrittive descritte sopra. La soglia viene superata non appena l'attività svolta nei Paesi Bassi si trasforma da funzione di supporto in parte integrante dell'attività economica principale. Per un'azienda incentrata sulle vendite, un commerciale locale che si occupa sia del contatto iniziale sia della chiusura del contratto svolge un'attività essenziale e primaria.
Conseguenze Finanziarie e Legali di una Stabile Organizzazione Involontaria nei Paesi Bassi
Se una SO viene accertata con efficacia retroattiva, i profili di responsabilità si articolano su due fronti.
L'imposta sulle società sull'utile attribuibile con aliquota al 19% fino a 200.000 € e al 25,8% per la quota eccedente, maggiorata degli interessi. L'utile attribuibile è determinato su base funzionale e non come percentuale dell'utile consolidato globale.
L'imposta sui salari e i contributi previdenziali, che di norma costituiscono l'onere finanziario più gravoso. L'omessa costituzione come sostituto d'imposta comporta avvisi di accertamento, interessi e potenziali sanzioni. L'azienda diviene inoltre pienamente vincolata al diritto del lavoro olandese per i datori di lavoro esteri, a prescindere da quanto concordato originariamente nei contratti di diritto estero.
Oneri Fiscali e Contributivi sulle Retribuzioni
Il salario minimo legale corrisponde a una tariffa oraria unica applicabile uniformemente a tutti i settori e a tutti i regimi orari; viene indicizzato il 1° gennaio e il 1° luglio. È salito a 14,71 € all'ora dal 1° gennaio 2026 e a 14,99 € all'ora dal 1° luglio 2026 per i lavoratori di età pari o superiore a 21 anni, con percentuali ridotte per le fasce giovanili. Un CAO applicabile può stabilire un minimo tabellare superiore, mai inferiore.
Alla retribuzione base si aggiungono l'8% di indennità di vacanza e i contributi a carico del datore di lavoro per AWf, Aof, Whk e Zvw. Qualora trovi applicazione un CAO o un fondo pensione di categoria obbligatorio, anche la contribuzione previdenziale complementare diviene obbligatoria. Nei Paesi Bassi non esiste un obbligo pensionistico universale per legge, per cui la fattispecie dipende dal singolo settore di appartenenza.
L'esposizione per l'indennità di fine rapporto matura dal primo giorno di impiego. L'indennità di licenziamento o transizione (transitievergoeding) è pari a un terzo della retribuzione mensile per ogni anno di servizio, e il massimale legale per il 2026 è di 102.000 € lordi, oppure pari a una retribuzione annua lorda se questa risulta superiore.
La malattia rappresenta la voce di costo potenziale più elevata ed è regolarmente sottovalutata nei piani finanziari. Ai sensi dell'Articolo 7:629 BW, il datore di lavoro deve garantire la retribuzione fino a 104 settimane di inabilità, a una percentuale minima legale del 70% (con le prime 52 settimane che non possono scendere al di sotto del salario minimo legale applicabile), unitamente a rigorosi obblighi di reinserimento previsti dalla Wet miglioramento del custode (Wet verbetering poortwachter).
Il Regime del 30% e lo Status di Stabile Organizzazione
L'agevolazione fiscale per gli espatriati, formalmente denominata expatregeling dal 2026 e ancora comunemente nota come regime del 30% (30%-regeling), può essere applicata unicamente da un sostituto d'imposta olandese. La sussistenza di una SO impone quindi tale obbligo ma sblocca contestualmente l'accesso all'agevolazione.
Per il 2026 la soglia di stipendio imponibile richiesta, calcolata al netto dell'indennità esentasse, è pari a 48.013 €. Per i dipendenti sotto i 30 anni in possesso di un titolo di studio master universitario olandese o titolo estero equivalente convalidato, la soglia scende a 36.497 € fino al mese di compimento del trentesimo anno di età. I ricercatori scientifici presso enti riconosciuti e i medici in formazione specialistica sono esenti da tali vincoli retributivi. Il beneficio è applicabile fino al massimale WNT di 262.000 €, determinando un rimborso massimo esentasse di 78.600 € su base annua. L'applicazione richiede una formale delibera del Belastingdienst e ha una durata massima di cinque anni, ridotta di eventuali periodi pregressi di residenza o lavoro svolto nei Paesi Bassi.
Due aspetti rilevanti per chi programma assunzioni per il 2027: l'aliquota di esenzione scenderà dal 30% a una percentuale fissa del 27% dal 1° gennaio 2027, con requisiti salariali più elevati, salvo le norme transitorie a favore di chi fruiva già del regime nel 2024; inoltre, il 2026 è l'ultimo anno di validità del regime opzionale di tassazione parziale dei non residenti. Se desiderate una simulazione numerica per una specifica posizione, potete richiedere un preventivo di conformità su misura.
Cosa Risolve, e Cosa Non Risolve, un Employer of Record
Un Employer of Record agisce come datore di lavoro legale per il vostro personale nei Paesi Bassi. Il rapporto di lavoro subordinato intercorre tra l'EOR e il dipendente, e l'EOR assume in proprio tutti gli adempimenti relativi a buste paga, imposte sui salari, previdenza e diritto del lavoro olandese.
È opportuno chiarire con esattezza gli effetti pratici di questa soluzione, dato che gli operatori di mercato tendono spesso a esagerarne la portata.
Cosa risolve un EOR. Estingue il vincolo di lavoro subordinato diretto tra la vostra società estera e il lavoratore. Rimuove la necessità di registrarvi come sostituto d'imposta nei Paesi Bassi per tale risorsa. Riduce considerevolmente il rischio di configurare una sede fissa di affari, dal momento che il dipendente non è un vostro assunto che opera in locali a vostra disposizione. Elimina il dispendioso processo burocratico di costituzione e gestione di una BV olandese per team di piccole dimensioni.
Cosa non risolve un EOR. Un EOR non neutralizza automaticamente il rischio di stabile organizzazione da agente dipendente. Il test di agenzia di cui all'Articolo 5(5) valuta per conto di chi agisce la persona, non chi provvede al pagamento del cedolino paga. Se il collaboratore esercita abitualmente il potere di concludere contratti che vincolano la vostra società estera, l'accertamento fiscale colpirà la vostra azienda a prescindere dal fatto che la busta paga sia emessa da ICS Payroll. Parimenti, l'EOR non fornisce copertura qualora prendiate in locazione uffici esclusivi nei Paesi Bassi, o se la realtà operativa smentisce la documentazione formale. La sostanza deve sempre coincidere con la forma.
Di conseguenza, la struttura EOR e il mandato commerciale del dipendente devono essere coordinati sin dall'inizio. Quando si assume un sales manager nei Paesi Bassi, definiamo con precisione poteri di determinazione del prezzo, workflow autorizzativi e modalità di sottoscrizione contrattuale già in fase di onboarding, formalizzando ogni aspetto. È questo l'intervento determinante per neutralizzare il rischio di SO personale.
EOR vs. Costituzione di una Società Olandese
Per team di piccole e medie dimensioni un EOR è frequentemente preferibile rispetto a una BV olandese, non per il costo di apertura della BV, ma per gli oneri connessi: redazione e deposito del bilancio d'esercizio, dichiarazione annuale dei redditi societari, scadenze fiscali periodiche e responsabilità dell'organo amministrativo; inoltre, liquidare una società richiede tempi molto più lunghi rispetto alla chiusura di un contratto di servizi. Un EOR garantisce anche una notevole tempestività: l'onboarding si conclude in pochi giorni, rispetto alle settimane necessarie per l'iscrizione alla KvK e al Belastingdienst.
L'EOR non è invece la soluzione adatta se avete necessità di uno stato patrimoniale locale, se effettuate assunzioni su larga scala, se vi serve un'entità giuridica intestataria di contratti commerciali locali, proprietà intellettuale o autorizzazioni regolamentari, o se intendete attribuire al personale olandese pieni poteri di firma vincolanti; in quest'ultimo scenario, la SO sussisterebbe comunque e costituire una filiale o società controllata rappresenta l'opzione più trasparente e lineare.
Quadro Normativo: Cosa Chiedere a un EOR nei Paesi Bassi
La somministrazione e il distacco di personale integrano la messa a disposizione di manodopera ai sensi della legge olandese Waadi (Wet allocatie arbeidskrachten door intermediairs). Vi sono due rilevanti novità normative da considerare.
La Wtta (Wet toelating terbeschikkingstelling van arbeidskrachten) entrerà in vigore il 1° gennaio 2027, introducendo un regime autorizzativo obbligatorio. I modelli di payrolling, distacco ed EOR rientrano nel suo ambito di applicazione, così come i soggetti esteri che impiegano personale nei Paesi Bassi. L'obbligo di autorizzazione diverrà esecutivo dal 1° gennaio 2028, data a partire dalla quale la Nederlandse Arbeidsinspectie avvierà le ispezioni. È fondamentale notare che le sanzioni colpiranno sia i somministratori sia le imprese utilizzatrici: ricorrere a un fornitore non autorizzato a partire dal 2028 costituirà un illecito sanzionabile. È essenziale verificare con qualsiasi fornitore EOR il possesso della certificazione SNA e il livello di conformità alla Wtta.
La legge sulla sicurezza per i lavoratori flessibili (Wet meer zekerheid flexwerkers) è stata approvata dalla Eerste Kamer il 7 luglio 2026. L'obbligo di parità di trattamento retributivo e normativo per i lavoratori somministrati decorre dal 31 dicembre 2026 (già recepito nei CAO di settore ABU e NBBU dal 1° gennaio 2026). Le ulteriori disposizioni, tra cui la stretta sulla successione dei contratti a termine (ketenregeling) e l'introduzione dei contratti a banda oraria garantita (bandbreedtecontract) in sostituzione dei contratti a chiamata e a monte ore flessibile, diverranno operative dal 1° gennaio 2028.
Sull'attuale regime della successione dei contratti (ketenregeling): è consentito stipulare un massimo di tre contratti a tempo determinato nell'arco di 36 mesi, oltre i quali il contratto si converte a tempo indeterminato ope legis. La catena contrattuale si interrompe attualmente con una pausa di sei mesi (tre mesi per i lavori stagionali). Dal 2028 tale intervallo salirà a 36 mesi, rendendo la rotazione di contratti a termine notevolmente più difficoltosa. Chi programma contratti a termine oggi deve già strutturarli tenendo conto del nuovo criterio del 2028.
Immigrazione e Visti
Per i cittadini di paesi extra-UE, SEE o Svizzera è richiesto un titolo di soggiorno. Nell'ambito del programma per migranti altamente qualificati (kennismigrant), l'IND impone che lo status di sponsor riconosciuto (erkend referent) sia detenuto dal soggetto che stipula formalmente il contratto di lavoro subordinato. Tale requisito pone limiti precisi alle strutture EOR, e l'esecutivo olandese ha manifestato l'intenzione di circoscrivere la possibilità per le agenzie di somministrazione e payroll di operare come sponsor riconosciuti. Prima di avviare l'onboarding, verifichiamo per iscritto quale entità detenga lo status di sponsor riconosciuto per l'assunzione e se la struttura sia conforme alla nazionalità e al ruolo del candidato. Qualora non lo sia, la costituzione di un'entità societaria diretta e l'ottenimento autonomo dell'accreditamento costituiscono l'unica procedura lecita, e lo evidenzieremo con trasparenza.
Proteggere la Vostra Espansione nei Paesi Bassi da Future Verifiche Fiscali
Gestire il rischio di stabile organizzazione nei Paesi Bassi nel 2026 richiede essenzialmente tre accortezze: conoscere con precisione le soglie applicabili, compreso il parametro del 50% di tempo di lavoro in home office che molte guide non considerano; accertare quali clausole sull'agente dipendente trovino applicazione nella specifica convenzione fiscale bilaterale; e documentare adeguatamente dove vengono assunte le decisioni commerciali determinanti.
Un EOR rappresenta una soluzione eccellente per neutralizzare il presupposto della sede fissa e la titolarità diretta del rapporto di lavoro. Non risolve, tuttavia, il rischio legato all'agente commerciale, e qualsiasi intermediario affermi il contrario sta vendendo un servizio anziché prestare una corretta consulenza. L'adozione di un EOR deve essere accompagnata da direttive contrattuali che mantengano i poteri negoziali e di firma all'estero, oppure dalla consapevolezza che sussiste una SO che deve essere registrata e gestita con la corretta allocazione dei profitti.
Siamo a disposizione per effettuare un'analisi tecnica di conformità per una specifica figura professionale alla luce dei criteri 2026, indicandovi chiaramente in quale situazione vi collochiate.
Domande Frequenti
Assumere un solo dipendente da remoto nei Paesi Bassi crea una stabile organizzazione?
Non esiste una soglia minima numerica di dipendenti. Il fatto che una singola assunzione configuri una SO dipende dalle attività svolte e dalla frazione di tempo trascorsa lavorando nei Paesi Bassi. In base al Commentario OCSE del 2025, un'abitazione privata non costituisce di norma una sede fissa di affari qualora il dipendente vi lavori per meno del 50% del proprio orario di lavoro complessivo su un periodo di dodici mesi. Al di sopra di tale soglia, l'accertamento dipende dalla sussistenza di una motivazione commerciale per la presenza aziendale nei Paesi Bassi e dalla natura non meramente preparatoria o ausiliaria delle mansioni. Inoltre, un singolo dipendente con poteri di stipula contrattuale può originare una SO personale indipendentemente dal tempo lavorato. Il Belastingdienst valuta la sostanza fattuale e non il numero dei dipendenti.
Quali attività di un agente o rappresentante commerciale determinano un rischio di SO nei Paesi Bassi?
Secondo il criterio classico dell'agente dipendente, applicabile alla maggioranza dei trattati olandesi, il fattore scatenante è l'esercizio abituale del potere di concludere contratti che vincolano la società estera, ivi compresi i casi in cui i termini commerciali vengono definiti localmente e la ratifica della sede centrale costituisca una mera formalità. Raccogliere contatti commerciali, svolgere dimostrazioni tecniche e supportare un team vendite estero che gestisce effettivamente le trattative e le approvazioni sono attività che si mantengono entro limiti di sicurezza. La versione estesa al "ruolo principale", derivante dall'Azione 7 del BEPS, non si applica alla maggior parte delle convenzioni stipulate dai Paesi Bassi, per effetto della specifica riserva olandese all'Articolo 12 dell'MLI.
Un home office può costituire una stabile organizzazione nel 2026?
Sì, ma la valutazione segue oggi un percorso più definito. L'aggiornamento del Commentario OCSE del novembre 2025 chiarisce che l'abitazione non viene considerata sede di affari al di sotto del 50% dell'orario di lavoro complessivo. Raggiunto o superato il 50%, si valutano gli elementi di fatto, accertando principalmente se l'azienda abbia un interesse commerciale alla presenza della persona nei Paesi Bassi. Una permanenza legata a ragioni esclusivamente personali del lavoratore depone contro la sussistenza di una SO. L'esenzione per attività preparatorie o ausiliarie resta applicabile a ogni livello.
Un Employer of Record elimina del tutto il rischio di stabile organizzazione?
Lo riduce in modo sostanziale, ma non lo elimina del tutto. Un EOR esclude il rapporto di lavoro subordinato diretto e il presupposto materiale della sede fissa di affari. Non esclude tuttavia la SO da agente dipendente, poiché tale qualificazione valuta per conto di chi agisce la persona, non chi gestisce il cedolino. Una struttura EOR abbinata a un lavoratore olandese dotato di effettivi poteri di negoziazione e firma contrattuale per conto del cliente estero può ugualmente comportare una stabile organizzazione per il cliente.
Quali sono i requisiti salariali per il regime del 30% nel 2026?
Per il 2026 la retribuzione imponibile minima, al netto della quota esente da imposte, è fissata a 48.013 €. Per i lavoratori di età inferiore a 30 anni in possesso di titolo accademico master conseguito nei Paesi Bassi o titolo estero legalmente riconosciuto, la soglia è di 36.497 € fino al compimento del trentesimo anno di età. L'agevolazione è calcolabile fino al massimale WNT di 262.000 €, determinando un importo massimo non imponibile di 78.600 € su base annua. Dal 1° gennaio 2027 l'aliquota di esenzione passerà al 27% con requisiti salariali incrementati, salvo disposizioni transitorie per chi beneficiava dell'istituto già nel 2024.
Cosa accade se il Belastingdienst accerta che la mia azienda ha una SO?
Sussiste l'obbligo di registrazione sia a fini fiscali sia come sostituto d'imposta, con emissione di avvisi di accertamento per l'imposta sulle società sugli utili imputabili alla SO al 19% fino a 200.000 € e al 25,8% per la quota eccedente, unitamente alle imposte sui salari, agli oneri datoriali AWf, Aof, Whk e Zvw, oltre a interessi legali e sanzioni. Si consideri che l'imposta societaria colpisce esclusivamente i profitti attribuibili alla sede locale e non l'utile consolidato mondiale, distinzione che riduce in misura rilevante l'impatto economico complessivo.
Una BV olandese costituisce una stabile organizzazione della casa madre estera?
No. Una BV è un soggetto giuridico autonomo, tenuto a specifici adempimenti per l'imposta sulle società olandese; l'Articolo 5(7) del Modello OCSE sancisce esplicitamente che il solo controllo societario non rende la controllata una SO della controllante. Tuttavia, l'operatività della controllata può configurare una SO da agenzia della capogruppo se stipula abitualmente accordi vincolanti a nome e per conto di quest'ultima.
Per quanto tempo devono essere conservati i documenti della gestione paghe nei Paesi Bassi?
La contabilità delle paghe deve essere conservata per sette anni conformemente all'Articolo 52 dell'AWR. La copia del documento identificativo, i dati sulle imposte sui salari del lavoratore e le relative dichiarazioni vanno conservati per un minimo di cinque anni solari interi successivi alla cessazione del rapporto di lavoro. Gli altri elementi del fascicolo personale non devono essere conservati indiscriminatamente per sette anni, nel rispetto del principio di minimizzazione previsto dal GDPR.
Fonti e riferimenti
Ogni norma e valore riportato nella presente guida è verificabile nelle fonti ufficiali indicate di seguito: gli specifici articoli di legge, i portali delle autorità che definiscono le soglie, le serie statistiche e la giurisprudenza di merito. Verificate sempre il quadro normativo vigente per il vostro caso specifico.
- Articolo 3 Legge sull'Imposta sulle Società 1969, contribuenti non residenti con stabile organizzazione nei Paesi Bassi
- Articolo 52 Legge Generale sui Tributi, obbligo di conservazione documentale di 7 anni per la gestione paghe
- Articolo 20a Legge sull'Imposta sui Salari 1964, scaglioni e aliquote dell'imposta sulle retribuzioni
- Belastingdienst, registrazione come datore di lavoro e rilascio del codice fiscale per i salari
- KVK Camera di Commercio dei Paesi Bassi, iscrizione e requisiti sulle forme giuridiche
- Belastingdienst, trasmissione della dichiarazione fiscale sui salari (aangifte loonheffingen) e scadenze
- CBS, Redditi da lavoro dipendente e occupazione per settore economico (serie di contabilità nazionale 84165ENG)
- CPB Ufficio Centrale di Pianificazione dei Paesi Bassi, previsioni salariali e costi contrattuali
- Corte Suprema 6 giugno 2025, ECLI:NL:HR:2025:850: attribuzione degli utili e stabile organizzazione ex artt. 7 e 23 della convenzione fiscale Paesi Bassi-Belgio
- Corte Suprema 24 marzo 2023, ECLI:NL:HR:2023:443 (Deliveroo): criteri di qualificazione del rapporto di lavoro subordinato ex art. 7:610 BW

Articolo a cura di
Joost Hubregtse
Joost Hubregtse è Direttore di ICS Staffing & Payroll B.V., società controllata al 100% da Intercompany Solutions alla guida di ICS Payroll. È responsabile dei servizi di Employer of Record e payroll olandese: contratti di lavoro, adempimenti per imposte sui salari e oneri sociali, indennità di vacanza, previdenza complementare, congedi per malattia e conformità ai contratti collettivi (CAO), con attivazione delle assunzioni entro 48 ore.


Conforme NEN 4400. Certificata SNA.
ICS Staffing and Payroll B.V. è iscritta al registro SNA della Stichting Normering Arbeid. Affidarsi a un fornitore certificato SNA limita la vostra responsabilità di catena per imposte e contributi non versati.
Domande frequenti
Non esiste una soglia minima numerica di dipendenti. Il fatto che una singola assunzione configuri una SO dipende dalle attività svolte e dalla frazione di tempo trascorsa lavorando nei Paesi Bassi. In base al Commentario OCSE del 2025, un'abitazione privata non costituisce di norma una sede fissa di affari qualora il dipendente vi lavori per meno del 50% del proprio orario di lavoro complessivo su un periodo di dodici mesi. Al di sopra di tale soglia, l'accertamento dipende dalla sussistenza di una motivazione commerciale per la presenza aziendale nei Paesi Bassi e dalla natura non meramente preparatoria o ausiliaria delle mansioni. Inoltre, un singolo dipendente con poteri di stipula contrattuale può originare una SO personale indipendentemente dal tempo lavorato. Il Belastingdienst valuta la sostanza fattuale e non il numero dei dipendenti.
Secondo il criterio classico dell'agente dipendente, applicabile alla maggioranza dei trattati olandesi, il fattore scatenante è l'esercizio abituale del potere di concludere contratti che vincolano la società estera, ivi compresi i casi in cui i termini commerciali vengono definiti localmente e la ratifica della sede centrale costituisca una mera formalità. Raccogliere contatti commerciali, svolgere dimostrazioni tecniche e supportare un team vendite estero che gestisce effettivamente le trattative e le approvazioni sono attività che si mantengono entro limiti di sicurezza. La versione estesa al "ruolo principale", derivante dall'Azione 7 del BEPS, non si applica alla maggior parte delle convenzioni stipulate dai Paesi Bassi, per effetto della specifica riserva olandese all'Articolo 12 dell'MLI.
Sì, ma la valutazione segue oggi un percorso più definito. L'aggiornamento del Commentario OCSE del novembre 2025 chiarisce che l'abitazione non viene considerata sede di affari al di sotto del 50% dell'orario di lavoro complessivo. Raggiunto o superato il 50%, si valutano gli elementi di fatto, accertando principalmente se l'azienda abbia un interesse commerciale alla presenza della persona nei Paesi Bassi. Una permanenza legata a ragioni esclusivamente personali del lavoratore depone contro la sussistenza di una SO. L'esenzione per attività preparatorie o ausiliarie resta applicabile a ogni livello.
Lo riduce in modo sostanziale, ma non lo elimina del tutto. Un EOR esclude il rapporto di lavoro subordinato diretto e il presupposto materiale della sede fissa di affari. Non esclude tuttavia la SO da agente dipendente, poiché tale qualificazione valuta per conto di chi agisce la persona, non chi gestisce il cedolino. Una struttura EOR abbinata a un lavoratore olandese dotato di effettivi poteri di negoziazione e firma contrattuale per conto del cliente estero può ugualmente comportare una stabile organizzazione per il cliente.
Per il 2026 la retribuzione imponibile minima, al netto della quota esente da imposte, è fissata a 48.013 €. Per i lavoratori di età inferiore a 30 anni in possesso di titolo accademico master conseguito nei Paesi Bassi o titolo estero legalmente riconosciuto, la soglia è di 36.497 € fino al compimento del trentesimo anno di età. L'agevolazione è calcolabile fino al massimale WNT di 262.000 €, determinando un importo massimo non imponibile di 78.600 € su base annua. Dal 1° gennaio 2027 l'aliquota di esenzione passerà al 27% con requisiti salariali incrementati, salvo disposizioni transitorie per chi beneficiava dell'istituto già nel 2024.
Sussiste l'obbligo di registrazione sia a fini fiscali sia come sostituto d'imposta, con emissione di avvisi di accertamento per l'imposta sulle società sugli utili imputabili alla SO al 19% fino a 200.000 € e al 25,8% per la quota eccedente, unitamente alle imposte sui salari, agli oneri datoriali AWf, Aof, Whk e Zvw, oltre a interessi legali e sanzioni. Si consideri che l'imposta societaria colpisce esclusivamente i profitti attribuibili alla sede locale e non l'utile consolidato mondiale, distinzione che riduce in misura rilevante l'impatto economico complessivo.
No. Una BV è un soggetto giuridico autonomo, tenuto a specifici adempimenti per l'imposta sulle società olandese; l'Articolo 5(7) del Modello OCSE sancisce esplicitamente che il solo controllo societario non rende la controllata una SO della controllante. Tuttavia, l'operatività della controllata può configurare una SO da agenzia della capogruppo se stipula abitualmente accordi vincolanti a nome e per conto di quest'ultima.
La contabilità delle paghe deve essere conservata per sette anni conformemente all'Articolo 52 dell'AWR. La copia del documento identificativo, i dati sulle imposte sui salari del lavoratore e le relative dichiarazioni vanno conservati per un minimo di cinque anni solari interi successivi alla cessazione del rapporto di lavoro. Gli altri elementi del fascicolo personale non devono essere conservati indiscriminatamente per sette anni, nel rispetto del principio di minimizzazione previsto dal GDPR.


