
Betriebsstättenrisiko Niederlande: Compliance-Leitfaden 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Ihr Remote-Vertriebsleiter in den Niederlanden tut vielleicht mehr, als nur Ziele zu erreichen. Je nachdem, was er tatsächlich tut, könnte er eine steuerliche Präsenz für Ihr ausländisches Unternehmen schaffen. Im Jahr 2026 ist die Grenze zwischen einer unkomplizierten Remote-Einstellung und einer niederländischen Betriebsstätte schmaler, als die meisten Direktoren annehmen, aber auch besser kartiert als noch vor einem Jahr: Die OECD veröffentlichte im November 2025 eine umfassende Überarbeitung ihres Artikels 5 Kommentars, die den ersten quantitativen Test für Home-Office-Fälle einführt, den die Branche je hatte.
Dieser Leitfaden erläutert, wie das Betriebsstättenrisiko in den Niederlanden im Jahr 2026 tatsächlich funktioniert: wo die Schwellenwerte liegen, welche der OECD-Regeln für Vertreter nach BEPS auf niederländische Abkommen anwendbar sind und welche nicht, was eine niederländische Betriebsstätte kostet, falls sie festgestellt wird, und was ein Employer of Record (EOR) dagegen tun kann und was nicht. Den letzten Punkt haben wir bewusst gewählt: Ein EOR ist ein echtes Instrument zur Risikominderung, wird aber regelmäßig überverkauft.
Wesentliche Erkenntnisse
- Eine niederländische Betriebsstätte wird auf die ihr zurechenbaren Gewinne besteuert, nicht auf Ihren weltweiten Gewinn.
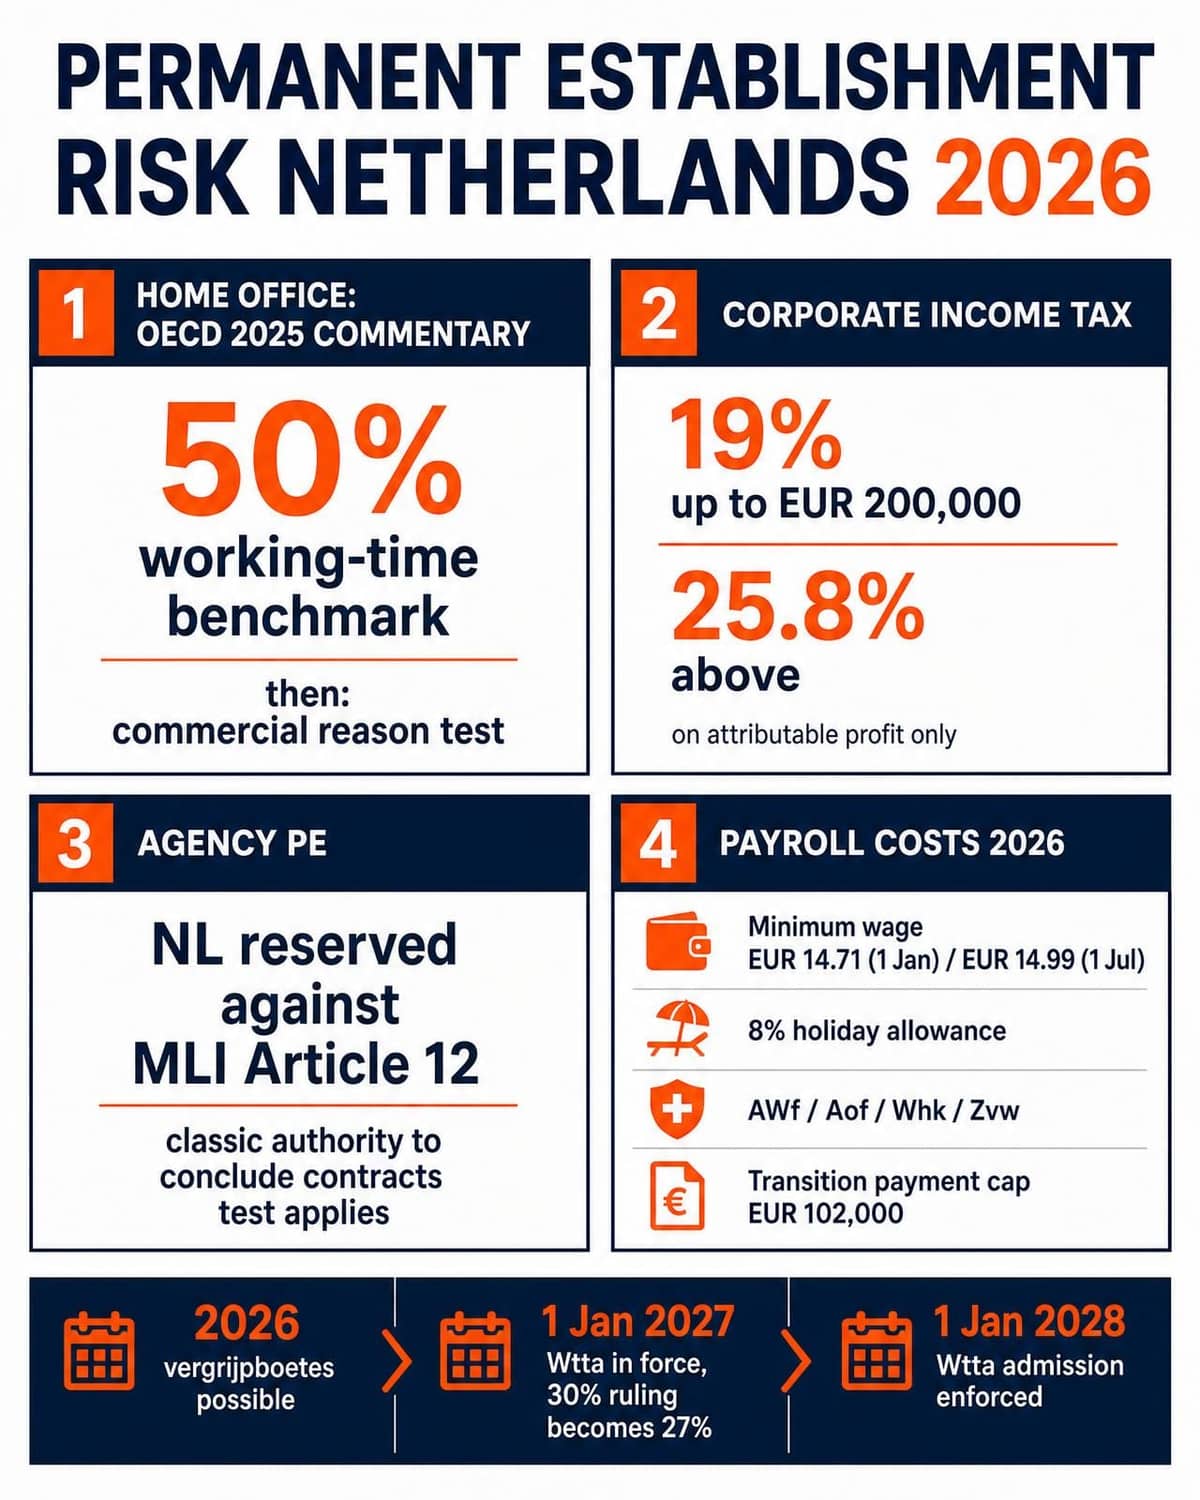
- Das OECD-Kommentar-Update von 2025 führt eine 50%-Arbeitszeit-Benchmark und einen kommerziellen Grund-Test für Home-Offices ein, einen sicheren Hafen, den die meisten Leitlinien aus dem Jahr 2025 nicht widerspiegeln.
- Die Niederlande haben Vorbehalte gegen MLI Artikel 12 eingelegt, so dass der erweiterte "Hauptrolle"-Vertretertest die meisten niederländischen Abkommen nicht über das MLI erreicht. Der klassische Test der Vertragsabschlussvollmacht ist in der Regel weiterhin maßgeblich.
- Die Beauftragung eines ZZP-Freiberuflers ist kein Schutz: Die Fehlklassifizierung wird anhand der tatsächlichen Arbeitsbeziehung bewertet, und der Belastingdienst kann seit dem 1. Januar 2026 Vergrijpboetes verhängen.
- Ein EOR beseitigt den Auslöser der festen Geschäftseinrichtung und die direkte Arbeitsbeziehung. Er allein verhindert jedoch keine Betriebsstätte durch einen abhängigen Vertreter.
Definition des Betriebsstättenrisikos in den Niederlanden
Eine Betriebsstätte (Permanent Establishment, PE) ist die vertragsrechtliche Schwelle, ab der die Niederlande das Recht erhalten, einen Teil des Gewinns eines ausländischen Unternehmens zu besteuern. Historisch gesehen bedeutete dies physische Gebäude. Im Jahr 2026 ist die Analyse sowohl funktional als auch physisch: Was wird in den Niederlanden von wem und mit welcher Dauerhaftigkeit getan. Die Definition einer Betriebsstätte (Primärquelle: Wet op de vennootschapsbelasting 1969, wetten.overheid.nl) ist heute eine Frage der Funktion, nicht nur der Immobilien.
Aus dem PE-Status ergeben sich zwei Konsequenzen. Erstens, niederländische Körperschaftsteuer auf den zurechenbaren Gewinn. Für 2026 betragen die Sätze 19% auf Gewinne bis zu 200.000 € und 25,8% darüber, unverändert seit 2023. Zweitens, und in der Praxis oft teurer, Lohnsteuer- und Sozialversicherungsbeiträge.
Es lohnt sich, die Bemessungsgrundlage genau zu betrachten, denn hier liegen viele Fehler in veröffentlichten Kommentaren. Eine niederländische Betriebsstätte setzt Ihren weltweiten Gewinn nicht der niederländischen Besteuerung aus. Gemäß Artikel 7 des anwendbaren Abkommens und der autorisierten Methode der OECD zur Gewinnzurechnung dürfen die Niederlande nur den Gewinn besteuern, den die Betriebsstätte erzielen würde, wenn sie ein separates und unabhängiges Unternehmen wäre, das dieselben Funktionen ausübt, dieselben Vermögenswerte nutzt und dieselben Risiken trägt. Für eine kleine Vertriebs- oder Supportpräsenz ist dieser Betrag in der Regel bescheiden, der damit verbundene Compliance-Aufwand jedoch nicht.
Der Test der festen Geschäftseinrichtung
Der klassische Test fragt, ob ein Geschäftssitz zur Verfügung des Unternehmens steht, mit ausreichender Dauerhaftigkeit, durch den die Geschäftstätigkeit ausgeübt wird. Bau- und Montagestellen werden gesondert behandelt und sind vertragsabhängig; die meisten niederländischen Abkommen verwenden eine Zwölfmonatsschwelle, obwohl einige kürzer sind.
Das Konzept "zur Verfügung des Unternehmens" war lange Zeit der schwierige Teil in Remote-Arbeitsfällen, und genau diesen Punkt hat die OECD in ihrem Update des Musterabkommens von 2025, veröffentlicht am 19. November 2025, behandelt. Dies war die erste umfassende Überarbeitung des Artikels 5 Kommentars seit 2017 und ersetzte zwei dünne Absätze zum Homeoffice durch einen strukturierten Rahmen.
Der Home-Office-Rahmen 2026
Der überarbeitete Kommentar sieht eine zweistufige Analyse vor.
Stufe eins, die 50%-Benchmark. Ein Home-Office oder ein anderer nicht-traditioneller Standort wird im Allgemeinen nicht als Geschäftssitz des Unternehmens angesehen, wenn die Person dort weniger als 50% ihrer gesamten Arbeitszeit für dieses Unternehmen arbeitet, gemessen über einen beliebigen Zwölfmonatszeitraum, der im betreffenden Geschäftsjahr beginnt oder endet. Der Test wird auf das tatsächliche Verhalten angewendet, nicht auf das, was der Vertrag besagt.
Stufe zwei, der kommerzielle Grund-Test. Wenn die 50%-Schwelle erreicht oder überschritten wird, entsteht nicht automatisch eine Betriebsstätte. Die Analyse hängt von den Fakten ab, und die wichtigste Frage ist, ob das Unternehmen einen echten kommerziellen Grund dafür hat, dass die Arbeit in diesem Land ausgeführt wird, ob die Präsenz der Person dort das Geschäft vorantreibt, anstatt eine rein persönliche Wohnsitzwahl widerzuspiegeln.
Die Vorbereitungs- oder Hilfstätigkeitenausnahme überdauert beide Stufen. Der Kommentar weist ausdrücklich darauf hin, dass Home-Office-Aktivitäten oft darunterfallen werden.
Dies ist aus zwei Gründen wichtig. Es bietet Arbeitgebern einen praktikablen sicheren Hafen, der in früheren Leitlinien nicht existierte, und es bedeutet, dass ein Großteil der alarmierenden Kommentare, die vor Ende 2025 verfasst wurden, das Risiko für tatsächlich hybride Vereinbarungen jetzt überbewertet. Es bleibt ein Kommentar und kein Vertragstext, und einige Jurisdiktionen haben Beobachtungen eingebracht, so dass es die Auslegung informiert, anstatt sie zu binden.
Pflichten als Lohnsteuerabzugsverpflichteter
Eine Betriebsstätte führt zur Registrierung als niederländischer Lohnsteuerabzugsverpflichteter (inhoudingsplichtige). Ab diesem Zeitpunkt behalten Sie die niederländische Lohnsteuer und die Sozialversicherungsbeiträge der Arbeitnehmer ein, und Sie schulden Arbeitgeberbeiträge einschließlich AWf (Arbeitslosigkeit), Aof (Berufsunfähigkeit), Whk (die differenzierte Werkhervattingskas-Prämie) und die Zvw-Arbeitgeberabgabe.
Sie übernehmen auch das niederländische Arbeitsrecht vollständig. Dazu gehören die niederländischen Urlaubsbeihilferegeln: mindestens 8% des Lohns, wie im Wet minimumloon en minimumvakantiebijslag definiert, mindestens einmal jährlich zu zahlen. Beachten Sie die beiden Qualifikationen, die in kürzeren Anleitungen oft weggelassen werden: Die 8% werden auf das WML-Lohnkonzept und nicht auf jedes Element des Bruttogehalts berechnet, und für Arbeitnehmer, die mehr als das Dreifache des gesetzlichen Mindestlohns verdienen, kann sie durch schriftliche Vereinbarung reduziert oder ausgeschlossen werden.
Die Lohnbuchhaltungsunterlagen müssen gemäß Artikel 52 des Algemene wet inzake rijksbelastingen sieben Jahre lang aufbewahrt werden. Eine separate Frist gilt für bestimmte Posten: Die Kopie des Identitätsdokuments und die lohnsteuerrelevanten Daten des Arbeitnehmers müssen nach Beendigung des Arbeitsverhältnisses mindestens fünf volle Kalenderjahre lang aufbewahrt werden. Die standardmäßige Aufbewahrung der gesamten Personalakte für sieben Jahre ist nicht vorgeschrieben und steht im Widerspruch zur GDPR-Datenminimierung.
Mythos vs. Realität: Häufige Missverständnisse über die niederländische Steuerpräsenz
"Kein Mietvertrag, kein Problem." Nicht zuverlässig. Das Fehlen eines Firmenmietvertrags beendet die Analyse nicht, obwohl nach dem Kommentar-Update von 2025 die Situation für tatsächlich hybride Mitarbeiter erheblich komfortabler ist als zuvor.
"Ein Freiberufler ist ein sicherer Puffer." Nein. Nach niederländischem Recht wird die Klassifizierung einer Arbeitsbeziehung danach bestimmt, wie die Parteien tatsächlich zusammenarbeiten, nicht durch die Bezeichnung im Vertrag. Wenn die Elemente eines Arbeitsvertrags gemäß Artikel 7:610 des Burgerlijk Wetboek vorliegen, handelt es sich um ein Arbeitsverhältnis. Das Deliveroo-Urteil des Hoge Raad beschreibt die ganzheitliche Abwägung, und der Belastingdienst hat ein eigenes darauf basierendes Bewertungsrahmenwerk veröffentlicht. Das Ministerium für Soziale Angelegenheiten und Beschäftigung veröffentlichte im Juli 2026 ein weiteres toetsingskader beoordeling arbeidsrelaties.
"Ein ausländischer Lohnbuchhalter löst das Problem." In der Regel nicht. Ein Anbieter ohne niederländische Registrierung als Lohnsteuerabzugsverpflichteter kann die niederländischen Lohnsteuer- und Sozialversicherungsbeiträge nicht in Ihrem Namen abführen. Wenn Sie unsicher sind, wie Ihre eigene Vereinbarung einzustufen ist, lohnt es sich, einen niederländischen Lohnbuchhaltungsspezialisten zu konsultieren.
"Eine niederländische BV ist eine Betriebsstätte." Nein. Eine BV ist eine eigenständige juristische Person mit eigenen Körperschaftsteuerpflichten. Zwei Vorbehalte: Die Gründung einer BV ist nicht kapitalintensiv (das Mindeststammkapital beträgt seit der Flex-BV-Reform 2012 0,01 €, die Kosten sind also eher administrativ als kapitalbezogen), und nach Artikel 5 Absatz 7 des OECD-Musterabkommens begründet die bloße Existenz einer Tochtergesellschaft keine Betriebsstätte der Muttergesellschaft, aber die Aktivitäten der Tochtergesellschaft können dennoch eine Vertreter-Betriebsstätte der Muttergesellschaft begründen, wenn sie gewohnheitsmäßig Verträge im Namen der Muttergesellschaft abschließt.
Das Home-Office in der Praxis
Anwendung des Rahmens von 2026: Ein Mitarbeiter, der an drei von zehn Tagen von einem niederländischen Wohnsitz aus für einen ausländischen Arbeitgeber arbeitet, mit dem Rest der Zeit an Kundenstandorten oder im Ausland, liegt unter der 50%-Benchmark und wird in der Regel keine feste Geschäftseinrichtung schaffen. Ein leitender Angestellter, der vier oder fünf Tage pro Woche von einem niederländischen Home-Office aus arbeitet, wobei der Arbeitgeber ein kommerzielles Interesse an einer niederländischen Präsenz hat, wie z.B. einen niederländischen Kundenstamm oder eine niederländische Marktentwicklung, fällt eindeutig in den Bereich der Stufe zwei und erfordert eine dokumentierte Analyse. Der Zwischenfall ist, wenn der Mitarbeiter aus rein persönlichen Gründen in den Niederlanden lebt und der Arbeitgeber kein geschäftliches Interesse am Standort hat; der Kommentar behandelt dies als Indiz gegen einen Geschäftssitz.
Fehlklassifizierung und der Zeitplan für die Durchsetzung
Die Daten sind wichtig, und die meisten Leitfäden für 2026 interpretieren sie falsch.
- Bis zum 1. Januar 2025: Das Handhavingsmoratorium galt. Der Belastingdienst erließ Anweisungen statt Bescheide, außer in Fällen von kwaadwillendheid.
- 1. Januar 2025: Das Moratorium endete. Korrekturpflichten und zusätzliche Lohnsteuerbescheide wurden sofort verfügbar, ohne vorherige Anweisung. Die rückwirkende Einziehung ist auf Zeiträume ab dem 1. Januar 2025 beschränkt, vorbehaltlich eng gefasster Ausnahmen.
- Während 2025: Ein "Soft Landing", ohne Verzuimboetes und ohne Vergrijpboetes.
- Ab dem 1. Januar 2026: Das Soft Landing wird nur teilweise verlängert. Vergrijpboetes sind nun bei Vorsatz oder grober Fahrlässigkeit möglich. Verzuimboetes werden 2026 noch nicht verhängt, und der Belastingdienst beginnt prinzipiell immer noch mit einem Unternehmensbesuch statt einer Buchprüfung. Ein Unternehmensbesuch kann eine Warnung zur Folge haben; ein Bescheid erfordert eine Buchprüfung.
- Ab dem 1. Januar 2027: Die verbleibenden Soft-Landing-Elemente entfallen.
Vom Belastingdienst genehmigte Mustervereinbarungen bleiben bis zum 31. Dezember 2029 gültig, auch wenn sie nur in dem Maße hilfreich sind, wie die Parteien tatsächlich gemäß diesen Vereinbarungen arbeiten.
Eine Neueinstufung führt zu Lohnsteuer- und Sozialversicherungspflichten. Zivilrechtliche Ansprüche auf CAO-Bedingungen, Renten- und Mindestlohn liegen außerhalb des Zuständigkeitsbereichs der Steuerbehörde und werden nicht durch eine Einigung mit dem Belastingdienst erloschen.
Die Falle des abhängigen Vertreters: Was das MLI geändert hat und was nicht
Eine Person, die in den Niederlanden in Ihrem Namen handelt, kann eine Betriebsstätte ohne einen einzigen Quadratmeter Mietfläche begründen. Dies ist die Vertreter-Betriebsstätte, und hier treten die gravierendsten Fehler in veröffentlichten Leitlinien auf.
Nach Artikel 5 Absatz 5 des Abkommens in seiner klassischen Form entsteht eine Vertreter-Betriebsstätte, wenn eine Person, die kein unabhängiger Vertreter ist, gewohnheitsmäßig eine Vollmacht zum Abschluss von Verträgen im Namen des Unternehmens ausübt. BEPS Aktionspunkt 7 schlug vor, dies auf Personen auszudehnen, die gewohnheitsmäßig die Hauptrolle spielen, die zum Abschluss von Verträgen führt, die routinemäßig ohne wesentliche Änderungen abgeschlossen werden, das "Gummistempel"-Szenario, und diese Ausweitung wurde in MLI Artikel 12 aufgenommen.
Die Niederlande haben einen vollständigen Vorbehalt gegen MLI Artikel 12 eingelegt. Das niederländische Parlament forderte den Vorbehalt mit der Begründung, dass die Gewinnzurechnungsregeln für Vertreter-Betriebsstätten und die verfügbaren Streitbeilegungsmechanismen noch nicht ausreichend seien. Der Vorbehalt wurde nicht zurückgezogen.
Die praktische Konsequenz ist wichtig und wird weithin falsch dargestellt. Für die meisten niederländischen Abkommen gilt weiterhin der klassische Vertretertest: Es bleibt die Frage, ob die Person gewohnheitsmäßig die Vollmacht zum Abschluss von Verträgen ausübt, die das Unternehmen binden. Der erweiterte Hauptrolle-Test erreicht niederländische Abkommen nur dort, wo er bilateral durch Neuverhandlung eingeführt wurde, und das neue niederländisch-belgische Abkommen ist das klarste Beispiel.
Die Niederlande haben keine Vorbehalte gegen die anderen Bestimmungen des MLI für Betriebsstätten eingelegt. Die eingeengten Ausnahmen für spezifische Tätigkeiten, die Anti-Fragmentierungsregel und die Aufteilungsregel für Verträge gelten für erfasste niederländische Abkommen. Der Spielraum für die Argumentation, dass eine niederländische Präsenz "lediglich Hilfstätigkeit" ist, ist also enger als vor BEPS, und die Aufteilung von Aktivitäten auf verbundene Unternehmen, um unter den Schwellenwerten zu bleiben, funktioniert nicht.
Definition der Vertragsabschlussvollmacht
Der Belastingdienst prüft über den Unterschriftsbereich hinaus, aber im Rahmen des klassischen Tests sucht er etwas Stärkeres als die bloße Teilnahme an einem Verkaufsprozess. Die Frage ist, ob die Einzelperson die funktionale Befugnis hat, das Unternehmen zu binden: Preise festzulegen, kaufmännische Bedingungen zu vereinbaren oder sich auf eine Vorgehensweise festzulegen, die die Zentrale routinemäßig umsetzt. Ein Vertreter, der Leads generiert, Produkte demonstriert und qualifizierte Gelegenheiten an ein ausländisches Vertriebsteam weiterleitet, das tatsächlich verhandelt und entscheidet, ist in einer wesentlich besseren Position als jemand, der Bedingungen vereinbart und diese zur Gegenzeichnung nach Hause schickt.
Berufsbezeichnungen werden geprüft, sind aber nicht ausschlaggebend. Zeitgenössische Beweismittel dafür, wo kaufmännische Entscheidungen tatsächlich getroffen werden, wie Genehmigungsworkflows, Preisautorisierungsmatrizen und CRM-Datensätze, haben bei einer Prüfung Gewicht.
Vorbereitungs- vs. Hilfstätigkeiten
Marktforschung, Informationsbeschaffung und -speicherung bleiben im Allgemeinen außerhalb des PE-Status, vorbehaltlich der oben beschriebenen eingeschränkten Ausnahmen. Die Grenze wird überschritten, wenn die niederländische Aktivität Teil der Kernfunktion zur Umsatzgenerierung wird und nicht nur deren Unterstützung. Für ein vertriebsorientiertes Unternehmen erfüllt ein lokaler Vertreter, der sowohl Akquise betreibt als auch abschließt, eine Kernfunktion.
Finanzielle und rechtliche Folgen einer unbeabsichtigten niederländischen Betriebsstätte
Wird nachträglich eine Betriebsstätte festgestellt, ergeben sich Risiken auf zwei Wegen.
Körperschaftsteuer auf den zurechenbaren Gewinn von 19% bis zu 200.000 € und 25,8% darüber, zuzüglich Zinsen. Der zurechenbare Gewinn wird funktional bestimmt, nicht als Anteil am globalen Gewinn.
Lohnsteuer und Sozialversicherung, was in der Regel der höhere Betrag ist. Eine Nichtregistrierung als Lohnsteuerabzugsverpflichteter führt zu Nachzahlungen und Zinsen, und potenziell zu Strafen. Sie sind auch vollständig an das Arbeitsrecht in den Niederlanden für ausländische Arbeitgeber gebunden, unabhängig davon, was Ihre ursprünglichen ausländischen Verträge besagten.
Lohnsteuer- und Sozialversicherungspflichten
Der gesetzliche Mindestlohn ist ein einziger Stundenlohn, der einheitlich in allen Sektoren und für alle Arbeitszeitmodelle gilt; er wird am 1. Januar und 1. Juli indexiert. Er stieg am 1. Januar 2026 auf 14,71 € pro Stunde und ab dem 1. Juli 2026 auf 14,99 € pro Stunde für Arbeitnehmer ab 21 Jahren, mit Jugendsätzen als Prozentsatz dieses Betrags. Ein CAO kann einen höheren Mindestlohn festlegen, niemals einen niedrigeren.
Zusätzlich zum Grundlohn kommen die 8% Urlaubsgeld und Arbeitgeberbeiträge zu AWf, Aof, Whk und Zvw hinzu. Wo ein CAO oder eine obligatorische Branchenrente gilt, sind auch Rentenbeiträge obligatorisch. Es gibt keine universelle gesetzliche Rentenpflicht in den Niederlanden, daher ist dies faktenspezifisch.
Kündigungsrisiken entstehen vom ersten Tag an. Die Übergangsabfindung beträgt ein Drittel eines Monatsgehalts pro vollem Dienstjahr, und das gesetzliche Höchstmaß für 2026 beträgt brutto 102.000 € oder ein Bruttojahresgehalt, wenn dieses höher ist.
Krankheit ist die größte einzelne Haftung und wird bei der Kostenmodellierung häufig übersehen. Gemäß Artikel 7:629 BW zahlt der Arbeitgeber bei Arbeitsunfähigkeit bis zu 104 Wochen lang weiterhin Lohn, mindestens 70% (wobei die ersten 52 Wochen mindestens den geltenden Mindestlohn betragen müssen), zusammen mit umfassenden Reintegrationspflichten gemäß dem Wet verbetering poortwachter.
Die 30%-Regelung und der PE-Status
Das Expatriate-Schema, seit 2026 offiziell Expats-Regelung und immer noch weithin als 30%-Regelung bezeichnet, kann nur von einem niederländischen Lohnsteuerabzugsverpflichteten angewendet werden, sodass eine Betriebsstätte sowohl die Verpflichtung schafft als auch die Möglichkeit eröffnet.
Für 2026 beträgt die steuerpflichtige Gehaltsnorm, gemessen ohne die steuerfreie Zulage, 48.013 €. Für Arbeitnehmer unter 30 Jahren, die einen niederländischen akademischen Master-Abschluss oder einen verifizierten ausländischen Äquivalent besitzen, beträgt die Norm 36.497 € bis zu dem Monat, in dem sie 30 Jahre alt werden. Wissenschaftliche Forscher an benannten Institutionen und Ärzte in Facharztausbildung sind von der Gehaltsnorm ausgenommen. Das Schema kann auf Gehälter bis zur WNT-Obergrenze von 262.000 € angewendet werden, was eine maximale steuerfreie Erstattung von 78.600 € für ein volles Jahr ergibt. Eine Regelung erfordert eine Entscheidung des Belastingdienst und läuft maximal fünf Jahre, reduziert um frühere Aufenthalts- oder Arbeitszeiten in den Niederlanden.
Zwei zukunftsweisende Punkte für alle, die Einstellungen für 2027 planen: Der Prozentsatz sinkt ab dem 1. Januar 2027 von 30% auf pauschal 27% mit höheren Gehaltsnormen, vorbehaltlich eines Übergangsschutzes für Arbeitnehmer, die bereits 2024 die Regelung nutzten; und 2026 ist das letzte Jahr des Übergangsstatus für teilweise nicht ansässige Steuerzahler. Wenn Sie die Zahlen für eine spezifische Rolle modellieren lassen möchten, können Sie ein maßgeschneidertes Compliance-Angebot anfordern.
Was ein Employer of Record löst und was nicht
Ein Employer of Record (EOR) wird der rechtliche Arbeitgeber Ihrer niederländischen Mitarbeiter. Die Arbeitsbeziehung besteht zwischen dem EOR und dem Arbeitnehmer, und der EOR trägt die niederländische Lohnbuchhaltung, Lohnsteuer, Sozialversicherung und arbeitsrechtlichen Verpflichtungen.
Wir möchten genau definieren, was dies bewirkt, da der Markt es regelmäßig überbewertet.
Was ein EOR anspricht. Er beseitigt die direkte Arbeitsbeziehung zwischen Ihrer ausländischen Einheit und dem Arbeitnehmer. Er beseitigt die Notwendigkeit, sich als niederländischer Lohnsteuerabzugsverpflichteter für diese Person zu registrieren. Er reduziert das Risiko einer festen Geschäftseinrichtung erheblich, da der Arbeitnehmer nicht Ihr Mitarbeiter ist, der an einem Ihnen zur Verfügung stehenden Standort arbeitet. Er beseitigt den administrativen und zeitaufwändigen Schritt der Gründung und Pflege einer niederländischen BV für ein kleines Team.
Was ein EOR nicht anspricht. Ein EOR allein beseitigt keine Betriebsstätte durch einen abhängigen Vertreter. Der Vertretertest in Artikel 5 Absatz 5 fragt, in wessen Namen die Person handelt, nicht, wer sie bezahlt. Wenn der Arbeitnehmer gewohnheitsmäßig eine Vollmacht zum Abschluss von Verträgen ausübt, die Ihr ausländisches Unternehmen binden, erreicht die Analyse Ihr Unternehmen, egal ob auf dem Gehaltszettel ICS Payroll steht oder nicht. Auch hilft ein EOR nicht, wenn Sie spezielle Büroräume in den Niederlanden mieten oder wenn die Vereinbarung auf eine Weise dokumentiert und auf eine andere Weise betrieben wird. Inhalt und Form müssen übereinstimmen.
In der Praxis bedeutet dies, dass der EOR und das kommerzielle Mandat gemeinsam konzipiert werden müssen. Wenn eine niederländische Einstellung eine Vertriebsrolle ist, betrachten wir die Preisautorität, den Genehmigungsworkflow und die Vertragsausführung als Teil des Onboardings und dokumentieren dies. Das ist der Teil der Übung, der das Risiko einer Vertreter-Betriebsstätte tatsächlich managt.
EOR vs. Gründung einer niederländischen Gesellschaft
Für kleine und mittlere Teams ist ein EOR häufig der bessere Weg als eine niederländische BV, aber nicht, weil eine BV teuer in der Gründung ist. Es liegt daran, dass eine BV eigene Jahresabschlüsse, Körperschaftsteuererklärungen, Abgabefristen und Geschäftsführerpflichten mit sich bringt, und weil die Auflösung einer solchen langsamer ist als die Beendigung eines Dienstleistungsvertrags. Ein EOR ist auch schneller: Das Onboarding ist typischerweise innerhalb von Tagen möglich, anstatt der Wochen, die ein KVK- und Belastingdienst-Registrierungszyklus dauert.
Wann ein EOR die falsche Antwort ist: wenn Sie eine echte lokale Bilanz benötigen, wenn Sie in großem Umfang einstellen, wenn Sie eine Einheit benötigen, um lokale Verträge, geistiges Eigentum oder regulatorische Genehmigungen zu halten, oder wenn Sie beabsichtigen, niederländischen Mitarbeitern eine echte Vertragsbefugnis zu erteilen, in welchem Fall Sie wahrscheinlich ohnehin eine Betriebsstätte haben und eine eigene juristische Person die sauberere Struktur ist.
Regulatorischer Kontext, den Sie jeden niederländischen EOR fragen sollten
Payrolling und Arbeitnehmerüberlassung stellen die Bereitstellung von Arbeitskräften gemäß dem Wet allocatie arbeidskrachten door intermediairs dar. Zwei Entwicklungen sind relevant.
Die Wtta (Wet toelating terbeschikkingstelling van arbeidskrachten) tritt am 1. Januar 2027 in Kraft und führt ein obligatorisches Zulassungsregime ein. Payrolling, Arbeitnehmerüberlassung und EOR-Vereinbarungen fallen in den Geltungsbereich, ebenso wie ausländische Verleiher, die Arbeitnehmer in den Niederlanden einsetzen. Die Zulassungspflicht gilt ab dem 1. Januar 2028, und die Nederlandse Arbeidsinspectie setzt sie ab diesem Datum durch. Entscheidend ist, dass Strafen sowohl für die Entleiher als auch für die Verleiher gelten: Die Beauftragung eines nicht zugelassenen Anbieters ab 2028 ist selbst eine Straftat. Fragen Sie jeden niederländischen EOR-Anbieter direkt nach der SNA-Zertifizierung und der Wtta-Bereitschaft.
Die Wet meer zekerheid flexwerkers wurde am 7. Juli 2026 von der Eerste Kamer genehmigt. Gleichwertige Beschäftigungsbedingungen für Leiharbeitnehmer gelten ab dem 31. Dezember 2026 (bereits in den ABU- und NBBU-CAOs ab dem 1. Januar 2026 umgesetzt). Die restlichen Elemente, die verschärfte Ketenregeling und der Bandbreitecontract, der Nullstunden- und Min-Max-Verträge ersetzt, sind für den 1. Januar 2028 geplant.
Zur aktuellen Ketenregeling: maximal drei befristete Verträge innerhalb von 36 Monaten, danach entsteht ein unbefristeter Vertrag kraft Gesetzes. Die Kette wird derzeit nach einer Unterbrechung von sechs Monaten (drei Monate für Saisonarbeit) unterbrochen. Ab 2028 verlängert sich diese Unterbrechungszeit auf 36 Monate, was rotierende befristete Arbeitsverhältnisse wesentlich erschweren wird. Wenn Sie jetzt Vertragsketten strukturieren, strukturieren Sie diese für die Regelung von 2028.
Immigration
Für Staatsangehörige von Ländern außerhalb der EU, des EWR und der Schweiz ist eine Aufenthaltserlaubnis erforderlich. Im Rahmen der Hochqualifizierten-Regelung verlangt die IND, dass der anerkannte Sponsor (erkend referent) die Einheit ist, die den Arbeitsvertrag hält. Dies ist eine echte Einschränkung für EOR-Strukturen, und die Regierung hat die Absicht signalisiert, Lohnbuchhaltungs- und Zeitarbeitsfirmen daran zu hindern, als anerkannte Sponsoren aufzutreten. Wir bestätigen schriftlich vor dem Onboarding, welche Einheit für eine bestimmte Einstellung den Status des anerkannten Sponsors innehat und ob die Struktur für diese Nationalität und Rolle funktioniert. Wo dies nicht der Fall ist, ist die Gründung einer eigenen Einheit und die direkte Erlangung der Anerkennung der richtige Weg, und das werden wir auch so mitteilen.
Ihre niederländische Expansion gegen zukünftige Steuerprüfungen absichern
Das Management des Betriebsstättenrisikos in den Niederlanden im Jahr 2026 läuft auf drei Dinge hinaus: zu wissen, wo die Schwellenwerte tatsächlich liegen, einschließlich der 50%-Home-Office-Benchmark, die die meisten Leitfäden immer noch weglassen, zu wissen, welche Vertreterregeln für Ihr spezifisches Abkommen gelten, und zu dokumentieren, wo kommerzielle Entscheidungen tatsächlich getroffen werden.
Ein EOR ist eine gute Antwort auf die Anforderungen bezüglich der festen Geschäftseinrichtung und der direkten Anstellung. Er ist keine Antwort auf die Vertreteranforderung, und jeder Anbieter, der Ihnen etwas anderes erzählt, verkauft eher, als dass er berät. Die Struktur muss mit einem Mandat gekoppelt sein, das die Vertragsabschlussvollmacht außerhalb der Niederlande hält, oder mit einem ehrlichen Eingeständnis, dass eine Betriebsstätte existiert und ordnungsgemäß registriert und bepreist werden sollte.
Gerne erstellen wir eine schriftliche Einschätzung einer spezifischen Rolle anhand des Rahmens von 2026 und teilen Ihnen mit, welche dieser beiden Positionen auf Sie zutrifft.
Häufig gestellte Fragen
Begründet die Einstellung eines Remote-Mitarbeiters in den Niederlanden eine Betriebsstätte?
Es gibt keine Mindestmitarbeiterzahl. Ob eine einzelne Einstellung eine Betriebsstätte begründet, hängt davon ab, was die Person tut und wie viel Zeit sie dafür in den Niederlanden aufwendet. Gemäß dem OECD-Kommentar von 2025 ist ein Home-Office im Allgemeinen keine feste Geschäftseinrichtung, wenn die Einzelperson dort weniger als 50% der gesamten Arbeitszeit über einen Zwölfmonatszeitraum arbeitet. Darüber hinaus hängt die Analyse davon ab, ob das Unternehmen einen kommerziellen Grund für die Ausführung der Arbeit in den Niederlanden hat und ob die Tätigkeit mehr als nur vorbereitender oder unterstützender Natur ist. Unabhängig davon kann ein einzelner Mitarbeiter mit Vertragsabschlussvollmacht eine Vertreter-Betriebsstätte begründen, unabhängig von der aufgewendeten Zeit. Der Belastingdienst bewertet die Fakten und nicht die Anzahl der Mitarbeiter.
Welche Aktivitäten eines Vertriebsmitarbeiters lösen ein Betriebsstättenrisiko in den Niederlanden aus?
Nach dem klassischen Vertretertest, der für die meisten niederländischen Abkommen gilt, ist der Auslöser die gewohnheitsmäßige Ausübung der Befugnis zum Abschluss von Verträgen, die das ausländische Unternehmen binden, auch wenn die Bedingungen lokal vereinbart werden und die Unterschrift der Zentrale eine Formalität ist. Das Generieren von Leads, das Demonstrieren von Produkten und die Unterstützung eines ausländischen Verkaufsteams, das tatsächlich verhandelt und entscheidet, liegt auf der sichereren Seite der Grenze. Der breitere "Hauptrolle"-Test aus BEPS Aktionspunkt 7 gilt nicht für die meisten niederländischen Abkommen, da die Niederlande Vorbehalte gegen MLI Artikel 12 eingelegt haben.
Kann ein Home-Office im Jahr 2026 eine Betriebsstätte sein?
Ja, aber der Test ist jetzt strukturierter. Das OECD-Kommentar-Update vom November 2025 sieht vor, dass ein Home-Office im Allgemeinen keine Geschäftseinrichtung ist, wenn die Gesamtarbeitszeit weniger als 50% beträgt. Bei 50% oder mehr entscheiden die Fakten, wobei die wichtigste Frage ist, ob es einen kommerziellen Grund für die Präsenz der Person in den Niederlanden gibt. Rein persönliche Gründe für das Leben dort sprechen gegen eine Betriebsstätte. Die Ausnahme für vorbereitende oder unterstützende Tätigkeiten gilt in jeder Phase.
Eliminiert ein Employer of Record das Betriebsstättenrisiko?
Er reduziert es erheblich, eliminiert es aber nicht. Ein EOR beseitigt die direkte Arbeitsbeziehung und den Auslöser der festen Geschäftseinrichtung. Er verhindert keine Betriebsstätte durch einen abhängigen Vertreter, da dieser Test darauf abzielt, in wessen Namen die Person handelt, und nicht, wer sie beschäftigt. Eine EOR-Vereinbarung, gekoppelt mit einem niederländischen Arbeitnehmer, der Vertragsabschlussvollmacht für den ausländischen Kunden besitzt, kann immer noch eine Betriebsstätte für den Kunden begründen.
Welche Gehaltsanforderungen gelten für die 30%-Regelung im Jahr 2026?
Für 2026 beträgt die steuerpflichtige Gehaltsnorm, gemessen ohne die steuerfreie Zulage, 48.013 €. Für Arbeitnehmer unter 30 Jahren mit einem niederländischen akademischen Master-Abschluss oder einem verifizierten Äquivalent beträgt sie 36.497 € bis zu dem Monat, in dem sie 30 Jahre alt werden. Das Schema gilt für Gehälter bis zu 262.000 €, was eine maximale steuerfreie Erstattung von 78.600 € für ein volles Jahr ergibt. Ab dem 1. Januar 2027 sinkt der Prozentsatz auf 27% mit höheren Normen, vorbehaltlich eines Übergangsschutzes für Arbeitnehmer, die bereits 2024 erfasst waren.
Was passiert, wenn der Belastingdienst feststellt, dass mein Unternehmen eine Betriebsstätte hat?
Sie registrieren sich als Steuerpflichtiger und als Lohnsteuerabzugsverpflichteter und sehen sich mit Nachzahlungen für Körperschaftsteuer auf den der Betriebsstätte zurechenbaren Gewinn von 19% bis zu 200.000 € und 25,8% darüber, zuzüglich Lohnsteuer und Arbeitgeberbeiträgen für AWf, Aof, Whk und Zvw, mit Zinsen konfrontiert. Beachten Sie, dass die Körperschaftsteuer am zurechenbaren Gewinn und nicht am weltweiten Gewinn ansetzt, eine Unterscheidung, die die Höhe des Risikos wesentlich verändert.
Ist eine niederländische BV eine Betriebsstätte ihrer ausländischen Muttergesellschaft?
Nein. Eine BV ist eine eigenständige juristische Person mit eigenen Körperschaftsteuerpflichten, und Artikel 5 Absatz 7 des OECD-Musterabkommens bestätigt, dass allein die Kontrolle eine Tochtergesellschaft nicht zu einer Betriebsstätte ihrer Muttergesellschaft macht. Die Aktivitäten einer Tochtergesellschaft können jedoch eine Vertreter-Betriebsstätte der Muttergesellschaft begründen, wenn sie gewohnheitsmäßig Verträge im Namen der Muttergesellschaft abschließt.
Wie lange müssen niederländische Lohnbuchhaltungsunterlagen aufbewahrt werden?
Die Lohnbuchhaltung muss gemäß Artikel 52 AWR sieben Jahre lang aufbewahrt werden. Eine Kopie des Identitätsdokuments, die lohnsteuerrelevanten Daten des Arbeitnehmers und entsprechende Erklärungen müssen nach Beendigung des Arbeitsverhältnisses mindestens fünf volle Kalenderjahre lang aufbewahrt werden. Andere Personalunterlagen sollten nicht standardmäßig für die vollen sieben Jahre aufbewahrt werden, da die GDPR-Datenminimierung verlangt, dass die Aufbewahrung auf das Notwendige beschränkt wird.
Quellen und Referenzen
Jede Regel und Zahl oben ist auf die unten aufgeführten Quellen zurückführbar: die genauen Gesetzesartikel, die Regulierungsseiten, die die Beträge veröffentlichen, die statistischen Datensätze und die spezifischen Gerichtsentscheidungen, die den Sachverhalt klären. Überprüfen Sie immer den aktuellen Text für Ihre eigene Situation.
- Artikel 3 Körperschaftsteuergesetz 1969, ausländische Steuerpflichtige mit einer niederländischen Betriebsstätte
- Artikel 52 Allgemeines Steuergesetz, die 7-jährige Aufbewahrungspflicht für Lohnbuchhaltungsunterlagen
- Artikel 20a Lohnsteuergesetz 1964, die Lohnsteuerklassen
- Belastingdienst, Registrierung als Arbeitgeber und Erhalt einer Lohnsteuernummer
- KVK Niederländische Handelskammer, Registrierungs- und Rechtsformanforderungen
- Belastingdienst, Einreichung der Lohnsteuererklärung (aangifte loonheffingen) und deren Fristen
- CBS, Entschädigung von Arbeitnehmern und Beschäftigung nach Wirtschaftszweigen (nationaler Datensatz 84165ENG)
- CPB Niederländisches Amt für Wirtschaftspolitische Analyse, Lohn- und Vertragskostenprognosen
- Oberster Gerichtshof 6. Juni 2025, ECLI:NL:HR:2025:850: Gewinnzurechnung und Betriebsstätte nach Artikel 7 und 23 des niederländisch-belgischen Steuerabkommens
- Oberster Gerichtshof 24. März 2023, ECLI:NL:HR:2023:443 (Deliveroo): Der Test zur Qualifizierung einer Beziehung als Arbeitsvertrag nach Art. 7:610 BW
Artikel von
Joost Hubregtse
Joost Hubregtse ist Geschäftsführer von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienstleistungen: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, wobei das Onboarding innerhalb von 48 Stunden möglich ist.

NEN 4400-konform. SNA-zertifiziert.
ICS Staffing and Payroll B.V. ist im SNA-Register der Stichting Normering Arbeid eingetragen. Die Beauftragung eines SNA-zertifizierten Anbieters begrenzt Ihre Kettenhaftung für nicht abgeführte Lohnsteuern und Sozialabgaben.
Häufig gestellte Fragen
Es gibt keine Mindestmitarbeiterzahl. Ob eine einzelne Einstellung eine Betriebsstätte begründet, hängt davon ab, was die Person tut und wie viel Zeit sie dafür in den Niederlanden aufwendet. Gemäß dem OECD-Kommentar von 2025 ist ein Home-Office im Allgemeinen keine feste Geschäftseinrichtung, wenn die Einzelperson dort weniger als 50% der gesamten Arbeitszeit über einen Zwölfmonatszeitraum arbeitet. Darüber hinaus hängt die Analyse davon ab, ob das Unternehmen einen kommerziellen Grund für die Ausführung der Arbeit in den Niederlanden hat und ob die Tätigkeit mehr als nur vorbereitender oder unterstützender Natur ist. Unabhängig davon kann ein einzelner Mitarbeiter mit Vertragsabschlussvollmacht eine Vertreter-Betriebsstätte begründen, unabhängig von der aufgewendeten Zeit. Der Belastingdienst bewertet die Fakten und nicht die Anzahl der Mitarbeiter.
Nach dem klassischen Vertretertest, der für die meisten niederländischen Abkommen gilt, ist der Auslöser die gewohnheitsmäßige Ausübung der Befugnis zum Abschluss von Verträgen, die das ausländische Unternehmen binden, auch wenn die Bedingungen lokal vereinbart werden und die Unterschrift der Zentrale eine Formalität ist. Das Generieren von Leads, das Demonstrieren von Produkten und die Unterstützung eines ausländischen Verkaufsteams, das tatsächlich verhandelt und entscheidet, liegt auf der sichereren Seite der Grenze. Der breitere "Hauptrolle"-Test aus BEPS Aktionspunkt 7 gilt nicht für die meisten niederländischen Abkommen, da die Niederlande Vorbehalte gegen MLI Artikel 12 eingelegt haben.
Ja, aber der Test ist jetzt strukturierter. Das OECD-Kommentar-Update vom November 2025 sieht vor, dass ein Home-Office im Allgemeinen keine Geschäftseinrichtung ist, wenn die Gesamtarbeitszeit weniger als 50% beträgt. Bei 50% oder mehr entscheiden die Fakten, wobei die wichtigste Frage ist, ob es einen kommerziellen Grund für die Präsenz der Person in den Niederlanden gibt. Rein persönliche Gründe für das Leben dort sprechen gegen eine Betriebsstätte. Die Ausnahme für vorbereitende oder unterstützende Tätigkeiten gilt in jeder Phase.
Er reduziert es erheblich, eliminiert es aber nicht. Ein EOR beseitigt die direkte Arbeitsbeziehung und den Auslöser der festen Geschäftseinrichtung. Er verhindert keine Betriebsstätte durch einen abhängigen Vertreter, da dieser Test darauf abzielt, in wessen Namen die Person handelt, und nicht, wer sie beschäftigt. Eine EOR-Vereinbarung, gekoppelt mit einem niederländischen Arbeitnehmer, der Vertragsabschlussvollmacht für den ausländischen Kunden besitzt, kann immer noch eine Betriebsstätte für den Kunden begründen.
Für 2026 beträgt die steuerpflichtige Gehaltsnorm, gemessen ohne die steuerfreie Zulage, 48.013 €. Für Arbeitnehmer unter 30 Jahren mit einem niederländischen akademischen Master-Abschluss oder einem verifizierten Äquivalent beträgt sie 36.497 € bis zu dem Monat, in dem sie 30 Jahre alt werden. Das Schema gilt für Gehälter bis zu 262.000 €, was eine maximale steuerfreie Erstattung von 78.600 € für ein volles Jahr ergibt. Ab dem 1. Januar 2027 sinkt der Prozentsatz auf 27% mit höheren Normen, vorbehaltlich eines Übergangsschutzes für Arbeitnehmer, die bereits 2024 erfasst waren.
Sie registrieren sich als Steuerpflichtiger und als Lohnsteuerabzugsverpflichteter und sehen sich mit Nachzahlungen für Körperschaftsteuer auf den der Betriebsstätte zurechenbaren Gewinn von 19% bis zu 200.000 € und 25,8% darüber, zuzüglich Lohnsteuer und Arbeitgeberbeiträgen für AWf, Aof, Whk und Zvw, mit Zinsen konfrontiert. Beachten Sie, dass die Körperschaftsteuer am zurechenbaren Gewinn und nicht am weltweiten Gewinn ansetzt, eine Unterscheidung, die die Höhe des Risikos wesentlich verändert.
Nein. Eine BV ist eine eigenständige juristische Person mit eigenen Körperschaftsteuerpflichten, und Artikel 5 Absatz 7 des OECD-Musterabkommens bestätigt, dass allein die Kontrolle eine Tochtergesellschaft nicht zu einer Betriebsstätte ihrer Muttergesellschaft macht. Die Aktivitäten einer Tochtergesellschaft können jedoch eine Vertreter-Betriebsstätte der Muttergesellschaft begründen, wenn sie gewohnheitsmäßig Verträge im Namen der Muttergesellschaft abschließt.
Die Lohnbuchhaltung muss gemäß Artikel 52 AWR sieben Jahre lang aufbewahrt werden. Eine Kopie des Identitätsdokuments, die lohnsteuerrelevanten Daten des Arbeitnehmers und entsprechende Erklärungen müssen nach Beendigung des Arbeitsverhältnisses mindestens fünf volle Kalenderjahre lang aufbewahrt werden. Andere Personalunterlagen sollten nicht standardmäßig für die vollen sieben Jahre aufbewahrt werden, da die GDPR-Datenminimierung verlangt, dass die Aufbewahrung auf das Notwendige beschränkt wird.


