
Riesgo de establecimiento permanente en los Países Bajos: guía de cumplimiento normativo 2026
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
Su director comercial en remoto en los Países Bajos podría estar haciendo algo más que alcanzar objetivos. Dependiendo de lo que haga realmente, podría crear una presencia sujeta a tributación para su empresa extranjera. En 2026, la línea que separa una simple contratación en remoto de un establecimiento permanente neerlandés es más delgada de lo que la mayoría de los administradores asume, pero también está mejor definida que hace un año: la OCDE publicó una revisión sustancial de sus Comentarios al Artículo 5 en noviembre de 2025, la cual introduce el primer criterio cuantitativo con el que cuenta el sector para los casos de trabajo desde el domicilio particular (home office).
Esta guía expone cómo funciona realmente el riesgo de establecimiento permanente en los Países Bajos en 2026: dónde se sitúan los umbrales, cuáles de las normas de agencia pos-BEPS de la OCDE se aplican a los convenios neerlandeses y cuáles no, cuánto cuesta un establecimiento permanente neerlandés si se determina su existencia y qué puede y no puede hacer un Employer of Record al respecto. Hemos sido muy deliberados sobre este último punto: un EOR es una herramienta genuina para reducir riesgos, pero con frecuencia se sobrevenden sus capacidades.
Puntos clave
- Un establecimiento permanente neerlandés tributa por los beneficios atribuibles al mismo, no por sus beneficios mundiales.
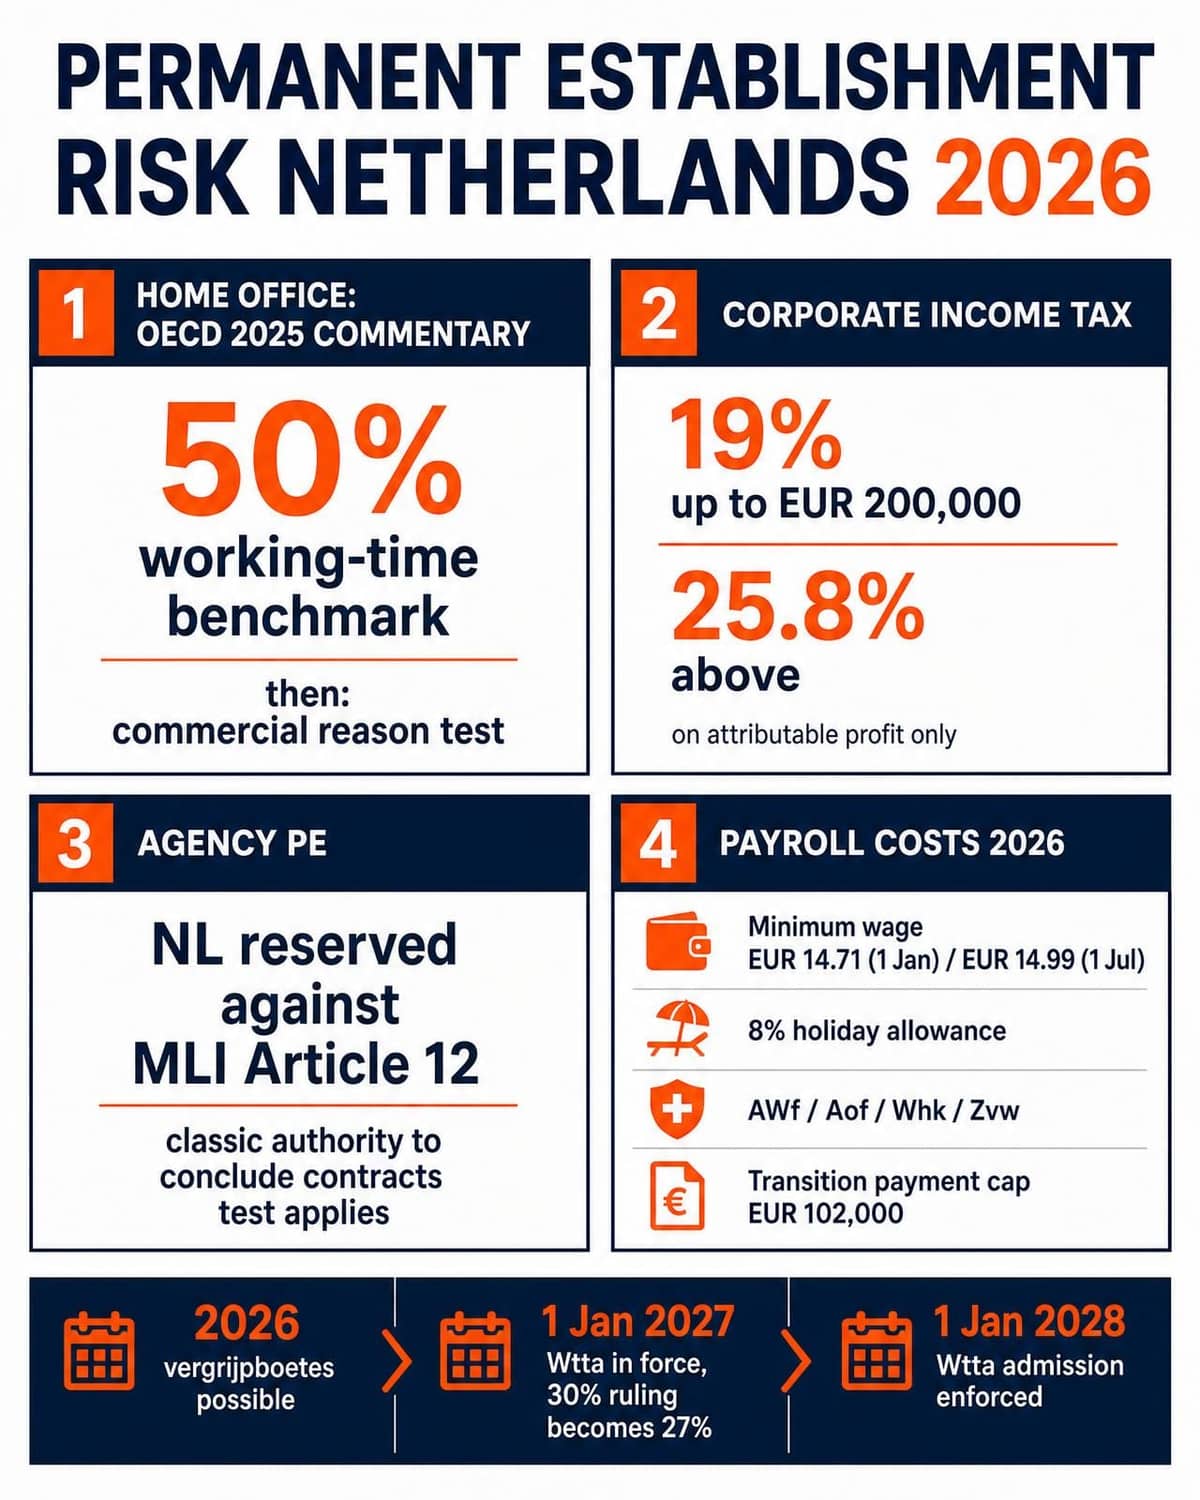
- La actualización de 2025 de los Comentarios de la OCDE introduce una referencia del 50% del tiempo de trabajo y una prueba de motivo comercial para el teletrabajo domiciliario, un puerto seguro (safe harbour) que la mayoría de las directrices redactadas en 2025 no refleja.
- Los Países Bajos formularon una reserva frente al Artículo 12 del MLI, por lo que el criterio ampliado de agencia por "papel principal" no afecta a la mayoría de los convenios neerlandeses a través del MLI. Por lo general, sigue rigiendo el criterio clásico de la facultad para concluir contratos.
- Contratar a un profesional autónomo (ZZP) no es un escudo: la calificación indebida se evalúa en función de la relación laboral real, y el Belastingdienst puede imponer sanciones por negligencia grave o dolo (vergrijpboetes) desde el 1 de enero de 2026.
- Un EOR elimina el factor desencadenante del lugar fijo de negocios y la relación laboral directa. Sin embargo, no neutraliza por sí solo un establecimiento permanente por agente dependiente.
Definición del riesgo de establecimiento permanente en los Países Bajos
Un establecimiento permanente (EP) es el umbral fijado por los convenios a partir del cual los Países Bajos adquieren el derecho a gravar parte de los beneficios de una empresa extranjera. Históricamente, esto implicaba instalaciones físicas. En 2026, el análisis es tanto funcional como físico: qué se hace en los Países Bajos, quién lo hace y con qué grado de permanencia. Definir el establecimiento permanente (fuente primaria: Wet op de vennootschapsbelasting 1969, wetten.overheid.nl) hoy en día es una cuestión funcional, no meramente inmobiliaria.
De la condición de EP se derivan dos consecuencias. Primero, el impuesto sobre sociedades neerlandés sobre el beneficio atribuible. Para 2026, los tipos son del 19% sobre la base imponible hasta 200.000 € y del 25,8% a partir de esa cantidad, sin cambios desde 2023. Segundo, y con frecuencia más costoso en la práctica, las obligaciones en materia de retenciones salariales y cotizaciones a la seguridad social.
Conviene ser precisos respecto a la base imponible, ya que es aquí donde se equivocan muchos análisis publicados. Un EP en los Países Bajos no expone la totalidad de sus beneficios globales al gravamen neerlandés. Con arreglo al Artículo 7 del convenio aplicable y al enfoque autorizado por la OCDE para la atribución de beneficios, los Países Bajos solo pueden gravar el beneficio que el EP obtendría si fuera una empresa independiente e independiente que realizara las mismas funciones, utilizara los mismos activos y asumiera los mismos riesgos. Para una pequeña presencia comercial o de soporte, esa cifra suele ser modesta, pero la carga de cumplimiento normativo que conlleva no lo es.
La prueba del lugar fijo de negocios
El criterio clásico examina si existe un lugar de negocios, a disposición de la empresa, con suficiente permanencia y a través del cual se lleven a cabo sus actividades. Las obras de construcción e instalaciones se tratan de forma independiente y dependen de cada convenio bilateral; la mayoría de los convenios neerlandeses aplican un umbral de doce meses, aunque algunos contemplan plazos más cortos.
El concepto de estar «a disposición de la empresa» ha sido durante mucho tiempo el punto conflictivo en los casos de teletrabajo, y es precisamente la cuestión que abordó la OCDE en su Actualización de 2025 del Modelo de Convenio Tributario, publicada el 19 de noviembre de 2025. Se trató de la primera revisión exhaustiva de los Comentarios al Artículo 5 desde 2017, sustituyendo dos breves párrafos sobre el trabajo desde casa por un marco estructurado.
El marco de 2026 para el trabajo desde el domicilio particular
Los Comentarios revisados establecen un análisis en dos fases.
Fase uno: la referencia del 50%. Por regla general, un domicilio particular u otra ubicación no tradicional no se considerará un lugar de negocios de la empresa si el trabajador realiza en él sus funciones durante menos del 50% de su tiempo total de trabajo para dicha entidad, medido en cualquier período de doce meses que comience o termine en el ejercicio fiscal en cuestión. El criterio se aplica a la conducta real, no a lo que estipule el contrato.
Fase dos: la prueba del motivo comercial. En caso de que se alcance o supere el umbral del 50%, no se produce un EP de forma automática. El análisis pasa a depender de los hechos concretos, y la cuestión primordial es si la empresa tiene una razón comercial genuina para que el trabajo se lleve a cabo en ese país; es decir, si la presencia del empleado allí favorece o impulsa el negocio, frente a responder a una mera elección personal de residencia.
La excepción de actividades preparatorias o auxiliares sigue vigente en ambas fases. Los Comentarios indican expresamente que las actividades desarrolladas en el domicilio particular a menudo encajan en esta excepción.
Esto resulta crucial por dos motivos. Proporciona a los empleadores un puerto seguro práctico que no existía en guías anteriores, y supone que gran parte de los análisis alarmistas redactados antes de finales de 2025 ahora exageran el riesgo en acuerdos de trabajo auténticamente híbridos. No obstante, siguen siendo Comentarios y no texto vinculante de los tratados, y algunas jurisdicciones han presentado observaciones, por lo que orientan la interpretación pero no tienen carácter vinculante absoluto.
Obligaciones como retenedor de impuestos
Un EP conlleva la obligación de registrarse como agente retenedor neerlandés (inhoudingsplichtige). A partir de ese momento, debe retener el impuesto sobre los salarios neerlandés (wage tax) y las cotizaciones sociales del empleado, además de liquidar las cargas sociales del empleador, incluidas la prima AWf (desempleo), Aof (incapacidad laboral), Whk (la prima diferenciada de la Werkhervattingskas) y la aportación patronal Zvw (asistencia sanitaria).
Asimismo, asumirá íntegramente la legislación laboral neerlandesa. Esto abarca las normas neerlandesas sobre la paga de vacaciones: como mínimo un 8% del salario determinado con arreglo a la Ley del salario mínimo y la paga de vacaciones (Wet minimumloon en minimumvakantiebijslag [WML]), pagadero al menos una vez al año. Conviene advertir dos salvedades que omiten las guías más básicas: el 8% se calcula sobre el concepto de salario del WML y no sobre cada concepto del salario bruto, y en el caso de los empleados que perciban más de tres veces el salario mínimo interprofesional legal, puede reducirse o excluirse mediante acuerdo por escrito.
La documentación de la gestión de nóminas debe conservarse durante siete años en virtud del Artículo 52 de la Ley general tributaria (Algemene wet inzake rijksbelastingen [AWR]). Se aplica un cómputo independiente a determinados datos: la copia del documento de identidad y los datos de retenciones fiscales del trabajador deben guardarse durante un mínimo de cinco años naturales completos tras la finalización del contrato laboral. Conservar el expediente completo del empleado durante siete años de forma predeterminada no es obligatorio y entra en conflicto con el principio de minimización de datos del RGPD.
Mito frente a realidad: ideas erróneas habituales sobre la presencia fiscal neerlandesa
«Sin alquiler de oficinas, no hay problema». Falso. La ausencia de un contrato de arrendamiento corporativo no pone fin al análisis, aunque tras la actualización de los Comentarios de 2025, la situación de los empleados auténticamente híbridos es notablemente más favorable que en el pasado.
«Un autónomo sirve de escudo seguro». En absoluto. Según el Derecho neerlandés, la naturaleza de una relación laboral viene determinada por cómo colaboran las partes en la práctica, no por el título que figure en el contrato. Si concurren los elementos constitutivos de un contrato de trabajo conforme al Artículo 7:610 del Código Civil (Burgerlijk Wetboek [BW]), la relación es plenamente laboral. La sentencia del Tribunal Supremo (Hoge Raad) en el caso Deliveroo estableció el ejercicio de ponderación integral, sobre el cual el Belastingdienst ha publicado su propio marco de evaluación. El Ministerio de Asuntos Sociales y Empleo publicó un marco de evaluación adicional (toetsingskader beoordeling arbeidsrelaties) en julio de 2026.
«Un proveedor internacional de nóminas lo soluciona». Generalmente no. Un proveedor sin registro local como agente retenedor neerlandés no puede liquidar las retenciones fiscales ni las cotizaciones a la seguridad social en su nombre. Si tiene dudas sobre el encuadramiento de su operativa, le aconsejamos que se tome el tiempo de consultar con un especialista en nóminas neerlandesas.
«Una BV neerlandesa es un establecimiento permanente». No. Una BV es una persona jurídica independiente con sus propias obligaciones declarativas del impuesto sobre sociedades. Dos matices importantes: constituir una BV no exige grandes desembolsos de capital (el capital social mínimo es de 0,01 € desde la reforma Flex-BV de 2012, por lo que el coste es meramente administrativo), y según el Artículo 5(7) del Modelo de la OCDE, la mera existencia de una filial no crea un EP de la matriz, si bien las actividades de la filial sí pueden constituir un EP de agencia para la matriz si concluye habitualmente contratos en su nombre.
El teletrabajo domiciliario en la práctica
Al aplicar el marco de 2026: un empleado que trabaje desde un domicilio en los Países Bajos tres días de cada diez para un empleador extranjero, pasando el resto del tiempo visitando clientes o en el extranjero, se sitúa por debajo del umbral del 50% y, por norma general, no constituirá un lugar fijo de negocios. Por el contrario, un directivo que trabaje cuatro o cinco días a la semana desde su casa en los Países Bajos, cuando el empleador tiene un interés comercial en esa presencia (como una cartera de clientes neerlandesa o el desarrollo de dicho mercado), se encuentra de lleno en la fase dos y requiere un informe analítico documentado. El caso intermedio se da cuando el empleado reside en los Países Bajos exclusivamente por motivos personales y el empleador carece de interés comercial en dicha ubicación; los Comentarios señalan que este supuesto desestima la existencia de un lugar de negocios.
Falsa autonomía y calendario de inspección
Las fechas son fundamentales, y la mayoría de las guías de 2026 cometen errores al respecto:
- Hasta el 1 de enero de 2025: regía la moratoria de aplicación (handhavingsmoratorium). El Belastingdienst emitía advertencias o instrucciones en lugar de liquidaciones tributarias, salvo en supuestos de dolo o mala fe (kwaadwillendheid).
- 1 de enero de 2025: finalizó la moratoria. Las obligaciones de subsanación y las liquidaciones complementarias del impuesto sobre los salarios entraron en vigor de inmediato, sin necesidad de advertencia previa. La recaudación retroactiva se limita a periodos a partir del 1 de enero de 2025, salvo excepciones tasadas.
- Durante 2025: periodo de «aterrizaje suave» (soft landing), sin multas por incumplimiento formal (verzuimboetes) ni sanciones por negligencia grave o dolo (vergrijpboetes).
- Desde el 1 de enero de 2026: el aterrizaje suave solo se prorroga parcialmente. Ya es posible imponer vergrijpboetes en casos de dolo o negligencia grave. Las verzuimboetes siguen sin aplicarse en 2026, y el Belastingdienst, en principio, inicia sus actuaciones con una visita a la empresa en lugar de una inspección contable completa. Una visita a la empresa puede derivar en un apercibimiento; una liquidación exige una inspección de los libros contables.
- Desde el 1 de enero de 2027: decaen todos los elementos restantes del aterrizaje suave.
Los contratos modelo aprobados por el Belastingdienst siguen siendo válidos hasta el 31 de diciembre de 2029, aunque solo protegen en la medida en que las partes operen estrictamente conforme a lo estipulado en ellos.
La reclasificación laboral genera responsabilidad solidaria por las retenciones salariales y las cotizaciones a la seguridad social. Las reclamaciones de Derecho laboral civil relativas a convenios colectivos (CAO), planes de pensiones y salario mínimo quedan fuera de las competencias de la autoridad tributaria y no quedan extinguidas por un acuerdo de regularización con el Belastingdienst.
La cuestión del agente dependiente: qué cambió y qué no cambió con el MLI
Una persona que actúe en los Países Bajos en su nombre puede constituir un EP sin necesidad de alquilar un solo metro cuadrado. Este es el EP por agente dependiente, y es donde aparecen los errores más graves en las directrices habituales.
Conforme al Artículo 5(5) de los convenios en su redactado clásico, se genera un EP por agencia cuando una persona, distinta de un agente independiente, ejerce habitualmente poderes que la faculten para concluir contratos en nombre de la empresa. La Acción 7 del plan BEPS propuso ampliar este concepto para abarcar a personas que desempeñen habitualmente el papel principal en la conclusión de contratos que la empresa firma de manera rutinaria sin modificaciones sustanciales (el escenario de mera «aprobación automática»), y esa ampliación se trasladó al Artículo 12 del Instrumento Multilateral (MLI).
Los Países Bajos formularon una reserva expresa y total frente al Artículo 12 del MLI. El Parlamento neerlandés exigió esta reserva argumentando que las normas de atribución de beneficios para los EP por agencia y los mecanismos de resolución de litigios disponibles aún no eran adecuados. Dicha reserva no ha sido retirada.
La repercusión práctica es capital y se tergiversa frecuentemente. En la mayoría de los convenios neerlandeses sigue rigiendo el criterio clásico de agencia: la clave reside en si la persona ejerce habitualmente la facultad de concluir contratos vinculantes para la empresa. El criterio ampliado del «papel principal» solo afecta a los convenios neerlandeses en los que se haya introducido mediante renegociación bilateral, siendo el nuevo tratado entre los Países Bajos y Bélgica el ejemplo más claro.
Los Países Bajos no formularon reservas frente al resto de disposiciones del MLI sobre establecimientos permanentes. Las exenciones restringidas para actividades específicas, la norma antifragmentación y la regla para evitar la división artificial de contratos sí se aplican a los convenios neerlandeses cubiertos. Por tanto, el margen para defender que una presencia neerlandesa es «meramente auxiliar» es más estrecho que antes de BEPS, y fraccionar actividades entre entidades vinculadas para mantenerse por debajo de los umbrales resulta ineficaz.
Definición de la facultad para concluir contratos
El Belastingdienst mira más allá de quién firma formalmente el documento, pero bajo el criterio clásico busca algo más contundente que la mera participación en un proceso de venta. La cuestión es si la persona tiene la capacidad material o funcional de vincular a la compañía: fijar precios, acordar términos comerciales o comprometer líneas de actuación que la sede central ejecuta como un mero trámite. Un comercial que genera contactos, realiza demostraciones de producto y deriva oportunidades cualificadas a un equipo de ventas internacional que negocia y decide de forma efectiva está en una posición mucho más sólida que quien pacta los términos y simplemente los envía a la central para su firma.
Los títulos de los puestos se examinan minuciosamente, pero no son determinantes. Lo que tiene verdadero peso probatorio en una inspección son las evidencias contemporáneas de dónde se adoptan materialmente las decisiones comerciales, como los flujos de trabajo de aprobación, las matrices de autorización de precios y los registros del CRM.
Actividades preparatorias frente a auxiliares
Los estudios de mercado, la recopilación de información y el almacenamiento quedan, en general, al margen del estatus de EP, con sujeción a las exenciones más estrictas descritas anteriormente. La línea se cruza cuando la actividad desarrollada en los Países Bajos pasa a formar parte del núcleo generador de ingresos del negocio en lugar de ser un mero soporte. En una empresa cuya actividad principal son las ventas, un representante local que capta y cierra acuerdos realiza una función central.
Consecuencias financieras y legales de un EP involuntario en los Países Bajos
Cuando se determina la existencia de un EP con carácter retroactivo, el riesgo económico discurre por dos vías principales.
Impuesto sobre sociedades sobre los beneficios atribuibles al tipo del 19% hasta 200.000 € y del 25,8% sobre el exceso, más intereses de demora. El beneficio atribuible se calcula de forma funcional, no como un porcentaje lineal del beneficio mundial.
Retenciones salariales y cotizaciones a la seguridad social, que suelen constituir la contingencia más elevada. No registrarse como agente retenedor acarrea liquidaciones tributarias complementarias, intereses y posibles sanciones. Asimismo, la empresa queda vinculada en su totalidad por la legislación laboral en los Países Bajos para empleadores extranjeros, con independencia de lo que dispusieran los contratos extranjeros originales.
Obligaciones por impuestos sobre la nómina y seguridad social
El salario mínimo legal es una tarifa horaria única que se aplica de manera uniforme en todos los sectores y modalidades de jornada; se indexa el 1 de enero y el 1 de julio. Aumentó a 14,71 € por hora el 1 de enero de 2026 y a 14,99 € por hora a partir del 1 de julio de 2026 para trabajadores a partir de 21 años, con tablas reducidas por edad para menores aplicadas como un porcentaje sobre dicho importe. Un convenio colectivo (CAO) puede fijar un suelo salarial superior, pero nunca inferior.
Por encima del salario base se sitúan el 8% de la paga de vacaciones y las cargas sociales del empleador para AWf, Aof, Whk y Zvw. Si resulta aplicable un CAO o un fondo de pensiones sectorial obligatorio, las aportaciones al plan de pensiones también son preceptivas. En los Países Bajos no existe una obligación general de pensiones fijada por ley para todos los sectores, por lo que su exigibilidad depende de los hechos de cada caso.
La exposición a indemnizaciones por despido se genera desde el primer día. La indemnización por rescisión o transición (transitievergoeding) equivale a un tercio del salario mensual por cada año de servicio completo, situándose el máximo legal de 2026 en 102.000 € brutos, o un salario anual bruto si este fuera superior.
La baja por incapacidad temporal (enfermedad) representa la mayor contingencia económica individual y se suele subestimar al calcular costes. Conforme al Artículo 7:629 del BW, el empleador está obligado a seguir abonando el salario durante un máximo de 104 semanas de incapacidad, con un mínimo legal del 70% (percibiendo durante las primeras 52 semanas una cuantía no inferior al salario mínimo interprofesional aplicable), junto con estrictas obligaciones de reinserción laboral en virtud de la Ley de mejora de la gestión de bajas (Wet verbetering poortwachter).
El régimen del 30% y la condición de EP
El régimen especial para expatriados, denominado formalmente expatregeling desde 2026 pero aún ampliamente conocido como régimen del 30% (30% ruling), solo puede ser gestionado y aplicado por un agente retenedor neerlandés; por ende, un EP genera la obligación a la vez que habilita el acceso a este beneficio.
Para 2026, el umbral de salario imponible exigido, excluyendo la prima libre de impuestos, es de 48.013 €. Para empleados menores de 30 años que cuenten con un título universitario de máster neerlandés o un título extranjero homologado equivalente, el umbral es de 36.497 € hasta el mes en que cumplan los 30 años. Los investigadores científicos de instituciones reconocidas y los médicos especialistas en formación están exentos de este límite salarial mínimo. El régimen puede aplicarse sobre el salario hasta alcanzar el tope fijado por la Ley de normalización de retribuciones máximas en el sector público (WNT) de 262.000 €, lo que permite una exención máxima anual de 78.600 €. La concesión del régimen requiere una resolución formal del Belastingdienst y tiene una vigencia máxima de cinco años, período que se reduce si constan estancias previas de residencia o trabajo en los Países Bajos.
Dos consideraciones de cara al futuro para quienes preparen contrataciones en 2027: el porcentaje se reduce del 30% a un 27% fijo a partir del 1 de enero de 2027, con umbrales salariales más elevados, si bien se aplica un régimen transitorio protector para los trabajadores que ya hacían uso del régimen en 2024; asimismo, 2026 es el último año de vigencia del régimen transitorio de sujeción parcial como no residente fiscal. Si desea simular los importes para un puesto concreto, puede solicitar un presupuesto personalizado de cumplimiento normativo.
Qué resuelve y qué no resuelve un Employer of Record
Un Employer of Record asume la condición de empleador formal y legal de sus empleados en los Países Bajos. El contrato de trabajo vincula al EOR con el trabajador, asumiendo el EOR la gestión de nóminas neerlandesa, el ingreso de retenciones, las cotizaciones a la seguridad social y el cumplimiento del Derecho laboral local.
Nos interesa delimitar con precisión qué se consigue con esta figura, pues el sector acostumbra a magnificar su alcance.
Lo que sí resuelve un EOR. Suprime la relación laboral directa entre su entidad extranjera y el trabajador. Evita que su empresa tenga que registrarse como agente retenedor neerlandés para esa persona. Reduce de forma sustancial la exposición a un lugar fijo de negocios, ya que el profesional no es su empleado directo ni opera en un centro de trabajo que esté a su disposición formal. Evita los farragosos trámites administrativos y temporales de constituir y mantener una BV neerlandesa para un equipo reducido.
Lo que un EOR no resuelve. Un EOR no evita por sí solo el riesgo de un establecimiento permanente por agente dependiente. El criterio de agencia contemplado en el Artículo 5(5) examina en nombre de quién actúa materialmente la persona, no qué razón social abona su nómina. Si el trabajador ejerce habitualmente poderes para concluir contratos vinculantes para su compañía extranjera, la responsabilidad tributaria alcanzará a su entidad, independientemente de que en la nómina figure ICS Payroll. Tampoco resulta útil un EOR si su empresa alquila una oficina fija para su uso exclusivo en los Países Bajos, o si el acuerdo se instrumenta documentalmente de una forma pero se ejecuta operativamente de otra. El fondo debe coincidir siempre con la forma.
En la práctica, esto exige que el servicio de EOR y las facultades comerciales del puesto se diseñen de forma conjunta. Cuando se incorpora un comercial en los Países Bajos, evaluamos la autorización de tarifas, el circuito de aprobaciones y la firma de contratos como parte del proceso de acogida y lo documentamos de forma fehaciente. Esa es la labor que realmente mitiga el riesgo de EP por agencia.
EOR frente a la constitución de una sociedad neerlandesa
Para equipos pequeños o medianos, un EOR suele ser una vía más eficiente que constituir una BV en los Países Bajos, no porque crear una BV resulte costoso, sino porque una filial exige formular y presentar cuentas anuales, liquidar el impuesto sobre sociedades, cumplir plazos registrales y asumir obligaciones societarias de administración, sin olvidar que liquidar una mercantil requiere mucho más tiempo que rescindir un contrato mercantil de servicios. Además, un EOR es mucho más ágil: la contratación puede tramitarse en cuestión de días, frente a las semanas que demora el ciclo de registro en la KVK y el Belastingdienst.
¿Cuándo no es adecuado un EOR? Si precisa un balance financiero local propio, si va a contratar a gran escala, si necesita una entidad para ostentar contratos comerciales locales, propiedad intelectual o licencias regulatorias, o si planea otorgar plenos poderes de contratación mercantil al personal en los Países Bajos, en cuyo caso es muy probable que genere un EP de cualquier modo y una filial constituya una estructura más limpia y transparente.
Contexto normativo que debe consultar a cualquier EOR en los Países Bajos
Los servicios de nómina bajo intermediación laboral (payrolling) y la cesión de personal se encuadran en la puesta a disposición de mano de obra en virtud de la Ley de asignación de trabajadores por medio de intermediarios (Wet allocatie arbeidskrachten door intermediairs [Waadi]). Hay dos cambios legislativos de gran relevancia:
La Ley de autorización para la puesta a disposición de trabajadores (Wet toelating terbeschikkingstelling van arbeidskrachten [Wtta]) entra en vigor el 1 de enero de 2027 e instaura un régimen de autorización obligatoria. Los servicios de nómina, cesión y EOR quedan sujetos a su ámbito de aplicación, al igual que los proveedores extranjeros que desplacen trabajadores a los Países Bajos. El requisito formal de autorización será exigible a partir del 1 de enero de 2028, fecha en la que la Inspección de Trabajo neerlandesa (Nederlandse Arbeidsinspectie) comenzará sus inspecciones sancionadoras. De forma determinante, las multas recaen tanto en el cesionario (cliente) como en el cedente: contratar los servicios de un proveedor no homologado a partir de 2028 constituirá una infracción legal directa. Pregunte a cualquier proveedor de EOR sobre su certificación SNA y su preparación para la Wtta.
La Ley de mayor seguridad para los trabajadores flexibles (Wet meer zekerheid flexwerkers) fue ratificada por el Senado (Eerste Kamer) el 7 de julio de 2026. El principio de condiciones retributivas y de empleo equivalentes para los trabajadores puestos a disposición se aplica desde el 31 de diciembre de 2026 (ya integrado en los convenios colectivos ABU y NBBU desde el 1 de enero de 2026). El resto de medidas - el endurecimiento de la regla de encadenamiento de contratos (ketenregeling) y el contrato de banda horaria (bandbreedtecontract) que sustituye a los contratos de cero horas y min-max - entrarán en vigor el 1 de enero de 2028.
En relación con la actual regla de encadenamiento (ketenregeling): se autoriza un máximo de tres contratos de duración determinada dentro de un periodo de 36 meses, tras el cual el contrato se transforma automáticamente por ley en indefinido. En la actualidad, la cadena se interrumpe si media un intervalo superior a seis meses (tres meses para actividades estacionales). A partir de 2028, ese plazo de interrupción se amplía a 36 meses, lo que dificultará enormemente el encadenamiento recurrente de contratos temporales. Si está planificando secuencias contractuales ahora, hágalo teniendo en cuenta la normativa de 2028.
Inmigración y movilidad internacional
Los ciudadanos extracomunitarios (no pertenecientes a la UE, el EEE o Suiza) necesitan un permiso de residencia y trabajo. Bajo el programa de migrantes altamente cualificados, el Servicio de Inmigración y Naturalización (IND) exige que el patrocinador reconocido (erkend referent) sea la entidad jurídica titular del contrato de trabajo. Esto supone una restricción importante para los esquemas de EOR, habiendo anunciado el Gobierno su intención de limitar que las empresas de nómina e intermediación actúen como patrocinadores reconocidos. Nosotros confirmamos por escrito, antes de iniciar la contratación, qué entidad ostentará la condición de patrocinador reconocido y si el esquema es viable para la nacionalidad y el perfil en cuestión. Si no lo es, constituir una filial y solicitar el reconocimiento directamente constituye la vía adecuada, y así se lo indicaremos.
Cómo blindar su expansión en los Países Bajos frente a futuras inspecciones tributarias
Gestionar con éxito el riesgo de establecimiento permanente en los Países Bajos en 2026 requiere tres pilares fundamentales: saber exactamente dónde se fijan los umbrales legales (incluido el criterio del 50% en teletrabajo domiciliario que la mayoría de manuales aún ignora), conocer qué disposiciones sobre agencia aplican a su convenio bilateral concreto y documentar con rigor dónde se adoptan materialmente las decisiones comerciales de la empresa.
Un EOR aporta una solución eficaz para evitar el lugar fijo de negocios y el vínculo laboral directo. No resuelve el riesgo por agencia dependiente, y cualquier operador que sostenga lo contrario estará primando el interés comercial sobre el rigor jurídico. La estructura debe ir acompañada de un marco operativo que mantenga las facultades de contratación fuera del territorio neerlandés o, en su defecto, asumir con realismo la concurrencia de un EP y proceder a su debido registro y tributación.
Estaremos encantados de realizar una evaluación técnica por escrito de su puesto conforme al marco normativo de 2026 para determinar con precisión en cuál de los dos supuestos se encuentra su empresa.
Preguntas frecuentes
¿Contratar a un solo empleado en remoto en los Países Bajos crea un establecimiento permanente?
No existe un umbral mínimo de plantilla. Que una sola contratación genere un EP depende de las funciones que desempeñe y del tiempo que pase llevándolas a cabo en los Países Bajos. Conforme a los Comentarios de la OCDE de 2025, un domicilio particular generalmente no constituirá un lugar fijo de negocios si la persona trabaja desde allí menos del 50% de su tiempo laboral total en un período de doce meses. Si supera dicho porcentaje, el análisis examina si la empresa tiene una razón comercial para que el trabajo se preste en territorio neerlandés y si la actividad va más allá de ser meramente preparatoria o auxiliar. Por separado, un único trabajador con facultades para concluir contratos puede generar un EP por agencia con independencia del tiempo dedicado. El Belastingdienst evalúa los hechos materiales por encima del número de empleados.
¿Qué actividades de un delegado comercial desencadenan el riesgo de EP en los Países Bajos?
Conforme al criterio clásico de agencia aplicable a la mayoría de los convenios neerlandeses, el desencadenante es el ejercicio habitual de facultades que permitan concluir contratos vinculantes para la sociedad extranjera, incluso cuando las condiciones se pactan a nivel local y la rúbrica de la sede central es un mero trámite formal. Generar oportunidades comerciales, hacer demostraciones de producto y prestar apoyo a un equipo de ventas internacional que negocia y adopta las decisiones efectivas se sitúa en la zona de seguridad. El criterio ampliado de «papel principal» promovido por la Acción 7 de BEPS no se aplica a la mayoría de los convenios bilaterales de los Países Bajos debido a su reserva al Artículo 12 del MLI.
¿Puede un domicilio particular constituir un establecimiento permanente en 2026?
Sí, pero la evaluación está sujeta a un marco más estructurado. La revisión de los Comentarios de la OCDE de noviembre de 2025 indica que una vivienda no se considerará, por lo general, un lugar de negocios si se trabaja en ella menos del 50% de la jornada laboral global. Si se alcanza o supera el 50%, deciden las circunstancias del caso, siendo la cuestión central si existe un motivo comercial que justifique la presencia del empleado en los Países Bajos. Residir allí por motivos estrictamente personales desestima la existencia de un EP. La excepción para actividades preparatorias o auxiliares es aplicable en todas las fases.
¿Elimina un Employer of Record el riesgo de establecimiento permanente?
Lo reduce sustancialmente, pero no lo elimina en su totalidad. Un EOR extingue la relación laboral directa y desactiva el supuesto de lugar fijo de negocios. Sin embargo, no neutraliza un EP por agente dependiente, dado que esta evaluación analiza en favor de quién actúa materialmente la persona y no quién figura como empleador formal en su nómina. Una estructura con un EOR en la que el trabajador neerlandés ostente facultades efectivas de contratación para la empresa extranjera puede generar un EP para el cliente matriz.
¿Cuáles son los requisitos salariales de 2026 para aplicar el régimen del 30%?
Para 2026, el salario bruto imponible mínimo exigido (calculado tras descontar la prima exenta) es de 48.013 €. Para menores de 30 años en posesión de un máster universitario neerlandés o título foráneo equivalente homologado, el umbral es de 36.497 € hasta el mes en que cumplan 30 años. El beneficio puede aplicarse sobre el salario hasta el tope legal de 262.000 €, lo que equivale a una indemnización máxima exenta de 78.600 € anuales. A partir del 1 de enero de 2027, el porcentaje pasará a ser del 27% fijo con umbrales salariales superiores, salvo para trabajadores protegidos por el régimen transitorio de 2024.
¿Qué sucede si el Belastingdienst dictamina que mi empresa tiene un EP?
Deberá inscribirse como sujeto pasivo del impuesto sobre sociedades y como agente retenedor de nóminas, enfrentándose a liquidaciones del impuesto sobre sociedades sobre los beneficios imputables al EP (al 19% hasta 200.000 € y al 25,8% a partir de ahí), así como al pago retroactivo de retenciones salariales y cotizaciones patronales a la seguridad social (AWf, Aof, Whk y Zvw) junto con los correspondientes intereses y posibles sanciones. Conviene insistir en que el impuesto sobre sociedades se exige exclusivamente sobre los beneficios atribuibles al centro de actividad y no sobre la facturación o beneficios mundiales, lo que mitiga sustancialmente la cuantía reclamada.
¿Se considera una BV neerlandesa un establecimiento permanente de su matriz extranjera?
No. Una BV es una persona jurídica independiente sujeta a sus propias obligaciones tributarias en el impuesto sobre sociedades, y el Artículo 5(7) del Modelo de Convenio de la OCDE confirma que el mero control societario no convierte a una filial en EP de su matriz. No obstante, los actos de la filial pueden catalogarse como EP de agencia de la matriz si aquella concluye de forma habitual contratos en nombre y representación de esta última.
¿Cuánto tiempo debe conservarse la documentación de nóminas en los Países Bajos?
La documentación de la gestión de nóminas debe conservarse un mínimo de siete años conforme al Artículo 52 de la Ley general tributaria (AWR). La copia del documento de identidad del empleado, sus datos y declaraciones a efectos de retenciones de nómina deben guardarse durante al menos cinco años naturales completos tras la extinción del contrato de trabajo. El resto de documentos del expediente de personal no debe conservarse sistemáticamente durante siete años, puesto que el principio de minimización de datos del RGPD obliga a restringir la custodia a lo estrictamente necesario.
Fuentes y referencias bibliográficas
Todas las disposiciones, criterios y cifras recogidos en este análisis se sustentan en las siguientes fuentes oficiales: artículos legales vigentes, páginas de los organismos reguladores encargados de fijar los importes, series estadísticas y jurisprudencia vinculante que asienta la doctrina aplicable. Verifique siempre el marco normativo actualizado para su caso particular.
- Artículo 3 de la Ley del impuesto sobre sociedades de 1969: contribuyentes no residentes con establecimiento permanente en los Países Bajos
- Artículo 52 de la Ley general tributaria: obligación de conservación documental de nóminas durante 7 años
- Artículo 20a de la Ley del impuesto sobre los salarios de 1964: tramos y tipos del impuesto sobre los rendimientos del trabajo
- Belastingdienst: alta como empleador y obtención del número de retenciones salariales
- KVK (Cámara de Comercio de los Países Bajos): requisitos de inscripción registral y formas societarias
- Belastingdienst: presentación de la declaración de retenciones de nómina (aangifte loonheffingen) y sus plazos
- CBS: remuneración de los asalariados y empleo por sector de actividad económica (conjunto de datos de contabilidad nacional 84165ENG)
- CPB (Agencia Neerlandesa para el Análisis de Política Económica): previsiones sobre costes salariales y contractuales
- Tribunal Supremo, 6 de junio de 2025, ECLI:NL:HR:2025:850: atribución de beneficios y establecimiento permanente con arreglo a los artículos 7 y 23 del convenio de doble imposición entre los Países Bajos y Bélgica
- Tribunal Supremo, 24 de marzo de 2023, ECLI:NL:HR:2023:443 (caso Deliveroo): criterios de ponderación para calificar una relación como contrato laboral según el artículo 7:610 del Código Civil

Artículo escrito por
Joost Hubregtse
Joost Hubregtse es director de ICS Staffing & Payroll B.V., la filial íntegramente participada de Intercompany Solutions responsable de los servicios de ICS Payroll. Se encarga de la provisión de soluciones de Employer of Record y gestión de nóminas en los Países Bajos: formalización de contratos laborales, liquidación de retenciones de nómina y seguridad social, paga de vacaciones, planes de pensiones, bajas por enfermedad y cumplimiento de convenios colectivos (CAO), con incorporación efectiva en un plazo de 48 horas.


Conforme con NEN 4400. Certificada por SNA.
ICS Staffing and Payroll B.V. figura en el registro SNA de la Stichting Normering Arbeid. Contratar a un proveedor certificado por SNA limita su responsabilidad en cadena por retenciones y cotizaciones impagadas.
Preguntas frecuentes
No existe un umbral mínimo de plantilla. Que una sola contratación genere un EP depende de las funciones que desempeñe y del tiempo que pase llevándolas a cabo en los Países Bajos. Conforme a los Comentarios de la OCDE de 2025, un domicilio particular generalmente no constituirá un lugar fijo de negocios si la persona trabaja desde allí menos del 50% de su tiempo laboral total en un período de doce meses. Si supera dicho porcentaje, el análisis examina si la empresa tiene una razón comercial para que el trabajo se preste en territorio neerlandés y si la actividad va más allá de ser meramente preparatoria o auxiliar. Por separado, un único trabajador con facultades para concluir contratos puede generar un EP por agencia con independencia del tiempo dedicado. El Belastingdienst evalúa los hechos materiales por encima del número de empleados.
Conforme al criterio clásico de agencia aplicable a la mayoría de los convenios neerlandeses, el desencadenante es el ejercicio habitual de facultades que permitan concluir contratos vinculantes para la sociedad extranjera, incluso cuando las condiciones se pactan a nivel local y la rúbrica de la sede central es un mero trámite formal. Generar oportunidades comerciales, hacer demostraciones de producto y prestar apoyo a un equipo de ventas internacional que negocia y adopta las decisiones efectivas se sitúa en la zona de seguridad. El criterio ampliado de «papel principal» promovido por la Acción 7 de BEPS no se aplica a la mayoría de los convenios bilaterales de los Países Bajos debido a su reserva al Artículo 12 del MLI.
Sí, pero la evaluación está sujeta a un marco más estructurado. La revisión de los Comentarios de la OCDE de noviembre de 2025 indica que una vivienda no se considerará, por lo general, un lugar de negocios si se trabaja en ella menos del 50% de la jornada laboral global. Si se alcanza o supera el 50%, deciden las circunstancias del caso, siendo la cuestión central si existe un motivo comercial que justifique la presencia del empleado en los Países Bajos. Residir allí por motivos estrictamente personales desestima la existencia de un EP. La excepción para actividades preparatorias o auxiliares es aplicable en todas las fases.
Lo reduce sustancialmente, pero no lo elimina en su totalidad. Un EOR extingue la relación laboral directa y desactiva el supuesto de lugar fijo de negocios. Sin embargo, no neutraliza un EP por agente dependiente, dado que esta evaluación analiza en favor de quién actúa materialmente la persona y no quién figura como empleador formal en su nómina. Una estructura con un EOR en la que el trabajador neerlandés ostente facultades efectivas de contratación para la empresa extranjera puede generar un EP para el cliente matriz.
Para 2026, el salario bruto imponible mínimo exigido (calculado tras descontar la prima exenta) es de 48.013 €. Para menores de 30 años en posesión de un máster universitario neerlandés o título foráneo equivalente homologado, el umbral es de 36.497 € hasta el mes en que cumplan 30 años. El beneficio puede aplicarse sobre el salario hasta el tope legal de 262.000 €, lo que equivale a una indemnización máxima exenta de 78.600 € anuales. A partir del 1 de enero de 2027, el porcentaje pasará a ser del 27% fijo con umbrales salariales superiores, salvo para trabajadores protegidos por el régimen transitorio de 2024.
Deberá inscribirse como sujeto pasivo del impuesto sobre sociedades y como agente retenedor de nóminas, enfrentándose a liquidaciones del impuesto sobre sociedades sobre los beneficios imputables al EP (al 19% hasta 200.000 € y al 25,8% a partir de ahí), así como al pago retroactivo de retenciones salariales y cotizaciones patronales a la seguridad social (AWf, Aof, Whk y Zvw) junto con los correspondientes intereses y posibles sanciones. Conviene insistir en que el impuesto sobre sociedades se exige exclusivamente sobre los beneficios atribuibles al centro de actividad y no sobre la facturación o beneficios mundiales, lo que mitiga sustancialmente la cuantía reclamada.
No. Una BV es una persona jurídica independiente sujeta a sus propias obligaciones tributarias en el impuesto sobre sociedades, y el Artículo 5(7) del Modelo de Convenio de la OCDE confirma que el mero control societario no convierte a una filial en EP de su matriz. No obstante, los actos de la filial pueden catalogarse como EP de agencia de la matriz si aquella concluye de forma habitual contratos en nombre y representación de esta última.
La documentación de la gestión de nóminas debe conservarse un mínimo de siete años conforme al Artículo 52 de la Ley general tributaria (AWR). La copia del documento de identidad del empleado, sus datos y declaraciones a efectos de retenciones de nómina deben guardarse durante al menos cinco años naturales completos tras la extinción del contrato de trabajo. El resto de documentos del expediente de personal no debe conservarse sistemáticamente durante siete años, puesto que el principio de minimización de datos del RGPD obliga a restringir la custodia a lo estrictamente necesario.
Artículos relacionados


