
荷兰常设机构风险:2026合规指南
作者 Joost Hubregtse, ICS Staffing & Payroll 总监
所有博客文章均已由我们的劳动法律师Zishan Hussain和我们的董事审查并核实。编辑指南
您在荷兰的远程销售经理可能不仅仅是达成目标。根据他们的实际工作内容,他们可能会为您的外国公司建立应税存在。到2026年,远程雇佣与荷兰常设机构之间的界限比大多数董事所认为的要窄,但它也比一年前更加清晰:OECD于2025年11月发布了对其《第五条评注》(Article 5 Commentary)的实质性修订,并首次为居家办公情况引入了量化测试。
本指南阐述了2026年荷兰常设机构风险的实际运作方式:门槛在哪里,OECD后BEPS时代的哪些代理规则适用于荷兰税务协定,哪些不适用,如果发现常设机构,其成本是多少,以及名义雇主(Employer of Record, EOR)能做什么和不能做什么。我们对最后一点进行了仔细斟酌:EOR是一种真正的风险降低工具,但它经常被过度宣传。
主要内容
- 荷兰常设机构对其可归属利润征税,而不是对您的全球利润征税。
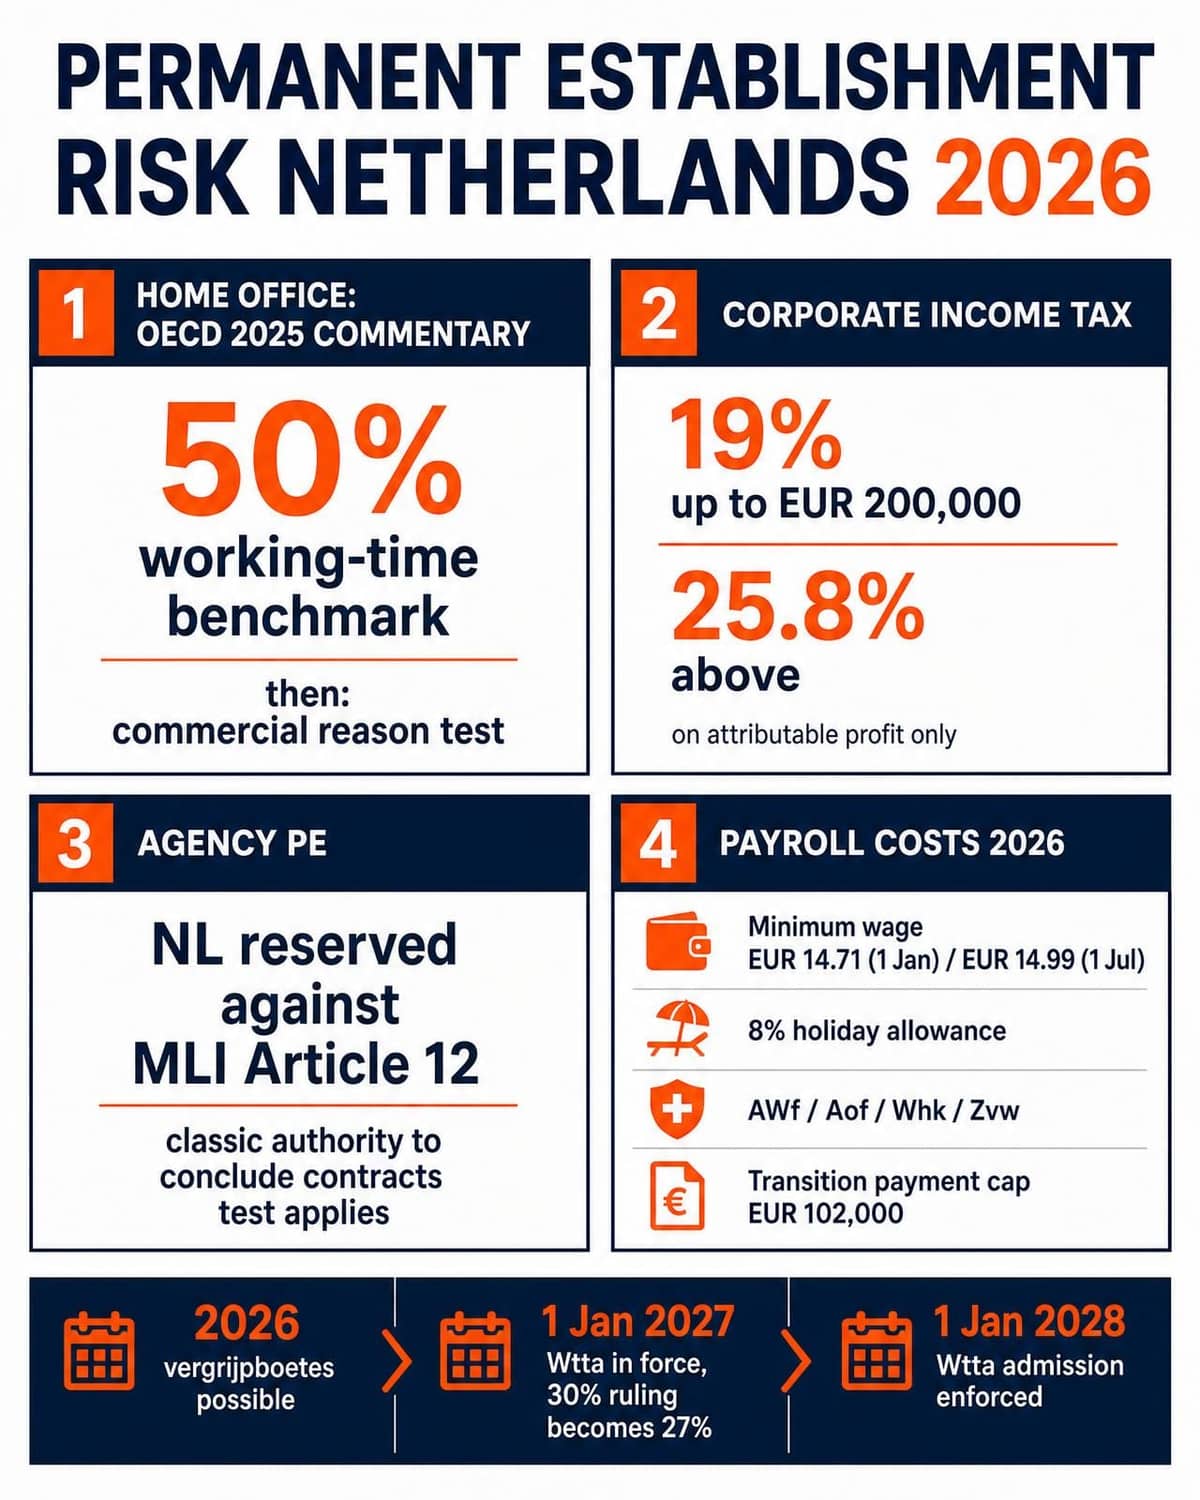
- OECD于2025年发布的评注更新为居家办公引入了50%工作时间基准和商业理由测试,这是大多数2025年版指南未涵盖的安全港。
- 荷兰对《多边工具》(MLI)第12条提出了保留,因此扩展后的“主要作用”代理测试未能通过《多边工具》影响大多数荷兰税务协定。传统的“签订合同权力”测试通常仍然适用。
- 聘用自由职业者(ZZP freelancer)并非防护罩:对错误分类的评估基于实际工作关系,且自2026年1月1日起,荷兰税务局(Belastingdienst)有权征收“vergrijpboetes”(违规罚款)。
- 名义雇主(EOR)消除了固定营业场所的触发点和直接雇佣关系。它本身并不能规避从属代理常设机构的风险。
定义荷兰常设机构风险
常设机构(Permanent Establishment, PE)是税务协定中的一个门槛,达到该门槛后,荷兰获得对外国公司部分利润征税的权利。历史上,这指的是实体场所。在2026年,分析更多是功能性的而非物理性的:在荷兰做了什么,由谁做,以及持续性如何。定义常设机构(主要来源:1969年公司税法(Wet op de vennootschapsbelasting 1969),wetten.overheid.nl)今天是一个关于功能的问题,而不仅仅是关于房地产。
常设机构地位会带来两个后果。首先,是针对可归属利润征收荷兰企业所得税。2026年的税率是:应税利润不超过20万欧元的部分按19%征收,超出部分按25.8%征收,自2023年以来未变。其次,在实践中往往更昂贵的是,工资税和社会保障义务。
有必要精确地说明税基,因为这是许多已发布评论出错的地方。荷兰常设机构并不会使您的全球利润面临荷兰税收。根据适用协定第7条和OECD关于利润归属的授权方法,荷兰只能对该常设机构在作为独立企业履行相同职能、使用相同资产并承担相同风险的情况下所赚取的利润征税。对于一个小型销售或支持存在而言,这个数字通常不大,但随之而来的合规负担却不小。
固定营业场所测试
经典的测试是询问是否存在一个企业可以支配的、具有足够永久性的营业场所,并通过该场所进行业务活动。建筑和安装工地被单独对待,并取决于税务协定;大多数荷兰协定采用十二个月的门槛,尽管有些可能更短。
在远程工作案例中,“由企业支配”这一概念长期以来一直是难点,而这正是OECD在其2025年《示范税收协定》(Model Tax Convention)更新中(于2025年11月19日发布)所解决的问题。这是自2017年以来《第五条评注》(Article 5 Commentary)的首次全面修订,它用一个结构化的框架取代了之前关于居家办公的两段简短说明。
2026年居家办公框架
修订后的评注提出了两阶段分析。
第一阶段,50%基准。 个人在一个财年内(始于或止于该财年)为该企业居家办公或在其他非传统场所工作时间少于其总工作时间的50%时,该居家办公或其他场所通常不被视为企业的营业场所。该测试适用于实际行为,而非合同条款。
第二阶段,商业理由测试。 当达到或超过50%的门槛时,并不会自动产生常设机构。分析取决于具体事实,突出问题是企业在该国家开展工作是否有真正的商业理由,即该员工的存在是否推动了在该地的业务发展,而不是仅仅反映了纯粹的个人居住选择。
准备性或辅助性例外在两个阶段都仍然有效。评注明确指出,居家办公活动通常会落入此例外范畴。
这很重要,原因有二。它为雇主提供了一个在早期指南中不存在的可操作安全港,这意味着2025年末之前编写的大量危言耸听的评论现在夸大了真正混合工作安排的风险。它仍然是评注而不是协定文本,并且一些司法管辖区已提出保留意见,因此它影响解释而非具有约束力。
预扣代理人义务
常设机构意味着注册为荷兰预扣代理人(inhoudingsplichtige)。从那时起,您需要预扣荷兰工资税和雇员社会保障缴款,并且您还需要支付雇主缴款,包括失业保险(AWf)、职业伤残保险(Aof)、差异化重返工作基金(Whk)保费以及医疗保险(Zvw)雇主征费。
您还将全面承担荷兰劳动法义务。这包括荷兰节假日津贴规定:至少为《最低工资和最低假期津贴法》(Wet minimumloon en minimumvakantiebijslag)所定义工资的8%,每年至少支付一次。请注意较短指南中省略的两个限定条件:8%是根据WML工资概念计算,而非总薪酬的每个组成部分;对于收入高于法定最低工资三倍的员工,可以通过书面协议减少或排除该津贴。
根据《一般税法》(Algemene wet inzake rijksbelastingen)第52条,工资行政记录必须保留七年。某些项目有单独的保留时限:身份证明文件副本和员工工资税数据必须在雇佣关系结束后至少保留五个完整的日历年。默认情况下,将整个人事档案保留七年并非强制要求,且与《通用数据保护条例》(GDPR)的数据最小化原则相悖。
误区与现实:关于荷兰税务存在性的常见误解
“没有租赁,就没有问题。” 不可靠。没有公司租赁并不能结束分析,尽管在2025年评注更新之后,对于真正的混合工作模式员工而言,情况比以前要舒适得多。
“自由职业者是安全的缓冲。” 不是。根据荷兰法律,工作关系的分类由双方实际合作方式决定,而非合同上的标签。如果存在《民法典》(Burgerlijk Wetboek)第7:610条所规定的雇佣合同要素,则该关系即为雇佣关系。荷兰最高法院(Hoge Raad)的Deliveroo判决阐明了整体衡量方法,且荷兰税务局(Belastingdienst)已发布了基于该判决的评估框架。社会事务和就业部于2026年7月发布了进一步的《工作关系评估框架》(toetsingskader beoordeling arbeidsrelaties)。
“外国薪酬服务提供商能解决问题。” 通常不能。未在荷兰注册为预扣代理人的服务提供商不能代表您履行荷兰工资税和社会保障义务。如果您不确定自己的安排是否合规,值得花时间咨询荷兰薪酬专家。
“荷兰BV公司是常设机构。” 不是。BV是独立的法人实体,有其自己的企业所得税申报义务。有两个注意事项:设立BV并不需要大量资本(自2012年“弹性BV”改革以来,最低股本为0.01欧元,因此成本主要是行政方面的,而非资本方面的),并且根据OECD示范协定第5(7)条,仅仅存在子公司并不会构成母公司的常设机构,但如果子公司惯常代表母公司签订合同,其活动仍可能构成母公司的代理常设机构。
实践中的居家办公
应用2026年框架:一名员工为外国雇主每周在荷兰居住地工作三天,其余时间在客户现场或国外,这低于50%的基准,通常不会构成固定营业场所。一名高级经理每周在荷兰家中工作四到五天,且雇主对荷兰存在有商业利益,例如有荷兰客户群或荷兰市场发展,这种情况则明确属于第二阶段,需要有文件记录的分析。中间情况是员工纯粹出于个人原因居住在荷兰,而雇主在该地点没有商业利益;评注认为这倾向于不构成营业场所。
错误分类与执法时间表
日期很重要,大多数2026年指南都搞错了。
- 截至2025年1月1日: 适用执法暂停令(handhavingsmoratorium)。除非存在恶意(kwaadwillendheid)情况,否则荷兰税务局(Belastingdienst)只发布指示而非评估。
- 2025年1月1日: 暂停令结束。更正义务和额外的工资税评估立即生效,无需事先指示。追溯征收仅限于2025年1月1日以后的期间,但有少数例外情况。
- 2025年期间: “软着陆”期,无“verzuimboetes”(迟报/未报罚款)和“vergrijpboetes”(违规罚款)。
- 自2026年1月1日起: 软着陆仅部分延长。如果存在故意或重大过失,现在可以处以“vergrijpboetes”。2026年仍不征收“verzuimboetes”,荷兰税务局原则上仍以公司访问而非账簿审查启动调查。公司访问可产生警告;评估需要账簿审查。
- 自2027年1月1日起: 剩余的软着陆要素失效。
经荷兰税务局(Belastingdienst)批准的示范协议(Model agreements)可在2029年12月31日之前使用,但它们仅在双方实际按照协议工作的情况下提供帮助。
重新分类会导致工资税和社会保障缴款的责任。对《集体劳动协议》(CAO)条款、养老金和最低工资的民事索赔不属于税务机关的职权范围,并且不会因与荷兰税务局和解而消除。
从属代理陷阱:《多边工具》改变了什么,没改变什么
在荷兰代表您行事的人可以在没有一平方米租赁空间的情况下设立常设机构。这就是代理常设机构(agency PE),也是已发布指南中最常出现重大错误的地方。
根据传统形式的税务协定第5(5)条,如果一个人(独立代理人除外)惯常性地行使以企业名义签订合同的权力,则产生代理常设机构。BEPS行动计划7提议将其范围扩大到惯常性地在导致例行签订合同(未经实质修改)中发挥主要作用的人,即“橡皮图章”情景,该范围扩展被纳入《多边工具》(MLI)第12条。
荷兰对《多边工具》第12条提出了完全保留。荷兰议会要求保留的理由是,代理常设机构的利润归属规则和现有的争议解决机制尚不完善。该保留尚未撤回。
实际后果非常重要且被广泛误报。对于大多数荷兰税务协定,仍然适用经典的代理测试:问题仍然是该个人是否惯常性地行使了签订对企业具有约束力合同的权力。扩展后的主要作用测试仅在通过双边重新谈判引入时才适用于荷兰税务协定,而新的荷兰-比利时协定是其中最清晰的例子。
荷兰并未对《多边工具》的其他常设机构条款提出保留。狭义的特定活动豁免、反碎片化规则以及合同拆分规则适用于受涵盖的荷兰税务协定。因此,声称荷兰存在“仅为辅助性”的论据空间比BEPS之前更小,并且通过在关联实体之间拆分活动以低于门槛的做法不再有效。
定义签订合同的权力
荷兰税务局(Belastingdienst)会超越签名栏进行审查,但在经典测试下,它寻找的是比参与销售流程更强有力的证据。问题在于个人是否拥有约束公司的职能权力:例如设定价格、同意商业条款或承诺总部例行执行的行动方案。一个能够产生潜在客户、演示产品并将合格机会转交给真正进行谈判和决策的外国销售团队的代表,其处境要比那些同意条款并将其送回家进行会签的代表好得多。
职位头衔会受到审查但并非决定性因素。在审计中,关于商业决策实际发生地的同期证据(例如审批流程、定价权限矩阵和客户关系管理(CRM)记录)才具有分量。
准备性与辅助性活动
市场调研、信息收集和存储通常不构成常设机构,但须符合上述狭义豁免规定。当荷兰的活动成为核心创收功能的一部分,而非对其提供支持时,就跨越了界限。对于以销售为主导的企业而言,一个既能开发又能完成交易的当地代表正在履行核心职能。
非故意荷兰常设机构的财务和法律后果
追溯性地确立常设机构(PE)时,风险体现在两个方面。
企业所得税:对可归属利润征收19%(20万欧元以下)和25.8%(20万欧元以上)的税款,外加利息。可归属利润按功能确定,而非全球利润的一部分。
工资税和社会保障:通常是更大的金额。未能注册为预扣代理人会导致评估和利息,并可能产生罚款。您还将完全受荷兰劳动法的约束,无论您最初的外国合同如何规定。
工资税和社会保障责任
法定最低工资是适用于所有行业和所有工作模式的单一小时费率;它在每年1月1日和7月1日进行指数化调整。2026年1月1日,21岁及以上员工的最低工资上涨至每小时14.71欧元,自2026年7月1日起为每小时14.99欧元,青年工的费率按该数字的百分比计算。《集体劳动协议》(CAO)可以设定更高的下限,但绝不能设定更低的下限。
除基本工资外,还有8%的假日津贴以及雇主对失业保险(AWf)、职业伤残保险(Aof)、差异化重返工作基金(Whk)和医疗保险(Zvw)的缴款。如果适用《集体劳动协议》(CAO)或强制性行业养老基金,养老金缴款也是强制性的。荷兰没有普遍的法定养老金义务,因此具体情况具体分析。
解雇风险从第一天开始累积。《过渡期补偿金》(transition payment)为每个完整服务年工资的三分之一,2026年的法定最高金额为10.2万欧元(税前),如果年总工资更高,则按年总工资计算。
疾病是最大的单一负债,在成本模型中经常被忽视。根据《民法典》(Article 7:629 BW),雇主需在最长104周的无能力工作期间继续支付工资,法定最低为70%(前52周不得低于适用最低工资),同时根据《门卫改善法》(Wet verbetering poortwachter)承担广泛的复工义务。
30%规则与常设机构地位
外籍人士计划,自2026年起正式称为“expatregeling”,但仍被广泛称为“30% ruling”,只能由荷兰预扣代理人申请,因此常设机构既创造了义务,也开启了便利。
2026年,不含免税津贴的应税工资标准为48,013欧元。对于30岁以下且持有荷兰学术硕士学位或经核实等同外国学位的员工,在他们满30岁的那个月之前,标准为36,497欧元。指定机构的科研人员和专科培训医生不受工资标准限制。该计划可适用于最高26.2万欧元(WNT cap)的工资,全年最高免税报销额为7.86万欧元。该规则需要荷兰税务局(Belastingdienst)的批准,最长有效期为五年,但会扣除之前在荷兰居住或工作的时间。
对于计划2027年招聘的人员,有两点前瞻性提示:从2027年1月1日起,百分比从30%降至27%的固定比例,且工资标准更高,但2024年已使用该计划的员工将获得过渡性保护;2026年是过渡性部分非居民纳税人身份的最后一年。如果您希望针对特定职位进行数字建模,可以请求定制的合规报价。
名义雇主能解决什么,不能解决什么
名义雇主(Employer of Record, EOR)成为您荷兰员工的合法雇主。雇佣关系存在于EOR和员工之间,EOR承担荷兰的工资、工资税、社会保障和劳动法义务。
我们需要精确地说明这一点能实现什么,因为市场经常夸大其词。
EOR能解决的问题。 它消除了您的外国实体与员工之间的直接雇佣关系。它消除了您为该员工注册为荷兰预扣代理人的需要。它大大降低了固定营业场所的风险,因为员工并非您的雇员在您支配的地点工作。它消除了设立和维护荷兰BV(有限责任公司)以组建小型团队的行政和耗时步骤。
EOR不能解决的问题。 EOR本身不能规避从属代理常设机构的风险。第5(5)条中的代理测试询问个人代表谁行事,而不是谁支付他们的工资。如果员工惯常性地行使签订对您的外国公司具有约束力合同的权力,那么无论工资单上写的是ICS Payroll还是其他公司,分析都会指向您的公司。EOR也无助于您在荷兰租赁专用办公空间,或者如果安排文件与实际操作不符。实质必须与形式相符。
在实践中,这意味着EOR和商业授权必须协同设计。如果荷兰的招聘是销售职位,我们会在入职时审查定价权限、审批流程和合同执行,并进行文档记录。这是真正管理代理常设机构风险的部分。
EOR与设立荷兰实体
对于中小型团队来说,EOR通常是比荷兰BV更好的选择,但这并非因为设立BV成本高昂。而是因为BV会带来自己的年度账目、企业所得税申报、申报截止日期和董事义务,而且解散BV比终止服务合同要慢。EOR也更快:入职通常只需几天,而不是KVK(荷兰商会)和Belastingdienst(荷兰税务局)注册周期所需的数周时间。
EOR不适合的情况:如果您需要真实的本地资产负债表,如果您正在大规模招聘,如果您需要一个实体来持有本地合同、知识产权或监管许可,或者如果您打算赋予荷兰员工真正的合同签订权,在这种情况下,您可能无论如何都会有一个常设机构,而一个实体是更清晰的结构。
您应该向任何荷兰EOR询问的监管背景
根据《中介机构劳动派遣法》(Wet allocatie arbeidskrachten door intermediairs),薪酬代发和借调构成了劳务派遣。有两项发展很重要。
《劳动派遣准入法》(Wtta, Wet toelating terbeschikkingstelling van arbeidskrachten)将于2027年1月1日生效,并引入强制性准入制度。薪酬代发、借调和EOR安排均在其范围之内,外国派遣机构在荷兰派遣工人也包括在内。准入要求自2028年1月1日起适用,荷兰劳工监察局(Nederlandse Arbeidsinspectie)将自该日期起执行。关键的是,罚款将同时施加于雇佣方和派遣方:自2028年起,雇佣未经批准的提供商本身就是一种违法行为。请直接询问任何荷兰EOR提供商关于SNA(荷兰劳务派遣标准基金会)认证和Wtta准备情况。
《灵活工作者更多确定性法》(Wet meer zekerheid flexwerkers)于2026年7月7日获得第一议院(Eerste Kamer)批准。劳务派遣人员的同等雇佣条款自2026年12月31日起适用(已在ABU和NBBU集体劳动协议中自2026年1月1日起实施)。其余要素,即收紧的《链式合同规则》(ketenregeling)和取代零时合同和最小-最大合同的《范围合同》(bandbreedtecontract),计划于2028年1月1日实施。
关于当前的《链式合同规则》(ketenregeling):在36个月内最多可签订三份固定期限合同,此后通过法律运作产生一份无固定期限合同。目前,如果中断超过六个月(季节性工作为三个月),链条就会断裂。从2028年起,中断期将延长至36个月,这将使循环固定期限安排变得更加困难。如果您现在正在构建合同链,请按照2028年的规则进行构建。
移民
对于欧盟、欧洲经济区和瑞士以外国家的公民,需要居留许可。根据高技能移民计划,移民归化局(IND)要求被认可的担保人(erkend referent)是持有雇佣合同的实体。这是对EOR结构的一个真正限制,政府已表示打算限制薪酬和代理公司作为认可担保人。我们会在入职前书面确认,对于特定的雇佣,哪个实体将持有认可担保人身份,以及该结构是否适用于该国籍和职位。如果不行,我们会明确告知,设立实体并直接获得认可才是正确的途径。
确保您的荷兰扩张免受未来税务审计
在2026年管理荷兰常设机构风险归结为三件事:了解实际的门槛在哪里,包括大多数指南仍未提及的50%居家办公基准;了解哪些代理规则适用于您的特定税务协定;以及记录商业决策的实际发生地。
EOR是解决固定场所和直接雇佣问题的良好答案。它不是解决代理问题的答案,任何告诉您并非如此的提供商都是在推销而非提供建议。该结构必须与将合同签订权置于荷兰境外、或坦诚承认存在常设机构并应适当注册和定价的授权相结合。
我们很乐意根据2026年框架对特定职位进行书面评估,并告诉您属于上述两种情况中的哪一种。
常见问题
在荷兰雇佣一名远程员工会设立常设机构吗?
没有最低员工人数限制。一名员工是否会设立常设机构取决于他们在荷兰的工作内容和工作时间。根据OECD 2025年的评注,如果个人在12个月内居家办公时间少于总工作时间的50%,通常不会构成固定营业场所。超过此限,则取决于具体事实,突出问题是企业在荷兰开展工作是否有商业理由,以及该活动是否超出准备性或辅助性。另外,即使工作时间不长,一名拥有签订合同权力的员工仍可能设立代理常设机构。荷兰税务局(Belastingdienst)评估的是事实而非员工人数。
销售代表的哪些活动会在荷兰触发常设机构风险?
根据适用于大多数荷兰税务协定的经典代理测试,触发点是惯常性地行使签订对外国公司具有约束力合同的权力,包括在当地达成条款而总部签字仅是形式的情况。生成潜在客户、演示产品以及支持一个真正进行谈判和决策的外国销售团队,这些行为处于风险较小的一侧。BEPS行动计划7中更广泛的“主要作用”测试不适用于大多数荷兰税务协定,因为荷兰对《多边工具》(MLI)第12条提出了保留。
2026年居家办公能否构成常设机构?
可以,但现在的测试更加结构化。OECD于2025年11月发布的评注更新规定,如果居家办公时间少于总工作时间的50%,该住所通常不会被视为营业场所。达到或超过50%时,则由事实决定,主要问题是个人在荷兰的存在是否有商业理由。纯粹的个人居住原因则倾向于不构成常设机构。准备性或辅助性例外在每个阶段都适用。
名义雇主能否消除常设机构风险?
它能大大降低风险,但不能完全消除。名义雇主(EOR)消除了直接雇佣关系和固定营业场所的触发点。它不能规避从属代理常设机构的风险,因为该测试关注个人代表谁行事,而不是谁雇佣他们。与持有外国客户合同签订权的荷兰员工相结合的EOR安排仍然可能为客户产生常设机构。
2026年30%规则的工资要求是什么?
2026年,不含免税津贴的应税工资标准为48,013欧元。对于30岁以下且持有荷兰学术硕士学位或经核实等同学位的员工,在他们满30岁的那个月之前,标准为36,497欧元。该计划可适用于最高26.2万欧元的工资,全年最高免税报销额为7.86万欧元。从2027年1月1日起,百分比降至27%,且标准更高,但2024年已受涵盖的员工将获得过渡性保护。
如果荷兰税务局(Belastingdienst)认定我的公司在荷兰设有常设机构,会发生什么?
您将注册为纳税人和预扣代理人,并面临对常设机构可归属利润征收企业所得税(20万欧元以下按19%,以上按25.8%),以及工资税和雇主对失业保险(AWf)、职业伤残保险(Aof)、差异化重返工作基金(Whk)和医疗保险(Zvw)的缴款,并加收利息。请注意,企业所得税仅针对可归属利润,而非全球利润,这一区别实质上改变了风险金额。
荷兰BV公司是其外国母公司的常设机构吗?
不是。BV是独立的法人实体,有其自己的企业所得税义务,OECD示范协定第5(7)条确认,仅凭控制并不会使子公司成为其母公司的常设机构。然而,如果子公司惯常性地代表母公司签订合同,其活动仍可能构成母公司的代理常设机构。
荷兰工资记录需要保留多长时间?
根据《一般税法》(Article 52 AWR),工资管理记录必须保留七年。身份证明文件副本、员工工资税数据及相关声明必须在雇佣关系结束后至少保留五个完整的日历年。其他个人档案文件不应默认保留满七年,因为GDPR数据最小化原则要求将保留期限限制在必要范围内。
来源和参考文献
以上每条规则和数字均可追溯到以下来源:确切的法定条款、公布金额的监管机构页面、统计数据集以及解决该问题的具体法院判决。请务必根据您自己的情况核查当前文本。
- 1969年企业所得税法第3条,针对在荷兰设有常设机构的外国纳税人
- 一般税法第52条,工资记录保留7年义务
- 1964年工资税法第20a条,工资税级税率
- 荷兰税务局(Belastingdienst),雇主注册及获取工资税号
- 荷兰商会(KVK),注册和法律形式要求
- 荷兰税务局(Belastingdienst),提交工资税申报(aangifte loonheffingen)及截止日期
- 荷兰中央统计局(CBS),按经济活动划分的雇员报酬和就业(国民账户数据集84165ENG)
- 荷兰经济政策分析局(CPB),工资和合同成本预测
- 最高法院2025年6月6日,ECLI:NL:HR:2025:850:根据荷兰-比利时税收协定第7条和第23条的利润归属和常设机构
- 最高法院2023年3月24日,ECLI:NL:HR:2023:443 (Deliveroo):根据《民法典》(art. 7:610 BW)将关系定性为雇佣合同的测试
文章作者
Joost Hubregtse
Joost Hubregtse是ICS Staffing & Payroll B.V.(Intercompany Solutions全资子公司,负责ICS Payroll业务)的董事。他负责名义雇主和荷兰薪酬服务:雇佣合同、工资税和社会保障申报、假日津贴、养老金、病假和《集体劳动协议》(CAO)合规,通常可在48小时内完成入职。

符合 NEN 4400 标准,已获 SNA 认证。
ICS Staffing and Payroll B.V. 已列入 Stichting Normering Arbeid 的 SNA 注册名录。通过 SNA 认证机构用工,可限制您对未缴工资税和社保费的链式责任。
常见问题
没有最低员工人数限制。一名员工是否会设立常设机构取决于他们在荷兰的工作内容和工作时间。根据OECD 2025年的评注,如果个人在12个月内居家办公时间少于总工作时间的50%,通常不会构成固定营业场所。超过此限,则取决于具体事实,突出问题是企业在荷兰开展工作是否有商业理由,以及该活动是否超出准备性或辅助性。另外,即使工作时间不长,一名拥有签订合同权力的员工仍可能设立代理常设机构。荷兰税务局(Belastingdienst)评估的是事实而非员工人数。
根据适用于大多数荷兰税务协定的经典代理测试,触发点是惯常性地行使签订对外国公司具有约束力合同的权力,包括在当地达成条款而总部签字仅是形式的情况。生成潜在客户、演示产品以及支持一个真正进行谈判和决策的外国销售团队,这些行为处于风险较小的一侧。BEPS行动计划7中更广泛的“主要作用”测试不适用于大多数荷兰税务协定,因为荷兰对《多边工具》(MLI)第12条提出了保留。
可以,但现在的测试更加结构化。OECD于2025年11月发布的评注更新规定,如果居家办公时间少于总工作时间的50%,该住所通常不会被视为营业场所。达到或超过50%时,则由事实决定,主要问题是个人在荷兰的存在是否有商业理由。纯粹的个人居住原因则倾向于不构成常设机构。准备性或辅助性例外在每个阶段都适用。
它能大大降低风险,但不能完全消除。名义雇主(EOR)消除了直接雇佣关系和固定营业场所的触发点。它不能规避从属代理常设机构的风险,因为该测试关注个人代表谁行事,而不是谁雇佣他们。与持有外国客户合同签订权的荷兰员工相结合的EOR安排仍然可能为客户产生常设机构。
2026年,不含免税津贴的应税工资标准为48,013欧元。对于30岁以下且持有荷兰学术硕士学位或经核实等同学位的员工,在他们满30岁的那个月之前,标准为36,497欧元。该计划可适用于最高26.2万欧元的工资,全年最高免税报销额为7.86万欧元。从2027年1月1日起,百分比降至27%,且标准更高,但2024年已受涵盖的员工将获得过渡性保护。
您将注册为纳税人和预扣代理人,并面临对常设机构可归属利润征收企业所得税(20万欧元以下按19%,以上按25.8%),以及工资税和雇主对失业保险(AWf)、职业伤残保险(Aof)、差异化重返工作基金(Whk)和医疗保险(Zvw)的缴款,并加收利息。请注意,企业所得税仅针对可归属利润,而非全球利润,这一区别实质上改变了风险金额。
不是。BV是独立的法人实体,有其自己的企业所得税义务,OECD示范协定第5(7)条确认,仅凭控制并不会使子公司成为其母公司的常设机构。然而,如果子公司惯常性地代表母公司签订合同,其活动仍可能构成母公司的代理常设机构。
根据《一般税法》(Article 52 AWR),工资管理记录必须保留七年。身份证明文件副本、员工工资税数据及相关声明必须在雇佣关系结束后至少保留五个完整的日历年。其他个人档案文件不应默认保留满七年,因为GDPR数据最小化原则要求将保留期限限制在必要范围内。


