
Risco de Estabelecimento Estável nos Países Baixos: Guia de Conformidade para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
O seu gestor de vendas remoto nos Países Baixos pode estar a fazer mais do que apenas atingir objetivos. Dependendo do que realmente faz, poderá criar uma presença tributável para a sua empresa estrangeira. Em 2026, a linha que separa uma contratação remota simples de um estabelecimento estável holandês é mais estreita do que a maioria dos administradores presume, mas está também mais bem delineada do que há um ano: a OCDE publicou uma revisão substancial dos seus Comentários ao Artigo 5.º em novembro de 2025, introduzindo o primeiro critério quantitativo de sempre para situações de teletrabalho (home office).
Este guia detalha como funciona realmente o risco de estabelecimento estável nos Países Baixos em 2026: onde se situam os limiares, quais as regras de agência pós-BEPS da OCDE que se aplicam (e as que não se aplicam) às convenções fiscais holandesas, quanto custa um estabelecimento estável holandês caso seja identificado e o que um Employer of Record pode e não pode resolver. Fomos particularmente criteriosos quanto a este último ponto: um EOR é uma ferramenta genuína de redução de risco, mas as suas capacidades são frequentemente sobrestimadas no mercado.
Principais Conclusões
- Um estabelecimento estável holandês é tributado sobre os lucros que lhe são imputáveis, e não sobre o seu lucro mundial.
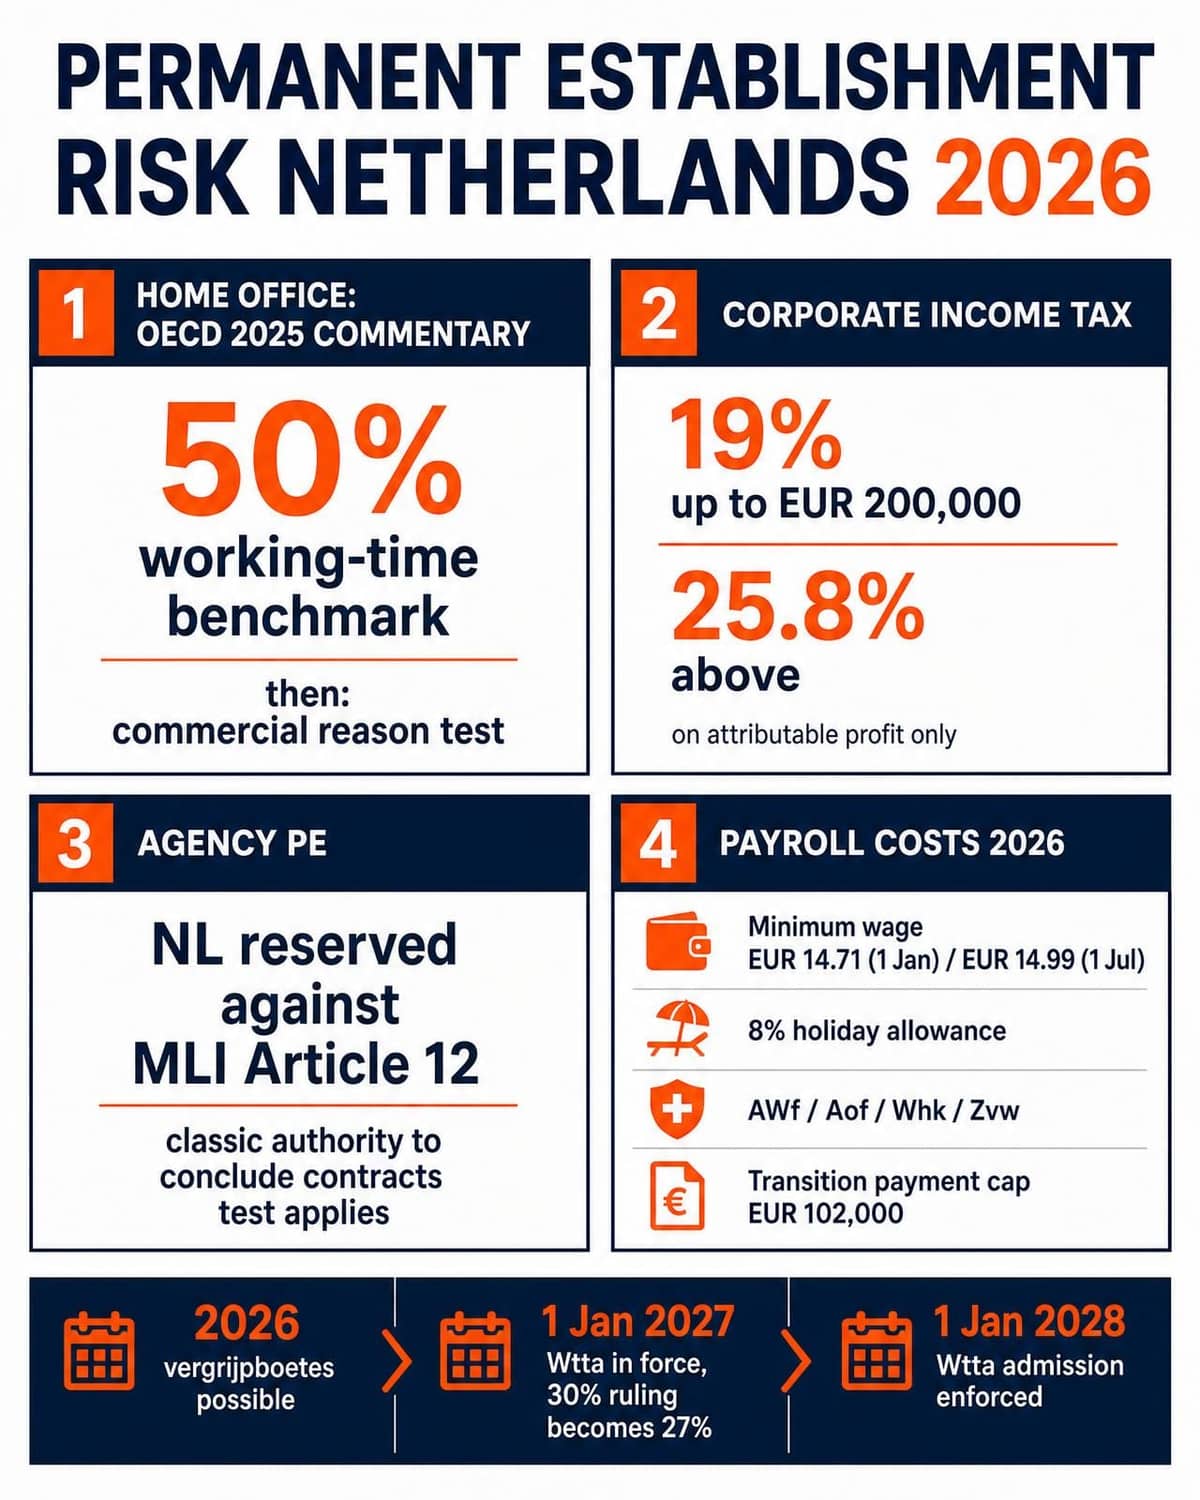
- A atualização de 2025 aos Comentários da OCDE introduz um parâmetro de referência de 50% do tempo de trabalho e um teste de justificação comercial para o teletrabalho, um porto seguro (safe harbour) que a maioria dos guias da era de 2025 não reflete.
- Os Países Baixos apresentaram uma reserva ao Artigo 12.º do Instrumento Multilateral (MLI), pelo que o critério alargado de agência de "papel principal" não afeta a maioria dos acordos holandeses através do MLI. O critério clássico de competência para a celebração de contratos continua, regra geral, a prevalecer.
- A contratação de um trabalhador independente (ZZP) não serve de escudo: a falsa prestação de serviços (falso recibo verde) é avaliada com base na relação de trabalho real, e a Belastingdienst passou a poder aplicar coimas graves (vergrijpboetes) desde 1 de janeiro de 2026.
- Um EOR elimina o elemento gerador de instalação fixa de negócios e a relação laboral direta. Contudo, não anula por si só a existência de um estabelecimento estável por via de agente dependente.
Definição de Risco de Estabelecimento Estável nos Países Baixos
Um estabelecimento estável (EE) é o limiar convencional a partir do qual os Países Baixos adquirem o direito de tributar parte dos lucros de uma empresa estrangeira. Historicamente, isto traduzia-se em instalações físicas. Em 2026, a análise é tanto funcional quanto física: o que está a ser feito nos Países Baixos, por quem e com que grau de permanência. Definir Estabelecimento Estável (fonte primária: Wet op de vennootschapsbelasting 1969, wetten.overheid.nl) é hoje uma questão de função, e não apenas de património imobiliário.
Do estatuto de EE decorrem duas consequências. Em primeiro lugar, o imposto sobre o rendimento das pessoas coletivas (IRC holandês) sobre o lucro imputável. Para 2026, as taxas são de 19% sobre a matéria coletável até €200.000 e de 25,8% acima desse valor, mantendo-se inalteradas desde 2023. Em segundo lugar, e frequentemente mais dispendioso na prática, obrigações relativas a retenção na fonte sobre os salários e contribuições para a segurança social.
Importa ser rigoroso quanto à matéria coletável, dado que é aqui que uma grande parte das análises publicadas erra. Um EE holandês não sujeita o seu lucro global à tributação holandesa. Nos termos do Artigo 7.º da convenção fiscal aplicável e da abordagem autorizada da OCDE para a imputação de lucros, os Países Baixos apenas podem tributar o lucro que seria obtido pelo EE se este fosse uma empresa separada e independente que desempenhasse as mesmas funções, utilizasse os mesmos ativos e assumisse os mesmos riscos. Para uma pequena presença de vendas ou suporte, este montante é habitualmente modesto, mas a sobrecarga de conformidade associada não o é.
O Critério da Instalação Fixa de Negócios
O critério clássico analisa se existe uma instalação de negócios, à disposição da empresa, com suficiente permanência, através da qual a atividade da empresa é exercida. Os estaleiros de construção e montagem são tratados separadamente e dependem da convenção aplicável; a maioria das convenções holandesas utiliza um limiar de doze meses, embora algumas estipulem prazos mais curtos.
O conceito de "à disposição da empresa" tem sido desde há muito a vertente mais complexa nos casos de trabalho remoto, e é precisamente esse o ponto que a OCDE abordou na sua Atualização de 2025 do Modelo de Convenção Fiscal, publicada a 19 de novembro de 2025. Esta foi a primeira revisão abrangente dos Comentários ao Artigo 5.º desde 2017, tendo substituído dois parágrafos escassos sobre teletrabalho por um quadro estruturado.
O Quadro de Teletrabalho (Home Office) para 2026
Os Comentários revistos estabelecem uma análise em duas fases.
Fase um, o parâmetro dos 50%. O domicílio ou outro local não tradicional geralmente não será considerado uma instalação de negócios da empresa se o indivíduo aí trabalhar durante menos de 50% do seu tempo total de trabalho para essa empresa, medido ao longo de qualquer período de doze meses com início ou termo no ano fiscal em causa. O teste é aplicado à conduta real e não ao que estipula o contrato.
Fase dois, o teste da justificação comercial. Quando o limiar de 50% é atingido ou ultrapassado, não surge automaticamente um EE. A análise depende dos factos, sendo a questão primordial determinar se a empresa tem uma justificação comercial genuína para que o trabalho seja prestado nesse país - isto é, se a presença da pessoa aí promove os negócios da empresa - , por oposição a refletir uma escolha puramente pessoal de residência.
A exceção para atividades de caráter preparatório ou auxiliar mantém-se em ambas as fases. Os Comentários referem expressamente que as atividades em teletrabalho frequentemente se enquadram nesta exceção.
Isto é relevante por dois motivos. Confere aos empregadores um porto seguro funcional que não existia em orientações anteriores, e significa que muitas das análises alarmistas redigidas antes do final de 2025 sobrestimam atualmente o risco para regimes verdadeiramente híbridos. Importa notar que se tratam de Comentários e não do texto vinculativo das convenções, e algumas jurisdições apresentaram observações, pelo que servem para orientar a interpretação e não para a vincular.
Obrigações como Sujeito Passivo de Retenção na Fonte
Um EE obriga ao registo como entidade com obrigação de retenção na fonte nos Países Baixos (inhoudingsplichtige). A partir desse momento, passa a reter o imposto sobre os salários holandês e as contribuições para a segurança social dos trabalhadores, ficando também obrigado ao pagamento dos encargos sociais do empregador, incluindo AWf (desemprego), Aof (incapacidade profissional), Whk (prémio diferenciado do Werkhervattingskas) e a contribuição patronal Zvw (cuidados de saúde).
Passa igualmente a assumir a legislação laboral holandesa na íntegra. Isto inclui as regras do subsídio de férias holandês: pelo menos 8% da remuneração conforme definida na Wet minimumloon en minimumvakantiebijslag, a pagar pelo menos uma vez por ano. Note-se as duas ressalvas que os guias mais superficiais omitem: os 8% são calculados sobre o conceito salarial da WML e não sobre todos os elementos do salário bruto, e para trabalhadores que auferem mais de três vezes o salário mínimo legal, este pode ser reduzido ou excluído por acordo escrito.
Os registos do processamento salarial devem ser conservados durante sete anos, nos termos do Artigo 52.º da Algemene wet inzake rijksbelastingen. Aplica-se um prazo distinto a determinados elementos: a cópia do documento de identificação e os dados fiscais de processamento salarial do trabalhador devem ser guardados durante pelo menos cinco anos civis completos após a cessação do contrato de trabalho. A conservação de todo o processo individual do colaborador por sete anos por defeito não é exigida e entra em conflito com o princípio da minimização de dados do RGPD.
Mito vs. Realidade: Equívocos Comuns Sobre a Presença Fiscal Holandesa
"Sem contrato de arrendamento, sem problemas." Não é fiável. A inexistência de um arrendamento comercial em nome da empresa não encerra a análise, embora, após a atualização dos Comentários em 2025, a posição relativamente a trabalhadores genuinamente híbridos seja consideravelmente mais favorável do que era.
"Um freelancer é uma proteção segura." Não. Ao abrigo da lei holandesa, a qualificação de uma relação de trabalho é determinada pela forma como as partes colaboram na prática, e não pelo título do contrato. Caso estejam presentes os elementos de um contrato de trabalho nos termos do Artigo 7:610 do Burgerlijk Wetboek, a relação é considerada um contrato de trabalho. O acórdão Deliveroo do Hoge Raad estabelece o exercício de ponderação holística, e a Belastingdienst publicou o seu próprio quadro de avaliação com base nessa jurisprudência. O Ministério dos Assuntos Sociais e do Emprego publicou um novo toetsingskader beoordeling arbeidsrelaties em julho de 2026.
"Um fornecedor estrangeiro de processamento salarial resolve a questão." Normalmente não. Um fornecedor sem registo como entidade retentora holandesa não pode liquidar as obrigações de imposto sobre os salários e de segurança social nos Países Baixos em seu nome. Se tiver dúvidas sobre a sua situação específica, vale a pena dedicar algum tempo a consultar um especialista holandês em processamento salarial.
"Uma BV holandesa é um estabelecimento estável." Não. Uma BV é uma pessoa coletiva autónoma com as suas próprias obrigações de declaração de IRC. Duas advertências: constituir uma BV não exige muito capital (o capital social mínimo é de €0,01 desde a reforma da Flex-BV em 2012, pelo que o custo é administrativo e não de capital) e, nos termos do Artigo 5(7) do Modelo da OCDE, a mera existência de uma filial não cria um EE da empresa-mãe; no entanto, as atividades da filial podem ainda assim constituir um EE de agência da empresa-mãe se esta celebrar habitualmente contratos em representação daquela.
O Teletrabalho na Prática
Aplicando o quadro de 2026: um colaborador que trabalhe a partir de uma residência holandesa três em cada dez dias para um empregador estrangeiro, passando o restante tempo nas instalações de clientes ou no estrangeiro, situa-se abaixo do parâmetro de 50% e geralmente não criará uma instalação fixa de negócios. Um gestor sénior que trabalhe quatro ou cinco dias por semana a partir de uma habitação holandesa, quando o empregador tem um interesse comercial na presença nos Países Baixos (como uma base de clientes holandesa ou o desenvolvimento de mercado local), enquadra-se plenamente na fase dois e necessita de uma análise documentada. O caso intermédio é aquele em que o colaborador reside nos Países Baixos por razões puramente pessoais e o empregador não tem qualquer interesse comercial nessa localização; os Comentários tratam este cenário como um indício que afasta a existência de uma instalação de negócios.
Falsa Prestação de Serviços e o Calendário de Fiscalização
As datas são cruciais, e a maioria dos guias de 2026 erra neste ponto.
- Até 1 de janeiro de 2025: aplicava-se a moratória de fiscalização (handhavingsmoratorium). A Belastingdienst emitia instruções em vez de liquidações adicionais, exceto em casos de dolo/má-fé (kwaadwillendheid).
- 1 de janeiro de 2025: fim da moratória. As obrigações de retificação e as liquidações adicionais de imposto sobre os salários tornaram-se imediatamente exigíveis, sem necessidade de aviso prévio. A cobrança retroativa está limitada a períodos a partir de 1 de janeiro de 2025, ressalvadas raras exceções.
- Durante 2025: período de "transição suave" (soft landing), sem coimas de incumprimento formal (verzuimboetes) nem coimas graves (vergrijpboetes).
- A partir de 1 de janeiro de 2026: a transição suave foi apenas parcialmente prorrogada. As coimas graves (vergrijpboetes) passam a ser possíveis quando exista negligência grosseira ou dolo. As coimas simples (verzuimboetes) continuam a não ser aplicadas em 2026, e a Belastingdienst, em princípio, inicia os procedimentos com uma visita à empresa e não com uma auditoria contabilística formal. Uma visita pode resultar numa advertência; uma liquidação corretiva exige uma auditoria contabilística aos livros da empresa.
- A partir de 1 de janeiro de 2027: os restantes elementos do regime transitório cessam.
Os modelos contratuais (modelovereenkomsten) aprovados pela Belastingdienst permanecem utilizáveis até 31 de dezembro de 2029, embora apenas protejam as partes na estrita medida em que a execução prática corresponda ao acordado.
A reclassificação laboral dá origem à responsabilidade pelo pagamento de imposto sobre os salários e de contribuições para a segurança social. As reivindicações de natureza civil relativas a condições de contratação coletiva (CAO), pensões e salário mínimo situam-se fora da esfera da autoridade tributária e não são extintas mediante um acordo com a Belastingdienst.
A Armadilha do Agente Dependente: O Que o MLI Alterou e Não Alterou
Uma pessoa que atue nos Países Baixos em seu nome pode criar um EE sem necessidade de um único metro quadrado de escritório arrendado. Trata-se do EE por via de agência, e é aqui que surgem os erros mais graves na literatura pública.
Nos termos do Artigo 5(5) da convenção na sua redação clássica, surge um EE de agência quando uma pessoa, que não seja um agente independente, exerça habitualmente poderes que lhe permitam celebrar contratos em nome da empresa. A Ação 7 do BEPS propôs alargar este conceito para abranger pessoas que desempenhem habitualmente o papel principal que conduz à celebração de contratos que sejam rotineiramente concluídos sem modificação substancial pela empresa - o cenário de mera "ratificação formal" (rubber-stamping) - , e esse alargamento foi transposto para o Artigo 12.º do MLI.
Os Países Baixos apresentaram uma reserva integral ao Artigo 12.º do MLI. O parlamento holandês exigiu esta reserva com o argumento de que as regras de imputação de lucros a EE de agência e os mecanismos disponíveis para resolução de litígios não eram ainda adequados. A reserva mantém-se em vigor.
A consequência prática é substancial e comummente mal explicada. Para a generalidade das convenções holandesas, o critério clássico de agência continua a prevalecer: a questão fulcral permanece se a pessoa exerce habitualmente poderes para celebrar contratos vinculativos para a empresa. O teste alargado do papel principal só alcança as convenções holandesas onde tenha sido introduzido bilateralmente por via de renegociação, sendo a nova convenção entre os Países Baixos e a Bélgica o exemplo mais evidente.
Os Países Baixos não apresentaram reservas quanto às outras disposições relativas a estabelecimentos estáveis no MLI. As isenções para atividades específicas mais restritas, a regra antifracionamento e a regra contra a cisão de contratos aplicam-se às convenções holandesas abrangidas. Deste modo, a margem para sustentar que uma presença nos Países Baixos é "meramente auxiliar" é agora mais estreita do que antes do BEPS, e a divisão de atividades entre entidades do mesmo grupo para evitar atingir os limiares fiscais já não funciona.
Definição de Competência para a Celebração de Contratos
A Belastingdienst vai além de quem assina formalmente os documentos, mas, ao abrigo do critério clássico, procura evidências mais fortes do que a mera participação num processo de vendas. A questão reside em aferir se o indivíduo tem o poder substancial de vincular a empresa: fixar preços, acordar condições comerciais ou assumir compromissos que a sede executa por mera rotina. Um delegado comercial que angaria contactos, demonstra o produto e reencaminha oportunidades qualificadas para uma equipa de vendas estrangeira que negoceia e decide genuinamente está numa posição materialmente mais segura do que aquele que acorda condições e apenas as envia para a sede para aposição de assinatura de confirmação.
Os títulos profissionais são examinados, mas não são determinantes. A prova documental contemporânea sobre onde são efetivamente tomadas as decisões comerciais - tais como fluxos de trabalho de aprovação, matrizes de autorização de preços e registos no CRM - é o que tem verdadeiro peso numa auditoria tributária.
Atividades Preparatórias vs. Auxiliares
Estudos de mercado, recolha de informação e armazenamento continuam, por regra, fora do âmbito do EE, sem prejuízo das restrições às isenções descritas anteriormente. O limite é ultrapassado quando a atividade desenvolvida nos Países Baixos passa a integrar a função nuclear geradora de receitas (core business) em vez de mero suporte. No caso de uma empresa focada em vendas, um representante local que angaria e fecha negócios está a desempenhar uma função estruturante.
Consequências Financeiras e Jurídicas de um Estabelecimento Estável Holandês Involuntário
Sempre que um EE é caracterizado com efeitos retroativos, o risco financeiro divide-se em duas vertentes.
IRC sobre o lucro imputável à taxa de 19% até €200.000 e 25,8% acima desse valor, acrescido de juros indemnizatórios/compensatórios. O lucro imputável é determinado de forma funcional e não como uma simples percentagem do lucro global da empresa.
Imposto sobre os salários e segurança social, que habitualmente representa o valor mais elevado. A falta de registo como entidade retentora dá origem a liquidações adicionais, juros de mora e potenciais coimas. Além disso, fica plenamente sujeito à legislação laboral nos Países Baixos para empregadores estrangeiros, independentemente do que estipulavam os seus contratos originais sob lei estrangeira.
Obrigações de Retenção Salarial e Encargos Sociais
O salário mínimo legal é uma taxa horária única que se aplica uniformemente a todos os setores e modalidades de trabalho; é atualizado a 1 de janeiro e 1 de julho. Aumentou para €14,71 por hora a 1 de janeiro de 2026 e para €14,99 por hora a partir de 1 de julho de 2026 para trabalhadores com 21 ou mais anos, aplicando-se taxas para jovens como percentagem desse valor. Uma convenção coletiva (CAO) pode fixar um montante mínimo superior, mas nunca inferior.
Acima do salário base incidem os 8% de subsídio de férias e os encargos sociais do empregador para AWf, Aof, Whk e Zvw. Caso seja aplicável uma CAO ou um fundo de pensões setorial obrigatório, as contribuições para o plano de pensões são igualmente obrigatórias. Não existe uma obrigação geral e universal de pensões nos Países Baixos, dependendo a aplicação do caso concreto.
A responsabilidade por compensação por cessação de contrato decorre desde o primeiro dia. A indemnização por despedimento (transitievergoeding) corresponde a um terço do salário mensal por cada ano completo de antiguidade, sendo o limite legal para 2026 de €102.000 brutos, ou um salário anual bruto se este for superior.
A incapacidade temporária por doença representa o encargo financeiro mais elevado e é frequentemente ignorada nas previsões orçamentais. Nos termos do Artigo 7:629 do Código Civil holandês (BW), o empregador tem de manter o pagamento dos salários durante até 104 semanas de incapacidade, com um mínimo legal de 70% (sendo que nas primeiras 52 semanas não pode ser inferior ao salário mínimo aplicável), em conjunto com rigorosas obrigações de reintegração ao abrigo da Wet verbetering poortwachter.
O Regime dos 30% e o Estatuto de EE
O regime para expatriados, formalmente designado expatregeling desde 2026 e ainda amplamente conhecido como regime dos 30%, apenas pode ser aplicado por uma entidade registada para retenção na fonte nos Países Baixos. Deste modo, um EE gera a obrigação e, simultaneamente, viabiliza o acesso ao benefício.
Para 2026, o salário tributável de referência, calculado sem incluir o subsídio isento de imposto, é de €48.013. Para trabalhadores com menos de 30 anos titulares de um mestrado universitário holandês ou equivalente estrangeiro reconhecido, o limiar é de €36.497 até ao mês em que completam 30 anos. Investigadores científicos em instituições reconhecidas e médicos especialistas em formação estão isentos do critério salarial. O regime pode incidir sobre salários até ao limite da WNT de €262.000, proporcionando uma compensação máxima isenta de imposto de €78.600 por ano completo. A atribuição do regime exige despacho de deferimento da Belastingdienst e tem a duração máxima de cinco anos, deduzida de períodos prévios de residência ou atividade profissional nos Países Baixos.
Dois aspetos a ter em conta para contratações planeadas para 2027: a percentagem baixa de 30% para uma taxa fixa de 27% a partir de 1 de janeiro de 2027, com salários de referência superiores, mantendo-se a proteção transitória para trabalhadores que já beneficiavam do regime em 2024; além disso, 2026 é o último ano do regime transitório de tributação como não residente parcial. Caso pretenda uma simulação dos números para uma função específica, pode solicitar uma proposta de conformidade personalizada.
O Que um Employer of Record Resolve e Não Resolve
Um Employer of Record (EOR) assume o papel de empregador legal do seu pessoal nos Países Baixos. O vínculo laboral formal estabelece-se entre o EOR e o trabalhador, assumindo o EOR o processamento salarial holandês, o imposto sobre os salários, as contribuições para a segurança social e as obrigações da legislação laboral.
Importa sermos rigorosos quanto ao que este serviço assegura, dado que o mercado tende a criar expectativas desajustadas.
O que um EOR soluciona efetivamente. Elimina a relação laboral direta entre a sua entidade estrangeira e o trabalhador. Desobriga a sua empresa de se registar como entidade retentora nos Países Baixos relativamente a essa pessoa. Reduz substancialmente o risco de instalação fixa de negócios, visto que o trabalhador não é seu empregado nem opera num local colocado à sua disposição. Elimina o processo burocrático e moroso de constituir e gerir uma BV holandesa para uma equipa de pequena dimensão.
O que um EOR não soluciona. Um EOR não afasta, por si só, o risco de estabelecimento estável por agente dependente. O teste de agência previsto no Artigo 5(5) verifica em nome de quem a pessoa atua, e não quem emite o seu recibo de vencimento. Se o trabalhador exerce habitualmente competência para celebrar contratos que vinculam a sua empresa estrangeira, a autoridade fiscal atinge a sua empresa quer o recibo de vencimento seja processado pela ICS Payroll ou por outrem. Do mesmo modo, um EOR não protege a sua empresa se arrendar um espaço de escritório dedicado nos Países Baixos, ou se a operação prática divergir do que foi contratualizado documentalmente. A substância económica prevalece sempre sobre a forma jurídica.
Na prática, isto exige que o modelo de EOR e o mandato comercial sejam estruturados em conjunto. Quando a contratação local envolve funções de vendas, analisamos a competência de fixação de preços, os fluxos de aprovação e a formalização dos contratos logo na integração do trabalhador, registando tudo documentalmente. É essa componente da gestão operacional que mitiga de forma eficaz o risco de EE de agência.
EOR vs. Constituição de uma Entidade Holandesa
Para equipas de pequena e média dimensão, recorrer a um EOR é frequentemente a melhor opção em comparação com uma BV holandesa, não porque criar uma BV seja excessivamente caro, mas porque uma BV acarreta a apresentação de contas anuais, declaração periódica de IRC, prazos estritos de entrega e responsabilidades societárias de administração, sendo que liquidar uma empresa é um processo muito mais lento do que rescindir um contrato de prestação de serviços. O recurso a um EOR é também mais célere: a contratação pode habitualmente ser concluída em poucos dias, em contraste com as semanas necessárias para o registo na KVK e na Belastingdienst.
Situações em que o EOR não é a solução indicada: caso necessite de um balanço contabilístico local, se estiver a contratar em grande escala, se precisar de uma sociedade para celebrar contratos locais, titular propriedade intelectual ou autorizações regulamentares, ou se pretender conceder à equipa holandesa poderes reais de representação contratual - cenário em que provavelmente terá um EE de qualquer modo, sendo a constituição de uma subsidiária uma solução estruturalmente mais transparente.
Contexto Regulamentar Obrigatório ao Consultar um EOR Holandês
Os serviços de payrolling e cedência temporária enquadram-se na disponibilização de mão de obra ao abrigo da Wet allocatie arbeidskrachten door intermediairs (Waadi). Destacam-se dois desenvolvimentos regulamentares essenciais.
A Wtta (Wet toelating terbeschikkingstelling van arbeidskrachten) entra em vigor a 1 de janeiro de 2027 e introduz um regime de licenciamento obrigatório. Os contratos de payrolling, cedência temporária e estruturas de EOR entram no seu âmbito, tal como entidades estrangeiras que cedem trabalhadores para exercer funções nos Países Baixos. A obrigação de licenciamento aplica-se a partir de 1 de janeiro de 2028, data a partir da qual a Nederlandse Arbeidsinspectie (Inspeção do Trabalho) inicia a fiscalização sancionatória. De salientar que as sanções recaem tanto sobre os utilizadores como sobre os prestadores: recorrer a um fornecedor não licenciado a partir de 2028 constituirá, por si só, uma infração legal. Questione diretamente qualquer fornecedor de EOR sobre a certificação SNA e o estado de preparação para a Wtta.
A Wet meer zekerheid flexwerkers foi aprovada pela Eerste Kamer a 7 de julho de 2026. A obrigatoriedade de condições de trabalho equivalentes para trabalhadores temporários entra em vigor a 31 de dezembro de 2026 (já implementada nas convenções CAO da ABU e NBBU desde 1 de janeiro de 2026). As restantes medidas - o endurecimento do regime sucessivo de contratos a termo (ketenregeling) e a criação do contrato de variação de horas (bandbreedtecontract) para substituir contratos de zero horas e min-max - estão agendadas para 1 de janeiro de 2028.
Relativamente ao regime sucessivo de contratos (ketenregeling) atual: vigora um máximo de três contratos a termo certo num período de 36 meses, após o qual o contrato se converte ope legis em contrato por tempo indeterminado. Atualmente, a sucessão é interrompida se decorrer um intervalo superior a seis meses (três meses para trabalho sazonal). A partir de 2028, esse período de interrupção aumentará para 36 meses, o que tornará muito mais difícil o recurso cíclico a contratos a termo sucessivos. Se estiver a planear vínculos laborais nesta fase, estruture-os já tendo em conta a regra de 2028.
Imigração e Vistos
Para cidadãos de países fora da UE, EEE e Suíça, é necessária uma autorização de residência. Ao abrigo do regime de migrantes altamente qualificados (kennismigrant), o IND exige que a entidade empregadora detentora do contrato de trabalho possua o estatuto de patrocinador reconhecido (erkend referent). Isto constitui uma restrição real a soluções de EOR, tendo o governo sinalizado a intenção de limitar a faculdade de as empresas de payroll e agências atuarem como patrocinadores reconhecidos. Confirmamos por escrito, antes da admissão, qual a entidade jurídica que deterá o estatuto de patrocinador reconhecido para a contratação pretendida e se a estrutura é legalmente viável para essa nacionalidade e função. Quando não for viável, a constituição de uma sociedade local e a obtenção autónoma do reconhecimento é a via apropriada, o que comunicaremos prontamente.
Como Blindar a Sua Expansão nos Países Baixos Contra Futuras Auditorias Fiscais
A gestão do risco de estabelecimento estável nos Países Baixos em 2026 assenta em três pilares: conhecer onde se situam os limiares fiscais reais, incluindo o referencial de 50% de teletrabalho que a maioria dos guias ainda omite; saber quais as regras de agência que vinculam a sua convenção fiscal específica; e registar documentalmente onde são efetivamente tomadas as decisões comerciais estratégicas.
Um EOR constitui uma excelente resposta para mitigar a instalação fixa e o vínculo laboral direto. Não resolve, contudo, a questão do agente dependente, e qualquer fornecedor que afirme o contrário estará a tentar vender em vez de prestar aconselhamento qualificado. Esta estrutura tem de ser conjugada com um mandato operacional que mantenha os poderes contratuais fora do território holandês, ou então com a assunção transparente de que existe um EE, o qual deve ser devidamente registado e valorizado fiscalmente.
Estamos disponíveis para realizar uma avaliação formal por escrito relativamente a uma função específica face ao quadro normativo de 2026, identificando com rigor em qual destas duas posições a sua empresa se encontra.
Perguntas Frequentes
Contratar um único trabalhador remoto nos Países Baixos dá origem a um estabelecimento estável?
Não há um número mínimo de trabalhadores. O facto de uma contratação individual gerar um EE depende das tarefas desempenhadas e do tempo despendido a realizá-las nos Países Baixos. Nos termos dos Comentários da OCDE de 2025, o domicílio geralmente não configurará uma instalação fixa de negócios se o indivíduo aí exercer funções menos de 50% do seu tempo de trabalho total ao longo de um período de doze meses. Acima desse patamar, a análise depende da existência de justificação comercial para o trabalho ser executado nos Países Baixos e de a atividade exceder o caráter meramente preparatório ou auxiliar. Em paralelo, um único trabalhador com competência para vincular a empresa através da celebração de contratos pode constituir um EE de agência, independentemente do tempo de trabalho local. A Belastingdienst analisa a substância dos factos e não o volume de colaboradores.
Que atividades de um delegado de vendas desencadeiam o risco de EE nos Países Baixos?
Sob o critério clássico de agência aplicável à maioria dos acordos bilaterais holandeses, o fator desencadeador é o exercício habitual de poderes que permitam celebrar contratos que vinculem a empresa estrangeira, incluindo situações em que as condições são fixadas localmente e a assinatura da sede é uma mera formalidade burocrática. A prospeção de clientes, demonstração de produtos e apoio a uma equipa de vendas estrangeira que genuinamente negoceia e toma a decisão contratual situam-se no lado seguro da regra. O critério alargado de "papel principal" decorrente da Ação 7 do BEPS não é aplicável à maioria das convenções holandesas devido à reserva expressa apresentada pelos Países Baixos ao Artigo 12.º do MLI.
O teletrabalho (home office) pode constituir um estabelecimento estável em 2026?
Sim, mas a avaliação obedece agora a critérios mais estruturados. A atualização de novembro de 2025 aos Comentários da OCDE estabelece que a habitação não é tipicamente considerada instalação de negócios se o tempo afeto for inferior a 50% do total trabalhado. Ao atingir ou superar os 50%, a decisão depende dos factos concretos, sendo o critério determinante a verificação de um motivo comercial válido para a permanência da pessoa nos Países Baixos. A residência estritamente justificada por motivos pessoais afasta a caracterização de EE. A isenção de atividades preparatórias ou auxiliares pode ser invocada em qualquer dos patamares.
Um Employer of Record elimina o risco de estabelecimento estável?
Reduz substancialmente o risco, mas não o elimina na totalidade. O EOR remove o vínculo jurídico de emprego direto e o pressuposto de instalação fixa de negócios. Todavia, não impede a caracterização de um EE por agente dependente, na medida em que esse teste analisa em representação de quem o indivíduo exerce funções e não quem procede ao pagamento salarial. Uma solução de EOR em que o trabalhador disponha de poderes efetivos para vincular comercialmente o cliente estrangeiro pode gerar um EE para este último.
Quais são os limites salariais do regime dos 30% em 2026?
Em 2026, a remuneração tributável de referência, excluindo a compensação isenta de imposto, é de €48.013. Para colaboradores com idade inferior a 30 anos que possuam um mestrado universitário holandês ou equivalente formal reconhecido, o patamar situa-se em €36.497 até ao mês em que completam 30 anos. O benefício abrange rendimentos até ao limite remuneratório legal (WNT) de €262.000, correspondendo a uma isenção anual máxima de €78.600. A partir de 1 de janeiro de 2027, a percentagem recua para 27%, acompanhada da subida dos limiares salariais, mantendo-se a salvaguarda de direitos para quem já beneficiava do estatuto em 2024.
O que sucede se a Belastingdienst determinar que a minha empresa tem um EE?
A empresa tem de registar-se como sujeito passivo e entidade retentora, ficando sujeita a liquidações coercivas de IRC sobre o lucro imputável ao EE à taxa de 19% até €200.000 e 25,8% para o valor remanescente, acrescidas de imposto sobre o rendimento do trabalho, contribuições patronais (AWf, Aof, Whk e Zvw) e juros de mora. Saliente-se que o IRC incide apenas sobre o lucro imputável à operação holandesa e não sobre a totalidade do rendimento mundial, o que reduz substancialmente o valor em dívida apurado.
Uma subsidiária holandesa (BV) é um estabelecimento estável da sua empresa-mãe estrangeira?
Não. A BV constitui uma pessoa coletiva autónoma e com obrigações próprias em sede de IRC, sendo que o Artigo 5(7) do Modelo da OCDE confirma expressamente que a mera relação de domínio/controlo societário não converte a subsidiária num EE da empresa-mãe. Contudo, se a subsidiária exercer habitualmente atividade comercial celebrando contratos de forma a vincular juridicamente a sociedade-mãe, poderá caracterizar-se um EE de agência desta última.
Durante quanto tempo devem ser conservados os registos laborais e salariais nos Países Baixos?
Os arquivos do processamento salarial têm de ser guardados por um período de sete anos, conforme prescreve o Artigo 52.º da lei tributária geral (AWR). A cópia do documento de identificação, declarações de retenção e dados de impostos salariais do empregado têm de ser mantidos durante pelo menos cinco anos civis integrais após o termo da relação contratual. Os restantes elementos do processo do trabalhador não devem ser guardados indiscriminadamente por sete anos, atendendo a que o princípio da minimização de dados do RGPD obriga a limitar o arquivo apenas ao estritamente necessário.
Fontes e referências
Todas as regras e valores acima indicados são verificáveis nas fontes oficiais listadas: diplomas legais aplicáveis, portais dos organismos públicos reguladores, bases estatísticas oficiais e jurisprudência consolidada sobre a matéria. Consulte sempre o enquadramento atualizado em função da situação concreta da sua empresa.
- Artigo 3.º da Lei do Imposto sobre o Rendimento das Pessoas Coletivas de 1969, sujeitos passivos não residentes com estabelecimento estável nos Países Baixos
- Artigo 52.º da Lei Geral Tributária (AWR), obrigação de conservação de registos salariais por 7 anos
- Artigo 20a da Lei do Imposto sobre os Salários de 1964, escalões e taxas de retenção salarial
- Belastingdienst, registo como empregador e obtenção de número de identificação fiscal salarial
- KVK Câmara de Comércio dos Países Baixos, requisitos de registo mercantil e formas societárias
- Belastingdienst, submissão da declaração periódica de retenções salariais (aangifte loonheffingen) e respetivos prazos
- CBS, Remuneração dos empregados e emprego por atividade económica (conjunto de dados de contas nacionais 84165ENG)
- CPB Departamento Central de Planeamento Económico, estimativas e projeções de custos laborais e contratuais
- Supremo Tribunal (Hoge Raad) 6 de junho de 2025, ECLI:NL:HR:2025:850: imputação de lucros e estabelecimento estável ao abrigo dos arts. 7.º e 23.º da convenção fiscal Países Baixos-Bélgica
- Supremo Tribunal (Hoge Raad) 24 de março de 2023, ECLI:NL:HR:2023:443 (Deliveroo): critérios para qualificação de um contrato de trabalho nos termos do art. 7:610 do BW

Artigo por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., a subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e processamento salarial nos Países Baixos: contratos de trabalho, retenções fiscais sobre salários e declarações à segurança social, subsídio de férias, pensões, baixas por doença e conformidade com CAO, com integração operacional possível em 48 horas.


Conforme com a NEN 4400. Certificada pela SNA.
A ICS Staffing and Payroll B.V. consta do registo SNA da Stichting Normering Arbeid. Contratar um prestador certificado pela SNA limita a sua responsabilidade em cadeia por impostos e contribuições não pagos.
Perguntas frequentes
Não há um número mínimo de trabalhadores. O facto de uma contratação individual gerar um EE depende das tarefas desempenhadas e do tempo despendido a realizá-las nos Países Baixos. Nos termos dos Comentários da OCDE de 2025, o domicílio geralmente não configurará uma instalação fixa de negócios se o indivíduo aí exercer funções menos de 50% do seu tempo de trabalho total ao longo de um período de doze meses. Acima desse patamar, a análise depende da existência de justificação comercial para o trabalho ser executado nos Países Baixos e de a atividade exceder o caráter meramente preparatório ou auxiliar. Em paralelo, um único trabalhador com competência para vincular a empresa através da celebração de contratos pode constituir um EE de agência, independentemente do tempo de trabalho local. A Belastingdienst analisa a substância dos factos e não o volume de colaboradores.
Sob o critério clássico de agência aplicável à maioria dos acordos bilaterais holandeses, o fator desencadeador é o exercício habitual de poderes que permitam celebrar contratos que vinculem a empresa estrangeira, incluindo situações em que as condições são fixadas localmente e a assinatura da sede é uma mera formalidade burocrática. A prospeção de clientes, demonstração de produtos e apoio a uma equipa de vendas estrangeira que genuinamente negoceia e toma a decisão contratual situam-se no lado seguro da regra. O critério alargado de "papel principal" decorrente da Ação 7 do BEPS não é aplicável à maioria das convenções holandesas devido à reserva expressa apresentada pelos Países Baixos ao Artigo 12.º do MLI.
Sim, mas a avaliação obedece agora a critérios mais estruturados. A atualização de novembro de 2025 aos Comentários da OCDE estabelece que a habitação não é tipicamente considerada instalação de negócios se o tempo afeto for inferior a 50% do total trabalhado. Ao atingir ou superar os 50%, a decisão depende dos factos concretos, sendo o critério determinante a verificação de um motivo comercial válido para a permanência da pessoa nos Países Baixos. A residência estritamente justificada por motivos pessoais afasta a caracterização de EE. A isenção de atividades preparatórias ou auxiliares pode ser invocada em qualquer dos patamares.
Reduz substancialmente o risco, mas não o elimina na totalidade. O EOR remove o vínculo jurídico de emprego direto e o pressuposto de instalação fixa de negócios. Todavia, não impede a caracterização de um EE por agente dependente, na medida em que esse teste analisa em representação de quem o indivíduo exerce funções e não quem procede ao pagamento salarial. Uma solução de EOR em que o trabalhador disponha de poderes efetivos para vincular comercialmente o cliente estrangeiro pode gerar um EE para este último.
Em 2026, a remuneração tributável de referência, excluindo a compensação isenta de imposto, é de €48.013. Para colaboradores com idade inferior a 30 anos que possuam um mestrado universitário holandês ou equivalente formal reconhecido, o patamar situa-se em €36.497 até ao mês em que completam 30 anos. O benefício abrange rendimentos até ao limite remuneratório legal (WNT) de €262.000, correspondendo a uma isenção anual máxima de €78.600. A partir de 1 de janeiro de 2027, a percentagem recua para 27%, acompanhada da subida dos limiares salariais, mantendo-se a salvaguarda de direitos para quem já beneficiava do estatuto em 2024.
A empresa tem de registar-se como sujeito passivo e entidade retentora, ficando sujeita a liquidações coercivas de IRC sobre o lucro imputável ao EE à taxa de 19% até €200.000 e 25,8% para o valor remanescente, acrescidas de imposto sobre o rendimento do trabalho, contribuições patronais (AWf, Aof, Whk e Zvw) e juros de mora. Saliente-se que o IRC incide apenas sobre o lucro imputável à operação holandesa e não sobre a totalidade do rendimento mundial, o que reduz substancialmente o valor em dívida apurado.
Não. A BV constitui uma pessoa coletiva autónoma e com obrigações próprias em sede de IRC, sendo que o Artigo 5(7) do Modelo da OCDE confirma expressamente que a mera relação de domínio/controlo societário não converte a subsidiária num EE da empresa-mãe. Contudo, se a subsidiária exercer habitualmente atividade comercial celebrando contratos de forma a vincular juridicamente a sociedade-mãe, poderá caracterizar-se um EE de agência desta última.
Os arquivos do processamento salarial têm de ser guardados por um período de sete anos, conforme prescreve o Artigo 52.º da lei tributária geral (AWR). A cópia do documento de identificação, declarações de retenção e dados de impostos salariais do empregado têm de ser mantidos durante pelo menos cinco anos civis integrais após o termo da relação contratual. Os restantes elementos do processo do trabalhador não devem ser guardados indiscriminadamente por sete anos, atendendo a que o princípio da minimização de dados do RGPD obriga a limitar o arquivo apenas ao estritamente necessário.


