
オランダにおけるEmployer of Record(EOR)費用:2026年版 料金およびコンプライアンスガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
オランダでの雇用に関して最初に提示される見積もりには、北欧・西欧地域特有の実質的な財務負担が反映されていないケースが少なくありません。オランダ進出の予算を策定する際、見落とされがちな法定債務が原因で、多くの多国籍企業がEOR(Employer of Record:登録雇用主)の総費用を約20%も過小に見積もってしまいます。額面給与が全体の支出の一部にすぎないことはご理解されているかと存じますが、法定休暇手当、業界固有の企業年金、変動する社会保障負担金などが積み重なることで、現地の正確な知識が不可欠な複雑な財務構造が生じます。
本ガイドでは、従業員1人あたりの正確な月次予算を算出できるよう、2026年におけるオランダの雇用環境を包括的に解説します。8%の法定休暇手当や特定の社会保障上限額が総コストにどのように影響するかをはじめ、2026年の30%ルーリング(外国人専門職向け税制優遇措置)の基準額である48,013ユーロの詳細をご確認いただけます。また、これらの変動要因を1つの予測可能な月次請求書にまとめる、現地専門家による透明性の高い「給与係数(ペイロール・ファクター)モデル」についても解説します。本記事をお読みいただくことで、費用対効果を最大化しながら、オランダ税務当局(Belastingdienst)や労働当局の規制を完全に遵守するための知識を身につけていただけます。
重要ポイント
- 8%の法定休暇手当の仕組みと、2026年の総額面給与計算への組み込み方法を理解できます。
- 税金、社会保障費、年金負担を1本の請求書に集約する透明な給与係数モデルを用いて、オランダにおけるEORの総費用を算出する方法を学べます。
- EORを利用する場合と、オランダ現地法人(BV)を設立する際に発生する多額の管理間接費や設立費用との財務上の違いを比較できます。
- 2026年の基準年収48,013ユーロと、新規の30%ルーリング申請における非課税枠27%への移行スケジュールを把握できます。
- 最短24時間で提供される個別の費用内訳と法令遵守の雇用契約を活用し、オランダ市場へのスムーズな事業展開を実現できます。
オランダにおける法定雇用主負担費用の内訳
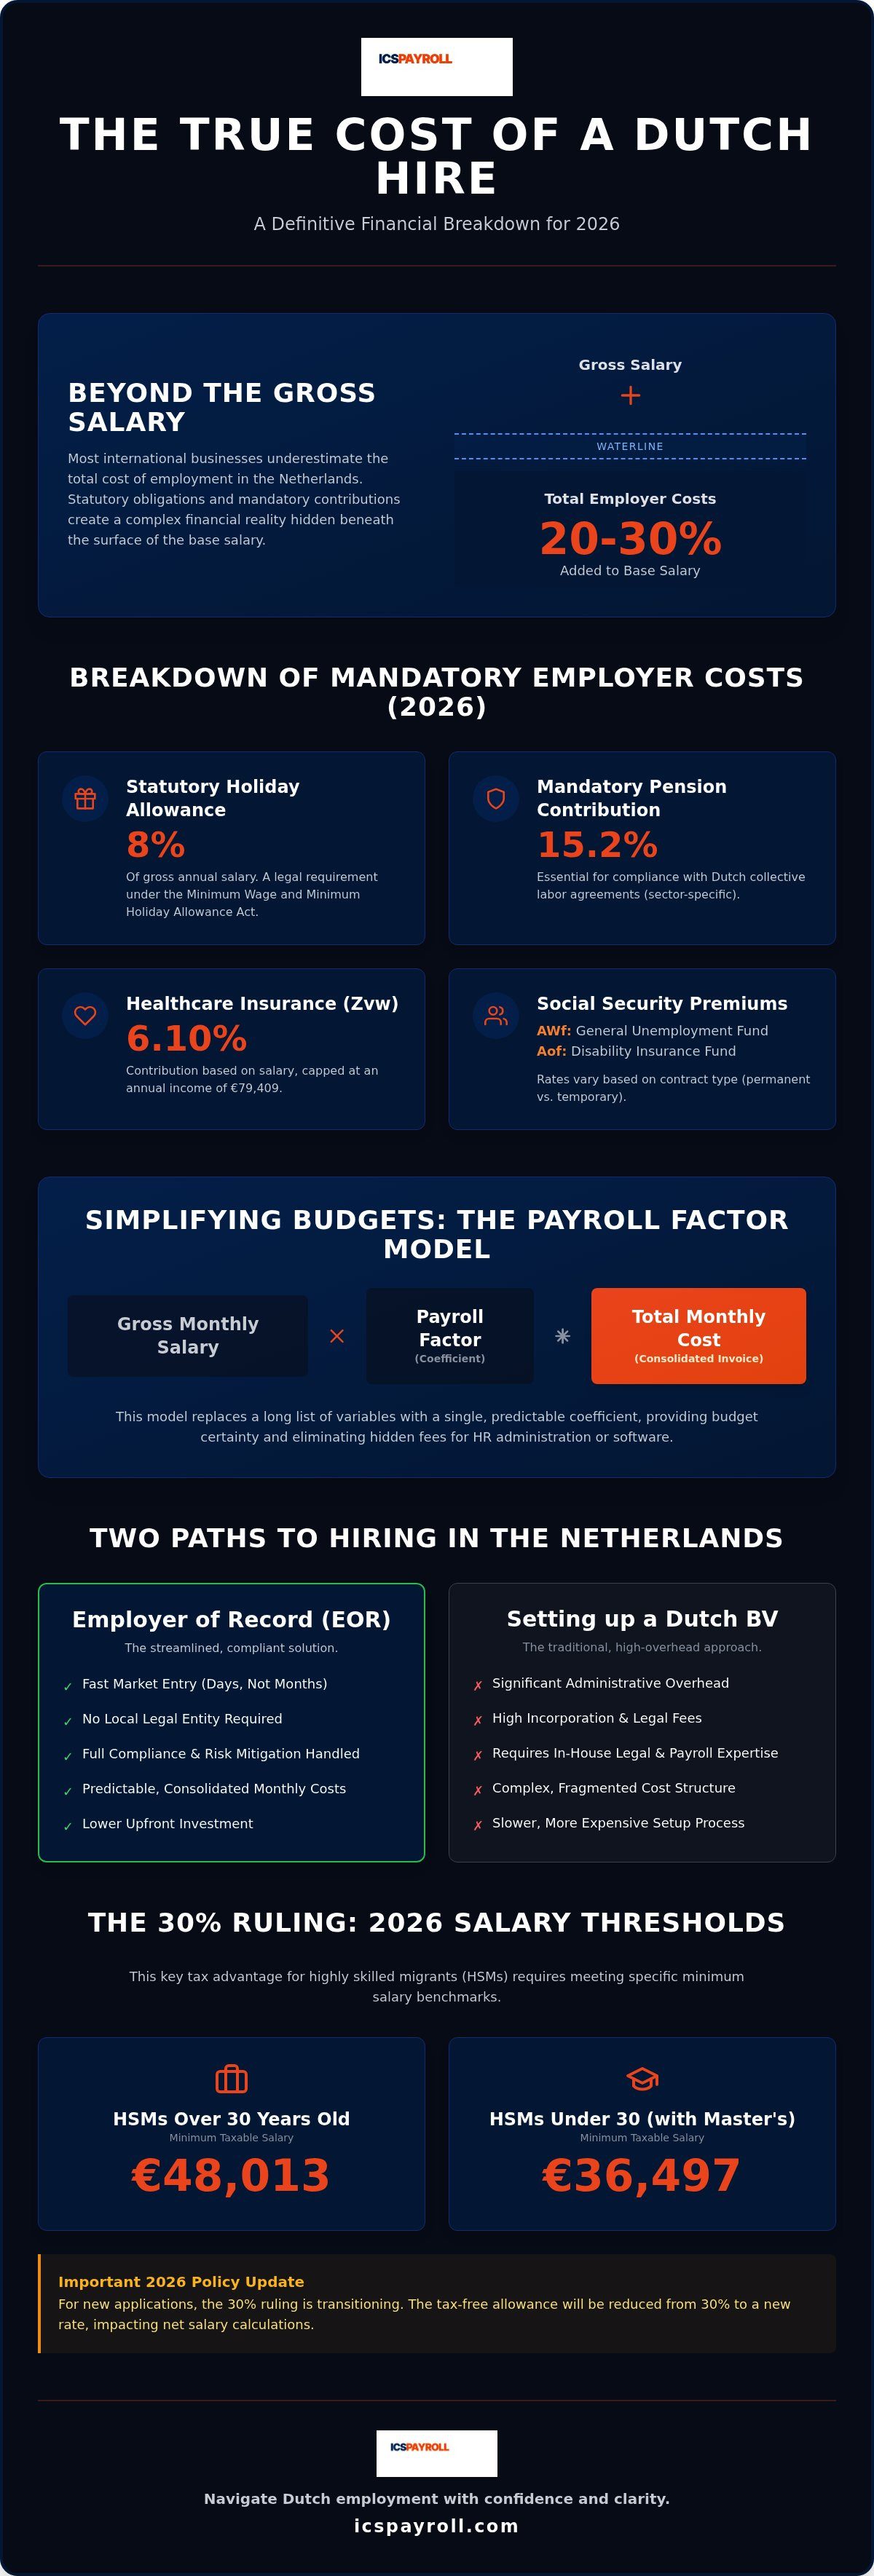
オランダにおけるEORの総費用を算出するにあたっては、月額の額面給与のみに目を向けるだけでは不十分です。オランダの雇用制度において、雇用主が負う金銭的義務は、法定給付、各種保険料、および業界固有の要件の組み合わせによって構成されます。これらのコストは通常、基本給に対して20%から30%の上乗せとなります。EOR(登録雇用主)(主要法源:社会保険資金調達法(Wet financiering sociale verzekeringen: Wfsv)、wetten.overheid.nl)を利用することで、現地法人を設立することなく、これらの変動要因を体系的に管理することが可能になります。これにより、すべての法定保険料が正確に計算され、オランダ税務当局(Belastingdienst)からの追徴課税やペナルティを回避できます。
オランダで働くすべての従業員には、年間総給与の8%に相当する法定休暇手当(vakantiegeld)を受け取る権利があります。これは「最低賃金および最低休暇手当法」に基づく法的義務です。慣例として毎年5月に一括支給されますが、月次予算に計上しなければならない固定の引当金となります。額面給与はあくまでベースにすぎません。さらに、2026年に15.2%に達する強制加入の年金拠出金も考慮する必要があります。この特有の年金要件は一般的なグローバルEORプロバイダーに見落とされがちですが、オランダの労働協約(CAO)を遵守する上で極めて重要です。
雇用主負担の保険料には、一般失業基金(AWf)および労働不能保険基金(Aof)への拠出金も含まれます。これらの料率は雇用契約の性質によって異なります。通常、無期雇用契約は有期雇用や柔軟な労働契約と比較して低いAWf料率が適用されます。これらの変動する料率を適切に管理し、年度を通じて正確な予算予測を維持するためには、現地の労働法に関する深い専門知識が求められます。
法定給付および保険料
雇用主は医療保険法(Zvw)に基づく拠出金を支払う義務があり、2026年の料率は6.10%(上限対象所得:79,409ユーロ)に設定されています。医療保険に加えて、解雇移行補償金(transitievergoeding)の予算確保も必要です。これは雇用初日から権利が発生する法定の金銭給付であり、現在は上限102,000ユーロまたは高所得者向けの年収1年分のいずれか低い額に設定されています。病気療養リスクも重要な要素です。オランダの法律制では、従業員が病気等で就労不能になった場合、雇用主は最長104週間にわたり給与の最低70%を支払うことが義務付けられています。
2026年の最低賃金および給与基準
オランダの労働市場には法定の最低時給が定められており、2026年は14.71ユーロから14.99ユーロの範囲となります。海外から高度人材を採用する企業の場合、これらの最低基準ではなく、高度外国人材(Highly Skilled Migrant: HSM)の要件が優先されることが一般的です。2026年における30%ルーリングの適用給与基準額は、30歳以上の従業員で48,013ユーロとなっています。認定された修士号を保有する30歳未満の専門職を採用する場合は、36,497ユーロという緩和された基準が適用されます。これらの具体的な基準を満たすことは、就労許可の取得および外国人従業員の税制優遇措置を維持するために不可欠です。
給与係数(ペイロール・ファクター)価格モデルの仕組み
予期せぬ金銭的負担を避け、オランダでのEOR総コストを把握する上で最も確実な方法が「給与係数(ペイロール・ファクター)」です。これは、従業員の月額面給与に乗じる固定の係数として機能します。この単一の数値の中に、基本給、8%の法定休暇手当、社会保障保険料、そして2026年の義務的年金拠出金15.2%が含まれています。海外展開を進める財務部門にとって、このモデルは確実な予算策定を可能にします。細分化された費用項目が1行の包括的な請求項目に集約され、グローバルな会計処理や税務調整が大幅に簡素化されます。
現地に特化した価格モデルは、複数国を展開するプラットフォームが提供する一般的な定額料金(フラットレート)の見積もりよりも本質的に高精度です。給与係数には、オランダ当局が要求する業界別の特定リスクや正確な保険料率が反映されています。この仕組みにより、現地の労働法規制を確実に遵守しながら、オランダでの雇用ごとに明確で予測可能な月次支出を維持できます。初日から雇用の総コストを完全に把握できるため、海外進出に伴いがちな予算の不確実性を排除できます。
単一の月次請求書による高い透明性
オランダの給与計算実務の管理には、単なる毎月の税務申告以上の業務が伴います。セキュアな従業員ポータルの提供、有給休暇残日数の管理、病気休業者の復職プロセスの円滑化などが含まれます。係数ベースの請求書であれば、人事管理やソフトウェア利用料などの名目で隠れた追加費用が発生することはありません。また、オランダで雇用主に義務付けられている病気休業支援に伴う複雑な管理コストも網羅されています。オランダの法制度では、雇用主は病気休業中の従業員に対して最長2年間の復職支援を主体的に実施しなければなりません。給与係数モデルを用いることで、これらの専門的な業務支援や病気リスク補償が事前にカバーされ、現地の専門家によって適切に管理されます。
係数ベース料金と定額料金(フラットフィー)の比較
グローバルEORプロバイダーの多くは、従業員1人あたり一律の安価な月額固定料金を提示しています。一見魅力的に見えますが、これらの定額料金には、Zvw医療保険料(6.10%)や業界特有の退職年金基金といった法定保険料の実費が含まれていないケースが頻繁に見られます。その結果、予算が大幅に超過するリスクが生じます。最初の営業見積もりには明記されていなかった雇用主負担税の請求書が後から届くことも珍しくありません。現地の専門家が係数モデルを採用しているのは、2026年のオランダの税制・社会保障制度が基本計算に直接組み込まれているためです。発生し得るコストを正確に把握したい場合は、最短24時間で完全な費用内訳をご案内するオランダEORの個別見積もりをご依頼いただけます。
コスト比較:EORサービス vs オランダ法人(BV)設立
現地法人を設立するかEORを利用するかの判断は、長期的な組織インフラの構築と即座の業務効率性のどちらを優先するかという選択です。2026年において一般的なオランダ有限責任会社(BV)を設立する場合、初期費用として600ユーロから2,500ユーロ程度が必要となります。これには、オランダ商工会議所(KVK)への法定登録料85.15ユーロおよび500ユーロから1,500ユーロの公証人費用が含まれます。最低資本金は形式的に0.01ユーロから可能ですが、中小規模のチームの場合、実質的なオランダEOR費用はBV設立に伴う累積間接コストよりも大幅に低く抑えられることが一般的です。
オランダ法人(BV)には継続的な維持費がかかります。定期的な付加価値税(VAT/BTW)申告、年次決算書の作成、および200,000ユーロまでの利益に対して19%が課される法人税の管理が必要です。さらに、「恒久的施設(Permanent Establishment: PE)」とみなされる重大な税務リスクも存在します。PE認定を受けるとオランダでの完全な納税義務が発生し、国境を越えた利益配分を管理するための専門的な税務アドバイザーが必要となります。多くの海外企業にとって、BV設立がEORよりもコスト面で有利になる損益分岐点は、現地チームが2年以上の期間にわたり常勤従業員(FTE)5人から7人を超える規模になって初めて訪れます。
管理負担とコンプライアンス上の課題
現地法人を運営するということは、「Ketenregeling(有期雇用契約連鎖ルール)」を自社で直接遵守する責任を負うことを意味します。このルールにより、無期雇用への転換が法的に義務付けられるまでに提示できる有期雇用契約の回数や期間が厳格に制限されています。専任の人事部門や現地の法律顧問なしにこれを運用することは、大きなリスクと費用を伴います。オランダのEORサービスを活用すれば、こうした負担から解放されます。2026年の最新労働法改革に準拠した雇用契約を締結できるとともに、雇用関係規制緩和法(Wet DBA)や雇用関係評価明確化法案(VBAR)に基づく偽装請負の罰則リスクから自社を保護することができます。
事業展開のスピードと運用の柔軟性
競争の激しい人材市場において、スピードは決定的な要素です。オランダでBVを設立し、現地の法人口座を開設するまでには通常5か月から9か月を要します。この遅れにより、迅速に動ける競合他社に優秀な候補者を奪われてしまう事態が頻発しています。対照的に、EORを利用すれば約3週間で実務稼働を開始できます。さらに、撤退時の柔軟性にも優れています。市場環境の変化に応じて事業を縮小または撤退する場合でも、オランダ法人を閉鎖する際のような複雑でコストのかかる清算手続きを回避できます。この機動性の高さこそ、急成長企業がオランダ進出の初期段階においてEORモデルを選択する最大の理由です。
2026年における30%ルーリングの総雇用コストへの影響
30%ルーリング(外国人専門職向け税制優遇措置)は、海外から優秀な人材を採用する際にオランダでのEOR総コストを削減するための強力な制度です。2026年、この税制優遇措置は重要な移行期を迎えています。段階的縮小案の即時実施は見直されたものの、非課税枠は2027年1月1日より27%に引き下げられる予定となっています。2026年度の標準的な課税最低給与基準額は48,013ユーロに設定されています。認定修士号を有する30歳未満の若手専門職については、基準額が36,497ユーロとなります。この制度の恩恵を受けるのは従業員だけではありません。雇用主にとっても社会保障費の負担が大幅に軽減されます。非課税部分には社会保険料が課されないため、従業員の手取り額を増やしながら、企業の総雇用コスト(CTC)を低く抑えることができます。なお、本優遇措置の上限額は「バルケネンデ基準(Balkenende norm)」に準拠し、2026年は262,000ユーロとなっています。
適用要件と申請手続き
適用要件として、就労開始初日前の24か月のうち16か月以上、オランダ国境から150キロメートル以上離れた地域から採用されている必要があります。ICSPayrollでは包括的サービスの一環として、認定法律パートナーを通じてこれらの申請手続きをサポートしています。なお、部分非居住者納税地位の制度は廃止された点に留意が必要です。オランダに居住するすべての従業員は、ボックス2(実質支配株式)およびボックス3(貯蓄・投資)における全世界資産に対してオランダで課税されます。この変更に伴い、提示する雇用パッケージ全体の競争力を維持するためには綿密な税務計画が求められます。当社のチームがこれらの申告手続きを代行し、オランダ税務当局(Belastingdienst)の規制を遵守しながら利用可能な税制上のメリットを最大化します。
非シェンゲン圏出身者向けの迅速なビザ手続き
シェンゲン圏外からの人材採用には行政上の遅延が伴いやすく、実質的なEOR費用を押し上げる要因となります。当社では、提携パートナーを通じて高度外国人材(HSM)ビザの迅速な申請処理を行うことで、この問題を解決しています。この申請手続きにかかる期間の標準的な目安は約3週間です。この迅速さにより、自社法人による直接スポンサーシップで発生しがちな5か月もの待機期間を経ることなく、優秀な人材を速やかに確保できます。また、雇用主は2026年において102,000ユーロに設定されている解雇補償金の上限も考慮する必要があります。この上限は、30%ルーリングを利用する従業員を含むすべての雇用者に適用されます。これらの法定制限と入国管理要件を併せて適切に運用するには、オランダ労働法に精通したパートナーが不可欠です。30%ルーリングの申請を行い、海外人材の雇用予算を最適化することをご検討ください。
ICSPayrollを活用したオランダ雇用予算の最適化
現地の専門企業と提携することは、高い業務水準を保ちながらオランダでのEORコストを的確にコントロールするための最も効果的な手段です。ICSPayrollは単なる給与支払い代行にとどまらず、包括的な人事インフラを提供します。これには、カスタマイズされたオランダ向け人事ハンドブックや、2026年の労働法改正に完全準拠した雇用契約書へのアクセスが含まれます。オンラインの従業員ポータルを利用することで、スタッフ自身が給与明細や休暇残日数を直接管理でき、社内の管理負担を軽減するとともに従業員の利便性を向上させます。
病気休業の管理は、オランダにおいて大きなコスト変動要因となります。画一的なサポートしか提供できない一般的なグローバルプラットフォームとは異なり、当社は専門パートナーを通じて実践的な復職ガイダンスを提供します。この予防的なアプローチにより、病気の従業員に対する最長2年間の給与支払い義務を適切に管理し、法令違反に伴う財務リスクを回避できます。また、オランダ法人(BV)が設立される前であっても即座に採用プロセスを開始できるため、会社設立や銀行口座開設に通常必要とされる5か月から9か月もの時間を待つことなく、市場の機会を確実に捉えることができます。
コスト回避戦略としてのコンプライアンス
戦略的なコンプライアンスの遵守は、予期せぬ予算流出を防ぐ基盤となります。オランダ税務当局(Belastingdienst)や労働基準監督署の厳格な基準を満たさなかった場合、専門的なEORサービスの費用をはるかに上回る多額の罰金が科されるおそれがあります。当社は、オランダ国内のすべての給与および人事書類に義務付けられている7年間の法定保管要件を確実に履行します。オランダの雇用法への対応には、Wet DBA(雇用関係規制緩和法)の執行強化や最新の競業避止義務改革を深く理解しているパートナーが必要です。当社の専門知識が防壁となり、偽装請負や管理上の過誤による法的・財務的な損害から貴社を守ります。
24時間以内に正確な見積もりを取得する方法
オランダでのEOR総費用の正確な試算に、膨大な時間をかける必要はありません。個別設計された給与係数をご提示するために必要な情報は、従業員の額面給与、年齢、および30%ルーリングの適用対象かどうかといった基本的な項目のみです。当社の「サプライズゼロ保証」により、提示される1本の請求書にZvw医療保険料から業界固有の年金に至るまで、あらゆる法的義務が網羅されています。この透明性により、財務部門は確実な見通しを持って予算を策定できます。お電話またはメールでお問い合わせいただければ、最短24時間以内に包括的な費用内訳と予算策定プランをお届けします。
オランダ市場における確かな財務基盤の確立
2026年にオランダで採用を成功させるには、法定保険料と変動する税制への正確な理解が欠かせません。15.2%の年金要件や8%の休暇手当が、コンプライアンスを満たすあらゆる契約の基礎を形作っていることをご確認いただけたかと存じます。透明性の高い給与係数モデルを採用することで、これらの変動費を隠れたコストのない1本の月次請求書に集約できます。このアプローチにより、海外事業の拡大に不可欠な予算の確実性を担保しながら、初日から2026年オランダ労働法および税法への完全な準拠を維持できます。
オランダにおけるEORの総費用を管理することは、単に給与額を計算することにとどまらず、スピードと管理の正確性を確保することでもあります。当社では、公認パートナーを通じて約3週間での迅速なHSMビザ申請を支援しており、現地法人設立の手間や遅延なくトップ人材を獲得できます。複雑な官僚手続きに単独で立ち向かう必要はありません。当社の専門チームが、オランダでの事業展開を円滑に進めるための現地ノウハウを提供します。2026年の採用予算を確定するためにも、ぜひ24時間以内に提示されるオランダEORの個別見積もりをご請求ください。オランダでの貴社の成長をサポートできることを楽しみにしております。
よくあるご質問(FAQ)
オランダにおけるEmployer of Record(EOR)の平均費用はどのくらいですか?
サービス利用料は、オランダにおけるEOR総費用を構成する要素の1つにすぎません。業界全体の代行手数料は月額175ユーロから650ユーロ以上と幅がありますが、これに加えて法定の雇用主負担保険料を予算化する必要があります。これらの法定費用は通常、従業員の額面給与の20%から30%程度が上乗せされます。現地の給与係数モデルを活用することで、これらの変動要因を財務部門にとって予測しやすい1本の月次請求書にまとめることができます。
8%の休暇手当はすべてのオランダ人従業員に必須ですか?
はい。8%の休暇手当は「最低賃金および最低休暇手当法」に基づく法定義務です。すべての従業員に受給権があり、通常は5月に一括支給されます。計算は従業員の年間総額面給与をベースに行われます。この手当の不払いまたは未引当はオランダ労働基準監督署からの多額の罰金の対象となるため、すべての雇用予算に必ず含める必要があります。
2026年において30%ルーリングは雇用主負担コストにどのように影響しますか?
30%ルーリングは、社会保障保険料の課税対象基盤を引き下げることで、EORの総費用を抑制する効果があります。2026年の標準的な給与基準額は48,013ユーロです。給与の非課税部分には雇用主負担の社会保険料が課されないため、従業員の手取り額を増やしつつ、企業の総雇用コスト(CTC)を削減できます。そのため、海外人材採用の予算を最適化する上で極めて有効な制度です。
オランダでは従業員の年金拠出は必須ですか?
雇用契約が特定の業界別労働協約(CAO)の適用対象となる場合、年金の拠出は法的な義務となります。2026年には、これらの制度の多くで雇用主に対して約15.2%の拠出が義務付けられています。強制的なCAOが適用されない職種であっても、年金制度の提供は一般的な雇用慣行となっており、優秀な人材を獲得するためには欠かせない要素です。通常、これらはすべてを含んだ給与係数の中に反映されます。
2026年のオランダにおける雇用主負担の社会保険料率はどのくらいですか?
2026年の雇用主負担社会保険料には、上限所得79,409ユーロまで6.10%が課される医療保険法(Zvw)拠出金が含まれます。さらに、一般失業基金(AWf)や労働不能保険基金(Aof)への拠出も必要です。これらの料率は契約形態によって異なります。雇用主負担の合計保険料は概ね額面給与の15%から20%の範囲となり、オランダEOR費用の大きな割合を占めます。
オランダに現地法人を持たずに現地で採用することは可能ですか?
Employer of Record(EOR)を利用することで、オランダに現地法人を設立することなく合法的に現地スタッフを採用できます。EORが契約上の法的な雇用主となり、すべての給与計算、税務申告、およびオランダ税務当局(Belastingdienst)へのコンプライアンス対応を担います。オランダ有限責任会社(BV)の設立や現地銀行口座の開設に数か月を要するのに対し、わずか数週間で事業を開始できるため、市場参入の大幅なスピードアップが可能です。
EOR契約の従業員が病気になった場合、どうなりますか?
従業員が病気等で休職した場合、EORが法定の最長2年間にわたる給与継続支払い義務を管理します。ゲートキーパー改善法(Wet verbetering poortwachter)に基づき、雇用主は最長104週間にわたり給与の最低70%を支払う義務があります。EORは複雑な復職プロセスを管理し、産業医組織(Arbodienst)との調整を行います。これにより、オランダ労働法への完全な準拠が保たれ、長期病気休業に伴う煩雑な管理負担から企業が保護されます。
オランダでEORを利用した場合、オンボーディングはどのくらい迅速に開始できますか?
サービス契約の締結後、通常1週間から2週間以内にオンボーディングを開始できます。シェンゲン圏外の専門職を採用する場合でも、公認パートナーを通じた高度外国人材(HSM)ビザの申請は約3週間で完了します。直接法人を設立して移民帰化局(IND)の承認公認スポンサー資格を取得する場合に要する5か月から9か月という期間に比べ、大幅に短い期間で優秀な人材を迅速かつ効率的に迎え入れることができます。
情報源および参考文献
本記事に記載されたすべての規則および数値は、法令条文、各数値を公表している規制機関の公式ページ、統計データセット、および関連する裁判所判決などの以下の情報源に基づいています。実際の適用にあたっては、各社の状況に応じた最新の公式情報をご確認ください。
- オランダ民法第7編692条(ペイローリングの法定定義)
- オランダ民法第7編690条(労働者派遣契約:uitzend)
- 労働者派遣配属法(Waadi)第8条(派遣・仲介労働者に対する同一労働同一賃金原則:loonverhoudingsnorm)
- 労働基準財団(Stichting Normering Arbeid: SNA)、監査済み給与代行および人材会社のNEN 4400-1登録簿
- オランダ税務当局(Belastingdienst)、一般失業基金(AWf)の低料率および高料率の適用基準
- オランダ労働基準監督署(Nederlandse Arbeidsinspectie)、法執行・査察および罰則方針
- オランダ中央統計局(CBS)、経済活動別雇用者報酬および雇用データ(国民経済計算データセット 84165ENG)
- 欧州連合統計局(Eurostat)、NACE経済活動別1時間あたり労働コスト水準(データセット lc_lci_lev、国間比較用)
- オランダ最高裁判所判決 2025年4月11日(ECLI:NL:HR:2025:543):プラットフォームワークにおける三者間関係と民法第7編690条の派遣雇用契約
- オランダ最高裁判所判決 2025年11月21日(ECLI:NL:HR:2025:1733):EU指令2008/104/EC第5条5項およびWaadiに基づく連続派遣契約の濫用に関する判断

著者紹介
Joost Hubregtse
Joost Hubregtseは、ICS Payrollを運営するIntercompany Solutionsの完全子会社であるICS Staffing & Payroll B.V.のディレクターを務めています。雇用契約の策定、給与税・社会保障申告、法定休暇手当、企業年金、病気休業管理、労働協約(CAO)遵守など、オランダにおけるEORおよび給与計算サービス全般を統括しており、最短48時間以内でのオンボーディング対応を実現しています。


NEN 4400準拠。SNA認証取得。
ICS Staffing and Payroll B.V.はStichting Normering ArbeidのSNA登録簿に掲載されています。SNA認証事業者を利用することで、未納の給与税・社会保険料に関する連鎖責任が限定されます。
よくあるご質問
サービス利用料は、オランダにおけるEOR総費用を構成する要素の1つにすぎません。業界全体の代行手数料は月額175ユーロから650ユーロ以上と幅がありますが、これに加えて法定の雇用主負担保険料を予算化する必要があります。これらの法定費用は通常、従業員の額面給与の20%から30%程度が上乗せされます。現地の給与係数モデルを活用することで、これらの変動要因を財務部門にとって予測しやすい1本の月次請求書にまとめることができます。
はい。8%の休暇手当は「最低賃金および最低休暇手当法」に基づく法定義務です。すべての従業員に受給権があり、通常は5月に一括支給されます。計算は従業員の年間総額面給与をベースに行われます。この手当の不払いまたは未引当はオランダ労働基準監督署からの多額の罰金の対象となるため、すべての雇用予算に必ず含める必要があります。
30%ルーリングは、社会保障保険料の課税対象基盤を引き下げることで、EORの総費用を抑制する効果があります。2026年の標準的な給与基準額は48,013ユーロです。給与の非課税部分には雇用主負担の社会保険料が課されないため、従業員の手取り額を増やしつつ、企業の総雇用コスト(CTC)を削減できます。そのため、海外人材採用の予算を最適化する上で極めて有効な制度です。
雇用契約が特定の業界別労働協約(CAO)の適用対象となる場合、年金の拠出は法的な義務となります。2026年には、これらの制度の多くで雇用主に対して約15.2%の拠出が義務付けられています。強制的なCAOが適用されない職種であっても、年金制度の提供は一般的な雇用慣行となっており、優秀な人材を獲得するためには欠かせない要素です。通常、これらはすべてを含んだ給与係数の中に反映されます。
2026年の雇用主負担社会保険料には、上限所得79,409ユーロまで6.10%が課される医療保険法(Zvw)拠出金が含まれます。さらに、一般失業基金(AWf)や労働不能保険基金(Aof)への拠出も必要です。これらの料率は契約形態によって異なります。雇用主負担の合計保険料は概ね額面給与の15%から20%の範囲となり、オランダEOR費用の大きな割合を占めます。
Employer of Record(EOR)を利用することで、オランダに現地法人を設立することなく合法的に現地スタッフを採用できます。EORが契約上の法的な雇用主となり、すべての給与計算、税務申告、およびオランダ税務当局(Belastingdienst)へのコンプライアンス対応を担います。オランダ有限責任会社(BV)の設立や現地銀行口座の開設に数か月を要するのに対し、わずか数週間で事業を開始できるため、市場参入の大幅なスピードアップが可能です。
従業員が病気等で休職した場合、EORが法定の最長2年間にわたる給与継続支払い義務を管理します。ゲートキーパー改善法(Wet verbetering poortwachter)に基づき、雇用主は最長104週間にわたり給与の最低70%を支払う義務があります。EORは複雑な復職プロセスを管理し、産業医組織(Arbodienst)との調整を行います。これにより、オランダ労働法への完全な準拠が保たれ、長期病気休業に伴う煩雑な管理負担から企業が保護されます。
サービス契約の締結後、通常1週間から2週間以内にオンボーディングを開始できます。シェンゲン圏外の専門職を採用する場合でも、公認パートナーを通じた高度外国人材(HSM)ビザの申請は約3週間で完了します。直接法人を設立して移民帰化局(IND)の承認公認スポンサー資格を取得する場合に要する5か月から9か月という期間に比べ、大幅に短い期間で優秀な人材を迅速かつ効率的に迎え入れることができます。


