
Coût d'un Employer of Record aux Pays-Bas : Guide des tarifs et de la conformité 2026
Par Joost Hubregtse, Directeur, ICS Staffing & Payroll
Tous les articles de blog sont relus et vérifiés par notre juriste en droit du travail Zishan Hussain et notre directeur. Charte éditoriale
Le devis initial que vous recevez pour un recrutement aux Pays-Bas masque souvent la véritable réalité financière des opérations en Europe du Nord. La plupart des entreprises internationales qui prévoient un budget d'expansion sous-estiment le coût total d'un Employer of Record aux Pays-Bas de près de 20 pour cent en raison d'obligations légales souvent négligées. Vous savez sans doute que le salaire brut n'est qu'un point de départ ; toutefois, la superposition de l'indemnité légale de congés payés, des régimes de retraite sectoriels et de l'évolution des cotisations sociales crée un paysage financier complexe qui requiert une expertise locale rigoureuse.
Ce guide fournit une analyse définitive du paysage de l'emploi néerlandais en 2026 afin de vous permettre de calculer un budget mensuel précis par salarié. Vous découvrirez comment l'indemnité légale de congés de 8 pour cent et les plafonds spécifiques de sécurité sociale influent sur vos coûts totaux, parallèlement aux derniers seuils de salaire du régime des 30 % fixés à 48 013 EUR. Nous examinerons également le modèle transparent du facteur de paie utilisé par les spécialistes locaux pour regrouper ces variables en une facture mensuelle unique et prévisible. À la fin de cet article, vous aurez la visibilité nécessaire pour maintenir une conformité absolue avec l'administration fiscale et le droit du travail néerlandais tout en optimisant vos coûts.
Points clés à retenir
- Comprendre l'indemnité légale de congés payés de 8 pour cent et la manière dont elle s'intègre dans le calcul du salaire brut total pour 2026.
- Apprendre à calculer le coût total d'un Employer of Record aux Pays-Bas à l'aide d'un modèle transparent de facteur de paie regroupant impôts, sécurité sociale et retraite sur une seule facture.
- Comparer les implications financières du recours à un EOR par rapport aux charges administratives importantes et aux frais de constitution requis pour créer une BV néerlandaise.
- Identifier le seuil de salaire 2026 de 48 013 EUR et la transition vers une exonération fiscale de 27 pour cent pour les nouvelles demandes du régime des 30 %.
- Obtenir en 24 heures une ventilation sur mesure des coûts et des contrats de travail conformes pour accélérer votre implantation sur le marché néerlandais.
Ventilation des charges patronales obligatoires aux Pays-Bas
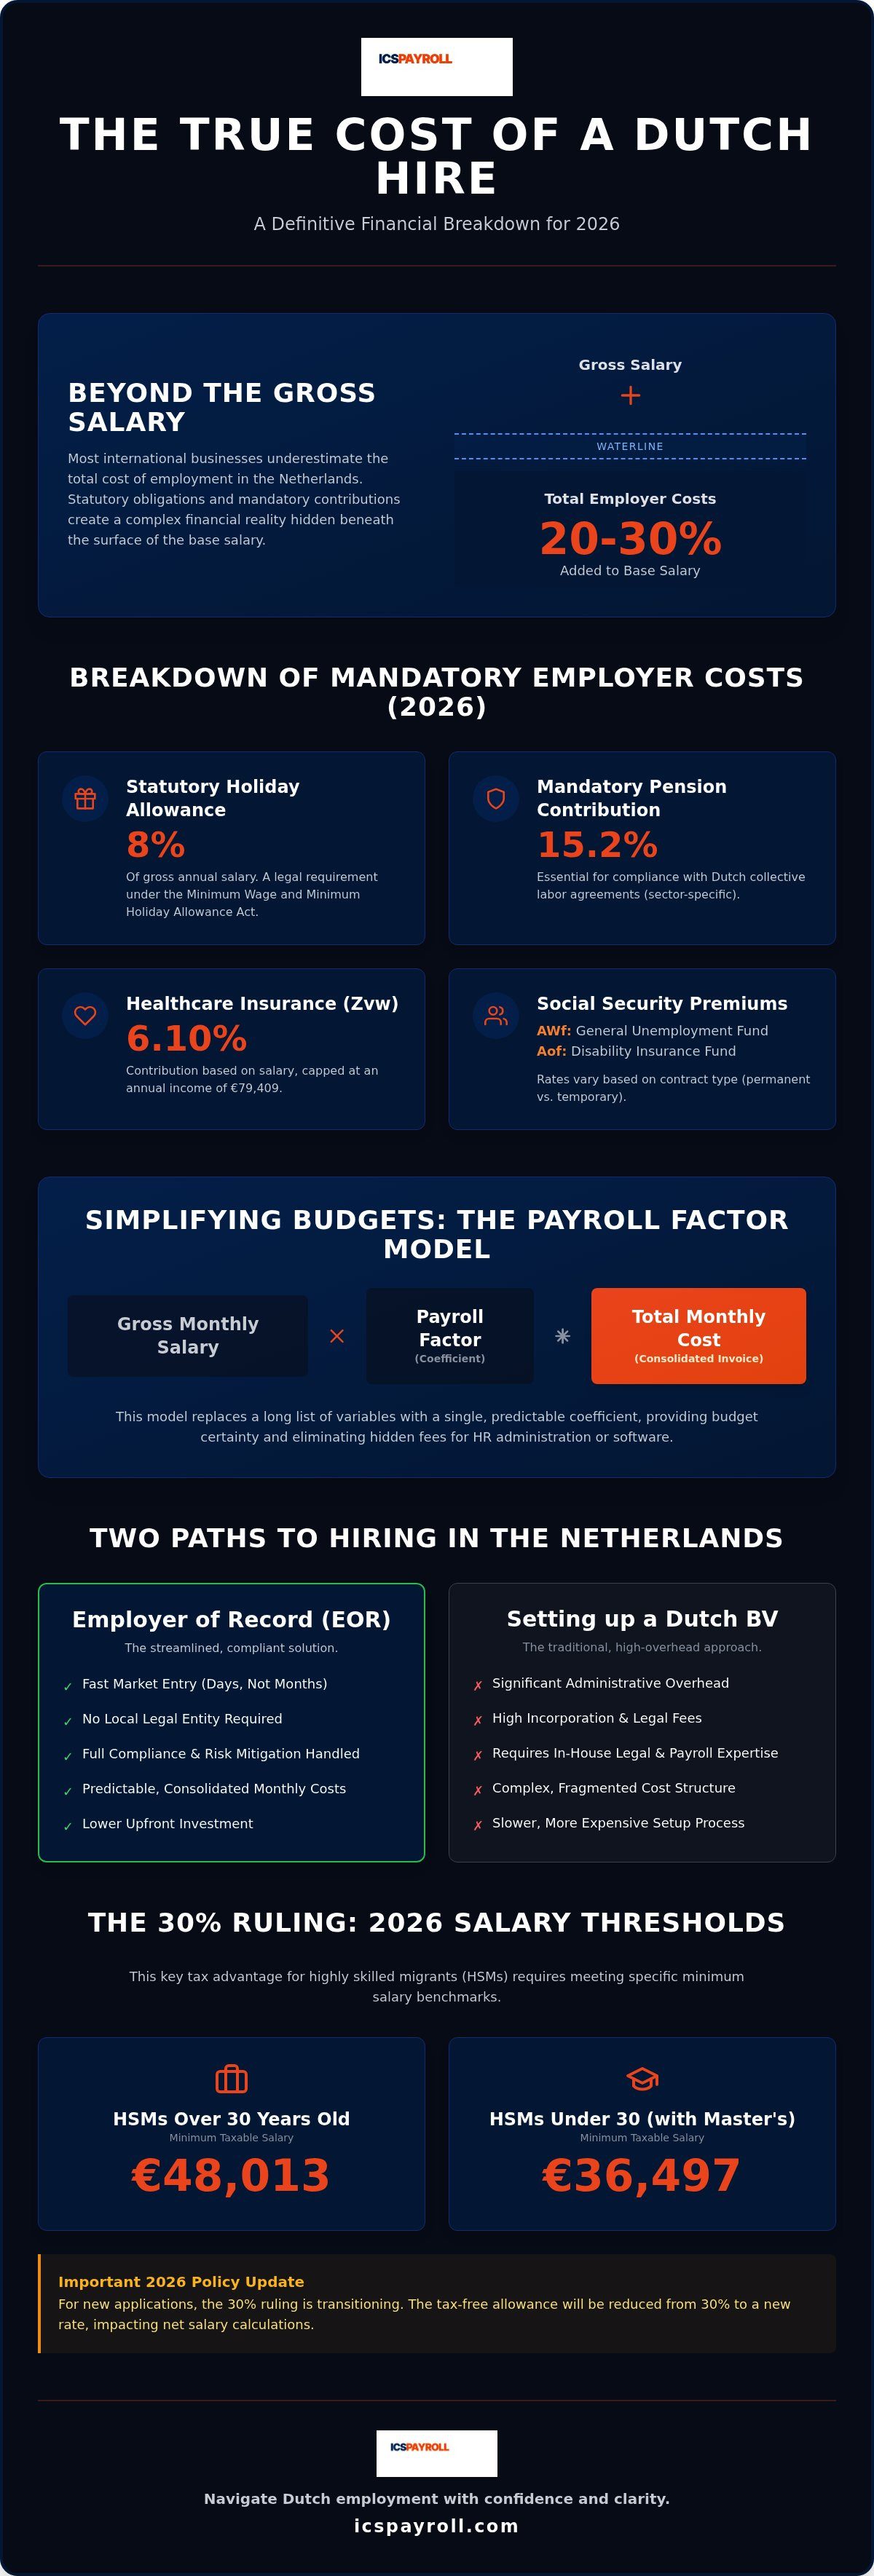
Le calcul du coût total d'un Employer of Record aux Pays-Bas exige d'aller bien au-delà du salaire brut mensuel. Dans le système néerlandais, l'obligation financière de l'employeur résulte d'une combinaison d'avantages statutaires, de cotisations d'assurance et d'exigences sectorielles spécifiques. Ces charges s'ajoutent généralement au salaire de base à hauteur de 20 à 30 pour cent. Faire appel à un Employer of Record (source principale : Wet financiering sociale verzekeringen (Wfsv), wetten.overheid.nl) offre une méthode structurée pour gérer ces variables sans avoir à créer d'entité juridique locale. Cela garantit que chaque cotisation obligatoire est calculée avec précision afin d'éviter tout redressement de l'administration fiscale néerlandaise (Belastingdienst).
Chaque salarié aux Pays-Bas a droit à une indemnité légale de congés payés [vakantiegeld] de 8 pour cent de son salaire brut annuel. Il s'agit d'une obligation légale en vertu de la loi sur le salaire minimum et l'indemnité minimale de congés. Bien qu'elle soit traditionnellement versée sous forme d'une somme forfaitaire en mai, elle constitue une provision fixe que vous devez intégrer à votre budget mensuel. Le salaire brut n'est qu'une base. Vous devez également prendre en compte la cotisation patronale obligatoire de retraite, qui atteint 15,2 pour cent en 2026. Cette exigence de retraite spécifique est souvent omise par les prestataires mondiaux généralistes, alors qu'elle est indispensable pour garantir la conformité aux conventions collectives de travail (CAO) néerlandaises.
Les cotisations patronales comprennent également les contributions au Fonds général de chômage (AWf) et au Fonds d'assurance invalidité (Aof). Ces taux varient selon la nature du contrat de travail. Les contrats à durée indéterminée bénéficient généralement de taux AWf plus avantageux que les contrats flexibles ou temporaires. La gestion de ces pourcentages fluctuants exige une connaissance approfondie du droit du travail local afin que vos prévisions budgétaires restent fiables tout au long de l'exercice fiscal.
Prestations légales et cotisations d'assurance
Les employeurs doivent cotiser à la loi sur l'assurance santé (Zvw), dont le taux est fixé à 6,10 pour cent pour 2026, plafonné à un revenu maximal de 79 409 €. Au-delà de l'assurance maladie, vous devez budgétiser l'indemnité de transition [transitievergoeding]. Cette indemnité légale de licenciement s'accumule dès le premier jour d'activité et est actuellement plafonnée à 102 000 € ou à une année de salaire pour les rémunérations plus élevées. Le risque maladie représente un autre facteur critique : la loi néerlandaise impose aux employeurs de maintenir au moins 70 pour cent de la rémunération pendant une durée maximale de 104 semaines si un collaborateur est en incapacité de travail pour cause de maladie.
Salaire minimum et normes salariales 2026
Le marché du travail néerlandais applique un salaire horaire minimum obligatoire, qui oscille entre 14,71 € et 14,99 € en 2026. Pour les entreprises recrutant des compétences internationales, ces seuils planchers sont fréquemment supplantés par les critères applicables aux migrants hautement qualifiés (HSM). Le seuil salarial 2026 pour le régime des 30 % est fixé à 48 013 € pour les salariés de plus de 30 ans. Si vous recrutez de jeunes professionnels titulaires d'un Master éligible, un seuil réduit de 36 497 € s'applique. Respecter ces critères précis est impératif pour sécuriser les permis de travail et conserver les avantages fiscaux de vos collaborateurs internationaux.
Comprendre le modèle de tarification au facteur de paie
Le facteur de paie [payroll factor] constitue l'approche la plus fiable pour déterminer le coût total d'un Employer of Record aux Pays-Bas sans mauvaise surprise financière. Il se présente comme un coefficient fixe appliqué au salaire mensuel brut du collaborateur. Ce chiffre unique englobe le salaire de base, les 8 pour cent d'indemnité légale de congés, les cotisations sociales et la contribution obligatoire de retraite de 15,2 pour cent pour 2026. Pour les directions financières internationales, ce modèle garantit une indispensable sécurité budgétaire. Il remplace une multiplicité de dépenses éparses par une ligne comptable consolidée, simplifiant ainsi le reporting financier mondial et le rapprochement fiscal.
Les modèles de facturation locaux sont intrinsèquement plus fiables que les forfaits génériques proposés par les plateformes multi-pays. Un facteur de paie prend en considération le risque sectoriel spécifique ainsi que les pourcentages exacts de cotisations imposés par les autorités néerlandaises. Cette méthode garantit la conformité stricte de votre entreprise avec le droit social local tout en assurant une dépense mensuelle claire et prévisible pour chaque collaborateur néerlandais. Elle élimine les incertitudes courantes des projets d'expansion internationale en offrant dès le premier jour une visibilité complète sur le coût total employeur.
La transparence d'une facture mensuelle unique
La prise en charge de la gestion de paie aux Pays-Bas ne se résume pas aux déclarations fiscales mensuelles. Elle comprend également la mise à disposition de portails salariés sécurisés, le suivi des droits aux congés et le pilotage des processus de réintégration en cas d'arrêt maladie. Une facture établie sur la base d'un coefficient écarte les frais masqués liés à l'administration RH ou aux accès logiciels. Elle couvre en outre les charges administratives complexes associées à l'accompagnement obligatoire lors d'un arrêt de travail. Selon la législation néerlandaise, l'employeur a l'obligation de gérer activement la réintégration des salariés malades pendant une période pouvant atteindre deux ans. Le facteur de paie garantit que ces services professionnels et la couverture du risque d'incapacité sont provisionnés et pris en main par des spécialistes locaux.
Comparaison entre tarification au facteur et forfaits fixes
Les prestataires EOR d'envergure mondiale mettent souvent en avant un forfait mensuel fixe peu élevé par collaborateur. Bien que séduisante de prime abord, cette tarification forfaitaire exclut fréquemment le coût réel des cotisations obligatoires, telles que la contribution santé Zvw (6,10 pour cent) ou les caisses de retraite de branche. Cela entraîne un risque majeur de dépassement budgétaire. Vous pourriez recevoir une facture complémentaire imprévue pour des charges patronales qui n'avaient pas été explicitées dans l'offre commerciale initiale. Les professionnels locaux privilégient le modèle au facteur parce qu'il intègre le contexte fiscal néerlandais spécifique de 2026 dans son calcul d'origine. Pour obtenir une estimation précise de vos coûts futurs, vous pouvez solliciter un devis EOR néerlandais sur mesure comprenant une décomposition exhaustive sous 24 heures.
Comparatif des coûts : Services EOR vs Création d'une BV néerlandaise
Arbitrer entre l'immatriculation d'une structure locale et le recours à un EOR revient à choisir entre lourdeur d'infrastructure sur le long terme et agilité opérationnelle immédiate. Créer une BV standard aux Pays-Bas en 2026 implique des frais de constitution initiaux oscillant entre 600 € et 2 500 €. Cela comprend les frais obligatoires d'enregistrement auprès de la Chambre de commerce (KvK) de 85,15 € ainsi que des émoluments notariés compris entre 500 € et 1 500 €. Bien que le capital social minimum ne soit que d'un montant symbolique de 0,01 €, le coût réel d'un Employer of Record aux Pays-Bas s'avère souvent inférieur aux frais généraux cumulés d'une BV pour des équipes de taille modeste ou intermédiaire.
Une BV néerlandaise exige une gestion continue. Vous devrez assurer les déclarations périodiques de TVA, l'établissement des comptes annuels et le paiement de l'impôt sur les sociétés, qui s'élève à 19 pour cent pour les bénéfices allant jusqu'à 200 000 €. Il existe également un risque non négligeable de caractérisation d'un « établissement stable ». Ce statut fiscal entraîne une imposition de plein droit aux Pays-Bas et requiert des conseils fiscaux pointus pour piloter la répartition internationale des bénéfices. Pour la grande majorité des structures internationales, le seuil de rentabilité à partir duquel une BV devient plus avantageuse qu'un EOR ne s'observe que lorsque l'équipe sur place dépasse cinq à sept salariés à temps plein sur un horizon de deux ans.
Charge administrative et conformité juridique
Gérer sa propre BV implique d'assumer directement la conformité avec la « Ketenregeling ». Cette règle néerlandaise encadrant la succession des contrats limite le nombre de contrats à durée déterminée (CDD) que vous pouvez proposer avant que la requalification en contrat à durée indéterminée (CDI) ne devienne obligatoire. Piloter ce cadre sans équipe RH interne dédiée ni conseil juridique local s'avère risqué et onéreux. Recourir à un Employer of Record aux Pays-Bas élimine ce fardeau. Ce service garantit que l'ensemble des contrats respecte les réformes 2026 les plus récentes, tout en vous préservant des sanctions liées à la requalification de travail indépendant au titre de la Wet DBA et de la réglementation VBAR.
Rapidité de déploiement et flexibilité opérationnelle
La réactivité est un facteur déterminant sur un marché des talents très disputé. Créer une BV néerlandaise et obtenir l'ouverture d'un compte bancaire professionnel local peut nécessiter entre cinq et neuf mois. De tels délais conduisent régulièrement à perdre des profils de premier plan au profit de concurrents plus véloces. En revanche, un EOR vous permet d'être opérationnel en trois semaines environ. Ce modèle confère également une bien plus grande souplesse en matière de cessation d'activité. En cas de revirement de conjoncture, vous pouvez adapter la voilure ou vous retirer sans passer par la procédure complexe et coûteuse de liquidation exigée pour fermer une entité néerlandaise. Cette souplesse explique pourquoi les entreprises à forte croissance privilégient la formule EOR lors de leur première implantation aux Pays-Bas.
Impact du régime des 30 % sur le coût total de l'emploi en 2026
Le régime des 30 % [30%-regeling] demeure l'un des leviers majeurs pour optimiser le coût total d'un Employer of Record aux Pays-Bas lors du recrutement de profils internationaux. En 2026, les modalités de ce dispositif fiscal connaissent une évolution notable. Si la dégressivité immédiate a finalement été écartée, la part non imposable doit passer à 27 pour cent à compter du 1er janvier 2027. Pour l'année fiscale 2026, le seuil de salaire imposable de base est fixé à 48 013 EUR. Pour les profils de moins de 30 ans détenteurs d'un Master qualifiant, le plancher est arrêté à 36 497 EUR. Cet avantage ne profite pas uniquement au salarié : il allège substantiellement les charges sociales de l'employeur. La part exonérée d'impôt n'étant pas soumise aux cotisations patronales, le coût global pour l'entreprise s'en trouve réduit tandis que le net perçu par le collaborateur progresse. Ce mécanisme est plafonné selon la « norme Balkenende », qui s'établit à 262 000 EUR pour 2026.
Critères d'éligibilité et coûts d'instruction
L'accès à ce régime exige que le collaborateur ait été recruté à une distance supérieure à 150 kilomètres de la frontière néerlandaise pendant au moins 16 des 24 mois précédant son premier jour de prise de poste. ICSPayroll prend en charge ces démarches par l'intermédiaire de partenaires juridiques agréés dans le cadre de son offre globale. Il est essentiel de noter la suppression du statut de quasi-non-résident. Désormais, tout salarié domicilié aux Pays-Bas est assujetti à l'impôt sur son patrimoine mondial sous les rubriques Box 2 et Box 3. Ce changement impose une planification fiscale rigoureuse pour s'assurer de l'attractivité du package salarial global. Nos spécialistes s'occupent des démarches administratives pour que votre structure demeure en parfaite conformité avec le Belastingdienst tout en optimisant le traitement fiscal.
Obtention accélérée de visas pour les salariés hors espace Schengen
Recruter hors de l'espace Schengen est souvent source de ralentissements administratifs qui alourdissent le coût indirect d'un Employer of Record aux Pays-Bas. Nous réduisons ces délais grâce à une procédure accélérée de demande de visa de migrant hautement qualifié (HSM) avec le concours de nos partenaires. Le délai moyen de traitement pour ces dossiers est d'environ trois semaines. Ce rythme permet de sécuriser vos recrutements sans subir les cinq mois d'attente souvent imposés par les démarches directes d'affiliation d'une entité auprès des services d'immigration. Parallèlement, l'employeur doit provisionner le plafond de l'indemnité de transition, fixé à 102 000 EUR pour 2026. Ce montant s'applique à tous les salariés, y compris ceux bénéficiant du régime des 30 %. Maîtriser ces plafonds légaux tout en gérant les démarches d'immigration requiert un partenaire rompant avec les pièges du droit social néerlandais. Vous pouvez demander l'application du régime des 30 % dès aujourd'hui pour optimiser votre budget de recrutement international.
Optimiser votre budget de recrutement aux Pays-Bas avec ICSPayroll
S'associer à un expert local représente la solution la plus sûre pour maîtriser le coût de votre Employer of Record aux Pays-Bas tout en maintenant un standard de service élevé. ICSPayroll va bien au-delà d'un simple prestataire de paie : nous fournissons une structure RH complète. Cela comprend la mise à disposition d'un manuel RH néerlandais sur mesure et de contrats de travail entièrement conformes aux réformes sociales de 2026. Grâce à notre portail collaborateur en ligne, vos équipes accèdent en toute autonomie à leurs fiches de paie et à leurs soldes de congés, ce qui réduit votre charge administrative interne et valorise l'expérience collaborateur.
La gestion de l'incapacité de travail constitue un poste de coût significatif aux Pays-Bas. Contrairement aux plateformes internationales généralistes fournissant souvent un accompagnement superficiel, nous mettons en place un suivi de réintégration précis grâce à nos partenaires spécialisés. Cette démarche préventive vous aide à respecter l'obligation de maintien de salaire pendant deux ans en cas de maladie, écartant ainsi les risques financiers liés à une non-conformité. Vous avez également la possibilité d'engager vos recrutements sans attendre, avant même la finalisation d'une BV néerlandaise, ce qui vous permet de vous positionner sur des opportunités de marché sans patienter pendant les cinq à neuf mois requis pour créer une structure locale et activer des comptes bancaires.
La conformité comme levier d'optimisation des coûts
Une conformité rigoureuse constitue la première garantie contre les dérives budgétaires. Ne pas respecter les standards stricts du Belastingdienst ou de l'inspection du travail peut entraîner de lourdes sanctions financières surpassant largement le prix de services EOR professionnels. Nous veillons à ce que votre entreprise applique l'obligation légale d'archivage sur sept ans pour l'ensemble des données de paie et dossiers du personnel aux Pays-Bas. Maîtriser le droit du travail aux Pays-Bas exige un accompagnement qui intègre parfaitement les contrôles renforcés liés à la Wet DBA et les récentes évolutions des clauses de non-concurrence. Notre savoir-faire constitue un rempart protégeant votre société contre les répercussions juridiques et financières d'une requalification ou d'une négligence administrative.
Comment obtenir un devis précis en 24 heures
Évaluer avec exactitude le coût d'un Employer of Record aux Pays-Bas ne devrait pas être un parcours complexe. Pour établir un facteur de paie personnalisé, nous n'avons besoin que d'éléments essentiels : le salaire brut envisagé, l'âge du collaborateur et son éligibilité éventuelle au régime des 30 %. Notre engagement sans mauvaise surprise garantit que la facture unique émise couvre l'ensemble des charges obligatoires, des cotisations de santé Zvw aux caisses de retraite sectorielles. Cette visibilité financière permet à votre direction de bâtir son budget en toute sérénité. Vous pouvez contacter notre équipe par téléphone ou par e-mail afin d'entamer vos arbitrages budgétaires et d'obtenir un chiffrage complet sous 24 heures.
Sécuriser votre assise financière sur le marché néerlandais
Recruter aux Pays-Bas en 2026 nécessite une compréhension fine des cotisations légales et de l'environnement fiscal. Vous avez pu constater que la contribution de retraite de 15,2 pour cent ainsi que l'indemnité légale de congés de 8 pour cent constituent le socle de tout contrat conforme. L'application d'un modèle transparent de facteur de paie vous permet de réunir l'ensemble de ces postes sur une facture mensuelle unique exempte de surcoûts cachés. Cette approche offre la sécurité financière requise pour réussir votre déploiement international, tout en certifiant une parfaite conformité avec le droit fiscal et le droit du travail néerlandais dès le premier jour.
Gérer le coût global d'un Employer of Record aux Pays-Bas implique d'allier maîtrise salariale, rapidité d'exécution et rigueur administrative. Par le biais de nos partenaires agréés, nous prenons en charge la gestion accélérée des visas HSM en environ trois semaines, vous assurant d'engager vos talents cibles sans subir les délais de création d'une entité locale. Vous n'avez pas à affronter seul ces démarches réglementaires. Notre équipe se tient prête à vous apporter l'expertise locale essentielle pour fluidifier vos opérations aux Pays-Bas. Demandez un devis EOR néerlandais sur mesure sous 24 heures afin de finaliser vos prévisions de recrutement pour 2026. Nous serons ravis d'accompagner votre développement aux Pays-Bas.
Foire aux questions
Quel est le coût moyen d'un Employer of Record aux Pays-Bas ?
Les frais de gestion ne représentent qu'une fraction du coût global d'un Employer of Record aux Pays-Bas. Si les honoraires de service du marché se situent habituellement entre 175 € et plus de 650 € par mois, vous devez obligatoirement intégrer les cotisations patronales légales. Ces charges obligatoires représentent en moyenne un surcoût de 20 à 30 pour cent par rapport au salaire brut. L'utilisation d'un modèle local basé sur un facteur de paie garantit l'intégration de toutes ces variables sur une facture mensuelle unique et parfaitement prévisible pour vos finances.
L'indemnité de congés de 8 % est-elle obligatoire pour tous les salariés aux Pays-Bas ?
Oui, l'indemnité de congés payés de 8 pour cent [vakantiegeld] constitue une exigence légale imposée par la loi sur le salaire minimum et l'indemnité minimale de congés. L'ensemble des collaborateurs en bénéficie, celle-ci étant majoritairement versée en une fois en mai. Son montant est calculé à partir de la rémunération brute annuelle. Tout retard ou défaut de provisionnement de cette somme expose l'entreprise à de lourdes sanctions de l'inspection du travail néerlandaise ; elle doit donc figurer dans chaque budget.
Quel est l'impact du régime des 30 % sur les charges employeur en 2026 ?
Le régime des 30 % réduit le coût global de recours à un Employer of Record aux Pays-Bas en abaissant l'assiette soumise aux cotisations sociales. En 2026, le seuil de salaire imposable de base est de 48 013 EUR. La part de rémunération exonérée d'impôt n'étant pas assujettie aux cotisations patronales, le coût global pour la société diminue tandis que le salaire net disponible pour le collaborateur augmente. Ce dispositif s'avère ainsi être un levier déterminant pour équilibrer votre budget de recrutement international.
Les cotisations de retraite sont-elles obligatoires pour les salariés aux Pays-Bas ?
Les cotisations de retraite s'imposent légalement dès lors que l'activité relève d'une convention collective de travail de branche (CAO). En 2026, la plupart de ces régimes imposent une cotisation patronale de retraite avoisinant 15,2 pour cent. Même en l'absence de CAO obligatoire, proposer une couverture retraite relève de la pratique standard sur le marché. Cela demeure indispensable pour attirer des profils qualifiés aux Pays-Bas et se trouve généralement inclus dans le calcul global du facteur de paie.
Quels sont les taux de cotisations patronales aux Pays-Bas pour 2026 ?
Les cotisations patronales de sécurité sociale pour 2026 intègrent notamment la contribution au titre de la loi sur l'assurance santé (Zvw) à un taux de 6,10 pour cent, soumise à un plafond de rémunération de 79 409 EUR. Il convient d'y ajouter le Fonds général de chômage (AWf) et le Fonds d'assurance invalidité (Aof). Ces taux fluctuent en fonction de la forme du contrat de travail. L'ensemble des charges sociales de l'employeur se situe généralement entre 15 et 20 pour cent du salaire brut, constituant l'un des postes majeurs du coût d'un Employer of Record aux Pays-Bas.
Est-il possible de recruter aux Pays-Bas sans créer de structure juridique locale ?
Il est tout à fait possible d'embaucher légalement des salariés aux Pays-Bas sans créer d'entité sur place en faisant appel à un Employer of Record. L'EOR assume le rôle d'employeur juridique sur le papier et s'occupe de la gestion de la paie, des déclarations fiscales et de la conformité vis-à-vis du Belastingdienst. Cette alternative vous permet d'être opérationnel en l'espace de quelques semaines, contre de longs mois nécessaires pour immatriculer une BV néerlandaise et disposer d'un compte bancaire professionnel.
Que se passe-t-il si un salarié sous contrat EOR tombe malade ?
En cas d'arrêt maladie, l'EOR prend en charge l'obligation légale de maintien du salaire sur une durée de deux ans. En application de la loi sur l'amélioration des conditions de reprise du travail (loi Gatekeeper), l'employeur doit verser au moins 70 pour cent de la rémunération pendant un maximum de 104 semaines. L'EOR pilote les démarches complexes de réintégration professionnelle en liaison avec les services de santé au travail (Arbodienst). Cela vous garantit le respect du droit social néerlandais tout en vous dispensant de la lourde gestion administrative liée aux arrêts de longue durée.
Quel est le délai nécessaire pour qu'un EOR finalise l'onboarding aux Pays-Bas ?
L'intégration d'un collaborateur démarre en général dans un délai d'une à deux semaines après la signature du contrat de services. Pour l'embauche d'un professionnel hors espace Schengen, la procédure de visa pour migrant hautement qualifié (HSM) demande environ trois semaines grâce à nos partenaires accrédités. Cette réactivité procure un atout majeur par rapport aux cinq à neuf mois requis lors d'une démarche directe d'enregistrement d'entreprise et d'agrément auprès de l'IND, vous donnant accès rapidement et efficacement aux meilleurs talents.
Sources et références
L'ensemble des règles et des montants mentionnés ci-dessus s'appuie directement sur les sources officielles ci-après : articles de lois applicables, publications officielles des organismes de régulation, statistiques publiques et décisions de jurisprudence de référence. Nous vous recommandons de systématiquement vérifier les dispositions en vigueur selon votre situation.
- Article 7:692 du Code civil néerlandais, définition légale du portage salarial / payrolling
- Article 7:690 du Code civil néerlandais, contrat de travail temporaire (uitzendovereenkomst)
- Article 8 de la Waadi, principe d'égalité de rémunération pour les travailleurs mis à disposition (loonverhoudingsnorm)
- Stichting Normering Arbeid, registre NEN 4400-1 des entreprises de paie et de mise à disposition de personnel certifiées
- Belastingdienst, taux bas et haut de cotisation chômage AWf et critères d'application
- Autorité néerlandaise du travail (Nederlandse Arbeidsinspectie), contrôles, inspections et politique de sanctions
- CBS, Rémunération des salariés et volume d'emploi par branche d'activité (jeu de données des comptes nationaux 84165ENG)
- Eurostat, niveaux de coût horaire de la main-d'œuvre par secteur NACE (jeu de données lc_lci_lev), pour les comparaisons internationales
- Cour suprême des Pays-Bas (Hoge Raad) 11 avril 2025, ECLI:NL:HR:2025:543 : qualification du contrat de travail temporaire de l'art. 7:690 BW dans le cadre du travail sur plateforme triangulaire
- Cour suprême des Pays-Bas (Hoge Raad) 21 novembre 2025, ECLI:NL:HR:2025:1733 : abus de contrats de travail temporaire successifs au regard de l'art. 5(5) de la Directive 2008/104/CE et de la Waadi

Article rédigé par
Joost Hubregtse
Joost Hubregtse est directeur de ICS Staffing & Payroll B.V., filiale à 100 % d'Intercompany Solutions derrière ICS Payroll. Il supervise les activités d'Employer of Record et les services de paie néerlandais : contrats de travail, déclarations d'impôt sur les salaires et de sécurité sociale, indemnité de congés payés, retraites, gestion des arrêts maladie et conformité aux conventions collectives (CAO), avec un onboarding possible sous 48 heures.


Conforme NEN 4400. Certifié SNA.
ICS Staffing and Payroll B.V. figure au registre SNA de la Stichting Normering Arbeid. Recourir à un prestataire certifié SNA limite votre responsabilité en chaîne pour les charges salariales impayées.
Questions fréquentes
Les frais de gestion ne représentent qu'une fraction du coût global d'un Employer of Record aux Pays-Bas. Si les honoraires de service du marché se situent habituellement entre 175 € et plus de 650 € par mois, vous devez obligatoirement intégrer les cotisations patronales légales. Ces charges obligatoires représentent en moyenne un surcoût de 20 à 30 pour cent par rapport au salaire brut. L'utilisation d'un modèle local basé sur un facteur de paie garantit l'intégration de toutes ces variables sur une facture mensuelle unique et parfaitement prévisible pour vos finances.
Oui, l'indemnité de congés payés de 8 pour cent [vakantiegeld] constitue une exigence légale imposée par la loi sur le salaire minimum et l'indemnité minimale de congés. L'ensemble des collaborateurs en bénéficie, celle-ci étant majoritairement versée en une fois en mai. Son montant est calculé à partir de la rémunération brute annuelle. Tout retard ou défaut de provisionnement de cette somme expose l'entreprise à de lourdes sanctions de l'inspection du travail néerlandaise ; elle doit donc figurer dans chaque budget.
Le régime des 30 % réduit le coût global de recours à un Employer of Record aux Pays-Bas en abaissant l'assiette soumise aux cotisations sociales. En 2026, le seuil de salaire imposable de base est de 48 013 EUR. La part de rémunération exonérée d'impôt n'étant pas assujettie aux cotisations patronales, le coût global pour la société diminue tandis que le salaire net disponible pour le collaborateur augmente. Ce dispositif s'avère ainsi être un levier déterminant pour équilibrer votre budget de recrutement international.
Les cotisations de retraite s'imposent légalement dès lors que l'activité relève d'une convention collective de travail de branche (CAO). En 2026, la plupart de ces régimes imposent une cotisation patronale de retraite avoisinant 15,2 pour cent. Même en l'absence de CAO obligatoire, proposer une couverture retraite relève de la pratique standard sur le marché. Cela demeure indispensable pour attirer des profils qualifiés aux Pays-Bas et se trouve généralement inclus dans le calcul global du facteur de paie.
Les cotisations patronales de sécurité sociale pour 2026 intègrent notamment la contribution au titre de la loi sur l'assurance santé (Zvw) à un taux de 6,10 pour cent, soumise à un plafond de rémunération de 79 409 EUR. Il convient d'y ajouter le Fonds général de chômage (AWf) et le Fonds d'assurance invalidité (Aof). Ces taux fluctuent en fonction de la forme du contrat de travail. L'ensemble des charges sociales de l'employeur se situe généralement entre 15 et 20 pour cent du salaire brut, constituant l'un des postes majeurs du coût d'un Employer of Record aux Pays-Bas.
Il est tout à fait possible d'embaucher légalement des salariés aux Pays-Bas sans créer d'entité sur place en faisant appel à un Employer of Record. L'EOR assume le rôle d'employeur juridique sur le papier et s'occupe de la gestion de la paie, des déclarations fiscales et de la conformité vis-à-vis du Belastingdienst. Cette alternative vous permet d'être opérationnel en l'espace de quelques semaines, contre de longs mois nécessaires pour immatriculer une BV néerlandaise et disposer d'un compte bancaire professionnel.
En cas d'arrêt maladie, l'EOR prend en charge l'obligation légale de maintien du salaire sur une durée de deux ans. En application de la loi sur l'amélioration des conditions de reprise du travail (loi Gatekeeper), l'employeur doit verser au moins 70 pour cent de la rémunération pendant un maximum de 104 semaines. L'EOR pilote les démarches complexes de réintégration professionnelle en liaison avec les services de santé au travail (Arbodienst). Cela vous garantit le respect du droit social néerlandais tout en vous dispensant de la lourde gestion administrative liée aux arrêts de longue durée.
L'intégration d'un collaborateur démarre en général dans un délai d'une à deux semaines après la signature du contrat de services. Pour l'embauche d'un professionnel hors espace Schengen, la procédure de visa pour migrant hautement qualifié (HSM) demande environ trois semaines grâce à nos partenaires accrédités. Cette réactivité procure un atout majeur par rapport aux cinq à neuf mois requis lors d'une démarche directe d'enregistrement d'entreprise et d'agrément auprès de l'IND, vous donnant accès rapidement et efficacement aux meilleurs talents.


