
Kosten eines Employer of Record in den Niederlanden: Preisgestaltung und Compliance-Leitfaden 2026
Von Joost Hubregtse, Direktor, ICS Staffing & Payroll
Alle Blogartikel werden von unserem Arbeitsrechtsjuristen geprüft und auf Fakten kontrolliert Zishan Hussain und unseren Direktor. Redaktionsrichtlinien
Das erste Angebot, das Sie für eine Einstellung in den Niederlanden erhalten, verbirgt oft die wahre finanzielle Realität der Geschäftstätigkeit in Nordeuropa. Die meisten internationalen Unternehmen, die ein Budget für eine Expansion planen, berücksichtigen die Gesamtkosten eines Employer of Record in den Niederlanden aufgrund übersehener gesetzlicher Verpflichtungen um fast 20 Prozent zu wenig. Sie wissen wahrscheinlich, dass das Bruttogehalt nur der Ausgangspunkt ist; die Schichtung von obligatorischem Urlaubsgeld, branchenspezifischen Renten und sich ändernden Sozialversicherungsprämien schafft jedoch eine komplexe Finanzlandschaft, die lokale Präzision erfordert.
Dieser Leitfaden bietet eine definitive Aufschlüsselung der niederländischen Beschäftigungslandschaft 2026, um sicherzustellen, dass Sie ein präzises Monatsbudget pro Mitarbeiter kalkulieren können. Sie erfahren, wie die 8-prozentige Urlaubsvergütung und spezifische Sozialversicherungsobergrenzen Ihre Gewinnspanne beeinflussen, zusammen mit den neuesten Gehaltsschwellenwerten der 30-Prozent-Regelung von EUR 48.013. Wir werden auch das transparente Lohnfaktor-Modell untersuchen, das von lokalen Experten verwendet wird, um diese Variablen in einer einzigen, vorhersehbaren monatlichen Rechnung zu konsolidieren. Am Ende dieses Artikels haben Sie die nötige Klarheit, um die vollständige Compliance mit den niederländischen Steuer- und Arbeitsbehörden aufrechtzuerhalten und gleichzeitig Ihre Kosteneffizienz zu maximieren.
Wichtige Erkenntnisse
- Verstehen Sie die gesetzliche Urlaubsvergütung von 8 Prozent und wie sie in die Berechnung des Gesamtbruttogehalts für 2026 integriert wird.
- Erfahren Sie, wie Sie die Gesamtkosten eines Employer of Record in den Niederlanden mithilfe eines transparenten Lohnfaktor-Modells berechnen, das Steuern, Sozialversicherung und Renten in einer Rechnung konsolidiert.
- Vergleichen Sie die finanziellen Auswirkungen der Nutzung eines EOR mit dem erheblichen Verwaltungsaufwand und den Gründungskosten, die für die Gründung einer niederländischen BV erforderlich sind.
- Identifizieren Sie den Gehaltsschwellenwert von EUR 48.013 für 2026 und den Übergang zu einer steuerfreien Zulage von 27 Prozent für neue Anträge auf die 30-Prozent-Regelung.
- Sichern Sie sich innerhalb von 24 Stunden maßgeschneiderte Kostenaufschlüsselungen und konforme Arbeitsverträge, um Ihre Expansion in den niederländischen Markt zu optimieren.
Aufschlüsselung der obligatorischen Arbeitgeberkosten in den Niederlanden
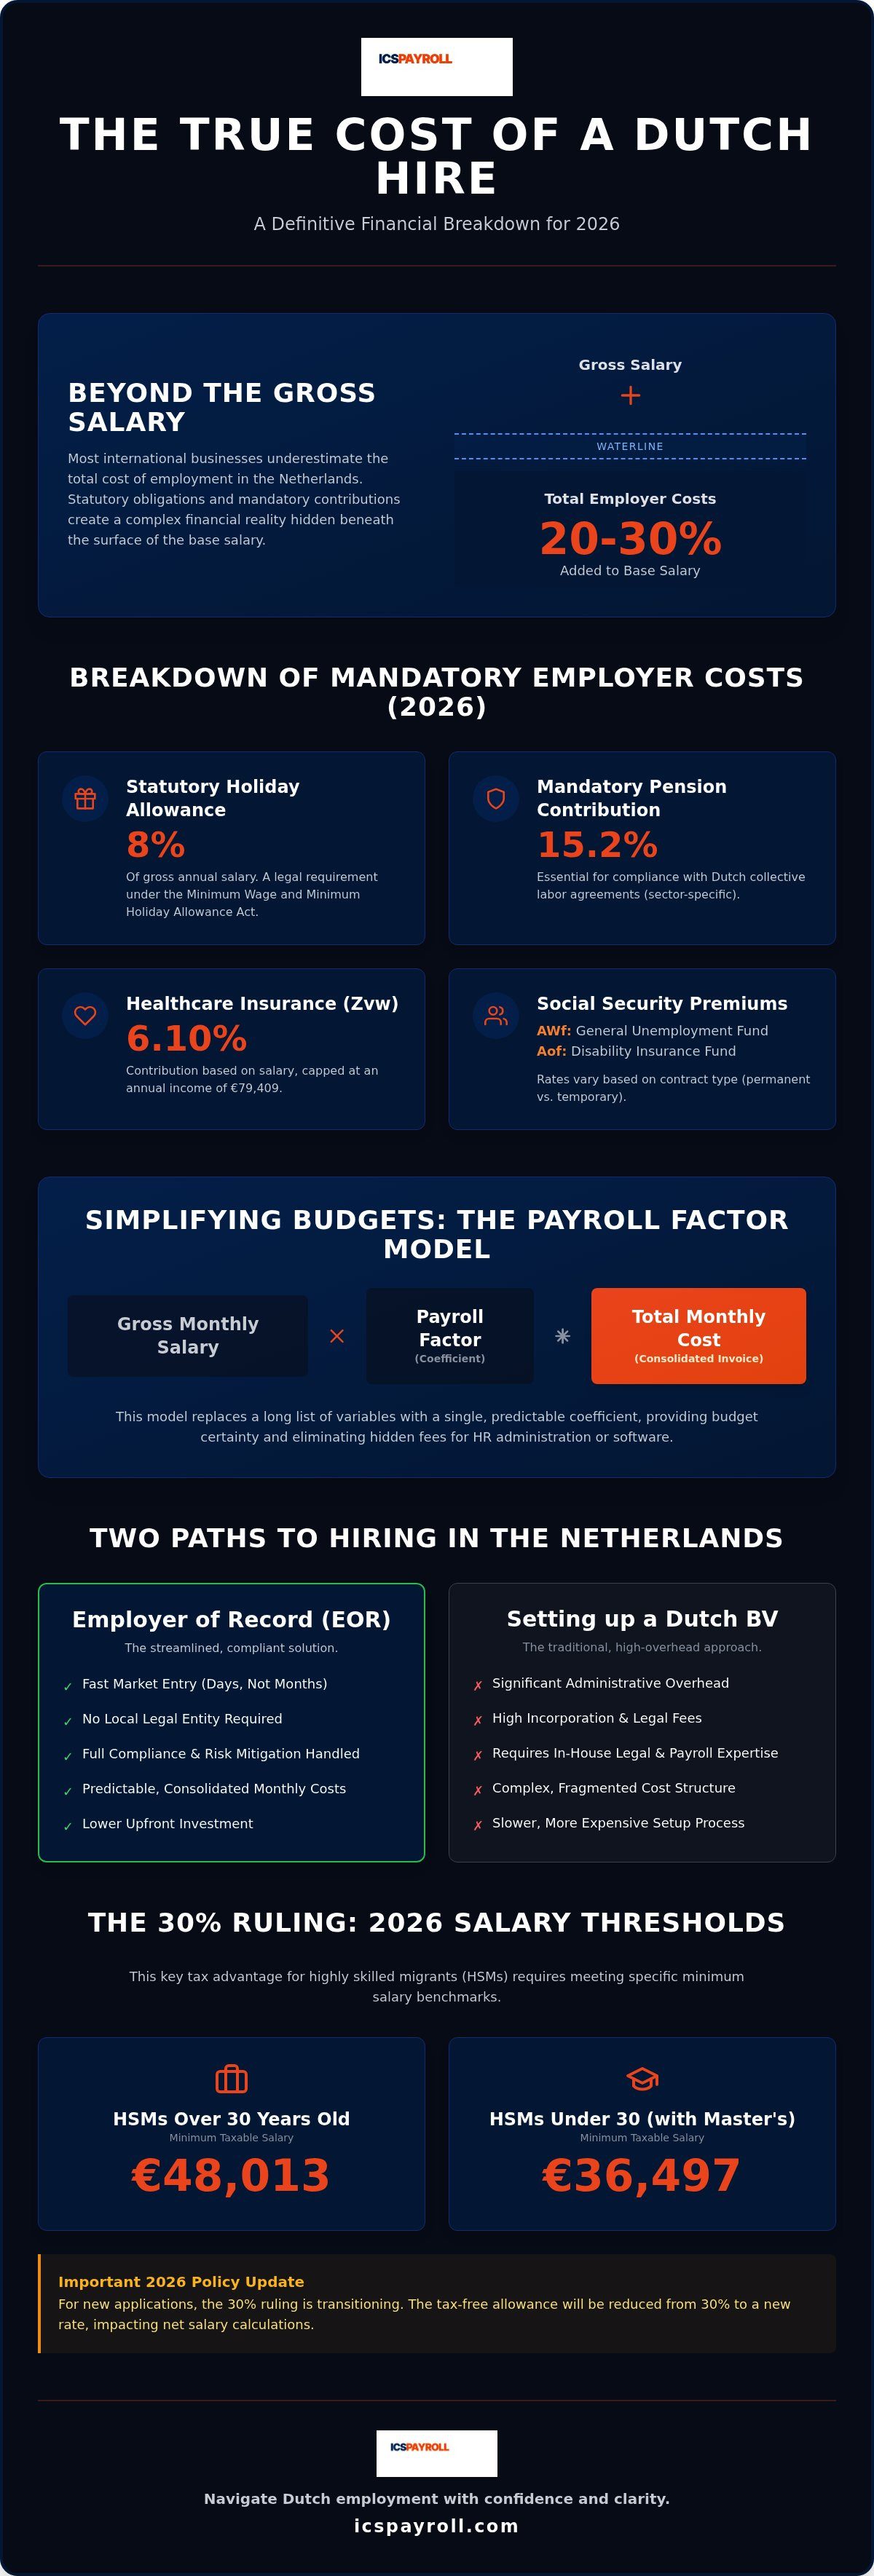
Die Berechnung der Gesamtkosten eines Employer of Record in den Niederlanden erfordert einen Blick weit über das monatliche Bruttogehalt hinaus. Im niederländischen System ist die finanzielle Verpflichtung des Arbeitgebers eine Kombination aus gesetzlichen Leistungen, Versicherungsprämien und spezifischen Branchenanforderungen. Diese Kosten erhöhen das Grundgehalt in der Regel um 20 bis 30 Prozent. Die Nutzung eines Employer of Record (primäre Quelle: Wet financiering sociale verzekeringen (Wfsv), wetten.overheid.nl) bietet eine strukturierte Möglichkeit, diese Variablen zu verwalten, ohne dass eine lokale juristische Person gegründet werden muss. Dies stellt sicher, dass jede gesetzliche Prämie präzise berechnet wird, um Strafen der niederländischen Steuerbehörde (Belastingdienst) zu vermeiden.
Jeder Mitarbeiter in den Niederlanden hat Anspruch auf eine gesetzliche Urlaubsvergütung von 8 Prozent seines jährlichen Bruttogehalts. Dies ist eine gesetzliche Vorschrift gemäß dem Gesetz über den Mindestlohn und die Mindesturlaubsvergütung. Obwohl traditionell im Mai als Pauschalbetrag ausgezahlt, stellt dies eine feste Rückstellung dar, die Sie in Ihr Monatsbudget einplanen müssen. Das Bruttogehalt ist nur die Basislinie. Sie müssen auch den obligatorischen Rentenbeitrag berücksichtigen, der 2026 15,2 Prozent erreicht. Diese spezifische Rentenanforderung wird oft von generischen globalen Anbietern übersehen, ist aber entscheidend für die Einhaltung niederländischer Tarifverträge.
Arbeitgeberprämien umfassen auch Beiträge zum Allgemeinen Arbeitslosenfonds (AWf) und zum Invaliditätsversicherungsfonds (Aof). Diese Sätze variieren je nach Art des Arbeitsvertrags. Dauerhafte Verträge profitieren in der Regel von niedrigeren AWf-Sätzen im Vergleich zu flexiblen oder befristeten Vereinbarungen. Die Verwaltung dieser schwankenden Prozentsätze erfordert ein tiefes Verständnis des lokalen Arbeitsrechts, um sicherzustellen, dass Ihre Kostenprognosen während des gesamten Geschäftsjahres genau bleiben.
Gesetzliche Leistungen und Versicherungsprämien
Arbeitgeber müssen Beiträge zum Krankenversicherungsgesetz (Zvw) leisten, das für 2026 auf 6,10 Prozent festgelegt ist und bei einem maximalen Einkommen von 79.409 € gedeckelt ist. Neben der Gesundheitsversorgung müssen Sie die Übergangsvergütung (transitievergoeding) budgetieren. Dies ist eine obligatorische Zahlung, die ab dem ersten Beschäftigungstag anfällt und derzeit auf 102.000 € oder ein Jahresgehalt für Besserverdiener begrenzt ist. Das Krankheitsrisiko ist ein weiterer kritischer Faktor; niederländisches Recht schreibt vor, dass Arbeitgeber mindestens 70 Prozent des Lohns für bis zu 104 Wochen zahlen müssen, wenn ein Mitarbeiter aufgrund von Krankheit arbeitsunfähig ist.
Mindestlohn und Gehaltsstandards 2026
Der niederländische Arbeitsmarkt operiert mit einem obligatorischen Mindeststundenlohn, der 2026 zwischen 14,71 € und 14,99 € liegt. Für Unternehmen, die internationale Talente einstellen, werden diese Untergrenzen oft durch die Anforderungen an Hochqualifizierte Migranten (HSM) übertroffen. Der Gehaltsschwellenwert für die 30%-Regelung beträgt 2026 48.013 € für Arbeitnehmer über 30 Jahre. Wenn Sie jüngere Fachkräfte mit einem qualifizierenden Master-Abschluss einstellen, gilt ein niedrigerer Schwellenwert von 36.497 €. Die Einhaltung dieser spezifischen Benchmarks ist entscheidend für die Sicherung von Arbeitserlaubnissen und die Aufrechterhaltung von Steuervorteilen für Ihre internationalen Mitarbeiter.
Verständnis des Lohnfaktor-Preismodells
Der Lohnfaktor ist die zuverlässigste Methode, um die Gesamtkosten eines Employer of Record in den Niederlanden zu bestimmen, ohne auf unerwartete finanzielle Belastungen zu stoßen. Er fungiert als fester Koeffizient, der mit dem Bruttomonatsgehalt des Mitarbeiters multipliziert wird. Diese einzelne Zahl umfasst das Grundgehalt, die gesetzliche Urlaubsvergütung von 8 Prozent, Sozialversicherungsprämien und den obligatorischen Rentenbeitrag von 15,2 Prozent für 2026. Für internationale Finanzteams bietet dieses Modell eine entscheidende Budgetsicherheit. Es ersetzt eine fragmentierte Ausgabenliste durch einen konsolidierten Posten, was die globale Rechnungslegung und Steuerabstimmung vereinfacht.
Lokale Preismodelle sind von Natur aus genauer als die generischen Pauschalangebote von Länderplattformen. Ein Lohnfaktor berücksichtigt das spezifische Branchenrisiko und die genauen Prämiensätze, die von den niederländischen Behörden gefordert werden. Dieser Ansatz stellt sicher, dass Ihr Unternehmen die lokalen Arbeitsgesetze einhält und gleichzeitig eine klare, vorhersehbare monatliche Ausgabe für jede Einstellung in den Niederlanden aufrechterhält. Es eliminiert das Rätselraten, das oft mit der internationalen Expansion verbunden ist, indem es vom ersten Tag an einen umfassenden Überblick über die gesamten Beschäftigungskosten bietet.
Die Transparenz einer einzigen Monatsrechnung
Die Verwaltung der niederländischen Lohnabrechnung umfasst mehr als nur monatliche Steuererklärungen. Dazu gehören die Bereitstellung sicherer Mitarbeiterportale, die Verwaltung von Urlaubssalden und die Erleichterung von Reintegrationsprozessen bei Krankheit. Eine faktorbasierte Rechnung eliminiert versteckte Gebühren für die HR-Verwaltung oder den Softwarezugang. Sie deckt auch die komplexen Verwaltungskosten ab, die mit der obligatorischen Unterstützung bei Krankheitsausfällen verbunden sind. Nach niederländischem Recht müssen Arbeitgeber die Reintegration kranker Mitarbeiter bis zu zwei Jahre lang aktiv verwalten. Der Lohnfaktor stellt sicher, dass diese professionellen Dienstleistungen und die damit verbundene Krankheitsrisikoabdeckung vorfinanziert und von lokalen Experten verwaltet werden.
Vergleich von faktorbasierter Preisgestaltung mit Pauschalgebühren
Globale EOR-Anbieter bewerben oft eine niedrige, feste monatliche Gebühr pro Mitarbeiter. Obwohl dies verlockend klingt, schließen diese Pauschalgebühren häufig die tatsächlichen Kosten gesetzlicher Prämien wie den Zvw-Krankenversicherungsbeitrag (6,10 Prozent) oder branchenspezifische Pensionsfonds aus. Dies birgt ein erhebliches Risiko von Budgetabweichungen. Möglicherweise erhalten Sie eine separate, unerwartete Rechnung für Arbeitgebersteuern, die im ursprünglichen Verkaufsangebot nicht klar definiert war. Lokale Experten verwenden das Faktormodell, da es die spezifische niederländische Steuerlandschaft von 2026 in die Hauptberechnung einbezieht. Um eine präzise Übersicht über Ihre potenziellen Ausgaben zu erhalten, können Sie ein maßgeschneidertes niederländisches EOR-Angebot anfordern, das Ihnen innerhalb von 24 Stunden eine vollständige Kostenaufschlüsselung liefert.
Kostenvergleich: EOR-Dienste vs. Gründung einer niederländischen BV
Die Entscheidung zwischen einer lokalen Entität und einem EOR ist eine Wahl zwischen langfristiger Infrastruktur und sofortiger operativer Effizienz. Die Gründung einer Standard-BV in den Niederlanden im Jahr 2026 umfasst anfängliche Gründungskosten zwischen 600 € und 2.500 €. Dies beinhaltet eine obligatorische Anmeldegebühr von 85,15 € bei der Handelskammer (KVK) und Notargebühren zwischen 500 € und 1.500 €. Während das Mindeststammkapital symbolische 0,01 € beträgt, sind die wahren Kosten eines Employer of Record in den Niederlanden oft niedriger als der kumulierte Verwaltungsaufwand einer BV für kleine bis mittlere Teams.
Eine niederländische BV erfordert kontinuierliche Wartung. Sie müssen regelmäßige Umsatzsteuererklärungen, Jahresabschlüsse und Körperschaftsteuer verwalten, die 19 Prozent für Gewinne bis zu 200.000 € beträgt. Es besteht auch das erhebliche Risiko der Schaffung einer „Betriebsstätte“. Dieser rechtliche Status löst die volle niederländische Steuerpflicht aus und erfordert spezialisierte Steuerberatung zur Verwaltung der grenzüberschreitenden Gewinnverteilung. Für die meisten internationalen Unternehmen tritt der Break-Even-Punkt, an dem eine BV wirtschaftlicher wird als ein EOR, erst ein, wenn das lokale Team über einen Zeitraum von zwei Jahren fünf bis sieben Vollzeitmitarbeiter überschreitet.
Verwaltungsaufwand und rechtliche Compliance
Der Betrieb einer BV bedeutet, dass Sie für die direkte Einhaltung der „Ketenregeling“ verantwortlich sind. Diese niederländische Vertragskettenregel begrenzt die Anzahl der befristeten Verträge, die Sie anbieten können, bevor ein unbefristeter Vertrag rechtlich vorgeschrieben wird. Dies ohne eine spezielle HR-Abteilung oder lokale Rechtsberatung zu verwalten, ist riskant und teuer. Die Nutzung eines Employer of Record in den Niederlanden entlastet Sie von dieser Bürde. Er stellt sicher, dass alle Verträge mit den neuesten Reformen von 2026 konform sind und schützt Sie vor Fehlklassifizierungsstrafen gemäß den Wet DBA- und VBAR-Bestimmungen.
Schnelligkeit beim Markteintritt und operative Flexibilität
Geschwindigkeit ist ein entscheidender Faktor in einem wettbewerbsintensiven Talentmarkt. Die Gründung einer niederländischen BV und die Eröffnung eines lokalen Bankkontos können zwischen fünf und neun Monaten dauern. Diese Verzögerung führt oft dazu, dass Top-Kandidaten an agilere Wettbewerber verloren gehen. Im Gegensatz dazu ermöglicht ein EOR den Betriebsstart in etwa drei Wochen. Dieses Modell bietet auch eine überlegene Flexibilität beim Ausstieg. Wenn sich die Marktbedingungen ändern, können Sie den Betrieb reduzieren oder einstellen, ohne den komplexen und kostspieligen Liquidationsprozess, der zur Schließung einer niederländischen juristischen Person erforderlich ist. Diese Agilität ist ein Hauptgrund, warum schnell wachsende Unternehmen das EOR-Modell für ihre erste Expansion in den Niederlanden bevorzugen.
Auswirkungen der 30%-Regelung auf die gesamten Beschäftigungskosten im Jahr 2026
Die 30-Prozent-Regelung bleibt ein Hauptgrund für die Reduzierung der Gesamtkosten eines Employer of Record in den Niederlanden bei der Einstellung internationaler Talente. Im Jahr 2026 durchläuft die Landschaft dieses Steueranreizes einen bedeutenden Übergang. Während der sofortige Abschmelzplan rückgängig gemacht wurde, soll die steuerfreie Zulage ab dem 1. Januar 2027 auf 27 Prozent reduziert werden. Für das Steuerjahr 2026 ist der normale steuerpflichtige Gehaltsschwellenwert auf 48.013 EUR festgelegt. Für jüngere Fachkräfte unter 30 mit einem qualifizierenden Master-Abschluss beträgt der Schwellenwert 36.497 EUR. Diese Regelung kommt nicht nur dem Arbeitnehmer zugute; sie senkt auch die Sozialversicherungsbelastung des Arbeitgebers erheblich. Da der steuerfreie Anteil nicht den Sozialabgaben unterliegt, sinken die Gesamtkosten für das Unternehmen (CTC), während das Nettoeinkommen des Arbeitnehmers steigt. Dieser Vorteil ist an die „Balkenende-Norm“ gebunden, die für 2026 262.000 EUR beträgt.
Berechtigung und Antragsgebühren
Die Berechtigung hängt davon ab, dass der Mitarbeiter aus einer Entfernung von mehr als 150 Kilometern von der niederländischen Grenze für mindestens 16 von 24 Monaten vor seinem ersten Arbeitstag rekrutiert wird. ICSPayroll erleichtert diese Anträge durch lizenzierte Rechtspartner als Teil unseres umfassenden Dienstes. Es ist wichtig zu erkennen, dass der teilweise Nicht-Residenten-Status abgeschafft wurde. Alle in den Niederlanden ansässigen Mitarbeiter unterliegen nun der niederländischen Steuer auf ihr globales Vermögen in Box 2 und Box 3. Diese Änderung erfordert eine präzise Steuerplanung, um sicherzustellen, dass das gesamte Beschäftigungspaket wettbewerbsfähig bleibt. Unser Team übernimmt den administrativen Aufwand dieser Einreichungen, um sicherzustellen, dass Ihr Unternehmen die Belastingdienst einhält und gleichzeitig die verfügbaren Steuervorteile maximiert.
Beschleunigte Visabearbeitung für Nicht-Schengen-Mitarbeiter
Die Einstellung von außerhalb des Schengen-Raums führt oft zu administrativen Verzögerungen, die die effektiven Kosten eines Employer of Record in den Niederlanden erhöhen. Wir mindern dies durch eine beschleunigte Bearbeitung von Visa für Hochqualifizierte Migranten (HSM) über unsere Partner. Der Branchenstandard für diese Anträge beträgt etwa drei Wochen. Diese Geschwindigkeit ermöglicht es Ihnen, Talente schnell zu sichern, ohne die Wartezeiten von fünf Monaten, die oft mit der direkten Entitätssponsoring verbunden sind. Zusätzlich müssen Arbeitgeber den Übergangszahlungsobergrenze budgetieren, die für 2026 auf 102.000 EUR festgelegt ist. Diese Obergrenze gilt für alle Mitarbeiter, einschließlich derer, die die 30-Prozent-Regelung nutzen. Die Verwaltung dieser gesetzlichen Grenzen zusammen mit den Einwanderungsanforderungen erfordert einen Partner, der die Nuancen des niederländischen Arbeitsrechts versteht. Sie können die 30%-Regelung noch heute beantragen, um Ihr internationales Einstellungsbudget zu optimieren.
Optimieren Sie Ihr niederländisches Einstellungsbudget mit ICSPayroll
Die Partnerschaft mit einem lokalen Spezialisten ist der effektivste Weg, um Ihre Kosten für einen Employer of Record in den Niederlanden zu kontrollieren und gleichzeitig hohe Betriebsstandards zu gewährleisten. ICSPayroll bietet mehr als nur einen Zahlungsmechanismus; wir bieten eine komplette HR-Infrastruktur. Dazu gehören der Zugang zu einem maßgeschneiderten niederländischen HR-Handbuch und Arbeitsverträgen, die vollständig mit den Arbeitsrechtsreformen von 2026 konform sind. Durch die Nutzung unseres Online-Mitarbeiterportals können Ihre Mitarbeiter Lohnabrechnungen und Urlaubssalden eigenständig verwalten. Dies reduziert Ihren internen Verwaltungsaufwand und verbessert die Mitarbeitererfahrung.
Die Verwaltung von Krankheitsausfällen ist eine erhebliche Kostenvariable in den Niederlanden. Im Gegensatz zu globalen Plattformen, die oft generische Unterstützung anbieten, bieten wir über unsere spezialisierten Servicepartner spezifische Reintegrationsberatung an. Dieser proaktive Ansatz hilft Ihnen, die obligatorische zweijährige Lohnfortzahlungsverpflichtung für kranke Mitarbeiter zu managen und die finanziellen Risiken der Nichteinhaltung zu vermeiden. Sie können Ihren Einstellungsprozess auch sofort beginnen, noch bevor eine niederländische BV gegründet ist. Dies ermöglicht es Ihnen, Marktchancen zu nutzen, ohne die fünf bis neun Monate warten zu müssen, die oft für die lokale Gründung und Einrichtung eines Bankkontos erforderlich sind.
Compliance als Kostenvermeidungsstrategie
Strategische Compliance ist die Grundlage des Budgetschutzes. Die Nichteinhaltung der strengen Standards des Belastingdienst oder der Arbeitsinspektoren kann zu hohen Strafen führen, die die Kosten professioneller EOR-Dienstleistungen bei weitem übersteigen. Wir stellen sicher, dass Ihr Unternehmen die obligatorische siebenjährige Aufbewahrungspflicht für alle Gehalts- und Personalakten in den Niederlanden einhält. Die Navigation im Arbeitsrecht in den Niederlanden erfordert einen Partner, der die Nuancen der Wet DBA-Durchsetzung und die neuesten Reformen des Wettbewerbsverbots versteht. Unser Fachwissen dient als Schutzschild, das Ihr Unternehmen vor den rechtlichen und finanziellen Folgen von Fehlklassifizierungen oder Verwaltungsfehlern bewahrt.
Wie Sie innerhalb von 24 Stunden ein genaues Angebot erhalten
Eine präzise Einschätzung Ihrer potenziellen Kosten als Employer of Record in den Niederlanden sollte keine zeitaufwändige Aufgabe sein. Um einen maßgeschneiderten Lohnfaktor bereitzustellen, benötigen wir lediglich grundlegende Informationen wie das Bruttogehalt des Mitarbeiters, das Alter und ob er für die 30-Prozent-Regelung qualifiziert ist. Unsere „keine Überraschungen“-Garantie stellt sicher, dass die einzige Rechnung, die Sie erhalten, alle gesetzlichen Verpflichtungen abdeckt, von Zvw-Beiträgen bis hin zu branchenspezifischen Renten. Diese Transparenz ermöglicht es Ihrem Finanzteam, mit absoluter Sicherheit zu budgetieren. Sie können unser Team direkt per Telefon oder E-Mail für eine sofortige Budgetplanung und eine umfassende Kostenaufschlüsselung innerhalb von 24 Stunden erreichen.
Sicherung Ihrer finanziellen Präsenz auf dem niederländischen Markt
Die Einstellung in den Niederlanden für 2026 erfordert ein präzises Verständnis der gesetzlichen Prämien und sich ändernden Steuervorschriften. Sie haben gesehen, wie die 15,2-prozentige Rentenpflicht und die 8-prozentige Urlaubsvergütung die Grundlage jedes konformen Vertrags bilden. Die Verwendung eines transparenten Lohnfaktor-Modells ermöglicht es Ihnen, diese Variablen in einer einzigen monatlichen Rechnung ohne versteckte Gebühren zu konsolidieren. Dieser Ansatz bietet die Budgetsicherheit, die für eine erfolgreiche internationale Expansion notwendig ist, und gewährleistet gleichzeitig die vollständige Einhaltung des niederländischen Arbeitsrechts und der Steuervorschriften von 2026 vom ersten Tag an.
Die Verwaltung der Gesamtkosten eines Employer of Record in den Niederlanden geht über das Bruttogehalt hinaus; es geht um Geschwindigkeit und administrative Präzision. Wir erleichtern die beschleunigte HSM-Visabearbeitung in etwa 3 Wochen über unsere lizenzierten Partner. Dies ermöglicht es Ihnen, Top-Talente ohne die Verzögerungen der Unternehmensgründung zu sichern. Sie müssen diese komplexe Bürokratie nicht alleine bewältigen. Unser Team ist bereit, das lokale Fachwissen bereitzustellen, das zur Optimierung Ihrer niederländischen Geschäftstätigkeit erforderlich ist. Fordern Sie innerhalb von 24 Stunden ein maßgeschneidertes niederländisches EOR-Angebot an, um Ihr Einstellungsbudget für 2026 festzulegen. Wir freuen uns darauf, Ihr Wachstum in den Niederlanden zu unterstützen.
Häufig gestellte Fragen
Was sind die durchschnittlichen Kosten eines Employer of Record in den Niederlanden?
Die Servicegebühr ist nur ein Bestandteil der Gesamtkosten eines Employer of Record in den Niederlanden. Während branchenweite Servicegebühren zwischen 175 € und über 650 € pro Monat liegen, müssen Sie auch obligatorische Arbeitgeberprämien einplanen. Diese gesetzlichen Kosten erhöhen das Bruttogehalt des Arbeitnehmers in der Regel um 20 bis 30 Prozent. Ein lokales faktorbasierte Modell stellt sicher, dass diese Variablen in einer einzigen, vorhersehbaren monatlichen Rechnung für Ihr Finanzteam konsolidiert werden.
Ist die 8% Urlaubsvergütung für alle niederländischen Arbeitnehmer obligatorisch?
Ja, die 8-prozentige Urlaubsvergütung ist eine gesetzliche Vorschrift gemäß dem Gesetz über den Mindestlohn und die Mindesturlaubsvergütung. Alle Arbeitnehmer haben Anspruch auf diese Zahlung, die in der Regel im Mai als Pauschalbetrag ausgezahlt wird. Sie wird auf der Grundlage des jährlichen Bruttogehalts des Arbeitnehmers berechnet. Die Nichtzahlung oder Nichteinrechnung dieser Zulage kann zu erheblichen Geldstrafen durch die niederländische Arbeitsinspektion führen, daher muss sie in jedes Budget aufgenommen werden.
Wie wirkt sich die 30%-Regelung auf die Arbeitgeberkosten im Jahr 2026 aus?
Die 30-Prozent-Regelung reduziert die Gesamtkosten eines Employer of Record in den Niederlanden, indem sie die steuerpflichtige Bemessungsgrundlage für Sozialversicherungsbeiträge senkt. Im Jahr 2026 beträgt der normale Gehaltsschwellenwert 48.013 EUR. Da der steuerfreie Anteil des Gehalts nicht den Sozialabgaben des Arbeitgebers unterliegt, sinken die Gesamtkosten für das Unternehmen (CTC), während das Nettoeinkommen des Arbeitnehmers steigt. Dies macht die Regelung zu einem leistungsstarken Instrument zur Optimierung Ihres internationalen Einstellungsbudgets.
Sind Rentenbeiträge für Arbeitnehmer in den Niederlanden obligatorisch?
Rentenbeiträge sind obligatorisch, wenn das Beschäftigungsverhältnis unter einen spezifischen branchenweiten Tarifvertrag (CAO) fällt. Im Jahr 2026 verlangen viele dieser Regelungen einen Arbeitgeberbeitrag von etwa 15,2 Prozent. Auch ohne einen obligatorischen CAO ist die Bereitstellung einer Rente eine gängige Marktpraxis. Sie ist in der Regel notwendig, um Top-Talente auf dem wettbewerbsintensiven niederländischen Arbeitsmarkt anzuziehen und ist normalerweise im All-inclusive-Lohnfaktor enthalten.
Wie hoch sind die Sozialversicherungsbeiträge des Arbeitgebers in den Niederlanden für 2026?
Die Sozialversicherungsbeiträge des Arbeitgebers für 2026 umfassen das Krankenversicherungsgesetz (Zvw) mit 6,10 Prozent, gedeckelt bei einem Einkommen von 79.409 EUR. Sie müssen auch den Allgemeinen Arbeitslosenfonds (AWf) und den Invaliditätsversicherungsfonds (Aof) berücksichtigen. Diese Sätze variieren je nach Vertragsart. Die gesamten Arbeitgeberprämien liegen in der Regel zwischen 15 und 20 Prozent des Bruttogehalts und machen einen Großteil der Kosten eines Employer of Record in den Niederlanden aus.
Kann ich in den Niederlanden ohne eine lokale juristische Person einstellen?
Sie können niederländische Mitarbeiter legal einstellen, ohne eine lokale juristische Person gründen zu müssen, indem Sie einen Employer of Record nutzen. Der EOR fungiert auf dem Papier als rechtlicher Arbeitgeber und übernimmt alle Lohnabrechnungen, Steuererklärungen und die Einhaltung der Belastingdienst. Dies ermöglicht Ihrem Unternehmen, innerhalb von Wochen statt der Monate, die für die Gründung einer niederländischen BV und die Eröffnung eines lokalen Bankkontos erforderlich wären, den Betrieb aufzunehmen, was eine erhebliche Beschleunigung des Markteintritts bedeutet.
Was passiert, wenn ein Mitarbeiter mit einem EOR-Vertrag krank wird?
Wird ein Mitarbeiter krank, verwaltet der EOR die gesetzlich vorgeschriebene zweijährige Lohnfortzahlung. Nach dem Torhüterverbesserungsgesetz (Gatekeeper Improvement Act) müssen Arbeitgeber mindestens 70 Prozent des Lohns für bis zu 104 Wochen zahlen. Der EOR übernimmt den komplexen Reintegrationsprozess und koordiniert mit den Betriebsärztlichen Diensten (Arbodienst). Dies gewährleistet die vollständige Einhaltung des niederländischen Arbeitsrechts und schützt Ihr Unternehmen vor dem administrativen Aufwand des langfristigen Krankheitsmanagements.
Wie schnell kann ein EOR den Onboarding-Prozess in den Niederlanden starten?
Das Onboarding kann in der Regel innerhalb von ein bis zwei Wochen nach Abschluss der Servicevereinbarung beginnen. Wenn Sie eine Fachkraft außerhalb des Schengen-Raums einstellen, dauert die Bearbeitung des Visums für Hochqualifizierte Migranten (HSM) über unsere lizenzierten Partner etwa drei Wochen. Diese Geschwindigkeit bietet einen erheblichen Vorteil gegenüber dem fünf- bis neunmonatigen Zeitrahmen, der oft mit der direkten Entitätssponsoring und der IND-Anerkennung verbunden ist, sodass Sie Top-Talente schnell und effizient sichern können.
Quellen und Referenzen
Jede Regel und Zahl oben ist auf die untenstehenden Quellen zurückführbar: die genauen Gesetzesartikel, die Regulierungsseiten, die die Beträge veröffentlichen, die statistischen Datensätze und die spezifischen Gerichtsurteile, die den Punkt klären. Überprüfen Sie immer den aktuellen Text für Ihre eigene Situation.
- Artikel 7:692 Niederländisches Bürgerliches Gesetzbuch, die gesetzliche Definition des Payrolling
- Artikel 7:690 Niederländisches Bürgerliches Gesetzbuch, der Zeitarbeitsvertrag (uitzend)
- Artikel 8 Waadi, gleicher Lohn für eingesetzte Arbeitskräfte (loonverhoudingsnorm)
- Stichting Normering Arbeid, das NEN 4400-1 Register der geprüften Lohn- und Personalunternehmen
- Belastingdienst, niedrige und hohe AWf-Arbeitslosenbeitragssätze und wann jeder angewendet wird
- Niederländische Arbeitsbehörde, Durchsetzung, Inspektionen und Strafpolitik
- CBS, Entschädigung von Arbeitnehmern und Beschäftigung nach Wirtschaftstätigkeit (nationaler Kontendatensatz 84165ENG)
- Eurostat, Stundenlohnkosten nach NACE-Tätigkeit (Datensatz lc_lci_lev), zum länderübergreifenden Vergleich
- Oberster Gerichtshof 11. April 2025, ECLI:NL:HR:2025:543: der Zeitarbeitsvertrag nach Art. 7:690 BW in einer dreieckigen Plattform-Arbeitsbeziehung
- Oberster Gerichtshof 21. November 2025, ECLI:NL:HR:2025:1733: Missbrauch aufeinanderfolgender Zeitarbeitsverträge nach Art. 5(5) Richtlinie 2008/104/EG und dem Waadi
Artikel von
Joost Hubregtse
Joost Hubregtse ist Direktor von ICS Staffing & Payroll B.V., der hundertprozentigen Tochtergesellschaft von Intercompany Solutions hinter ICS Payroll. Er ist verantwortlich für Employer of Record und niederländische Lohnabrechnungsdienste: Arbeitsverträge, Lohnsteuer- und Sozialversicherungsanmeldungen, Urlaubsgeld, Rente, Krankheitsurlaub und CAO-Compliance, wobei das Onboarding innerhalb von 48 Stunden möglich ist.

NEN 4400-konform. SNA-zertifiziert.
ICS Staffing and Payroll B.V. ist im SNA-Register der Stichting Normering Arbeid eingetragen. Die Beauftragung eines SNA-zertifizierten Anbieters begrenzt Ihre Kettenhaftung für nicht abgeführte Lohnsteuern und Sozialabgaben.
Häufig gestellte Fragen
Die Servicegebühr ist nur ein Bestandteil der Gesamtkosten eines Employer of Record in den Niederlanden. Während branchenweite Servicegebühren zwischen 175 € und über 650 € pro Monat liegen, müssen Sie auch obligatorische Arbeitgeberprämien einplanen. Diese gesetzlichen Kosten erhöhen das Bruttogehalt des Arbeitnehmers in der Regel um 20 bis 30 Prozent. Ein lokales faktorbasierte Modell stellt sicher, dass diese Variablen in einer einzigen, vorhersehbaren monatlichen Rechnung für Ihr Finanzteam konsolidiert werden.
Ja, die 8-prozentige Urlaubsvergütung ist eine gesetzliche Vorschrift gemäß dem Gesetz über den Mindestlohn und die Mindesturlaubsvergütung. Alle Arbeitnehmer haben Anspruch auf diese Zahlung, die in der Regel im Mai als Pauschalbetrag ausgezahlt wird. Sie wird auf der Grundlage des jährlichen Bruttogehalts des Arbeitnehmers berechnet. Die Nichtzahlung oder Nichteinrechnung dieser Zulage kann zu erheblichen Geldstrafen durch die niederländische Arbeitsinspektion führen, daher muss sie in jedes Budget aufgenommen werden.
Die 30-Prozent-Regelung reduziert die Gesamtkosten eines Employer of Record in den Niederlanden, indem sie die steuerpflichtige Bemessungsgrundlage für Sozialversicherungsbeiträge senkt. Im Jahr 2026 beträgt der normale Gehaltsschwellenwert 48.013 EUR. Da der steuerfreie Anteil des Gehalts nicht den Sozialabgaben des Arbeitgebers unterliegt, sinken die Gesamtkosten für das Unternehmen (CTC), während das Nettoeinkommen des Arbeitnehmers steigt. Dies macht die Regelung zu einem leistungsstarken Instrument zur Optimierung Ihres internationalen Einstellungsbudgets.
Rentenbeiträge sind obligatorisch, wenn das Beschäftigungsverhältnis unter einen spezifischen branchenweiten Tarifvertrag (CAO) fällt. Im Jahr 2026 verlangen viele dieser Regelungen einen Arbeitgeberbeitrag von etwa 15,2 Prozent. Auch ohne einen obligatorischen CAO ist die Bereitstellung einer Rente eine gängige Marktpraxis. Sie ist in der Regel notwendig, um Top-Talente auf dem wettbewerbsintensiven niederländischen Arbeitsmarkt anzuziehen und ist normalerweise im All-inclusive-Lohnfaktor enthalten.
Die Sozialversicherungsbeiträge des Arbeitgebers für 2026 umfassen das Krankenversicherungsgesetz (Zvw) mit 6,10 Prozent, gedeckelt bei einem Einkommen von 79.409 EUR. Sie müssen auch den Allgemeinen Arbeitslosenfonds (AWf) und den Invaliditätsversicherungsfonds (Aof) berücksichtigen. Diese Sätze variieren je nach Vertragsart. Die gesamten Arbeitgeberprämien liegen in der Regel zwischen 15 und 20 Prozent des Bruttogehalts und machen einen Großteil der Kosten eines Employer of Record in den Niederlanden aus.
Sie können niederländische Mitarbeiter legal einstellen, ohne eine lokale juristische Person gründen zu müssen, indem Sie einen Employer of Record nutzen. Der EOR fungiert auf dem Papier als rechtlicher Arbeitgeber und übernimmt alle Lohnabrechnungen, Steuererklärungen und die Einhaltung der Belastingdienst. Dies ermöglicht Ihrem Unternehmen, innerhalb von Wochen statt der Monate, die für die Gründung einer niederländischen BV und die Eröffnung eines lokalen Bankkontos erforderlich wären, den Betrieb aufzunehmen, was eine erhebliche Beschleunigung des Markteintritts bedeutet.
Wird ein Mitarbeiter krank, verwaltet der EOR die gesetzlich vorgeschriebene zweijährige Lohnfortzahlung. Nach dem Torhüterverbesserungsgesetz (Gatekeeper Improvement Act) müssen Arbeitgeber mindestens 70 Prozent des Lohns für bis zu 104 Wochen zahlen. Der EOR übernimmt den komplexen Reintegrationsprozess und koordiniert mit den Betriebsärztlichen Diensten (Arbodienst). Dies gewährleistet die vollständige Einhaltung des niederländischen Arbeitsrechts und schützt Ihr Unternehmen vor dem administrativen Aufwand des langfristigen Krankheitsmanagements.
Das Onboarding kann in der Regel innerhalb von ein bis zwei Wochen nach Abschluss der Servicevereinbarung beginnen. Wenn Sie eine Fachkraft außerhalb des Schengen-Raums einstellen, dauert die Bearbeitung des Visums für Hochqualifizierte Migranten (HSM) über unsere lizenzierten Partner etwa drei Wochen. Diese Geschwindigkeit bietet einen erheblichen Vorteil gegenüber dem fünf- bis neunmonatigen Zeitrahmen, der oft mit der direkten Entitätssponsoring und der IND-Anerkennung verbunden ist, sodass Sie Top-Talente schnell und effizient sichern können.


