
Costo dell'Employer of Record nei Paesi Bassi: Guida a prezzi e conformità 2026
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
Il preventivo iniziale che si riceve per un'assunzione nei Paesi Bassi spesso nasconde la reale portata finanziaria dell'operare nel Nord Europa. La maggior parte delle aziende internazionali che pianificano un'espansione sottovaluta il costo totale di un employer of record nei Paesi Bassi con un margine di quasi il 20%, a causa di obblighi di legge trascurati. È facile intuire che lo stipendio lordo sia solo il punto di partenza; tuttavia, la sovrapposizione dell'indennità statutaria di ferie, della previdenza pensionistica specifica di settore e delle oscillazioni dei contributi previdenziali delinea un contesto finanziario complesso che richiede una rigorosa competenza locale.
Questa guida offre un'analisi dettagliata del quadro occupazionale olandese per il 2026, consentendovi di calcolare un budget mensile esatto per ciascun dipendente. Scoprirete l'impatto sui vostri costi complessivi dell'indennità di ferie dell'8% e degli specifici massimali per la previdenza sociale, insieme alle più recenti soglie salariali del regime del 30% fissate a 48.013 euro. Esamineremo inoltre il modello trasparente del coefficiente per la gestione delle buste paga (payroll factor) impiegato dagli esperti locali per consolidare tutte queste variabili in un'unica fattura mensile prevedibile. Al termine della lettura, disporrete della chiarezza necessaria per operare in totale conformità con le autorità fiscali e del lavoro olandesi, ottimizzando al contempo l'efficienza dei costi.
Punti Chiave
- Comprendere l'indennità di ferie obbligatoria per legge dell'8% e le modalità con cui si integra nel calcolo della retribuzione lorda complessiva per il 2026.
- Imparare a calcolare il costo totale di un employer of record nei Paesi Bassi tramite un modello trasparente basato sul coefficiente retributivo, che riunisce imposte, previdenza sociale e pensione in una sola fattura.
- Confrontare le implicazioni finanziarie derivanti dall'impiego di un EOR rispetto ai rilevanti costi amministrativi e di costituzione richiesti per aprire una BV olandese.
- Individuare la soglia salariale 2026 di 48.013 euro e il passaggio a un'indennità esente da imposte del 27% per le nuove richieste relative al regime del 30%.
- Ottenere preventivi dettagliati su misura in 24 ore e contratti di lavoro pienamente conformi per accelerare l'espansione sul mercato olandese.
Dettaglio dei Costi Datoriali Obbligatori nei Paesi Bassi
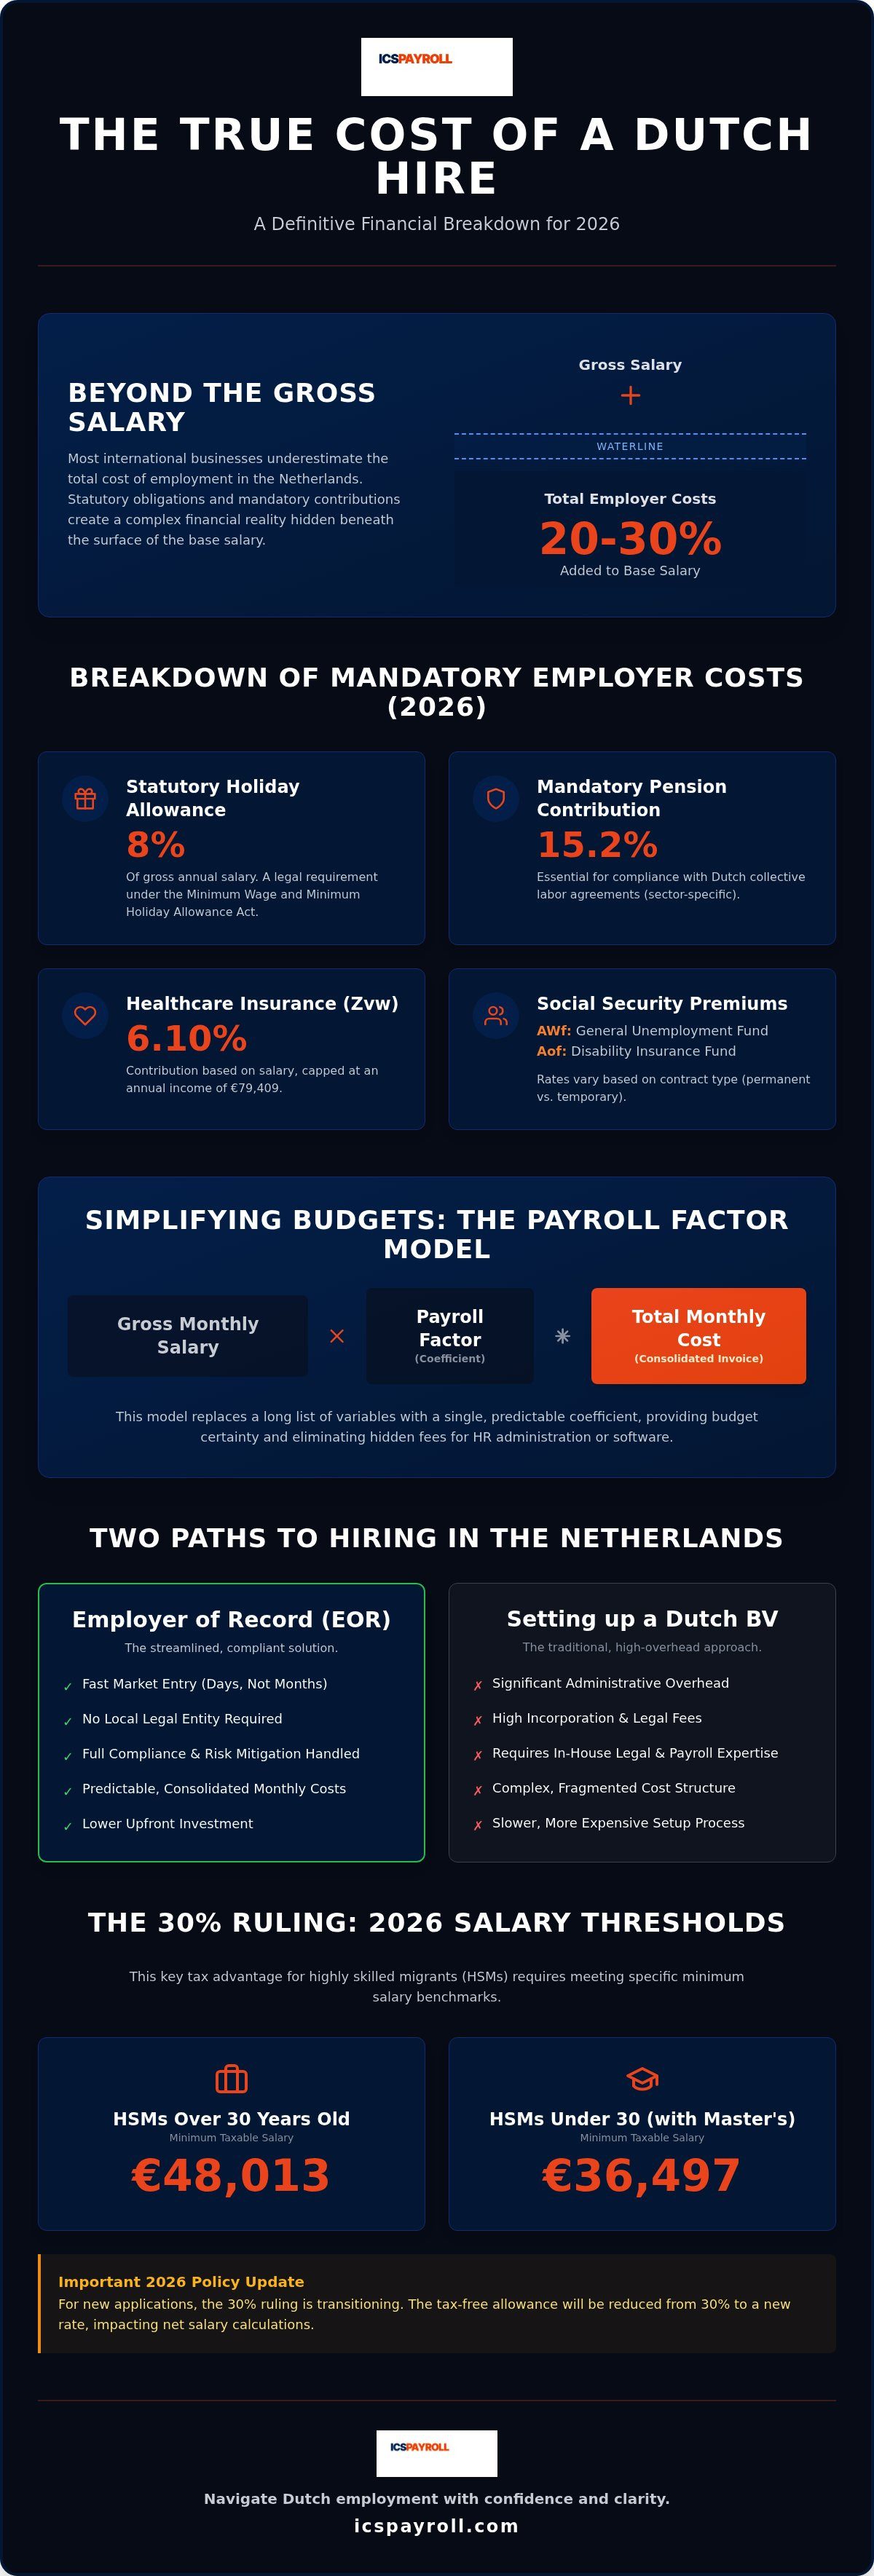
Il calcolo del costo complessivo di un employer of record nei Paesi Bassi richiede un'analisi che va ben oltre la retribuzione mensile lorda. Nell'ordinamento olandese, l'impegno finanziario del datore di lavoro è costituito da una combinazione di prestazioni di legge, premi assicurativi e requisiti di settore specifici. Tali oneri aggiungono generalmente tra il 20% e il 30% allo stipendio base. Avvalersi di un Employer of Record (fonte primaria: Wet financiering sociale verzekeringen (Wfsv), wetten.overheid.nl) rappresenta una modalità strutturata per gestire queste voci senza dover costituire un'entità giuridica locale. Questo approccio garantisce che ogni contributo obbligatorio sia calcolato accuratamente, evitando sanzioni da parte dell'amministrazione tributaria olandese (Belastingdienst).
Nei Paesi Bassi, ogni lavoratore dipendente ha diritto a un'indennità statutaria di ferie pari all'8% della retribuzione annua lorda (vakantiegeld). Si tratta di un obbligo di legge sancito dalla legge sul salario minimo e sull'indennità minima di ferie (Wet minimumloon en minimumvakantiebijslag). Sebbene venga tradizionalmente erogata in un'unica soluzione nel mese di maggio, costituisce un rateo fisso che occorre includere nel budget mensile. La retribuzione lorda rappresenta unicamente la base di partenza: è indispensabile considerare anche la contribuzione previdenziale obbligatoria, che nel 2026 raggiunge il 15,2%. Questo requisito pensionistico specifico viene spesso trascurato dai provider globali generalisti, pur essendo indispensabile per rispettare i contratti collettivi di lavoro olandesi (CAO).
Gli oneri sociali a carico del datore di lavoro comprendono inoltre i versamenti al Fondo Generale per la Disoccupazione (AWf) e al Fondo per l'Assicurazione contro l'Invalidità (Aof). Le aliquote variano in funzione della tipologia contrattuale. I contratti a tempo indeterminato beneficiano tipicamente di aliquote AWf inferiori rispetto alle forme contrattuali flessibili o a termine. La gestione di queste percentuali mutevoli esige una conoscenza approfondita del diritto del lavoro locale per garantire proiezioni di costo precise durante l'intero anno fiscale.
Prestazioni di Legge e Premi Assicurativi
I datori di lavoro sono tenuti a contribuire all'assicurazione sanitaria obbligatoria (Zvw), fissata al 6,10% per il 2026 e soggetta a un massimale retributivo di 79.409 euro. Oltre alla sanità, è necessario accantonare le somme destinate all'indennità di transizione (transitievergoeding). Si tratta di una prestazione obbligatoria che matura fin dal primo giorno di lavoro, con un massimale attuale fissato a 102.000 euro o a un'annualità di stipendio per le retribuzioni più elevate. Il rischio legato alle assenze per malattia costituisce un ulteriore elemento determinante: la legislazione olandese impone al datore di lavoro di corrispondere almeno il 70% della retribuzione fino a un massimo di 104 settimane (due anni) in caso di inabilità lavorativa per malattia.
Salario Minimo e Standard Retributivi per il 2026
Il mercato del lavoro olandese si basa su un salario orario minimo obbligatorio per legge, che nel 2026 si attesta tra 14,71 e 14,99 euro. Nelle assunzioni di profili internazionali, queste soglie minime vengono frequentemente sostituite dai requisiti previsti per i migranti altamente qualificati (Highly Skilled Migrant - HSM). La soglia salariale 2026 per accedere al regime del 30% è pari a 48.013 euro per i lavoratori con più di 30 anni di età. Per i professionisti più giovani in possesso di un titolo di Master qualificante, si applica una soglia ridotta pari a 36.497 euro. Il rispetto di questi precisi parametri di riferimento è essenziale per il rilascio dei visti e permessi di lavoro e per garantire i vantaggi fiscali al personale internazionale.
Comprendere il Modello di Prezzo Basato sul Payroll Factor
Il fattore payroll rappresenta il metodo più affidabile per stabilire il costo complessivo di un employer of record nei Paesi Bassi senza incorrere in spese impreviste. Funziona come un coefficiente moltiplicatore fisso applicato allo stipendio mensile lordo del dipendente. Questo singolo importo racchiude la retribuzione base, l'indennità statutaria di ferie dell'8%, i contributi per la previdenza sociale e la contribuzione pensionistica obbligatoria del 15,2% per il 2026. Per i dipartimenti finanziari internazionali, tale modello offre una certezza di budget fondamentale, sostituendo un elenco frammentato di uscite con un'unica voce consolidata e semplificando la contabilità globale e le riconciliazioni fiscali.
I modelli tariffari formulati a livello locale risultano intrinsecamente più precisi rispetto alle stime forfettarie generiche fornite da piattaforme multi-paese. Il payroll factor tiene conto dei rischi di settore specifici e delle esatte percentuali contributive imposte dalle autorità olandesi. Questa impostazione garantisce la piena conformità alle normative locali sul lavoro, assicurando al contempo un'uscita mensile chiara e pianificabile per ciascun collaboratore nei Paesi Bassi. Elimina le incertezze tipiche dell'espansione internazionale offrendo un quadro trasparente del costo del lavoro complessivo fin dal primo momento.
La Trasparenza di un'Unica Fattura Mensile
La gestione dell'amministrazione delle paghe nei Paesi Bassi va ben oltre i semplici adempimenti fiscali mensili. Comprende la fornitura di portali dipendenti sicuri, la gestione dei saldi ferie e il supporto nei percorsi di reinserimento lavorativo in caso di malattia. Una fatturazione a coefficiente elimina i costi nascosti per la gestione delle risorse umane o le licenze software. Include inoltre i complessi oneri amministrativi legati al supporto obbligatorio per congedo per malattia. In base alla legge olandese, i datori di lavoro devono seguire attivamente la riabilitazione dei lavoratori malati per una durata fino a due anni. Il fattore retributivo assicura che questi servizi professionali e la relativa copertura del rischio di malattia siano anticipatamente finanziati e gestiti da esperti sul territorio.
Confronto tra Tariffe Basate sul Fattore e Canoni Fissi
I fornitori globali di EOR propongono spesso un canone mensile fisso ridotto per dipendente. Pur sembrando vantaggiosa, tale tariffa forfettaria esclude frequentemente il costo reale dei contributi obbligatori, come la quota sanitaria Zvw (6,10%) o i fondi pensione di categoria. Ciò comporta un rischio concreto di scostamento dal budget: l'azienda rischia di ricevere fatture impreviste per imposte e oneri a carico del datore di lavoro non specificati nel preventivo originario. Gli operatori locali adottano il modello a fattore perché integra lo specifico scenario fiscale olandese del 2026 direttamente nel calcolo primario. Per ottenere un quadro dettagliato dei costi previsti, è possibile richiedere un preventivo EOR personalizzato per i Paesi Bassi, completo di riepilogo analitico entro 24 ore.
Confronto dei Costi: Servizi EOR vs. Costituzione di una BV Olandese
Scegliere tra un'entità locale e un EOR equivale a decidere tra la costruzione di un'infrastruttura sul lungo termine e l'efficienza operativa immediata. Nel 2026, la costituzione di una classica BV olandese comporta costi iniziali che oscillano tra 600 e 2.500 euro. Tali costi comprendono la quota obbligatoria di iscrizione alla Camera di Commercio (KVK) pari a 85,15 euro e spese notarili comprese tra 500 e 1.500 euro. Sebbene il capitale sociale minimo sia pari a un valore simbolico di 0,01 euro, il reale costo di un employer of record nei Paesi Bassi risulta spesso più conveniente rispetto ai costi amministrativi cumulativi di una BV per organici di piccole o medie dimensioni.
Una BV olandese richiede una gestione costante: dichiarazioni IVA periodiche, redazione e deposito del bilancio annuale e imposta sul reddito delle società, pari al 19% per gli utili fino a 200.000 euro. Sussiste inoltre il rischio rilevante di configurare una "stabile organizzazione" (Permanent Establishment), circostanza che comporta la piena imponibilità fiscale nei Paesi Bassi e richiede consulenze tributarie specialistiche per gestire l'allocazione transfrontaliera degli utili. Per la maggioranza delle aziende internazionali, il punto di pareggio in cui una BV diventa più economica di un EOR si verifica solo quando il team in loco supera i cinque-sette dipendenti a tempo pieno nell'arco di un biennio.
Oneri Amministrativi e Conformità Legale
Operare tramite una BV comporta la responsabilità diretta del rispetto della "Ketenregeling", la norma olandese sulla successione dei contratti che stabilisce il limite massimo di contratti a tempo determinato prima che scatti l'obbligo di conversione a tempo indeterminato. Gestire questi vincoli senza un reparto HR interno o consulenti legali sul posto è rischioso e oneroso. L'impiego di un servizio di Employer of Record nei Paesi Bassi rimuove questo problema: garantisce contratti conformi alle riforme del 2026 e protegge l'azienda dalle sanzioni per errata classificazione contrattuale previste dalle normative Wet DBA e VBAR.
Tempi di Ingresso sul Mercato e Flessibilità Operativa
La rapidità d'azione è un fattore critico nella selezione dei migliori talenti. La costituzione di una BV olandese e l'apertura di un conto corrente bancario locale possono richiedere da cinque a nove mesi, un lasso di tempo che porta sovente a perdere candidati qualificati a favore di concorrenti più celeri. Al contrario, un EOR rende l'azienda operativa in circa tre settimane. Tale modello offre inoltre una notevole flessibilità di uscita: in caso di mutamento delle condizioni di mercato, è possibile ridurre il personale o interrompere le attività senza affrontare la complessa e onerosa procedura di liquidazione necessaria per chiudere una società olandese. Questa agilità spiega perché le aziende in forte crescita prediligano la soluzione EOR per la loro espansione iniziale nei Paesi Bassi.
Impatto del Regime del 30% sui Costi del Lavoro Complessivi nel 2026
Il regime del 30% (30% ruling) resta la leva principale per abbattere il costo complessivo di un employer of record nei Paesi Bassi nell'assunzione di talenti internazionali. Nel 2026, l'assetto di questa agevolazione fiscale attraversa una fase di transizione significativa. Se da un lato il previsto décalage immediato è stato revocato, dall'altro l'indennità esente da imposte scenderà al 27% a decorrere dal 1° gennaio 2027. Per l'anno fiscale 2026, la soglia di stipendio imponibile ordinaria è stabilita a 48.013 euro. Per i giovani professionisti con meno di 30 anni e in possesso di un Master universitario qualificante, la soglia scende a 36.497 euro. Questa misura non avvantaggia soltanto il dipendente: riduce in misura sostanziale gli oneri previdenziali a carico del datore di lavoro. Poiché la quota esente non concorre alla base imponibile previdenziale, il costo aziendale complessivo (Cost to Company - CTC) cala, mentre il netto in busta paga del lavoratore aumenta. Il beneficio è limitato dal tetto massimo della "norma Balkenende", pari a 262.000 euro per il 2026.
Requisiti di Idoneità e Costi di Presentazione
L'accesso all'agevolazione richiede che il dipendente sia stato assunto da una località situata a oltre 150 chilometri in linea d'aria dal confine olandese per almeno 16 dei 24 mesi antecedenti al primo giorno di attività. ICSPayroll gestisce l'intero iter di richiesta avvalendosi di partner legali accreditati nell'ambito del proprio servizio integrato. È fondamentale ricordare che l'opzione dello status parziale di non residente è stata abrogata: tutti i lavoratori residenti nei Paesi Bassi sono ora soggetti all'imposizione fiscale olandese sui patrimoni detenuti a livello globale nel Box 2 e nel Box 3. Questa modifica rende necessaria un'attenta pianificazione fiscale affinché il pacchetto retributivo mantenga la sua competitività. La nostra struttura gestisce tutti gli adempimenti amministrativi garantendo la conformità con la Belastingdienst e la piena valorizzazione delle agevolazioni applicabili.
Procedure Accelerate per il Visto per Personale Extra-Schengen
Le assunzioni di cittadini al di fuori dell'area Schengen comportano frequentemente ritardi burocratici che aumentano il costo effettivo dell'employer of record nei Paesi Bassi. Riduciamo tali tempistiche coordinando, tramite i nostri partner, procedure accelerate per i visti HSM rivolti ai lavoratori altamente qualificati. I tempi standard di lavorazione per queste pratiche si aggirano attorno alle tre settimane. Tale celerità consente di inserire il personale rapidamente, evitando le attese di circa cinque mesi tipiche dell'ottenimento del riconoscimento come sponsor autorizzato per una società di nuova costituzione. Occorre inoltre considerare a budget il massimale dell'indennità di transizione, fissato a 102.000 euro per il 2026, applicabile a tutti i lavoratori inclusi coloro che beneficiano del regime del 30%. La corretta gestione di questi massimali, unita ai vincoli in materia di immigrazione, richiede un partner esperto nel diritto del lavoro olandese. È possibile richiedere l'applicazione del regime del 30% oggi stesso per ottimizzare il budget dedicato alle assunzioni internazionali.
Ottimizzare il Budget di Assunzione nei Paesi Bassi con ICSPayroll
Collaborare con uno specialista locale è la strategia più efficace per controllare il costo dell'employer of record nei Paesi Bassi garantendo standard operativi d'eccellenza. ICSPayroll non si limita a erogare stipendi: mettiamo a disposizione un'infrastruttura HR completa. Questa include un manuale aziendale (handbook) olandese personalizzato e contratti di lavoro pienamente conformi alle riforme del lavoro del 2026. Attraverso il nostro portale dipendenti online, il personale può visualizzare buste paga e verificare i saldi delle ferie in autonomia, riducendo il carico di lavoro amministrativo interno e ottimizzando l'esperienza dei dipendenti.
La gestione delle assenze per malattia è una delle principali voci di costo nei Paesi Bassi. A differenza delle piattaforme internazionali che forniscono un supporto generico, noi offriamo un'assistenza puntuale per i processi di reinserimento tramite partner dedicati. Questa gestione proattiva consente di adempiere all'obbligo di corrispondere la retribuzione per due anni al dipendente assente per malattia, scongiurando i rischi finanziari della non conformità. Potete avviare le assunzioni immediatamente, prima ancora di costituire una BV olandese, cogliendo le opportunità di mercato senza attendere i cinque-nove mesi solitamente richiesti per costituire la società e aprire un conto bancario locale.
La Conformità come Strategia di Contenimento dei Costi
Una conformità pianificata rappresenta il presupposto primario per salvaguardare il budget. Il mancato rispetto delle rigide disposizioni della Belastingdienst o dell'ispettorato del lavoro può dare origine a sanzioni pecuniarie di gran lunga superiori al costo di un servizio professionale di EOR. Garantiamo il rispetto dell'obbligo statutario di conservazione documentale per sette anni per tutti i fascicoli retributivi e del personale nei Paesi Bassi. Gestire correttamente il diritto del lavoro nei Paesi Bassi richiede un partner che padroneggi le dinamiche di applicazione della legge Wet DBA e le riforme sui patti di non concorrenza. La nostra competenza costituisce una tutela costante per la vostra azienda contro le implicazioni legali e finanziarie derivanti da errata classificazione contrattuale o errori formali.
Come Ricevere un Preventivo Accurato in 24 Ore
Ottenere una quantificazione precisa del costo potenziale di un employer of record nei Paesi Bassi è un processo rapido. Per elaborare un fattore retributivo su misura, ci occorrono unicamente pochi dati essenziali: stipendio lordo, età del dipendente ed eventuale possesso dei requisiti per il regime del 30%. Il nostro impegno a garanzia di zero sorprese assicura che l'unica fattura emessa copra ogni adempimento di legge, dal contributo Zvw ai fondi pensione settoriali. Questa trasparenza consente ai vostri uffici finanziari di pianificare le spese con assoluta serenità. Potete contattare i nostri specialisti via telefono o e-mail per richiedere un'analisi di budget immediata e un prospetto completo dei costi entro 24 ore.
Consolidare la Vostra Presenza Finanziaria sul Mercato Olandese
Assumere personale nei Paesi Bassi nel 2026 richiede una conoscenza meticolosa dei contributi di legge e delle riforme fiscali in corso. Come illustrato, l'obbligo contributivo per la pensione pari al 15,2% e l'indennità di ferie dell'8% costituiscono la base irrinunciabile di ciascun contratto a norma. L'adozione del modello trasparente basato sul payroll factor consente di raggruppare tutte queste variabili in un'unica fattura mensile senza voci di spesa nascoste. Tale sistema conferisce la certezza di spesa indispensabile per un'espansione internazionale di successo, garantendo la piena rispondenza al diritto del lavoro e al regime fiscale olandese del 2026 sin dall'inizio.
Amministrare il costo complessivo di un employer of record nei Paesi Bassi va oltre il calcolo della retribuzione lorda: è una questione di rapidità operativa e precisione burocratica. Gestiamo l'emissione accelerata dei visti HSM in circa tre settimane attraverso i nostri partner autorizzati, consentendovi di contrattualizzare le migliori risorse senza i rallentamenti dovuti alla creazione di una società. Non è necessario affrontare questa complessa burocrazia in autonomia: la nostra struttura è pronta a fornirvi il supporto locale necessario per ottimizzare le vostre operazioni nei Paesi Bassi. Richiedete un preventivo EOR personalizzato per i Paesi Bassi entro 24 ore per definire il vostro piano di assunzioni per il 2026. Saremo lieti di supportare la crescita della vostra impresa nei Paesi Bassi.
Domande Frequenti
Qual è il costo medio di un Employer of Record nei Paesi Bassi?
La commissione di servizio rappresenta solo una parte del costo complessivo di un employer of record nei Paesi Bassi. Sebbene i costi di servizio sul mercato varino generalmente da 175 a oltre 650 euro al mese, è indispensabile considerare gli oneri sociali a carico del datore di lavoro. Tali contributi obbligatori aggiungono tipicamente tra il 20% e il 30% allo stipendio lordo del lavoratore. Un modello a coefficiente gestito a livello locale garantisce che queste voci siano aggregate in una sola fattura mensile trasparente e prevedibile per il vostro ufficio contabile.
L'indennità di ferie dell'8% è obbligatoria per tutti i dipendenti nei Paesi Bassi?
Sì, l'indennità di ferie dell'8% (vakantiegeld) è un requisito obbligatorio per legge ai sensi della legge sul salario minimo e sull'indennità minima di ferie. Tutti i dipendenti ne hanno diritto, e la somma viene solitamente corrisposta in un'unica soluzione nel mese di maggio. Viene calcolata sulla retribuzione annua lorda del dipendente. Il mancato pagamento o accantonamento di questa indennità comporta pesanti sanzioni da parte dell'Ispettorato del Lavoro olandese, pertanto deve figurare in qualsiasi piano finanziario.
In che modo il regime del 30% incide sul costo del lavoro nel 2026?
Il regime del 30% alleggerisce il costo complessivo dell'employer of record nei Paesi Bassi riducendo la base imponibile per il calcolo dei contributi previdenziali. Per il 2026, la soglia retributiva standard è fissata a 48.013 euro. Poiché la frazione di stipendio esente da imposte è esclusa dagli oneri previdenziali a carico del datore di lavoro, il costo complessivo per l'azienda (CTC) diminuisce a fronte di un netto più alto per il lavoratore. Questo rende tale agevolazione uno strumento determinante per contenere le spese nell'assunzione di personale estero.
I contributi pensionistici sono obbligatori per i lavoratori dipendenti nei Paesi Bassi?
I contributi previdenziali integrativi per la pensione sono obbligatori qualora il rapporto di lavoro rientri nell'ambito di applicazione di un contratto collettivo di settore (CAO). Nel 2026, molti di questi regimi impongono una contribuzione a carico del datore di lavoro pari a circa il 15,2%. Anche in assenza di un CAO vincolante, l'adesione a un piano pensionistico rappresenta uno standard di mercato consolidato, necessario per attrarre professionisti qualificati nel competitivo mercato olandese, e viene comunemente inclusa nel payroll factor omnicomprensivo.
Quali sono le aliquote dei contributi previdenziali a carico del datore di lavoro nei Paesi Bassi per il 2026?
Le aliquote previdenziali a carico del datore di lavoro per il 2026 comprendono la quota sanitaria (Zvw) pari al 6,10%, applicata fino a un massimale retributivo di 79.409 euro. Vanno inoltre considerati il Fondo Generale per la Disoccupazione (AWf) e il Fondo per l'Invalidità (Aof). Tali aliquote variano a seconda del tipo di contratto. Nel complesso, gli oneri previdenziali datoriali oscillano mediamente tra il 15% e il 20% della retribuzione lorda, costituendo una voce primaria del costo dell'employer of record nei Paesi Bassi.
È possibile assumere nei Paesi Bassi senza possedere un'entità giuridica locale?
È perfettamente legittimo assumere dipendenti nei Paesi Bassi senza costituire una società in loco ricorrendo a un Employer of Record. L'EOR assume formalmente il ruolo di datore di lavoro legale, gestendo paghe, dichiarazioni fiscali e conformità nei confronti della Belastingdienst. Ciò permette alla vostra impresa di iniziare a operare nell'arco di poche settimane, anziché attendere i mesi necessari per l'apertura di una BV olandese e l'attivazione del conto bancario locale, garantendo un rapido avvio delle attività.
Cosa accade se un dipendente assunto tramite EOR si ammala?
In caso di malattia del dipendente, l'EOR prende in carico l'obbligo di continuare a corrispondere lo stipendio per un massimo di due anni. Ai sensi della legge sul miglioramento del gatekeeper (Wet verbetering poortwachter), i datori di lavoro devono erogare almeno il 70% della retribuzione fino a un massimo di 104 settimane. L'EOR gestisce il complesso percorso di reinserimento e si raccorda con i servizi di medicina del lavoro (Arbodienst). Questa gestione tutela l'azienda garantendo il pieno rispetto della normativa giuslavoristica olandese e sollevandola dagli adempimenti associati alla malattia prolungata.
Con quale rapidità un EOR può avviare l'onboarding nei Paesi Bassi?
La procedura di onboarding ha inizio normalmente entro una o due settimane dalla stipula dell'accordo di servizio. Qualora si assuma un professionista non appartenente all'area Schengen, la pratica per il rilascio del visto per migranti altamente qualificati (HSM) richiede circa tre settimane attraverso i nostri partner autorizzati. Questa tempistica assicura un chiaro vantaggio rispetto ai cinque-nove mesi solitamente necessari per ottenere il riconoscimento come sponsor presso l'IND e aprire un'entità locale, consentendovi di contrattualizzare rapidamente i profili desiderati.
Fonti e riferimenti
Tutte le norme e i valori sopra riportati sono riconducibili alle fonti seguenti: i testi normativi di riferimento, i portali degli enti regolatori che pubblicano i dati ufficiali, i dataset statistici e le pronunce giurisprudenziali pertinenti. Si consiglia di verificare sempre le disposizioni in vigore per la propria casistica specifica.
- Articolo 7:692 del Codice Civile olandese, la definizione statutaria di payrolling
- Articolo 7:690 del Codice Civile olandese, il contratto di somministrazione di lavoro (uitzendovereenkomst)
- Articolo 8 Waadi, parità retributiva per i lavoratori somministrati (loonverhoudingsnorm)
- Stichting Normering Arbeid, il registro NEN 4400-1 delle agenzie di payroll e somministrazione verificate
- Belastingdienst, aliquote contributive per la disoccupazione AWf alta e bassa e quando si applicano
- Ispettorato del Lavoro dei Paesi Bassi (Nederlandse Arbeidsinspectie), applicazione delle norme, ispezioni e politica sanzionatoria
- CBS, Redditi da lavoro dipendente e occupazione per attività economica (dataset dei conti nazionali 84165ENG)
- Eurostat, livelli orari del costo del lavoro per attività NACE (dataset lc_lci_lev), per confronti tra paesi
- Corte Suprema 11 aprile 2025, ECLI:NL:HR:2025:543: il contratto di somministrazione ex art. 7:690 BW in un rapporto trilaterale di lavoro su piattaforma
- Corte Suprema 21 novembre 2025, ECLI:NL:HR:2025:1733: uso abusivo di contratti di somministrazione successivi ai sensi dell'art. 5(5) della Direttiva 2008/104/CE e del Waadi

Articolo a cura di
Joost Hubregtse
Joost Hubregtse è il direttore di ICS Staffing & Payroll B.V., la controllata al 100% di Intercompany Solutions alla base di ICS Payroll. È responsabile dei servizi di Employer of Record e di gestione delle paghe nei Paesi Bassi: contratti di lavoro, dichiarazioni fiscali sulle retribuzioni e contributi previdenziali, indennità di ferie, previdenza pensionistica, gestione delle assenze per malattia e conformità ai CAO, con possibilità di onboarding entro 48 ore.


Conforme NEN 4400. Certificata SNA.
ICS Staffing and Payroll B.V. è iscritta al registro SNA della Stichting Normering Arbeid. Affidarsi a un fornitore certificato SNA limita la vostra responsabilità di catena per imposte e contributi non versati.
Domande frequenti
La commissione di servizio rappresenta solo una parte del costo complessivo di un employer of record nei Paesi Bassi. Sebbene i costi di servizio sul mercato varino generalmente da 175 a oltre 650 euro al mese, è indispensabile considerare gli oneri sociali a carico del datore di lavoro. Tali contributi obbligatori aggiungono tipicamente tra il 20% e il 30% allo stipendio lordo del lavoratore. Un modello a coefficiente gestito a livello locale garantisce che queste voci siano aggregate in una sola fattura mensile trasparente e prevedibile per il vostro ufficio contabile.
Sì, l'indennità di ferie dell'8% (vakantiegeld) è un requisito obbligatorio per legge ai sensi della legge sul salario minimo e sull'indennità minima di ferie. Tutti i dipendenti ne hanno diritto, e la somma viene solitamente corrisposta in un'unica soluzione nel mese di maggio. Viene calcolata sulla retribuzione annua lorda del dipendente. Il mancato pagamento o accantonamento di questa indennità comporta pesanti sanzioni da parte dell'Ispettorato del Lavoro olandese, pertanto deve figurare in qualsiasi piano finanziario.
Il regime del 30% alleggerisce il costo complessivo dell'employer of record nei Paesi Bassi riducendo la base imponibile per il calcolo dei contributi previdenziali. Per il 2026, la soglia retributiva standard è fissata a 48.013 euro. Poiché la frazione di stipendio esente da imposte è esclusa dagli oneri previdenziali a carico del datore di lavoro, il costo complessivo per l'azienda (CTC) diminuisce a fronte di un netto più alto per il lavoratore. Questo rende tale agevolazione uno strumento determinante per contenere le spese nell'assunzione di personale estero.
I contributi previdenziali integrativi per la pensione sono obbligatori qualora il rapporto di lavoro rientri nell'ambito di applicazione di un contratto collettivo di settore (CAO). Nel 2026, molti di questi regimi impongono una contribuzione a carico del datore di lavoro pari a circa il 15,2%. Anche in assenza di un CAO vincolante, l'adesione a un piano pensionistico rappresenta uno standard di mercato consolidato, necessario per attrarre professionisti qualificati nel competitivo mercato olandese, e viene comunemente inclusa nel payroll factor omnicomprensivo.
Le aliquote previdenziali a carico del datore di lavoro per il 2026 comprendono la quota sanitaria (Zvw) pari al 6,10%, applicata fino a un massimale retributivo di 79.409 euro. Vanno inoltre considerati il Fondo Generale per la Disoccupazione (AWf) e il Fondo per l'Invalidità (Aof). Tali aliquote variano a seconda del tipo di contratto. Nel complesso, gli oneri previdenziali datoriali oscillano mediamente tra il 15% e il 20% della retribuzione lorda, costituendo una voce primaria del costo dell'employer of record nei Paesi Bassi.
È perfettamente legittimo assumere dipendenti nei Paesi Bassi senza costituire una società in loco ricorrendo a un Employer of Record. L'EOR assume formalmente il ruolo di datore di lavoro legale, gestendo paghe, dichiarazioni fiscali e conformità nei confronti della Belastingdienst. Ciò permette alla vostra impresa di iniziare a operare nell'arco di poche settimane, anziché attendere i mesi necessari per l'apertura di una BV olandese e l'attivazione del conto bancario locale, garantendo un rapido avvio delle attività.
In caso di malattia del dipendente, l'EOR prende in carico l'obbligo di continuare a corrispondere lo stipendio per un massimo di due anni. Ai sensi della legge sul miglioramento del gatekeeper (Wet verbetering poortwachter), i datori di lavoro devono erogare almeno il 70% della retribuzione fino a un massimo di 104 settimane. L'EOR gestisce il complesso percorso di reinserimento e si raccorda con i servizi di medicina del lavoro (Arbodienst). Questa gestione tutela l'azienda garantendo il pieno rispetto della normativa giuslavoristica olandese e sollevandola dagli adempimenti associati alla malattia prolungata.
La procedura di onboarding ha inizio normalmente entro una o due settimane dalla stipula dell'accordo di servizio. Qualora si assuma un professionista non appartenente all'area Schengen, la pratica per il rilascio del visto per migranti altamente qualificati (HSM) richiede circa tre settimane attraverso i nostri partner autorizzati. Questa tempistica assicura un chiaro vantaggio rispetto ai cinque-nove mesi solitamente necessari per ottenere il riconoscimento come sponsor presso l'IND e aprire un'entità locale, consentendovi di contrattualizzare rapidamente i profili desiderati.


