
Custo de Employer of Record nos Países Baixos: Guia de Preços e Conformidade para 2026
Por Joost Hubregtse, Diretor, ICS Staffing & Payroll
Todos os artigos do blog são revistos e verificados pelo nosso jurista de direito do trabalho Zishan Hussain e o nosso diretor. Normas editoriais
A proposta inicial que recebe para uma contratação nos Países Baixos oculta frequentemente a verdadeira realidade financeira de operar no Norte da Europa. A maioria das empresas internacionais que planeia uma expansão orçamenta abaixo do custo total de um employer of record nos Países Baixos por uma margem de quase 20 por cento, devido a obrigações legais negligenciadas. Provavelmente já reconhece que o salário bruto é apenas o ponto de partida; no entanto, a sobreposição do subsídio de férias obrigatório, planos de pensões setoriais e contribuições variáveis para a segurança social cria um panorama financeiro complexo que exige rigor local.
Este guia fornece uma análise definitiva do panorama laboral neerlandês em 2026 para garantir que consegue calcular um orçamento mensal rigoroso por colaborador. Descobrirá de que forma o subsídio de férias de 8 por cento e os limites específicos da segurança social afetam os seus custos finais, a par dos mais recentes limiares salariais do regime dos 30% de 48.013 EUR. Analisaremos também o modelo transparente de fator de processamento salarial utilizado por especialistas locais para consolidar estas variáveis numa fatura mensal única e previsível. No final deste artigo, terá a clareza necessária para manter a total conformidade com as autoridades fiscais e laborais neerlandesas, maximizando a sua eficiência de custos.
Principais Conclusões
- Compreenda o subsídio de férias legal de 8 por cento e como este se integra no cálculo do salário bruto total para 2026.
- Saiba como calcular o custo total de um employer of record nos Países Baixos utilizando um modelo transparente de fator de processamento salarial que consolida impostos, segurança social e pensões numa única fatura.
- Compare o impacto financeiro de recorrer a um EOR face aos encargos administrativos significativos e custos de constituição associados à criação de uma BV neerlandesa.
- Identifique o limiar salarial de 48.013 EUR para 2026 e a transição para uma isenção fiscal de 27 por cento para novos pedidos ao abrigo do regime dos 30%.
- Obtenha estimativas de custos personalizadas em 24 horas e contratos de trabalho em total conformidade para agilizar a sua expansão no mercado neerlandês.
Discriminação dos Encargos Obrigatórios do Empregador nos Países Baixos
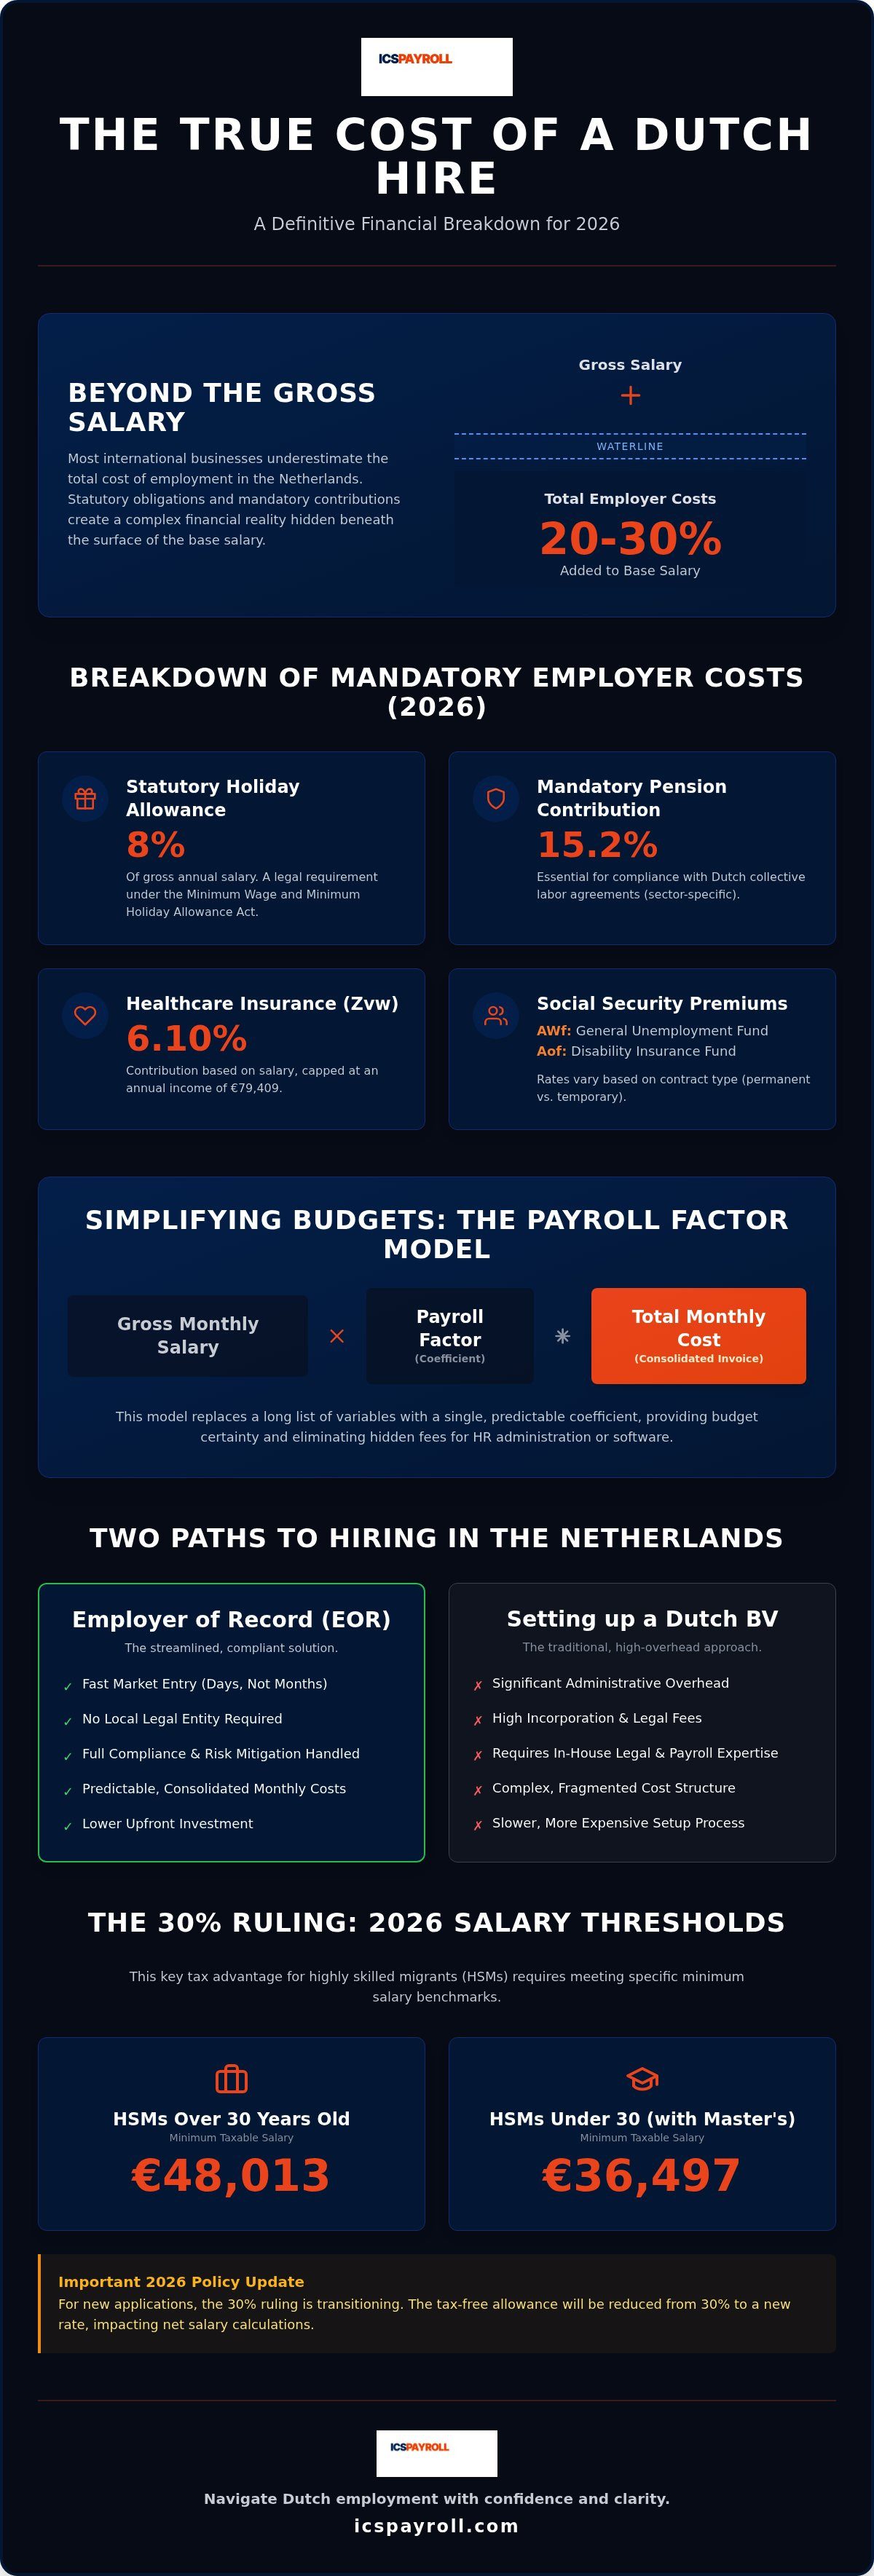
O cálculo do custo total de um employer of record nos Países Baixos exige olhar muito para além do salário bruto mensal. No sistema neerlandês, a obrigação financeira do empregador resulta da combinação de benefícios obrigatórios, contribuições de seguros e requisitos setoriais específicos. Estes custos acrescentam geralmente entre 20 e 30 por cento ao salário-base. A utilização de um Employer of Record (fonte primária: Wet financiering sociale verzekeringen (Wfsv), wetten.overheid.nl) proporciona uma forma estruturada de gerir estas variáveis sem a necessidade de constituir uma entidade jurídica local. Assegura ainda que todas as contribuições legais são calculadas com rigor, evitando sanções da Autoridade Tributária neerlandesa (Belastingdienst).
Todos os trabalhadores nos Países Baixos têm direito a um subsídio de férias legal [vakantiegeld] de 8 por cento do respetivo salário bruto anual. Esta é uma exigência legal ao abrigo da Lei do Salário Mínimo e Subsídio Mínimo de Férias. Embora tradicionalmente pago numa parcela única em maio, representa um encargo acumulado mensalmente que deve constar do seu orçamento. O salário bruto é apenas o valor de referência. Deve também contabilizar a contribuição obrigatória para o plano de pensões, que atinge 15,2 por cento em 2026. Esta obrigação específica de pensões é frequentemente ignorada por fornecedores globais generalistas, sendo, contudo, essencial para manter a conformidade com as convenções coletivas de trabalho (CAO) neerlandesas.
Os encargos sociais do empregador incluem igualmente contribuições para o Fundo Geral de Desemprego (AWf) e para o Fundo de Seguro de Incapacidade (Aof). Estas taxas variam de acordo com a natureza do contrato de trabalho. Os contratos sem termo beneficiam normalmente de taxas de AWf mais baixas em comparação com contratos flexíveis ou a termo. A gestão destas percentagens oscilantes exige um conhecimento profundo da legislação laboral local, assegurando que as suas projeções de custos permanecem fiáveis ao longo de todo o ano fiscal.
Benefícios Obrigatórios e Encargos Sociais
Os empregadores devem contribuir para o regime da Lei do Seguro de Saúde (Zvw), fixado em 6,10 por cento para 2026 e limitado a um teto de rendimento máximo de 79.409 €. Para além da saúde, é necessário orçamentar a indemnização de transição (transitievergoeding). Trata-se de uma compensação obrigatória que acumula a partir do primeiro dia de trabalho, atualmente limitada a 102.000 € ou a um salário anual no caso de remunerações mais elevadas. O risco de doença é outro fator crítico: a legislação neerlandesa exige que as entidades empregadoras paguem pelo menos 70 por cento do vencimento durante um período de até 104 semanas se o colaborador estiver incapacitado para o trabalho devido a doença.
Padrões Salariais e Salário Mínimo para 2026
O mercado de trabalho neerlandês opera com base num salário mínimo horário obrigatório, que se situa entre 14,71 € e 14,99 € em 2026. Para empresas que contratam talento internacional, estes valores mínimos são frequentemente substituídos pelos requisitos para Migrantes Altamente Qualificados (HSM). O limiar salarial de 2026 para o regime dos 30% é de 48.013 € para colaboradores com mais de 30 anos. Se contratar jovens profissionais com um diploma de mestrado reconhecido, aplica-se um limiar inferior de 36.497 €. Cumprir estes parâmetros específicos é vital para obter autorizações de trabalho e assegurar vantagens fiscais para os seus colaboradores internacionais.
Compreender o Modelo de Preços por Fator de Processamento Salarial
O fator de processamento salarial é o método mais fiável para determinar o custo total de um employer of record nos Países Baixos sem incorrer em surpresas financeiras. Funciona como um coeficiente fixo aplicado sobre o salário bruto mensal do colaborador. Este valor único abrange a remuneração base, o subsídio de férias legal de 8 por cento, as contribuições para a segurança social e a contribuição obrigatória de 15,2 por cento para o fundo de pensões em 2026. Para as equipas financeiras internacionais, este modelo proporciona uma previsibilidade orçamental indispensável. Substitui um conjunto fragmentado de despesas por uma única rubrica consolidada, simplificando a contabilidade e a reconciliação fiscal global.
Os modelos de preços locais são estruturalmente mais rigorosos do que as estimativas genéricas de taxa fixa (flat-fee) apresentadas por plataformas multinacionais. Um fator de processamento salarial reflete o risco específico do setor de atividade e as percentagens exatas de contribuições exigidas pelas autoridades neerlandesas. Esta abordagem assegura que a sua empresa permanece em conformidade com o direito do trabalho local, mantendo uma despesa mensal clara e previsível para cada contratação nos Países Baixos. Elimina as incertezas habitualmente associadas à expansão internacional, proporcionando uma visão global do custo total de contratação desde o primeiro dia.
A Transparência de uma Fatura Mensal Única
A gestão do processamento salarial nos Países Baixos envolve mais do que meras declarações fiscais mensais. Inclui disponibilizar portais seguros para colaboradores, gerir saldos de férias e conduzir os processos de reintegração por doença. Uma fatura baseada num fator elimina custos ocultos associados à administração de RH ou ao acesso a plataformas digitais. Cobre igualmente as complexas despesas administrativas relacionadas com o acompanhamento obrigatório da baixa médica. Ao abrigo da lei neerlandesa, os empregadores devem gerir ativamente a reintegração de trabalhadores doentes durante um período de até dois anos. O fator de processamento salarial garante que estes serviços profissionais e a cobertura associada ao risco de doença se encontram previamente financiados e a cargo de especialistas locais.
Comparação: Preços por Fator vs. Tarifas Fixas
Os fornecedores globais de EOR promovem frequentemente uma tarifa mensal fixa e reduzida por colaborador. Embora pareça apelativo, estas taxas fixas excluem com frequência o custo real de contribuições obrigatórias, tais como a comparticipação de saúde Zvw (6,10 por cento) ou fundos de pensões setoriais. Tal gera um risco significativo de derrapagem orçamental. Poderá receber faturas separadas e inesperadas de impostos patronais que não estavam claramente discriminadas na proposta comercial inicial. Os especialistas locais utilizam o modelo por fator porque este incorpora a realidade fiscal neerlandesa de 2026 logo no cálculo de base. Para obter uma estimativa rigorosa dos seus potenciais encargos, pode solicitar uma proposta personalizada de EOR nos Países Baixos, que inclui uma discriminação detalhada dos custos no prazo de 24 horas.
Comparação de Custos: Serviços de EOR vs. Constituição de uma BV Neerlandesa
Optar entre uma entidade local e um EOR é uma escolha entre construir uma infraestrutura a longo prazo ou obter eficiência operacional imediata. Constituir uma BV neerlandesa padrão em 2026 envolve custos iniciais de constituição entre 600 € e 2.500 €. Isto inclui uma taxa obrigatória de registo na Câmara de Comércio (KvK) de 85,15 € e despesas notariais entre 500 € e 1.500 €. Embora o capital social mínimo seja de um valor simbólico de 0,01 €, o verdadeiro custo de um employer of record nos Países Baixos é frequentemente inferior aos encargos administrativos cumulativos de uma BV para equipas de pequena a média dimensão.
Uma BV neerlandesa requer gestão continuada. Terá de assegurar declarações periódicas de IVA, contas anuais e imposto sobre o rendimento das pessoas coletivas (IRC), que se situa em 19 por cento para lucros até 200.000 €. Existe igualmente o risco relevante de criar um "Estabelecimento Estável" (Permanent Establishment). Este estatuto jurídico desencadeia uma obrigação fiscal plena nos Países Baixos e exige assessoria fiscal especializada para gerir a imputação transfronteiriça de lucros. Para a maioria das empresas internacionais, o limiar de rentabilidade no qual uma BV se torna mais económica do que um EOR só é atingido quando a equipa local ultrapassa cinco a sete colaboradores a tempo inteiro durante um período de dois anos.
Sobrecarga Administrativa e Conformidade Jurídica
Gerir uma BV significa assumir a responsabilidade direta pelo cumprimento da regra de sucessão de contratos ("Ketenregeling"). Esta norma laboral neerlandesa limita o número de contratos a termo que podem ser celebrados antes de a conversão em contrato sem termo ser legalmente obrigatória. Gerir esta regra sem um departamento interno de RH ou apoio jurídico local é arriscado e oneroso. Recorrer a um Employer of Record nos Países Baixos elimina essa preocupação. Garante que todos os contratos cumprem as reformas mais recentes de 2026, protegendo a sua empresa contra sanções por falsa qualificação laboral ao abrigo da Wet DBA e da legislação VBAR.
Rapidez de Entrada no Mercado e Flexibilidade Operacional
A rapidez é um fator determinante num mercado de talentos competitivo. Estabelecer uma BV neerlandesa e abrir uma conta bancária local pode demorar entre cinco e nove meses. Este compasso de espera resulta com frequência na perda de candidatos de topo para concorrentes mais ágeis. Em contrapartida, um EOR permite iniciar operações em cerca de três semanas. Este modelo proporciona ainda uma flexibilidade de saída substancialmente superior. Caso as condições de mercado mudem, pode reduzir a dimensão da equipa ou cessar operações sem o processo moroso e dispendioso de liquidação formal exigido para encerrar uma pessoa coletiva neerlandesa. Esta flexibilidade operacional é uma das principais razões pelas quais as empresas em rápida expansão preferem o modelo de EOR para a sua fase inicial nos Países Baixos.
Impacto do Regime dos 30% nos Encargos Laborais Totais em 2026
O regime dos 30% continua a ser um instrumento fundamental para reduzir o custo total de um employer of record nos Países Baixos na contratação de profissionais internacionais. Em 2026, o enquadramento deste incentivo fiscal atravessa uma transição importante. Embora a proposta de desmantelamento progressivo imediato tenha sido revogada, a percentagem de isenção está prevista diminuir para 27 por cento a partir de 1 de janeiro de 2027. Para o ano fiscal de 2026, o limiar salarial tributável geral está fixado em 48.013 EUR. Para jovens profissionais com menos de 30 anos e titulares de um mestrado reconhecido, o limiar é de 36.497 EUR. Este regime não beneficia apenas o colaborador; reduz também substancialmente a carga contributiva do empregador. Uma vez que a parcela isenta de imposto não está sujeita a encargos sociais, o custo total para a empresa diminui em simultâneo com o aumento do rendimento líquido do colaborador. Este benefício encontra-se limitado ao teto salarial da norma Balkenende [Balkenendenorm], fixado em 262.000 EUR para 2026.
Requisitos de Elegibilidade e Custos de Submissão
A elegibilidade exige que o colaborador tenha sido recrutado a uma distância superior a 150 quilómetros da fronteira neerlandesa durante pelo menos 16 dos 24 meses anteriores ao seu primeiro dia de trabalho. A ICSPayroll gere estes pedidos através de parceiros jurídicos credenciados como parte integrante do nosso serviço global. É imperativo notar que o estatuto de residente fiscal parcial foi abolido. Todos os colaboradores residentes nos Países Baixos estão agora sujeitos à tributação neerlandesa sobre o seu património global na Categoria 2 (Box 2) e Categoria 3 (Box 3). Esta alteração exige um planeamento fiscal rigoroso para assegurar que o pacote de remuneração total se mantém competitivo. A nossa equipa assegura todo o tratamento administrativo destas candidaturas para garantir a plena conformidade da sua empresa perante a Belastingdienst, maximizando as vantagens fiscais disponíveis.
Processamento Acelerado de Vistos para Profissionais Extra-Schengen
Contratar fora do espaço Schengen acarreta frequentemente morosidades administrativas que elevam o custo efetivo de um employer of record nos Países Baixos. Mitigamos esse obstáculo mediante o processamento acelerado de vistos para Migrantes Altamente Qualificados (HSM) através dos nossos parceiros. O prazo de referência no setor para estes pedidos é de aproximadamente três semanas. Esta agilidade permite-lhe assegurar talento rapidamente sem os prazos de espera de cerca de cinco meses frequentemente associados ao patrocínio direto através de uma entidade própria. Além disso, os empregadores devem prever o teto legal da compensação por despedimento (indemnização de transição), fixado em 102.000 EUR para 2026. Este limite aplica-se a todos os colaboradores, incluindo os beneficiários do regime dos 30%. Gerir estes limites legais em articulação com os trâmites de imigração exige um parceiro com domínio aprofundado do direito do trabalho neerlandês. Pode solicitar a aplicação do regime dos 30% hoje mesmo para otimizar o seu orçamento de recrutamento internacional.
Otimizar o Seu Orçamento de Contratação nos Países Baixos com a ICSPayroll
Trabalhar com um especialista local é o método mais eficaz para controlar o custo de um employer of record nos Países Baixos, mantendo simultaneamente elevados padrões operacionais. A ICSPayroll proporciona muito mais do que um mero canal de processamento de pagamentos: disponibilizamos uma infraestrutura de RH completa. Esta inclui o acesso a um manual de acolhimento e regulamento interno de RH adaptado à realidade neerlandesa e contratos de trabalho em total conformidade com as reformas laborais de 2026. Através do nosso portal digital para colaboradores, a sua equipa pode consultar recibos de vencimento e gerir saldos de férias de forma autónoma, reduzindo a sua sobrecarga administrativa interna e melhorando a experiência dos colaboradores.
A gestão de baixas médicas constitui uma variável de custos significativa nos Países Baixos. Ao contrário de plataformas globais que oferecem com frequência um suporte genérico, nós asseguramos acompanhamento especializado no processo de reintegração profissional através de parceiros dedicados. Esta abordagem proativa ajuda a gerir a obrigação legal de pagamento salarial de até dois anos em caso de incapacidade para o trabalho, prevenindo riscos financeiros por incumprimento. Pode ainda iniciar o seu processo de recrutamento de imediato, mesmo antes de constituir uma BV neerlandesa, permitindo-lhe aproveitar oportunidades de mercado sem ter de aguardar os cinco a nove meses habitualmente requeridos para a constituição da empresa e abertura de conta bancária local.
A Conformidade Legal como Estratégia de Controlo de Custos
A conformidade estratégica é o pilar da proteção orçamental. Não cumprir as exigências rigorosas da Belastingdienst ou da inspeção do trabalho pode resultar em coimas pesadas que superam largamente os custos de serviços profissionais de EOR. Asseguramos que a sua empresa cumpre a obrigação de retenção documental legal de sete anos para todos os registos salariais e processos individuais de pessoal nos Países Baixos. Navegar pelo Direito do trabalho nos Países Baixos requer um parceiro que compreenda as exigências de aplicação da Wet DBA e as mais recentes reformas dos pactos de não concorrência. A nossa experiência funciona como uma salvaguarda, blindando a sua organização contra os impactos jurídicos e financeiros decorrentes de erros administrativos ou falsas qualificações contratuais.
Como Obter uma Proposta Rigorosa em 24 Horas
Determinar com exatidão o seu custo potencial com um employer of record nos Países Baixos não tem de ser um processo moroso. Para calcularmos um fator de processamento salarial personalizado, necessitamos apenas de dados fundamentais, tais como o salário bruto do colaborador, a idade e a elegibilidade para o regime dos 30%. O nosso compromisso de transparência total garante que a fatura única apresentada cobre todas as obrigações legais, desde as contribuições Zvw até aos fundos de pensões setoriais. Esta clareza permite ao seu departamento financeiro planear o orçamento com absoluta segurança. Pode contactar a nossa equipa diretamente por telefone ou e-mail para obter uma análise orçamental imediata e uma discriminação detalhada dos custos no prazo de 24 horas.
Consolidar a Sua Presença Financeira no Mercado Neerlandês
Contratar nos Países Baixos em 2026 exige um domínio rigoroso das contribuições obrigatórias e das constantes alterações na legislação fiscal. Verificou como a contribuição de 15,2 por cento para fundos de pensões e o subsídio de férias de 8 por cento constituem a base de qualquer contrato de trabalho regularizado. A adoção de um modelo transparente de fator de processamento salarial permite reunir todas estas variáveis numa única fatura mensal, isenta de custos imprevistos. Este modelo oferece a segurança orçamental indispensável para uma expansão internacional bem-sucedida, assegurando total conformidade com a legislação fiscal e laboral neerlandesa de 2026 desde o primeiro momento.
A gestão do custo total de um employer of record nos Países Baixos vai além do salário bruto: depende de celeridade e rigor administrativo. Asseguramos o processamento acelerado de vistos HSM em cerca de 3 semanas através dos nossos parceiros licenciados, permitindo-lhe integrar talento de referência sem os atrasos inerentes à constituição de uma entidade jurídica. Não precisa de enfrentar esta burocracia complexa sem apoio. A nossa equipa está preparada para prestar a consultoria local indispensável à otimização das suas operações neerlandesas. Solicite uma proposta personalizada de EOR nos Países Baixos em 24 horas para estruturar com rigor o seu orçamento de contratação para 2026. Aguardamos a oportunidade de apoiar o crescimento da sua empresa nos Países Baixos.
Perguntas Frequentes
Qual é o custo médio de um Employer of Record nos Países Baixos?
A taxa de serviço é apenas uma das componentes do custo total de um employer of record nos Países Baixos. Embora as taxas de gestão no setor variem geralmente entre 175 € e mais de 650 € mensais, é imprescindível orçamentar os encargos sociais obrigatórios da entidade empregadora. Estas contribuições legais representam normalmente um acréscimo de 20 a 30 por cento sobre o salário bruto do colaborador. Um modelo local baseado num fator garante a consolidação de todas estas variáveis numa fatura mensal única e previsível para o seu departamento financeiro.
O subsídio de férias de 8% é obrigatório para todos os trabalhadores nos Países Baixos?
Sim, o subsídio de férias de 8 por cento [vakantiegeld] é uma exigência legal imposta pela Lei do Salário Mínimo e Subsídio Mínimo de Férias. Todos os trabalhadores têm direito a esta verba, habitualmente liquidada numa única tranche em maio. O montante é calculado com base na remuneração anual ilíquida do trabalhador. A falta de liquidação ou de provisionamento desta verba pode originar coimas avultadas aplicadas pela Inspeção do Trabalho neerlandesa, devendo constar de qualquer estimativa orçamental.
Como é que o regime dos 30% afeta os custos do empregador em 2026?
O regime dos 30% diminui o custo total de um employer of record nos Países Baixos ao reduzir a base de incidência contributiva para a segurança social. Em 2026, o limiar salarial base é de 48.013 EUR. Como a fração isenta de imposto não sofre retenções para a segurança social patronal, o custo global suportado pela entidade empregadora (CTC) reduz-se, aumentando em simultâneo o valor líquido auferido pelo colaborador. Esta caraterística faz deste regime um mecanismo altamente vantajoso para otimizar os orçamentos de contratação internacional.
As contribuições para planos de pensões são obrigatórias para colaboradores nos Países Baixos?
O pagamento de contribuições para a reforma é obrigatório caso as funções laborais estejam abrangidas por um acordo coletivo setorial de trabalho (CAO). Em 2026, muitos destes regimes estipulam uma contribuição patronal na ordem dos 15,2 por cento. Mesmo na ausência de uma CAO de aplicação imperativa, a atribuição de um plano de reforma consubstancia uma prática corrente no mercado, revelando-se fundamental para atrair profissionais qualificados no competitivo mercado laboral neerlandês, encontrando-se habitualmente integrada no fator de processamento global.
Quais são as taxas de segurança social a cargo do empregador nos Países Baixos em 2026?
Os encargos com a segurança social patronal para 2026 abrangem a taxa da Lei do Seguro de Saúde (Zvw) de 6,10 por cento, sujeita a um limite de rendimento de 79.409 EUR. É igualmente necessário prever as contribuições para o Fundo Geral de Desemprego (AWf) e para o Fundo de Seguro de Incapacidade (Aof). As percentagens aplicáveis variam consoante o enquadramento do contrato de trabalho. De forma geral, os encargos patronais oscilam entre 15 e 20 por cento do vencimento bruto, constituindo uma parcela essencial do custo total com o EOR nos Países Baixos.
É possível contratar colaboradores nos Países Baixos sem dispor de uma empresa local?
Sim, é perfeitamente viável contratar colaboradores no país de forma legal sem constituir uma entidade jurídica local, recorrendo a um Employer of Record. O EOR assume a posição de empregador contratual e legal, processando remunerações, formalizando liquidações fiscais e garantindo o pleno cumprimento das diretrizes perante a Belastingdienst. Esta abordagem assegura que o início das operações decorra em escassas semanas, evitando o compasso de espera de vários meses necessário para registar uma BV e abrir conta bancária local, o que proporciona uma entrada expedita no mercado.
O que sucede em caso de baixa médica de um colaborador enquadrado através de EOR?
Na eventualidade de um colaborador entrar em baixa médica, cabe ao EOR gerir o cumprimento da obrigação de continuar a liquidar a remuneração pelo período legal de dois anos. Por força da Lei de Melhoria do Acompanhamento Médico no Trabalho (Wet verbetering poortwachter), as entidades empregadoras devem assegurar no mínimo 70 por cento da remuneração durante um prazo de até 104 semanas. O EOR assegura as exigências associadas ao plano de reintegração profissional e estabelece a articulação com os serviços de saúde ocupacional (Arbodienst). Tal procedimento garante a total conformidade com a legislação laboral neerlandesa e resguarda o seu negócio das contingências administrativas decorrentes da gestão de situações de doença prolongada.
Com que rapidez pode um EOR iniciar a integração de um colaborador nos Países Baixos?
A fase de acolhimento e integração (onboarding) pode habitualmente arrancar no prazo de uma a duas semanas após a celebração do contrato de serviços. Tratando-se da admissão de um profissional oriundo de países de fora do espaço Schengen, a emissão do visto para Migrantes Altamente Qualificados (HSM) demora perto de três semanas por via dos nossos parceiros licenciados. Esta celeridade confere uma vantagem manifesta face aos prazos de cinco a nove meses frequentemente associados ao processo de patrocínio direto por via societária e ao credenciamento junto do IND, viabilizando a integração de talento qualificado com rapidez e total segurança.
Fontes e referências
Todas as regras e valores apresentados acima são verificáveis através das seguintes fontes: os diplomas legais exatos, as páginas dos reguladores que publicam os valores, os dados estatísticos oficiais e a jurisprudência relevante que estabelece a matéria. Confirme sempre o texto em vigor aplicável à sua situação específica.
- Artigo 7:692 do Código Civil Neerlandês, a definição legal de payrolling
- Artigo 7:690 do Código Civil Neerlandês, o contrato de trabalho temporário (uitzend)
- Artigo 8.º da Waadi, princípio de igualdade de remuneração para trabalhadores cedidos (loonverhoudingsnorm)
- Stichting Normering Arbeid, registo NEN 4400-1 de empresas de processamento salarial e recrutamento auditadas
- Belastingdienst, taxas reduzida e agravada da contribuição de desemprego AWf e condições de aplicação
- Autoridade Laboral dos Países Baixos, fiscalização, inspeções e política de sanções
- CBS, Remuneração de trabalhadores e emprego por setor económico (conjunto de dados de contas nacionais 84165ENG)
- Eurostat, níveis de custo horário de mão de obra por atividade da NACE (conjunto de dados lc_lci_lev), para comparação internacional
- Supremo Tribunal dos Países Baixos, 11 de abril de 2025, ECLI:NL:HR:2025:543: o contrato de trabalho temporário do art. 7:690 BW numa relação triangular de trabalho em plataformas
- Supremo Tribunal dos Países Baixos, 21 de novembro de 2025, ECLI:NL:HR:2025:1733: uso indevido de contratos temporários sucessivos ao abrigo do art. 5(5) da Diretiva 2008/104/CE e da Waadi

Artigo por
Joost Hubregtse
Joost Hubregtse é Diretor da ICS Staffing & Payroll B.V., subsidiária integral da Intercompany Solutions responsável pela ICS Payroll. É responsável pelos serviços de Employer of Record e processamento salarial nos Países Baixos: contratos de trabalho, retenções fiscais sobre salários e declarações à segurança social, subsídio de férias, pensões, baixas médicas e conformidade com as convenções coletivas (CAO), com possibilidade de integração no prazo de 48 horas.


Conforme com a NEN 4400. Certificada pela SNA.
A ICS Staffing and Payroll B.V. consta do registo SNA da Stichting Normering Arbeid. Contratar um prestador certificado pela SNA limita a sua responsabilidade em cadeia por impostos e contribuições não pagos.
Perguntas frequentes
A taxa de serviço é apenas uma das componentes do custo total de um employer of record nos Países Baixos. Embora as taxas de gestão no setor variem geralmente entre 175 € e mais de 650 € mensais, é imprescindível orçamentar os encargos sociais obrigatórios da entidade empregadora. Estas contribuições legais representam normalmente um acréscimo de 20 a 30 por cento sobre o salário bruto do colaborador. Um modelo local baseado num fator garante a consolidação de todas estas variáveis numa fatura mensal única e previsível para o seu departamento financeiro.
Sim, o subsídio de férias de 8 por cento [vakantiegeld] é uma exigência legal imposta pela Lei do Salário Mínimo e Subsídio Mínimo de Férias. Todos os trabalhadores têm direito a esta verba, habitualmente liquidada numa única tranche em maio. O montante é calculado com base na remuneração anual ilíquida do trabalhador. A falta de liquidação ou de provisionamento desta verba pode originar coimas avultadas aplicadas pela Inspeção do Trabalho neerlandesa, devendo constar de qualquer estimativa orçamental.
O regime dos 30% diminui o custo total de um employer of record nos Países Baixos ao reduzir a base de incidência contributiva para a segurança social. Em 2026, o limiar salarial base é de 48.013 EUR. Como a fração isenta de imposto não sofre retenções para a segurança social patronal, o custo global suportado pela entidade empregadora (CTC) reduz-se, aumentando em simultâneo o valor líquido auferido pelo colaborador. Esta caraterística faz deste regime um mecanismo altamente vantajoso para otimizar os orçamentos de contratação internacional.
O pagamento de contribuições para a reforma é obrigatório caso as funções laborais estejam abrangidas por um acordo coletivo setorial de trabalho (CAO). Em 2026, muitos destes regimes estipulam uma contribuição patronal na ordem dos 15,2 por cento. Mesmo na ausência de uma CAO de aplicação imperativa, a atribuição de um plano de reforma consubstancia uma prática corrente no mercado, revelando-se fundamental para atrair profissionais qualificados no competitivo mercado laboral neerlandês, encontrando-se habitualmente integrada no fator de processamento global.
Os encargos com a segurança social patronal para 2026 abrangem a taxa da Lei do Seguro de Saúde (Zvw) de 6,10 por cento, sujeita a um limite de rendimento de 79.409 EUR. É igualmente necessário prever as contribuições para o Fundo Geral de Desemprego (AWf) e para o Fundo de Seguro de Incapacidade (Aof). As percentagens aplicáveis variam consoante o enquadramento do contrato de trabalho. De forma geral, os encargos patronais oscilam entre 15 e 20 por cento do vencimento bruto, constituindo uma parcela essencial do custo total com o EOR nos Países Baixos.
Sim, é perfeitamente viável contratar colaboradores no país de forma legal sem constituir uma entidade jurídica local, recorrendo a um Employer of Record. O EOR assume a posição de empregador contratual e legal, processando remunerações, formalizando liquidações fiscais e garantindo o pleno cumprimento das diretrizes perante a Belastingdienst. Esta abordagem assegura que o início das operações decorra em escassas semanas, evitando o compasso de espera de vários meses necessário para registar uma BV e abrir conta bancária local, o que proporciona uma entrada expedita no mercado.
Na eventualidade de um colaborador entrar em baixa médica, cabe ao EOR gerir o cumprimento da obrigação de continuar a liquidar a remuneração pelo período legal de dois anos. Por força da Lei de Melhoria do Acompanhamento Médico no Trabalho (Wet verbetering poortwachter), as entidades empregadoras devem assegurar no mínimo 70 por cento da remuneração durante um prazo de até 104 semanas. O EOR assegura as exigências associadas ao plano de reintegração profissional e estabelece a articulação com os serviços de saúde ocupacional (Arbodienst). Tal procedimento garante a total conformidade com a legislação laboral neerlandesa e resguarda o seu negócio das contingências administrativas decorrentes da gestão de situações de doença prolongada.
A fase de acolhimento e integração (onboarding) pode habitualmente arrancar no prazo de uma a duas semanas após a celebração do contrato de serviços. Tratando-se da admissão de um profissional oriundo de países de fora do espaço Schengen, a emissão do visto para Migrantes Altamente Qualificados (HSM) demora perto de três semanas por via dos nossos parceiros licenciados. Esta celeridade confere uma vantagem manifesta face aos prazos de cinco a nove meses frequentemente associados ao processo de patrocínio direto por via societária e ao credenciamento junto do IND, viabilizando a integração de talento qualificado com rapidez e total segurança.


