
Coste de un Employer of Record en los Países Bajos: Guía de precios y cumplimiento para 2026
Por Joost Hubregtse, Director, ICS Staffing & Payroll
Todos los artículos del blog son revisados y verificados por nuestro abogado laboralista Zishan Hussain y nuestro director. Normas editoriales
El presupuesto inicial que recibe al contratar en los Países Bajos a menudo oculta la auténtica realidad financiera de operar en el norte de Europa. La mayoría de las empresas internacionales que planifican una expansión calculan erróneamente el coste total de un employer of record en los Países Bajos por un margen de casi el 20 por ciento debido a obligaciones legales imprevistas. Probablemente ya sepa que el salario bruto es solo el punto de partida; sin embargo, la acumulación de la paga de vacaciones obligatoria, las pensiones sectoriales y las fluctuantes cotizaciones a la seguridad social crean un complejo entorno financiero que exige máxima precisión local.
Esta guía ofrece un desglose definitivo del panorama laboral neerlandés para 2026, garantizando que pueda calcular un presupuesto mensual exacto por empleado. Descubrirá cómo la paga de vacaciones obligatoria del 8 por ciento y los topes de cotización a la seguridad social repercuten en sus costes finales, junto con los nuevos umbrales salariales del régimen del 30 % (EUR 48.013). Asimismo, analizaremos el modelo transparente de factor de nómina que emplean los expertos locales para consolidar estas variables en una factura mensual única y predecible. Al finalizar este artículo, dispondrá de la claridad necesaria para mantener el pleno cumplimiento ante la administración tributaria y laboral neerlandesa, optimizando al máximo sus costes.
Puntos clave
- Comprenda la asignación obligatoria por vacaciones del 8 por ciento y cómo se integra en el cálculo del salario bruto total para 2026.
- Aprenda a calcular el coste total de un employer of record en los Países Bajos mediante un modelo transparente de factor de nómina que consolida impuestos, seguridad social y pensiones en una sola factura.
- Compare las implicaciones financieras de recurrir a un EOR frente a la considerable carga administrativa y los costes de constitución requeridos para crear una BV neerlandesa.
- Identifique el umbral salarial de 2026 de 48.013 EUR y la transición hacia una exención fiscal del 27 por ciento para las nuevas solicitudes del régimen del 30 %.
- Obtenga desgloses de costes personalizados en 24 horas y contratos de trabajo conformes a la normativa para agilizar su expansión en el mercado neerlandés.
Desglose de los costes obligatorios del empleador en los Países Bajos
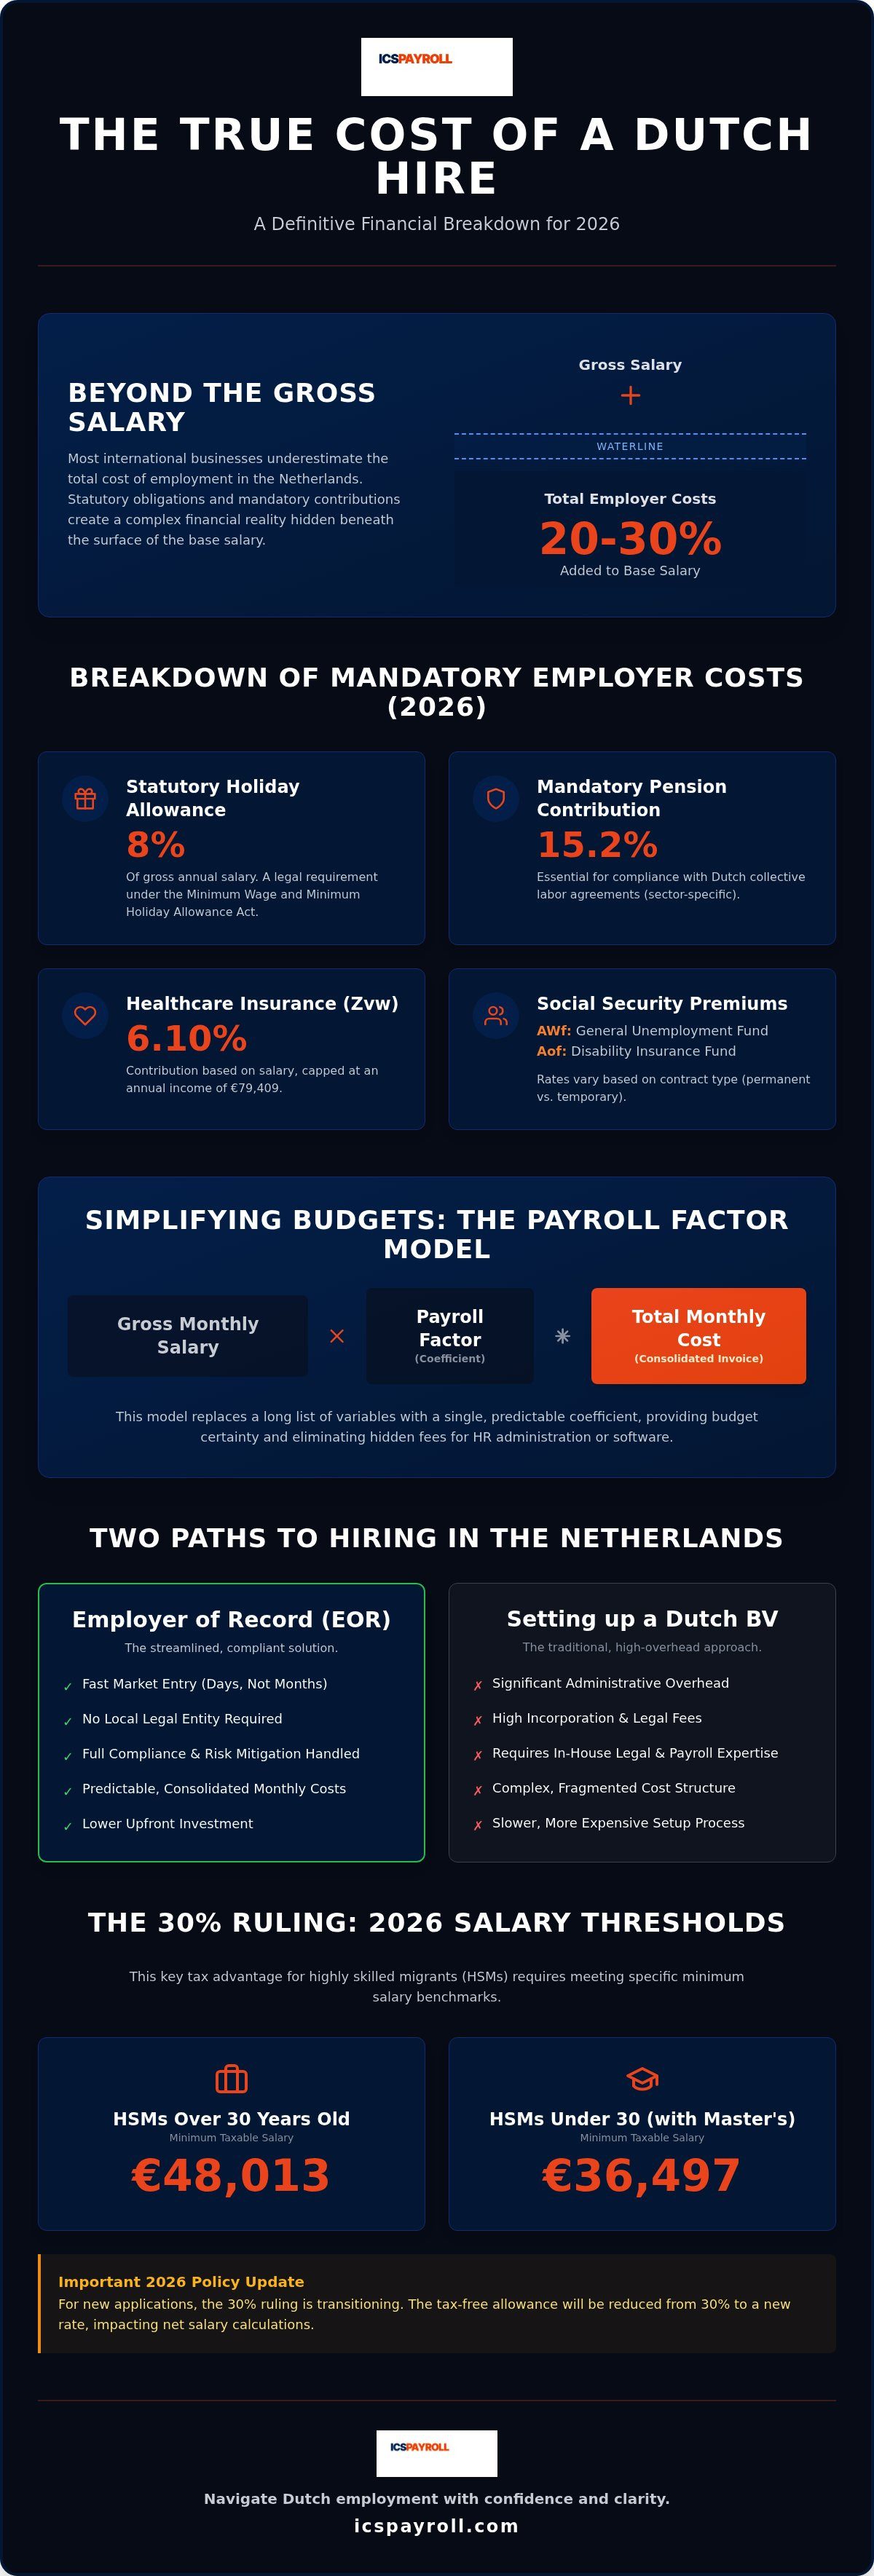
Calcular el coste total de un employer of record en los Países Bajos exige ir mucho más allá del salario bruto mensual. En el sistema neerlandés, la obligación financiera del empleador combina beneficios legales, primas de seguros y requisitos sectoriales específicos. Por lo general, estos costes añaden entre un 20 y un 30 por ciento al salario base. Utilizar un Employer of Record (fuente principal: Wet financiering sociale verzekeringen (Wfsv), wetten.overheid.nl) ofrece una vía estructurada para gestionar estas variables sin necesidad de constituir una entidad legal local. Garantiza que cada cotización obligatoria se calcule con precisión para evitar sanciones de la Administración Tributaria neerlandesa (Belastingdienst).
Todos los empleados en los Países Bajos tienen derecho a una asignación por vacaciones obligatoria (vakantiegeld) del 8 por ciento de su salario bruto anual. Se trata de un requisito legal estipulado en la Ley sobre el Salario Mínimo y la Asignación Mínima de Vacaciones. Aunque tradicionalmente se abona en un pago único en mayo, representa un devengo fijo que debe incluirse en su presupuesto mensual. El salario bruto es solo la base. También debe prever la aportación obligatoria a la pensión, que alcanza el 15,2 por ciento en 2026. Los proveedores globales generalistas suelen pasar por alto este requisito específico de pensión, a pesar de ser fundamental para cumplir con los convenios colectivos de trabajo (CAO) neerlandeses.
Las cargas sociales del empleador también incluyen cotizaciones al Fondo General de Desempleo (AWf) y al Fondo del Seguro de Incapacidad (Aof). Estos tipos varían en función de la naturaleza del contrato de trabajo. Los contratos indefinidos suelen beneficiarse de tipos de AWf más reducidos en comparación con los acuerdos flexibles o temporales. Gestionar estos porcentajes fluctuantes requiere un profundo conocimiento del Derecho laboral local para que sus previsiones de costes sigan siendo precisas a lo largo de todo el ejercicio fiscal.
Beneficios legales y primas de seguros
Los empleadores deben cotizar a la Ley del Seguro de Asistencia Sanitaria (Zvw), fijada en el 6,10 por ciento para 2026 y topada a un nivel máximo de ingresos de 79.409 €. Además de la sanidad, debe presupuestar la indemnización por transición (transitievergoeding). Se trata de un pago obligatorio que se devenga desde el primer día de trabajo, actualmente limitado a 102.000 € o a un salario anual en el caso de rentas más altas. El riesgo por enfermedad es otro factor crítico: la legislación neerlandesa exige a los empleadores abonar al menos el 70 por ciento del salario durante un máximo de 104 semanas si el empleado se encuentra incapacitado para trabajar por enfermedad.
Salario mínimo y estándares salariales para 2026
El mercado laboral neerlandés opera con un salario mínimo obligatorio por hora, que oscila entre 14,71 € y 14,99 € en 2026. Para las empresas que contratan talento internacional, estos mínimos a menudo quedan superados por los requisitos para migrantes altamente cualificados (Highly Skilled Migrant o HSM). El umbral salarial de 2026 para acogerse al régimen del 30 % es de 48.013 € para profesionales mayores de 30 años. Si contrata a profesionales más jóvenes en posesión de un título de máster cualificado, se aplica un umbral inferior de 36.497 €. Cumplir estos baremos específicos es imprescindible para tramitar los permisos de trabajo y preservar las ventajas fiscales de sus trabajadores internacionales.
Comprender el modelo de precios por factor de nómina
El factor de nómina (payroll factor) es el método más fiable para determinar el coste total de un employer of record en los Países Bajos sin encontrarse con sobrecostes imprevistos. Funciona como un coeficiente fijo que se multiplica por el salario bruto mensual del empleado. Esta cifra única engloba la retribución base, la asignación legal de vacaciones del 8 por ciento, las cotizaciones a la seguridad social y la aportación obligatoria a la pensión del 15,2 por ciento para 2026. Para los equipos financieros internacionales, este modelo aporta una certidumbre presupuestaria esencial, ya que sustituye una lista fragmentada de gastos por una única partida consolidada, facilitando la contabilidad internacional y la conciliación fiscal.
Los modelos de tarificación local son por naturaleza mucho más precisos que las estimaciones genéricas de tarifa plana que ofrecen las plataformas multinacionales. El factor de nómina contempla el riesgo sectorial concreto y los porcentajes exactos de cotización exigidos por las autoridades neerlandesas. Este enfoque asegura que su empresa cumpla estrictamente con la normativa laboral local al tiempo que mantiene un gasto mensual claro y predecible para cada trabajador en los Países Bajos. Elimina la incertidumbre habitual asociada a la expansión internacional al proporcionar una visión integral del coste total de empleo desde el primer día.
La transparencia de una factura mensual única
La gestión de nóminas en los Países Bajos implica mucho más que presentar declaraciones fiscales mensuales. Incluye proporcionar portales seguros para los empleados, gestionar los saldos de vacaciones y coordinar los procesos de reincorporación laboral tras una baja por enfermedad. Una factura basada en un factor de nómina elimina costes ocultos por gestión de recursos humanos o acceso a software. Además, cubre los complejos costes administrativos asociados a la gestión obligatoria de las bajas médicas. Según la ley neerlandesa, los empleadores deben gestionar de forma activa la reintegración de los trabajadores enfermos durante un máximo de dos años. El factor de nómina garantiza que estos servicios profesionales y la cobertura del riesgo de incapacidad estén debidamente cubiertos y gestionados por expertos locales.
Comparativa: modelo basado en factor frente a tarifas planas
Los proveedores globales de EOR suelen promocionar tarifas planas mensuales muy reducidas por empleado. Aunque parezca atractivo, estas tarifas a menudo no contemplan el coste real de las cotizaciones obligatorias, como la contribución sanitaria Zvw (6,10 por ciento) o los fondos de pensiones sectoriales específicos. Esto introduce un riesgo notable de desviación presupuestaria: es habitual recibir facturas imprevistas por cargas sociales patronales que no figuraban con claridad en la propuesta inicial. Los expertos locales utilizan el modelo de factor porque incorpora con precisión el marco fiscal neerlandés de 2026 en el cálculo base. Para obtener una estimación rigurosa de sus costes, puede solicitar un presupuesto personalizado de EOR en los Países Bajos con un desglose exhaustivo en menos de 24 horas.
Comparativa de costes: servicios de EOR frente a constituir una BV neerlandesa
Elegir entre una entidad local y un EOR es una decisión entre crear una infraestructura a largo plazo o lograr eficiencia operativa inmediata. Constituir una sociedad de responsabilidad limitada neerlandesa (BV) estándar en 2026 implica costes notariales e iniciales de entre 600 € y 2.500 €. Esto incluye una tasa obligatoria de registro en la Cámara de Comercio (KVK) de 85,15 € y honorarios notariales de entre 500 € y 1.500 €. Aunque el capital social mínimo sea un importe simbólico de 0,01 €, el auténtico coste de un employer of record en los Países Bajos suele ser inferior a los gastos administrativos acumulados que acarrea mantener una BV para equipos pequeños o medianos.
Una BV neerlandesa exige un mantenimiento continuo. Deberá gestionar declaraciones periódicas de IVA, cuentas anuales y el impuesto de sociedades, fijado en un 19 por ciento para beneficios de hasta 200.000 €. Asimismo, existe el riesgo considerable de generar un «establecimiento permanente», situación jurídica que activa la sujeción fiscal plena en los Países Bajos y exige asesoramiento fiscal especializado para la imputación transfronteriza de beneficios. Para la mayoría de las firmas internacionales, el punto de equilibrio en el que una BV resulta más rentable que un EOR no se alcanza hasta superar los cinco o siete empleados a tiempo completo durante un periodo continuado de dos años.
Carga administrativa y cumplimiento normativo
Operar mediante una BV implica asumir la responsabilidad directa del cumplimiento de la «Ketenregeling». Esta normativa neerlandesa sobre encadenamiento de contratos limita el número de contratos de duración determinada que pueden formalizarse antes de que la ley exija convertirlos en indefinidos. Gestionar esto sin un departamento interno de recursos humanos o sin asesores legales locales resulta arriesgado y costoso. Recurrir a un Employer of Record en los Países Bajos elimina esta carga. Garantiza que todos los contratos cumplan las reformas laborales más recientes de 2026, protegiéndole frente a sanciones por falsa relación laboral (falsos autónomos) en virtud de las leyes Wet DBA y VBAR.
Rapidez de implantación y flexibilidad operativa
La celeridad es decisiva en un mercado de talento competitivo. Constituir una BV neerlandesa y abrir una cuenta bancaria local puede demorarse entre cinco y nueve meses, un retraso que a menudo provoca la pérdida de profesionales cualificados frente a competidores más ágiles. Por el contrario, un EOR le permite operar en aproximadamente tres semanas. Este modelo también ofrece una flexibilidad de salida superior: si las condiciones del mercado cambian, puede reducir la estructura o cesar operaciones sin afrontar el largo y costoso proceso de liquidación societaria que exige disolver una entidad legal neerlandesa. Esta agilidad es la razón principal por la que las empresas en fase de crecimiento prefieren el modelo EOR para su expansión inicial en los Países Bajos.
Impacto del régimen del 30 % en los costes laborales totales en 2026
El régimen del 30 % (30%-regeling) continúa siendo una herramienta clave para reducir el coste total de un employer of record en los Países Bajos al contratar profesionales internacionales. En 2026, este incentivo fiscal experimenta una transición relevante: si bien se revocó la reducción progresiva inmediata, está previsto que la exención libre de impuestos se reduzca al 27 por ciento a partir del 1 de enero de 2027. Para el ejercicio fiscal 2026, el umbral salarial imponible estándar se sitúa en 48.013 EUR. Para profesionales menores de 30 años con un máster universitario homologado, el umbral es de 36.497 EUR. Este régimen no solo beneficia al empleado, sino que disminuye notablemente la carga de seguridad social del empleador. Al estar exenta de cotizaciones sociales la fracción libre de impuestos, el coste total de contratación de la empresa (CTC) se reduce al tiempo que aumenta el salario neto del trabajador. Esta ventaja está sujeta al tope de la «norma Balkenende», fijada en 262.000 EUR para 2026.
Requisitos de elegibilidad y costes de solicitud
La concesión exige que el empleado haya sido contratado a una distancia superior a 150 kilómetros de la frontera neerlandesa durante al menos 16 de los 24 meses previos a su primer día laboral. ICSPayroll tramita estas solicitudes a través de colaboradores legales autorizados como parte de su servicio integral. Conviene advertir que el estatus de no residente parcial ha quedado derogado: todos los trabajadores residentes en los Países Bajos tributan ahora por su patrimonio mundial en el Box 2 y Box 3. Esta novedad requiere una rigurosa planificación fiscal para mantener la competitividad del paquete retributivo global. Nuestro equipo asume toda la gestión administrativa de estas solicitudes para asegurar el estricto cumplimiento ante la Belastingdienst, optimizando al máximo los beneficios fiscales disponibles.
Tramitación acelerada de visados para personal de fuera del espacio Schengen
Contratar profesionales procedentes de fuera del espacio Schengen suele conllevar demoras administrativas que elevan el coste efectivo de un employer of record en los Países Bajos. Minimizamos este impacto mediante la tramitación ágil de visados para migrantes altamente cualificados (HSM) a través de nuestros socios acreditados. El plazo habitual de referencia para estas solicitudes ronda las tres semanas, lo que le permite incorporar talento con rapidez y evitar esperas de hasta cinco meses asociadas al patrocinio directo mediante entidad propia. Asimismo, los empleadores deben presupuestar el tope de la indemnización por transición, situado en 102.000 EUR para 2026, aplicable a todos los trabajadores con independencia de que disfruten o no del régimen del 30 %. Alinear estos topes legales con la normativa de extranjería exige un socio con dominio exhaustivo del Derecho laboral neerlandés. Puede solicitar hoy mismo el régimen del 30 % para optimizar su presupuesto de contratación internacional.
Optimice su presupuesto de contratación en los Países Bajos con ICSPayroll
Contar con un especialista local representa la fórmula más eficaz para controlar el coste de un employer of record en los Países Bajos garantizando los más altos estándares operativos. ICSPayroll proporciona mucho más que un canal de pago de nóminas: ponemos a su disposición una infraestructura completa de recursos humanos. Esto incluye un manual del empleado adaptado a la legislación neerlandesa y contratos de trabajo plenamente alineados con las reformas laborales de 2026. A través de nuestro portal del empleado en línea, su equipo puede gestionar nóminas y saldos de vacaciones de forma autónoma, lo que disminuye la carga administrativa interna y mejora la experiencia del trabajador.
La gestión de las bajas por enfermedad constituye una variable de coste de gran relevancia en los Países Bajos. A diferencia de las plataformas internacionales que suelen ofrecer un soporte genérico, nosotros brindamos asesoramiento especializado en planes de reincorporación a través de nuestros proveedores especializados. Este enfoque proactivo facilita el cumplimiento de la obligación de abonar el salario durante dos años en caso de enfermedad y previene los riesgos financieros derivados de posibles irregularidades. Asimismo, puede iniciar las contrataciones de inmediato, incluso antes de constituir una BV neerlandesa, permitiéndole aprovechar oportunidades de negocio sin aguardar los cinco a nueve meses que suele requerir la constitución formal y la apertura de cuentas bancarias locales.
El cumplimiento normativo como estrategia para evitar costes
El rigor normativo es el pilar indispensable para proteger su presupuesto. El incumplimiento de los exigentes criterios fijados por la Belastingdienst o la Inspección de Trabajo puede derivar en sanciones económicas que superan con creces el coste de los servicios profesionales de un EOR. Velamos por que su empresa cumpla el requisito obligatorio de conservación documental durante siete años de todos los archivos laborales y de nóminas en los Países Bajos. Dominar el Derecho laboral en los Países Bajos precisa de un socio que conozca en detalle la aplicación de la Wet DBA y las últimas reformas sobre cláusulas de no competencia. Nuestra experiencia protege a su compañía frente a las consecuencias legales y financieras de una clasificación indebida o un error administrativo.
Cómo obtener un presupuesto exacto en 24 horas
Conocer con exactitud el coste potencial de un employer of record en los Países Bajos no debería ser un trámite lento ni engorroso. Para calcular un factor de nómina a medida, únicamente necesitamos datos básicos como el salario bruto del trabajador, su edad y si cumple los requisitos para acceder al régimen del 30 %. Nuestro compromiso de «cero sorpresas» garantiza que la factura única que reciba cubra cada una de las obligaciones legales, desde las aportaciones sanitarias Zvw hasta las pensiones de convenio. Esta transparencia permite a su equipo financiero presupuestar con absoluta seguridad. Puede contactar con nuestro equipo por teléfono o correo electrónico para planificar su presupuesto de inmediato y recibir un desglose detallado de costes en un plazo de 24 horas.
Consolide su presencia financiera en el mercado neerlandés
Contratar en los Países Bajos en 2026 exige un conocimiento riguroso de las cotizaciones obligatorias y de las constantes actualizaciones fiscales. Como ha podido comprobar, la aportación del 15,2 por ciento a la pensión y la asignación del 8 por ciento por vacaciones conforman la base indispensable de todo contrato conforme a derecho. Recurrir a un modelo transparente de factor de nómina le permite agrupar todas estas variables en una factura mensual única sin sobrecostes ocultos. Este sistema proporciona la certidumbre presupuestaria que requiere una expansión internacional exitosa, garantizando el pleno cumplimiento del Derecho laboral y la fiscalidad neerlandesa de 2026 desde el primer día.
Controlar el coste total de un employer of record en los Países Bajos trasciende el mero cálculo del salario bruto: es una cuestión de rapidez y rigor administrativo. Tramitamos visados HSM por vía rápida en aproximadamente 3 semanas mediante nuestros colaboradores autorizados, facilitando la captación de talento de primer nivel sin las demoras asociadas a la creación de filiales. No tiene por qué afrontar esta compleja burocracia en solitario: nuestro equipo está preparado para aportar la experiencia local indispensable para agilizar sus operaciones en los Países Bajos. Solicite un presupuesto personalizado de EOR en los Países Bajos en 24 horas para cerrar su presupuesto de contratación de 2026. Estaremos encantados de acompañar su crecimiento en el mercado neerlandés.
Preguntas frecuentes
¿Cuál es el coste medio de un Employer of Record en los Países Bajos?
La tarifa por servicio es solo una parte del coste total de un employer of record en los Países Bajos. Si bien las tarifas del sector suelen oscilar entre 175 € y más de 650 € al mes, también deben presupuestarse las cargas sociales obligatorias del empleador. Estos costes legales habitualmente suman entre un 20 % y un 30 % al salario bruto del empleado. Un modelo local basado en factor de nómina consolida todas estas variables en una única factura mensual predecible para su equipo financiero.
¿Es obligatoria la paga de vacaciones del 8 % para todos los empleados en los Países Bajos?
Sí, la asignación por vacaciones del 8 por ciento (vakantiegeld) es una exigencia legal recogida en la Ley sobre el Salario Mínimo y la Asignación Mínima de Vacaciones. Todos los trabajadores tienen derecho a percibirla, habitualmente abonada en un pago único en mayo, y se calcula sobre el salario bruto anual del empleado. Omitir el devengo o pago de este concepto puede acarrear multas considerables impuestas por la Inspección de Trabajo neerlandesa, por lo que debe contemplarse en cualquier presupuesto.
¿Cómo influye el régimen del 30 % en el coste para el empleador en 2026?
El régimen del 30 % reduce el coste total de un employer of record en los Países Bajos al disminuir la base imponible sobre la que se calculan las cotizaciones a la seguridad social. En 2026, el umbral salarial general se fija en 48.013 EUR. Al no estar sujeta a cargas patronales la parte de retribución exenta de impuestos, el coste total para la empresa (CTC) disminuye al tiempo que se incrementa el salario neto percibido por el trabajador, convirtiéndose en una valiosa herramienta de optimización presupuestaria en contrataciones internacionales.
¿Son obligatorias las aportaciones a planes de pensiones para los empleados en los Países Bajos?
Las aportaciones a planes de pensiones son obligatorias cuando la relación laboral se encuentra regulada por un convenio colectivo sectorial (CAO). En 2026, muchos de estos planes contemplan una contribución a cargo del empleador de aproximadamente el 15,2 por ciento. Aun cuando no resulte de aplicación un CAO obligatorio, ofrecer un plan de pensiones es una práctica de mercado habitual e indispensable para atraer a los mejores profesionales en el competitivo entorno laboral neerlandés, incluyéndose generalmente en el factor de nómina global.
¿Cuáles son los tipos de cotización a la seguridad social a cargo del empleador en los Países Bajos para 2026?
Las cotizaciones a la seguridad social a cargo del empleador en 2026 incluyen la aportación a la Ley del Seguro de Asistencia Sanitaria (Zvw) del 6,10 por ciento, limitada a una base máxima de 79.409 EUR. A esto se suman las cotizaciones al Fondo General de Desempleo (AWf) y al Fondo del Seguro de Incapacidad (Aof), cuyos tipos varían según la modalidad contractual. Por lo general, las cargas patronales totales representan entre un 15 % y un 20 % del salario bruto, constituyendo un componente esencial del coste total de un employer of record en los Países Bajos.
¿Puedo contratar personal en los Países Bajos sin disponer de una entidad jurídica local?
Sí, es perfectamente legal contratar trabajadores en los Países Bajos sin constituir una entidad jurídica local mediante los servicios de un Employer of Record. El EOR asume la condición de empleador formal sobre el papel, encargándose de la gestión de nóminas, liquidaciones tributarias y cumplimiento ante la Belastingdienst. Esto permite a su empresa iniciar operaciones en cuestión de semanas, evitando los meses que requiere constituir una BV y aperturar una cuenta bancaria neerlandesa, logrando así un acceso ágil al mercado.
¿Qué ocurre si un empleado contratado mediante EOR sufre una baja por enfermedad?
En caso de incapacidad temporal, el EOR gestiona la obligación legal de continuar abonando el salario durante un periodo de dos años. De conformidad con la Ley de Mejora del Control de Bajas Médicas (Wet verbetering poortwachter), los empleadores deben abonar como mínimo el 70 por ciento del salario durante un máximo de 104 semanas. El EOR asume el complejo proceso de reintegración y coordina las actuaciones con los servicios de salud laboral (Arbodienst), asegurando el estricto cumplimiento normativo y liberando a su empresa de la carga administrativa vinculada a bajas médicas de larga duración.
¿Con qué rapidez puede un EOR iniciar el proceso de incorporación (onboarding) en los Países Bajos?
El proceso de incorporación puede comenzar habitualmente en un plazo de una a dos semanas tras la formalización del contrato de servicios. En caso de contratar a un profesional de fuera del espacio Schengen, la tramitación del visado para trabajadores altamente cualificados (HSM) requiere unas tres semanas a través de nuestros colaboradores acreditados. Esta rapidez supone una ventaja sustancial frente a los cinco a nueve meses que suele implicar el patrocinio directo a través de una entidad propia y el reconocimiento como patrocinador ante el IND, facilitando la contratación ágil y eficaz de talento de primer nivel.
Fuentes y referencias
Cada una de las normas y cifras expuestas procede de las fuentes oficiales indicadas a continuación: los artículos normativos exactos, los organismos reguladores que publican los importes, los registros estadísticos y la jurisprudencia aplicable. Le recomendamos consultar siempre el texto vigente aplicable a su caso concreto.
- Artículo 7:692 del Código Civil neerlandés, definición legal de payrolling
- Artículo 7:690 del Código Civil neerlandés, contrato de trabajo a través de ETT (uitzendovereenkomst)
- Artículo 8 de la Ley Waadi, igualdad retributiva para trabajadores cedidos (loonverhoudingsnorm)
- Stichting Normering Arbeid, registro NEN 4400-1 de empresas de nómina y contratación auditadas
- Belastingdienst, tipos de cotización por desempleo AWf reducidos y elevados y supuestos de aplicación
- Inspección de Trabajo de los Países Bajos (NLA), inspecciones, control del cumplimiento y régimen sancionador
- CBS, Remuneración de asalariados y empleo por sector de actividad económica (conjunto de datos 84165ENG)
- Eurostat, costes laborales por hora según actividad de la NACE (conjunto de datos lc_lci_lev), para comparativas entre países
- Tribunal Supremo, 11 de abril de 2025, ECLI:NL:HR:2025:543: el contrato de trabajo temporal del art. 7:690 BW en relaciones triangulares de trabajo en plataformas
- Tribunal Supremo, 21 de noviembre de 2025, ECLI:NL:HR:2025:1733: uso abusivo de contratos sucesivos de agencia conforme al art. 5(5) de la Directiva 2008/104/CE y la Ley Waadi

Artículo de
Joost Hubregtse
Joost Hubregtse es director de ICS Staffing & Payroll B.V., la filial íntegramente participada por Intercompany Solutions detrás de ICS Payroll. Es responsable de los servicios de Employer of Record y gestión de nóminas en los Países Bajos: contratos de trabajo, declaraciones de retenciones salariales y cotizaciones a la seguridad social, asignación por vacaciones, pensiones, bajas por enfermedad y cumplimiento de convenios colectivos (CAO), con posibilidad de tramitar el onboarding en 48 horas.


Conforme con NEN 4400. Certificada por SNA.
ICS Staffing and Payroll B.V. figura en el registro SNA de la Stichting Normering Arbeid. Contratar a un proveedor certificado por SNA limita su responsabilidad en cadena por retenciones y cotizaciones impagadas.
Preguntas frecuentes
La tarifa por servicio es solo una parte del coste total de un employer of record en los Países Bajos. Si bien las tarifas del sector suelen oscilar entre 175 € y más de 650 € al mes, también deben presupuestarse las cargas sociales obligatorias del empleador. Estos costes legales habitualmente suman entre un 20 % y un 30 % al salario bruto del empleado. Un modelo local basado en factor de nómina consolida todas estas variables en una única factura mensual predecible para su equipo financiero.
Sí, la asignación por vacaciones del 8 por ciento (vakantiegeld) es una exigencia legal recogida en la Ley sobre el Salario Mínimo y la Asignación Mínima de Vacaciones. Todos los trabajadores tienen derecho a percibirla, habitualmente abonada en un pago único en mayo, y se calcula sobre el salario bruto anual del empleado. Omitir el devengo o pago de este concepto puede acarrear multas considerables impuestas por la Inspección de Trabajo neerlandesa, por lo que debe contemplarse en cualquier presupuesto.
El régimen del 30 % reduce el coste total de un employer of record en los Países Bajos al disminuir la base imponible sobre la que se calculan las cotizaciones a la seguridad social. En 2026, el umbral salarial general se fija en 48.013 EUR. Al no estar sujeta a cargas patronales la parte de retribución exenta de impuestos, el coste total para la empresa (CTC) disminuye al tiempo que se incrementa el salario neto percibido por el trabajador, convirtiéndose en una valiosa herramienta de optimización presupuestaria en contrataciones internacionales.
Las aportaciones a planes de pensiones son obligatorias cuando la relación laboral se encuentra regulada por un convenio colectivo sectorial (CAO). En 2026, muchos de estos planes contemplan una contribución a cargo del empleador de aproximadamente el 15,2 por ciento. Aun cuando no resulte de aplicación un CAO obligatorio, ofrecer un plan de pensiones es una práctica de mercado habitual e indispensable para atraer a los mejores profesionales en el competitivo entorno laboral neerlandés, incluyéndose generalmente en el factor de nómina global.
Las cotizaciones a la seguridad social a cargo del empleador en 2026 incluyen la aportación a la Ley del Seguro de Asistencia Sanitaria (Zvw) del 6,10 por ciento, limitada a una base máxima de 79.409 EUR. A esto se suman las cotizaciones al Fondo General de Desempleo (AWf) y al Fondo del Seguro de Incapacidad (Aof), cuyos tipos varían según la modalidad contractual. Por lo general, las cargas patronales totales representan entre un 15 % y un 20 % del salario bruto, constituyendo un componente esencial del coste total de un employer of record en los Países Bajos.
Sí, es perfectamente legal contratar trabajadores en los Países Bajos sin constituir una entidad jurídica local mediante los servicios de un Employer of Record. El EOR asume la condición de empleador formal sobre el papel, encargándose de la gestión de nóminas, liquidaciones tributarias y cumplimiento ante la Belastingdienst. Esto permite a su empresa iniciar operaciones en cuestión de semanas, evitando los meses que requiere constituir una BV y aperturar una cuenta bancaria neerlandesa, logrando así un acceso ágil al mercado.
En caso de incapacidad temporal, el EOR gestiona la obligación legal de continuar abonando el salario durante un periodo de dos años. De conformidad con la Ley de Mejora del Control de Bajas Médicas (Wet verbetering poortwachter), los empleadores deben abonar como mínimo el 70 por ciento del salario durante un máximo de 104 semanas. El EOR asume el complejo proceso de reintegración y coordina las actuaciones con los servicios de salud laboral (Arbodienst), asegurando el estricto cumplimiento normativo y liberando a su empresa de la carga administrativa vinculada a bajas médicas de larga duración.
El proceso de incorporación puede comenzar habitualmente en un plazo de una a dos semanas tras la formalización del contrato de servicios. En caso de contratar a un profesional de fuera del espacio Schengen, la tramitación del visado para trabajadores altamente cualificados (HSM) requiere unas tres semanas a través de nuestros colaboradores acreditados. Esta rapidez supone una ventaja sustancial frente a los cinco a nueve meses que suele implicar el patrocinio directo a través de una entidad propia y el reconocimiento como patrocinador ante el IND, facilitando la contratación ágil y eficaz de talento de primer nivel.
Artículos relacionados


