
オランダの給与計算管理:2026年完全リファレンスガイド
執筆 Joost Hubregtse, ディレクター、ICS Staffing & Payroll
すべてのブログ記事は、当社の労働法専門弁護士によって確認・ファクトチェックされています。担当はZishan Hussainと、当社ディレクターです。編集方針
本ガイドは、オランダの雇用法、賃金税法、および社会保障法に関する一般的な情報を提供するものです。法的な助言や税務アドバイスを構成するものではなく、特定の事案に依拠することはできません。法定の基準額等は少なくとも年1回見直されます。実務上の対応にあたっては、必ず最新の数値をご確認ください。
予期せぬ賃金税の税務調査が入ると、長年にわたる事業拡大の成果が一瞬で水泡に帰しかねません。外国企業にとって、オランダにおける給与計算管理(payroll administration)は単なるバックオフィス業務ではなく、コンプライアンスの枠組みそのものです。駐在員向け税制(expat regime)の適用ミスや病気休業時の給与補償義務の認識不足は、過去に遡っての追徴課税やペナルティに直結します。2026年の実務を乗り切るには、現行法の正確な専門的知識と、すでに施行されている規定と単に公表されただけの改正案とを明確に見極める力が求められます。
オランダは欧州の中でも規制要件が極めて厳しい国の一つですが、2026年は特に動きの激しい年となっています。2つの主要法案が議会を通過し、第3の法案は審議段階にあり、請負業者(個人事業主)の偽装請負に対する取り締まりは新局面に入りました。本ガイドでは、2026年の法定要件を整理し、Ketenregeling(連鎖条項:有期雇用契約の更新規制)の現行ルールと今後の変更点を解説するとともに、今後の改革動向を日付ベースで正確に計画できるよう情報を提供します。
重要なポイント
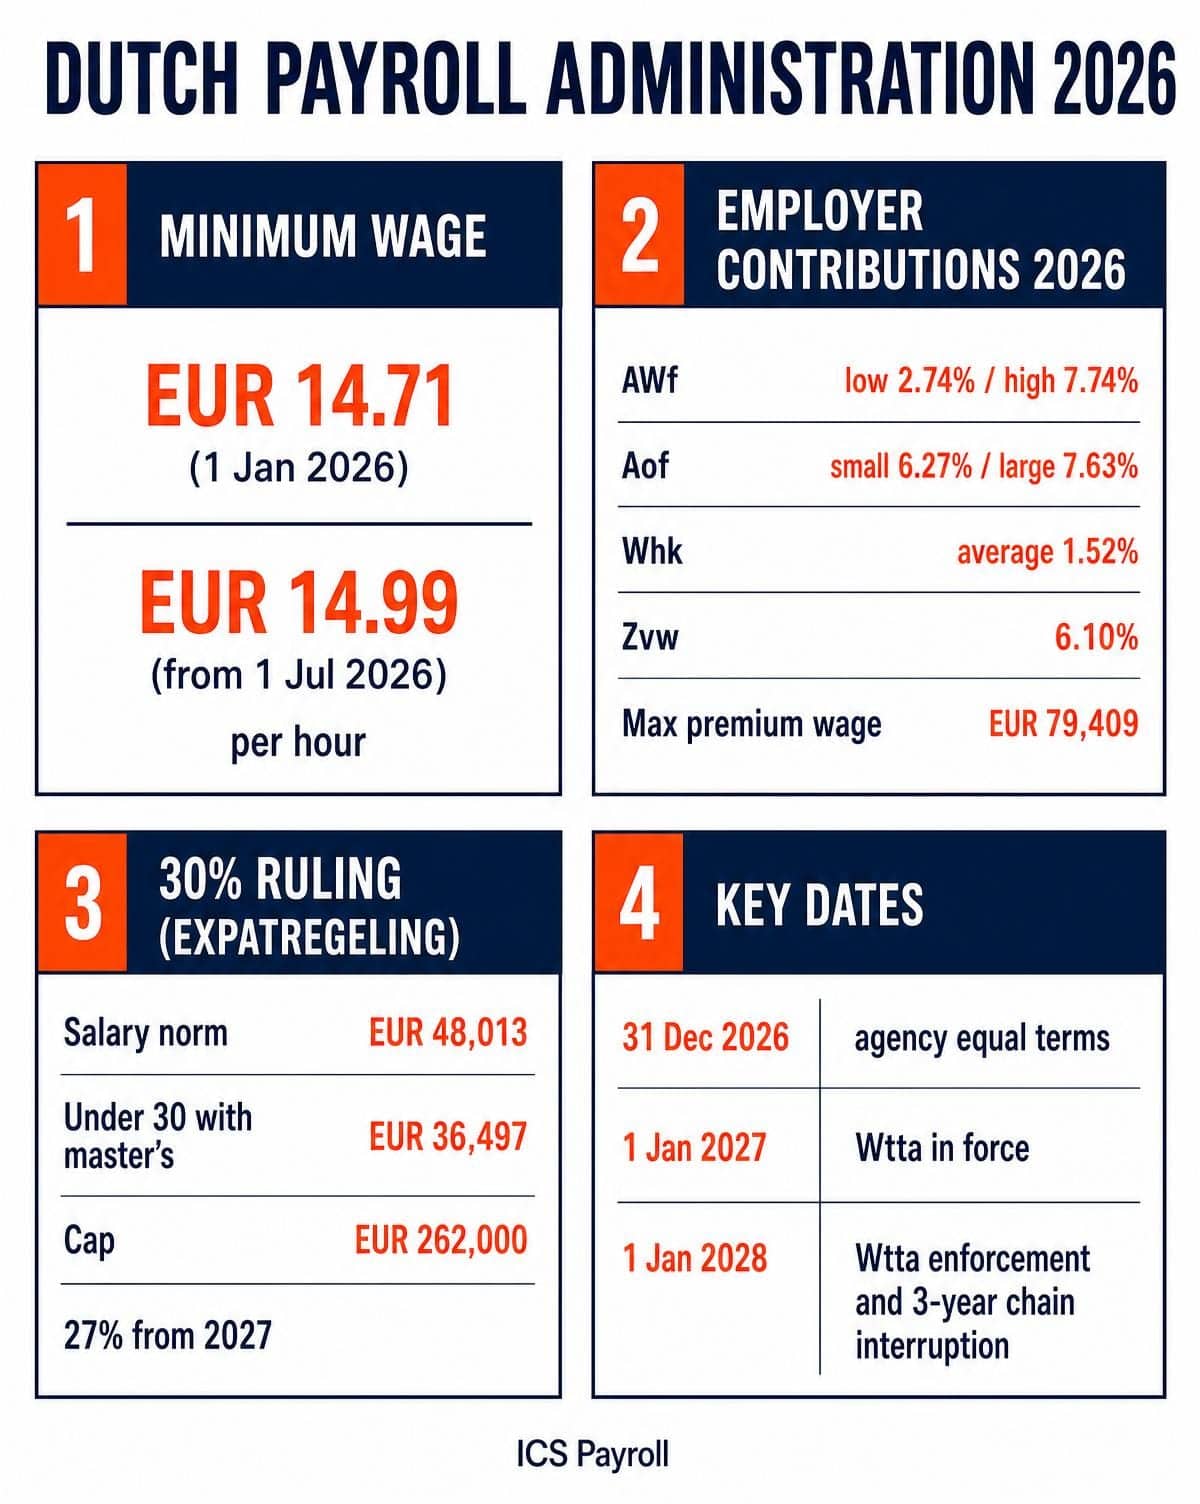
- 法定最低時給は2026年7月1日より14.99ユーロ(2026年1月1日時点は14.71ユーロ)。業種ではなく年齢に基づいて決定されます。
- 2026年の雇用主負担率:失業保険基金(AWf)低率2.74%/高率7.74%、障害年金基金(Aof)小規模6.27%/大規模7.63%、医療保険法(Zvw)雇用主拠出金6.10%。算定上限対象給与は79,409ユーロです。
- Ketenregelingは現行法上、6か月以内のブランク期間を挟み最大36か月・有期契約3回までが認められています。Wet meer zekerheid flexwerkers(柔軟労働者保護強化法)により、2028年1月1日以降はこのリセット期間(空白期間)が3年に延長されます。
- 30%ルーリング(公式名称:expatregeling)の適用には、2026年時点で48,013ユーロ超、対象となる修士号を保持する30歳未満の従業員の場合は36,497ユーロ超の課税対象給与が必要です。なお、非課税割合は2027年より27%に引き下げられます。
- 労働者供給事業者(派遣・人材紹介等)に対する許可制度を定めるWttaは2027年1月1日に施行され、2028年1月1日より罰則の適用および派遣先企業による無許可業者からの受入禁止が始まります。
2026年におけるオランダ給与計算管理の基礎
オランダの給与計算管理とは、雇用主とオランダ政府との技術的インターフェースであり、賃金税および社会保険料が正確に計算され納付されることを保証する税務・申告の枠組みです。管轄機関として最も重要なのが2つあります。Belastingdienst(オランダ税務署)は賃金税の徴収に加え、被用者保険料の徴収も行っています。UWV(雇用保険機構)は各種給付の支給管理と職場復帰(再統合)支援の評価を担当しています。この2つの機関を混同し、書類を誤った窓口に提出してしまうトラブルが多発しています。
記録の保管義務は厳格です。賃金税関連の管理帳簿(給与明細、賃金台帳、雇用契約書、身元確認書類)は、一般的な税務上の保管義務に基づき7年間の保管が義務付けられています。他方で、個別の法令で異なる期間が定められているものもあります。IND(移民帰化庁)のスポンサー資格を裏付ける記録は雇用終了後5年間保管する必要がある一方、一般的な人事データにはGDPR上の「データの最小化原則」が適用されるため、何でも一律7年間保管しておけばよいというわけではありません。
正確に理解しておくべき重要な法律概念があります。オランダの現地法人(BV)は独立した法人格を有しており、子会社であることが直ちに親会社の恒久的施設(PE:Permanent Establishment)を構成するわけではありません。ただし、「BV」と「恒久的施設」は排他的な関係にあるわけではなく、特定の状況下では子会社が親会社の代理人PE(従属代理人PE)とみなされることもあれば、外国企業が現地法人を設立することなくオランダ国内にPEを有することもあります。どちらに該当するかによって賃金税の源泉徴収義務の有無が決まるため、単に法人形態から推測するのではなく、実態に即して事実関係を検証する必要があります。
法的枠組み:WABとその後の法改正動向
2020年に施行されたWet arbeidsmarkt in balans(WAB:労働市場均衡法)は、2026年現在も基本枠組みとして機能しています。この法律は、失業保険(AWf)の料率に差を設けることで無期雇用契約への誘導を図り、給与代行型労働者(ペイロール従業員)の権利を直接雇用の従業員と同等に引き上げました。
しかし、この制度は段階的に置き換えられつつあります。Wet meer zekerheid flexwerkers(柔軟労働者保護強化法)は2026年7月7日にEerste Kamer(上院)で可決されました。その大半の規定は2028年1月1日に施行されますが、派遣労働者に対して単に同等の給与だけでなく「同等の労働条件」を適用することを義務付ける規定は2026年12月31日から適用されます。派遣労働者を利用している雇用主は、これを2028年ではなく「2026年の期限」として捉える必要があります。
現行のWABでは、ペイロール契約の従業員には、派遣先・利用企業が直接雇用する従業員と同等の主たる・従たる労働条件が保障され、年金については独自の制度(厳格な同等性ではなく適切な年金制度への加入)が適用されます。ペイロール雇用と労働者派遣(uitzenden)は法律上明確に異なるカテゴリーであり、それぞれ別個のルールが適用されます。この区別は単なる形式的なものではありません。
責任関係については、日常的によく混同される2つの法理があります。Ketenaansprakelijkheid(連鎖責任)は業務委託・請負の連鎖に適用されるものです。一方、Inlenersaansprakelijkheid(派遣先・受入企業責任)は労働者の提供を受ける場合に適用され、EOR(雇用代行)、給与代行会社、または人材派遣会社を利用するあらゆる企業に関連します。これは、労働力の供給元が賃金税や社会保険料を滞納した場合、派遣先企業が連帯してその責任を負うという法理です。これらの課税・徴収の仕組みについては、当社のオランダ給与税率ガイドで詳しく解説しています。
外国企業に求められる管理・手続要件
オランダの賃金税の源泉徴収義務が発生した外国法人は、Belastingdienstに登録し、賃金税番号を取得しなければなりません。なお、この義務は自動的に発生するわけではありません。オランダ国内に恒久的施設を持たない企業は、自ら申請(オプトイン)しない限り原則として賃金税の源泉徴収義務者にはなりませんが、従業員がオランダで社会保険に加入している場合は社会保険料の納付義務が発生する可能性があります。自社がどの体制に該当するかを判断することは、後回しにすべきではなく、最初に取り組むべきステップです。
外部から労働者を受け入れる際のリスク低減策として、SNA品質マーク(NEN 4400規格に基づく)が広く認知されていますが、誤解も多く見られます。認証を取得しているだけでは免責されません。Inlenersaansprakelijkheidに対する法定の免責を受けるには、派遣元がSNA認証を受けていることに加え、派遣先が請求書に記載された所定の割合を、正確な照会番号を付した上で派遣元の凍結口座(g-rekening)に振り込む必要があります。g-accountへの入金手続きを伴わない認証の確認だけでは、責任リスクは解消されません。
SNA規格も移行期を迎えています。後述のWttaに基づき、2027年以降はNederlandse Autoriteit Uitleenmarkt(オランダ貸出市場監督局)による許可制が効力を持つ基準となります。自社の契約形態にどの制度が適用されるか不明な場合は、契約締結前に現地の給与計算スペシャリストに相談することをお勧めします。
最後に、取締役兼主要株主(DGA)のステータスについて留意点があります。強制被用者保険の適用除外となるかどうかは、単なる持株比率だけで判断されるわけではありません。Regeling aanwijzing DGA 2016(2016年DGA指定規則)に基づき、議決権、均等持株構造、または親族関係ルールによって、その個人が自身の解雇を実質的に阻止できるかどうかが判断基準となります。そのような支配的拒否権が存在する場合、その役員は被用者保険の適用外となり、給与計算の構造が大きく変わることになります。
法定社会保険料と2026年の税率
法定最低賃金
オランダでは2024年1月1日より法定最低時給制度が導入されており、月給、週給、日給の最低賃金は廃止されました。最低時給は毎年1月1日と7月1日の年2回改定されます。21歳以上の従業員に対する基準は以下の通りです。
| 適用期間 | 最低時給 |
|---|---|
| 2026年1月1日 - 6月30日 | 14.71ユーロ |
| 2026年7月1日以降 | 14.99ユーロ |
15歳から20歳の従業員には成人向け料率から一定の割合で減額された青少年最低賃金が適用され、18歳から20歳のBBL(実務併用型職業訓練)研修生には個別のスケールが適用されます。
よくある2つの誤解を正しておく必要があります。第1に、法定の基準額は業種別ではなく年齢に基づいて定められています。第2に、労働協約(CAO)によって法定最低基準を上回る下限額が定められている場合があり、その場合はCAOで合意された賃金を支払う義務があります。これは労働協約上の義務であり、法定最低賃金自体の変更ではありません。最低賃金は時給単位で定められているため、フルタイムの月額給与は契約上の労働時間によって完全に異なります。同一の時給であっても、週40時間勤務は週36時間勤務よりも月額コストが高くなります。
休暇手当と賃金税
すべての従業員は、稼得賃金の最低8%に相当する休暇手当(Holiday Allowance / vakantiegeld)を受け取る権利があります。通常は年間にわたって積み立てられ、5月または6月に一括支給されます。書面での合意があれば毎月分割して支払うことも可能ですが、最低賃金法に基づき最低でも年1回は全額が精算されること、および最低賃金水準においてこの取り決めによって手取りが法定下限を下回らないようにすることが求められます。
賃金税(loonheffing:所得税および国民保険料)は、毎年改定される累進税率表に基づき雇用主が源泉徴収します。個人単位での正確な源泉徴収が極めて重要です。源泉徴収不足が発生した場合、従業員に年末調整での追徴が発生するだけでなく、構造的なミスであれば雇用主に対して追徴課税処分が下されます。
雇用主が負担する社会保険料
2026年の雇用主負担料率は以下の通りです。
| 保険料項目 | 2026年料率 |
|---|---|
| AWf(失業保険)、低率 | 2.74% |
| AWf(失業保険)、高率 | 7.74% |
| Aof(障害年金基金)、小規模雇用主 | 6.27% |
| Aof(障害年金基金)、大規模雇用主 | 7.63% |
| Whk(労災復帰差異化保険料、平均計算料率) | 1.52% |
| Zvw雇用主拠出金(医療保険法) | 6.10% |
| 算定上限対象給与(最大プレミアム賃金) | 79,409ユーロ |
AWfの低率が適用されるのは、「無期雇用契約であること」「書面で締結されていること」「オンコール(呼出し)契約ではないこと」の3条件を同時に満たす場合に限られます。いずれか1つでも満たさない場合は高率が適用され、その差は5パーセントポイントに達します。UWVが適正な料率を確認できるよう、給与明細には契約が無期か有期・フレキシブルかを明記しなければなりません。
Aofの区分は、賃金総額に基づく雇用主の規模によって決まります。WhkはBelastingdienstの個別決定により企業ごとに設定され、業種および雇用主自身の過去のWGA(就労再開支援給付)やZW(疾病手当法)の給付実績に応じて変動します。上記の数値は平均計算料率(rekenpremie)であり、各社一律の確定料率ではありません。
義務的保険と企業年金制度
従業員の傷病時における最長2年間の給与補償義務(次章で詳述)は、オランダの給与実務において最もリスクの高い無保険エクスポージャーとなるため、多くの外資系企業が病気休業補償保険(ziekteverzuimverzekering)や、必要に応じてWGA補完保険に加入しています。
多くの業界では、産業別省令に基づき、業界別退職年金基金(Bpf)への加入が義務付けられています。自社の事業活動が義務化令の対象に該当するかどうかは、自社の主観的分類ではなく、基金の定款に定められた適用範囲の記述によって法的に決まります。後から加入義務が判明した場合、強制加入は過去に遡って適用され、過去分の保険料全額が雇用主の負担となります。
オランダ労働法:雇用契約とコンプライアンス
現行のKetenregeling(連鎖条項)
オランダ民法(Burgerlijk Wetboek)第7編668a条に基づき、現行の連鎖ルールでは、通算36か月の期間内で最大3回までの有期雇用契約の締結が認められています。いずれかの制限を超えた場合、法律の定めにより契約は自動的に無期雇用へと転換されます。6か月を超える契約中断期間(空白期間)があれば連鎖はリセットされますが、6か月以下のブランクではリセットされません。
このルールは改正されます。2026年7月7日にEerste Kamerで可決されたWet meer zekerheid flexwerkersに基づき、契約中断期間は6か月から3年へと大幅に延長され、施行は2028年1月1日を予定しています。契約回数上限(3回)および通算期間(36か月)自体は変更されません。週16時間以下の副業に従事する学生や生徒についてはより短いリセット期間が維持され、季節労働に対する例外も設けられています。同法では、派遣契約間のインターバル期間についても同様の基準で延長されます。
実務上の注意点として、「7か月空けて再雇用する」という従来の手法は2028年以降通用しなくなります。この運用を行っている雇用主は、再雇用予定の労働者について早急に整理しておく必要があります。また、同法は一般的な雇用主におけるゼロ時間契約を原則廃止し、呼出し型契約やミニマックス契約を「bandbreedtecontract(バンド幅契約)」へと置き換えます。この新制度では最低時間と最大時間を定め、最大時間は最低時間の130%を超えてはならないとされます。学生、生徒、および公的年金受給年齢に達した者には例外が適用されます。これらの規定も2028年1月1日に施行されます。
試用期間のルール
試用期間条項は民法第7編652条によって厳格に定められており、法定の上限を超える期間を定めた場合は無効となります。
| 契約形態 | 法定最長試用期間 |
|---|---|
| 6か月以下の有期雇用契約 | 試用期間の設定不可 |
| 6か月超2年未満の有期雇用契約 | 1か月 |
| 2年以上の有期雇用契約 | 2か月 |
| 確定した期日の定めのない有期契約 | 1か月 |
| 無期雇用契約 | 2か月 |
法定上限を超過した試用期間条項は一部短縮されるのではなく、条項全体が無効(null and void)となります。そのため、無効な条項を根拠として行った試用期間中の解雇は、違法解雇(不当解雇)とみなされます。
競業避止義務条項:現行の法的状況
「2026年から競業避止義務が厳格化された」という言説が広く流布していますが、これは正確ではありません。Wetsvoorstel modernisering concurrentiebeding(競業避止条項近代化法案)は2026年6月29日に諮問のためRaad van State(国務院)に送付された段階であり、政府は2026年末にTweede Kamer(下院)への提出を目指しています。法案はまだ成立しておらず、成立・施行されるまでは現行の法的枠組みがそのまま適用されます。
民法第7編653条に基づく現行法上のルール:競業避止条項は成人である従業員と書面で合意しなければなりません。有期雇用契約においては、雇用主が書面で「重大な事業上または業務上の利益(zwaarwegende bedrijfs- of dienstbelangen)」を具体的に明記した場合にのみ有効です。無期雇用契約においては書面による理由の明記は必須ではありません。現行法には法定の最長期間や地理的範囲の明確な制限はありません。裁判所が事案ごとに範囲と期間を個別調整し、保護すべき事業上の利益に対して過大とみなされる条項は無効化または制限されるのが実務の傾向です。
なお、同法案が現在の形のまま成立した場合は、最長期間を12か月とすること、地理的範囲の書面明記の義務化、すべての契約における必要理由の記載義務、ならびに条項を適用する期間中、毎月直近月給の50%に相当する補償金の支払義務などが導入される予定です。雇用主は、現行法を遵守しつつも、この法改正の方向性を念頭に置いて契約条項を起草すべきです。
病気休業給与と職場復帰義務
民法第7編629条に基づき、病気のため就労不能となった従業員は、最長104週間にわたり賃金の70%を受け取る権利を有します。ここで重要な3つの限定条件があります。第1に、最初の52週間については、70%の額が法定最低賃金を下回る場合は最低賃金額まで引き上げて支給しなければなりません。第2に、2年目は最低賃金までの引き上げ義務はなく、世帯収入が社会保障最低基準を下回る場合、従業員はUWVに補足給付を申請できます。第3に、70%の計算基準となる給与には法定の上限日給(maximum daily wage)が適用され、雇用主は上限を超過する高額給与部分についてまで70%を保障する義務はありません。多くのCAOや雇用契約では法定を上回る補償が定められており(初年度100%支給など)、最大2日間の待期日(無給日)の合意も認められています。
このプロセスはWet verbetering poortwachter(ゲートキーパー改善法)によって規律されています。雇用主は産業医との面談、問題分析、行動計画、定期評価、ならびに適合業務や代替業務の提供に向けた取り組みを記録した「再統合ファイル」を整備しなければなりません。UWVがWIA(就労および所得支援法)審査時に再統合への取り組みが不十分であると判断した場合、雇用主に最大52週間の給与支払い延長を命じるペナルティ(loonsanctie)を科すことができます。実務上、この制裁は丸1年間に及ぶケースが多いですが、制裁上限は52週間であり、不備が是正された場合は途中で解除されることもあります。
解雇手続きと契約終了プロセス
オランダ法の下では、正当な法定解雇事由と規定の手続きの遵守が求められます。経済的理由による人員削減(整理解雇)および長期労働不能(2年経過後)による解雇についてはUWVが解雇許可証(dismissal permit)を発行します。能力不足、責に帰すべき非違行為、労働関係の破綻、および複合的事由など、人的な事由に基づく解雇はすべてkantonrechter(地方裁判所小法廷)が管轄します。合意退職合意書(VSO)を締結すれば双方の合意により雇用を終了でき、これら両方の手続きを回避できます。この場合、従業員には14日間(権利が書面で通知されていない場合は21日間)の法定再考期間が与えられます。
解雇補償金(transitievergoeding:移行手当)は、試用期間中を含め雇用初日から発生し、勤続1年につき月給の3分の1(1年未満は日割計算)で算出されます。2026年の上限額は102,000ユーロ、または年収がそれを上回る場合は年収1年分です。
この点に関しても、よくある誤解を1つ正しておく必要があります。重大な非違行為以外のいかなる退職ケースでも必ず移行手当が支払われるわけではありません。合意退職(VSO)によって契約が終了する場合、法定の請求権は発生しません。VSOにおける支払いはあくまで交渉に基づく退職一時金であり、法定権利が適用されないからこそ、法定基準と同等以上の水準で合意されるのが通例です。また、雇用主側に重大な非違行為がない限り、従業員の自己都合退職には支給されません。従業員の責に帰すべき重大な理由による即時解雇(懲戒解雇)の場合も支給対象外です。
雇用主側の解雇予告期間は勤続年数に応じて段階的に長くなります。勤続5年未満は1か月、5年以上10年未満は2か月、10年以上15年未満は3か月、15年以上は4か月です。従業員側の予告期間は原則1か月です。予告期間の変更は民法第7編672条の制限範囲内でのみ可能であり、従業員の予告期間を延長する場合は、雇用主側の予告期間もそれに応じて比例的に延長しなければなりません。
30%ルーリングと国際モビリティ
現在正式にはexpatregelingと呼ばれる30%ルーリングは、高度外国人材を誘致するための中心的な税制優遇措置であり続けています。この制度により、雇用主は実費を個別に証明することなく、給付額を含む総賃金の最大30%をオランダ国外勤務に伴う特別費用(extraterritorial costs)に対する非課税手当として支給することができます。
入国する従業員が対象となるには、以下の要件をすべて満たす必要があります。オランダ国外から採用されたか、またはオランダへ出向したこと。勤務開始前の24か月のうち16か月以上、オランダ国境から150キロメートルを超える地域に居住していたこと。雇用主がオランダで源泉徴収義務者として登録されていること。そして、法定の給与基準を満たすことで証明される特定の専門知識を有していることです。この「150キロメートル要件」は最も不適合になりやすい条件であり、ベルギーやドイツ西部に居住していた人材の大半が対象外となります。申請手続きでお困りの際は、当社の専門チームを通じて30%ルーリングの申請代行をご利用いただけます。
非課税手当を除く課税対象給与に基づく、2026年の給与要件は以下の通りです。
| 区分 | 2026年課税対象年収基準 |
|---|---|
| 一般基準 | 48,013ユーロ超 |
| 対象となる修士号を保持する30歳未満 | 36,497ユーロ超 |
減額基準が適用されるのは従業員が30歳に達した月までであり、その翌月からは一般基準が求められます。外国の修士号については、オランダの資格評価機関等を通じて同等性の認定を受けるか、またはBelastingdienstの事前承認を得る必要があります。
本制度には上限が設けられています。適用対象となる給与はWNT(公的役員報酬最高限度法)基準額である262,000ユーロ(2026年)までに制限されており、この額以上の給与に対する年間の最大非課税手当は78,600ユーロとなります。最長適用期間は5年間ですが、過去にオランダに居住または就労していた期間がある場合はその分短縮されます。要件の充足状況は継続的に判定されます。暦年の賃金が改定後の基準額を下回った場合、その年の1月1日に遡って制度の適用資格が失効し、過年度の確定申告や源泉税申告を修正しなければなりません。給与天引き(salary sacrifice)、無給休暇、パートタイム勤務への移行などが原因で基準割れを起こすケースが目立ちます。
2027年1月1日より、一律の非課税割合は入国者・出国者ともに30%から27%へ引き下げられます。それに伴い、年収基準も一般枠で最低50,436ユーロ以上、30歳未満の修士保持者枠で最低38,338ユーロ以上へと引き上げられます。経過措置として、2024年中にすでに本制度の適用を受けていた従業員については、従来の割合および従前の給与基準(年次改定あり)が維持されます。また、2026年は経過措置としての「部分的非居住者納税義務(partial non-resident taxpayer status)」が適用される最後の年です。2026年の前提条件のまま2027年の新規採用コストを試算してしまうと、深刻な予算超過を招くことになります。
海外駐在員の給与ベネフィット管理
非課税控除の適用により課税対象総給与が低くなるため、結果として社会保険給付の算定基礎額や年金積立額も減少します。従業員自身が年金の運用報告書を見るまでこのトレードオフ関係に気づいていないことが珍しくありません。オンボーディング時に十分な説明を行い、年金規約で認められている場合は契約上その補填措置を講じる必要があります。
リモートワーカーであっても、オランダ国内に実際に居住・勤務し、150キロメートル要件と給与基準を満たしていれば本制度の対象となります。ただし、国外からの就労が主となる場合、30%ルーリングの資格とオランダでの源泉徴収ステータスの双方が失われるリスクがあります。
就労ビザ手続きとコンプライアンス
EU/EEA外からの優秀な人材の獲得には、通常「kennismigrant(高度技能移民)」ビザルートを利用します。8%の休暇手当を除く、2026年の月額総給与基準は以下の通りです。
| 区分 | 2026年月額総給与基準 |
|---|---|
| 30歳以上 | 5,942ユーロ |
| 30歳未満 | 4,357ユーロ |
| 減額基準(新卒者・オリエンテーションイヤー) | 3,122ユーロ |
算定に含まれるのは、契約上合意された確定金銭給与のみです。賞与、残業代、変動給などは合算できません。固定手当については、雇用契約書に明記されており、移民本人の名義口座に毎月支払われている場合に限り合算可能です。また、給与額は職務内容に照らして市場相場に適合している必要があり、これは別途審査されます。
見落とされがちですが、構造上極めて重要なポイントがあります。高度技能移民は、INDの認可スポンサー(erkend referent)との間で直接雇用契約を締結していなければなりません。認可スポンサーと法的な雇用主は同一の法人である必要があります。給与代行会社やEORが法的な雇用主となる場合、その会社自身が認可スポンサー資格を保持していなければならず、雇用関係が別の企業にある状態でスポンサー資格のみを第三者に外部委託することは認められません。両者を分離させたスキームは、INDの厳格な審査を通過できません。
認可スポンサーには、通知義務(重要事項の変更を4週間以内に報告)、管理・保管義務(雇用終了後5年間のファイル保管)、注意義務(適切な受入れと法令遵守の維持)という3つの継続的な義務が課されます。違反した場合は過料やスポンサー資格の取消処分が下されます。申請期間について、INDが定める高度技能移民ビザの法定処理期間は90日です。実際には認可スポンサーからの完全な書類申請であれば大幅に早く下りることが多いですが、候補者に対して処理日数を確約して案内することは避けるべきです。
オランダ給与計算の最適化:EORと自社運用の比較
オランダに現地法人を設立するか、EOR(雇用代行業者)を利用するかの選択は、税務、ビザ、法的責任に大きく影響する重大な経営判断です。BV(非公開有限責任会社)を設立する場合、公証人費用、商工会議所(KvK)登録、法人税申告、年次決算書の提出、独立した給与計算体制の構築が必要となりますが、完全な経営統制権を維持でき、自社で直接スポンサー資格を取得できるため第三者への依存がなくなります。
一方、EORを利用すれば現地法人の設立が不要になります。EOR事業者が法的な雇用主となり、総支給額、雇用主負担金、社会保険料を1本の月次請求書にまとめて発行するため、Belastingdienstや複数の年金基金への個別送金手続きを行う必要がなくなります。この形態は、試験的な市場参入、少数精鋭のチーム組成、あるいはオランダ国内に財務機能を持たない企業に最適です。ただし、EU外からの採用を検討する際にEOR側が認可スポンサー資格を保有しているか、また後述のWttaによる許可を取得できる体制にあるかなど、委託先依存に伴うリスク要因を事前に慎重に吟味する必要があります。モデルの全容については、当社のオランダにおけるEmployer of Recordガイドで詳しく解説しています。
現地の専門知識が不可欠な理由
Wet toelating terbeschikkingstelling van arbeidskrachten(Wtta:労働者提供許可法)は2025年11月11日に上院を通過し、派遣会社、出向代行会社、給与代行会社、オランダ国内で事業を行う外国の労働力供給業者など、第三者に労働力を提供するすべての事業者を対象とする義務的許可制度が導入されます。スケジュールは以下の通りです。
| 期日 | 手続き内容 |
|---|---|
| 2026年11月1日 - 12月31日 | 経過措置適用のためのNAU(オランダ貸出市場監督局)への事前登録 |
| 2027年1月1日 | 法律施行、標準審査枠組みの適用開始 |
| 2027年5月1日 - 6月30日 | 本許可申請書類の提出期間 |
| 2028年1月1日 | Arbeidsinspectie(労働監査局)による罰則を伴う本格取締りの開始 |
許可の取得には、無犯罪証明書(VOG)の提出、保証金の供託、ならびに基準枠組みへの適合証明などが義務付けられます。2028年1月1日以降は2つの禁止事項が適用されます。供給元は無許可での労働者提供が禁止され、さらに利用企業(顧客企業)側にとっても、公的登録簿に未登録の事業者から労働者を受け入れることが固く禁じられます。罰則は供給元だけでなく利用企業にも等しく科されます。2026年中にオランダの給与計算やEORパートナーを選定する際は、このWtta許可取得への準備状況を必ず確認しなければなりません。Wtta要件をクリアできない事業者を利用することは、2028年に重大な法的責任を抱え込むリスクを意味します。
請負業者(フリーランス)の区分判定もまた、現地の深い知見が明暗を分ける領域です。Wet DBAに基づく取締り猶予措置(モラトリアム)は2025年1月1日に終了し、Belastingdienstは2025年1月1日以降に行われた業務について、賃金税および社会保険料の遡及追徴を行えるようになりました。2025年を通じては罰則を科さないソフトランディング(激変緩和措置)が適用されていましたが、2026年に入りこの緩和措置は一部縮小されました。過失過料(verzuimboetes)は引き続き猶予されるものの、故意または重大な過失がある場合の重加算税(vergrijpboetes)の賦課は再開され、税額自体の追徴課税は容赦なく執行されます。
立法面では、2026年第1四半期に大きな方向転換がありました。2026年1月30日の連立合意において、Wet VBAR法案は当初の形式のままでは成立させないことが確認されました。雇用関係の該当基準を法典化する予定であった明確化条項は廃止され、2027年以降に予定される別個のZelfstandigenwet(自営業者法)へと引き継がれます。単独法案として先行して進められているのは、一定の時給未満に適用される労働者性の推定(rechtsvermoeden van werknemerschap)規定のみです。新法が施行されるまでの間、労働者性の判定は民法第7編610条および最高裁(Hoge Raad)のDeliveroo判決で示された判断枠組みに従います。すなわち、業務の性質、報酬、組織への組込み度合い、商業的リスク、事業主性の有無などを総合的に勘案して判断されます。契約書上「フリーランス」と表記されていても、実態が雇用であると判断されれば書面の形式にかかわらず再分類されます。適法な正規雇用構造を通じてスタッフを雇用することが、このリスクを根本から排除する唯一の方法です。
ICSPayrollによる導入支援
当社では、額面給与、雇用主負担金、expatregeling(30%ルール)の影響額をすべて明記した明瞭な費用見積りを提供し、契約前に総人件費と潜在的な雇用主責任の全貌をご確認いただけます。オンボーディングの期間は採用形態によって異なります。EU市民の標準的な雇用であれば速やかに進行しますが、高度技能移民ビザを伴う場合はINDの審査手続きに従うため雇用主側で期間を短縮することはできません。当社では法定の7年間にわたり管理帳簿を適切に保管・維持しますので、数年後に税務調査が入った場合でも書類の再作成に追われることなく完全な状態で対応可能です。
2026年に向けたオランダ給与コンプライアンスの確立
2026年の最大の特徴は、単に各種基準額が見直されたことではなく、すでに法制化されスケジュールが確定している制度改革の規模にあります。あらゆる企業の人事計画において意識すべき重要な日付が3つあります。派遣労働者への同等の労働条件適用義務が始まる2026年12月31日、Wttaの施行および駐在員税制の非課税率が27%へと引き下げられる2027年1月1日、そして連鎖条項のリセット期間延長、ゼロ時間契約の廃止、派遣先企業に対するWttaの罰則付き受入禁止が始まる2028年1月1日です。
これらを見据えつつ、日々の実務規律を愚直に守り続けることが不可欠です。法定最低時給以上を支給すること、適正なAWf料率を適用すること、駐在員向け給与要件を毎年チェックすること、休職発生の第1週から復職支援(再統合)プロセスを正しく運用すること、そして関連記録を7年間保管することです。
最短24時間以内にオランダ給与計算の個別お見積りを提示いたします。グローバルな事業構想とオランダ現地の法的要件との架け橋となり、御社の海外チームに盤石なコンプライアンス基盤を構築します。
よくあるご質問(FAQ)
2026年のオランダの最低賃金はいくらですか?
21歳以上の従業員に対する法定最低時給は、2026年7月1日より14.99ユーロです(2026年1月1日時点は14.71ユーロ)。15歳から20歳の従業員には減額された青少年最低賃金が適用されます。法定基準は業種別ではなく年齢に基づいて決定されますが、労働協約(CAO)でより高い下限が定められている場合はその合意基準を支払う義務があります。
義務的休暇手当(Holiday Allowance)の支給額はいくらですか?
稼得賃金の最低8%と定められており、通常は5月または6月に一括で支払われます。書面による合意があれば毎月分割して支払うことも可能ですが、少なくとも年1回は全額を精算するという法定要件を満たす必要があります。
2026年の30%ルーリングに必要な給与要件は何ですか?
非課税控除額を除く課税対象年収が48,013ユーロ超、対象となる修士号を保持する30歳未満の従業員の場合は36,497ユーロ超である必要があります。控除対象給与にはWNT上限(2026年は262,000ユーロ)が適用され、年間の非課税手当の上限額は78,600ユーロです。2027年からは控除率が27%に引き下げられ、給与要件も引き上げられます。
現地の現地法人なしでオランダの従業員を雇用できますか?
はい。Employer of Record(EOR:雇用代行組織)を利用することで可能です。EORが法的な雇用主となり、賃金税や社会保険料の納付義務を代行します。非EU国籍者を雇用する場合、スポンサーと法的な雇用主は同一である必要があるため、EOR自身がINDの認可スポンサー資格を保持している必要があります。
有期雇用契約の最長期間はどのくらいですか?
現行法上は、通算36か月以内で最大3回までの有期契約が認められています。いずれかの上限を超えると、自動的に無期雇用契約へと転換されます。現行法では6か月を超える契約中断があれば連鎖がリセットされますが、2028年1月1日からはこの中断期間が3年に延長されます。
給与関連の書類は何年間保管する必要がありますか?
賃金税管理に関する帳簿・書類は7年間の保管が義務付けられています。INDのスポンサー資格に関する書類は雇用終了後5年間保管する必要があり、一般的な人事データにはGDPR上のデータ最小化原則が適用されます。
2026年の解雇補償金(移行手当)の上限額はいくらですか?
上限額は102,000ユーロ、または年収がそれを上回る場合は年収1年分です。試用期間中を含め雇用初日から権利が発生します。合意退職合意書(VSO)による退職、雇用主側に重大な非違行為がない場合の自己都合退職、または労働者の重大な非違行為による懲戒解雇の場合には法定の移行手当は支払われません。
30%ルーリングはオランダ在住のリモートワーカーにも適用されますか?
はい。実際にオランダ国内に居住して業務を行い、国外からの採用要件、150キロメートル要件、および給与基準を満たしていれば対象となります。ただし、業務の大部分を国外から行っている場合、30%ルーリングの受給資格とオランダでの源泉徴収義務の双方が脅かされることになります。
競業避止義務に関する厳格な新ルールはすでに適用されていますか?
いいえ、まだ適用されていません。法改正案は2026年6月29日に諮問機関である国務院(Raad van State)に送付された段階であり、法律として成立していません。現行法の下では、重大な業務上の利益の書面による明記が必要なのは有期雇用契約のみであり、法定の最長期間や地理的範囲の画一的な制限は存在しません。
情報源および参考文献
本稿に記載されたすべての規則および数値は、以下の公的情報源に基づいています。具体的な条文番号、基準額を公表している監督機関の公式ページ、統計データセット、および判断の基礎となる判例をご確認いただけます。自社の個別案件に適用する際は、必ず最新の原文テキストをご確認ください。
- 一般税法(Algemene wet inzake rijksbelastingen)第52条:給与計算書類の7年間保管義務
- 1964年賃金税法(Wet op de loonbelasting 1964)第20条a:賃金税の累進税率区分
- 社会保険財政法(Wfsv)第9条:雇用主負担の社会保険料
- オランダ税務署(Belastingdienst):賃金税申告(aangifte loonheffingen)の手順および申告期限
- オランダ税務署(Belastingdienst):2026年賃金税率表(源泉徴収率を定めた白表および緑表)
- オランダ税務署(Belastingdienst):雇用主登録手続および賃金税番号の取得
- オランダ中央統計局(CBS):経済活動別雇用者報酬および雇用者数(国民経済計算データセット 84165ENG)
- オランダ中央統計局(CBS StatLine):本稿記載の賃金・雇用統計数値の根拠となる公開統計データベース
- オランダ最高裁 2022年2月18日判決(ECLI:NL:HR:2022:282):マネジメント契約の法的性質判断および被用者保険料納付義務の有無
- オランダ最高裁 2023年3月24日判決(ECLI:NL:HR:2023:443、Deliveroo事件):民法第7編610条に基づく雇用契約該当性の判定基準

よくあるご質問
21歳以上の従業員に対する法定最低時給は、2026年7月1日より14.99ユーロです(2026年1月1日時点は14.71ユーロ)。15歳から20歳の従業員には減額された青少年最低賃金が適用されます。法定基準は業種別ではなく年齢に基づいて決定されますが、労働協約(CAO)でより高い下限が定められている場合はその合意基準を支払う義務があります。
稼得賃金の最低8%と定められており、通常は5月または6月に一括で支払われます。書面による合意があれば毎月分割して支払うことも可能ですが、少なくとも年1回は全額を精算するという法定要件を満たす必要があります。
非課税控除額を除く課税対象年収が48,013ユーロ超、対象となる修士号を保持する30歳未満の従業員の場合は36,497ユーロ超である必要があります。控除対象給与にはWNT上限(2026年は262,000ユーロ)が適用され、年間の非課税手当の上限額は78,600ユーロです。2027年からは控除率が27%に引き下げられ、給与要件も引き上げられます。
はい。Employer of Record(EOR:雇用代行組織)を利用することで可能です。EORが法的な雇用主となり、賃金税や社会保険料の納付義務を代行します。非EU国籍者を雇用する場合、スポンサーと法的な雇用主は同一である必要があるため、EOR自身がINDの認可スポンサー資格を保持している必要があります。
現行法上は、通算36か月以内で最大3回までの有期契約が認められています。いずれかの上限を超えると、自動的に無期雇用契約へと転換されます。現行法では6か月を超える契約中断があれば連鎖がリセットされますが、2028年1月1日からはこの中断期間が3年に延長されます。
賃金税管理に関する帳簿・書類は7年間の保管が義務付けられています。INDのスポンサー資格に関する書類は雇用終了後5年間保管する必要があり、一般的な人事データにはGDPR上のデータ最小化原則が適用されます。
上限額は102,000ユーロ、または年収がそれを上回る場合は年収1年分です。試用期間中を含め雇用初日から権利が発生します。合意退職合意書(VSO)による退職、雇用主側に重大な非違行為がない場合の自己都合退職、または労働者の重大な非違行為による懲戒解雇の場合には法定の移行手当は支払われません。
はい。実際にオランダ国内に居住して業務を行い、国外からの採用要件、150キロメートル要件、および給与基準を満たしていれば対象となります。ただし、業務の大部分を国外から行っている場合、30%ルーリングの受給資格とオランダでの源泉徴収義務の双方が脅かされることになります。
いいえ、まだ適用されていません。法改正案は2026年6月29日に諮問機関である国務院(Raad van State)に送付された段階であり、法律として成立していません。現行法の下では、重大な業務上の利益の書面による明記が必要なのは有期雇用契約のみであり、法定の最長期間や地理的範囲の画一的な制限は存在しません。


