
Gestione delle paghe nei Paesi Bassi: la guida di riferimento completa per il 2026
Di Joost Hubregtse, Direttore, ICS Staffing & Payroll
Tutti gli articoli del blog sono revisionati e verificati dal nostro giurista del lavoro Zishan Hussain e il nostro direttore. Standard editoriali
La presente guida fornisce informazioni generali sul diritto del lavoro, sull'imposta sui salari e sulla previdenza sociale nei Paesi Bassi. Non costituisce consulenza legale o fiscale e non può essere utilizzata come riferimento per casi specifici. Gli importi di legge sono indicizzati almeno annualmente; verificare i valori aggiornati prima di agire.
Un controllo fiscale imprevisto sulle ritenute alla fonte sui salari può vanificare anni di espansione aziendale. Per i datori di lavoro esteri, la gestione delle paghe nei Paesi Bassi non è una mera mansione di back-office, bensì un rigoroso quadro di conformità in cui l'applicazione errata del regime per espatriati o una cattiva gestione della responsabilità per malattia possono generare accertamenti retroattivi e pesanti sanzioni. Muoversi con successo nel 2026 richiede una conoscenza tecnica del contesto normativo attuale e una netta distinzione tra quanto è già in vigore e quanto è stato semplicemente annunciato.
I Paesi Bassi presentano uno dei quadri normativi più esigenti d'Europa e il 2026 è un anno particolarmente intenso: due importanti riforme hanno concluso il loro iter parlamentare, una terza è ancora in fase consultiva e i controlli sulla riqualificazione dei lavoratori autonomi hanno inaugurato una nuova fase. Questa guida delinea i requisiti di legge per il 2026, illustra il funzionamento attuale della successione dei contratti a termine (Ketenregeling) e le sue future modifiche, segnalando inoltre le riforme all'orizzonte per consentire una pianificazione basata su date certe anziché su semplici indiscrezioni.
Punti chiave
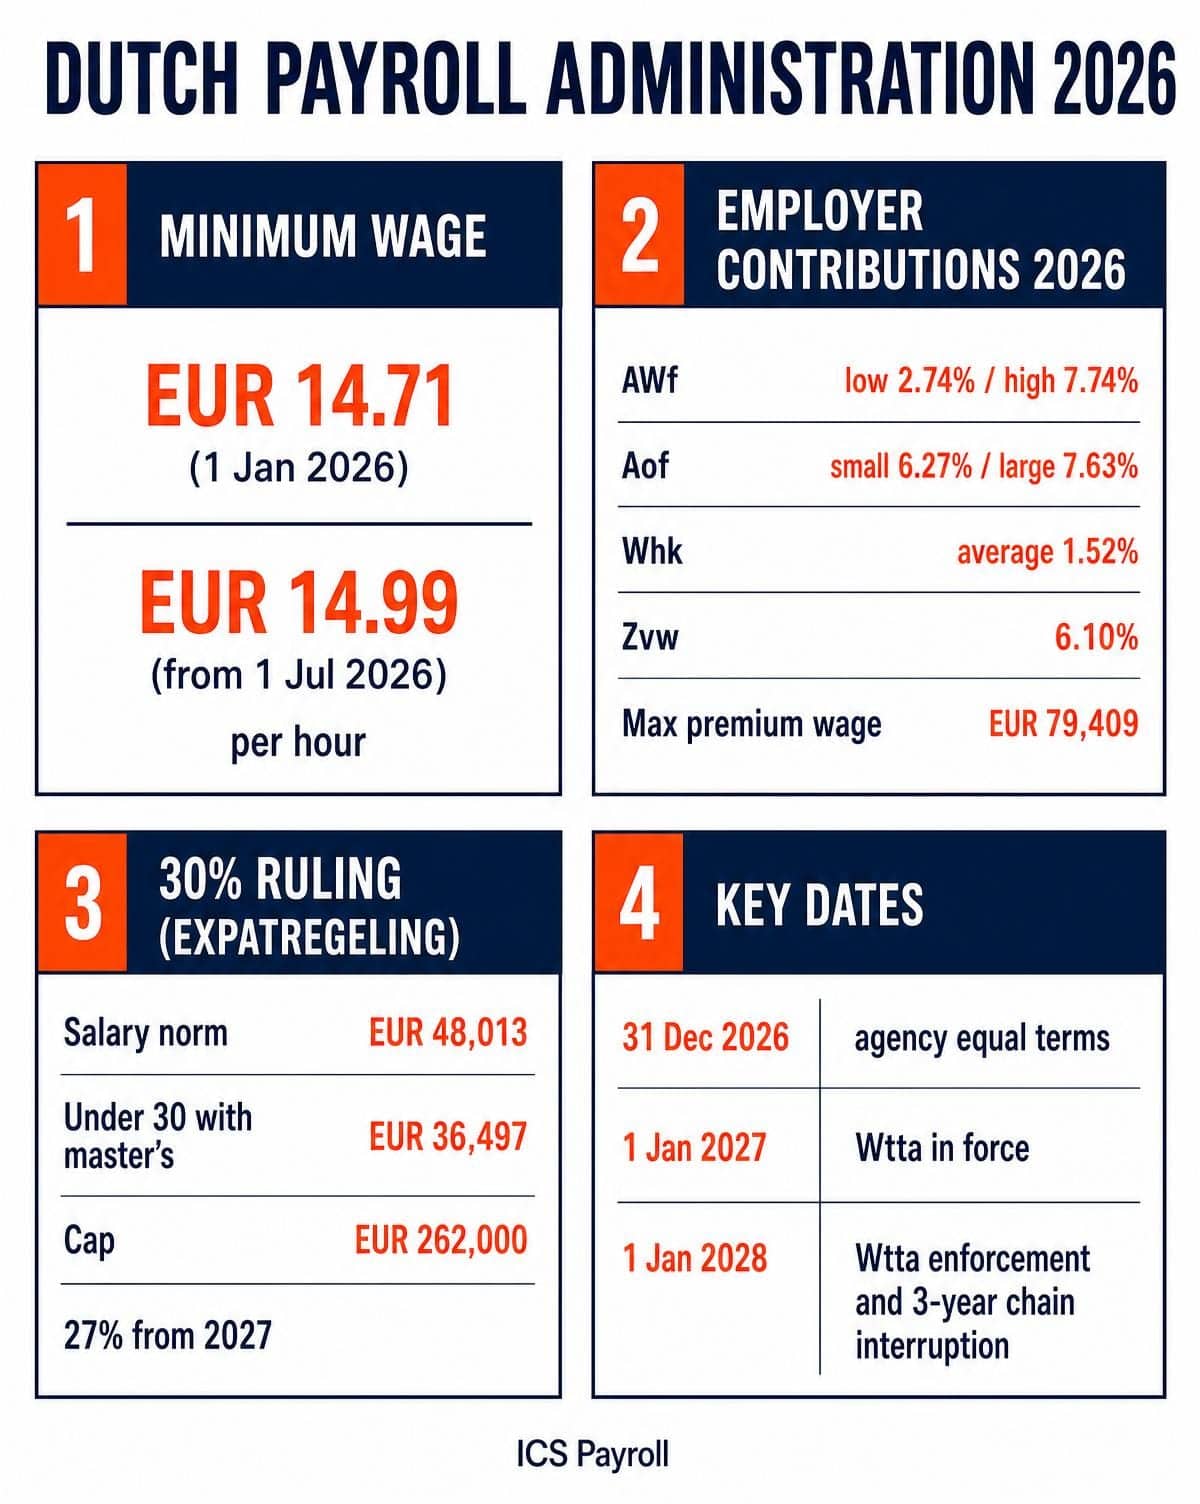
- Il salario minimo orario legale è pari a 14,99 EUR dal 1° luglio 2026 (era di 14,71 EUR dal 1° gennaio 2026). L'aliquota dipende dall'età anagrafica e non dal settore.
- Oneri sociali a carico del datore di lavoro per il 2026: AWf 2,74% / 7,74%, Aof 6,27% (piccole imprese) / 7,63% (grandi imprese), contributo sanitario datoriale Zvw 6,10%, con una retribuzione massima imponibile ai fini contributivi di 79.409 EUR.
- La Ketenregeling consente attualmente tre contratti a tempo determinato nell'arco di 36 mesi con un intervallo di interruzione di sei mesi; dal 1° gennaio 2028 il periodo di interruzione salirà a tre anni ai sensi della Wet meer zekerheid flexwerkers.
- Il regime del 30% (ufficialmente expatregeling) richiede per il 2026 una retribuzione imponibile superiore a 48.013 EUR, o a 36.497 EUR per i dipendenti di età inferiore a 30 anni in possesso di un titolo di master qualificante. L'agevolazione scenderà al 27% a partire dal 2027.
- Il regime di ammissione Wtta per i fornitori di manodopera entrerà in vigore il 1° gennaio 2027, con attività ispettiva e divieto di ingaggio per i committenti a partire dal 1° gennaio 2028.
Fondamenti della gestione delle paghe nei Paesi Bassi nel 2026
La gestione delle buste paga nei Paesi Bassi costituisce l'interfaccia tecnica tra il datore di lavoro e lo Stato olandese: un sistema fiscale e dichiarativo che garantisce il calcolo e il versamento corretti delle imposte sui salari e dei contributi previdenziali. Due sono gli enti istituzionali di riferimento. Il Belastingdienst (amministrazione finanziaria) riscuote l'imposta sui salari e, elemento cruciale, riscuote anche i premi per le assicurazioni dei lavoratori dipendenti. Lo UWV (ente di previdenza e assicurazione dei lavoratori) gestisce le relative prestazioni e valuta gli sforzi di reintegrazione professionale. Confondere queste due entità è una causa frequente di notifiche e corrispondenze errate.
Gli obblighi di conservazione documentale sono stringenti. La documentazione dell'amministrazione dei salari (cedolini paga, certificazioni uniche delle retribuzioni, contratti di lavoro, documenti di identità) deve essere conservata per sette anni ai sensi del periodo di conservazione fiscale generale. Tempistiche differenti si applicano altrove: i fascicoli a supporto della sponsorizzazione presso l'IND devono essere conservati per cinque anni dalla cessazione del rapporto di lavoro, mentre i dati HR generali sono soggetti al principio di minimizzazione dei dati previsto dal GDPR, che impedisce la conservazione indiscriminata di tutti i dati per sette anni.
È opportuno chiarire una questione terminologica fondamentale. Una BV olandese è un soggetto giuridico autonomo e una controllata non costituisce automaticamente una stabile organizzazione della propria controllante estera. Detto questo, "BV" e "stabile organizzazione" non sono concetti che si escludono a vicenda: una controllata può configurarsi come stabile organizzazione di tipo agente dipendente della capogruppo in circostanze specifiche, e una società estera può avere una stabile organizzazione nei Paesi Bassi senza costituire alcuna entità locale. La fattispecie specifica determina la qualifica di sostituto d'imposta per la ritenuta sui salari; pertanto, la questione deve essere analizzata sulla base dei fatti concreti e non presunta semplicemente dalla forma societaria.
Il quadro normativo: la WAB e la sua evoluzione
La Wet arbeidsmarkt in balans (WAB), in vigore dal 2020, rimane l'ordinamento operativo di riferimento per il 2026. Essa incentiva economicamente la stipula di contratti a tempo indeterminato tramite aliquote differenziate per l'assicurazione contro la disoccupazione (AWf) ed equipara la posizione dei lavoratori in somministrazione payroll.
Tuttavia, tale impianto normativo viene progressivamente superato. La Wet meer zekerheid flexwerkers è stata approvata dalla Eerste Kamer il 7 luglio 2026. La maggior parte delle sue disposizioni entrerà in vigore il 1° gennaio 2028, ma l'obbligo per cui i lavoratori interinali devono ricevere condizioni contrattuali ed economiche equivalenti, e non soltanto una parità retributiva, si applicherà già dal 31 dicembre 2026. I datori di lavoro che fanno uso di lavoro interinale devono considerare questa scadenza come un adempimento per il 2026, non per il 2028.
In base all'attuale quadro della WAB, i dipendenti assunti tramite payroll hanno diritto alle medesime condizioni primarie e secondarie previste per i lavoratori assunti direttamente dal committente, con una disciplina a parte per la previdenza complementare (che richiede un piano pensionistico adeguato anziché una rigida equivalenza). Il payroll employment e il lavoro interinale (uitzenden) costituiscono categorie giuridiche distinte e soggette a norme differenti; non si tratta di una mera distinzione formale.
In materia di responsabilità, vengono regolarmente confuse due distinte dottrine legali. La Ketenaansprakelijkheid si applica alle catene di subappalto di opere e servizi. La Inlenersaansprakelijkheid si applica invece quando si acquisisce manodopera in somministrazione o distacco, ed è la fattispecie di diretto interesse per chiunque si avvalga di un EOR, di un'agenzia di payroll o di lavoro interinale. Essa rende il committente/utilizzatore responsabile in solido per le imposte sui salari e i contributi previdenziali non versati dal fornitore di manodopera. I dettagli operativi di queste imposte sono approfonditi nella nostra guida alle aliquote fiscali sui salari nei Paesi Bassi.
Requisiti amministrativi per i datori di lavoro esteri
Un'entità estera che diventa obbligata a operare le ritenute sui salari olandesi deve registrarsi presso il Belastingdienst e ottenere un codice fiscale/identificativo come sostituto d'imposta per le imposte sui salari. Si noti che questo adempimento non è automatico: un'impresa priva di una stabile organizzazione nei Paesi Bassi generalmente non è qualificata come sostituto d'imposta, a meno che non opti esplicitamente per tale status, sebbene possano comunque sorgere obblighi contributivi previdenziali qualora il dipendente sia assicurato nei Paesi Bassi. Stabilire quale regime sia applicabile è il primo passo fondamentale, da non rimandare.
Per mitigare i rischi legati all'impiego di manodopera esterna, la certificazione di qualità SNA (basata sullo standard NEN 4400) è un elemento rilevante, ma spesso frainteso. La sola certificazione non esonera da responsabilità. Lo sgravio legale dalla Inlenersaansprakelijkheid richiede che il fornitore sia in possesso della certificazione SNA e che l'utilizzatore versi la percentuale prescritta della fattura sul conto vincolato (g-rekening) del fornitore, con i corretti riferimenti contabili. La certificazione priva del versamento sul conto vincolato "g-rekening" lascia inalterata l'esposizione al rischio.
Il sistema SNA è inoltre destinato a essere superato. Ai sensi della Wtta (trattata nella sezione conclusiva), l'autorizzazione rilasciata dalla Nederlandse Autoriteit Uitleenmarkt sostituirà la certificazione come criterio operativo dal 2027. Se sussistono dubbi su quale quadro normativo si applichi ai propri accordi, è consigliabile consultare uno specialista locale di gestione paghe prima di sottoscrivere i contratti.
Infine, riguardo allo status di amministratore con partecipazione rilevante (Director-Major Shareholder - DGA): l'esclusione dall'assicurazione obbligatoria dei lavoratori dipendenti non è determinata unicamente dalla percentuale di quote societarie possedute. Ai sensi della Regeling aanwijzing DGA 2016, essa dipende dalla facoltà dell'individuo di impedire di fatto il proprio licenziamento, tramite diritti di voto, strutture a quote paritetiche o vincoli di parentela. Laddove sussista tale potere di controllo, il soggetto non è assoggettato alle assicurazioni dei dipendenti, il che modifica sensibilmente l'elaborazione del cedolino paga.
Contributi obbligatori e aliquote fiscali per il 2026
Il salario minimo
Dal 1° gennaio 2024 i Paesi Bassi applicano un salario minimo orario legale; non esistono più minimi salariali mensili, settimanali o giornalieri stabiliti dalla legge. La tariffa viene indicizzata due volte all'anno, il 1° gennaio e il 1° luglio. Per i dipendenti di età pari o superiore a 21 anni:
| Periodo | Salario minimo orario |
|---|---|
| 1° gennaio - 30 giugno 2026 | 14,71 EUR |
| Dal 1° luglio 2026 | 14,99 EUR |
Per i dipendenti di età compresa tra 15 e 20 anni si applicano salari minimi giovanili inferiori, calcolati come percentuali fisse della retribuzione per adulti; tabelle dedicate sono previste per gli apprendisti BBL di età compresa tra 18 e 20 anni.
È opportuno chiarire due diffusi equivoci. In primo luogo, la retribuzione minima legale dipende dall'età anagrafica e non dal settore merceologico. In secondo luogo, un contratto collettivo di lavoro (CAO) può stabilire una base salariale più elevata rispetto al minimo di legge: in tal caso, è obbligatorio corrispondere la tariffa prevista dal CAO. Questo costituisce un vincolo di contrattazione collettiva, non una deroga al salario minimo legale. Poiché il minimo è fissato su base oraria, lo stipendio mensile per un impiego a tempo pieno varia in funzione dell'orario contrattuale: una settimana lavorativa di 40 ore comporta un costo mensile superiore rispetto a una di 36 ore a parità di tariffa oraria.
Indennità di vacanza e imposta sui salari
Ogni dipendente ha diritto a un'indennità di vacanza (holiday allowance) pari ad almeno l'8% della retribuzione maturata. Per prassi viene accantonata nel corso dell'anno ed erogata in un'unica soluzione nei mesi di maggio o giugno. La liquidazione mensile è consentita se concordata per iscritto, a condizione, come sancito dal Minimum Wage Act, che l'indennità venga corrisposta almeno una volta all'anno e che, a livello di salario minimo, tale formula non riduca la retribuzione ordinaria al di sotto della soglia legale.
L'imposta sui salari (loonheffing) viene trattenuta alla fonte dal datore di lavoro applicando gli scaglioni progressivi fissati annualmente. L'accuratezza del calcolo delle ritenute è determinante per il lavoratore: un'applicazione difettosa comporta un debito fiscale a fine anno per il dipendente e, se strutturale, sanzioni e accertamenti a carico del datore di lavoro.
Oneri sociali a carico del datore di lavoro
Le aliquote contributive a carico del datore di lavoro per il 2026 sono le seguenti:
| Contributo | Aliquota 2026 |
|---|---|
| AWf (disoccupazione), ridotta | 2,74% |
| AWf (disoccupazione), ordinaria | 7,74% |
| Aof (invalidità), piccoli datori di lavoro | 6,27% |
| Aof (invalidità), grandi datori di lavoro | 7,63% |
| Whk (tasso medio di calcolo / rekenpremie) | 1,52% |
| Contributo sanitario datoriale Zvw | 6,10% |
| Retribuzione massima imponibile ai fini contributivi | 79.409 EUR |
L'aliquota ridotta AWf si applica unicamente qualora ricorrano contemporaneamente tre condizioni: il contratto deve essere a tempo indeterminato, stipulato per iscritto e non deve configurarsi come contratto a chiamata (on-call). Il mancato rispetto di una sola di queste condizioni determina l'applicazione dell'aliquota ordinaria, con uno scarto di ben cinque punti percentuali. Il cedolino paga deve indicare espressamente se il contratto è a tempo indeterminato o flessibile, consentendo allo UWV di accertare la corretta aliquota applicata.
La differenziazione dell'aliquota Aof è subordinata alle dimensioni dell'azienda, parametrate sul monte salari fiscale. Il tasso Whk è invece quantificato individualmente per ciascun datore di lavoro tramite apposito provvedimento del Belastingdienst, variando in base al settore e allo storico delle prestazioni WGA e ZW attribuibili all'azienda; il valore sopra riportato rappresenta il premio medio di riferimento, non l'aliquota specifica assegnata.
Assicurazioni obbligatorie e fondi pensione
L'obbligo biennale di mantenimento della retribuzione in caso di malattia (illustrato nella sezione seguente) rappresenta il principale rischio non assicurato nella gestione paghe olandese; per tale ragione, la maggior parte dei datori di lavoro internazionali sottoscrive polizze assicurative contro l'assenteismo per malattia e, ove opportuno, coperture per la responsabilità WGA.
Molti settori sono vincolati all'adesione obbligatoria a un fondo pensionistico di categoria (Bpf) in virtù di un decreto ministeriale settoriale. L'assoggettamento della propria attività al decreto costituisce una valutazione giuridica vincolata alla descrizione dell'ambito applicativo del fondo e non alla libera classificazione aziendale; l'obbligo di adesione opera retroattivamente qualora sia accertato a posteriori, ponendo i relativi arretrati contributivi interamente a carico del datore di lavoro.
Diritto del lavoro olandese: contratti e conformità
La Ketenregeling: disciplina vigente
Ai sensi dell'articolo 7:668a del Codice Civile olandese (BW), la successione dei contratti a termine (regola della catena) consente attualmente la stipula di un massimo di tre contratti a tempo determinato consecutivi per una durata complessiva non superiore a 36 mesi. Il superamento di uno dei due limiti converte ope legis il rapporto di lavoro in un contratto a tempo indeterminato. Un'interruzione superiore a sei mesi azzera il conteggio della catena, mentre un intervallo pari o inferiore a sei mesi non ne interrompe la continuità.
Questo quadro normativo subirà modifiche. In base alla Wet meer zekerheid flexwerkers, approvata dalla Eerste Kamer il 7 luglio 2026, l'intervallo di interruzione verrà esteso da sei mesi a tre anni, con entrata in vigore prevista per il 1° gennaio 2028. Restano invece invariati i limiti massimi dei tre contratti e dei 36 mesi complessivi. Un intervallo di interruzione più breve rimarrà valido per studenti e scolari impiegati in lavoretti fino a 16 ore settimanali, con specifiche eccezioni previste per il lavoro stagionale. La medesima legge estende analogamente l'intervallo di interruzione applicabile ai contratti di somministrazione lavoro.
La conseguenza pratica: la prassi della "riassunzione dopo sette mesi" cesserà di essere valida a partire dal 2028. I datori di lavoro che adottano questo schema devono pianificare tempestivamente la gestione dei lavoratori ricorrenti. La stessa legge abolisce i contratti a zero ore per la maggior parte dei datori di lavoro e sostituisce gli accordi a chiamata e con monte ore minimo-massimo con il c.d. bandbreedtecontract, in cui vengono definiti un numero minimo e massimo di ore e dove il tetto massimo non può superare il 130% del minimo pattuito. Sono previste deroghe per studenti, scolari e soggetti che abbiano raggiunto l'età pensionabile di Stato. Tali disposizioni diverranno efficaci a decorrere dal 1° gennaio 2028.
Periodi di prova
I patti di prova sono disciplinati dall'articolo 7:652 BW e sono radicalmente nulli qualora eccedano i massimali di legge:
| Contratto | Periodo di prova massimo |
|---|---|
| A tempo determinato pari o inferiore a sei mesi | Nessun patto di prova consentito |
| A tempo determinato superiore a sei mesi ma inferiore a due anni | 1 mese |
| A tempo determinato pari o superiore a due anni | 2 mesi |
| A tempo determinato senza data di scadenza prefissata | 1 mese |
| A tempo indeterminato | 2 mesi |
Una clausola che preveda una durata eccedente i limiti di legge è nulla nella sua interezza; non si riduce automaticamente alla durata lecita. Di conseguenza, il recesso intimato facendo affidamento su una clausola invalida si qualifica come licenziamento illegittimo.
Patti di non concorrenza: la situazione attuale
Circola diffusamente la voce secondo cui regole più restrittive sui patti di non concorrenza si applicherebbero già dal 2026. Non è così. Il disegno di legge Wetsvoorstel modernisering concurrentiebeding è stato trasmesso al Consiglio di Stato (Raad van State) per un parere consultivo il 29 giugno 2026, con l'intento governativo di presentarlo alla Camera dei Rappresentanti (Tweede Kamer) verso la fine del 2026. Non si tratta di una legge in vigore e l'attuale quadro normativo continua ad applicarsi fino all'effettiva approvazione e vigenza.
In base all'articolo 7:653 BW attualmente vigente: il patto di non concorrenza deve essere stipulato per iscritto con un lavoratore maggiorenne. Nei contratti a tempo determinato è valido unicamente se il datore di lavoro illustra per iscritto le comprovate e rilevanti esigenze aziendali o di servizio (zwaarwegende bedrijfs- of dienstbelangen) che ne giustificano l'inserimento; nei contratti a tempo indeterminato non è richiesta alcuna motivazione scritta. La legge non stabilisce una durata massima obbligatoria né vincoli territoriali specifici. I giudici valutano la portata e la durata caso per caso e, nella prassi, una clausola sproporzionatamente ampia rispetto all'interesse da tutelare rischia di essere ridimensionata o annullata.
Il disegno di legge, se approvato nel testo attuale, introdurrebbe una durata massima di dodici mesi, l'obbligo di circoscrivere per iscritto l'ambito geografico, l'obbligo di motivazione per tutti i contratti e una compensazione economica pari al 50% dell'ultima retribuzione mensile per ciascun mese in cui il datore di lavoro fa valere il vincolo. È opportuno che i datori di lavoro redigano i contratti tenendo conto di questo orientamento normativo, continuando ad applicare la disciplina attualmente vigente.
Retribuzione della malattia e obblighi di reintegrazione
Ai sensi dell'articolo 7:629 BW, il dipendente impossibilitato a rendere la prestazione per malattia conserva il diritto a percepire il 70% della retribuzione per un massimo di 104 settimane. Sussistono tre precisazioni fondamentali. Nelle prime 52 settimane l'importo deve essere integrato almeno fino al salario minimo legale qualora il 70% risulti inferiore a tale soglia. Nel secondo anno non è dovuta alcuna integrazione; il dipendente può richiedere allo UWV un sussidio economico integrativo qualora il reddito familiare scenda al di sotto del minimo sociale. Inoltre, il 70% viene calcolato sulla retribuzione parametrata entro il massimale giornaliero (maximum daily wage); il datore di lavoro non ha l'obbligo di garantire il 70% su retribuzioni eccedenti tale tetto. Molti contratti collettivi (CAO) e contratti individuali prevedono tutele migliorative, solitamente pari al 100% nel primo anno, e possono essere convenuti fino a due giorni di carenza retributiva (waiting days).
La procedura è disciplinata dalla Wet miglioramento del custode (Wet verbetering poortwachter). È obbligatorio gestire un fascicolo di reintegrazione contenente i verbali dei colloqui con il medico del lavoro, l'analisi del problema, il piano d'azione, le valutazioni periodiche e le iniziative volte a offrire mansioni modificate o alternative. Qualora l'UWV, in sede di perizia per l'accesso all'indennità WIA, ritenga carenti gli sforzi di reinserimento condotti dal datore di lavoro, può comminare una sanzione retributiva (loonsanctie) estendendo l'obbligo di corrispondere lo stipendio fino a un massimo di ulteriori 52 settimane. Nella prassi operativa tale sanzione copre frequentemente un intero anno aggiuntivo, sebbene sia limitata al tetto di 52 settimane e possa essere revocata anticipatamente non appena l'inadempienza venga sanata.
Procedure di recesso e licenziamento
L'ordinamento olandese impone la sussistenza di un valido motivo legale e l'adozione dell'iter procedurale prescritto. L'UWV è competente per il rilascio dei permessi di licenziamento motivati da ragioni economiche o da inabilità prolungata (dopo due anni di malattia). Il pretore del lavoro (kantonrechter) è competente per tutti i motivi inerenti alla persona del lavoratore: scarso rendimento, condotta colpevole, rottura del rapporto fiduciario e motivo cumulativo. L'accordo di risoluzione consensuale (VSO) consente alle parti di sciogliere il vincolo per mutuo consenso, evitando entrambi i procedimenti formali; al lavoratore è riconosciuto un diritto di ripensamento legale pari a 14 giorni (elevati a 21 giorni in caso di omessa informativa su tale facoltà).
L'indennità di licenziamento o di transizione (transitievergoeding) matura sin dal primo giorno di lavoro, incluso il periodo di prova, ed è quantificata in un terzo della retribuzione mensile lorda per ogni anno di anzianità maturato, calcolata pro quota per le frazioni di anno. Per il 2026 il massimale è fissato a 102.000 EUR, o a una retribuzione annuale lorda qualora superiore.
Occorre rettificare un'affermazione ricorrente in questa materia: l'indennità di licenziamento non è dovuta in ogni ipotesi di cessazione del rapporto che non integri una colpa grave. Non vi è alcun diritto legale qualora il contratto si sciolga tramite accordo di risoluzione consensuale; qualsiasi erogazione pattuita nel VSO costituisce una liquidazione concordata, spesso fissata in misura pari o superiore all'importo di legge proprio perché il diritto formale all'indennità non si applica. Non spetta inoltre in caso di dimissioni volontarie del dipendente, salvo che siano determinate da grave colpa del datore di lavoro, né in ipotesi di licenziamento in tronco per giusta causa imputabile al lavoratore.
I termini di preavviso a carico del datore di lavoro sono proporzionali all'anzianità di servizio: un mese per anzianità inferiore a cinque anni, due mesi tra cinque e dieci anni, tre mesi tra dieci e quindici anni e quattro mesi a partire da quindici anni di servizio. Il preavviso per il dipendente è fissato per legge in un mese. Eventuali deroghe sono consentite esclusivamente nei limiti stabiliti dall'articolo 7:672 BW; l'estensione del preavviso a carico del lavoratore comporta un corrispondente adeguamento del termine a carico del datore di lavoro.
Il regime del 30% e la mobilità internazionale
Il regime del 30%, ora formalmente denominato expatregeling, rimane la principale agevolazione fiscale per attrarre talenti internazionali. Consente al datore di lavoro di considerare fino al 30% della retribuzione imponibile, inclusa la maggiorazione erogata, quale rimborso forfettario non imponibile per costi extraterritoriali sostenuti, senza l'obbligo di documentare analiticamente le spese effettive.
Un dipendente in ingresso ha diritto all'agevolazione se soddisfa contestualmente tutti i seguenti requisiti: essere stato assunto dall'estero o distaccato verso i Paesi Bassi; aver risieduto a più di 150 chilometri dal confine olandese per oltre 16 dei 24 mesi antecedenti l'inizio del rapporto di lavoro; il datore di lavoro deve essere registrato nei Paesi Bassi come sostituto d'imposta; il lavoratore deve possedere competenze specialistiche specifiche, comprovate dal rispetto della soglia salariale minima. Il requisito dei 150 chilometri rappresenta la condizione più frequentemente disattesa e preclude l'accesso alla quasi totalità dei residenti in Belgio o nella Germania occidentale. Per ricevere supporto nella pratica, è possibile richiedere l'applicazione del regime del 30% tramite il nostro team specializzato.
I parametri retributivi per il 2026, calcolati sull'imponibile fiscale al netto dell'esenzione, sono i seguenti:
| Categoria | Retribuzione annua imponibile 2026 |
|---|---|
| Standard | superiore a 48.013 EUR |
| Lavoratori sotto i 30 anni con titolo di master qualificante | superiore a 36.497 EUR |
La soglia ridotta si applica fino al mese di compimento del trentesimo anno di età compreso; dal mese successivo subentra il parametro standard. I titoli di studio di livello master conseguiti all'estero devono ottenere il riconoscimento di equivalenza, tipicamente tramite l'ente olandese preposto alla valutazione dei titoli, oppure l'approvazione preventiva del Belastingdienst.
L'agevolazione è soggetta a un massimale: l'applicazione è limitata alla retribuzione entro il tetto previsto dal regime WNT, pari a 262.000 EUR nel 2026, con un rimborso esente massimo consentito di 78.600 EUR su base annua per compensi pari o superiori a tale cifra. La durata massima dell'agevolazione è di cinque anni, ridotta degli eventuali periodi di precedente soggiorno o lavoro nei Paesi Bassi. La verifica dei requisiti reddituali ha carattere continuativo: se in un determinato anno il compenso scende al di sotto della soglia indicizzata, il regime decade con efficacia retroattiva dal 1° gennaio di quell'anno, imponendo la rettifica delle dichiarazioni già trasmesse. Gli accordi di rinuncia retributiva (salary sacrifice), i congedi non retribuiti e il passaggio a rapporti a tempo parziale sono le cause più frequenti di perdita del beneficio.
Dal 1° gennaio 2027 l'aliquota di esenzione forfettaria scenderà dal 30% al 27%, sia per i lavoratori in ingresso che per quelli in uscita. I requisiti minimi di retribuzione saliranno parallelamente ad almeno 50.436 EUR e, per i candidati con master di età inferiore a 30 anni, ad almeno 38.338 EUR. È previsto un regime transitorio di salvaguardia: per i lavoratori per i quali l'agevolazione era già fruita nel 2024 rimangono validi la percentuale originaria e i criteri salariali previgenti (soggetti ad indicizzazione annua). Il 2026 costituisce inoltre l'ultimo anno di efficacia del regime transitorio di status parziale di non residente fiscale. Calcolare i costi per le assunzioni del 2027 basandosi sui parametri del 2026 rappresenta un errore frequente e oneroso.
Gestione dei fringe benefit per gli espatriati
L'esenzione riduce la base imponibile lorda, contraendo proporzionalmente il monte retributivo utile per l'accumulo dei diritti previdenziali e dei versamenti pensionistici. Spesso i dipendenti non percepiscono questo impatto fino al ricevimento dell'estratto conto pensionistico; è opportuno chiarire tale dinamica in fase di assunzione e, qualora il regolamento del fondo lo consenta, prevedere forme di compensazione a livello contrattuale.
I lavoratori in modalità smart working o remote working possono beneficiare del regime purché risiedano fisicamente e prestino attività nei Paesi Bassi, rispettando il vincolo chilometrico dei 150 km e i requisiti salariali. Lavorare prevalentemente da un altro Stato mette a repentaglio sia l'agevolazione che la legittimità della qualifica di sostituto d'imposta per le ritenute sui salari.
Procedure di visto e conformità per lavoratori extra-UE
L'assunzione di figure professionali provenienti da Paesi extra-UE/SEE avviene di norma tramite la procedura per lavoratori altamente qualificati (kennismigrant). I criteri salariali minimi per il 2026, espressi in termini di retribuzione mensile lorda con esclusione dell'indennità di vacanza dell'8%, sono:
| Categoria | Compenso lordo mensile 2026 |
|---|---|
| Età pari o superiore a 30 anni | 5.942 EUR |
| Età inferiore a 30 anni | 4.357 EUR |
| Criterio ridotto (neolaureati, anno di orientamento) | 3.122 EUR |
Rileva unicamente la retribuzione monetaria fissa pattuita contrattualmente. Bonus, compensi per lavoro straordinario e indennità variabili non vengono considerati ai fini del calcolo. Le indennità fisse possono essere computate solo se espressamente indicate nel contratto di lavoro ed erogate a cadenza mensile su un conto corrente intestato al lavoratore. La retribuzione deve inoltre risultare conforme ai valori di mercato per la mansione svolta, requisito oggetto di verifica distinta.
Un aspetto strutturale di primaria importanza, sovente trascurato: il lavoratore altamente qualificato deve essere legato da un contratto di lavoro diretto con il soggetto riconosciuto come sponsor (erkend referent). Lo sponsor e il datore di lavoro in senso giuridico devono coincidere nel medesimo ente societario. Nel caso in cui una società di payroll o un EOR agisca in veste di datore di lavoro legale, tale entità deve possedere in proprio lo status di sponsor autorizzato; la sponsorizzazione non può essere delegata a una terza parte disgiunta dal contratto di lavoro. Qualsiasi configurazione che separi questi due ruoli non supera il vaglio istruttorio dell'IND.
Gli sponsor autorizzati sono tenuti all'osservanza di tre doveri continuativi: obbligo informativo (comunicare le variazioni rilevanti entro quattro settimane), obbligo di tenuta documentale (custodire il fascicolo per cinque anni dalla cessazione del rapporto) e dovere di diligenza e vigilanza. L'inadempimento può comportare sanzioni amministrative o la revoca dello status di sponsor. Per quanto attiene alle tempistiche, il termine procedurale di legge per la definizione dell'istanza da parte dell'IND è pari a 90 giorni. Nella prassi operativa le domande complete depositate da sponsor riconosciuti ottengono riscontro in tempi notevolmente più brevi; ciò nonostante, nessun termine di lavorazione deve essere prospettato al candidato come tassativo o garantito.
Ottimizzare il payroll olandese: EOR vs. gestione interna
La decisione tra costituire una società controllata di diritto olandese e fare ricorso a un Employer of Record (EOR) costituisce una scelta strategica avente risvolti sul piano fiscale, giuslavoristico e di conformità migratoria. La costituzione di una BV implica oneri notarili, iscrizione alla Camera di Commercio (KvK), adempimenti in materia di imposta sul reddito delle società (VPB), deposito dei bilanci d'esercizio e la gestione di una payroll administration autonoma, ma assicura al contempo il controllo totale dell'attività, la facoltà di sponsorizzazione diretta dei visti e l'assenza di intermediazioni terze.
La formula EOR elimina la necessità di stabilire una presenza societaria locale: il fornitore assume la veste di datore di lavoro legale consolidando stipendio lordo, oneri datoriali e contributi previdenziali all'interno di un'unica fattura mensile, sollevando l'azienda dalla gestione autonoma dei versamenti verso il Belastingdienst e i fondi pensione di categoria. Tale modello è ideale per progetti di ingresso pilota, organici ridotti e società prive di una funzione finanziaria nei Paesi Bassi. Comporta tuttavia forme di dipendenza gestionale che richiedono un'attenta disamina preventiva, tra cui verificare se il fornitore disponga dello status di sponsor IND qualora si pianifichino assunzioni di personale extra-UE e se sia in linea per ottenere l'ammissione ai sensi della nuova disciplina Wtta. La nostra guida all'Employer of Record nei Paesi Bassi illustra l'intero modello in modo approfondito.
Perché l'esperienza locale è fondamentale
La Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta), approvata dalla Eerste Kamer l'11 novembre 2025, introduce un regime autorizzativo obbligatorio per chiunque metta a disposizione manodopera a favore di terzi: agenzie di lavoro interinale, società di distacco, agenzie di payroll e operatori esteri che prestano servizi di somministrazione nei Paesi Bassi. Il calendario operativo:
| Data | Fase |
|---|---|
| 1° nov - 31 dic 2026 | Registrazione presso la NAU per l'accesso al regime transitorio |
| 1° gennaio 2027 | Entrata in vigore della legge; vigenza degli standard normativi di settore |
| 1° mag - 30 giu 2027 | Finestra per il deposito dell'istanza di ammissione ordinaria integrale |
| 1° gennaio 2028 | Avvio dei controlli ispettivi e sanzionatori della Arbeidsinspectie |
L'ottenimento dell'autorizzazione presuppone, inter alia, la produzione del certificato di buona condotta (VOG), la costituzione di una garanzia finanziaria a titolo di cauzione e la certificazione di piena conformità agli standard prescritti. Dal 1° gennaio 2028 scatteranno due divieti inderogabili: i fornitori non potranno somministrare manodopera privi dell'ammissione e, elemento cruciale per le aziende utilizzatrici, i committenti non potranno impiegare manodopera fornita da operatori non registrati nell'albo pubblico. La sanzione colpirà in solido sia il fornitore sia il committente/utilizzatore. Se intendete scegliere un partner di payroll o EOR nei Paesi Bassi nel corso del 2026, la predisposizione all'adeguamento Wtta è il requisito cardine da esigere. Affidarsi a un partner inidoneo ai requisiti Wtta si tradurrà in una criticità sanzionabile a partire dal 2028.
La qualificazione contrattuale dei collaboratori esterni e liberi professionisti rappresenta il secondo ambito in cui la padronanza delle normative locali fa la differenza. La moratoria sui controlli prevista dalla Wet DBA è decaduta il 1° gennaio 2025, data dalla quale il Belastingdienst può notificare accertamenti fiscali retroattivi per imposte sui salari e contributi non versati, limitatamente alle prestazioni eseguite a decorrere dal 1° gennaio 2025. Nel 2025 ha trovato applicazione un regime di mitigazione sanzionatoria ("soft landing") privo di multe pecuniarie. Per il 2026 tale mitigazione è stata solo parzialmente prorogata: non vengono irrogate le sanzioni amministrative formali per omesso versamento (verzuimboetes), ma permangono pienamente esperibili le sanzioni per dolo o colpa grave (vergrijpboetes), con la piena riscossione dei tributi e contributi evasi.
Sul versante legislativo, lo scenario è mutato significativamente nel primo trimestre del 2026. L'accordo di coalizione del 30 gennaio 2026 ha sancito che la proposta di legge Wet VBAR non proseguirà nel suo impianto originario; il capitolo chiarificatore inteso a codificare i criteri distintivi del rapporto di lavoro dipendente è stato stralciato, con l'intento di sostituirlo con una distinta Zelfstandigenwet, non prevista prima del 2027. Soltanto la presunzione legale di subordinazione (rechtsvermoeden van werknemerschap, che istituisce una presunzione relativa di lavoro dipendente al di sotto di determinate tariffe orarie) procede come disegno di legge autonomo. Fino all'effettiva vigenza della nuova legge, la qualificazione del rapporto resta disciplinata dall'art. 7:610 BW e dai criteri ermeneutici sanciti dalla Corte Suprema (Hoge Raad) nella sentenza Deliveroo: una ponderazione congiunta che valuta la natura delle mansioni, la determinazione della retribuzione, l'integrazione nell'organizzazione, il rischio economico e l'effettiva iniziativa imprenditoriale. I contratti formalmente qualificati come freelance ma eseguiti di fatto con modalità tipiche del lavoro subordinato saranno riqualificati d'ufficio a prescindere dai patti scritti. Inquadrare il personale tramite una struttura contrattuale formalmente ineccepibile è la soluzione definitiva per eliminare ogni profilo di rischio.
Iniziare a operare con ICSPayroll
Predisponiamo preventivi analitici e dettagliati comprendenti la retribuzione lorda, gli oneri contributivi datoriali e gli effetti del regime dell'expatregeling, garantendo piena trasparenza sul costo del lavoro complessivo e sulle relative passività datoriali prima della sottoscrizione di qualsiasi accordo. I tempi di attivazione variano in base alla fattispecie: un'assunzione di un cittadino UE si perfeziona con notevole rapidità; l'ingresso di un lavoratore altamente qualificato resta subordinato ai tempi di evasione dell'IND, non comprimibili a discrezione del datore di lavoro. Custodiamo e gestiamo l'archivio documentale per il termine legale di sette anni prescritto, assicurando che eventuali verifiche ispettive a distanza di tempo trovino fascicoli probatori completi e immediatamente fruibili.
Rafforza il tuo modello di conformità olandese per il 2026
La peculiarità che contraddistingue il 2026 non è costituita dal consueto adeguamento degli importi per indicizzazione, bensì dalla portata delle riforme normative già formalmente approvate e calendarizzate. Vi sono tre termini perentori che devono essere recepiti in ogni piano strategico: il 31 dicembre 2026 per la parità delle condizioni contrattuali per i lavoratori interinali, il 1° gennaio 2027 per l'entrata in vigore della Wtta e la contrazione dell'agevolazione per espatriati al 27%, e il 1° gennaio 2028 per l'estensione del termine di interruzione della successione dei contratti a termine, il definitivo superamento dei contratti a zero ore e l'applicazione delle sanzioni Wtta verso i committenti.
Parallelamente a queste scadenze, gli adempimenti ordinari impongono assoluto rigore: corrispondere almeno il salario orario minimo vigente, applicare la corretta aliquota contributiva AWf, verificare annualmente le soglie minime di reddito per gli impatriati, presidiare il processo di reintegrazione sanitaria sin dalla prima settimana di malattia e garantire la custodia della documentazione contabile e del personale per sette anni.
Richiedi un preventivo personalizzato per la gestione payroll nei Paesi Bassi entro 24 ore e garantisci un assetto conforme per il tuo team internazionale. Siamo pronti ad affiancarti nel conciliare i tuoi obiettivi globali con i requisiti normativi del mercato olandese.
Domande frequenti
A quanto ammonta il salario minimo nei Paesi Bassi nel 2026?
Il salario minimo orario legale per i lavoratori di età pari o superiore a 21 anni è pari a 14,99 EUR a partire dal 1° luglio 2026; era di 14,71 EUR dal 1° gennaio 2026. Aliquote ridotte si applicano ai giovani di età compresa tra 15 e 20 anni. L'importo varia unicamente in base all'età anagrafica e non al settore, fermo restando che il contratto collettivo applicabile (CAO) può stabilire minimi tabellari superiori a cui è obbligatorio conformarsi.
A quanto ammonta l'indennità obbligatoria di vacanza?
L'indennità deve essere pari ad almeno l'8% della retribuzione percepita, e viene normalmente erogata in un'unica soluzione nel mese di maggio o giugno. L'erogazione mensile frazionata è consentita solo previa intesa scritta tra le parti, fermo restando il principio che l'importo sia corrisposto almeno una volta all'anno.
Quali sono i requisiti retributivi per il regime del 30% nel 2026?
La retribuzione imponibile annua, al netto dell'esenzione spettante, deve superare la quota di 48.013 EUR, oppure 36.497 EUR per i lavoratori con età inferiore a 30 anni in possesso di titolo di master riconosciuto equivalente. L'agevolazione è sottoposta al massimale WNT stabilito per il 2026 in 262.000 EUR, per un beneficio massimo erogabile esente da imposte di 78.600 EUR. Dal 2027 la quota di esenzione calerà al 27% a fronte di un rialzo delle soglie salariali.
È possibile assumere dipendenti nei Paesi Bassi senza una società locale?
Sì, avvalendosi di un Employer of Record (EOR), che assume il ruolo di datore di lavoro legale garantendo gli adempimenti fiscali e previdenziali locali. Nel caso in cui si intenda assumere personale extra-UE, l'EOR deve possedere autonomamente lo status di sponsor riconosciuto dall'IND, dovendo coincidere l'ente sponsor e il datore di lavoro contrattuale.
Qual è la durata massima per un contratto a tempo determinato?
Attualmente la legge consente di stipulare fino a tre contratti consecutivi nell'arco di un periodo massimo di 36 mesi; il superamento di uno di tali limiti trasforma il rapporto in tempo indeterminato. Un'interruzione di durata superiore a sei mesi azzera la catena contrattuale; tale intervallo verrà tuttavia esteso a tre anni a decorrere dal 1° gennaio 2028.
Per quanto tempo devono essere conservati i documenti del personale?
La documentazione fiscale e dei salari deve essere conservata per sette anni. I fascicoli relativi alla sponsorizzazione di visti IND devono essere trattenuti per cinque anni successivi alla risoluzione del rapporto, mentre gli altri dati personali del personale sono sottoposti ai vincoli di minimizzazione prescritti dal GDPR.
A quanto ammonta il massimale dell'indennità di licenziamento (transitievergoeding) per il 2026?
Il tetto massimo è pari a 102.000 EUR, o a una retribuzione annuale lorda qualora superiore. Matura a decorrere dal primo giorno di assunzione. Il trattamento non è dovuto in caso di risoluzione per mutuo consenso (VSO), di dimissioni volontarie prive di colpa datoriale o di licenziamento immediato per giusta causa imputabile al lavoratore.
Il regime del 30% si applica anche ai lavoratori da remoto residenti nei Paesi Bassi?
Sì, a patto che risiedano effettivamente e prestino la loro attività nei Paesi Bassi, siano stati assunti dall'estero e risultino conformi sia al vincolo territoriale dei 150 km sia alle soglie retributive stabilite. Svolgere l'attività lavorativa prevalentemente all'estero compromette sia il diritto all'agevolazione sia la corretta posizione fiscale come sostituto d'imposta.
Le nuove regole restrittive sui patti di non concorrenza sono già in vigore?
No. Il testo normativo di riforma è stato trasmesso al parere consultivo del Consiglio di Stato il 29 giugno 2026 e non possiede valore di legge. In virtù del regime attuale, la motivazione analitica per iscritto delle comprovate esigenze di servizio è richiesta unicamente per i contratti a tempo determinato, e non sono prescritti massimali temporali o vincoli geografici inderogabili per legge.
Fonti e riferimenti normativi
Ogni disposizione e valore economico sopra riportato è desunto dalle fonti ufficiali di seguito elencate: i pertinenti articoli del codice, i portali istituzionali delle autorità preposte, i dataset statistici e la giurisprudenza di merito e di legittimità. Si raccomanda di consultare costantemente i testi normativi vigenti per il proprio caso specifico.
- Articolo 52 Legge Generale sui Tributi (AWR), obbligo di conservazione settennale della contabilità paghe
- Articolo 20a Legge sull'Imposta sui Salari 1964, aliquote e scaglioni di ritenuta
- Articolo 9 Wfsv, oneri contributivi di sicurezza sociale a carico del datore di lavoro
- Belastingdienst, invio delle denunce periodiche sulle ritenute dei salari (aangifte loonheffingen) e termini legali
- Belastingdienst, tabelle per le imposte sui salari 2026 (tabelle bianche e verdi con le relative percentuali di ritenuta)
- Belastingdienst, iscrizione alla matricola aziendale datoriale e attribuzione del codice per le imposte sui salari
- CBS, Retribuzioni dei dipendenti e dati sull'occupazione per settore di attività economica (dataset di contabilità nazionale 84165ENG)
- CBS StatLine, database statistico open-data di riferimento per i dati su salari e occupazione qui citati
- Corte Suprema 18 febbraio 2022, ECLI:NL:HR:2022:282: qualificazione del contratto di management e conseguente imponibilità contributiva ai fini delle assicurazioni dei lavoratori
- Corte Suprema 24 marzo 2023, ECLI:NL:HR:2023:443 (Deliveroo): criteri ermeneutici per la qualificazione del rapporto quale contratto di lavoro subordinato ai sensi dell'art. 7:610 BW

Domande frequenti
Il salario minimo orario legale per i lavoratori di età pari o superiore a 21 anni è pari a 14,99 EUR a partire dal 1° luglio 2026; era di 14,71 EUR dal 1° gennaio 2026. Aliquote ridotte si applicano ai giovani di età compresa tra 15 e 20 anni. L'importo varia unicamente in base all'età anagrafica e non al settore, fermo restando che il contratto collettivo applicabile (CAO) può stabilire minimi tabellari superiori a cui è obbligatorio conformarsi.
L'indennità deve essere pari ad almeno l'8% della retribuzione percepita, e viene normalmente erogata in un'unica soluzione nel mese di maggio o giugno. L'erogazione mensile frazionata è consentita solo previa intesa scritta tra le parti, fermo restando il principio che l'importo sia corrisposto almeno una volta all'anno.
La retribuzione imponibile annua, al netto dell'esenzione spettante, deve superare la quota di 48.013 EUR, oppure 36.497 EUR per i lavoratori con età inferiore a 30 anni in possesso di titolo di master riconosciuto equivalente. L'agevolazione è sottoposta al massimale WNT stabilito per il 2026 in 262.000 EUR, per un beneficio massimo erogabile esente da imposte di 78.600 EUR. Dal 2027 la quota di esenzione calerà al 27% a fronte di un rialzo delle soglie salariali.
Sì, avvalendosi di un Employer of Record (EOR), che assume il ruolo di datore di lavoro legale garantendo gli adempimenti fiscali e previdenziali locali. Nel caso in cui si intenda assumere personale extra-UE, l'EOR deve possedere autonomamente lo status di sponsor riconosciuto dall'IND, dovendo coincidere l'ente sponsor e il datore di lavoro contrattuale.
Attualmente la legge consente di stipulare fino a tre contratti consecutivi nell'arco di un periodo massimo di 36 mesi; il superamento di uno di tali limiti trasforma il rapporto in tempo indeterminato. Un'interruzione di durata superiore a sei mesi azzera la catena contrattuale; tale intervallo verrà tuttavia esteso a tre anni a decorrere dal 1° gennaio 2028.
La documentazione fiscale e dei salari deve essere conservata per sette anni. I fascicoli relativi alla sponsorizzazione di visti IND devono essere trattenuti per cinque anni successivi alla risoluzione del rapporto, mentre gli altri dati personali del personale sono sottoposti ai vincoli di minimizzazione prescritti dal GDPR.
Il tetto massimo è pari a 102.000 EUR, o a una retribuzione annuale lorda qualora superiore. Matura a decorrere dal primo giorno di assunzione. Il trattamento non è dovuto in caso di risoluzione per mutuo consenso (VSO), di dimissioni volontarie prive di colpa datoriale o di licenziamento immediato per giusta causa imputabile al lavoratore.
Sì, a patto che risiedano effettivamente e prestino la loro attività nei Paesi Bassi, siano stati assunti dall'estero e risultino conformi sia al vincolo territoriale dei 150 km sia alle soglie retributive stabilite. Svolgere l'attività lavorativa prevalentemente all'estero compromette sia il diritto all'agevolazione sia la corretta posizione fiscale come sostituto d'imposta.
No. Il testo normativo di riforma è stato trasmesso al parere consultivo del Consiglio di Stato il 29 giugno 2026 e non possiede valore di legge. In virtù del regime attuale, la motivazione analitica per iscritto delle comprovate esigenze di servizio è richiesta unicamente per i contratti a tempo determinato, e non sono prescritti massimali temporali o vincoli geografici inderogabili per legge.


